
オーガニックチーズ市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
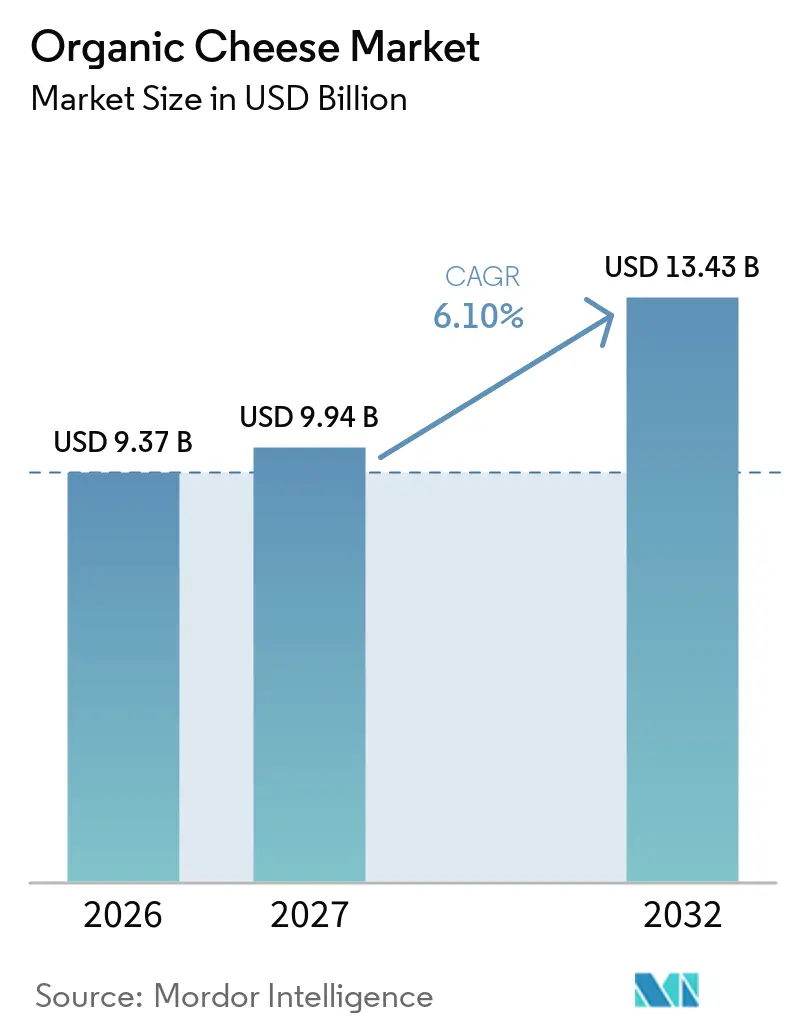
| 市場規模 (2027) | 9.94 十億米ドル |
| 市場規模 (2032) | 13.43 十億米ドル |
| 成長率 (2027 - 2032) | 6.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
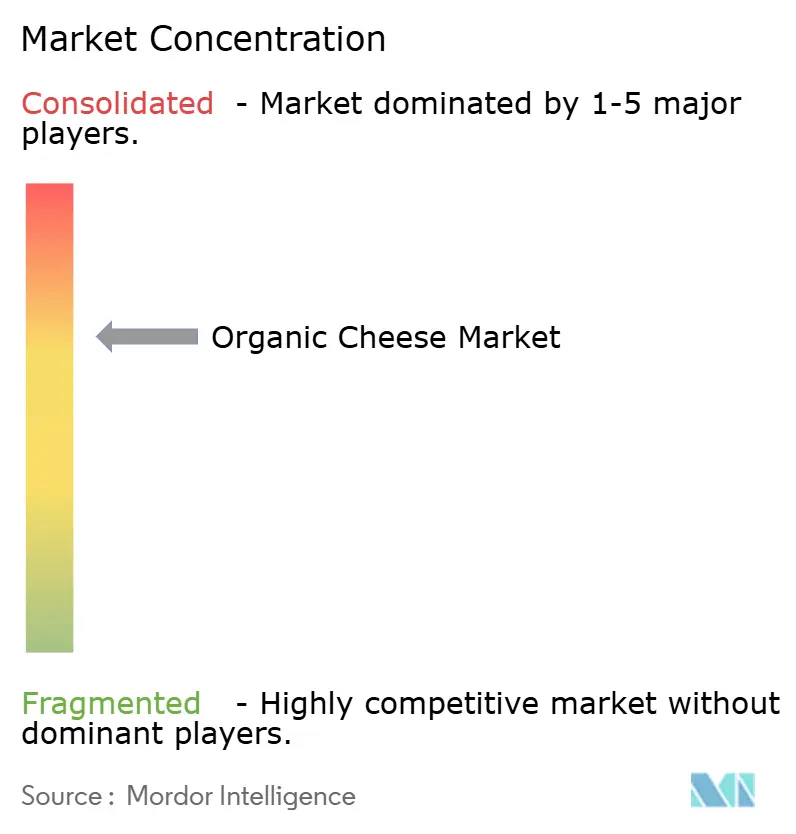
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーガニックチーズ市場分析
オーガニックチーズ市場規模は2026年に9.37 ビリオン 米ドル、2027年に9.94 ビリオン 米ドルと推定され、2032年までに13.43 ビリオン 米ドルに達すると予測されており、2027年から2032年の間に複合年間成長率(CAGR)6.1%を記録する見込みです。この成長は、オーガニック乳製品および認証オーガニック農業慣行を用いて生産されたチーズに対する消費者の関心の高まりを反映しています。クリーンラベル食品、自然由来原材料、プレミアム乳製品に対する選好の高まりが、小売および外食サービスチャネルにおけるオーガニックチーズの需要を支えています。市場はオーガニックナチュラルチーズとオーガニックプロセスチーズを包含しており、牛乳が主要な乳源であり、ブロックおよびホイールが主要な製品フォーマットとなっています。オンライン小売の普及拡大も、専門品や認証オーガニック製品を求める消費者へのリーチを目指すオーガニックチーズ生産者に追加的な機会をもたらしてます。地域別では、欧州が最大の地域市場を占めており、アジア太平洋地域は予測期間中に比較的高い成長を記録すると見込まれています。
レポートの主要ポイント
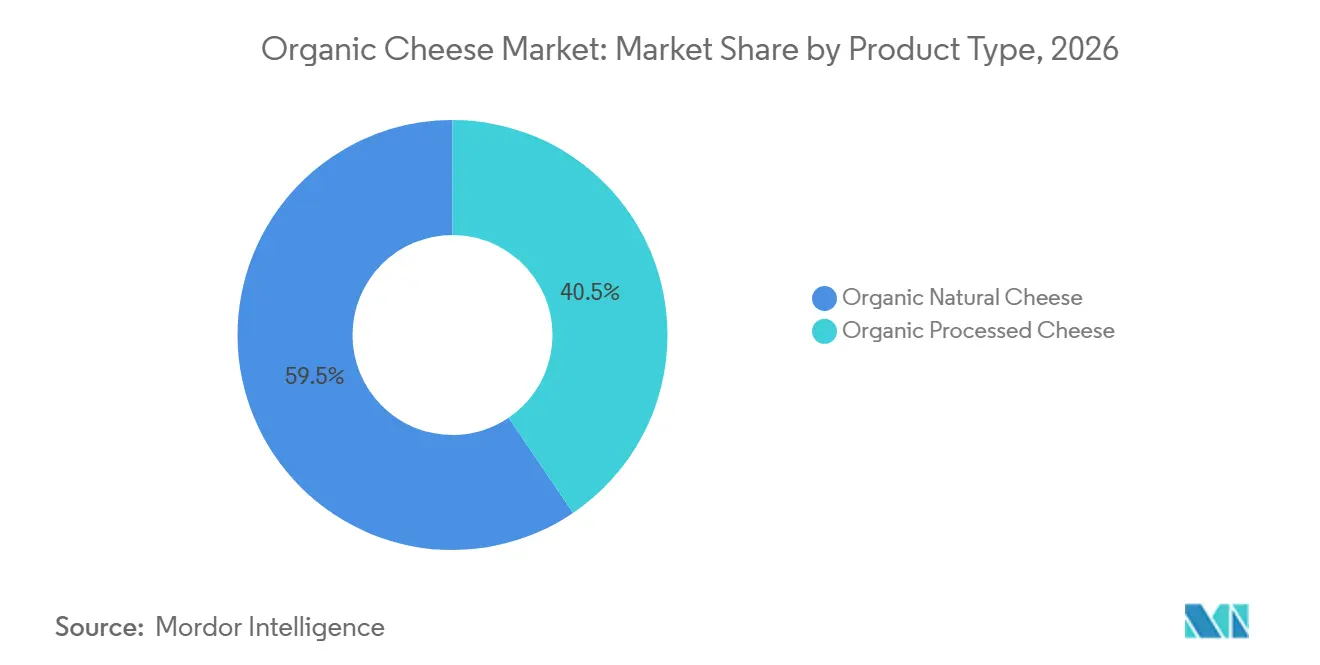
- 製品タイプ別では、オーガニックナチュラルチーズが2026年のグローバルオーガニックチーズ市場シェアの59.48%を占め、一方でオーガニックプロセスチーズは2032年にかけてCAGR 6.25%で拡大すると予測されています。
- 乳源別では、牛乳が2026年のグローバルオーガニックチーズ市場規模の82.36%を占めて首位となり、山羊乳チーズは2032年にかけてCAGR 6.91%で成長する見込みです。
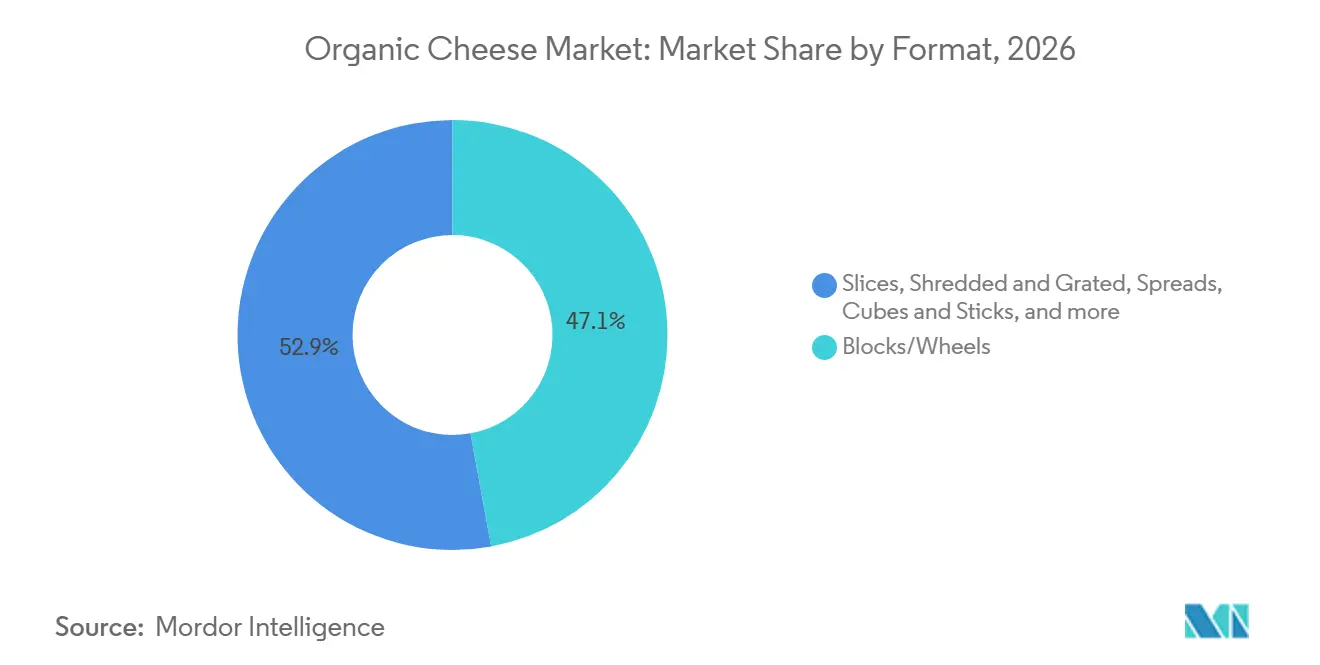
- フォーマット別では、ブロックおよびホイールが2026年のグローバルオーガニックチーズ市場規模の47.12%を占め、一方でスライスチーズは2032年にかけてCAGR 6.65%で成長すると予測されています。
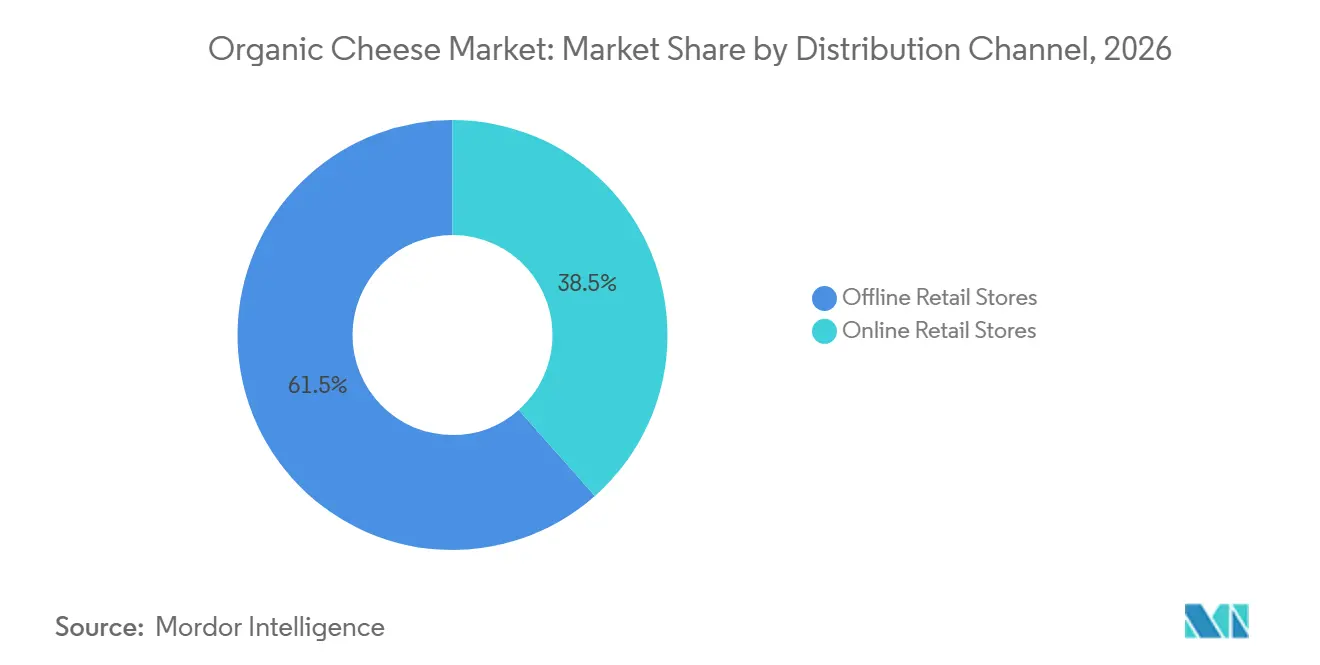
- 流通チャネル別では、オフライン小売が2026年のグローバルオーガニックチーズ市場の61.52%のシェアを保持し、一方でオンライン小売はCAGR 6.80%で最も速い成長を遂げると予測されています。
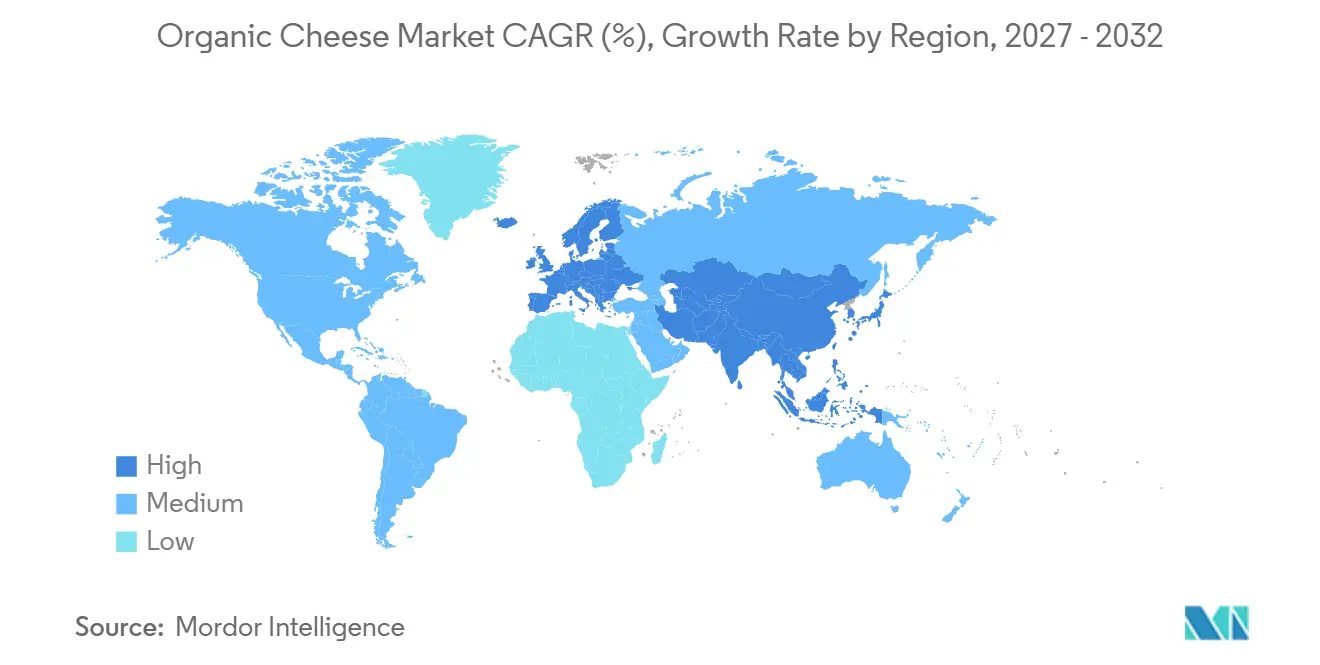
- 地域別では、欧州が2026年に37.60%のシェアグローバルオーガニックチーズ市場をリードし、アジア太平洋地域はCAGR 6.50%で最高の成長を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認証オーガニック乳製品に対する消費者の選好の高まり | +1.2% | 北米および欧州に確立されたオーガニック食品需要を持つグローバル市場 | 中期(2〜4年) |
| クリーンラベルおよび自然由来チーズへの需要の増大 | +0.9% | 特に北米および欧州を中心としたグローバル市場 | 中期(2〜4年) |
| 現代的な小売チャネルを通じたオーガニックチーズの入手可能性の向上 | +0.8% | アジア太平洋地域でのオンラインおよびオフライン流通の拡大を伴うグローバル市場 | 短期(2年未満) |
| プレミアムおよびスペシャルティオーガニックチーズ製品の拡充 | +0.7% | 北米および欧州、ならびに富裕層向けアジア太平洋市場における機会 | 中期(2〜4年) |
| オーガニック酪農慣行の採用拡大 | +0.6% | 欧州および北米、ならびに他地域での段階的な採用 | 長期(4年超) |
| 情報源: Mordor Intelligence | |||
認証オーガニック乳製品に対する消費者の選好の高まり
認定オーガニック食品に対する消費者の関心は、オーガニック乳製品(チーズを含む)への需要を支えており、買い物客は生産基準、原材料の透明性、および製品表示の信頼性をより重視するようになっている。2025年2月、オーガニック貿易協会は、2024年10月にユーロモニター・インターナショナルと共同で2,500人以上の米国消費者を対象に実施した調査の結果を発表した。その結果、USDAオーガニックラベルは買い物客の間で健康と強く結びついており、年齢層を超えた信頼を集めていることが示された。特にミレニアル世代とZ世代はオーガニック製品に対して特に強い関与を示した [1]。オーガニックチーズメーカーにとって、認知された認証は、定められた生産基準への適合を伝え、従来品との差別化を図る上で有効である。しかし、消費者の好みが必ずしも購買行動に直結するわけではなく、価格プレミアムや家計の制約が支払い意欲に影響する場合がある。そのため、生産者は信頼性の高いオーガニック認証を、製品品質、手頃なパックサイズ、および明確なパッケージ表示と組み合わせることで、リピート購入を促進する必要がある。
クリーンラベルおよび自然由来チーズへの需要の増大
クリーンラベル食品への需要は、チーズメーカーが認識しやすい原材料、シンプルな配合、および透明性の高い生産慣行を強調するよう促している。2025年に「ジャーナル・オブ・デイリー・サイエンス」に掲載された研究では、消費者がクリーンラベル製品をシンプルで認識しやすい原材料と結びつけており、天然原材料、認識しやすい原材料、およびオーガニック属性が、調査対象の消費者が重視する重要な特性の上位に挙げられることが明らかになった。オーガニックチーズは、その原材料の構成と認証がパッケージに表示された製品表示を裏付ける場合に、こうした消費者の好みに合致することができる。例えば、Organic Valleyは2024年2月に「フレーバー・フェイボリッツ」シリーズを発売し、イタリアンハーブモッツァレラシュレッド、スパイシーチェダーシュレッド、スパイシーチェダースライス、スモーキーチェダースライスを含む製品を、オーガニック原材料と手軽な食事準備を訴求ポイントとし展開した [2]。ただし、「クリーンラベル」は「オーガニック」の標準化された同義語ではなく、消費者の期待は異なる場合がある。そのため、メーカーは該当する認証を通じてオーガニック表示を裏付け、原材料および表示情報が各製品を正確に反映していることを確認する必要がある。
現代的な小売チャネルを通じたオーガニックチーズの入手可能性の向上
スーパーマーケット、専門食料品店、オンライン小売プラットフォームにわたるオーガニックチーズの普及拡大は、製品の視認性を高め、消費者が認証製品にアクセスしやすくする可能性があります。USDA経済調査局は、従来型食料品小売業者をオーガニック食品の主要な販売チャネルとして位置づけており、自然食品・専門店と並んで主流の小売流通の重要性を反映しています [3]。小売の拡大は、専門品種だけでなく、スライス、ブロック、シュレッドチーズなど馴染みのあるフォーマットを求める消費者にオーガニックチーズを紹介する機会にもなります。2025年3月、Organic Valleyは新しいオーガニックアメリカンチーズブロックが全国のWhole Foods店舗で販売開始され、その後追加店舗への展開が予定されていると発表しました。このような流通戦略は、ブランドが確立された食料品ネットワークを通じて消費者にリーチし、家庭での使用機会を増やすのに役立ちます。ただし、冷蔵流通の維持、賞味期限の管理、十分な認証オーガニックミルクの確保は、生産者が小売カバレッジを拡大する際の運営上の考慮事項として残ります。
プレミアムおよびスペシャルティオーガニックチーズ製品の拡充
チーズ生産者は、差別化された味とフォーマットを求める消費者に応えるため、基本的な日常品を超えてフレーバー、スペシャルティ、利便性重視の製品へとオーガニックポートフォリオを拡大しています。2024年2月、Organic Valleyはスパイシーチェダーやイタリアンハーブモッツァレラを含む4種のプレミアムフレーバーオーガニックチーズをスライスおよびシュレッドフォーマットで発売しました。2025年5月、Natural Grocersはハバルティおよびチェダーブロック、チェダースライス、チェダーシュレッドを含む5種のオーガニックチーズを新たにラインナップに追加すると発表しました [4]。これらの発売は、製品開発がオーガニック認証とフレーバーバリエーションおよび馴染みのあるフォーマットを組み合わせ、消費者が利用できるオーガニックチーズの選択肢を広げる方法を示しています。スペシャルティ製品は、競争の激しい乳製品売り場でブランドを差別化する機会も提供します。ただし、プレミアムポジショニングは知覚品質と消費者価値によって裏付けられる必要があり、価格が高いと手頃さを優先する購買者の採用を制限する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーガニックチーズの高い生産コストとプレミアム小売価格 | −0.9% | 特にアジア太平洋地域およびラテンアメリカの価格感応度の高い市場を含むグローバル市場 | 中期(2〜4年) |
| 認証オーガニックミルクおよび乳製品原材料の入手可能性の制限 | −0.7% | 特に北米および欧州、ならびに新興市場における供給制約を含むグローバル市場 | 長期(4年超) |
| 複雑なオーガニック認証および規制コンプライアンス要件 | −0.5% | 特に欧州および北米を含む厳格なオーガニック認証・表示規制を持つ市場を含むグローバル市場 | 中期(2〜4年) |
| オーガニックチーズの賞味期限およびコールドチェーン管理上の課題 | −0.4% | 特に冷蔵流通インフラが未発達な地域を含むグローバル市場 | 短期(2年未満) |
| 情報源: Mordor Intelligence | |||
オーガニックチーズの高い生産コストとプレミアム小売価格
オーガニックチーズの生産は、生産者が認証オーガニックミルクを調達し、オーガニック生産基準を遵守し、認証およびトレーサビリティ記録を維持しなければならないため、従来のチーズ製造よりも高いコストを伴う場合があります。オーガニック酪農場も、飼料、土地管理、運営費が高くなる可能性があり、チーズ加工業者の原材料コストを増加させる可能性があります。これらのコストはプレミアム小売価格に転嫁される可能性があり、手頃さを優先する消費者や低価格の従来品を入手できる消費者の購買を制限する可能性があります。小規模メーカーは、認証、加工、包装、流通コストが少ない生産量に分散されるため、追加的な圧力に直面する可能性があります。プレミアムポジショニングは認証オーガニック製品を求める消費者に訴求できますが、持続的な成長は購買者が知覚品質と生産基準を追加価格に見合うと判断するかどうかにかかっています。したがって、オーガニックチーズと従来品のコスト差は、特に価格感応度の高い市場において、より広範な採用への潜在的な障壁として残ります。
認証オーガニックミルクおよび乳製品原材料の入手可能性の制限
認証オーガニックミルクの入手可能性は、オーガニックチーズメーカーにとって重要な供給側の制約です。生産が適用されるオーガニック基準を満たす乳製品原材料の調達に依存しているためです。USDA経済調査局の2024年認証オーガニック乳製品生産に関するレポートは、米国各州における農場構造、生産コスト、オーガニックミルク生産の違いを記録しており、供給能力の不均一な分布を浮き彫りにしています。オーガニック酪農場は、飼料、家畜管理、牧草地へのアクセス、生産記録に関する要件を満たす必要があり、従来の乳製品生産と比較して適格なサプライヤーのプールを制限する可能性があります。特定の地域で認証ミルクの供給が不足している場合、チーズメーカーは調達コストの上昇、より長い調達距離、一貫した生産規模拡大の困難に直面する可能性があります。認証オーガニック飼料およびその他の適合乳製品原材料へのアクセスの制限は、農場レベルの運営にさらる圧力を加える可能性があります。その結果、オーガニックチーズ市場の拡大は、信頼性の高い地域サプライヤーネットワークの構築と認証オーガニック酪農場の生産能力の増強に部分的に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
オーガニックナチュラルチーズがリードし、プロセスバリアントが拡大2026年、オーガニックナチュラルチーズはオーガニックチーズ市場シェアの59.48%を占め、認証オーガニック乳製品原材料を使用して製造された製品の中でリーディングポジションを反映しています。オーガニックナチュラルチーズへの需要は、認証オーガニック食品、原材料の透明性、最小限の加工乳製品に対する消費者の関心によって支えられています。一方、オーガニックプロセスチーズは2032年にかけてCAGR 6.25%で拡大すると予測されており、オーガニックポジショニングと便利なフォーマットおよび家庭料理や外食サービスにおける多用途な用途を組み合わせる機会によって支えられています。スライス、スプレッド、その他の便利なフォーマットにわたる製品革新は、メーカーが使いやすさを維持しながら従来のプロセスチーズの代替品を求める消費者に訴求するのに役立ちます。
オーガニックナチュラルチーズの中では、チェダー、モッツァレラ、スペシャルティチーズなどの馴染みのある品種が異なる家庭および外食サービスのニーズに応えることができ、一方でオーガニックプロセスチーズはサンドイッチ、バーガー、スナック、クイックミール準備における機会を提供します。ただし、メーカーは生産コストと認証オーガニックミルクの入手可能性を管理しながら、オーガニック認証および表示要件への準拠を維持する必要があります。製品品質、利便性、価格のバランスを取る能力は、両製品カテゴリーにわたる消費者採用の拡大において引き続き重要です。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
乳源別:
牛乳が首位を維持し、山羊乳が勢いを増す2026年、牛乳はオーガニックチーズ市場シェアの82.36%を占め、オーガニックチーズ生産における主要な乳源となっています。酪農における確立された役割とチーズ品種全般にわたる幅広い使用がその市場ポジションを支えています。一方、山羊乳チーズは2032年にかけてCAGR 6.91%で成長すると予測されており、代替乳製品や差別化されたチーズ品種を求める消費者に応える機会を反映しています。羊乳も、その独特の風味と伝統的な用途で評価されるスペシャルティチーズを通じて市場に貢献しています。
牛乳はチェダーやモッツァレラを含む馴染みのあるチーズ品種に広く使用されており、メーカーが家庭および外食サービスの需要に応える柔軟性を提供しています。山羊乳および羊乳は、特にスペシャルティおよび地域チーズカテゴリーにおける製品差別化の機会を提供します。ただし、すべての乳源にわたるオーガニックチーズメーカーは、認証されたサプライチェーンを維持し、適合ミルクの入手可能性とコトを管理する必要があります。
フォーマット別:
ブロックおよびホイールがリードし、スライスチーズがより速い成長を記録2026年、ブロックおよびホイールはオーガニックチーズ市場シェアの47.12%を占め、主要な製品フォーマットとして確立されています。その汎用性は、家庭での消費、食品調理、および異なる分量サイズへのさらなる加工を支えています。スライスオーガニックチーズは2032年にかけてCAGR 6.65%で成長すると予測されており、サンドイッチ、バーガー、クイックミールにおける利便性によって支えられています。シュレッドおよびグレーテッドチーズも、調理、製菓、外食サービス用途にすぐに使える原材料を求める消費者に応えています。
オーガニックチーズのスプレッド、キューブ、スティックは、スナッキング、エンターテインメント、分量管理された消費のための追加オプションを提供します。これらのフォーマットにより、メーカーは利便性、包装、使用機会によって製品を差別化することができます。ただし、加工、包装、冷蔵、賞味期限管理の要件は、異なるフォーマットにわたる製品コストと流通効率に影響を与える可能性があります。
流通チャネル別:
オフライン小売がリードし、オンライン販売が拡大2026年、オフライン小売店はオーガニックチーズ市場シェアの61.52%を占め、スーパーマーケット、ハイパーマーケット、専門食料品小売業者、その他の実店舗食料品販売チャネルの重要性を示しています。これらのチャネルにより、消費者はブランドを比較し、認証および原材料ラベルを確認し、他の乳製品と一緒にオーガニックチーズを購入することができます。オンライン小売店は2032年にかけてCAGR 6.80%で成長すると予測されており、自宅配送の利便性、より広い製品発見、スペシャルティオーガニックチーズブランドへのアクセスによって支えられています。
オフライン小売業者は、専用オーガニックセクション、店内プロモーション、幅広いチーズフォーマットの品揃えを通じて製品の視認性を高めることができます。オンラインプラットフォームは、ニッチな生産者が直接の小売市場を超えて消費者にリーチするための追加的な機会を提供します。ただし、両チャネルとも冷蔵保管および配送要件に対応する必要があり、オンライン販売者はフルフィルメント全体を通じて温度管理が必要な製品が適切な取り扱い条件内に保たれることを確保する必要もあります。
地域分析
ヨーロッパオーガニックチーズ市場
ヨーロッパオーガニックチーズ市場
EUオーガニックチーズ市場
2026年、ヨーロッパは世界のオーガニックチーズ市場の37.60%を占め、提供されたデータセットによると最大の地域市場となっています。同地域の確立された乳業、スペシャルティチーズへの消費者の親しみ、およびオーガニック食品認証の枠組みが、認証済みオーガニックチーズ製品の供給を支えています。ドイツ、フランス、イタリア、オランダなどの国々は確立された乳業およびチーズ産業を有しており、オーガニック製品の開発と流通の基盤を提供しています。ただし、成長機会は、より高い生産コスト、認証済みオーガニックミルクの入手可能性、ならびにオーガニック生産および表示要件への準拠とともに考慮する必要があります。欧州連合のオーガニック生産の枠組みは、家畜管理、飼料、加工、および認証に関する規則を定めており、製品をオーガニックとして販売できる基準の定義を支援しています。生産者は、差別化されたチーズの品種、認証済みの調達、透明性のある表、およびプレミアム製品のポジショニングを通じて競争することができます。同時に、メーカーは冷蔵流通を管理し、小売チャネル全体で製品品質を維持する必要があります。これらの要因により、サプライチェーンの効率性と認証済み乳製品原材料への安定したアクセスが、地域市場の発展における重要な考慮事項となっています。
アジア太平洋オーガニックチーズ市場
アジア太平洋オーガニックチーズ市場
アジア太平洋地域は、提供されたデータセットによると、2032年までにCAGR 6.50%でオーガニックチーズ市場において最も成長が速い地域になると予測されています。市場の発展は、近代的な小売ネットワークの拡大、国際的なチーズの品種への消費者の露出の増加、およびスーパーマーケットやeコマースプラットフォームを通じた認証済みオーガニック乳製品の流通機会によって支えられる可能性があります。中国、日本、オーストラリア、韓国、インドは、消費者の嗜好、乳製品の消費パターン、および小売構造が異なる個別の市場を形成しています。オーストラリアとニュージーランドは確立された乳業を有しており、日本と韓国は差別化された乳製品に対する確立された市場を提供しています。インドおよび東南アジア諸国では、スペシャルティ食品へのアクセスの拡大と冷蔵流通の改善がオーガニックチーズ生産者に機会をもたらす可能性がありますが、価格の手頃さと消費者の親しみが普及に影響を与える可能性があります。地域展開を目指す生産者は、国ごとのオーガニック認証および表示要件の違いも考慮する必要があります。したがって、同地域の成長見通しは、認証済みオーガニックミルクの入手可能性、競争力のある価格設定、流通能力、および地域の消費習慣に適した製品形態に依存することになります。
北米オーガニックチーズ市場
北米は、確立されたオーガニック食品小売チャネルと正式な認証の枠組みに支えられ、オーガニックチーズの重要な市場であり続けています。米国では、USDA国家オーガニックプログラムがオーガニック家畜飼料、動物管理、加工、および表示に関する要件を定めており、オーガニックとして販売される製品に対する明確な枠組み提供しています[1]。カナダとメキシコは、食料品小売、スペシャルティ食品店、および国境を越えた流通を通じて追加の機会を提供していますが、メーカーは各市場で適用される要件を満たす必要があります。高い生産コストと認証済みオーガニックミルクの入手可能性は、生産および流通の拡大を目指すサプライヤーにとって引き続き重要な考慮事項です。
競合環境
オーガニックチーズ市場は、製品差別化、認証、流通リーチ、プレミアムポジショニングを通じて競争する多国籍乳業企業、オーガニック食品ブランド、乳業協同組合、スペシャルティチーズ生産者が混在しています。市場スコープで特定された主要参加者には、Organic Valley、Arla Foods amba、Groupe Lactalis、Danone S.A.、Emmi Group、Savencia Fromage and Dairy、Fonterra Co-operative Group Limited、Bel Group、General Mills Inc.、Aurora Organic Dairy、Maple Hill Creamery、Stonyfield Organic、Horizon Organic、Organic Meadow Inc.が含まれます。これらの企業は乳業バリューチェーンの異なる部分で事業を展開しており、オーガニックチーズへの関連性は製品ポートフォリオと市場プレゼンスによって異なります。確立された乳業グループは既存の加工・流通ネットワークを活用できる一方、専門オーガニックブランドはオーガニック認証、調達の透明性、集中した製品提供を通じて差別化を図ることができます。
オーガニックチーズ市場における競争戦略は、製品ポートフォリオの拡大、小売入手可能性の向上、製品タイプとフォーマットにわたる異なる消費者の選好への対応を中心としています。オーガニックナチュラルチーズは認証オーガニック乳製品を求める消費者をターゲットにする機会を提供し、一方でオーガニックプロセスチーズ、スライス、スプレッド、シュレッドバリアントは利便性重視の用途に対応できます。フレーバーおよび差別化されたチーズを含むスペシャルティ製品は、小売環境で製品を際立たせるのに役立ちます。ただし、メーカーは高い生産コストと認証オーガニックミルクの入手可能性に対して製品革新とプレミアムポジショニングのバランスを取る必要があります。一貫した品質の維持とオーガニック表示の実証も、消費者の信頼構築において重要です。
流通とサプライチェーン管理は引き続き重要な競争上の考慮事項です。確立された食料品小売との関係を持つ企業は製品の視認性を高め、消費者へのアクセスを拡大できる一方、オンラインチャネルはスペシャルティ生産者が直接の地理的市場を超えて顧客にリーチするのに役立ちます。同時に、冷蔵保管、輸送、賞味期限管理はサプライチェーン全体にわたる運営上の調整を必要とします。生産者はまた、製品が販売される市場において適切な認証、文書化、表示慣行を維持する必要があります。これらの要件は、国境を越えた拡大を目指す中小企業に追加的な課題をもたらす可能性があります。
オーガニックチーズ産業のリーダー企業
-
Organic Valley
-
Arla Foods amba
-
Groupe Lactalis
-
Danone S.A.
-
Emmi Group
- 注:主要企業の掲載順は順位を示すものではありません。
オーガニックチーズ市場 このレポートでカバーされる企業
- Organic Valley
- Arla Foods amba
- Groupe Lactalis
- Danone S.A.
- Emmi Group
- Savencia Fromage and Dairy
- Fonterra Co-operative Group Limited
- Bel Group
- General Mills Inc.
- Aurora Organic Dairy
- Maple Hill Creamery
- Stonyfield Organic
- Horizon Organic
- Norseland Ltd.
- Wensleydale Creamery
- Neal's Yard Dairy
- Organic Meadow Inc.
- Yeo Valley Organic
- Isigny Sainte-Mère
- Greenfields Ireland Ltd.
最近の産業開発事情 オーガニックチーズ市場
- 2026年6月:Organic Valleyはコルビージャック味の個別包装オーガニックチーズスナックスティックを発売し、ミディアムチェダーは7月に続く予定です。1食分あたり5グラムのタンパク質を提供し、同社のオーガニックチーズポートフォリオを便利な分量管理されたスナッキングフォーマットに拡大しました。
- 2026年3月:Kingston Creameryはオーガニックゴルゴンゾーラと他の2種のブルーチーズバリアントを発売し、スペシャルティチーズポートフォリオを拡大しました。この発売はブルーチーズカテゴリー内にオーガニックオプションを追加し、差別化されたチーズフォーマットにわたる製品開発を反映しています。
- 2025年5月:Natural Grocersはプライベートラベルオーガニックチーズラインを5種類で拡充しました:ハバルティ、マイルドチェダーおよびミディアムチェダーブロック、ミディアムチェダースライス、シャープチェダーシュレッドです。この追加により複数のフォーマットにわたるオーガニックチーズの品揃えが広がり、カリフォルニア産ミルクを使用した製品が同社の店舗限定で販売されています。
- 2025年3月:Organic Valleyはオリジナルおよびフィエスタフレーバーのオーガニックアメリカンチーズブロックを発売し、既存のスライスチーズラインをブロックフォーマットに拡大しました。11オンスの製品は全国のWhole Foods店舗での発売が予定されており、その後追加小売業者への展開が続き、調理と食事準備のためのフォーマットの多様性を提供しています。
グローバルオーガニックチーズ市場レポートの調査範囲
本調査において、オーガニックチーズ市場は、オーガニック生産ミルクから商業的に製造され、小売およびその他の商業チャネルを通じて製造、包装、流通、販売されるチーズの販売金額として定義されます。市場はオーガニックナチュラルチーズとオーガニックプロセスチーズを対象とし、牛乳、山羊乳、羊乳を含む乳源別、ブロックおよびホイール、スライス、シュレッドおよびグレーテッドチーズ、スプレッド、キューブおよびスティックを含むフォーマット別、オンライン小売店およびオフライン小売店を含む流通チャネル別にセグメント化されています。市場は北米、欧州、アジア太洋、南米、中東およびアフリカにわたって分析されており、レポートに指定された国レベルのカバレッジが含まれています。市場規模と予測は、定義されたセグメントと地域にわたって金額ベースで提示されています。
セグメンテーション概要
| オーガニックナチュラルチーズ |
| オーガニックプロセスチーズ |
| 牛 |
| 山羊 |
| 羊 |
| ブロック・ホイール |
| スライス |
| シュレッドおよびグレーテッド |
| スプレッド |
| キューブおよびスティック |
| オンライン小売店 |
| オフライン小売店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 中東およびアフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東およびアフリカその他 |
| 製品タイプ別 | オーガニックナチュラルチーズ | |
| オーガニックプロセスチーズ | ||
| 乳源別 | 牛 | |
| 山羊 | ||
| 羊 | ||
| フォーマット別 | ブロック・ホイール | |
| スライス | ||
| シュレッドおよびグレーテッド | ||
| スプレッド | ||
| キューブおよびスティック | ||
| 流通チャネル別 | オンライン小売店 | |
| オフライン小売店 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 中東およびアフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
2026年のオーガニックチーズ市場規模はいくらですか?
オーガニックチーズ市場規模は2026年に9.37 ビリオン 米ドルです。
2032年までのオーガニックチーズ市場の予測規模はいくらですか?
オーガニックチーズ市場は2032年までに13.43 ビリオン 米ドルに達すると予測されています。
2027年〜2032年の予測期間におけるオーガニックチーズ市場のCAGRはいくらですか?
オーガニックチーズ市場は2027年〜2032年の予測期間においてCAGR 6.1%を記録すると見込まれています。
2026年のオーガニックチーズ市場で最大のシェアを持つセグメントはどれですか?
オーガニックナチュラルチーズがオーガニックチーズ市場の最大シェアを保持しており、2026年に59.48%を占めています。