
Taille et part du marché des fromages de spécialité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 31.24 Milliards de dollars |
| Taille du Marché (2031) | 39.81 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fromages de spécialité par Mordor Intelligence
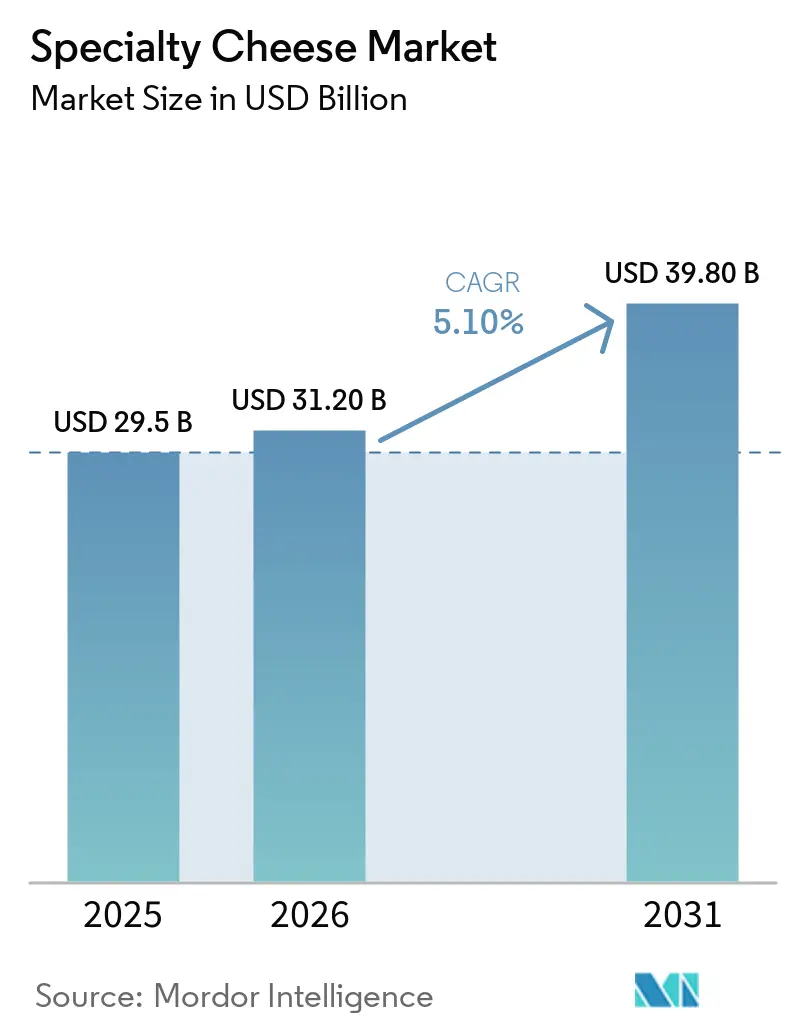
La taille du marché des fromages de spécialité était évaluée à 29,52 milliards USD en 2025 et devrait croître de 31,24 milliards USD en 2026 pour atteindre 39,81 milliards USD d'ici 2031, à un CAGR de 4,97 % durant la période de prévision de 2026 à 2031. L'Europe est restée la plus grande base régionale en 2025, soutenue par les variétés à appellation d'origine protégée, les habitudes de consommation établies et les infrastructures d'exportation. L'Asie-Pacifique devrait enregistrer la plus forte croissance régionale, les consommateurs urbains découvrant les fromages premium via la restauration, la distribution et la cuisine à domicile. Les produits affinés, les circuits de distribution, le lait de vache et les formats en bloc continuent de constituer la base volumique du marché des fromages de spécialité. Les produits frais, les formats râpés, le lait de chèvre et les circuits de restauration sont appelés à se développer plus rapidement, à mesure que la commodité, la restauration haut de gamme et le positionnement fonctionnel élargissent les occasions de consommation. Les producteurs équilibrent leurs investissements dans les marques, la capacité de la chaîne du froid, la traçabilité et la production conforme, tandis que les acquisitions reconfigurent l'accès à la fabrication et à la distribution régionales.
Principaux enseignements du rapport
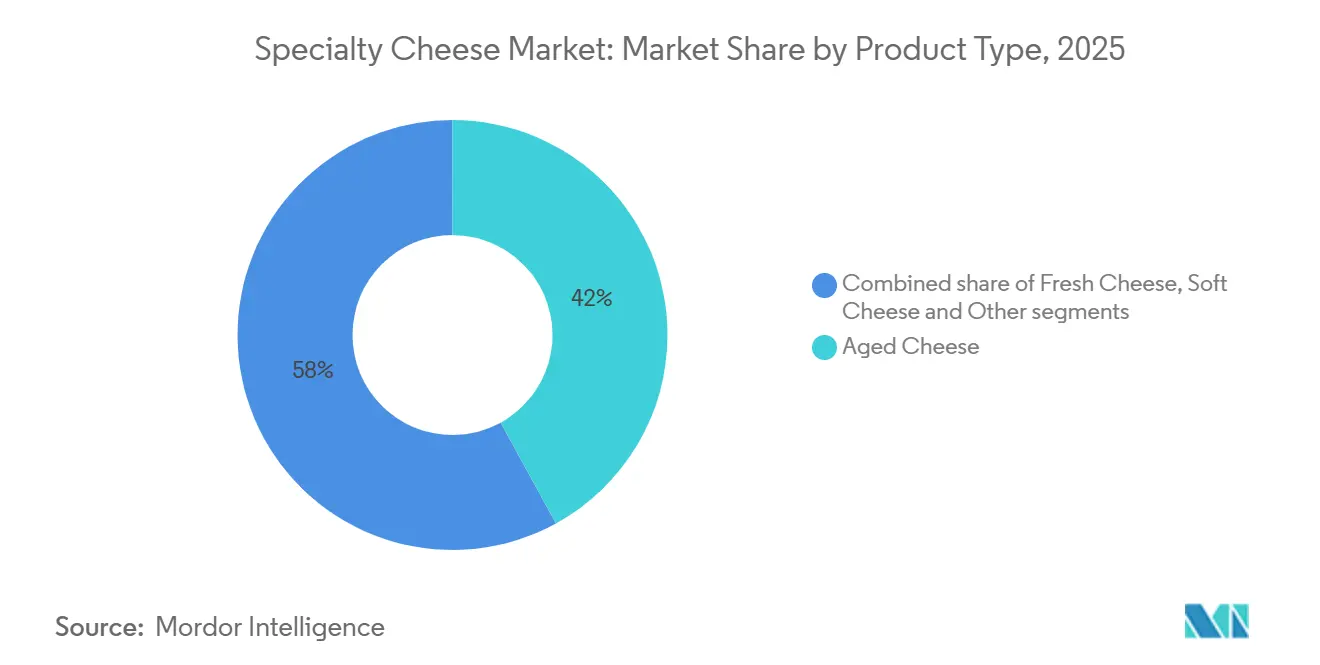
- Par type de produit, le fromage affiné détenait 42,54 % de la part de marché des fromages de spécialité en 2025, tandis que le fromage frais devrait croître à un CAGR de 5,81 % jusqu'en 2031.
- Par format, les blocs dtenaient 55,66 % de la valeur en 2025, tandis que les formats râpés devraient croître à un CAGR de 5,98 % jusqu'en 2031.
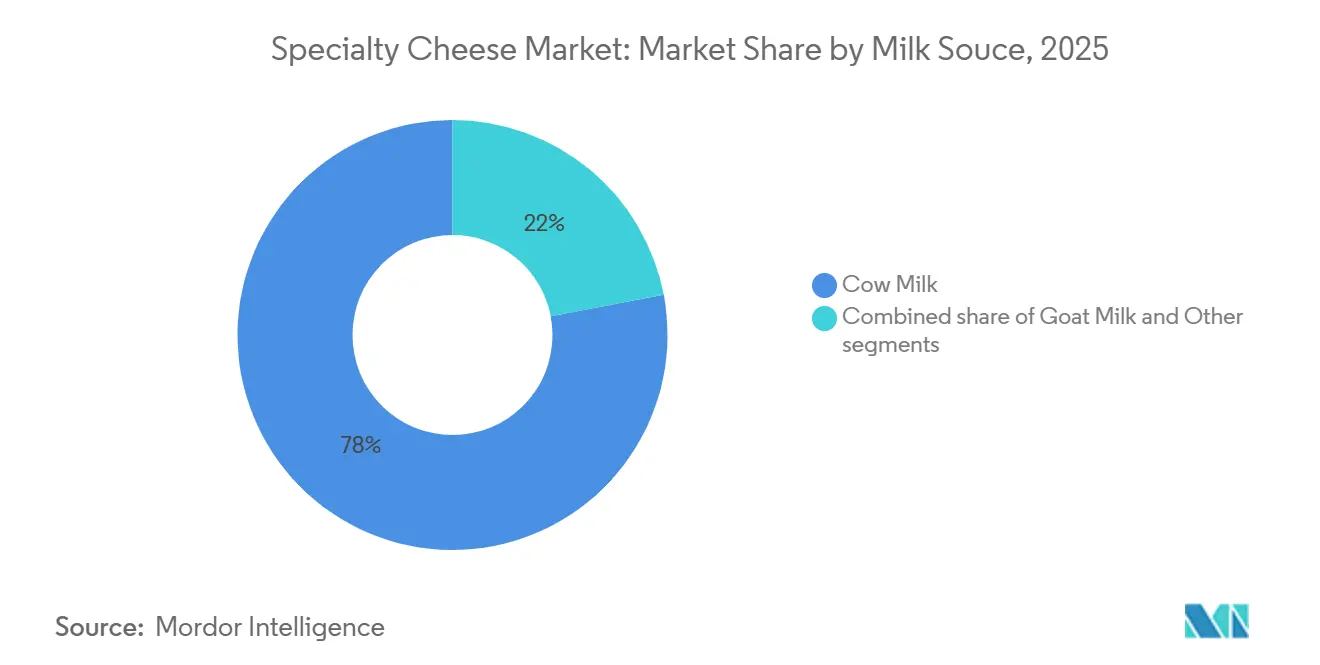
- Par source de lait, le lait de vache détenait 78,91 % de la valeur en 2025, tandis que le lait de chèvre devrait croître à un CAGR de 6,26 % jusqu'en 2031.
- Par circuit de distribution, la distribution au détail détenait 72,45 % de la part de marché des fromages de spécialité en 2025, tandis que les circuits de restauration devraient croître à un CAGR de 6,81 % jusqu'en 2031.
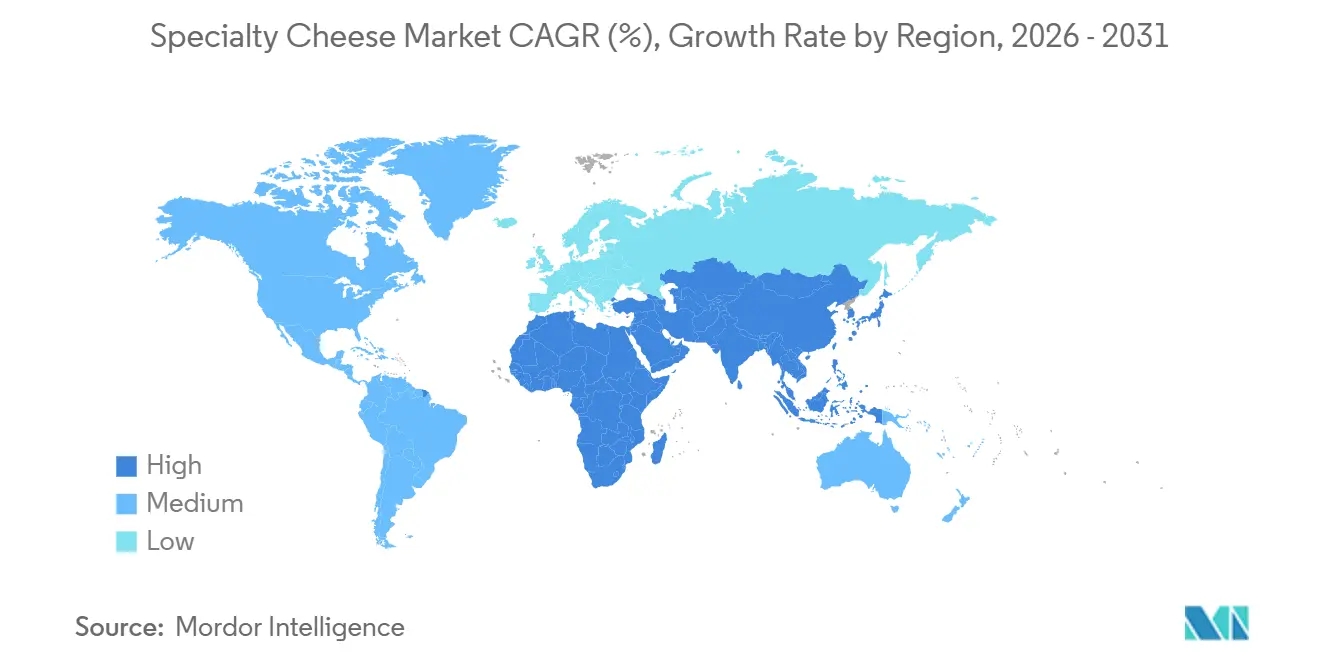
- Par zone géographique, l'Europe détenait 39,56 % de la valeur en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,58 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Premiumisation et demande de fromages artisanaux | +1.5% | Mondial, avec une intensité plus forte en Europe occidentale et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion de la restauration gastronomique et du tourisme culinaire | +0.8% | Europe, avec des retombées en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Commerce électronique et découverte en circuit direct au consommateur | +0.7% | Amérique du Nord, Union européenne et Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Positionnement clean-label, riche en protéines et fonctionnel | +0.9% | Mondial, avec une concentration précoce en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Traçabilité numérique permettant des primes fondées sur l'origine | +0.4% | Marchés de l'Appellation d'Origine Protégée (AOP) et de l'Indication Géographique Protégée (IGP) de l'Union européenne, avec des effets de débordement en Amérique du Nord. | Long terme (≥ 4 ans) |
| Fermentation de précision et innovation en matière d'affinage contrôlé | +0.5% | Amérique du Nord, certains marchés d'Asie-Pacifique et Union européenne sous réserve de réglementation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation et Demande de Fromages Artisanaux
La demande des consommateurs pour des produits authentifiés et fabriqués de manière artisanale continue de façonner le marché des fromages de spécialité. Une enquête DBIA de l'Université du Wisconsin en 2024 a révélé que 42 % des décisions d'achat en rayon sont motivées par la préférence gustative, la qualité étant citée par 16 %, dépassant ensemble le prix comme critère principal. La dynamique non évidente est que le segment de consommateurs « Connaisseur Gourmet » (30 % des acheteurs, revenus les plus élevés, âge moyen 42 ans) a continué d'augmenter ses achats durant les périodes inflationnistes, car il associe les fromages de spécialité à l'indulgence émotionnelle et à une identité liée aux occasions plutôt qu'à une denrée nutritionnelle[1]. L'expansion de cette catégorie témoigne d'un intérêt croissant des consommateurs pour les fromages à pâte dure affinés, généralement associés à des profils aromatiques plus développés, à des périodes de maturation plus longues et à des perceptions de qualité supérieure. La croissance des formats à pâte dure affinée suggère également que les circuits de distribution et de restauration investissent simultanément dans ces produits, élargissant ainsi leur disponibilité.
Expansion de la Restauration Gastronomique et du Tourisme Culinaire
La convergence de la culture de la restauration haut de gamme et des expériences de voyage culinaires crée une demande commercialement significative et récurrente en restauration hors domicile pour les fromages de spécialité, que le commerce de détail seul ne peut reproduire. La dynamique stratégiquement sous-estimée est que le tourisme culinaire génère un effet de halo sur le commerce de détail : les voyageurs rentrant chez eux depuis des régions productrices de fromage recherchent activement ces variétés spécifiques dans les épiceries fines locales, favorisant une conversion de l'essai à la fidélité que la publicité conventionnelle atteint rarement. Cela est particulièrement impactant en Asie-Pacifique : le rapport IFF sur les tendances laitières 2026 a révélé que 45 % des consommateurs chinois déclarent manger du fromage pour améliorer leur humeur[2], confirmant que les expériences en restauration constituent le principal mécanisme d'essai sur les marchés où le fromage n'est pas un aliment de base. Les exportations américaines de fromage vers le secteur de la restauration en Asie du Sud-Est ont bondi de 43 % en volume pour atteindre 106 millions USD au cours des 12 mois se terminant en avril 2026[3], validant que la restauration gastronomique est le pont commercial le plus rapide entre les pays producteurs et les nouveaux marchés de consommation.
Positionnement Étiquette Propre, Riche en Protéines et Fonctionnel
Le fromage de spécialité occupe une position structurelle unique à l'intersection de la simplicité clean-label et de la densité protéique fonctionnelle, deux des tendances de demande des consommateurs les plus durables de la période actuelle, lui conférant un avantage en matière de prix et de positionnement que la plupart des autres catégories alimentaires premium ne possèdent pas. La marque Lindahls de Lactalis a lancé un fromage riche en protéines au Royaume-Uni en juillet 2025, un mouvement qui signale que les multinationales leaders formalisent le positionnement fonctionnel à l'échelle commerciale. Les perspectives internes de catégorie 2026 de Fonterra confirment que le développement de nouveaux produits dans les alternatives non laitières est en déclin, tandis que les catégories laitières riches en protéines continuent d'accélérer. Les utilisateurs de médicaments GLP-1, désormais un segment de consommateurs commercialement mesurable, recherchent activement des options compactes et riches en nutriments, où le fromage de spécialité détient un avantage structurel. Les produits avec des listes d'ingrédients courtes et un positionnement protéique peuvent être envisagés pour des occasions axées sur le bien-être ainsi que sur l'indulgence.
Traçabilité Numérique Permettant des Primes Basées sur l'Origine
La traçabilité par chaîne de blocs évolue d'une infrastructure pilote vers une exigence commerciale pour les fromages de spécialité certifiés Appellation d'Origine Protégée (AOP). Ce changement affecte directement les primes de prix, la prévention de la contrefaçon et la confiance des consommateurs. Le projet ALLIANCE financé par l'Union européenne valide les technologies de registre distribué, soutenues par des capteurs de l'Internet des objets (IoT) et des tests d'authenticité in situ, dans les chaînes d'approvisionnement alimentaires biologiques, d'Appellation d'Origine Protégée (AOP) et d'Indication Géographique Protégée (IGP), y compris le fromage. Ces initiatives créent une attente émergente en matière de provenance numérique vérifiable. Le projet CheeseChain de l'Université de Zurich a mis en œuvre une piste d'audit adossée à une chaîne de blocs, combinée à une certification par Acide Désoxyribonucléique (ADN) intégrée au produit, pour le fromage Tête-de-Moine à Appellation d'Origine Protégée (AOP). Le système permet une détection automatisée des fraudes techniquement difficile à reproduire en dehors de la chaîne de valeur désignée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilité aux prix premium et substitution | -1.5% | Mondial, avec une exposition plus forte en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Conformité en matière de sécurité alimentaire, d'étiquetage et de protection de l'origine | -0.7% | Union européenne et Amérique du Nord, avec des effets sur les producteurs orientés vers l'exportation à l'échelle mondiale | Moyen terme (2-4 ans) |
| Fragilité de la chaîne du froid et courtes fenêtres de fraîcheur | -0.9% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Variabilité du lait cru, exposition climatique et risque de phage | -0.6% | Mondial, avec une exposition plus élevée dans les régions productrices européennes et nord-américaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité aux Prix Premium et Substitution
Le prix reste le frein structurellement le plus significatif à la consommation incrémentale de fromages de spécialité, même parmi les acheteurs engagés dans la catégorie qui expriment une forte affinité pour le produit. Une étude DBIA de l'Université du Wisconsin (octobre 2024) a identifié 22 % des acheteurs de fromages de spécialité qui citent le coût comme principal obstacle à l'achat de davantage de produits, tandis qu'une pleine 30 % de la population d'acheteurs, le segment des « Consommateurs de fromage soucieux du budget », déclare que 53 % sont fortement ou très fortement d'accord que le coût régit leur décision d'achat. Le risque de substitution s'étend au-delà du fromage de grande consommation pour englober les protéines laitières issues de la fermentation de précision et les analogues de fromage à base végétale, qui améliorent tous deux leurs performances fonctionnelles tout en réduisant l'écart de prix. Une conclusion contre-intuitive de la même étude DBIA est qu'environ un tiers de toute la consommation incrémentale dépend des promotions, ce qui signifie que la croissance des volumes dans la catégorie est partiellement tirée par les promotions plutôt que structurelle, ce qui crée un risque sur les marges pour les producteurs premium qui tentent de maintenir ou d'augmenter les prix durant les épisodes inflationnistes.
Conformité en Matière de Sécurité Alimentaire, d'Étiquetage et de Protection de l'Origine
L'évolution des exigences réglementaires dans les principales régions productrices comprime les marges des producteurs de fromages de spécialité par des exigences d'investissement en conformité qui pèsent de manière disproportionnée sur les opérations à l'échelle artisanale. Le règlement de la Commission européenne (UE) 2024/2895 (novembre 2024) a modifié les critères microbiologiques du règlement (CE) 2073/2005, étendant les obligations de surveillance de Listeria monocytogenes des fabricants primaires à tous les opérateurs concernés dans la chaîne d'approvisionnement des aliments prêts à consommer, ajoutant des coûts de surveillance, de documentation et potentiellement de reformulation pour les petits et moyens producteurs. Aux États-Unis, la proposition de juillet 2025 de la Food and Drug Administration visant à révoquer 18 normes d'identité du fromage obsolètes introduit une incertitude en matière d'étiquetage pour les producteurs détenant des positions établies sur le marché sous les définitions concernées, tandis que les contrôles préventifs de la loi sur la modernisation de la sécurité alimentaire (FSMA) en vertu du 21 CFR Partie 117 continuent d'imposer une charge d'apprentissage et de ressources aux fromageries indépendantes sans personnel dédié à la sécurité alimentaire, comme documenté dans le Guide des meilleures pratiques pour les fromagers 2025 de l'American Cheese Society.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats affinés ancrent la valeur et le fromage frais stimule la croissanceLe fromage affiné détenait 42,54 % de la taille du marché des fromages de spécialité en 2025, ce qui en fait le principal type de produit. Le fromage affiné demeure le type de produit dominant sur le marché des fromages de spécialité, porté par les fortes associations des consommateurs avec l'affinage, la provenance, la qualité premium et le savoir-faire traditionnel, notamment en Europe et en Amérique du Nord. Le cheddar affiné, fumé et à goût prononcé, l'Asiago, le Parmesan et le Parmigiano Reggiano bénéficient d'une familiarité consommateur établie et d'un positionnement premium. Par ailleurs, les fromages à pâte molle, les fromages bleus et les fromages aromatisés élargissent la diversité des gammes et séduisent les consommateurs en quête de saveurs distinctives et de formats de spécialité. Les variétés très spécialisées, telles que le fromage bleu, nécessitent un soutien accru de la distribution et de la restauration pour maintenir leur visibilité et leur demande auprès des consommateurs.
Le fromage frais devrait croître à un CAGR de 5,81 % jusqu'en 2031, le taux le plus élevé parmi les types de produits. Il répond aux cas d'usage à étiquette propre, fonctionnels et de restauration. Le fromage frais est une catégorie de produits à forte croissance, portée par les préférences des consommateurs pour des aliments à étiquette propre, frais, polyvalents et fonctionnels. La mozzarella fraîche bénéficie de son usage établi dans la cuisine italienne, la pizza, les cafés et la restauration décontractée, tandis que le développement des formats de restauration en Asie du Sud-Est crée des opportunités de croissance supplémentaires. La demande croissante de fromage à la crème et d'autres formats de fromages frais incite également les producteurs à accroître leur capacité de production et à renforcer leurs gammes de produits.

Par forme :
les blocs dominent la distribution et les formats râpés progressent à l'échelle de la restaurationLes blocs détenaient 55,66 % de la taille du marché des fromages de spécialité en 2025, ce qui en fait le format dominant. Ils permettent un découpage flexible pour les clients de la distribution et de la restauration. Les présentations en bloc et en meule conviennent également à la préservation de la qualité et à la distribution à l'exportation. Leur rôle s'aligne sur les grandes catégories de fromages affinés et de lait de vache, qui utilisent couramment ces formats. Le fromage en tranches répond aux besoins de commodité de la distribution au détail en Amérique du Nord et en Europe du Nord. Les tartinables, les portions snack et les fromages émiettés constituent un espace d'innovation plus restreint pour le snacking et la nutrition fonctionnelle.
Le fromage râpé devrait croître à un CAGR de 5,98 % jusqu'en 2031, le taux le plus rapide par format. La commodité en cuisine à domicile et l'efficacité en restauration soutiennent cette demande. Les fabricants de kits repas et de plats surgelés peuvent utiliser des produits râpés pour offrir des références fromagères premium sans préparation supplémentaire. Les produits râpés à étiquette propre, sans agents anti-agglomérants ni conservateurs artificiels, peuvent soutenir un positionnement premium en rayon. La capacité opérationnelle en matière de sécurité alimentaire et de gestion de la chaîne du froid déterminera le rythme d'expansion. Cela rend les avantages de commodité et les exigences de conformité étroitement liés pour ce segment.
Par source de lait :
le lait de vache ancre l'échelle et le lait de chèvre mène la croissance de la catégorieLe lait de vache détenait 78,91 % de la valeur de la catégorie en 2025. La régularité de l'approvisionnement, l'échelle de production et la large familiarité des consommateurs sous-tendent cette position dominante. La production américaine de cheddar a augmenté de 5,8 % en 2025. Les variétés de type Parmesan ont augmenté de 17,9 % au cours de la même année, selon les informations du Service national de statistiques agricoles de l'USDA. Cette tendance indique que la croissance de la valeur premium peut se développer au sein de la grande base du lait de vache. Le lait de brebis conserve une place importante dans les catégories européennes protégées telles que le Roquefort, le Manchego et le Pecorino Romano. Les produits à base de lait de bufflonne et de troupeaux mixtes servent des niches premium régionales plus restreintes. Ces sources sont davantage exposées à la variabilité de l'approvisionnement et aux conditions de gestion des troupeaux.
Le lait de chèvre devrait croître à un CAGR de 6,26 % jusqu'en 2031, le taux le plus élevé parmi les sources de lait. Son attrait repose sur les traditions artisanales, la saveur distinctive et la digestibilité perçue. Les traditions françaises du chèvre continuent de conférer au segment une forte position culturelle en Europe. Les formats de fromage de chèvre plus légers et plus frais peuvent également offrir un point d'entrée sur les marchés où la consommation de fromage est encore émergente. En Inde urbaine, le fromage de chèvre est adopté comme alternative premium au paneer. En Chine, la consommation de fromage orientée vers le bien-être offre une autre occasion potentielle pour le fromage de chèvre frais.
Par canal de distribution :
le commerce de détail domine les volumes et la restauration hors domicile mène la croissanceLa distribution au détail détenait 72,45 % de la valeur de la catégorie en 2025 pour les fromages de spécialité, soutenue par la large disponibilité des produits dans les supermarchés, les hypermarchés, les épiceries fines et les plateformes en ligne. Les supermarchés et les hypermarchés offrent une large portée auprès des consommateurs, tandis que les épiceries fines et les boutiques gastronomiques renforcent le positionnement premium, facilitent la découverte des produits et proposent une offre fromagère différenciée. Les plateformes en ligne gagnent en importance à mesure que les améliorations de la logistique de la chaîne du froid, de l'assortiment de produits, de la commodité et de la livraison à domicile rendent les fromages de spécialité plus accessibles. Par ailleurs, le développement des fromages de spécialité à marque de distributeur peut soutenir les volumes de la catégorie tout en accentuant la pression sur les prix et les marges des produits premium de marque.
Les circuits de restauration devraient croître à un CAGR de 6,81 % jusqu'en 2031, le taux le plus élevé parmi les circuits de distribution. Les restaurants, les plateaux de fromages en restauration décontractée et le tourisme culinaire soutiennent cette expansion. Le circuit constitue également une voie pratique pour introduire les fromages de spécialité dans les pays où les habitudes de consommation sont encore en formation. La Fromagerie de l'île d'Awaji au Japon a étendu son service de dîner en août 2026 pour combiner restauration et tourisme culinaire. Les opérateurs de restauration en Inde font également face à une pression croissante en faveur de listes d'ingrédients plus propres et plus courtes dans les produits laitiers transformés. Les fromages de spécialité naturels peuvent en bénéficier lorsque les opérateurs cherchent à répondre à cette exigence.
Analyse géographique
Marché européen des Fromages de Spécialité
L'Europe détient 39,56 % de la valeur mondiale du marché des fromages de spécialité en 2025, la plus grande part régionale, et les fondements structurels de sa position de leadership restent intacts tout au long de la période de prévision. Avec une forte culture touristique et un secteur de la restauration en expansion, le secteur européen des fromages de spécialité génère une valeur économique qui s'étend bien au-delà des ventes directes de produits. L'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni dominent conjointement la production, la consolidation reconfigurant le paysage concurrentiel : le Règlement de la Commission européenne (UE) 2024/2895 (novembre 2024), qui étend la surveillance de la Listeria à tous les opérateurs de la chaîne d'approvisionnement en produits laitiers prêts à consommer, relève le niveau de base des coûts de conformité pour les producteurs artisanaux européens tout en élevant simultanément le plancher de qualité qui renforce la crédibilité des exportations régionales à l'échelle mondiale.
Marché des Fromages de Spécialité en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 6,58 % (2026-2031), la Chine jouant le rôle d'ancre commerciale de la croissance régionale. La croissance du marché chinois des fromages importés, avec le brie AOP français premium, le camembert, le comté et le Parmigiano Reggiano DOP italien dans les épiceries fines urbaines premium, soutenue par des rayons laitiers à 2-6 °C avec livraison à domicile en 2 heures, stimule la croissance du marché. Le marché indien des fromages de spécialité devrait se développer à mesure que les consommateurs urbains passent des formats transformés aux variétés artisanales. Le Japon et la Corée du Sud sont des sous-marchés matures au sein de la région, avec une demande de plus en plus orientée vers les variétés importées premium et les applications de fusion qui associent les fromages de spécialité aux ingrédients locaux traditionnels.
Marché des Fromages de Spécialité en Amérique, au Moyen-Orient et en Afrique, et en Asie-Pacifique
L'Amérique du Nord est un marché à forte consommation et à innovation active, qui offre à la fois une échelle commerciale et l'infrastructure de distribution directe aux consommateurs la plus avancée du segment des fromages de spécialité. Les États-Unis sont en tête, le Wisconsin ayant produit un record de 1,03 milliard de livres de fromages de spécialité en 2025, représentant 28 % de la production totale de fromage de l'État. L'activité de fusions et acquisitions reconfigure la concurrence dans le segment intermédiaire : l'acquisition en juin 2025 par Sartori Cheese du spécialiste biologique Rumiano Cheese Company a élargi l'étendue du portefeuille artisanal, tandis que l'accord de distribution exclusive de Schuman Cheese en janvier 2026 avec Wyke Farms a étendu l'accès au cheddar britannique premium dans l'ensemble de la distribution aux États-Unis. L'Amérique du Sud représente une opportunité croissante, le Brésil s'imposant comme une zone de consolidation active. Le Moyen-Orient et l'Afrique, bien qu'ils représentent actuellement une part plus modeste de la valeur mondiale, connaissent une croissance de la demande portée par la restauration aux Émirats arabes unis et en Arabie saoudite, l'acquisition du Mainland Group par Lactalis étendant simultanément l'accès à la production en Arabie saoudite et en Asie du Sud-Est.
Paysage concurrentiel
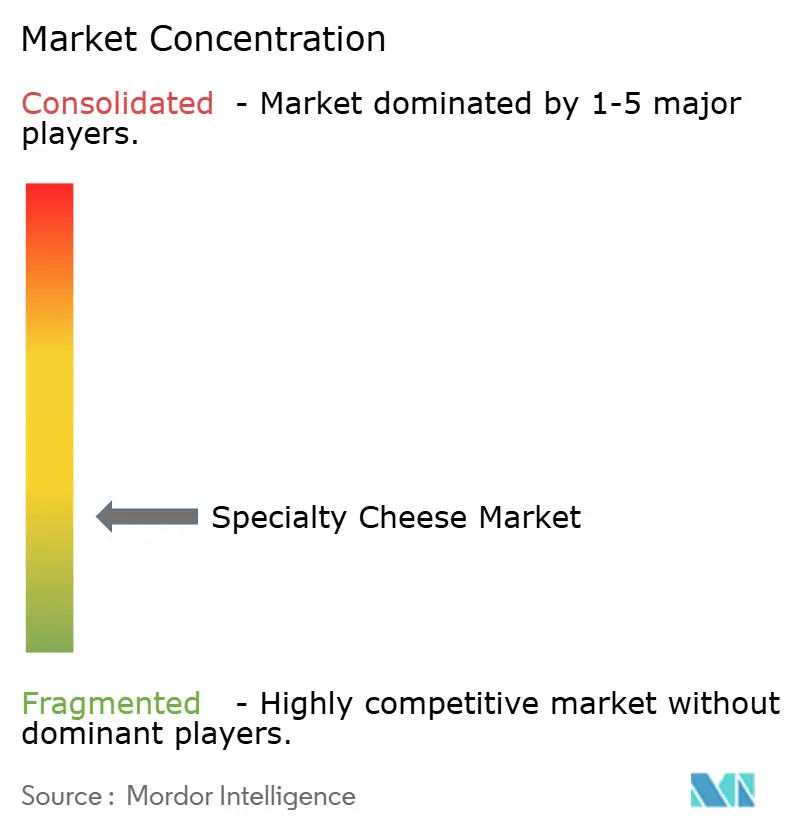
Le marché des fromages de spécialité est fragmenté, aucune entreprise n'étant en mesure de fixer les prix de la catégorie ou d'orienter l'innovation. Le thème stratégique dominant de 2025-2026 est la consolidation géographique par acquisition : Groupe Lactalis a finalisé la transaction Fonterra Mainland Group d'une valeur de 5,6 milliards NZD en avril 2026, passant de 34 à 50 sites de production en Océanie, en Asie du Sud-Est et au Moyen-Orient, tout en acceptant simultanément d'acquérir les activités britanniques de Saputo et la division des fromages fins d'Agropur Canada (OKA, Monsieur Gustav, L'Extra) dans la même fenêtre de trois mois. Arla Foods poursuit une stratégie parallèle mais axée sur la croissance organique : son engagement de 300 millions EUR pour une nouvelle fromagerie suédoise, le plus grand investissement unique dans la production alimentaire suédoise jamais enregistré.
La disruption par l'innovation se concentre dans deux vecteurs : le positionnement fonctionnel premium et la fermentation de précision. Sur le plan fonctionnel, la généralisation des allégations protéiques et clean-label documentée dans l'analyse des tendances mondiales du fromage 2026 de Glanbia Nutrition et dans le rapport IFF sur les tendances laitières 2026 crée un sous-segment où les acteurs établis disposant d'une échelle en formulation et en conformité d'étiquetage détiennent un avantage temporaire sur les producteurs artisanaux. Sur la fermentation de précision, l'activité en matière de brevets et de réglementation est détenue de manière disproportionnée par des innovateurs en phase précoce : AuX Labs a obtenu le statut GRAS auto-affirmé en avril 2025 pour sa caséine issue de la fermentation de précision, biologiquement identique à la protéine d'origine animale, et a clôturé un tour de table d'amorçage de 4 millions USD en avril 2026.
Ce modèle permet une expansion rapide du portefeuille sans nécessiter d'investissements manufacturiers à forte intensité de capital, les entreprises pouvant ajouter des produits et des marques par le biais de l'approvisionnement, de la distribution, de la licence ou de l'acquisition plutôt que de construire et d'exploiter des installations de production. Il est particulièrement bien adapté à un marché fragmenté, où de nombreux producteurs régionaux et de spécialité peuvent manquer de l'échelle, de la portée de marque et des capacités de distribution nécessaires pour accéder aux canaux de distribution au détail premium. La conformité aux réglementations de l'Union européenne sur l'Appellation d'Origine Protégée (AOP) et l'Indication Géographique Protégée (IGP) en vertu du règlement (UE) n° 1151/2012 continue de servir de fossé concurrentiel crédible pour les producteurs européens certifiés à l'origine. En conséquence, les producteurs conformes peuvent différencier leurs offres grâce à une provenance vérifiée, une authenticité et des normes de qualité. Cette protection renforce les positions des acteurs établis dans le commerce de détail premium en limitant la capacité des produits à marque de distributeur et des concurrents génériques à reproduire les noms protégés, les allégations d'origine et les attributs de produit associés.
Leaders du secteur des fromages de spécialité
-
Groupe Lactalis
-
Saputo Inc.
-
Arla Foods amba
-
Fonterra Co-operative Group Limited
-
Bel Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fromages de Spécialité
- Groupe Lactalis
- Saputo Inc.
- Arla Foods amba
- Fonterra Co-operative Group Limited
- Bel Group
- Emmi AG
- Groupe Savencia Fromage and Dairy
- Sargento Foods Inc.
- Dairy Farmers of America, Inc.
- The Kraft Heinz Company
- FrieslandCampina
- Zanetti S.p.A.
- Murray’s Cheese
- Dairy Farmers of America
- Cabot Creamery Cooperative
- Tillamook County Creamery Association
- Rogue Creamery
- Vermont Creamery
- Ornua Co-operative Limited
- Hochland SE
- Glanbia plc
Recent Industry Developments in Marché des Fromages de Spécialité
- Août 2026 : Lactalis a conclu un accord définitif pour acquérir les activités britanniques de Saputo, notamment les marques Cathedral City, Davidstow et Wensleydale Creamery, ainsi que cinq installations de production. L'opération représente la quatrième acquisition de Lactalis en moins de deux mois et consolide sa position de force dominante dans le cheddar premium britannique.
- Juillet 2026 : Lactalis Canada a conclu un accord définitif pour acquérir la division des fromages fins de la Coopérative Agropur, notamment les marques OKA, Monsieur Gustav et L'Extra, deux installations de production au Québec à Oka et Saint-Hyacinthe, et environ 400 employés, sous réserve de l'approbation du Bureau de la concurrence du Canada.
- Juillet 2026 : Tropical Cheese Industries a acquis Pineland Farms Dairy Company à Bangor, dans le Maine, le plus grand producteur de fromage du Maine, avec l'intention d'établir l'installation comme son deuxième site principal de fabrication de fromages de spécialité et d'augmenter la capacité de production au fil du temps.
Périmètre du rapport mondial sur le marché des fromages de spécialité
Le fromage de spécialité désigne un fromage premium ou différencié produit à l'aide d'ingrédients distinctifs, de procédés traditionnels ou artisanaux, de techniques d'affinage spécifiques, de saveurs ou de textures uniques, ou de méthodes de production géographiquement définies. Il est commercialisé principalement sur la base d'attributs tels que la qualité, l'origine, le savoir-faire, l'authenticité et l'unicité, plutôt que sur le seul prix. Le périmètre du rapport comprend une segmentation par type de produit, forme, canal de distribution et géographie. Par type de produit, le marché est segmenté en fromage frais, fromage affiné, fromage à pâte molle, fromage bleu et fromage aromatisé. Par forme, le marché est segmenté en blocs, tranches, râpé et autres formes. Par source de lait, le marché est segmenté en lait de vache, lait de chèvre, lait de brebis et autres sources de lait. Par canal de distribution, le marché est segmenté en restauration hors domicile et commerce de détail. Le segment du commerce de détail est subdivisé en supermarchés et hypermarchés, épiceries fines, boutiques de vente en ligne et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique. La taille du marché a été calculée en termes de valeur en USD pour tous les segments susmentionnés.
Aperçu de la segmentation
| Fromage frais |
| Fromage affiné |
| Fromage à pâte molle |
| Fromage bleu |
| Fromage aromatisé |
| Blocs |
| Tranches |
| Râpé |
| Autres formes |
| Lait de vache |
| Lait de chèvre |
| Lait de brebis |
| Autres sources de lait |
| Restauration hors domicile | |
| Commerce de détail | Supermarchés et hypermarchés |
| Épiceries fines | |
| Boutiques de vente en ligne | |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Fromage frais | |
| Fromage affiné | ||
| Fromage à pâte molle | ||
| Fromage bleu | ||
| Fromage aromatisé | ||
| Par forme | Blocs | |
| Tranches | ||
| Râpé | ||
| Autres formes | ||
| Par source de lait | Lait de vache | |
| Lait de chèvre | ||
| Lait de brebis | ||
| Autres sources de lait | ||
| Par canal de distribution | Restauration hors domicile | |
| Commerce de détail | Supermarchés et hypermarchés | |
| Épiceries fines | ||
| Boutiques de vente en ligne | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle des ventes mondiales de fromages de spécialité ?
Le marché des fromages de spécialité était évalué à 31,24 milliards USD en 2026 et devrait atteindre 39,81 milliards USD d'ici 2031. Son CAGR projeté de 4,97 % reflète la demande continue en distribution premium, en restauration et en formats frais.
Quelle région est en tête de la consommation et de la production de fromages de spécialité ?
L'Europe détenait 39,56 % de la valeur mondiale en 2025, soutenue par les variétés à appellation d'origine protégée, la consommation établie et la capacité d'exportation. La région bénéficie également de traditions fromagères reconnues et d'une protection formelle des produits.
Où la demande se développe-t-elle le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 6,58 % jusqu'en 2031, portée par la restauration urbaine, la distribution premium et l'adoption de la cuisine à domicile.
Quel type de fromage détient la plus grande part ?
Le fromage affiné détenait 42,54 % de la valeur en 2025, tandis que le fromage frais devrait croître le plus rapidement à un CAGR de 5,81 % jusqu'en 2031.