
特別支援教育教員研修市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.54 十億米ドル |
| 市場規模 (2031) | 3.67 十億米ドル |
| 成長率 (2026 - 2031) | 7.64 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる特別支教育教員研修市場分析
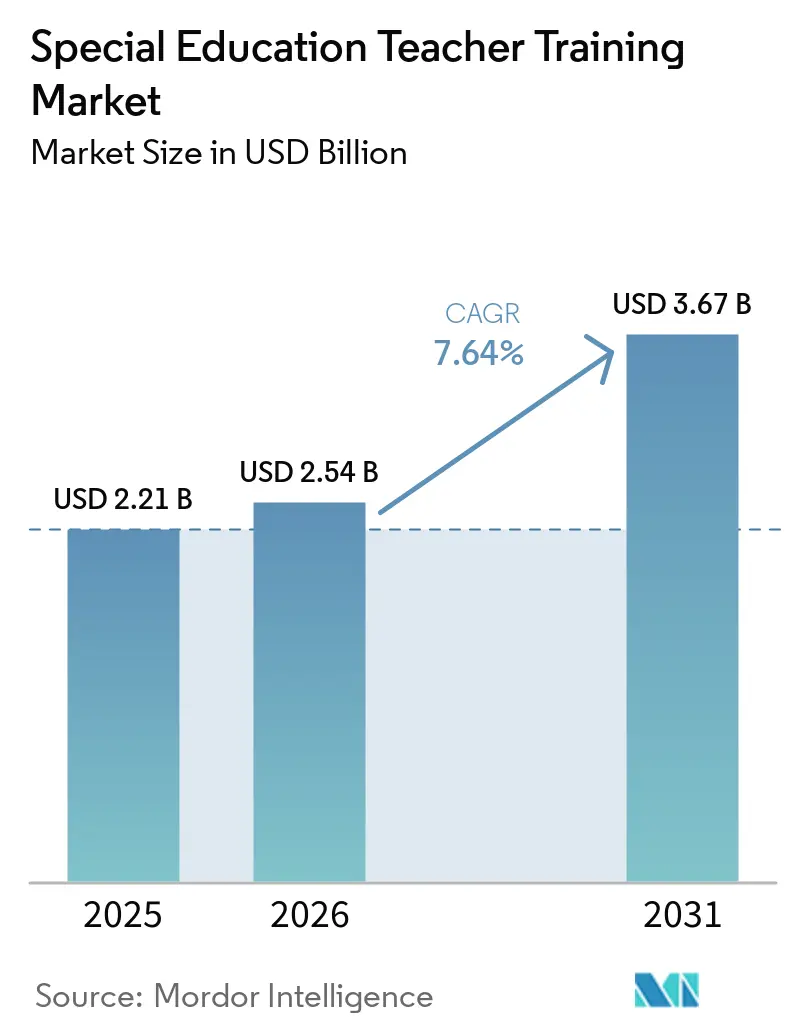
特別支援教育教員研修市場は2025年に2.21 ビリオン 米ドルと評価され、2026年の2.54 ビリオン 米ドルから2031年には3.67 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.6%です。成長は、インクルーシブ教育の日常的な授業実践への統合によって促進されており、特別支援教育者および一般教員の研修ニーズが高まっています。IDEA第B部に基づくサービスは、2023年から2024年の学年度に3歳から21歳の790万人の子どもたちを支援しており、識別、指導、および教室支援における教員養成の需要を浮き彫りにしています[1]米国教育省、「1965年初等中等教育法(ESEA)および障害者教育法(IDEA)第B部に沿ったインクルーシブ教育実践の構築と維持」、米国教育省、ed.gov。慢性的な人員不足により、学区は資格証明書プログラム、専門能力開発コース、およびオンラインプラットフォームを採用し、学位取得経路よりも迅速に能力格差に対処しています。AIを活用した文書作成ツールも支出の優先事項に影響を与えており、AIの早期導入学区の86%が一般的なAIツールに関する専門能力開発を提供している一方、個々の特別支援教育者は生成AIを活用して事務作業を効率化し、個別教育計画(IEP)の作成時間を短縮しています。州や国をまたいだ基準の断片化により、多様なプロバイダーの状況が維持されており、出版社、教育テクノロジー企業、大学、非営利団体、および学区主導の研修モデルに機会をもたらしています。
主要レポートのポイント
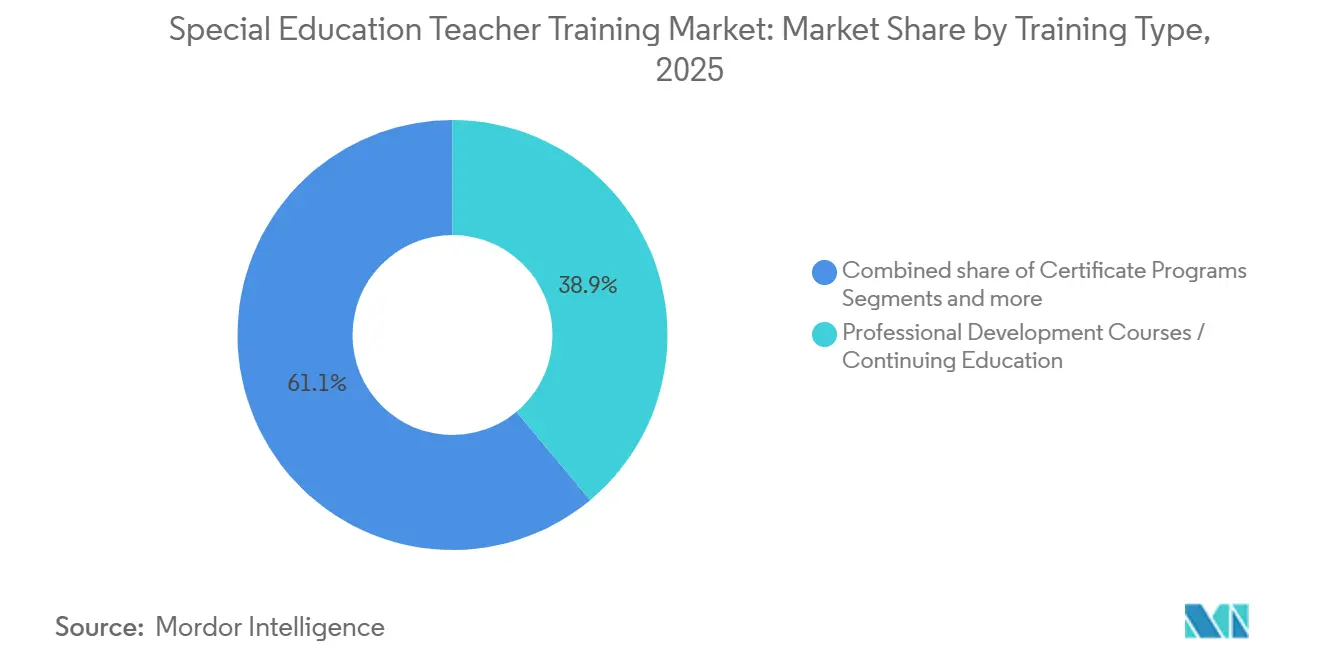
- 研修タイプ別では、専門能力開発コース・継続教育が2025年の特別支援教育教員研修市場において38.94%のシェアを占め、資格証明書プログラムは2031年までに最高のCAGR 7.98%で成長すると予測されています。
- 提供形態別では、オンラインが2025年の特別支援教育教員研修市場において41.83%のシェアを占め、ブレンド型学習は2031年までに最高のCAGR 8.12%で拡大すると予測されています。
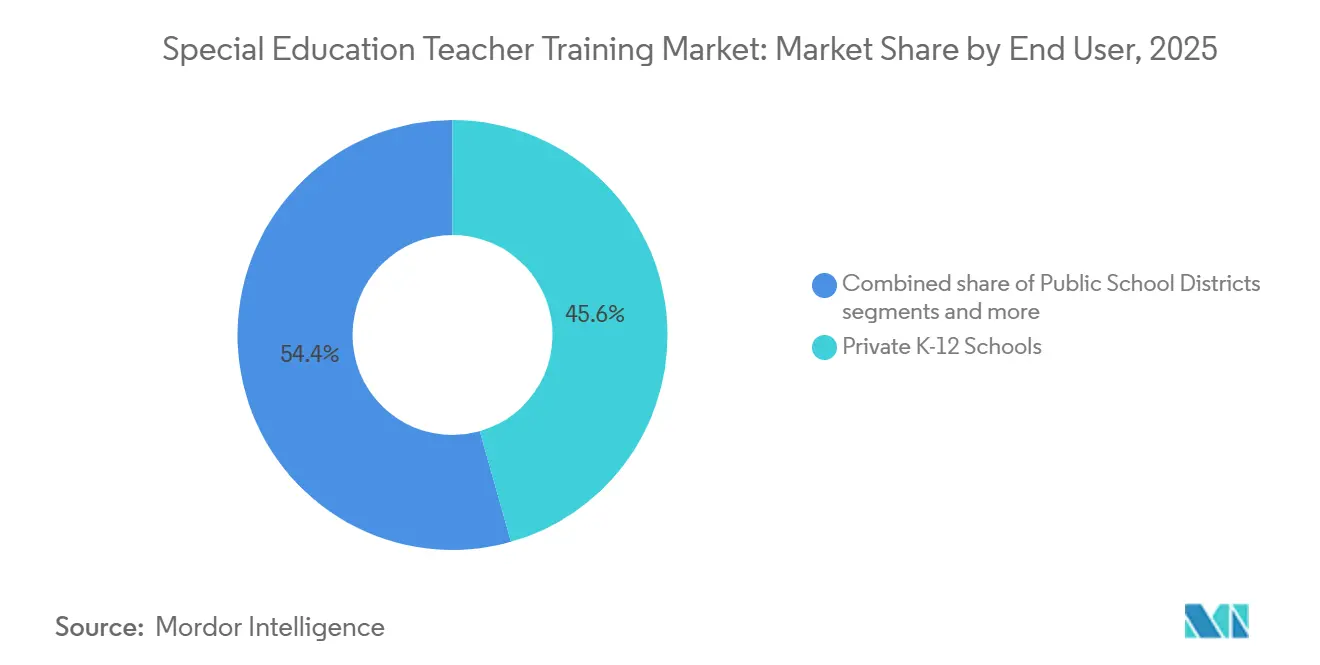
- エンドユーザー別では、私立K-12学校が2025年の特別支援教育教員研修市場において45.61%のシェアを占め、特別支援教育センターは2031年までに最高のCAGR 8.57%で成長すると予測されています。
- 地域別では、北米が2025年の特別支援教育教員研修市場において34.23%のシェアを占め、南米は2031年までに最高のCAGR 9.60%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル特別支援教育教員研修市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 障害のある生徒の主流教育への統合拡大 | +1.6% | グローバル | 中期(2〜4年) |
| 公立学校制度におけるインクルーシブ教育義務の拡大 | +1.5% | 北米・欧州、アジア太平洋への波及 | 長期(4年以上) |
| 特別支援教育資格を持つ教員の不足 | +1.2% | グローバル、北米に集中 | 短期(2年以内) |
| デジタル教員スキルアップ・プラットフォームの成長 | +1.0% | グローバル | 短期(2年以内) |
| エビデンスに基づく教室介入研修への需要増加 | +0.8% | 北米、アジア太平洋 | 中期(2〜4年) |
| マイクロ資格とスタッカブル認定に対する雇用主の選好 | +0.6% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
障害のある生徒の主流教育への統合拡大
特別支援教育教員研修市場は、障害のある生徒の主流教育への統合が進むにつれて成長しています。IDEA第B部に基づいて支援を受ける生徒の相当数が、現在は一般教育の場で学校生活の大半を過ごしており、協働指導、差別化指導、教室での配慮、および行動支援に関する研修需要が高まっています。一般教員は、多様な能力を持つ教室を効果的に管理するための準備強化が求められています。連邦データによると、州教育機関はIDEA第B部から専門能力開発のために相当な資金を配分しており、研修需要が正式な予算優先事項となっていることを示しています。主流化が進むにつれ、学区との契約は単一役割プログラムから、一般教員と特別支援教育者の両方を対象とした包括的な研修パッケージへと拡大しています。このトレンドは統合型研修ソリューションを提供するプロバイダーを支援し、研修受講者数の増加と機関契約内での研修範囲の拡大を通じて市場成長に貢献しています。
公立学校制度におけるインクルーシブ教育義務の拡大
特別支援教育教員研修市場は、公立制度におけるインクルーシブ教育義務の実施によって促進されています。障害者の権利に関する条約第24条は、締約国にインクルーシブ教育制度の確立を求めており、教員養成を政策指令と整合させています[2]国連インクルーシブ社会開発部、「障害者の権利に関する条約 第24条 教育」、国連、social.desa.un.org。公式データによると、インクルーシブ教育はグローバルな教育計画における中心的な政策課題となっており、安定した需要を確保しています。フィリピンは最近、共和国法第11650号に基づく規則を導入し、インクルージョンのための教員養成を正式化し、研修基準に対する東南アジアのコミットメントを反映しています。これらの義務は、制度が新しい法律に準拠するために採用慣行、資格、および教室での方法を調整するにつれて、長期的な需要を生み出します。省庁や審査機関から早期に認定を受けたプロバイダーは、政策に連動した資格と承認されたコンテンツフレームワークを通じて繰り返しの需要を構築することで恩恵を受けます。
特別支援教育資格を持つ教員の不足
特別支援教育教員研修市場は、特に迅速な労働力参入経路を必要とする制度において、資格を持つ教員の慢性的な不足によって促進されています。学習政策研究所のレビューでは、教員の欠員が広範に存在することが確認されており、2024年から2025年の学年度において多くの州が特別支援教育を最も深刻な不足分野として挙げています[3]学習政策研究所、「教員不足の概要:2025年」、学習政策研究所、learningpolicyinstitute.org。同様に、Frontline Educationは、全体的な欠員率に若干の改善が見られたにもかかわらず、相当数の学区が特別支援教育を最も差し迫った不足分野として挙げ続けていると報告しています。この需要は、従来の学術プログラムよりも迅速にスタッフのスキルアップを図るために設計された資格証明書プログラム、継続教育、および免許得に対応したモジュールへの関心を維持しています。連邦支援も役割を果たしており、IDEAの下で人材育成と専門能力開発のための資金が配分されています。特別支援教育教員研修市場は、長期的なパイプライン改善を待つのではなく、即時の教室ニーズに対処するための実践的な研修ソリューションを優先する利害関係者に恩恵をもたらします。
デジタル教員スキルアップ・プラットフォームの成長
特別支援教育教員研修市場は、分散した教員集団全体でのスケーラビリティ、柔軟性、および測定可能な成果へのニーズに後押しされ、デジタルプラットフォームの採用とともに進展しています。Lexiaは、アスパイア・プロフェッショナル・ラーニングおよびLETRSプログラムの州教育省による採用と更新の増加を報告しており、デジタル提供が州の調達プロセスにより深く統合されていることを反映しています。CourseraとUdemyの合併により、企業および学習者基盤が拡大し、統合された調達契約を通じてオンライン教員研修コンテンツのより広範な配信が可能になりました。デジタルモデルは、移動を削減し、スケジュール管理の課題を緩和し、長期間教室を離れられない教員のためのモジュール式コース修了をサポートすることで、学校運営と整合しています。購買者の期待は基本的なコース修了を超えて変化しており、機関は研修活動を教室での応用、コンプライアンス文書、および管理者評価に結びつけるプラットフォームを求めています。市場は、スタンドアロンのコースライブラリから離れ、コンテンツ提供、進捗追跡、および能力検証を組み合わせた統合プラットフォームへと移行しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 学区および私立機関における高い研修コスト | -1.3% | グローバル | 短期(2年以内) |
| 資格を持つ特別支援教育トレーナーの限られた供給 | -0.9% | アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| 継続的な専門能力開発に対する教員労働力の帯域幅の制限 | -0.7% | 北米、欧州 | 短期(2年以内) |
| 地域間でのカリキュラム標準化の不均一性 | -0.6% | グローバル、中東・アフリカに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
学区および私立機関における高い研修コスト
特別支援教育教員研修市場は、特別支援教育サービスの需要増加に対応する公立制度において、コスト圧力に直面しています。資金調達とサービスの課題は、直接サービスと研修のバランスを含む学区の支出決定に影響を与えています[4]ワシントン州合同立法監査・審査委員会、「特別支援教育のパフォーマンス監査」、ワシントン州JLARC、leg.wa.gov。調達は多くの場合、助成金や年次予算審査に依存しており、契約の遅延や研修展開の制限につながっています。私立機関も同様の問題に直面しており、応用行動分析や高ニーズの教室管理などの分野における専門的な研修は、一般的な専門能力開発よりもコストが高くなっています。小規模な学校やセンターは、包括的なプログラムよりもモジュール式またはオンラインソリューションを選択することが多いです。その結果、規制や人員のプレッシャーが研修改善の需要を促進しているにもかかわらず、予算が制約された環境では市場の成長が遅くなっています。
資格を持つ特別支援教育トレーナーの限られた供給
特別支援教育教員研修市場は、大規模に専門的な指導を提供できる資格を持つトレーナーの供給が限られていることによって制約されています。ユネスコ・バンコクおよびSEAMEO特別教育ニーズ地域センターは、身体的、視覚的、および聴覚的障害を持つ学習者の教員向け研修パッケージを開発しており、継続的な能力構築の取り組みを示しています。ユネスコの湾岸諸国事務所は、アラブ湾岸諸国教育訓練センターと協力して、インクルーシブ教育および教育におけるAIの研修ツールキットを立ち上げており、この地域でのトレーナー基盤強化の必要性を反映しています。トレーナーの不足により、場所、言語、および障害カテゴリーにわたって一貫したプログラム品質を維持することが困難になっています。また、多くのモデルがコース修了ではなくコーチングによる観察と実践レビューに依存しているため、教室への移転の検証も複雑になっています。アジア太平洋および中東・アフリカの特別支援教育教員研修市場は、地域のトレーナー能力がさらに開発・制度化されるまで、スケーラビリティの課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
研修タイプ別:資格証明書プログラムが専門能力開発の優位性に迫る
専門能力開発コースおよび継続教育は、2025年の特別支援教育教員研修市場シェアの38.94%を占めました。資格証明書プログラムは2031年までにCAGR 7.98%で成長すると予測されています。専門能力開発コースへの選好は、人員不足、教員のスケジュール、およびコンプライアンス要件に対応するモジュール式スキルアップの必要性を反映しています。この形式は、長期的な学術的コミットメントを必要とせずに、特別支援教育者と一般教員の両方を研修するのに効果的です。学位取得型プログラムは、資格パイプラインと正式な養成制度を支援するために引き続き重要です。専門能力開発と学位プログラムの間に位置するディプロマプログラムは、完全な学位の時間的コミットメントなしに体系的な学習を求める実践者を引き付けています。市場は引き続き短期で適応性の高い形式を好む傾向にありますが、学術的な経路は信頼性と免許取得において重要性を保っています。
資格証明書プログラムは、雇用主が検証可能で更新可能かつ教室機能に結びついたスキルを優先するにつれて支持を集めています。ノースカロライナ州のマイクロ資格に関する品質保証基準は、正式な品質フレームワーク内での短期資格の価値を強化しています。読書の科学への注目も、ターゲットを絞った研究に基づく研修経路への需要を高めています。Lexiaは、2025年から2026年初頭にかけて30以上の州教育省がアスパイア・プロフェッショナル・ラーニングおよびLETRSを取得または更新したと報告しています。認定に連動した製品は、認められた承認が調達と更新の適格性に影響を与えるため、学区の購買決定に影響を与えています。デジタルモジュールとコーチングまたは監督下での実践を組み合わせたブレンド型資格経路も支持を集めています。市場はますます、携帯性、認められた品質基準、および教室との関連性を提供する資格証明書形式を重視しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


提供形態別:ブレンド型学習がオンラインプラットフォームの規模優位性に挑戦
オンライン提供は2025年の特別支援教育教員研修市場規模の41.83%を占め、ブレンド型学習は2031年までにCAGR 8.12%で成長すると予測されています。オンライン提供は、そのスケーラビリティ、スケジュールの柔軟性、およびコスト効率から、特に分散したスタッフを抱える学校において引き続き主流となっています。コンプライアンストピック、基礎的なインクルージョン手法、または広範な観察を必要としないリフレッシャーコースの迅速な展開に効果的です。強化された分析、課題追跡、およびレポート機能を備えた改善されたデジタルプラットフォームにより、その魅力はさらに高まっています。しかし、特別支援教育における複雑なスキル分野では、多くの場合、ライブフィードバック、コーチングによる実践、および応用観察が必要です。市場は、オンライン提供が広範なアクセスを提供し、ブレンド型学習がより深いスキル開発を支援するモデルへと進化しています。
ブレンド型学習は、機関が行動支援、支援技術、および教室介入手法などの分野での実践的な練習の必要性を認識するにつれて拡大しています。Pearsonの調査では、教員の34%が特別なニーズを持つ生徒の支援に関する専門的な研修を求め、53%がAI統合に関する専門能力開発を望んでいることが明らかになりました。この需要は、デジタルコンテンツとガイド付き実践の組み合わせを支持しています。Frontline EducationのAI for Educationとのパートナーシップや、RethinkEdのNavigatEDおよびLifeEdによる拡大などのイニシアチブは、マルチフォーマット提供モデルへのシフトを反映しています。オンライン提供が基盤として残る一方、学校はインタラクション、コーチング、および実装の深さを組み込んだハイブリッドモデルへの投資を増やしています。ブレンド型学習は、特別支援教育教員研修市場における中核的な成長分野となりつつあります。
エンドユーザー別:特別支援教育センターが市場の最速拡大ノードを示す
私立K-12学校は、ベンダー選定、資金配分、および専門コンテンツの採用における柔軟性から、2025年の市場シェアの45.61%を占めており、公立制度に一般的な承認プロセスを回避しています。この柔軟性は、障害カテゴリー、人員配置、およびコンプライアンス規則に基づく多様なニーズへの対応において重要です。公立学区は金額面では依然として重要ですが、助成金、公的承認、およびコンプライアンスフレームワークに依存しています。高等教育機関は、教員開発の購買者および教員養成プログラムのプロバイダーとして貢献しています。市場は、私立学校の支出の柔軟性と公立制度の機関的規模の対比を反映しており、両者が需要において不可欠な役割を果たしています。
特別支援教育センターは、複雑な支援ニーズを持つ学習者に焦点を当て、専門的かつ継続的に更新されるスタッフ研修を必要とすることから、2026年から2031年にかけてCAGR 8.57%で最も急成長するセグメントになると予測されています。これらのセンターは、指導、行動管理、データ収集、家族支援、および療法的調整を組み合わせた統合型研修プログラムを重視しています。RethinkFirstのビヘイビア・スイートや、NavigatEDおよびLifeEdなどの製品ローンチは、センターベースの環境でこれらのニーズを満たすためのベンダーの取り組みを示しています。非営利および政府の研修機関は、より小さな市場シェアを保持しているものの、民間購買者の決定を形成する基準、助成金基準、およびエビデンス期待に影響を与えています。インドやアジア太平洋などの地域では、専門的な支援センターが主流の教室よりも急速に拡大しており、集中的なスタッフ研修と追加施設への需要が高まっています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
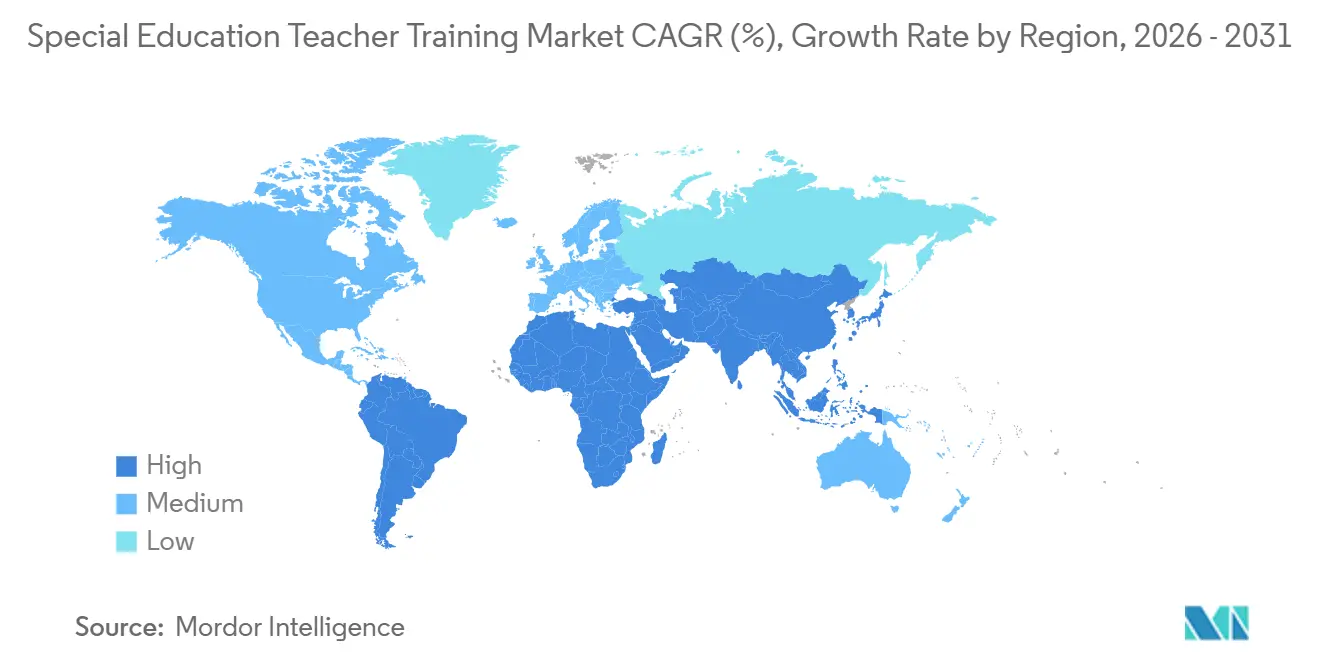
北米は2025年の特別支援教育教員研修市場シェアの34.23%を占め、連邦法、確立された資金調達メカニズム、および成熟したプロバイダー基盤によって促進されています。米国教育省はFY2025予算において特別支援教育国家活動に2億7,360万米ドルを配分し、能力構築を強調しています。48州およびコロンビア特別区にわたる教員不足レビューで浮き彫りになった慢性的な人員課題により、特別支援教育は労働力開発の中心に置かれ続けています。カナダは州の障害者アクセシビリティフレームワークを通じて市場を支援し、メキシコは私立学校向けのモジュール式およびローカライズされた研修に機会を提供しています。政策、資金調達、および労働力不足が、コンプライアンスと指導ニーズ全体にわたる需要を維持しています。
アジア太平洋地域は2031年までにCAGR 8.98%で成長すると予測されています。オーストラリアは「より多くの教員、より良い教育」イニシアチブに2億2,210万豪ドル(1億4,884万米ドル)を投じ、インクルーシブ能力構築に注力しています。ユネスコ・バンコクとSEAMEO特別教育ニーズセンターは、東南アジア向けの地域障害者向け教員研修パッケージを開発しています。インドでは、インクルーシブ教育の要件が州レベルの教員研修への需要を高めていますが、実施の質はさまざまです。南米は2031年までにCAGR 9.6%で成長し、バイリンガル提供と政府との整合によって成長が促進されています。両地域は政策採用から機関購買へと拡大しています。
欧州は欧州障害者戦略2021年から2030年および厳格化する資格要件に支えられ、2031年までにCAGR 7.1%で成長すると予測されています。中東では、ユネスコとアラブ湾岸諸国教育訓練センターが2025年にインクルーシブ教育およびAIに関するツールキットを立ち上げました。アフリカは西アフリカ8カ国にわたる能力構築の取り組みにより、構造化された機関需要へと移行しています。政策主導のインクルージョンが、これらの地域全でより広範な教員養成ニーズを生み出しています。

競合状況
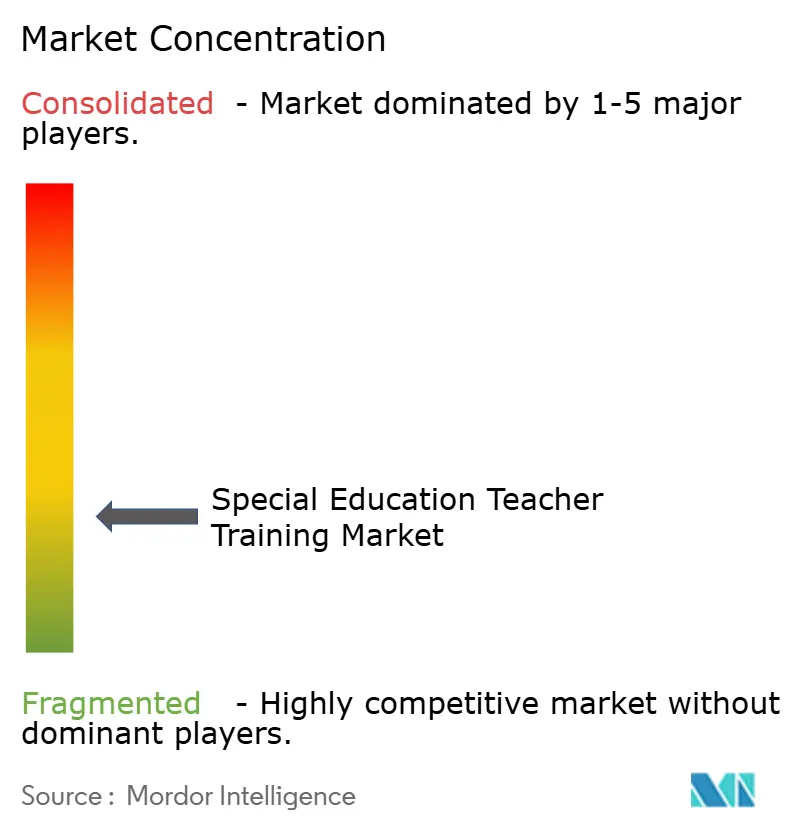
特別支援教育教員研修市場は依然として断片化しており、主要プレイヤーは相当なシェアを保有しているものの、支配的ではありません。この断片化は、教育出版社、教育テクノロジー企業、大学、非営利団体、および学区主導プログラムを含む多様なプロバイダータイプの存在によるものです。単一のプロバイダーが地域をまたいでカリキュラム基準、調達、または認定を管理しておらず、市場集中度は低い状態が続いています。地域ごとのコンプライアンスの違いがスケーリングをさらに複雑にしており、製品は異なる制度に合わせた適応が必要なことが多いです。コンテンツの深さ、地域適応性、レポート機能、および認められた品質基準を組み合わせたプロバイダーが成功するためにより有利な立場にあります。
最近の戦略的イニシアチブは、企業がスタンドアロンの研修ではなく、より広範なワークフロー関連性の統合に注力していることを示しています。PresenceはEducation Modifiedを買収することで、サービス提供から管理者および教育者支援ツールを含む形へと拡大しました。Frontline EducationはAI K-12諮問委員会を設立し、AI for Educationとのパートナーシップを結び、AIリテラシーとIEP支援をプロフェッショナル・グロース・プラットフォームに組み込みました。CourseraとUdemyの合併により、オンライン専門学習の規模と配信ポテンシャルが拡大し、企業と個人の顧客の両方をターゲットにしています。これらの動向は、コンテンツ、ワークフロー支援、データの可視性、および調達の利便性を統合するプラットフォームへのシフトを反映しています。
小規模および専門プロバイダーは、購買者がコンテンツ量よりもエビデンスに基づくソリューション、認定、および応用的な関連性を優先するにつれて、引き続き機会を見出しています。Lexiaの州レベルでの採用成長は、指導の優先事項と整合した場合に、焦点を絞った研究主導のアプローチがスケールできることを示しました。RethinkEdの製品ローンチは、専門ベンダーが生徒支援と教員利用のための包括的なエコシステムを構築することで役割を拡大している様子を示しました。市場は、広範な需要、不均一な基準、および普遍的なプラットフォームよりもカスタマイズされたソリューションへの購買者の選好により、断片化した状態が続くと予想されます。
特別支援教育教員研修業界リーダー
Frontline Education
Pearson plc
McGraw Hill Education
Savvas Learning Company
Teachstone, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:Presenceは特別支援教育ワークフロープラットフォームであるEducation Modifiedを買収し、管理者と教育者のための統合された運営環境を構築しました。Presenceのネットワークは2,000人以上の臨床医を通じて800万件以上のリモート価とテレセラピーセッションを提供しており、そのKangaプラットフォームはTech&Learning Best of 2025 Awardsの初等・中等カテゴリーで受賞しました。
- 2026年5月:CourseraはUdemyと合併し、Courseraの学習者1億9,700万人、Udemyの学習者8,000万人、および17,000の企業顧客を持つスキルプラットフォームを創設しました。この合併により、オンライン教員研修コンテンツのリーチが拡大し、企業と個人の教育者の両方のニーズに対応しています。
- 2026年4月:Frontline EducationはAI K-12諮問委員会を設立し、AI for Educationとの戦略的パートナーシップを締結しました。このイニシアチブは、エビデンスに基づく生成AIリテラシーコンテンツとAI搭載のIEPゴールライターを、全国1万以上のK-12組織を支援するプロフェッショナル・グロース・プラットフォームに統合しています。諮問委員会は、学区のコンプライアンス機能へのAIの責任ある採用に関するガイダンスを提供する特別支援教育リーダーで構成されています。
- 2025年9月:RethinkEdはNavigatEDとLifeEdを立ち上げ、ビヘイビア・スイートとともに特別支援教育者向けの全人的支援フレームワークを拡大しました。このポートフォリオは、学区に対して生徒の行動、情動的ウェルネス、および移行準備に対する段階的でデータ主導のアプローチを提供し、K-12特別支援教育における行動的・社会情動的学習でのRethinkEdの役割を強化しています。


グローバル特別支援教育教員研修市場レポートの範囲
| 資格証明書プログラム |
| ディプロマプログラム |
| 専門能力開発コース・継続教育 |
| 学位取得型研修プログラム |
| オンライン |
| ブレンド型 |
| 対面 |
| 公立学区 |
| 私立K-12学校 |
| 特別支援教育センター |
| 高等教育機関 |
| 非営利・政府研修機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリその他 |
| 研修タイプ別 | 資格証明書プログラム | |
| ディプロマプログラム | ||
| 専門能力開発コース・継続教育 | ||
| 学位取得型研修プログラム | ||
| 提供形態別 | オンライン | |
| ブレンド型 | ||
| 対面 | ||
| エンドユーザー別 | 公立学区 | |
| 私立K-12学校 | ||
| 特別支援教育センター | ||
| 高等教育機関 | ||
| 非営利・政府研修機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリその他 | ||


レポートで回答される主要な質問
2031年までの特別支援教育教員研修市場の予測値は?
特別支援教育教員研修市場は、2026年の2.54 ビリオン 米ドルから2031年には3.67 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.64%を反映しています。
現在、収益創出をリードしている研修タイプはどれですか?
専門能力開発コース・継続教育は、学区がスタッフ配置とスケジュールの制約に合ったモジュール式スキルアップを好むため、2025年に38.94%のシェアでリードしています。
この分野の教員研修において最も急成長している提供形態はどれですか?
ブレンド型学習は、購買者がオンラインの規模とともに監督下での実践とコーチングをますます求めているため、2031年までにCAGR 8.12%で成長すると予測されています。
最も急成長しているエンドユーザーグループはどれですか?
特別支援教育センターは、複雑な学習者ニーズ全体にわたってより集中的かつ専門的なスタッフ能力を必要とするため、2031年までにCAGR 8.57%で成長すると予測されています。
なぜAIツールが特別支援教育の教員研修において重要になっているのですか?
AIツールは、IEP作成などのタスクにおける管理負担を軽減できるため重要であり、学区がより多くの時間と予算を指導研修とスキル開発に振り向けることを可能にします。
最終更新日:



