
Taille et part du marché de la formation des enseignants en éducation spécialisée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
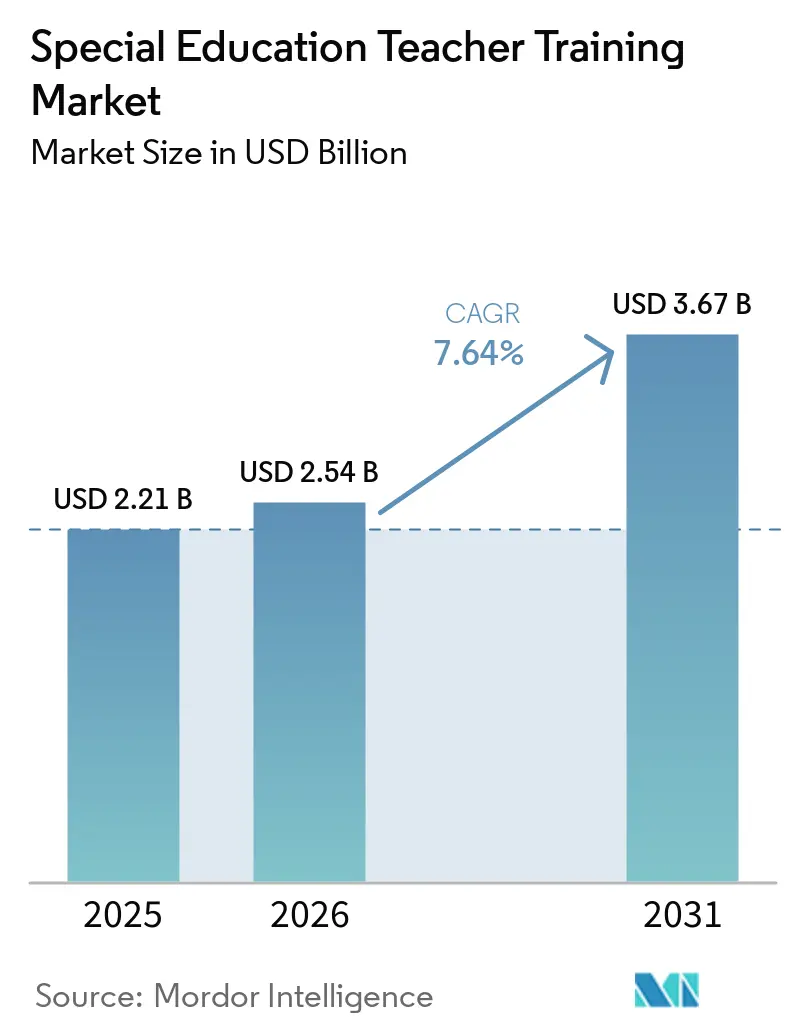
| Taille du Marché (2026) | 2.54 Milliards de dollars |
| Taille du Marché (2031) | 3.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.64 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la formation des enseignants en éducation spécialisée par Mordor Intelligence
Le marché de la formation des enseignants en éducation spécialisée était évalué à 2,21 milliards USD en 2025 et devrait croître de 2,54 milliards USD en 2026 pour atteindre 3,67 milliards USD d'ici 2031, à un CAGR de 7,6 % au cours de la période de prévision (2026-2031). La croissance est portée par l'intégration de l'éducation inclusive dans les pratiques quotidiennes en classe, ce qui accroît le besoin de formation des enseignants spécialisés et des enseignants généralistes. Les services relevant de l'IDEA Partie B ont soutenu 7,9 millions d'enfants âgés de 3 à 21 ans au cours de l'année scolaire 2023-24, soulignant la demande de préparation des enseignants en matière d'identification, d'instruction et de soutien en classe[1]Département américain de l'Éducation, "Construire et maintenir des pratiques éducatives inclusives alignées sur la loi sur l'enseignement primaire et secondaire de 1965 (ESEA) et la Partie B de la loi sur l'éducation des personnes handicapées (IDEA)," Département américain de l'Éducation, ed.gov. Les pénuries persistantes de personnel ont conduit les districts à adopter des programmes de certificats, des cours de développement professionnel et des plateformes en ligne pour combler les lacunes de compétences plus rapidement que les voies diplômantes. Les outils de documentation basés sur l'IA influencent également les priorités de dépenses, 86 % des districts pionniers en matière d'IA proposant un développement professionnel sur les outils d'IA généraux, tandis que les enseignants spécialisés utilisent de plus en plus l'IA générative pour rationaliser les tâches administratives et réduire les délais de rédaction des PEI. La fragmentation des normes entre les États et les pays maintient un paysage de prestataires diversifié, créant des opportunités pour les éditeurs, les entreprises d'edtech, les universités, les organisations à but non lucratif et les modèles de formation pilotés par les districts.
Points clés du rapport
- Par type de formation, les cours de développement professionnel / formation continue ont représenté une part de 38,94 % du marché de la formation des enseignants en éducation spécialisée en 2025, tandis que les programmes de certificats devraient croître au CAGR le plus élevé de 7,98 % d'ici 2031.
- Par mode de prestation, le mode en ligne a représenté une part de 41,83 % du marché de la formation des enseignants en éducation spécialisée en 2025, tandis que l'apprentissage mixte devrait se développer au CAGR le plus élevé de 8,12 % d'ici 2031.
- Par utilisateur final, les écoles privées de la maternelle au lycée ont représenté une part de 45,61 % du marché de la formation des enseignants en éducation spécialisée en 2025, tandis que les centres d'éducation spécialisée devraient croître au CAGR le plus élevé de 8,57 % d'ici 2031.
- Par géographie, l'Amérique du Nord a capturé une part de 34,23 % du marché de la formation des enseignants en éducation spécialisée en 2025, tandis que l'Amérique du Sud devrait se développer au CAGR le plus élevé de 9,60 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la formation des enseignants en éducation spécialisée
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration accrue des élèves handicapés dans les classes ordinaires | +1.6% | Mondial | Moyen terme (2-4 ans) |
| Expansion des mandats d'éducation inclusive dans les systèmes scolaires publics | +1.5% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénurie d'enseignants qualifiés en éducation spécialisée | +1.2% | Mondial, concentré en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance des plateformes numériques de perfectionnement des enseignants | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante de formations aux interventions pédagogiques fondées sur des données probantes | +0.8% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Préférence des employeurs pour les micro-certifications et les certifications cumulables | +0.6% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intégration accrue des élèves handicapés dans les classes ordinaires
Le marché de la formation des enseignants en éducation spécialisée est en croissance en raison de l'intégration croissante des élèves handicapés dans les classes ordinaires. Une part significative des élèves pris en charge dans le cadre de l'IDEA Partie B passe désormais la majeure partie de leur journée scolaire dans des environnements d'enseignement général, ce qui stimule la demande de formation en co-enseignement, en instruction différenciée, en aménagements de classe et en soutien comportemental. Les enseignants généralistes ont besoin d'une préparation renforcée pour gérer efficacement des classes à niveaux mixtes. Les données fédérales montrent que les agences éducatives des États allouent des fonds substantiels provenant de l'IDEA Partie B au développement professionnel, indiquant que la demande de formation devient une priorité budgétaire formelle. À mesure que l'intégration se poursuit, les contrats des districts scolaires s'élargissent, passant de programmes à rôle unique à des packages de formation complets pour les enseignants généralistes et spécialisés. Cette tendance soutient les prestataires proposant des solutions de formation intégrées, contribuant à la croissance du marché grâce à l'augmentation du nombre de stagiaires et à l'élargissement des périmètres de formation dans le cadre des contrats institutionnels.
Expansion des mandats d'éducation inclusive dans les systèmes scolaires publics
Le marché de la formation des enseignants en éducation spécialisée est porté par la mise en œuvre de mandats d'éducation inclusive dans les systèmes publics. L'article 24 de la Convention relative aux droits des personnes handicapées exige des signataires qu'ils établissent des systèmes d'éducation inclusive, alignant la préparation des enseignants sur les directives politiques[2]Division des Nations Unies pour le développement social inclusif, "Article 24, Éducation | Convention relative aux droits des personnes handicapées," Nations Unies, social.desa.un.org. Les données officielles indiquent que l'éducation inclusive est devenue un axe politique central dans la planification éducative mondiale, garantissant une demande stable. Les Philippines ont récemment introduit des règles en vertu de la loi de la République n° 11650, formalisant la préparation des enseignants à l'inclusion et reflétant l'engagement de l'Asie du Sud-Est envers les normes de formation. Ces mandats créent une demande à long terme à mesure que les systèmes adaptent leurs pratiques d'embauche, leurs qualifications et leurs méthodes pédagogiques pour se conformer aux nouvelles lois. Les prestataires qui obtiennent une reconnaissance précoce des ministères ou des conseils bénéficient d'une demande récurrente grâce aux accréditations liées aux politiques et aux cadres de contenu approuvés.
Pénurie d'enseignants qualifiés en éducation spécialisée
Le marché de la formation des enseignants en éducation spécialisée est porté par une pénurie persistante d'enseignants qualifiés, en particulier dans les systèmes nécessitant des voies d'accès accélérées à la profession. Une étude du Learning Policy Institute a identifié de nombreux postes d'enseignants non pourvus, l'éducation spécialisée étant identifiée comme le domaine de pénurie le plus critique par de nombreux États au cours de l'année scolaire 2024-25[3]Learning Policy Institute, "Un aperçu des pénuries d'enseignants : 2025," Learning Policy Institute, learningpolicyinstitute.org. De même, Frontline Education a rapporté qu'un pourcentage significatif de districts continuait à citer l'éducation spécialisée comme leur domaine de pénurie le plus pressant, malgré une certaine amélioration des taux de vacance globaux. Cette demande soutient l'intérêt pour les programmes de certificats, la formation continue et les modules alignés sur les licences, conçus pour perfectionner le personnel plus rapidement que les programmes académiques traditionnels. Le soutien fédéral joue également un rôle, avec des fonds alloués dans le cadre de l'IDEA pour la préparation du personnel et le développement professionnel. Le marché de la formation des enseignants en éducation spécialisée bénéficie aux parties prenantes qui privilégient des solutions de formation pratiques pour répondre aux besoins immédiats en classe plutôt que d'attendre des améliorations à long terme du vivier de candidats.
Croissance des plateformes numériques de perfectionnement des enseignants
Le marché de la formation des enseignants en éducation spécialisée progresse avec l'adoption de plateformes numériques, portée par le besoin d'évolutivité, de flexibilité et de résultats mesurables pour des populations d'enseignants dispersées. Lexia a signalé une augmentation des adoptions et des renouvellements par les départements d'État de ses programmes Aspire Professional Learning et LETRS, reflétant une intégration plus profonde de la prestation numérique dans les processus d'approvisionnement des États. La fusion de Coursera avec Udemy a élargi sa base d'entreprises et d'apprenants, permettant une distribution plus large du contenu de formation des enseignants en ligne grâce à des accords d'approvisionnement consolidés. Les modèles numériques s'alignent sur les opérations scolaires en réduisant les déplacements, en facilitant les défis de planification et en soutenant la réalisation de cours modulaires pour les enseignants qui ne peuvent pas quitter leurs classes pendant de longues périodes. Les attentes des acheteurs évoluent au-delà de la simple réalisation de cours, les institutions recherchant des plateformes qui relient les activités de formation à l'application en classe, à la documentation de conformité et aux évaluations des superviseurs. Le marché évolue vers des plateformes intégrées combinant la diffusion de contenu, le suivi des progrès et la vérification des compétences, s'éloignant des bibliothèques de cours autonomes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la formation pour les districts et les établissements privés | -1.3% | Mondial | Court terme (≤ 2 ans) |
| Disponibilité limitée de formateurs qualifiés en éducation spécialisée | -0.9% | Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Limitations de la capacité de la main-d'œuvre enseignante pour le développement professionnel continu | -0.7% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Standardisation inégale des programmes selon les régions | -0.6% | Mondial, concentré au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la formation pour les districts et les établissements privés
Le marché de la formation des enseignants en éducation spécialisée est confronté à des pressions sur les coûts, en particulier dans les systèmes publics gérant des demandes croissantes de services d'éducation spécialisée. Les défis de financement et de service influencent les décisions de dépenses des districts, notamment l'équilibre entre les services directs et la formation[4]Comité mixte d'audit et de révision législative de l'État de Washington, "Audit de performance de l'éducation spécialisée," JLARC de l'État de Washington, leg.wa.gov. Les achats reposent souvent sur des subventions ou des révisions budgétaires annuelles, retardant les contrats et limitant les déploiements de formations. Les établissements privés rencontrent des problèmes similaires, car la formation spécialisée dans des domaines tels que l'analyse comportementale appliquée et la gestion des classes à besoins élevés est plus coûteuse que le développement professionnel général. Les petites écoles et les centres choisissent fréquemment des solutions modulaires ou en ligne plutôt que des programmes complets. Par conséquent, le marché croît lentement dans les environnements à budget contraint, malgré les pressions réglementaires et du personnel qui stimulent la demande de formation améliorée.
Disponibilité limitée de formateurs qualifiés en éducation spécialisée
Le marché de la formation des enseignants en éducation spécialisée est limité par une offre insuffisante de formateurs qualifiés capables de dispenser un enseignement spécialisé à grande échelle. L'UNESCO Bangkok et le Centre régional SEAMEO pour les besoins éducatifs spéciaux développent un package de formation pour les enseignants d'apprenants présentant des handicaps physiques, visuels et auditifs, indiquant des efforts continus de renforcement des capacités. Le bureau de l'UNESCO pour les États du Golfe, en collaboration avec le Centre arabe de formation éducative pour les États du Golfe, a lancé des boîtes à outils de formation sur l'éducation inclusive et l'IA dans l'éducation, reflétant la nécessité de renforcer la base de formateurs dans la région. La pénurie de formateurs rend difficile le maintien d'une qualité de programme cohérente entre les sites, les langues et les catégories de handicap. Elle complique également la validation du transfert en classe, car de nombreux modèles reposent sur l'observation encadrée et la révision des pratiques plutôt que sur la réalisation de cours. Le marché de la formation des enseignants en éducation spécialisée en Asie-Pacifique et au Moyen-Orient et en Afrique est confronté à des défis d'évolutivité jusqu'à ce que la capacité locale des formateurs soit davantage développée et institutionnalisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de formation : les programmes de certificats gagnent du terrain face à la domination du développement professionnel
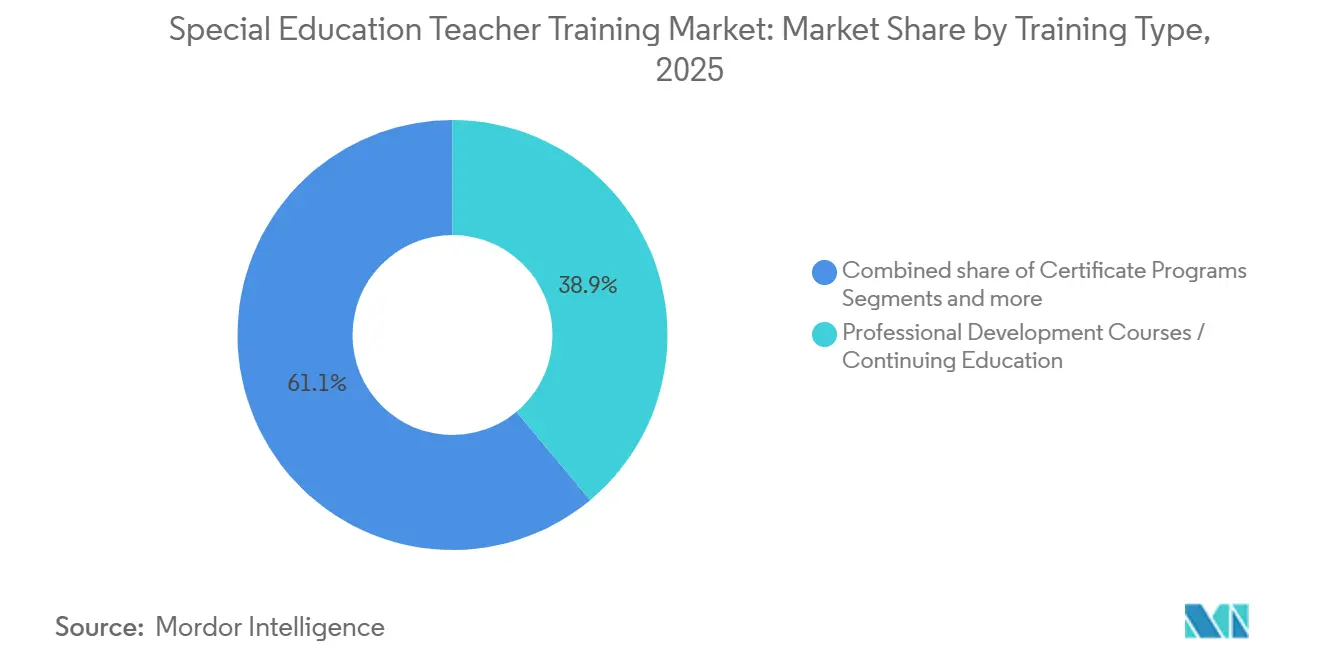
Les cours de développement professionnel et la formation continue ont représenté 38,94 % de la part du marché de la formation des enseignants en éducation spécialisée en 2025. Les programmes de certificats devraient croître à un taux de croissance annuel composé (CAGR) de 7,98 % jusqu'en 2031. La préférence pour les cours de développement professionnel reflète le besoin de perfectionnement modulaire qui s'adapte aux pénuries de personnel, aux emplois du temps des enseignants et aux exigences de conformité. Ce format est efficace pour former à la fois les enseignants spécialisés et les enseignants généralistes sans nécessiter d'engagements académiques à long terme. Les programmes diplômants restent pertinents pour soutenir le vivier de diplômés et les systèmes de préparation formelle. Les programmes de diplôme, positionnés entre le développement professionnel et les programmes diplômants, attirent les praticiens recherchant une étude structurée sans l'engagement en temps des diplômes complets. Le marché continue de favoriser les formats plus courts et adaptables, tandis que les voies académiques conservent leur importance pour la crédibilité et l'obtention de licences.
Les programmes de certificats gagnent en popularité à mesure que les employeurs privilégient des compétences vérifiables, renouvelables et liées aux fonctions en classe. Les normes d'assurance qualité de la Caroline du Nord pour les micro-certifications ont renforcé la valeur des certifications plus courtes dans les cadres de qualité formels. L'accent mis sur la science de la lecture a également accru la demande de parcours de formation ciblés et fondés sur la recherche. Lexia a rapporté que plus de 30 départements d'État ont acquis ou renouvelé Aspire Professional Learning et LETRS entre 2025 et début 2026. Les produits liés à l'accréditation influencent les décisions d'achat des districts, car les approbations reconnues ont un impact sur l'éligibilité aux marchés publics et aux renouvellements. Les parcours de certification mixtes, combinant des modules numériques avec du coaching ou de la pratique supervisée, gagnent également du soutien. Le marché valorise de plus en plus les formats de certificats offrant portabilité, normes de qualité reconnues et pertinence en classe.


Par mode de prestation : l'apprentissage mixte défie l'avantage d'échelle des plateformes en ligne
La prestation en ligne représentait 41,83 % de la taille du marché de la formation des enseignants en éducation spécialisée en 2025, tandis que l'apprentissage mixte devrait croître à un CAGR de 8,12 % jusqu'en 2031. La prestation en ligne reste prédominante en raison de son évolutivité, de sa flexibilité de planification et de son efficacité en termes de coûts, en particulier pour les écoles avec un personnel dispersé. Elle est efficace pour les déploiements rapides de sujets de conformité, de méthodes d'inclusion fondamentales ou de cours de remise à niveau qui ne nécessitent pas d'observation approfondie. Les plateformes numériques améliorées avec des analyses renforcées, le suivi des devoirs et les rapports ont encore accru son attrait. Cependant, les domaines de compétences complexes en éducation spécialisée nécessitent souvent des retours en direct, une pratique encadrée et une observation appliquée. Le marché évolue vers un modèle où la prestation en ligne offre un accès large, tandis que l'apprentissage mixte soutient un développement des compétences plus approfondi.
L'apprentissage mixte se développe à mesure que les institutions reconnaissent le besoin de pratique pratique dans des domaines tels que le soutien comportemental, la technologie d'assistance et les méthodes d'intervention en classe. Une enquête de Pearson a révélé que 34 % des enseignants recherchaient une formation spécialisée pour soutenir les élèves ayant des besoins spéciaux, tandis que 53 % souhaitaient un développement professionnel sur l'intégration de l'IA. Cette demande soutient la combinaison de contenu numérique avec une pratique guidée. Des initiatives telles que le partenariat de Frontline Education avec AI for Education et l'expansion de RethinkEd avec NavigatED et LifeEd reflètent un passage vers des modèles de prestation multi-formats. Bien que la prestation en ligne reste fondamentale, les écoles investissent de plus en plus dans des modèles hybrides intégrant l'interaction, le coaching et la profondeur de mise en œuvre. L'apprentissage mixte devient un domaine de croissance central sur le marché de la formation des enseignants en éducation spécialisée.
Par utilisateur final : les centres d'éducation spécialisée signalent le nœud d'expansion le plus rapide du marché
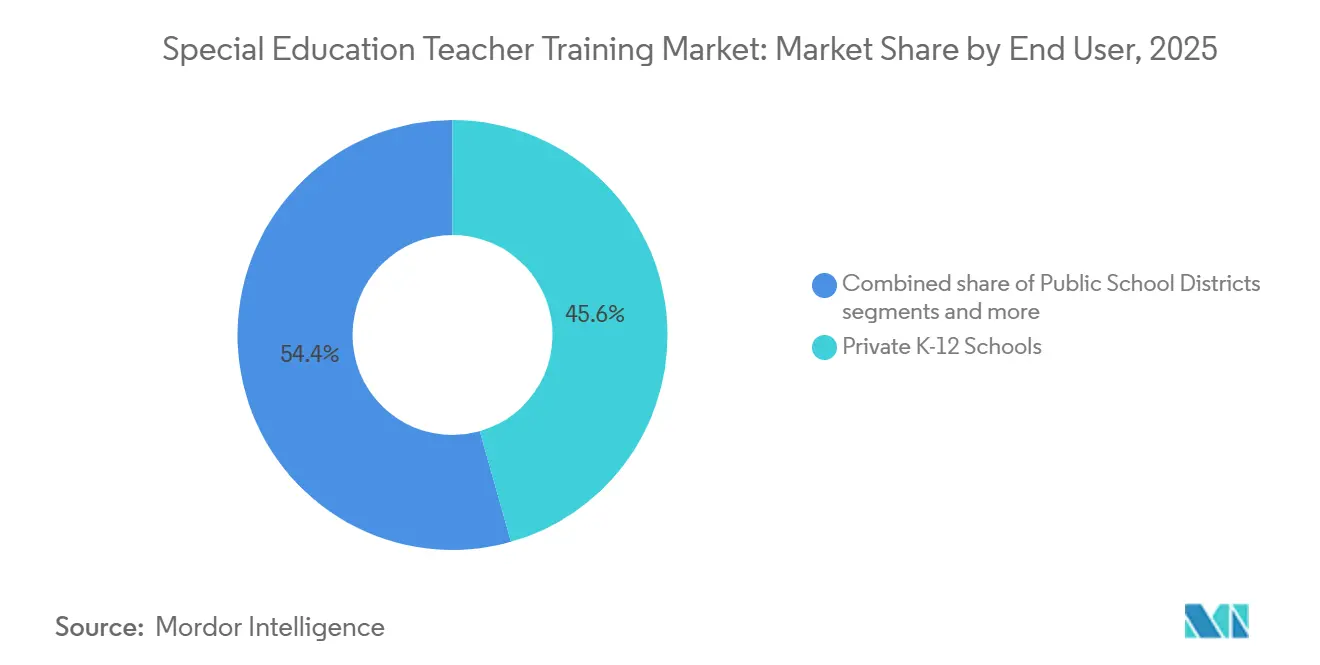
Les écoles privées de la maternelle au lycée ont représenté 45,61 % de la part de marché en 2025 en raison de leur flexibilité dans la sélection des fournisseurs, l'allocation des fonds et l'adoption de contenu spécialisé, évitant les processus d'approbation courants dans les systèmes publics. Cette flexibilité est cruciale pour répondre aux besoins variés selon les catégories de handicap, le personnel et les règles de conformité. Les districts scolaires publics restent significatifs en termes de valeur mais dépendent des subventions, des approbations publiques et des cadres de conformité. Les établissements d'enseignement supérieur contribuent en tant qu'acheteurs pour le développement du corps professoral et prestataires de programmes de préparation des enseignants. Le marché reflète un contraste entre la flexibilité de dépenses des écoles privées et l'échelle institutionnelle des systèmes publics, les deux jouant des rôles essentiels dans la demande.
Les centres d'éducation spécialisée devraient être le segment à la croissance la plus rapide au cours de la période 2026-2031, enregistrant un CAGR de 8,57 %, portés par leur concentration sur les apprenants ayant des besoins de soutien complexes nécessitant une formation du personnel spécialisée et continuellement mise à jour. Ces centres valorisent les programmes de formation intégrés combinant instruction, gestion des comportements, collecte de données, soutien aux familles et coordination thérapeutique. Des produits comme la Suite Comportementale de RethinkFirst et des lancements tels que NavigatED et LifeEd démontrent les efforts des fournisseurs pour répondre à ces besoins dans les environnements basés en centre. Les organisations de formation à but non lucratif et gouvernementales, bien que détenant des parts de marché plus petites, influencent les normes, les critères de subvention et les attentes en matière de preuves qui façonnent les décisions des acheteurs privés. Dans des régions comme l'Inde et l'Asie-Pacifique, les centres de soutien spécialisés se développent plus rapidement que les classes ordinaires, augmentant la demande de formation intensive du personnel et d'installations supplémentaires.
Analyse géographique
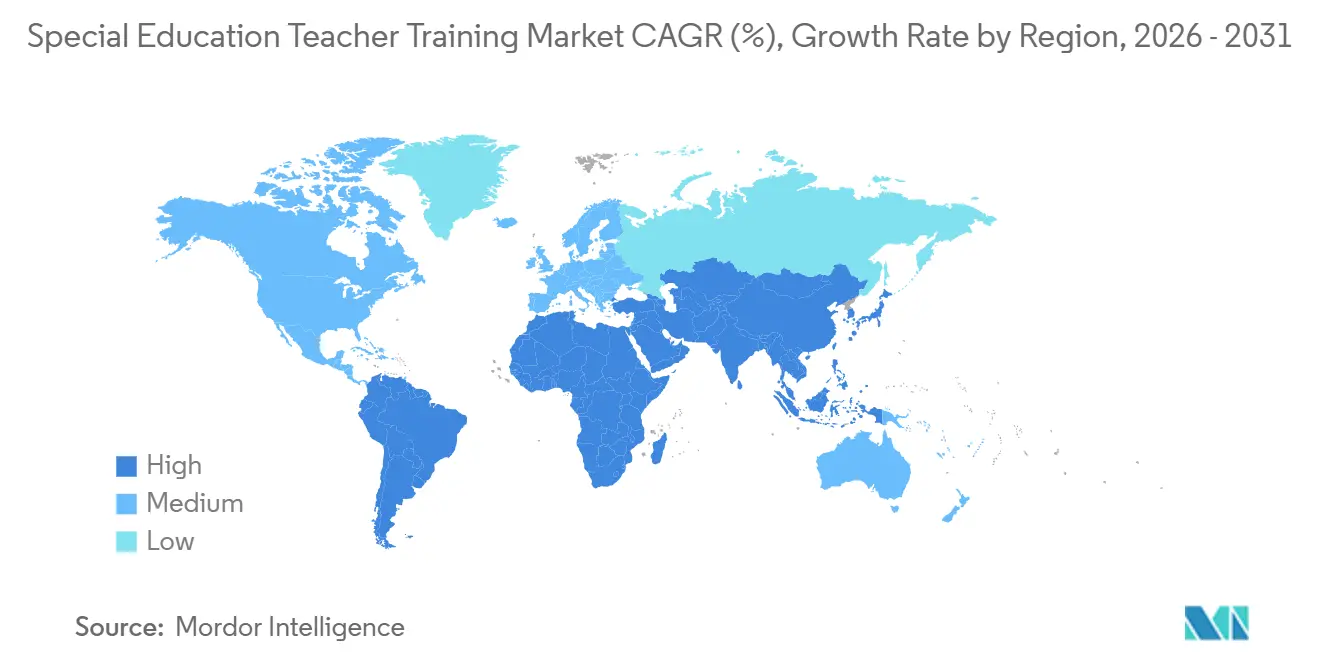
L'Amérique du Nord a représenté 34,23 % de la part du marché de la formation des enseignants en éducation spécialisée en 2025, portée par la législation fédérale, des mécanismes de financement établis et une base de prestataires mature. Le Département américain de l'Éducation a alloué 273,6 millions USD aux activités nationales d'éducation spécialisée dans le budget de l'exercice 2025, en mettant l'accent sur le renforcement des capacités. Les défis persistants en matière de personnel, mis en évidence par une revue des pénuries d'enseignants dans 48 États et le District de Columbia, ont maintenu l'éducation spécialisée au cœur du développement de la main-d'œuvre. Le Canada soutient le marché grâce à des cadres d'accessibilité provinciaux, tandis que le Mexique offre des opportunités dans la formation modulaire et localisée pour les écoles privées. Les politiques, le financement et les pénuries de main-d'œuvre soutiennent la demande pour les besoins de conformité et d'instruction.
La région Asie-Pacifique devrait croître à un CAGR de 8,98 % jusqu'en 2031. L'Australie a engagé 222,1 millions AUD (148,84 millions USD) dans son initiative « Plus d'enseignants, meilleure éducation », axée sur le renforcement des capacités inclusives. L'UNESCO Bangkok et le SEAMEO SEN développent un package de formation régional axé sur le handicap pour les enseignants en Asie du Sud-Est. En Inde, les exigences de scolarisation inclusive augmentent la demande de formation des enseignants au niveau des États, bien que la qualité de mise en œuvre varie. L'Amérique du Sud, avec un CAGR de 9,6 % jusqu'en 2031, connaît une croissance portée par la prestation bilingue et l'alignement gouvernemental. Les deux régions passent de l'adoption des politiques aux achats institutionnels.
L'Europe devrait croître à un CAGR de 7,1 % jusqu'en 2031, soutenue par la Stratégie européenne en faveur des personnes handicapées 2021-2030 et des exigences de qualification plus strictes. Au Moyen-Orient, l'UNESCO et le Centre arabe de formation éducative ont lancé des boîtes à outils en 2025 pour l'éducation inclusive et l'IA. L'Afrique, avec des efforts de renforcement des capacités dans huit pays d'Afrique de l'Ouest, évolue vers une demande institutionnelle structurée. L'inclusion portée par les politiques crée des besoins plus larges de préparation des enseignants dans ces régions.

Paysage concurrentiel
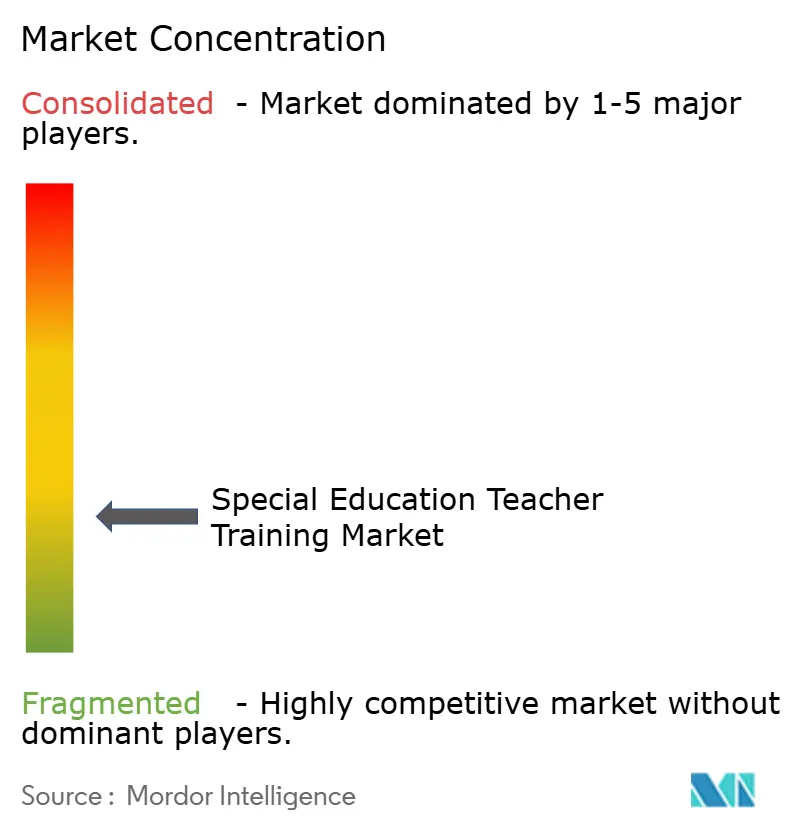
Le marché de la formation des enseignants en éducation spécialisée reste fragmenté, les acteurs clés détenant une part significative mais non dominante. Cette fragmentation est due à la présence de types de prestataires diversifiés, notamment des éditeurs éducatifs, des entreprises d'edtech, des universités, des organisations à but non lucratif et des programmes pilotés par les districts. Aucun prestataire unique ne contrôle les normes de programme, les marchés publics ou l'accréditation dans toutes les régions, maintenant une faible concentration du marché. Les différences de conformité régionales compliquent davantage la mise à l'échelle, car les produits nécessitent souvent une adaptation pour différents systèmes. Les prestataires qui combinent profondeur de contenu, adaptabilité locale, capacités de reporting et normes de qualité reconnues sont mieux positionnés pour réussir.
Les initiatives stratégiques récentes montrent que les entreprises se concentrent sur l'intégration d'une pertinence plus large dans les flux de travail plutôt que sur la formation autonome. PresenceLearning a élargi sa portée en acquérant Education Modified, passant de la prestation de services à l'inclusion d'outils de soutien pour les administrateurs et les éducateurs. Frontline Education a introduit un Conseil consultatif sur l'IA pour la maternelle au lycée et s'est associé à AI for Education, intégrant la culture de l'IA et le soutien aux PEI dans sa plateforme de croissance professionnelle. La fusion de Coursera avec Udemy a augmenté son échelle et son potentiel de distribution pour l'apprentissage professionnel en ligne, ciblant à la fois les entreprises et les clients individuels. Ces développements reflètent un passage vers des plateformes intégrant le contenu, le soutien aux flux de travail, la visibilité des données et la commodité des achats.
Les prestataires plus petits et spécialisés continuent de trouver des opportunités à mesure que les acheteurs privilégient les solutions fondées sur des données probantes, l'accréditation et la pertinence appliquée plutôt que le volume de contenu. La croissance des adoptions au niveau des États par Lexia a démontré qu'une approche ciblée et axée sur la recherche peut se développer lorsqu'elle est alignée sur les priorités pédagogiques. Les lancements de produits de RethinkEd ont illustré comment les fournisseurs spécialisés élargissent leurs rôles en créant des écosystèmes complets pour le soutien aux élèves et l'utilisation par les enseignants. Le marché devrait rester fragmenté en raison de la large demande, des normes inégales et des préférences des acheteurs pour des solutions sur mesure plutôt que des plateformes universelles.
Leaders du secteur de la formation des enseignants en éducation spécialisée
Frontline Education
Pearson plc
McGraw Hill Education
Savvas Learning Company
Teachstone, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : PresenceLearning a acquis Education Modified, une plateforme de flux de travail pour l'éducation spécialisée, afin de créer un environnement opérationnel unifié pour les administrateurs et les éducateurs. Le réseau de PresenceLearning avait réalisé plus de 8 millions d'évaluations à distance et de séances de télé-thérapie via plus de 2 000 cliniciens, et sa plateforme Kanga a reçu les prix Tech&Learning Best of 2025 dans les catégories primaire et secondaire.
- Mai 2026 : Coursera a fusionné avec Udemy, créant une plateforme de compétences avec 197 millions d'apprenants Coursera, 80 millions d'apprenants Udemy et 17 000 clients entreprises. Cette fusion élargit la portée du contenu de formation des enseignants en ligne, répondant aux besoins des entreprises et des éducateurs individuels.
- Avril 2026 : Frontline Education a introduit un Conseil consultatif sur l'IA pour la maternelle au lycée et établi un partenariat stratégique avec AI for Education. Cette initiative intègre du contenu de culture de l'IA générative fondé sur des données probantes et un rédacteur d'objectifs de PEI alimenté par l'IA dans sa plateforme de croissance professionnelle, qui soutient plus de 10 000 organisations de la maternelle au lycée à travers le pays. Le conseil consultatif comprend des responsables de l'éducation spécialisée qui fournissent des orientations sur l'adoption responsable de l'IA pour les fonctions de conformité des districts.
- Septembre 2025 : RethinkEd a lancé NavigatED et LifeEd, élargissant son cadre de soutien global à l'enfant pour les enseignants spécialisés aux côtés de la Suite Comportementale. Ce portefeuille offre aux districts une approche échelonnée et axée sur les données pour le comportement des élèves, le bien-être émotionnel et la préparation à la transition, renforçant le rôle de RethinkEd dans l'apprentissage comportemental et socio-émotionnel pour l'éducation spécialisée de la maternelle au lycée.


Portée du rapport mondial sur le marché de la formation des enseignants en éducation spécialisée
| Programmes de certificats |
| Programmes de diplôme |
| Cours de développement professionnel / Formation continue |
| Programmes de formation diplômante |
| En ligne |
| Mixte |
| En présentiel |
| Districts scolaires publics |
| Écoles privées de la maternelle au lycée |
| Centres d'éducation spécialisée |
| Établissements d'enseignement supérieur |
| Organismes de formation à but non lucratif et gouvernementaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de formation | Programmes de certificats | |
| Programmes de diplôme | ||
| Cours de développement professionnel / Formation continue | ||
| Programmes de formation diplômante | ||
| Par mode de prestation | En ligne | |
| Mixte | ||
| En présentiel | ||
| Par utilisateur final | Districts scolaires publics | |
| Écoles privées de la maternelle au lycée | ||
| Centres d'éducation spécialisée | ||
| Établissements d'enseignement supérieur | ||
| Organismes de formation à but non lucratif et gouvernementaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché de la formation des enseignants en éducation spécialisée d'ici 2031 ?
Le marché de la formation des enseignants en éducation spécialisée devrait atteindre 3,67 milliards USD d'ici 2031 contre 2,54 milliards USD en 2026, reflétant un CAGR de 7,64 % sur la période 2026-2031.
Quel type de formation génère actuellement le plus de revenus ?
Les cours de développement professionnel / la formation continue ont été en tête en 2025 avec une part de 38,94 % car les districts préfèrent le perfectionnement modulaire qui s'adapte aux contraintes de personnel et de planification.
Quel mode de prestation connaît la croissance la plus rapide pour la formation des enseignants dans ce domaine ?
L'apprentissage mixte devrait croître à un CAGR de 8,12 % jusqu'en 2031 car les acheteurs souhaitent de plus en plus l'échelle du mode en ligne associée à la pratique supervisée et au coaching.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les centres d'éducation spécialisée devraient croître à un CAGR de 8,57 % jusqu'en 2031 car ils ont besoin de capacités du personnel plus intensives et spécialisées pour répondre aux besoins complexes des apprenants.
Pourquoi les outils d'IA deviennent-ils pertinents dans la formation des enseignants pour l'éducation spécialisée ?
Les outils d'IA sont importants car ils peuvent réduire la charge administrative dans des tâches telles que l'élaboration des PEI, permettant aux districts de consacrer plus de temps et de budget à la formation pédagogique et au développement des compétences.
Dernière mise à jour de la page le:



