
Marktgröße und Marktanteil für die Ausbildung von Sonderpädagogen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.54 Milliarden US-Dollar |
| Marktgröße (2031) | 3.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.64 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Nordamerika |
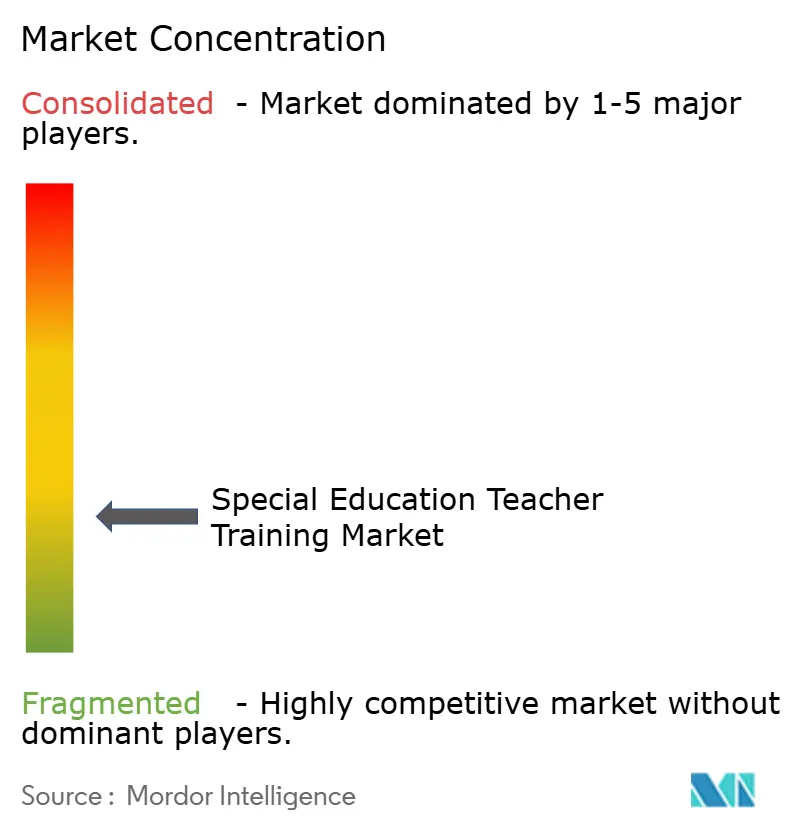
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für die Ausbildung von Sonderpädagogen von Mordor Intelligence
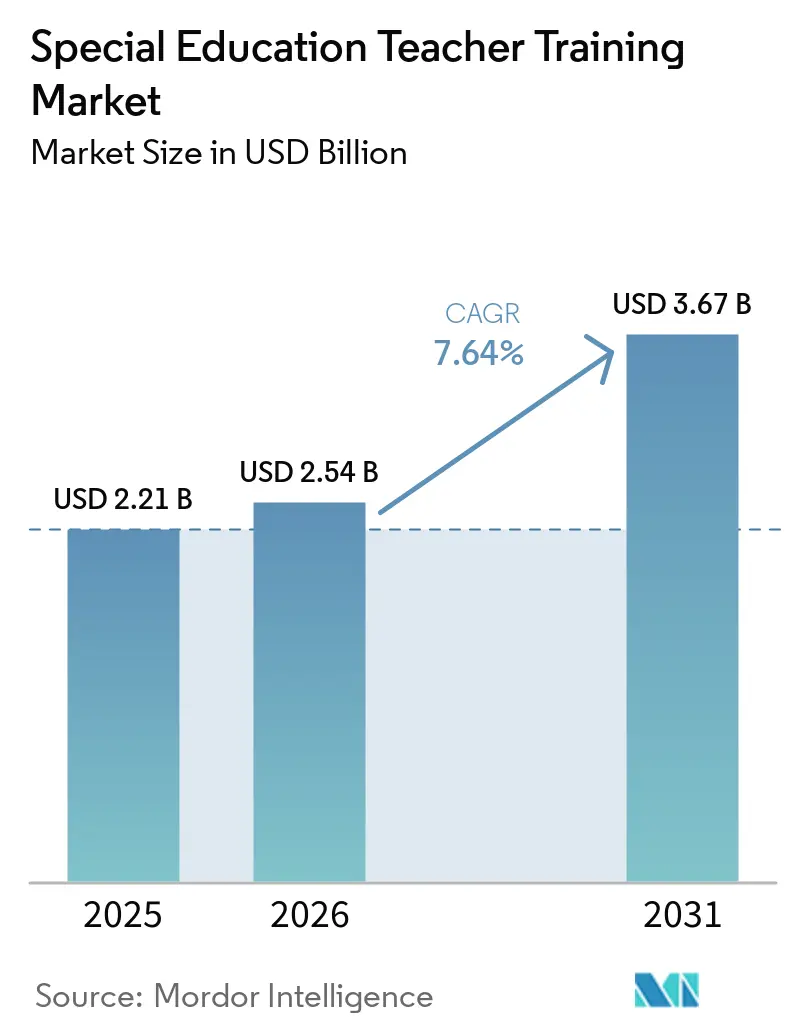
Der Markt für die Ausbildung von Sonderpädagogen wurde im Jahr 2025 auf 2,21 Milliarden USD geschätzt und wird voraussichtlich von 2,54 Milliarden USD im Jahr 2026 auf 3,67 Milliarden USD bis 2031 wachsen, mit einer CAGR von 7,6 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch die Integration inklusiver Bildung in den täglichen Unterricht vorangetrieben, was den Bedarf an Ausbildung für Sonderpädagogen und allgemeine Lehrkräfte erhöht. Leistungen im Rahmen von IDEA Teil B unterstützten im Schuljahr 2023–24 7,9 Millionen Kinder im Alter von 3 bis 21 Jahren und unterstreichen den Bedarf an Lehrervorbereitung in den Bereichen Identifikation, Unterricht und Unterrichtsunterstützung[1]US-Bildungsministerium, "Aufbau und Aufrechterhaltung inklusiver Bildungspraktiken im Einklang mit dem Grundschul- und Sekundarschulbildungsgesetz von 1965 (ESEA) und Teil B des Gesetzes über die Bildung von Personen mit Behinderungen (IDEA)," US-Bildungsministerium, ed.gov. Anhaltende Personalengpässe haben Schulbezirke dazu veranlasst, Zertifikatsprogramme, Weiterbildungskurse und Online-Plattformen einzusetzen, um Kompetenzlücken schneller zu schließen als über Abschlusswege. KI-gestützte Dokumentationstools beeinflussen ebenfalls die Ausgabenprioritäten: 86 % der KI-Vorreiter-Schulbezirke bieten Weiterbildung zu allgemeinen KI-Tools an, während einzelne Sonderpädagogen zunehmend generative KI nutzen, um den Papierkram zu reduzieren und die Erstellungszeiten für individuelle Förderpläne (IEP) zu verkürzen. Fragmentierte Standards in verschiedenen Bundesstaaten und Ländern erhalten eine vielfältige Anbieterstruktur und schaffen Chancen für Verlage, Bildungstechnologieunternehmen, Universitäten, gemeinnützige Organisationen und bezirksgeführte Ausbildungsmodelle.
Wichtigste Erkenntnisse des Berichts
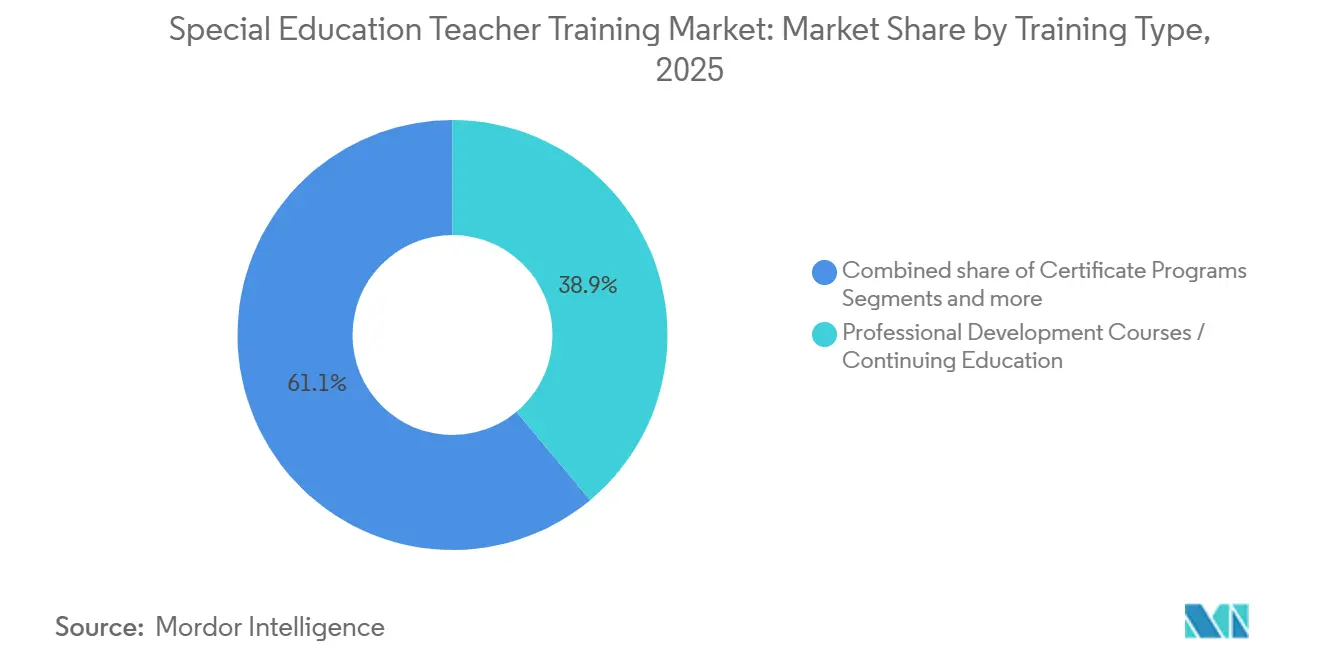
- Nach Ausbildungstyp hielten Berufliche Weiterbildungskurse / Fortbildung im Jahr 2025 einen Anteil von 38,94 % am Markt für die Ausbildung von Sonderpädagogen, während Zertifikatsprogramme bis 2031 mit der höchsten CAGR von 7,98 % wachsen sollen.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 41,83 % am Markt für die Ausbildung von Sonderpädagogen auf Online-Angebote, während Gemischtes Lernen bis 2031 mit der höchsten CAGR von 8,12 % expandieren soll.
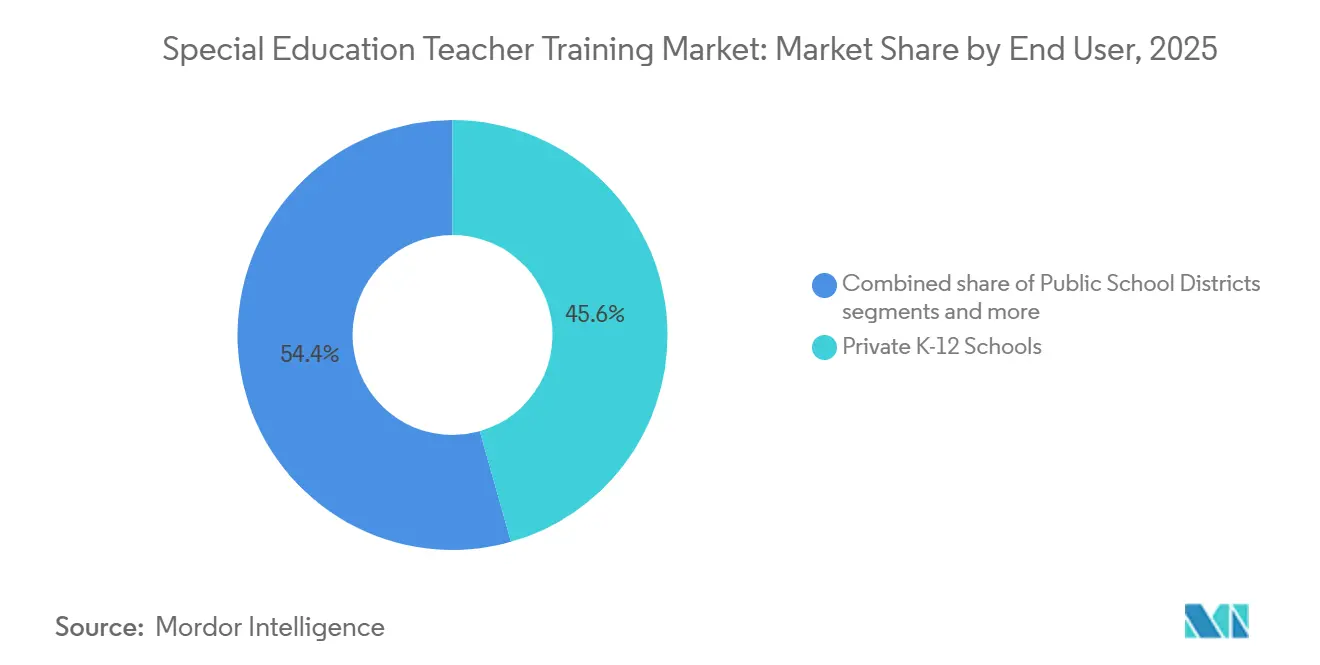
- Nach Endnutzer hielten Private K-12-Schulen im Jahr 2025 einen Anteil von 45,61 % am Markt für die Ausbildung von Sonderpädagogen, während Sonderpädagogische Zentren bis 2031 mit der höchsten CAGR von 8,57 % wachsen sollen.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 34,23 % am Markt für die Ausbildung von Sonderpädagogen, während Südamerika bis 2031 mit der höchsten CAGR von 9,60 % expandieren soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für die Ausbildung von Sonderpädagogen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Integration von Schülern mit Behinderungen in den Regelunterricht | +1.6% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung inklusiver Bildungsvorschriften in öffentlichen Schulsystemen | +1.5% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Sonderpädagogen | +1.2% | Global, konzentriert in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum digitaler Plattformen zur Weiterqualifizierung von Lehrkräften | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach evidenzbasierter Ausbildung zu Unterrichtsinterventionen | +0.8% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Arbeitgeberpräferenz für Mikro-Zertifikate und stapelbare Zertifizierungen | +0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Integration von Schülern mit Behinderungen in den Regelunterricht
Der Markt für die Ausbildung von Sonderpädagogen wächst aufgrund der zunehmenden Integration von Schülern mit Behinderungen in reguläre Klassenräume. Ein erheblicher Teil der im Rahmen von IDEA Teil B betreuten Schüler verbringt nun den größten Teil des Schultages in allgemeinen Bildungseinrichtungen, was die Nachfrage nach Ausbildung in den Bereichen Co-Teaching, differenzierter Unterricht, Unterrichtsanpassungen und Verhaltensunterstützung steigert. Allgemeine Lehrkräfte benötigen eine verbesserte Vorbereitung, um Klassen mit gemischten Leistungsniveaus effektiv zu führen. Bundesstaatliche Daten zeigen, dass staatliche Bildungsbehörden erhebliche Mittel aus IDEA Teil B für die berufliche Weiterbildung bereitstellen, was darauf hindeutet, dass der Ausbildungsbedarf zu einer formalen Budgetpriorität wird. Mit fortschreitender Integration weiten Schulbezirksverträge sich von Einzelrollenprogrammen auf umfassende Ausbildungspakete für allgemeine und sonderpädagogische Lehrkräfte aus. Dieser Trend unterstützt Anbieter, die integrierte Ausbildungslösungen anbieten, und trägt durch steigende Teilnehmerzahlen und breitere Ausbildungsumfänge innerhalb institutioneller Verträge zum Marktwachstum bei.
Ausweitung inklusiver Bildungsvorschriften in öffentlichen Schulsystemen
Der Markt für die Ausbildung von Sonderpädagogen wird durch die Umsetzung inklusiver Bildungsvorschriften in öffentlichen Systemen angetrieben. Artikel 24 des Übereinkommens über die Rechte von Menschen mit Behinderungen verpflichtet die Unterzeichnerstaaten, inklusive Bildungssysteme einzurichten und die Lehrervorbereitung an politischen Vorgaben auszurichten[2]Abteilung der Vereinten Nationen für inklusive soziale Entwicklung, "Artikel 24, Bildung | Übereinkommen über die Rechte von Menschen mit Behinderungen," Vereinte Nationen, social.desa.un.org. Offizielle Daten belegen, dass inklusive Bildung zu einem zentralen politischen Schwerpunkt in der globalen Bildungsplanung geworden ist und eine stabile Nachfrage sicherstellt. Die Philippinen haben kürzlich Regelungen im Rahmen des Republik-Gesetzes Nr. 11650 eingeführt, die die Lehrervorbereitung für Inklusion formalisieren und das Engagement Südostasiens für Ausbildungsstandards widerspiegeln. Diese Vorschriften schaffen langfristige Nachfrage, da Systeme ihre Einstellungspraktiken, Qualifikationen und Unterrichtsmethoden anpassen, um neuen Gesetzen zu entsprechen. Anbieter, die frühzeitig eine Anerkennung durch Ministerien oder Behörden erlangen, profitieren davon, indem sie durch politisch verknüpfte Zertifikate und anerkannte Inhaltsrahmen wiederkehrende Nachfrage aufbauen.
Mangel an qualifizierten Sonderpädagogen
Der Markt für die Ausbildung von Sonderpädagogen wird durch einen anhaltenden Mangel an qualifizierten Lehrkräften angetrieben, insbesondere in Systemen, die beschleunigte Wege in den Arbeitsmarkt erfordern. Eine Überprüfung durch das Learning Policy Institute identifizierte weit verbreitete unbesetzte Lehrerstellen, wobei Sonderpädagogik von vielen Bundesstaaten im Schuljahr 2024–25 als der kritischste Mangelbereich hervorgehoben wurde[3]Learning Policy Institute, "Ein Überblick über den Lehrermangel: 2025," Learning Policy Institute, learningpolicyinstitute.org. Ebenso berichtete Frontline Education, dass ein erheblicher Prozentsatz der Schulbezirke weiterhin Sonderpädagogik als ihren dringendsten Mangelbereich nannte, trotz einiger Verbesserungen bei den allgemeinen Vakanzen. Diese Nachfrage hält das Interesse an Zertifikatsprogrammen, Fortbildungen und lizenzierungskonformen Modulen aufrecht, die darauf ausgelegt sind, Personal schneller weiterzuqualifizieren als traditionelle akademische Programme. Auch die Bundesförderung spielt eine Rolle, da im Rahmen von IDEA Mittel für die Personalvorbereitung und berufliche Weiterbildung bereitgestellt werden. Der Markt für die Ausbildung von Sonderpädagogen profitiert davon, dass Interessengruppen praktische Ausbildungslösungen priorisieren, um unmittelbare Unterrichtsbedürfnisse zu decken, anstatt auf langfristige Verbesserungen der Ausbildungspipeline zu warten.
Wachstum digitaler Plattformen zur Weiterqualifizierung von Lehrkräften
Der Markt für die Ausbildung von Sonderpädagogen entwickelt sich mit der Einführung digitaler Plattformen weiter, angetrieben durch den Bedarf an Skalierbarkeit, Flexibilität und messbaren Ergebnissen für räumlich verteilte Lehrergruppen. Lexia berichtete von einer zunehmenden Übernahme und Verlängerung seiner Aspire Professional Learning- und LETRS-Programme durch staatliche Bildungsbehörden, was eine tiefere Integration digitaler Bereitstellung in staatliche Beschaffungsprozesse widerspiegelt. Die Fusion von Coursera mit Udemy erweiterte seine Unternehmens- und Lernerbasis und ermöglicht eine breitere Verbreitung von Online-Lehrerausbildungsinhalten durch konsolidierte Beschaffungsvereinbarungen. Digitale Modelle passen zum Schulbetrieb, indem sie Reisen reduzieren, Planungsprobleme erleichtern und modulare Kursabschlüsse für Lehrkräfte unterstützen, die den Unterricht nicht für längere Zeiträume verlassen können. Die Erwartungen der Käufer gehen über den einfachen Kursabschluss hinaus: Institutionen suchen Plattformen, die Ausbildungsaktivitäten mit der Unterrichtsanwendung, der Compliance-Dokumentation und der Bewertung durch Vorgesetzte verbinden. Der Markt entwickelt sich hin zu integrierten Plattformen, die Inhaltsbereitstellung, Fortschrittsverfolgung und Kompetenzverifizierung kombinieren und sich von eigenständigen Kursbibliotheken entfernen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Ausbildungskosten für Schulbezirke und private Einrichtungen | -1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter Sonderpädagogik-Ausbilder | -0.9% | Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Kapazitäten der Lehrerschaft für kontinuierliche berufliche Weiterbildung | -0.7% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Lehrplanstandardisierung in verschiedenen Regionen | -0.6% | Global, konzentriert im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Ausbildungskosten für Schulbezirke und private Einrichtungen
Der Markt für die Ausbildung von Sonderpädagogen steht unter Kostendruck, insbesondere in öffentlichen Systemen, die mit steigendem Bedarf an sonderpädagogischen Dienstleistungen umgehen müssen. Finanzierungs- und Dienstleistungsherausforderungen beeinflussen die Ausgabenentscheidungen der Schulbezirke, einschließlich der Balance zwischen direkten Dienstleistungen und Ausbildung[4]Gemeinsamer Gesetzgebungs-Prüf- und Überprüfungsausschuss des Bundesstaates Washington, "Leistungsprüfung der Sonderpädagogik," Washington State JLARC, leg.wa.gov. Die Beschaffung stützt sich häufig auf Zuschüsse oder jährliche Budgetüberprüfungen, was Verträge verzögert und Ausbildungseinsätze einschränkt. Private Einrichtungen stoßen auf ähnliche Probleme, da spezialisierte Ausbildung in Bereichen wie angewandte Verhaltensanalyse und Unterrichtsmanagement für Schüler mit hohem Förderbedarf teurer ist als allgemeine berufliche Weiterbildung. Kleinere Schulen und Zentren wählen häufig modulare oder Online-Lösungen gegenüber umfassenden Programmen. Infolgedessen wächst der Markt in budgetbeschränkten Umgebungen langsam, obwohl regulatorische und personelle Anforderungen die Nachfrage nach verbesserter Ausbildung antreiben.
Begrenzte Verfügbarkeit qualifizierter Sonderpädagogik-Ausbilder
Der Markt für die Ausbildung von Sonderpädagogen wird durch ein begrenztes Angebot an qualifizierten Ausbildern eingeschränkt, die in der Lage sind, spezialisierte Unterweisungen in großem Maßstab zu liefern. Die UNESCO Bangkok und das SEAMEO-Regionalzentrum für sonderpädagogische Bedürfnisse entwickeln ein Ausbildungspaket für Lehrkräfte von Lernenden mit körperlichen, visuellen und auditiven Behinderungen, was auf laufende Kapazitätsaufbaubemühungen hinweist. Das UNESCO-Büro für die Golfstaaten hat in Zusammenarbeit mit dem Arabischen Bildungs- und Ausbildungszentrum für die Golfstaaten Ausbildungs-Toolkits für inklusive Bildung und KI in der Bildung eingeführt, was den Bedarf an einer Stärkung der Ausbilderbasis in der Region widerspiegelt. Ein Mangel an Ausbildern erschwert es, eine konsistente Programmqualität über verschiedene Standorte, Sprachen und Behinderungskategorien hinweg aufrechtzuerhalten. Es erschwert auch die Validierung des Unterrichtstransfers, da viele Modelle auf begleiteter Beobachtung und Praxisüberprüfung statt auf Kursabschluss beruhen. Der Markt für die Ausbildung von Sonderpädagogen in Asien-Pazifik und im Nahen Osten und Afrika steht vor Skalierungsherausforderungen, bis die lokale Ausbilderkapazität weiter ausgebaut und institutionalisiert ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausbildungstyp: Zertifikatsprogramme gewinnen gegenüber der Dominanz beruflicher Weiterbildung an Boden
Berufliche Weiterbildungskurse und Fortbildung hielten im Jahr 2025 einen Anteil von 38,94 % am Markt für die Ausbildung von Sonderpädagogen. Zertifikatsprogramme sollen bis 2031 mit einer jährlichen Wachstumsrate (CAGR) von 7,98 % wachsen. Die Präferenz für berufliche Weiterbildungskurse spiegelt den Bedarf an modularer Weiterqualifizierung wider, die Personalengpässe, Lehrerpläne und Compliance-Anforderungen berücksichtigt. Dieses Format ist effektiv für die Ausbildung sowohl von Sonderpädagogen als auch von allgemeinen Klassenlehrkräften, ohne langfristige akademische Verpflichtungen zu erfordern. Abschlussbasierte Programme bleiben relevant für die Unterstützung der Qualifikationspipeline und formaler Vorbereitungssysteme. Diplomprogramme, die zwischen beruflicher Weiterbildung und Abschlussprogrammen positioniert sind, ziehen Praktiker an, die ein strukturiertes Studium ohne den Zeitaufwand eines vollständigen Abschlusses suchen. Der Markt bevorzugt weiterhin kürzere, anpassungsfähige Formate, während akademische Wege für Glaubwürdigkeit und Lizenzierung wichtig bleiben.
Zertifikatsprogramme gewinnen an Bedeutung, da Arbeitgeber Fähigkeiten priorisieren, die überprüfbar, erneuerbar und mit Unterrichtsfunktionen verknüpft sind. Die Qualitätssicherungsstandards North Carolinas für Mikro-Zertifikate haben den Wert kürzerer Zertifikate innerhalb formaler Qualitätsrahmen gestärkt. Der Fokus auf die Wissenschaft des Lesens hat auch die Nachfrage nach gezielten, forschungsbasierten Ausbildungswegen erhöht. Lexia berichtete, dass über 30 staatliche Bildungsbehörden zwischen 2025 und Anfang 2026 Aspire Professional Learning und LETRS erworben oder verlängert haben. Akkreditierungsgebundene Produkte beeinflussen die Kaufentscheidungen der Schulbezirke, da anerkannte Genehmigungen die Berechtigung für Beschaffung und Verlängerung beeinflussen. Gemischte Zertifikatswege, die digitale Module mit Coaching oder begleitetem Praktikum kombinieren, gewinnen ebenfalls an Unterstützung. Der Markt schätzt zunehmend Zertifikatsformate, die Portabilität, anerkannte Qualitätsstandards und Unterrichtsrelevanz bieten.


Nach Bereitstellungsmodus: Gemischtes Lernen fordert den Skalierungsvorteil von Online-Plattformen heraus
Online-Bereitstellung repräsentierte im Jahr 2025 41,83 % der Marktgröße für die Ausbildung von Sonderpädagogen, während Gemischtes Lernen bis 2031 mit einer CAGR von 8,12 % wachsen soll. Online-Bereitstellung bleibt aufgrund ihrer Skalierbarkeit, Planungsflexibilität und Kosteneffizienz prominent, insbesondere für Schulen mit räumlich verteiltem Personal. Sie ist effektiv für schnelle Einführungen von Compliance-Themen, grundlegenden Inklusionsmethoden oder Auffrischungskursen, die keine umfangreiche Beobachtung erfordern. Verbesserte digitale Plattformen mit verbesserter Analytik, Aufgabenverfolgung und Berichterstattung haben ihre Attraktivität weiter gesteigert. Komplexe Kompetenzbereiche in der Sonderpädagogik erfordern jedoch häufig Live-Feedback, begleitetes Üben und angewandte Beobachtung. Der Markt entwickelt sich hin zu einem Modell, bei dem Online-Bereitstellung breiten Zugang bietet, während Gemischtes Lernen eine tiefere Kompetenzentwicklung unterstützt.
Gemischtes Lernen expandiert, da Institutionen den Bedarf an praktischer Übung in Bereichen wie Verhaltensunterstützung, unterstützende Technologie und Unterrichtsinterventionsmethoden erkennen. Eine Umfrage von Pearson ergab, dass 34 % der Lehrkräfte spezialisierte Ausbildung zur Unterstützung von Schülern mit sonderpädagogischem Förderbedarf suchten, während 53 % berufliche Weiterbildung zur KI-Integration wünschten. Diese Nachfrage unterstützt die Kombination digitaler Inhalte mit begleitetem Üben. Initiativen wie die Partnerschaft von Frontline Education mit AI for Education und die Expansion von RethinkEd mit NavigatED und LifeEd spiegeln eine Verschiebung hin zu Multi-Format-Bereitstellungsmodellen wider. Während Online-Bereitstellung grundlegend bleibt, investieren Schulen zunehmend in hybride Modelle, die Interaktion, Coaching und Umsetzungstiefe einbeziehen. Gemischtes Lernen wird zu einem zentralen Wachstumsbereich im Markt für die Ausbildung von Sonderpädagogen.
Nach Endnutzer: Sonderpädagogische Zentren signalisieren den schnellsten Expansionsknoten des Marktes
Private K-12-Schulen hielten im Jahr 2025 einen Marktanteil von 45,61 %, aufgrund ihrer Flexibilität bei der Anbieterauswahl, Mittelzuweisung und Übernahme spezialisierter Inhalte, wobei die in öffentlichen Systemen üblichen Genehmigungsverfahren vermieden werden. Diese Flexibilität ist entscheidend für die Bewältigung unterschiedlicher Bedürfnisse basierend auf Behinderungskategorien, Personalausstattung und Compliance-Regeln. Öffentliche Schulbezirke bleiben wertmäßig bedeutend, sind jedoch auf Zuschüsse, öffentliche Genehmigungen und Compliance-Rahmen angewiesen. Hochschuleinrichtungen tragen als Käufer für die Fakultätsentwicklung und als Anbieter von Lehrervorbereitungsprogrammen bei. Der Markt spiegelt einen Kontrast zwischen der Ausgabenflexibilität privater Schulen und dem institutionellen Maßstab öffentlicher Systeme wider, wobei beide eine wesentliche Rolle bei der Nachfrage spielen.
Sonderpädagogische Zentren werden voraussichtlich das am schnellsten wachsende Segment im Zeitraum 2026–2031 sein und eine CAGR von 8,57 % verzeichnen, angetrieben durch ihren Fokus auf Lernende mit komplexem Unterstützungsbedarf, der spezialisierte und kontinuierlich aktualisierte Personalausbildung erfordert. Diese Zentren schätzen integrierte Ausbildungsprogramme, die Unterricht, Verhaltensmanagement, Datenerfassung, Familienunterstützung und therapeutische Koordination kombinieren. Produkte wie die Behavior Suite von RethinkFirst und Einführungen wie NavigatED und LifeEd zeigen die Bemühungen der Anbieter, diese Bedürfnisse in zentrumsbasierten Umgebungen zu erfüllen. Gemeinnützige und staatliche Ausbildungsorganisationen, obwohl sie kleinere Marktanteile halten, beeinflussen Standards, Förderkriterien und Evidenzerwartungen, die die Entscheidungen privater Käufer prägen. In Regionen wie Indien und Asien-Pazifik expandieren spezialisierte Unterstützungszentren schneller als reguläre Klassenräume, was die Nachfrage nach intensiver Personalausbildung und zusätzlichen Einrichtungen erhöht.
Geografische Analyse
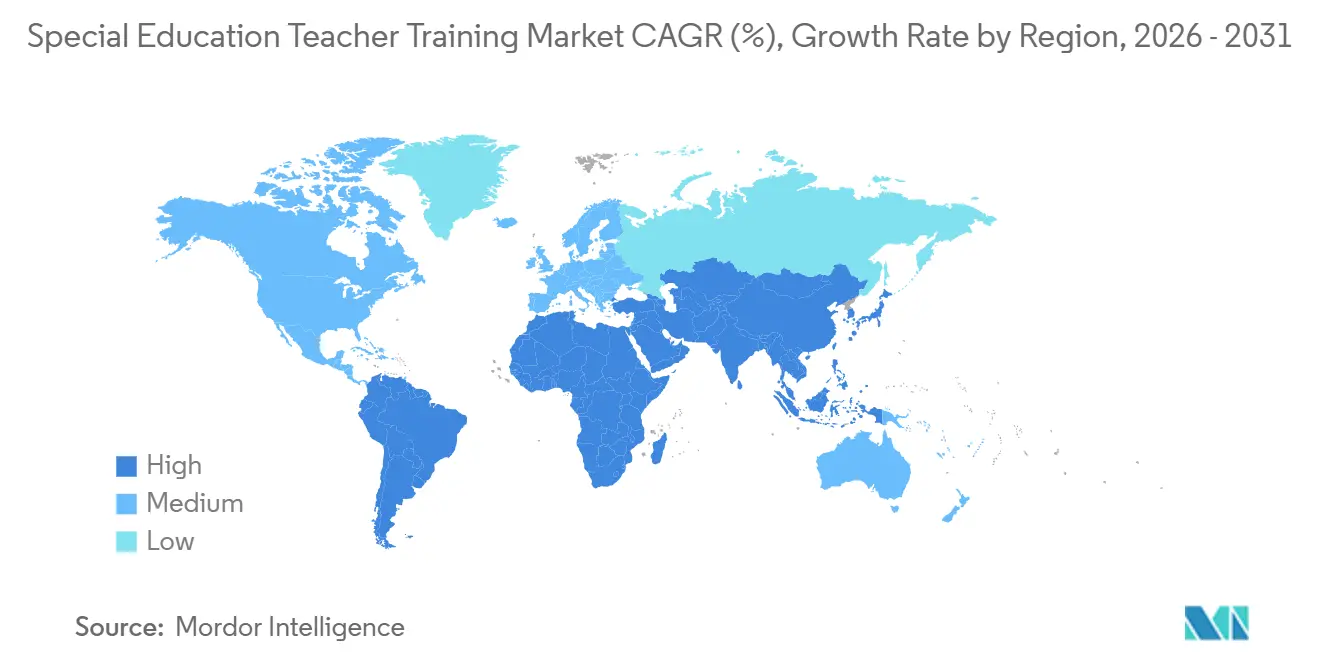
Nordamerika hielt im Jahr 2025 einen Anteil von 34,23 % am Markt für die Ausbildung von Sonderpädagogen, angetrieben durch Bundesgesetzgebung, etablierte Finanzierungsmechanismen und eine ausgereifte Anbieterbasis. Das US-Bildungsministerium stellte im Haushalt für das Geschäftsjahr 2025 273,6 Millionen USD für nationale Aktivitäten im Bereich Sonderpädagogik bereit und betonte den Kapazitätsaufbau. Anhaltende Personalherausforderungen, die durch eine Überprüfung des Lehrermangels in 48 Bundesstaaten und dem District of Columbia hervorgehoben wurden, hielten Sonderpädagogik im Mittelpunkt der Personalentwicklung. Kanada unterstützt den Markt durch provinzielle Zugänglichkeitsrahmen, während Mexiko Möglichkeiten in modularer und lokalisierter Ausbildung für Privatschulen bietet. Politik, Finanzierung und Personalengpässe halten die Nachfrage nach Compliance- und Unterrichtsbedürfnissen aufrecht.
Die Asien-Pazifik-Region soll bis 2031 mit einer CAGR von 8,98 % wachsen. Australien hat 222,1 Millionen AUD (148,84 Millionen USD) für seine Initiative „Mehr Lehrkräfte, bessere Bildung” bereitgestellt, mit Fokus auf den Aufbau inklusiver Kompetenzen. Die UNESCO Bangkok und SEAMEO SEN entwickeln ein regionales, auf Behinderungen ausgerichtetes Lehrerausbildungspaket für Südostasien. In Indien erhöhen Anforderungen an inklusive Beschulung die Nachfrage nach Lehrerausbildung auf Staatsebene, obwohl die Umsetzungsqualität variiert. Südamerika verzeichnet mit einer CAGR von 9,6 % bis 2031 ein Wachstum, das durch zweisprachige Bereitstellung und staatliche Ausrichtung angetrieben wird. Beide Regionen entwickeln sich von der Politikadoption hin zu institutionellen Käufen.
Europa soll bis 2031 mit einer CAGR von 7,1 % wachsen, unterstützt durch die Europäische Behinderungsstrategie 2021–2030 und strengere Qualifikationsanforderungen. Im Nahen Osten haben die UNESCO und das Arabische Bildungs- und Ausbildungszentrum 2025 Toolkits für inklusive Bildung und KI eingeführt. Afrika bewegt sich mit Kapazitätsaufbaubemühungen in acht westafrikanischen Ländern auf eine strukturierte institutionelle Nachfrage zu. Politisch getriebene Inklusion schafft in diesen Regionen einen breiteren Bedarf an Lehrervorbereitung.

Wettbewerbslandschaft
Der Markt für die Ausbildung von Sonderpädagogen bleibt fragmentiert, wobei die wichtigsten Akteure einen bedeutenden, aber nicht dominanten Anteil halten. Diese Fragmentierung ist auf die Vielfalt der Anbietertypen zurückzuführen, darunter Bildungsverlage, Bildungstechnologieunternehmen, Universitäten, gemeinnützige Organisationen und bezirksgeführte Programme. Kein einzelner Anbieter kontrolliert Lehrplanstandards, Beschaffung oder Akkreditierung in allen Regionen, was die Marktkonzentration niedrig hält. Regionale Compliance-Unterschiede erschweren die Skalierung zusätzlich, da Produkte häufig für verschiedene Systeme angepasst werden müssen. Anbieter, die Inhaltstiefe, lokale Anpassungsfähigkeit, Berichtsfähigkeiten und anerkannte Qualitätsstandards kombinieren, sind besser positioniert, um erfolgreich zu sein.
Jüngste strategische Initiativen zeigen, dass Unternehmen sich auf die Integration einer breiteren Workflow-Relevanz konzentrieren, anstatt auf eigenständige Ausbildung. Presence erweiterte seine Reichweite durch die Übernahme von Education Modified und wechselte von der Dienstleistungserbringung zur Einbeziehung von Administrator- und Lehrkraft-Unterstützungstools. Frontline Education führte einen KI-K-12-Beratungsrat ein und ging eine Partnerschaft mit AI for Education ein, wobei KI-Kompetenz und IEP-Unterstützung in seine Plattform für berufliches Wachstum integriert wurden. Die Fusion von Coursera mit Udemy erhöhte seinen Maßstab und sein Vertriebspotenzial für Online-Berufslernen und richtet sich sowohl an Unternehmens- als auch an Einzelkunden. Diese Entwicklungen spiegeln eine Verschiebung hin zu Plattformen wider, die Inhalte, Workflow-Unterstützung, Datentransparenz und Beschaffungskomfort integrieren.
Kleinere und spezialisierte Anbieter finden weiterhin Möglichkeiten, da Käufer evidenzbasierte Lösungen, Akkreditierung und angewandte Relevanz gegenüber Inhaltsvolumen priorisieren. Das Wachstum der staatlichen Übernahmen durch Lexia zeigte, dass ein fokussierter, forschungsgetriebener Ansatz skalieren kann, wenn er mit Unterrichtsprioritäten übereinstimmt. Die Produkteinführungen von RethinkEd veranschaulichten, wie Spezialanbieter ihre Rollen erweitern, indem sie umfassende Ökosysteme für Schülerunterstützung und Lehrkraftnutzung schaffen. Der Markt wird aufgrund der breiten Nachfrage, uneinheitlicher Standards und der Käuferpräferenz für maßgeschneiderte Lösungen gegenüber universellen Plattformen voraussichtlich fragmentiert bleiben.
Marktführer in der Ausbildung von Sonderpädagogen
-
Frontline Education
-
Pearson plc
-
McGraw Hill Education
-
Savvas Learning Company
-
Teachstone, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Presence übernahm Education Modified, eine Workflow-Plattform für Sonderpädagogik, um eine einheitliche Betriebsumgebung für Administratoren und Lehrkräfte zu schaffen. Das Netzwerk von Presence hatte über 8 Millionen Fernbewertungen und Teletherapie-Sitzungen über 2.000 Kliniker durchgeführt, und seine Kanga-Plattform erhielt die Tech&Learning Best of 2025 Awards in den Kategorien Primar- und Sekundarstufe.
- Mai 2026: Coursera fusionierte mit Udemy und schuf eine Kompetenzplattform mit 197 Millionen Coursera-Lernenden, 80 Millionen Udemy-Lernenden und 17.000 Unternehmenskunden. Diese Fusion erweitert die Reichweite von Online-Lehrerausbildungsinhalten und deckt sowohl Unternehmens- als auch individuelle Lehrkraftbedürfnisse ab.
- April 2026: Frontline Education hat einen KI-K-12-Beratungsrat eingeführt und eine strategische Partnerschaft mit AI for Education geschlossen. Diese Initiative integriert evidenzbasierte Inhalte zur generativen KI-Kompetenz und einen KI-gestützten IEP-Zielschreiber in seine Plattform für berufliches Wachstum, die über 10.000 K-12-Organisationen im ganzen Land unterstützt. Der Beratungsrat besteht aus Sonderpädagogik-Führungskräften, die Orientierung zur verantwortungsvollen Einführung von KI für Compliance-Funktionen in Schulbezirken geben.
- September 2025: RethinkEd hat NavigatED und LifeEd eingeführt und damit seinen ganzheitlichen Unterstützungsrahmen für Sonderpädagogen neben der Behavior Suite erweitert. Dieses Portfolio bietet Schulbezirken einen abgestuften, datengesteuerten Ansatz für Schülerverhalten, emotionales Wohlbefinden und Übergangsbereitschaft und stärkt die Rolle von RethinkEd im Bereich Verhaltens- und sozial-emotionales Lernen für die sonderpädagogische K-12-Bildung.


Berichtsumfang des globalen Marktes für die Ausbildung von Sonderpädagogen
| Zertifikatsprogramme |
| Diplomprogramme |
| Berufliche Weiterbildungskurse / Fortbildung |
| Abschlussbasierte Ausbildungsprogramme |
| Online |
| Gemischt |
| Präsenz |
| Öffentliche Schulbezirke |
| Private K-12-Schulen |
| Sonderpädagogische Zentren |
| Hochschuleinrichtungen |
| Gemeinnützige und staatliche Ausbildungseinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Ausbildungstyp | Zertifikatsprogramme | |
| Diplomprogramme | ||
| Berufliche Weiterbildungskurse / Fortbildung | ||
| Abschlussbasierte Ausbildungsprogramme | ||
| Nach Bereitstellungsmodus | Online | |
| Gemischt | ||
| Präsenz | ||
| Nach Endnutzer | Öffentliche Schulbezirke | |
| Private K-12-Schulen | ||
| Sonderpädagogische Zentren | ||
| Hochschuleinrichtungen | ||
| Gemeinnützige und staatliche Ausbildungseinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für die Ausbildung von Sonderpädagogen bis 2031 voraussichtlich erreichen?
Der Markt für die Ausbildung von Sonderpädagogen soll bis 2031 3,67 Milliarden USD erreichen, ausgehend von 2,54 Milliarden USD im Jahr 2026, was einer CAGR von 7,64 % über den Zeitraum 2026–2031 entspricht.
Welcher Ausbildungstyp führt derzeit bei der Umsatzgenerierung?
Berufliche Weiterbildungskurse / Fortbildung führten im Jahr 2025 mit einem Anteil von 38,94 %, da Schulbezirke modulare Weiterqualifizierung bevorzugen, die zu Personal- und Planungsbeschränkungen passt.
Welcher Bereitstellungsmodus wächst in diesem Bereich am schnellsten für die Lehrerausbildung?
Gemischtes Lernen soll bis 2031 mit einer CAGR von 8,12 % wachsen, da Käufer zunehmend Online-Skalierung zusammen mit begleitetem Üben und Coaching wünschen.
Welche Endnutzergruppe expandiert am schnellsten?
Sonderpädagogische Zentren sollen bis 2031 mit einer CAGR von 8,57 % wachsen, da sie intensivere und spezialisierte Personalkompetenzen für komplexe Lernerbedürfnisse benötigen.
Warum werden KI-Tools in der Lehrerausbildung für Sonderpädagogik relevant?
KI-Tools sind relevant, weil sie den Verwaltungsaufwand bei Aufgaben wie der IEP-Entwicklung reduzieren können, sodass Schulbezirke mehr Zeit und Budget für Unterrichtsausbildung und Kompetenzentwicklung umleiten können.
Seite zuletzt aktualisiert am:



