
Tamaño y Participación del Mercado de Formación de Docentes en Educación Especial
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.64 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Formación de Docentes en Educación Especial por Mordor Intelligence
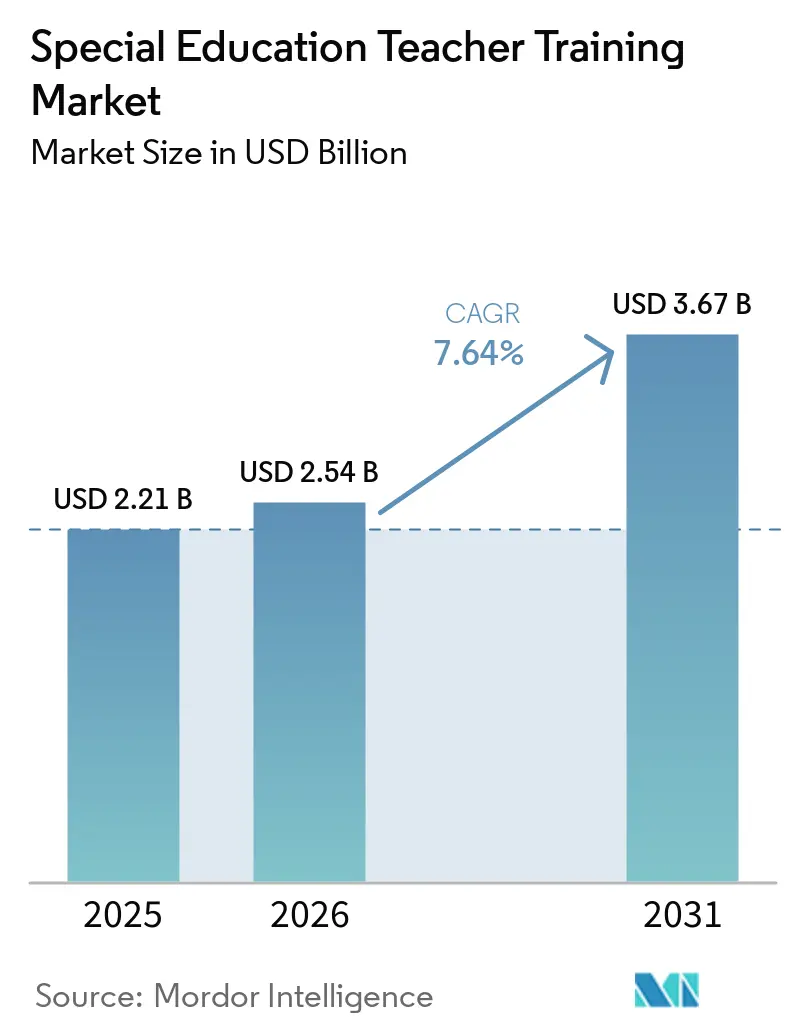
El mercado de formación de docentes en educación especial fue valorado en 2,21 mil millones de USD en 2025 y se estima que crecerá de 2,54 mil millones de USD en 2026 hasta alcanzar 3,67 mil millones de USD en 2031, a una CAGR del 7,6% durante el período de pronóstico (2026-2031). El crecimiento está impulsado por la integración de la educación inclusiva en las prácticas diarias del aula, lo que aumenta la necesidad de formación entre los docentes de educación especial y los docentes de educación general. Los servicios bajo la Parte B de IDEA apoyaron a 7,9 millones de niños de entre 3 y 21 años durante el año escolar 2023-24, lo que pone de relieve la demanda de preparación docente en identificación, instrucción y apoyo en el aula[1]Departamento de Educación de los Estados Unidos, "Construcción y Sostenimiento de Prácticas Educativas Inclusivas Alineadas con la Ley de Educación Primaria y Secundaria de 1965 (ESEA) y la Parte B de la Ley de Educación para Personas con Discapacidades (IDEA)," Departamento de Educación de los Estados Unidos, ed.gov. Las persistentes escaseces de personal han llevado a los distritos a adoptar programas de certificado, cursos de desarrollo profesional y plataformas en línea para abordar las brechas de capacidad más rápidamente que las vías de titulación. Las herramientas de documentación habilitadas por inteligencia artificial también están influyendo en las prioridades de gasto, con el 86% de los distritos que adoptaron tempranamente la inteligencia artificial ofreciendo desarrollo profesional sobre herramientas generales de inteligencia artificial, mientras que los docentes de educación especial individuales utilizan cada vez más la inteligencia artificial generativa para agilizar el papeleo y reducir los tiempos de redacción de los Programas de Educación Individualizada (PEI). Los estándares fragmentados entre estados y países mantienen un panorama de proveedores diverso, creando oportunidades para editoriales, empresas de tecnología educativa, universidades, organizaciones sin fines de lucro y modelos de formación liderados por los distritos.
Conclusiones Clave del Informe
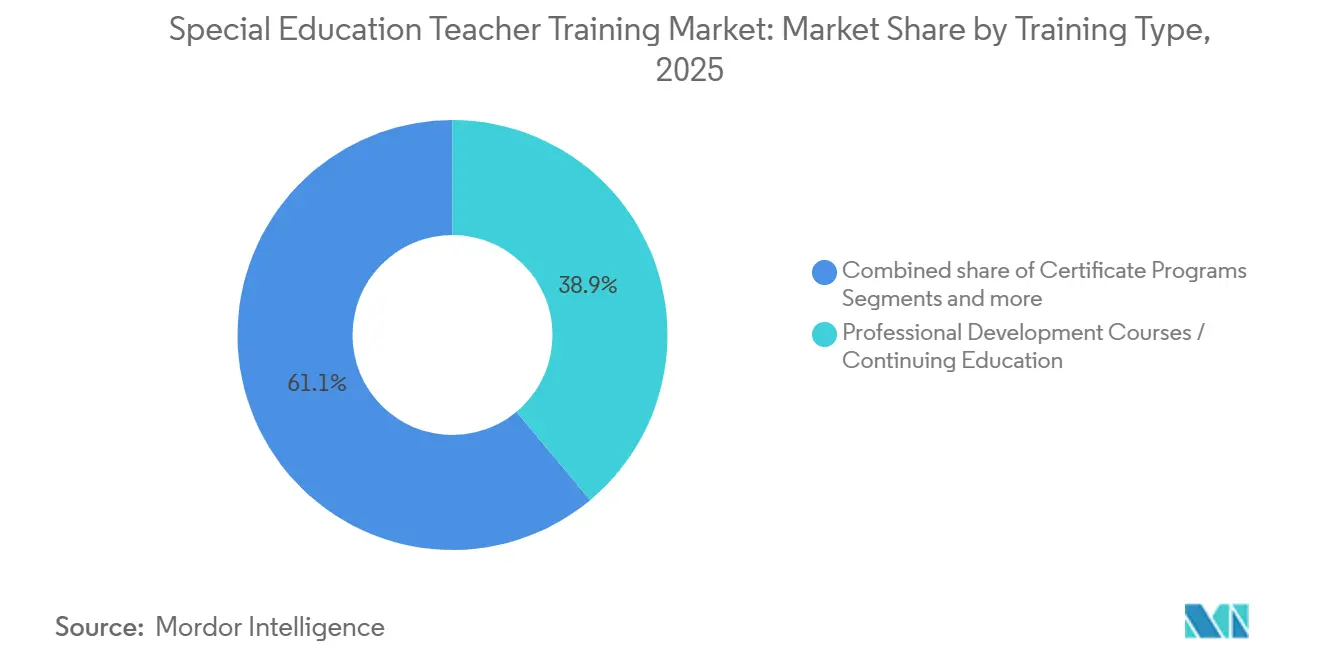
- Por tipo de formación, los Cursos de Desarrollo Profesional / Educación Continua representaron una participación del 38,94% del Mercado de Formación de Docentes en Educación Especial en 2025, mientras que se proyecta que los Programas de Certificado crezcan a la CAGR más alta del 7,98% para 2031.
- Por modalidad de impartición, la modalidad En Línea representó una participación del 41,83% del Mercado de Formación de Docentes en Educación Especial en 2025, mientras que se proyecta que el Aprendizaje Mixto se expanda a la CAGR más alta del 8,12% para 2031.
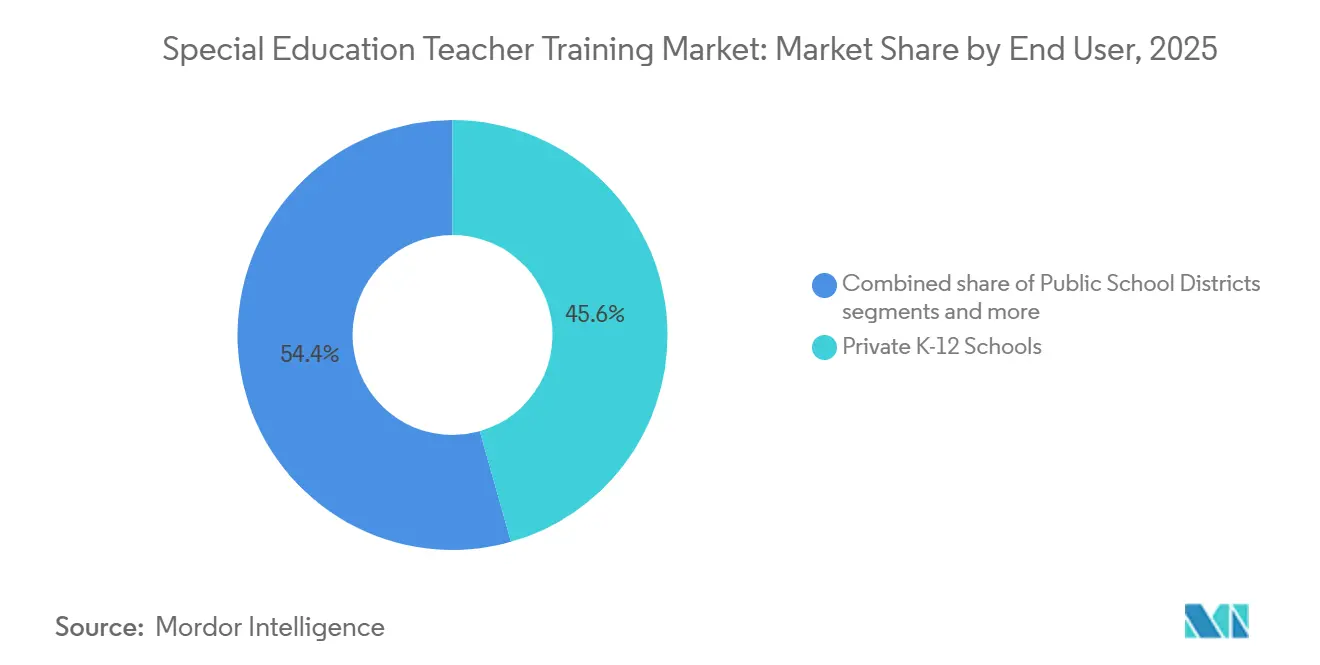
- Por usuario final, las Escuelas Privadas K-12 representaron una participación del 45,61% del Mercado de Formación de Docentes en Educación Especial en 2025, mientras que se proyecta que los Centros de Educación Especial crezcan a la CAGR más alta del 8,57% para 2031.
- Por geografía, América del Norte capturó una participación del 34,23% del Mercado de Formación de Docentes en Educación Especial en 2025, mientras que se proyecta que América del Sur se expanda a la CAGR más alta del 9,60% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Formación de Docentes en Educación Especial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Integración de Estudiantes con Discapacidades en la Educación General | +1.6% | Global | Mediano plazo (2-4 años) |
| Expansión de los Mandatos de Educación Inclusiva en los Sistemas de Escuelas Públicas | +1.5% | América del Norte y Europa, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Escasez de Docentes Calificados en Educación Especial | +1.2% | Global, concentrado en América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de las Plataformas Digitales de Mejora de Competencias Docentes | +1.0% | Global | Corto plazo (≤ 2 años) |
| Creciente Demanda de Formación en Intervención en el Aula Basada en Evidencia | +0.8% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Preferencia de los Empleadores por Microcredenciales y Certificaciones Apilables | +0.6% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Integración de Estudiantes con Discapacidades en la Educación General
El mercado de formación de docentes en educación especial está creciendo debido a la creciente integración de estudiantes con discapacidades en las aulas de educación general. Una proporción significativa de los estudiantes atendidos bajo la Parte B de IDEA pasa la mayor parte de su jornada escolar en entornos de educación general, lo que impulsa la demanda de formación en co-enseñanza, instrucción diferenciada, adaptaciones en el aula y apoyo conductual. Los docentes de educación general requieren una preparación mejorada para gestionar eficazmente las aulas con capacidades mixtas. Los datos federales muestran que las agencias educativas estatales están asignando fondos sustanciales de la Parte B de IDEA para el desarrollo profesional, lo que indica que la demanda de formación se está convirtiendo en una prioridad presupuestaria formal. A medida que continúa la integración en la educación general, los contratos de los distritos escolares se están expandiendo desde programas de un solo rol hasta paquetes de formación integral para docentes de educación general y especial. Esta tendencia favorece a los proveedores que ofrecen soluciones de formación integradas, contribuyendo al crecimiento del mercado a través del aumento del número de participantes en la formación y de alcances de formación más amplios dentro de los contratos institucionales.
Expansión de los Mandatos de Educación Inclusiva en los Sistemas de Escuelas Públicas
El mercado de formación de docentes en educación especial está impulsado por la implementación de mandatos de educación inclusiva en los sistemas públicos. El Artículo 24 de la Convención sobre los Derechos de las Personas con Discapacidad exige a los signatarios establecer sistemas de educación inclusiva, alineando la preparación docente con las directivas de política[2]División de las Naciones Unidas para el Desarrollo Social Inclusivo, "Artículo 24, Educación | Convención sobre los Derechos de las Personas con Discapacidad," Naciones Unidas, social.desa.un.org. Los datos oficiales señalan que la educación inclusiva se ha convertido en un foco central de política en la planificación educativa global, garantizando una demanda estable. Filipinas introdujo recientemente normas bajo la Ley de la República N.° 11650, formalizando la preparación docente para la inclusión y reflejando el compromiso del Sudeste Asiático con los estándares de formación. Estos mandatos crean una demanda a largo plazo a medida que los sistemas ajustan las prácticas de contratación, las calificaciones y los métodos en el aula para cumplir con las nuevas leyes. Los proveedores que obtienen un reconocimiento temprano de los ministerios o consejos se benefician al generar una demanda recurrente a través de credenciales vinculadas a políticas y marcos de contenido aprobados.
Escasez de Docentes Calificados en Educación Especial
El mercado de formación de docentes en educación especial está impulsado por una persistente escasez de docentes calificados, particularmente en sistemas que requieren vías de incorporación acelerada a la fuerza laboral. Una revisión del Instituto de Política de Aprendizaje identificó puestos de enseñanza vacantes generalizados, con la educación especial destacada como el área de escasez más crítica por muchos estados durante el año escolar 2024-25[3]Instituto de Política de Aprendizaje, "Una Visión General de la Escasez de Docentes: 2025," Instituto de Política de Aprendizaje, learningpolicyinstitute.org. De manera similar, Frontline Education informó que un porcentaje significativo de los distritos continuó citando la educación especial como su área de escasez más urgente, a pesar de cierta mejora en las tasas generales de vacantes. Esta demanda sostiene el interés en los programas de certificado, la educación continua y los módulos alineados con la habilitación docente diseñados para mejorar las competencias del personal más rápidamente que los programas académicos tradicionales. El apoyo federal también juega un papel, con fondos asignados bajo IDEA para la preparación de personal y el desarrollo profesional. El mercado de formación de docentes en educación especial beneficia a las partes interesadas que priorizan soluciones de formación práctica para abordar las necesidades inmediatas del aula en lugar de esperar mejoras a largo plazo en la canalización de recursos humanos.
Crecimiento de las Plataformas Digitales de Mejora de Competencias Docentes
El mercado de formación de docentes en educación especial está avanzando con la adopción de plataformas digitales, impulsado por la necesidad de escalabilidad, flexibilidad y resultados medibles en poblaciones docentes dispersas. Lexia reportó un aumento en las adopciones y renovaciones por parte de los departamentos estatales de sus programas Aspire Professional Learning y LETRS, lo que refleja una integración más profunda de la impartición digital en los procesos de adquisición estatales. La fusión de Coursera con Udemy amplió su base empresarial y de estudiantes, permitiendo una distribución más amplia del contenido de formación docente en línea a través de acuerdos de adquisición consolidados. Los modelos digitales se alinean con las operaciones escolares al reducir los desplazamientos, facilitar los desafíos de programación y apoyar la finalización modular de cursos para docentes que no pueden ausentarse de las aulas durante períodos prolongados. Las expectativas de los compradores están evolucionando más allá de la simple finalización de cursos, con instituciones que buscan plataformas que conecten las actividades de formación con la aplicación en el aula, la documentación de cumplimiento y las evaluaciones de supervisores. El mercado está transitando hacia plataformas integradas que combinan la impartición de contenido, el seguimiento del progreso y la verificación de competencias, alejándose de las bibliotecas de cursos independientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Formación para Distritos e Instituciones Privadas | -1.3% | Global | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Formadores Calificados en Educación Especial | -0.9% | Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Limitaciones de Capacidad de la Fuerza Docente para el Desarrollo Profesional Continuo | -0.7% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Estandarización Curricular Desigual entre Regiones | -0.6% | Global, concentrado en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Formación para Distritos e Instituciones Privadas
El mercado de formación de docentes en educación especial enfrenta presiones de costos, particularmente en los sistemas públicos que gestionan una creciente demanda de servicios de educación especial. Los desafíos de financiamiento y servicio influyen en las decisiones de gasto de los distritos, incluido el equilibrio entre los servicios directos y la formación[4]Comité Conjunto de Auditoría y Revisión Legislativa del Estado de Washington, "Auditoría de Desempeño de la Educación Especial," JLARC del Estado de Washington, leg.wa.gov. La adquisición a menudo depende de subvenciones o revisiones presupuestarias anuales, lo que retrasa los contratos y limita los despliegues de formación. Las instituciones privadas enfrentan problemas similares, ya que la formación especializada en áreas como el análisis de comportamiento aplicado y la gestión de aulas con necesidades complejas es más costosa que el desarrollo profesional general. Las escuelas y centros más pequeños frecuentemente eligen soluciones modulares o en línea en lugar de programas integrales. En consecuencia, el mercado crece lentamente en entornos con restricciones presupuestarias, a pesar de que las presiones regulatorias y de personal impulsan la demanda de una formación mejorada.
Disponibilidad Limitada de Formadores Calificados en Educación Especial
El mercado de formación de docentes en educación especial está limitado por una oferta reducida de formadores calificados capaces de impartir instrucción especializada a escala. La Oficina de la UNESCO en Bangkok y el Centro Regional de la SEAMEO para las Necesidades Educativas Especiales están desarrollando un paquete de formación para docentes de estudiantes con discapacidades físicas, visuales y auditivas, lo que indica esfuerzos continuos de desarrollo de capacidades. La oficina de la UNESCO para los Estados del Golfo, en colaboración con el Centro Árabe de Formación Educativa para los Estados del Golfo, lanzó kits de herramientas de formación en educación inclusiva e inteligencia artificial en educación, lo que refleja la necesidad de fortalecer la base de formadores en la región. La escasez de formadores dificulta mantener una calidad de programa consistente en diferentes ubicaciones, idiomas y categorías de discapacidad. También complica la validación de la transferencia al aula, ya que muchos modelos dependen de la observación guiada y la revisión de la práctica en lugar de la finalización de cursos. El mercado de formación de docentes en educación especial en Asia-Pacífico y Oriente Medio y África enfrenta desafíos de escalabilidad hasta que la capacidad local de formadores se desarrolle e institucionalice aún más.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Formación: Los Programas de Certificado Ganan Terreno frente al Dominio del Desarrollo Profesional
Los Cursos de Desarrollo Profesional y la Educación Continua representaron el 38,94% de la participación del mercado de formación de docentes en educación especial en 2025. Se espera que los Programas de Certificado crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,98% hasta 2031. La preferencia por los cursos de desarrollo profesional refleja la necesidad de una mejora de competencias modular que se adapte a las escaseces de personal, los horarios de los docentes y los requisitos de cumplimiento. Este formato es eficaz para formar tanto a docentes de educación especial como a docentes de aulas generales sin requerir compromisos académicos a largo plazo. Los programas basados en titulación siguen siendo relevantes para apoyar la canalización de credenciales y los sistemas de preparación formal. Los programas de diploma, posicionados entre los programas de desarrollo profesional y los de titulación, atraen a profesionales que buscan un estudio estructurado sin el compromiso de tiempo de las titulaciones completas. El mercado continúa favoreciendo los formatos más cortos y adaptables, mientras que las vías académicas conservan su importancia para la credibilidad y la habilitación docente.
Los Programas de Certificado están ganando terreno a medida que los empleadores priorizan habilidades que son verificables, renovables y vinculadas a las funciones del aula. Los estándares de garantía de calidad de Carolina del Norte para las microcredenciales han reforzado el valor de las credenciales más cortas dentro de los marcos de calidad formales. El enfoque en la ciencia de la lectura también ha aumentado la demanda de vías de formación específicas y basadas en la investigación. Lexia informó que más de 30 departamentos estatales adquirieron o renovaron Aspire Professional Learning y LETRS entre 2025 y principios de 2026. Los productos vinculados a la acreditación están influyendo en las decisiones de compra de los distritos, ya que las aprobaciones reconocidas impactan en la elegibilidad para la adquisición y la renovación. Las vías de credenciales mixtas, que combinan módulos digitales con entrenamiento o práctica supervisada, también están ganando apoyo. El mercado valora cada vez más los formatos de certificado que ofrecen portabilidad, estándares de calidad reconocidos y relevancia en el aula.


Por Modalidad de Impartición: El Aprendizaje Mixto Desafía la Ventaja de Escala de las Plataformas en Línea
La impartición en línea representó el 41,83% del tamaño del mercado de formación de docentes en educación especial en 2025, mientras que se espera que el aprendizaje mixto crezca a una CAGR del 8,12% hasta 2031. La impartición en línea sigue siendo prominente debido a su escalabilidad, flexibilidad de programación y eficiencia de costos, particularmente para escuelas con personal disperso. Es eficaz para el despliegue rápido de temas de cumplimiento, métodos de inclusión fundamentales o cursos de actualización que no requieren una observación extensa. Las plataformas digitales mejoradas con análisis avanzados, seguimiento de tareas e informes han aumentado aún más su atractivo. Sin embargo, las áreas de habilidades complejas en educación especial a menudo requieren retroalimentación en vivo, práctica guiada y observación aplicada. El mercado está evolucionando hacia un modelo en el que la impartición en línea proporciona un acceso amplio, mientras que el aprendizaje mixto apoya el desarrollo de habilidades más profundas.
El aprendizaje mixto se está expandiendo a medida que las instituciones reconocen la necesidad de práctica práctica en áreas como el apoyo conductual, la tecnología de asistencia y los métodos de intervención en el aula. Una encuesta de Pearson encontró que el 34% de los docentes buscaba formación especializada para apoyar a estudiantes con necesidades especiales, mientras que el 53% quería desarrollo profesional sobre la integración de la inteligencia artificial. Esta demanda apoya la combinación de contenido digital con práctica guiada. Iniciativas como la asociación de Frontline Education con AI for Education y la expansión de RethinkEd con NavigatED y LifeEd reflejan un cambio hacia modelos de impartición en múltiples formatos. Si bien la impartición en línea sigue siendo fundamental, las escuelas están invirtiendo cada vez más en modelos híbridos que incorporan interacción, entrenamiento y profundidad de implementación. El aprendizaje mixto se está convirtiendo en un área de crecimiento central en el mercado de formación de docentes en educación especial.
Por Usuario Final: Los Centros de Educación Especial Señalan el Nodo de Expansión Más Rápida del Mercado
Las Escuelas Privadas K-12 representaron el 45,61% de la participación de mercado en 2025 debido a su flexibilidad en la selección de proveedores, la asignación de fondos y la adopción de contenido especializado, evitando los procesos de aprobación comunes en los sistemas públicos. Esta flexibilidad es crucial para abordar las necesidades variables según las categorías de discapacidad, el personal y las normas de cumplimiento. Los Distritos Escolares Públicos siguen siendo significativos en términos de valor, pero dependen de subvenciones, aprobaciones públicas y marcos de cumplimiento. Las Instituciones de Educación Superior contribuyen como compradores para el desarrollo del cuerpo docente y como proveedores de programas de preparación de docentes. El mercado refleja un contraste entre la flexibilidad de gasto de las escuelas privadas y la escala institucional de los sistemas públicos, con ambos desempeñando roles esenciales en la demanda.
Se proyecta que los Centros de Educación Especial sean el segmento de más rápido crecimiento durante 2026-2031, registrando una CAGR del 8,57%, impulsado por su enfoque en estudiantes con necesidades de apoyo complejas que requieren una formación del personal especializada y continuamente actualizada. Estos centros valoran los programas de formación integrados que combinan instrucción, gestión del comportamiento, captura de datos, apoyo familiar y coordinación terapéutica. Productos como el Conjunto de Comportamiento de RethinkFirst y lanzamientos como NavigatED y LifeEd demuestran los esfuerzos de los proveedores para satisfacer estas necesidades en entornos basados en centros. Las organizaciones de formación sin fines de lucro y gubernamentales, aunque con participaciones de mercado más pequeñas, influyen en los estándares, los criterios de subvenciones y las expectativas de evidencia que dan forma a las decisiones de los compradores privados. En regiones como India y Asia-Pacífico, los centros de apoyo especializados se están expandiendo más rápido que las aulas de educación general, aumentando la demanda de formación intensiva del personal e instalaciones adicionales.
Análisis Geográfico
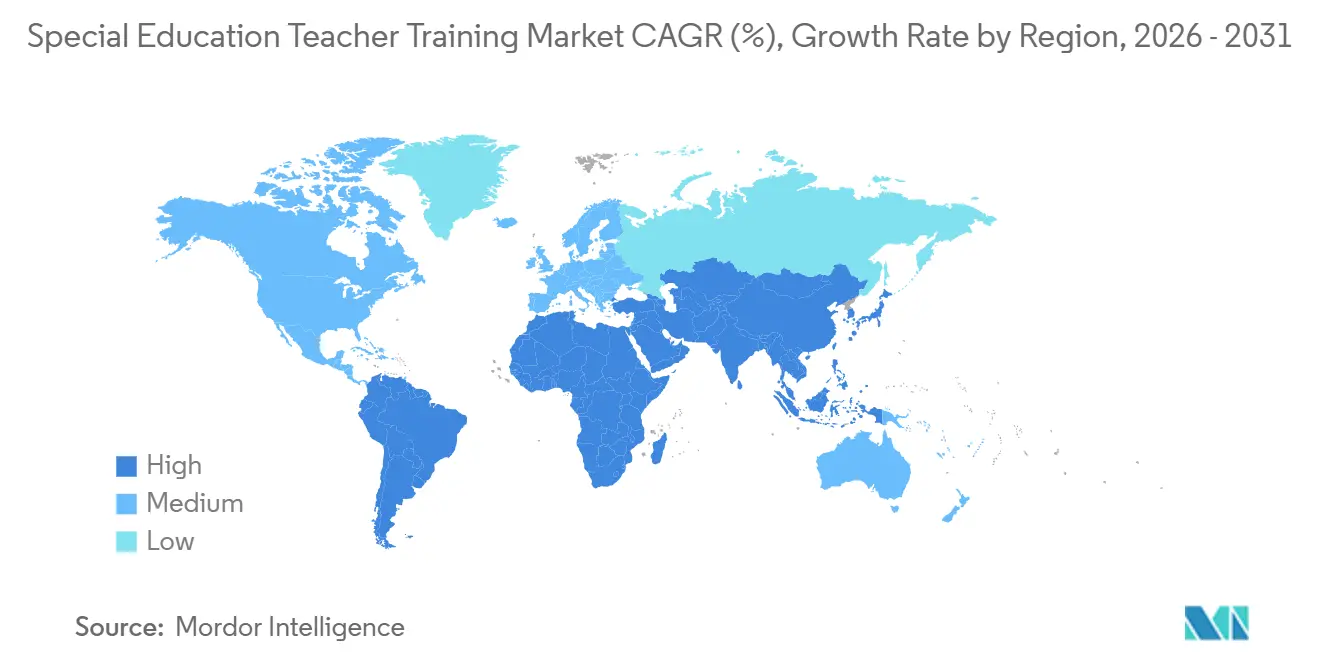
América del Norte representó el 34,23% de la participación del mercado de formación de docentes en educación especial en 2025, impulsada por la legislación federal, los mecanismos de financiamiento establecidos y una base de proveedores madura. El Departamento de Educación de los Estados Unidos asignó 273,6 millones de USD para Actividades Nacionales de Educación Especial en el presupuesto del año fiscal 2025, enfatizando el desarrollo de capacidades. Los persistentes desafíos de personal, destacados por una revisión de la escasez de docentes en 48 estados y el Distrito de Columbia, mantuvieron la educación especial como elemento central del desarrollo de la fuerza laboral. Canadá apoya el mercado a través de marcos de accesibilidad provinciales, mientras que México ofrece oportunidades en formación modular y localizada para escuelas privadas. La política, el financiamiento y las escaseces de personal sostienen la demanda en necesidades de cumplimiento e instrucción.
Se proyecta que la región de Asia-Pacífico crezca a una CAGR del 8,98% hasta 2031. Australia comprometió 222,1 millones de AUD (148,84 millones de USD) para su iniciativa "Más docentes, mejor educación", enfocada en el desarrollo de capacidades inclusivas. La UNESCO Bangkok y la SEAMEO SEN están desarrollando un paquete regional de formación docente centrado en la discapacidad para el Sudeste Asiático. En India, los requisitos de escolarización inclusiva están aumentando la demanda de formación docente a nivel estatal, aunque la calidad de implementación varía. América del Sur, con una CAGR del 9,6% hasta 2031, ve un crecimiento impulsado por la impartición bilingüe y la alineación gubernamental. Ambas regiones están expandiéndose desde la adopción de políticas hasta la adquisición institucional.
Se prevé que Europa crezca a una CAGR del 7,1% hasta 2031, respaldada por la Estrategia Europea sobre Discapacidad 2021-2030 y requisitos de calificación más estrictos. En Oriente Medio, la UNESCO y el Centro Árabe de Formación Educativa lanzaron kits de herramientas en 2025 para la educación inclusiva y la inteligencia artificial. África, con esfuerzos de desarrollo de capacidades en ocho países de África Occidental, está avanzando hacia una demanda institucional estructurada. La inclusión impulsada por políticas está creando necesidades más amplias de preparación docente en estas regiones.

Panorama Competitivo
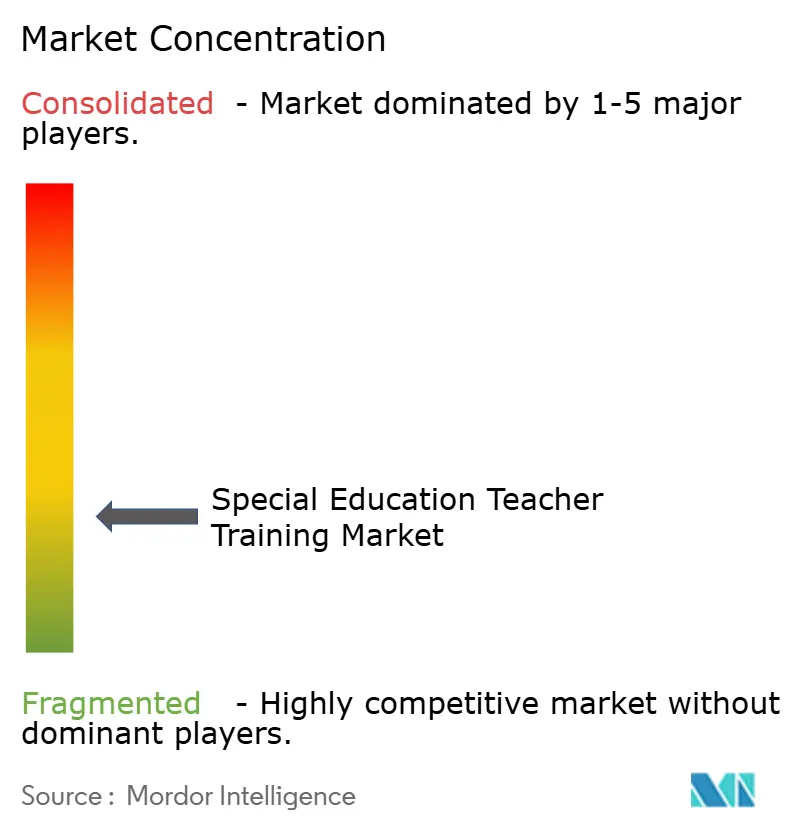
El mercado de formación de docentes en educación especial sigue siendo fragmentado, con actores clave que poseen una participación significativa pero no dominante. Esta fragmentación se debe a la presencia de diversos tipos de proveedores, incluidos editoriales educativas, empresas de tecnología educativa, universidades, organizaciones sin fines de lucro y programas liderados por los distritos. Ningún proveedor único controla los estándares curriculares, la adquisición o la acreditación en todas las regiones, manteniendo baja la concentración del mercado. Las diferencias de cumplimiento regional complican aún más la escalabilidad, ya que los productos a menudo requieren adaptación para diferentes sistemas. Los proveedores que combinan profundidad de contenido, adaptabilidad local, capacidades de informes y estándares de calidad reconocidos están mejor posicionados para tener éxito.
Las iniciativas estratégicas recientes muestran que las empresas se están enfocando en integrar una relevancia de flujo de trabajo más amplia en lugar de formación independiente. Presence amplió su alcance al adquirir Education Modified, pasando de la prestación de servicios a incluir herramientas de apoyo para administradores y educadores. Frontline Education introdujo un Consejo Asesor de Inteligencia Artificial K-12 y se asoció con AI for Education, integrando contenido de alfabetización en inteligencia artificial generativa y un Redactor de Objetivos de PEI impulsado por inteligencia artificial en su plataforma de crecimiento profesional. La fusión de Coursera con Udemy aumentó su escala y potencial de distribución para el aprendizaje profesional en línea, dirigido tanto a clientes empresariales como individuales. Estos desarrollos reflejan un cambio hacia plataformas que integran contenido, apoyo al flujo de trabajo, visibilidad de datos y conveniencia de adquisición.
Los proveedores más pequeños y especializados continúan encontrando oportunidades a medida que los compradores priorizan soluciones basadas en evidencia, acreditación y relevancia aplicada sobre el volumen de contenido. El crecimiento de la adopción a nivel estatal de Lexia demostró que un enfoque centrado e impulsado por la investigación puede escalar cuando se alinea con las prioridades instruccionales. Los lanzamientos de productos de RethinkEd ilustraron cómo los proveedores especializados están expandiendo sus roles al crear ecosistemas integrales para el apoyo estudiantil y el uso docente. Se espera que el mercado siga siendo fragmentado debido a la amplia demanda, los estándares desiguales y las preferencias de los compradores por soluciones personalizadas sobre plataformas universales.
Líderes de la Industria de Formación de Docentes en Educación Especial
-
Frontline Education
-
Pearson plc
-
McGraw Hill Education
-
Savvas Learning Company
-
Teachstone, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Presence adquirió Education Modified, una plataforma de flujo de trabajo para educación especial, para crear un entorno operativo unificado para administradores y educadores. La red de Presence había realizado más de 8 millones de evaluaciones remotas y sesiones de teleterapia a través de más de 2.000 clínicos, y su plataforma Kanga recibió los Premios Tech&Learning Mejor de 2025 en las categorías de educación primaria y secundaria.
- Mayo de 2026: Coursera se fusionó con Udemy, creando una plataforma de habilidades con 197 millones de estudiantes de Coursera, 80 millones de estudiantes de Udemy y 17.000 clientes empresariales. Esta fusión amplía el alcance del contenido de formación docente en línea, atendiendo tanto las necesidades empresariales como las de los educadores individuales.
- Abril de 2026: Frontline Education introdujo un Consejo Asesor de Inteligencia Artificial K-12 y estableció una asociación estratégica con AI for Education. Esta iniciativa integra contenido de alfabetización en inteligencia artificial generativa basado en evidencia y un Redactor de Objetivos de PEI impulsado por inteligencia artificial en su plataforma de Crecimiento Profesional, que apoya a más de 10.000 organizaciones K-12 en todo el país. El consejo asesor está compuesto por líderes de educación especial que brindan orientación sobre la adopción responsable de la inteligencia artificial para las funciones de cumplimiento de los distritos.
- Septiembre de 2025: RethinkEd lanzó NavigatED y LifeEd, ampliando su marco de apoyo integral al niño para docentes de educación especial junto con el Conjunto de Comportamiento. Este portafolio proporciona a los distritos un enfoque escalonado y basado en datos para el comportamiento estudiantil, el bienestar emocional y la preparación para la transición, fortaleciendo el papel de RethinkEd en el aprendizaje conductual y socioemocional para la educación especial K-12.


Alcance del Informe Global del Mercado de Formación de Docentes en Educación Especial
| Programas de Certificado |
| Programas de Diploma |
| Cursos de Desarrollo Profesional / Educación Continua |
| Programas de Formación Basados en Titulación |
| En Línea |
| Mixta |
| Presencial |
| Distritos Escolares Públicos |
| Escuelas Privadas K-12 |
| Centros de Educación Especial |
| Instituciones de Educación Superior |
| Organismos de Formación Sin Fines de Lucro y Gubernamentales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Formación | Programas de Certificado | |
| Programas de Diploma | ||
| Cursos de Desarrollo Profesional / Educación Continua | ||
| Programas de Formación Basados en Titulación | ||
| Por Modalidad de Impartición | En Línea | |
| Mixta | ||
| Presencial | ||
| Por Usuario Final | Distritos Escolares Públicos | |
| Escuelas Privadas K-12 | ||
| Centros de Educación Especial | ||
| Instituciones de Educación Superior | ||
| Organismos de Formación Sin Fines de Lucro y Gubernamentales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de formación de docentes en educación especial para 2031?
Se prevé que el mercado de formación de docentes en educación especial alcance 3,67 mil millones de USD en 2031 desde 2,54 mil millones de USD en 2026, lo que refleja una CAGR del 7,64% durante 2026-2031.
¿Qué tipo de formación lidera actualmente la generación de ingresos?
Los Cursos de Desarrollo Profesional / Educación Continua lideraron en 2025 con una participación del 38,94% porque los distritos prefieren la mejora de competencias modular que se adapta a las limitaciones de personal y programación.
¿Qué modalidad de impartición está creciendo más rápido para la formación docente en este campo?
Se proyecta que el Aprendizaje Mixto crezca a una CAGR del 8,12% hasta 2031 porque los compradores quieren cada vez más la escala en línea junto con la práctica supervisada y el entrenamiento.
¿Qué grupo de usuarios finales se está expandiendo más rápido?
Se prevé que los Centros de Educación Especial crezcan a una CAGR del 8,57% hasta 2031, ya que necesitan una capacidad del personal más intensiva y especializada para atender necesidades complejas de los estudiantes.
¿Por qué las herramientas de inteligencia artificial se están volviendo relevantes en la formación docente para la educación especial?
Las herramientas de inteligencia artificial son importantes porque pueden reducir la carga administrativa en tareas como el desarrollo de PEI, lo que permite a los distritos redirigir más tiempo y presupuesto hacia la formación instruccional y el desarrollo de habilidades.
Última actualización de la página el:



