
アジア太平洋地域の産業用プレス機械市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 8.56 十億米ドル |
| 市場規模 (2026) | 9.06 十億米ドル |
| 市場規模 (2031) | 12.35 十億米ドル |
| 成長率 (2026 - 2031) | 6.39 % |
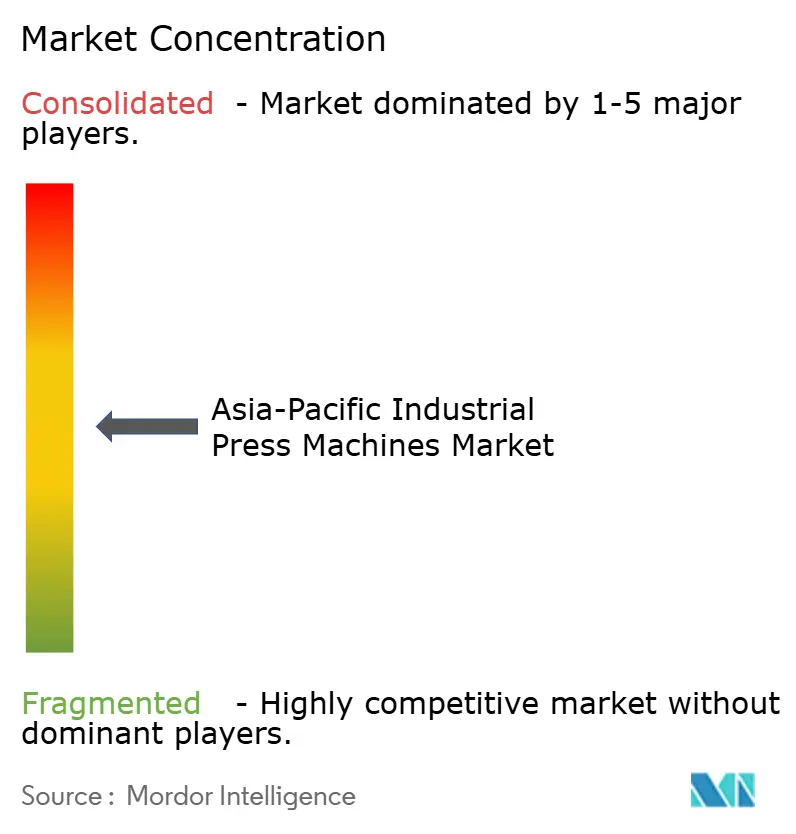
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の産業用プレス機械市場分析
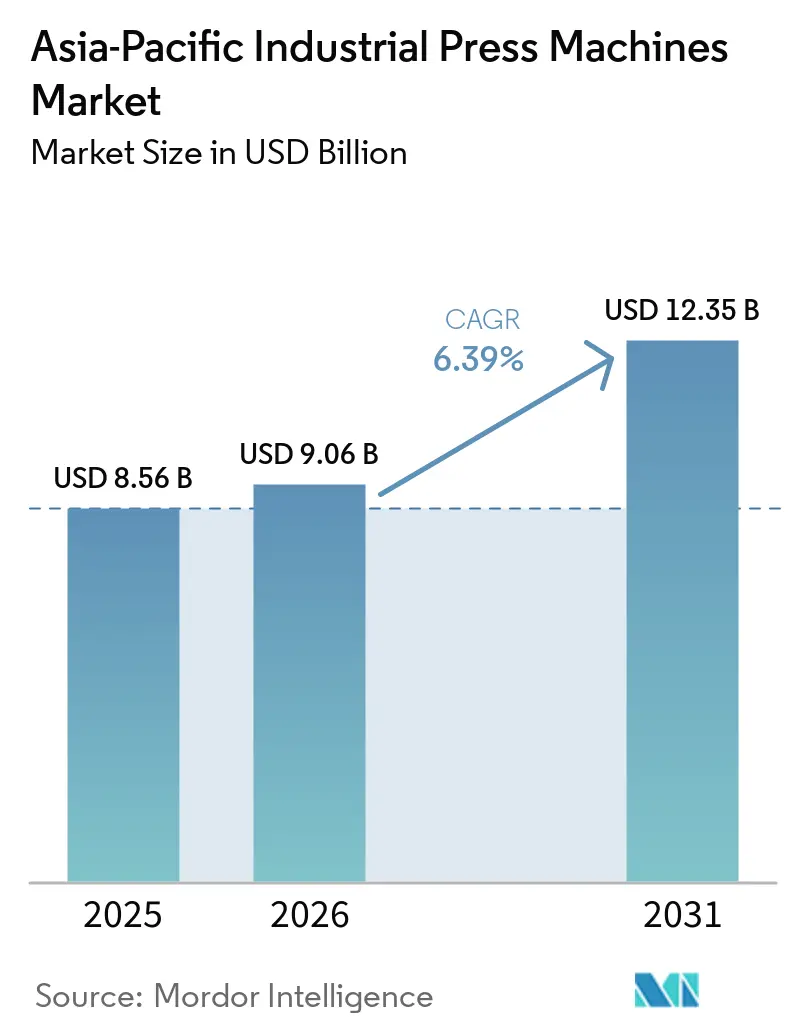
アジア太平洋地域の産業用プレス機械市場規模は、2025年に85.6億米ドル(8.56 ビリオン 米ドル)、2026年に90.6億米ドル(9.06 ビリオン 米ドル)と予測され、2031年までに123.5億米ドル(12.35 ビリオン 米ドル)に達し、2026年から2031年にかけてCAGR 6.39%で成長する見込みです。
アジア太平洋地域の産業用プレス機械市場は、中国、インド、東南アジアにおける工場生産能力の継続的な拡大、特に自動車、電子機器、電気機器、一般機械エンジニアリング分野における拡大に支えられています。電気自動車(EV)およびバッテリー部品製造への投資が、高精度スタンピング、成形、接合装置への需要をさらに高めており、自動化の進展により、メーカーは従来の油圧・機械式プレスを、プログラム可能なモーション、より厳密なプロセス制御、低エネルギー消費を実現するサーボ駆動システムへと置き換えるようになっています。中国は依然として主要な生産・供給拠点であり、国内メーカーは精密・高速・大トン数プレス機械への展開を拡大しており、日本および欧州サプライヤーとの競争が激化しています。同時に、インドおよび東南アジアのメーカーは、拡大する産業サプライチェーンを支えるため、生産の自動化とローカライゼーションを進めています。輸入制御システム、外国為替変動、高い初期設備コスト、熟練したアプリケーション・保守エンジニアの不足が、特に中小メーカーにおける普及を引き続き制約しています。
主要レポートのポイント
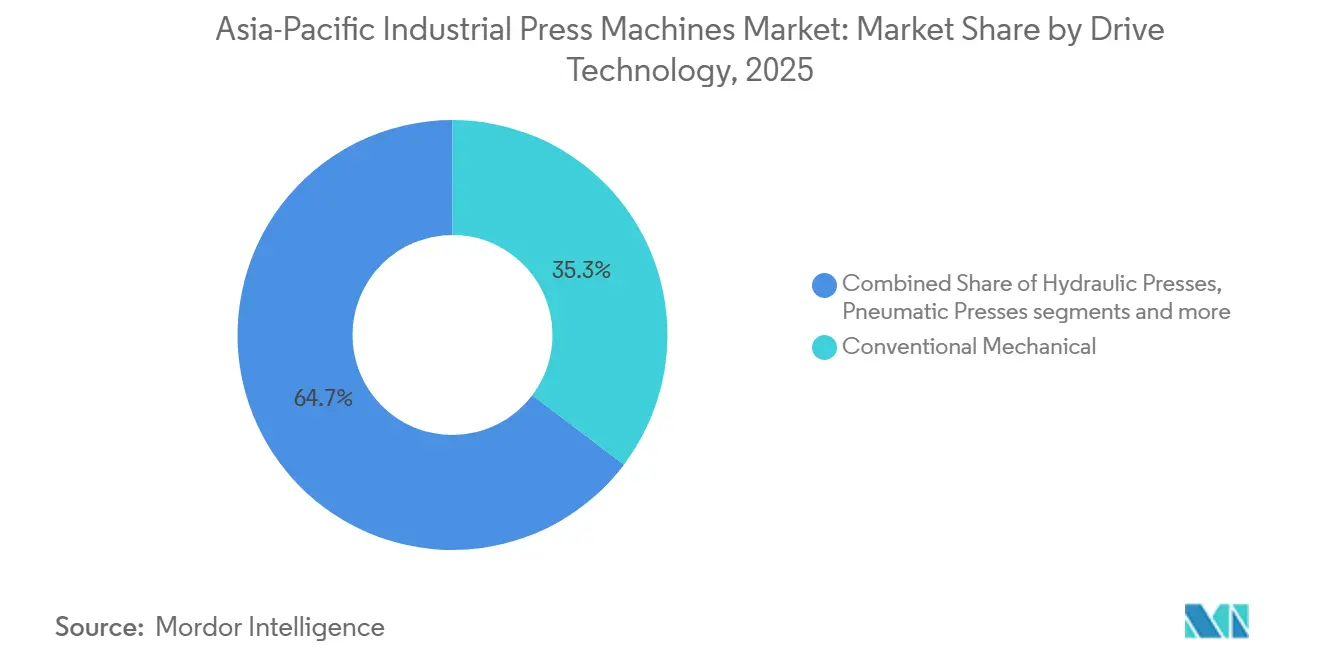
- 駆動技術別では、従来型機械式プレスが2025年のアジア太平洋地域の産業用プレス機械市場シェアの35.3%を占め、サーボ機械式プレスは2031年までに9.6%のCAGRで成長すると予測されています。
- プレス力・能力別では、101~500トンセグメントが2025年のアジア太平洋地域の産業用プレス機械市場規模の33.4%を占め、2,000トン超のプレスは2031年までに7%のCAGRで拡大すると予測されています。
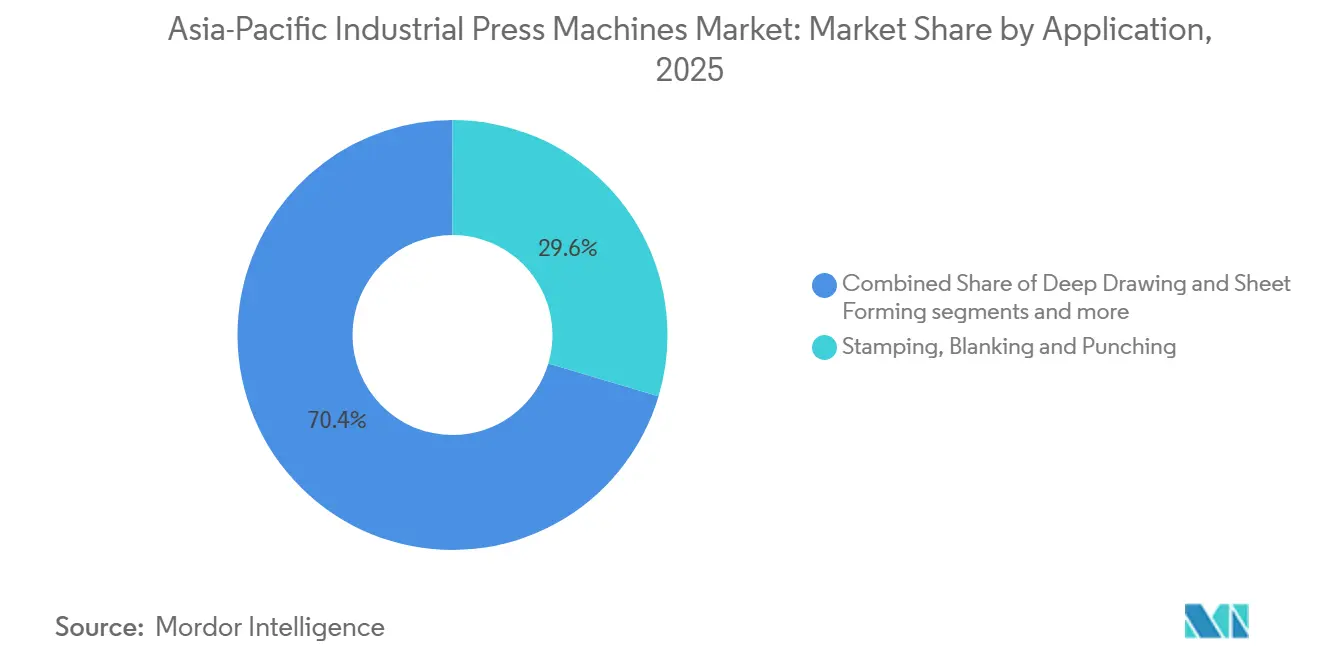
- 用途・プロセス別では、スタンピング、ブランキング、パンチングが2025年の収益の29.6%を占め、組立、圧入、接合は2031年までに7.5%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年の収益の37.4%を占め、航空宇宙・防衛は2031年までに7.5%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域の産業用プレス機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国、インド、東南アジアにおける製造能力の拡大 | +1.8% | アジア太平洋地域全体、特に中国、インド、ベトナム、タイに集中 | 中期(2~4年) |
| 電動化とバッテリー部品製造 | +1.5% | 中国、インドネシア、マレーシア、インド、タイ | 短期(2年以内) |
| 自動化、精密化、エネルギー効率要件 | +1.2% | 中国、日本、韓国、台湾 | 中期(2~4年) |
| 自動車の軽量化と電気自動車プラットフォームの変化 | +0.9% | 中国、日本、韓国、インド | 中期(2~4年) |
| 電子機器および受託製造サプライチェーンの地域化 | +0.6% | マレーシア、ベトナム、インド、タイ、日本 | 中期(2~4年) |
| 既設機械式プレスベースからの改造需要 | +0.4% | 中国、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国、インド、東南アジアにおける製造能力の拡大
中国は2025年9月に「機械産業安定成長計画(2025年・2026年)」を発表しました。同計画は機械産業の営業収益を10兆人民元(1.4 トリリオン 米ドル)以上とし、年平均成長率3.5%以上を目標としています。また、設備更新および産業マザーマシン技術の目標も含まれており、中国の製造クラスター内におけるスタンピング、鍛造、油圧機器の調達を支援しています。[1] インドの2026~27年度予算では公的資本支出として12.2ラック・クロール・インドルピー(1,400.2億米ドル)が提案され、機械・設備への民間投資は2024~25年度に6%拡大しました。[2] インドの生産連動型インセンティブプログラムの下で建設される新工場は、投資コミットメントから12~24か月後に大トン数プレスラインを必要とするのが一般的です。タイ、ベトナム、インドネシアは自動車・電子機器の専門的な生産能力を拡大しており、アジア太平洋地域の産業用プレス機械市場を既存の拠点を超えて広げています。
電動化とバッテリー部品製造
バッテリー生産では、電極圧縮、セルケース成形、モジュール組立においてプレス機器が使用されます。この多様な用途は、バッテリーグレードの成形作業に対応できる機器を提供できるサプライヤーに有利に働きます。CATLとインドネシア・バッテリー・コーポレーションは2025年6月、西ジャワ州カラワンにて59億米ドル(5.9 ビリオン 米ドル)のバッテリー統合プロジェクトに着工しました。第一フェーズは2026年末までに6.9GWhの生産能力を目標としています。マレーシアは2025年6月、ペナンにASEAN地域初の商業用リチウムイオン電池セパレーター施設を開設しました。これは32億リンギット(7.6億米ドル)の投資に支えられています。[3] AIDA Engineeringは2025年6月、円筒形蓄電池ケース向けのDISフォーマーを発売しました。毎分90ストロークで15,380ジュールの連続作業エネルギーを実現しています。これらのプロジェクトにより、バッテリーサプライチェーンはアジア太平洋地域の産業用プレス機械市場における独自の需要源となっています。
自動化、精密化、エネルギー効率要件
中国は2025年8月、「機械産業デジタルトランスフォーメーション実施計画」を公表しました。同計画は、2027年までに企業の50%以上でスマート製造成熟度レベル2以上を達成し、少なくとも200か所の模範的なスマート工場の設立を求めています。これらの目標は、メーカーが従来のフライホイール駆動システムに代わるサーボプレスの導入を検討する動機となっています。プログラム可能なストロークプロファイルにより、薄板電子機器成形における廃材を削減し、金型寿命の延長を支援できます。日本は2024年に製造業従事者数が1,046万人を記録しており、雇用のわずかな減少が自動化生産設備への需要を高めています。台湾やその他の先進生産拠点では、エネルギー認証がプレミアム機器購入の通常要件となりつつあります。アジア太平洋地域の産業用プレス機械市場は、モーション制御、自動化、低エネルギー消費を組み合わせた機器への需要から恩恵を受けています。
自動車の軽量化と電気自動車プラットフォームの変化
バッテリー電気自動車プラットフォームは、自動車サプライチェーン全体の機器仕様を変えつつあります。高強度鋼、アルミニウム合金、熱成形複合材料の成形には、軟鋼向けに設計されたラインよりも高い能力を持つ機器が必要です。これらの材料は、同等の軟鋼加工と比較して30%~40%高いプレス荷重を必要とする場合があります。AIDA Engineeringは2024年6月、超薄型接着積層材料を使用する大型EVモーターコア向けにMSP-4000-430広域プレスを発売しました。Yadonは2025年2月、高強度新エネルギー車構造部品向けに±0.05mmの位置決め精度を持つ3,500トン多リンクトランスファープレスを納入しました。ギガキャスティングは、車両メーカーがアジア太平洋地域の産業用プレス機械市場においてスタンプ部品をダイカスト構造に統合するにつれ、従来のスタンピング作業の一部を縮小させる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと長い回収期間 | -1.5% | ASEAN、インド、アジア太平洋地域のその他 | 中期(2~4年) |
| 熟練サービス・アプリケーションエンジニアリングの不足 | -1.0% | オーストラリア、日本、韓国、ASEAN | 長期(4年以上) |
| 輸入部品依存と為替変動 | -0.7% | インド、ASEAN、オーストラリア | 中期(2~4年) |
| レガシープレス間での改造インターフェースの標準化不足 | -0.4% | 中国、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと長い回収期間
大トン数サーボプレスラインは、自動化、工具、統合を含めると500万米ドル(5 ミリオン 米ドル)を超える資本コミットメントを必要とする場合があります。このコストは、東南アジアおよび南アジアの中堅加工業者にとって資金調達が困難です。主要な設備購入は通常5~7年の回収期間で評価されるため、需要の見通しが限られている場合には意思決定が遅れる可能性があります。インドでは2025~26年度に内部留保が設備投資総額の65.35%を占めており、中小企業による重機器支出を制限しています。リースおよびペイ・パー・ユース方式は、中小スタンピング企業の機器へのアクセスを広げる可能性があります。資金調達がより利用しやすくなるまで、取得コストはアジア太平洋地域の産業用プレス機械市場の一部における先進システムの普及を抑制し続けるでしょう。
熟練サービス・アプリケーションエンジニアリングの不足
ロボットハンドリングと接続されたプロセス制御を備えたサーボラインには、機械、電気、制御ソフトウェアのスキルを持つ人材が必要です。このような経験の組み合わせは、アジア太平洋地域のいくつかの製造経済において限られています。日本の2025年版「ものづくり白書」は、2024年の中小製造業の労働力拡散指数が-18.2を記録し、パンデミック前の逼迫水準に匹敵すると報告しています。オーストラリアの2025年製造技術スキルサミットでは、CNCオペレーターが1,000人以上即時不足しており、今後2年間で3,000人以上を確保・育成する必要があることが確認されました。マレーシアの国家投資マスタープラン2030は、インダストリー4.0に向けて移行する機械・設備企業にとって実践的スキルが不可欠であると指摘しています。サポートが限られている場合、購入者はアジア太平洋地域の産業用プレス機械市場において、高付加価値の精密機器よりも単純な機械式システムを好む可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:サーボの勢いが従来型の基盤の上に構築される
従来型機械式プレスは2025年の収益の35.3%を占めました。低い購入コスト、シンプルな操作性、大量スタンピングへの適合性が、中国の自動車・家電クラスターでの継続的な使用を支えています。油圧プレスは、長いストロークにわたって制御された力が必要な場合に引き続き重要です。深絞り、複合材圧縮、インドのエンジニアリング基盤を支える重鍛造用途に使用されています。空気圧プレスは、低トン数レベルの電子機器組立および軽加工に対応しています。
サーボ機械式プレスは2026年から2031年にかけてCAGR 9.6%で成長すると予測されています。その他およびハイブリッドプレスは、力制御と高頻度サイクリンの両方を必要とする作業のために、サーボ駆動スライドと油圧力増幅を組み合わせています。SEYIはMF-Tokyo 2025において、超薄型金属バイポーラプレート成形向けの160トン固定フレームサーボプレスを展示しました。SEYIのSD1およびSNS2プレスは、ISO 14001に準拠したプログラムの下、2025年に省エネゴールドラベル認証を取得しました。アジア太平洋地域の産業用プレス機械市場における次のサーボ購入者層には、機械式フリートを更新している中国、インド、ASEANの二次・三次サプライヤーが含まれる可能性が高いです。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
プレス力・能力別:中間トン数が数量を支え、超大型プレスが成長を牽引
101~500トンカテゴリーは2025年のアジア太平洋地域の産業用プレス機械市場規模の33.4%を占めました。自動車ボディパネル、家電シェル、軽商業加工への幅広い用途がその地位を支えています。100トン以下のプレスは電子機器、医療機器、精密ハードウェアに対応しています。このレンジは、電子機器生産の拡大に伴いベトナムとマレーシアで着実な需要を獲得しています。501~1,000トンレンジは中堅自動車構造部品に対応し、1,001~2,000トンレンジはより重い車両・産業機械部品を扱います。
2,000トン超のプレスは2031年までにCAGR 7%で成長すると予測されています。より大型の一体型車両部品と高強度鋼バッテリーエンクロージャーがこの機器への需要を高めています。Yadonの3,500トンプレスは2025年2月、毎分8~30ストロークで±0.05mmのワークテーブル位置決め精度を達成しました。この納入は、中国メーカーが日本のティア1要件を満たす超大型プレスを供給できることを示しました。ギガキャスティングは、予測期間後半においてアジア太平洋地域の産業用プレス機械市場における501~2,000トンの自動車スタンピング機器への需要を緩和する可能性があります。
用途・プロセス別:スタンピングが基盤を固め、接合用途が市場を上回る成長
スタンピング、ブランキング、パンチングは2025年のアジア太平洋地域の産業用プレス機械市場シェアの29.6%を占めました。このプロセスは、高速ブランキングおよびプログレッシブダイ加工を必要とする自動車、家電、電子機器、建設メーカーに対応しています。深絞りおよびシート成形は、車両外装パネル、調理器具、飲料缶、医療機器に使用されます。鍛造プレスは自動車パワートレイン、航空宇宙構造物、産業機械に対応しています。圧縮成形および粉末圧縮は、バッテリーおよび電子機器向けのセラミックス、複合材料、粉末冶金部品を支えています。
組立、圧入、接合は2026年から2031年にかけてCAGR 7.5%で拡大すると予測されています。EVパワートレインラインは、モーター積層コア、ベアリングハウジング、バッテリーモジュールケースの精密圧入に使用されます。これらの作業は、同等の内燃機関組立作業よりも1台の車両あたりの頻度が高くなります。アジア太平洋地域の産業用プレス機械市場におけるその他の用途には、特殊自動車・航空宇宙部品向けのハイドロフォーミングおよびウォームフォーミングが含まれます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:自動車の規模が持続し、防衛プラットフォームが成長の先端を牽引
自動車・輸送は2025年の収益の37.4%を占めました。複数プレスのスタンピングラインと車両プラットフォームへの継続的な投資が、中国、日本、韓国、インドにおける需要を支えています。産業機械・設備、電気・電子が次に大きな最終用途グループです。家電・耐久消費財は、特に中国と韓国において引き続き重要なユーザーです。金属製品、エネルギー・電力機器、建設・重機は、大型部品向けに油圧・鍛造プレスを必要としています。
航空宇宙・防衛は2031年までにCAGR 7.5%で成長すると予測されています。アジア太平洋地域の軍事支出は2024年に過去最高水準に達し、インド、日本、韓国、オーストラリアが複数年にわたる予算増加を約束しています。航空宇宙成形には、自動車加工よりも厳しい寸法公差でチタン、アルミニウム合金、熱成形複合材料に対応できる機器が必要です。医療・精密製造は、日本と韓国において小規模ながら技術的に要求の高いニッチ分野です。再生可能エネルギー機器もまた、風力タービンおよびソーラートラッカー部品に使用される大型油圧・鍛造プレスに対するアジア太平洋地域の産業用プレス機械市場での需要を生み出しています。
地域分析
中国は2025年のアジア太平洋地域の産業用プレス機械市場シェアの56%を占め、大規模な製造基盤と自動車、電気自動車、電子機器能力に対する政策支援に支えられています。機械産業安定成長計画は機械産業の収益を10兆人民元(1.4 トリリオン 米ドル)以上とし、年平均成長率3.5%以上を目標としています。設備更新とデジタルトランスフォーメーションの規定が、中国の工場全体でのプレス調達を支援しています。中国は自動車スタンピングおよび一般金属成形においてアジア太平洋地域の産業用プレス機械市場で最大の確立した国別拠点であり続けています。
インドは2026年から2031年にかけてCAGR 8.2%と最も速い地理的成長率を記録すると予測されています。2026~27年度に提案された公的資本支出12.2ラック・クロール・インドルピー(1,400.2億米ドル)は、2017~18年度比で4.2倍の増加を表しています。国家製造業ミッションは、2023年時点でGDPの12.9%である製造業のシェアを倍増させることを目指しています。インドの機械・設備セクターは2025~26年度に18.1%の輸入依存度を持っています。これはアジア太平洋地域の産業用プレス機械市場における現地組立および技術パートナーシップの余地を生み出しています。
ASEANはインドネシア、マレーシア、タイのバッテリー投資を通じて需要を拡大しています。ASEAN半導体サプライチェーン統合フレームワークは電子機器サプライチェーンの調整を支援しています。ベトナムとマレーシアは電子機器組立の成長とともに精密プレス要件を高めています。タイのEV組立基盤はスタンピングおよび成形ラインを必要としています。日本と韓国は精密技術センターであり続け、オーストラリアでは航空宇宙・防衛需要が見られ、台湾はエネルギー認証を通じて技術的な深みをもたらしています。アジア太平洋地域のその他の地域は電子機器輸出および地域サプライチェーン向けの一般加工能力を構築しており、アジア太平洋地域の産業用プレス機械市場を広げています。
競合環境
アジア太平洋地域の産業用プレス機械市場は中程度の市場集中度を示しています。AIDA Engineering、コマツ産機、住友重機械工業、AMADAを含む日本のサプライヤーは、サーボ精度とアプリケーションエンジニアリングにおいてリードしています。SEYI、Chin Fong、LIEN CHIEHなどの台湾企業は技術的な中間層に対応し、ASEANおよび南アジア全体で流通を維持しています。Yangli Group、JIER Machine-Tool Group、Hefei Metalforming、Taitian、Jingda、Nantong Guosheng、Chongqing Jiangdong、Yadonを含む中国メーカーは、超大型トン数およびサーボ統合機器で競争しています。その価格設定は従来型機械式および標準油圧機器カテゴリーに圧力をかけています。
Yadonは2025年2月、日本のティア1自動車メーカーに3,500トン多リンクトランスファープレスを納入し、中国製機器が厳しい精度要件を満たせることを示しました。AIDAは2025年6月、円筒形バッテリーケース向けのDISフォーマーを発売し、バッテリー専用成形作業向けに設計された機器を提供しました。SEYIはMF-Tokyo 2025において金属バイポーラプレート成形向けサーボプレスを展示しました。日本および欧州のサプライヤーはサーボ、ハイブリッド、バッテリー成形システムで対応しています。アジア太平洋地域の産業用プレス機械市場はまた、現地サービス、アプリケーションサポート、統合能力への依存度が高まっています。
機会は従来型機械式プレス向けのサーボ油圧改造キットに見られます。円筒形および角形セル向けのバッテリー成形システムは製品特化への別の経路を提供します。高強度鋼、アルミニウム合金、複合材料を加工できるフレキシブルラインは、より幅広い車両プログラムに対応できます。接続されたプロセスモニタリングは、アジア太平洋地域の産業用プレス機械市場におけるトランスファープレス受注の標準的な購入者期待となりつつあります。
アジア太平洋地域の産業用プレス機械業界リーダー
-
AIDA ENGINEERING, LTD.
-
Komatsu Ltd.
-
Schuler AG
-
Yangli Group
-
AMADA CO., LTD.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年6月:AIDA Engineeringは、円筒形蓄電池ケース成形向けのDISフォーマー(DIS-1600)を発売しました。従来型プレスの1.7倍のSN値と、毎分90ストロークで15,380ジュールの連続作業エネルギー出力を実現し、MF-Tokyo 2025に出展しました。
- 2025年8月:湖南雲能新能源電池材料有限公司は、マレーシアのヌグリ・スンビランに東南アジア初の製造施設を設立し、リチウム電池正極材料を生産して200人以上の雇用を創出することを約束し、EV組立の本格化に先立ちASEANのバッテリー部品サプライチェーンを強化しました。
- 2025年6月:CATLとインドネシア・バッテリー・コーポレーション(IBC)は、西ジャワ州カラワンにて59億米ドル(5.9 ビリオン 米ドル)の共同バッテリー統合プロジェクトに着工し、2026年末までに6.9GWhの生産能力を目標とし、EVバッテリーサプライチェーン全体で成形・プレス機器への相当な下流需要を創出しています。
アジア太平洋地域の産業用プレス機械市場レポートの調査範囲
アジア太平洋地域の産業用プレス機械市場は、駆動技術別(油圧プレス、空気圧プレス、その他)、プレス力別(100トン以下、101~500トン、その他)、用途別(鍛造、粉末圧縮、その他)、最終用途産業別(航空宇宙・防衛、電気・電子、その他)、地域別(中国、日本、インド、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| 従来型機械式プレス |
| サーボ機械式プレス |
| 油圧プレス |
| 空気圧プレス |
| その他およびハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| スタンピング、ブランキング、パンチング |
| 深絞りおよびシート成形 |
| 鍛造 |
| 矯正および一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立、圧入、接合 |
| その他のプレス用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子 |
| 家電・耐久消費財 |
| 建設・重機 |
| エネルギー・電力機器 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) |
| オーストラリア |
| アジア太平洋地域のその他 |
| 駆動・作動技術別 | 従来型機械式プレス |
| サーボ機械式プレス | |
| 油圧プレス | |
| 空気圧プレス | |
| その他およびハイブリッドプレス | |
| プレス力・能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | スタンピング、ブランキング、パンチング |
| 深絞りおよびシート成形 | |
| 鍛造 | |
| 矯正および一般成形 | |
| 圧縮成形 | |
| 粉末圧縮 | |
| 組立、圧入、接合 | |
| その他のプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・設備 | |
| 電気・電子 | |
| 家電・耐久消費財 | |
| 建設・重機 | |
| エネルギー・電力機器 | |
| 金属製品・一般製造 | |
| 医療・精密製造 | |
| その他の最終用途産業 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | |
| オーストラリア | |
| アジア太平洋地域のその他 |
レポートで回答される主要な質問
2031年までのアジア太平洋地域の産業用プレス機械市場の予測は?
同セクターは2031年までに12.35 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 6.4%で成長すると予測されています。中国、インド、東南アジアにおける工場増設が見通しを支えています。
アジア太平洋地域のプレス機器において最も速く成長している駆動技術は何ですか?
サーボ機械式プレスは2031年までにCAGR 9.6%で成長すると予測されています。プログラム可能なモーション、精度、エネルギー性能は、要求の厳しい電子機器、自動車、電気自動車部品用途に関連しています。
アジア太平洋地域で最大のシェアを持つプレス能力レンジはどれですか?
101~500トンレンジは2025年の収益の33.4%を占めました。自動車パネル、家電シェル、軽商業製品がこの能力レンジ内で成形できるため、幅広い顧客基盤を持っています。
産業用プレスにおいて最も速く拡大している用途は何ですか?
組立、圧入、接合は2031年までにCAGR 7.5%で成長すると予測されています。電気自動車生産では、モーター積層コア、ベアリングハウジング、バッテリーモジュールケースの精密接合が必要です。
アジア太平洋地域の産業用プレス機械市場で最大のシェアを持つ国はどこですか?
中国は2025年の地域収益の56%を占めました。自動車、電子機器、一般製造活動が同国のリーダーシップを維持しています。
インドがプレス機器サプライヤーにとって重要な理由は何ですか?
インドは2031年までにCAGR 8.2%で成長すると予測されています。公的資本支出と製造業政策が現地組立および技術パートナーシップの可能性を生み出しています。2025~26年度の機械・設備輸入依存度18.1%は、供給とサービスのローカライゼーシンの余地を示しています。