
汚泥処理・取扱設備市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
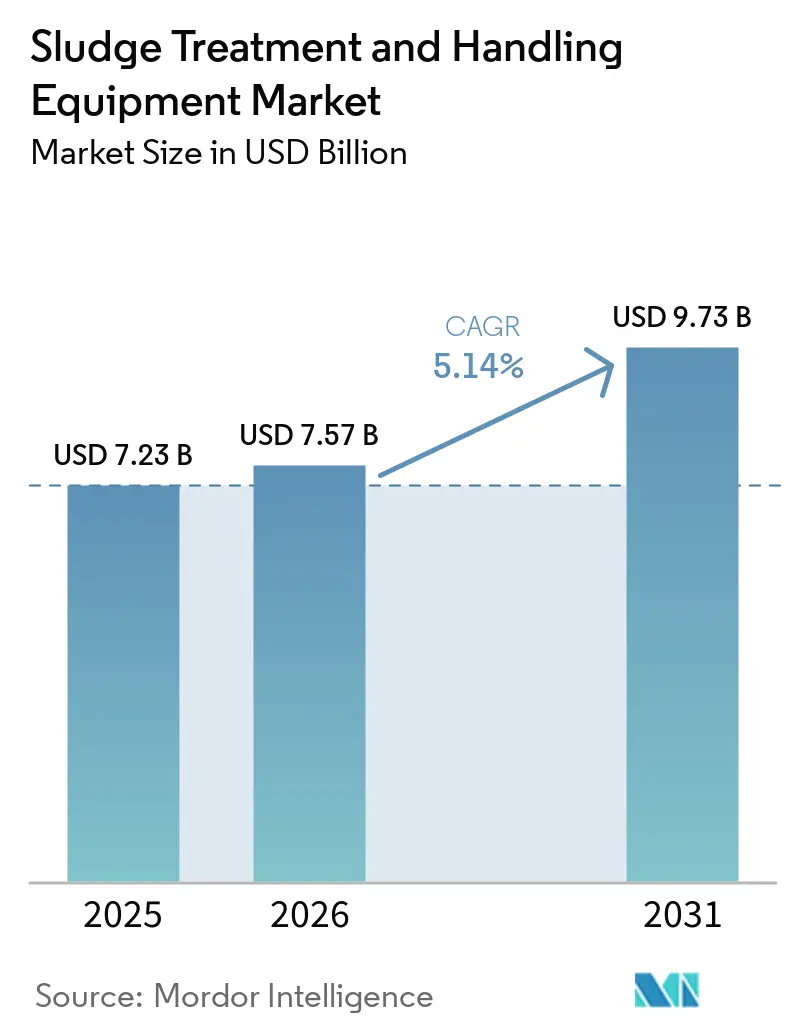
| 市場規模 (2026) | 7.57 十億米ドル |
| 市場規模 (2031) | 9.73 十億米ドル |
| 成長率 (2026 - 2031) | 5.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる汚泥処理・取扱設備市場分析
汚泥処理・取扱設備市場規模は2025年に72.3 ビリオン 米ドルと評価され、2026年の75.7 ビリオン 米ドルから2031年には97.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.14%です。汚泥処理・取扱設備市場は、より厳格な排水規制、廃棄コストの上昇、および老朽化した処理施設における設備更新の必要性によって影響を受けています。都市の公共事業者は、下水道システムの近代化に向けた公共資本プログラムに支えられた調達源となっています。産業事業者は、第三者廃棄に伴うコストとリスクを管理するため、オンサイトの調整・脱水設備への投資を行っています。都市部の排水発生量と産業生産量の増加が処理能力の拡大を求める一方、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の管理が熱処理および関連設備への需要に寄与しています。サプライヤーは、脱水、熱処理、資源回収能力を組み合わせた統合プロセスライン、自動化ソリューション、およびパートナーシップを提供しています。
レポートの主要ポイント
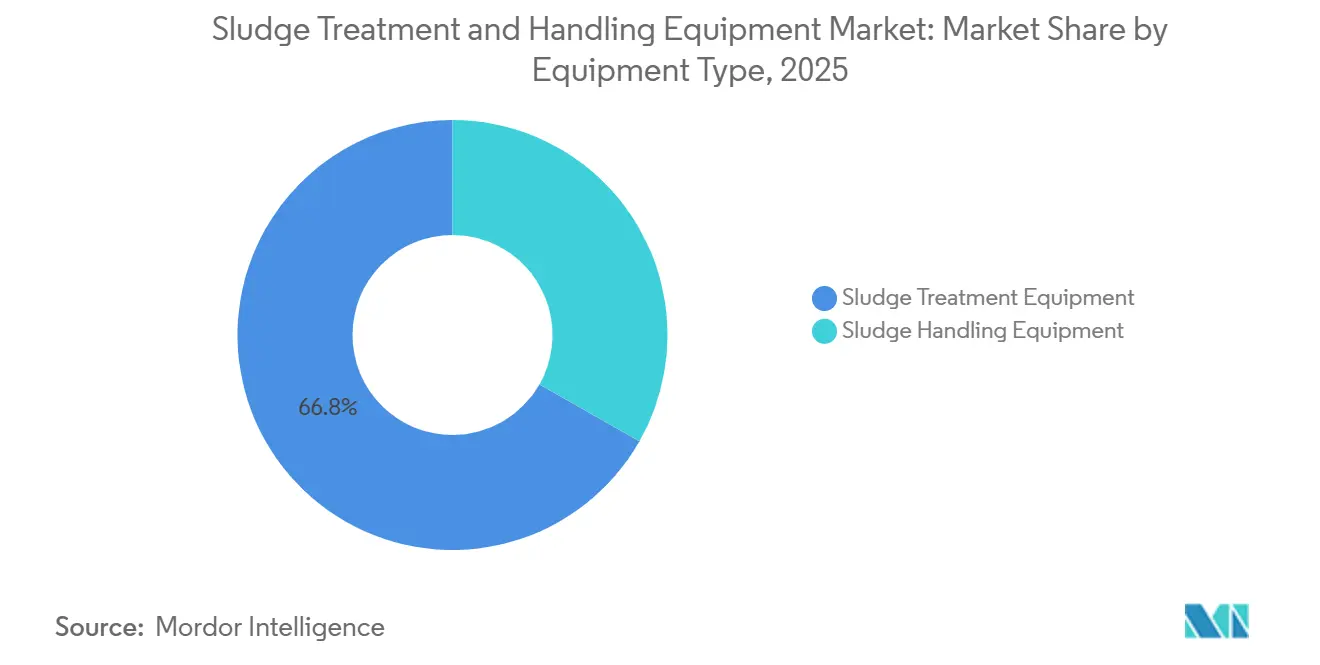
- 設備タイプ別では、汚泥処理設備が2025年の世界収益の66.78%を占め、汚泥取扱設備は2031年までに5.46%のCAGRで成長すると予測されています。
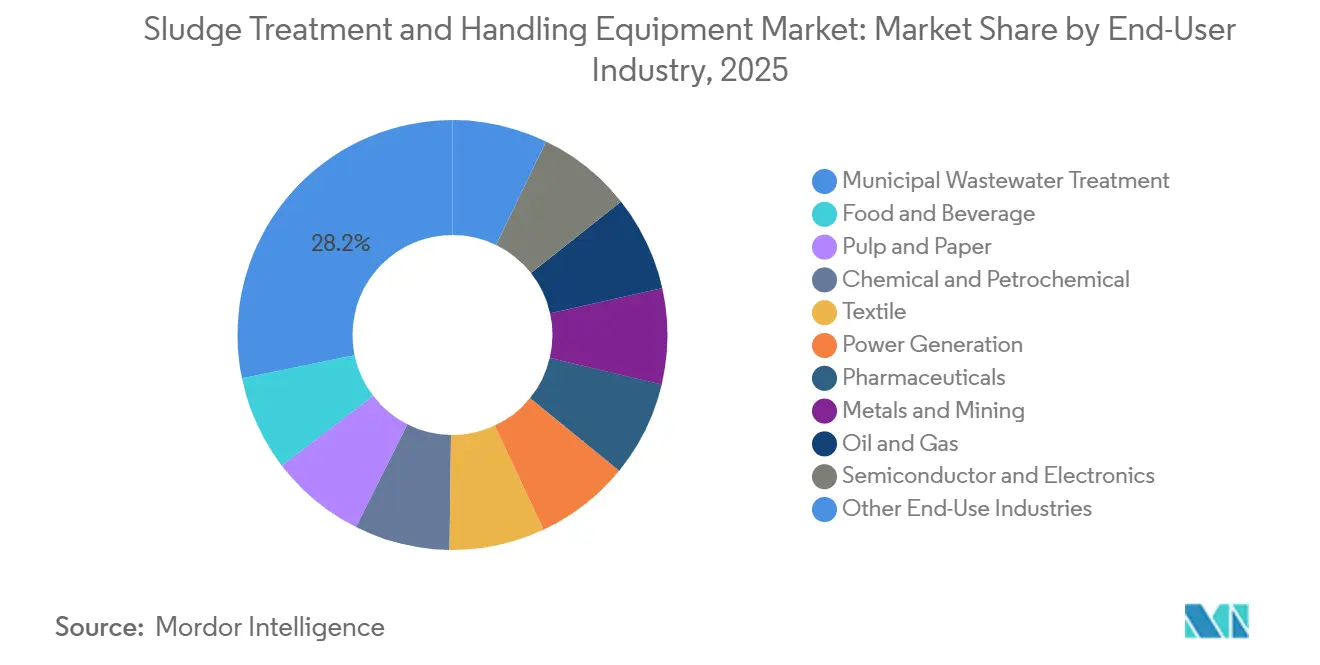
- エンドユーザー産業別では、都市下水処理が2025年の世界収益の28.23%を占め、化学・石油化学産業は2031年までに6.12%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の世界収益の38.17%を占め、2031年までに5.83%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の汚泥処理・取扱設備市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格な排水・バイオソリッドコンプライアンス | +1.3% | 世界全体、特に北米と欧州で顕著 | 短期(2年以内) |
| 都市化と工業化による排水量の増加 | +1.1% | アジア太平洋がコア、中東・アフリカ(MEA)および南米への波及 | 長期(4年以上) |
| 汚泥量削減と廃棄コスト回避 | +0.8% | 世界全体 | 中期(2年~4年) |
| バイオガス、栄養素、再利用可能なバイオソリッドに対するサーキュラーエコノミー需要 | +0.7% | 欧州、日本、オーストラリア、アジア太平洋でも拡大中 | 中期(2年~4年) |
| ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)主導の前処理・破壊要件 | +0.5% | 北米と欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
より厳格な排水・バイオソリッドコンプライアンスが設備調達を強化
規制要件は、汚泥処理・取扱設備市場における需要の主要ドライバーであり続けています。2026年7月、米国環境保護庁(EPA)はバイオソリッドにおけるペルフルオロオクタン酸(PFOA)およびペルフルオロオクタンスルホン酸(PFOS)に関連するリスク低減に関するドラフトガイダンスを発行し、公開ドケットを通じてパブリックコメントを求めました。このガイダンスは、水路付近や公衆曝露リスクが高い地域での土地への散布に関する予防措置を推奨しており、影響を受ける公共事業者の処理オプションへの注目が高まっています。欧州では、改訂された都市排水処理指令が、より厳格な処理要件と資源回収規定を設けることで政策の方向性を示しています。これらの要件により、公共事業者は老朽化した脱水・安定化資産を評価し、処理チェーン全体にわたるサンプリング、調整、搬送、排出制御、および最終廃棄の文書化を強化するよう促されています。汚泥処理・取扱設備市場は、汚染物質に対処しながら信頼性の高い材料取扱と文書化を確保する設備に対する事業者のニーズによって支えられています。
都市化と工業化による排水量の増加が構造的需要を生み出す
都市化と産業拡大により、処理を必要とする排水の量と複雑性が増大しています。このトレンドは、汚泥処理・取扱設備市場全体において、濃縮、調整、脱水、ポンプ輸送、搬送システムへの需要を生み出しています。人口増加により、すでに更新が遅れているシステムにおける排水流量が増加するため、都市下水処理プロジェクトでは高スループット設備が必要とされることが多くなっています。産業施設は、その汚泥特性が固形分含有量や化学組成において都市系原料と大きく異なる場合があるため、追加的な需要源となっています。2026年6月までに、アジア開発銀行の都市全体包括的衛生プロジェクトは、11件の下水道建設パッケージのうち8件を発注し、総額1億3,850万 米ドルの契約を締結し、土木工事は2029年末までの完成を目標としています。これらのプロジェクトは、単一の設備購入を支援するのではなく、取水、濃縮、脱水、移送、貯蔵、最終ケーキ処理を含むプロセスチェーン全体にわたる需要を生み出しています。新たな排水インフラが稼働するにつれ、事業者は増加する排水流量に対応しながら、地域の運転・保守条件に適合できる処理設備を必要としています。
バイオガス、栄養素、再利用可能なバイオソリッドに対するサーキュラーエコノミー需要が設備構成を変革
汚泥処理・取扱設備市場は、従来廃棄物としてのみ処理されていた材料からエネルギーと栄養素を回収するイニシアチブにも影響を受けています。ドイツの都市プラントにおける4年間の研究では、熱圧力加水分解によりメタン生産量が18%増加し、消化液の脱水性が14%向上し、ストルバイト回収がリン投入量の80%を超えたことが明らかになりました。また、回収されたストルバイトはドイツの関連肥料申告基準を満たしており、フルスケールの資源回収を支持しています。これらのプロジェクトには、従来のプレスを超えた設備、すなわち処理済み汚泥向けに設計された消化槽、熱加水分解ユニット、晶析装置、脱水システムが必要です。2025年5月、Veoliaはサンフランシスコの南東水質汚染制御プラントにMemGasバイオガス・バイオメタン変換技術を設置する3,400万 米ドルの契約を受注し、年間再生可能エネルギー出力は68 GWhが見込まれています[1]。プロジェクトの経済性は、各事業者が消化、脱水、回収、製品取扱、コンプライアンス管理を、資産の耐用年数を通じて維持可能な運転計画に統合する能力に依存しています。このトレンドは、汚泥処理・取扱設備市場における統合プロセス構成を支援し、公共事業者が廃棄管理をエネルギーおよび栄養素回収と連携させることを可能にしています。
PFAS主導の前処理・破壊要件が特化したアップグレードサイクルを生み出す
PFAS汚染は、従来の汚泥処理ニーズに加えて、特化した設備要件を生み出しています。2025年に発表された研究では、900℃から1,000℃で稼働する熱酸化装置と組み合わせた熱分解システムが、脱水バイオソリッドからPFASモル質量の99.4%を除去したことが明らかになりました。この研究では、制御された運転条件と適切な排出管理を必要とする熱破壊経路も検討されました。これらの知見は、過去の産業排水の影響を受ける集水域を管轄する公共事業者が、資本計画において熱処理を検討するきっかけとなる可能性があります。WEFTEC 2026において、Alfa LavalとAquaGreenは、Ashbrook Simon-Hartley脱水システムとHECLA統合乾燥・熱分解技術を組み合わせた処理チェーンを発表しており、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の破壊、バイオチャー生産、リン回収に対応しています。汚泥処理・取扱設備市場は、サプライヤーが脱水システムを熱処理技術およびプロセス制御と統合できるこの要件によって支えられています。ただし、これらのプロジェクトは、従来の設備と比較して、より大きな資本投資、エネルギー消費、排出管理能力、および技術的専門知識を必要とします。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コスト、エネルギーコスト、保守コスト、熟練労働コスト | -0.8% | 世界全体、特に発展途上市場で顕著 | 長期(4年以上) |
| 汚泥レオロジーの変動と原料品質の不確実性 | -0.5% | 世界全体、特に混合投入処理プラントで顕著 | 中期(2年~4年) |
| PFAS責任とバイオソリッドの有益な再利用に対する制 | -0.5% | 北米と欧州 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
高い資本・エネルギー・保守・熟練労働コストが調達ペースを圧迫
高度な汚泥処理システムは、単一のプロジェクト内で濃縮、調整、消化、脱水、熱処理を必要とする場合があります。この範囲は資本要件を増大させ、大規模な設備には土木工事とプロセス統合も必要なため、調達サイクルを延長させる可能性があります。遠心分離機、熱乾燥機、流動床焼却炉は大量のエネルギーを消費するため、運転コストは電力価格に対して非常に敏感です。小規模な公共事業者や施設は、自動化設備の運転や制御システムの保守に必要な熟練人材の確保に課題を抱える場合があります。さらに、PFAS関連の制限により、低コストの再利用オプションが排除され、専用の破壊能力を持たない自治体のコスト負担が増大する可能性があります。これらの制約は、特にプロジェクト予算が限られている場合に、汚泥処理・取扱設備市場における更新決定を遅らせる可能性があります。
汚泥レオロジーの変動と原料品質の不確実性が運転上・商業上のリスクをもたらす
汚泥処理・取扱設備市場における汚泥特性は、固形分含有量、粘度、季節的流量、上流集水域、および産業投入物によって異なります。特定の設計条件向けに選定された設備は、原料特性が想定範囲外になった場合に効果が低下する可能性があります。この変動性は、遠心分離液の濁度超過、ベルトフィルターの目詰まり、またはスクリュープレスのトルクトリップを引き起こし、スループットを低下させる可能性があります。このリスクは、都市排水と産業排水の両方を受け入れる大規模施設において高く、運転条件が頻繁に変化する可能性があります。2026年に導入されたFlottweg FW400 HTSデカンターは、マシン全体を交換することなくボウル速度とトルク範囲を調整できるモジュール式FlexConceptデザインを採用しています[2]。このような設計は運転リスクを低減できますが、既存プラントへの後付けには追加の統合作業が必要となり、プロジェクト完了が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:プロセスの複雑性が脱水を超えた価値を生み出す
汚泥処理設備は、2025年の汚泥処理・取扱設備市場シェアの66.78%を占め、コンプライアンスに適合した処理を達成するために必要な複数のプロセスステップを反映しています。ベルトフィルタープレス、遠心分離機、スクリュープレスを含む脱水設備は、このカテゴリ内で最大の設置ベースを持っています。乾燥機や熱加水分解ユニットなどの熱処理システムは、公共事業者がより厳格なバイオソリッド品質要件と資源回収プログラムに備えるにつれて重要性を増しています。重力濃縮機、溶存空気浮上ユニット、遠心濃縮機を含む濃縮設備は、後続の処理プロセスのための原料を準備します。ポリマー添加・混合システムなどの調整設備は、凝集を改善しケーク乾燥度を高めることで、下流の脱水コストを削減できます。
汚泥取扱設備は最も成長の速い設備セグメントであり、汚泥処理・取扱設備市場は2026年から2031年にかけて5.46%のCAGRで拡大すると予測さています。ポンプ輸送・搬送システムは、汚泥がプロセスステージ間を一貫して移動しながら封じ込められる必要がある大規模な多系列プラントの運転を支援します。プラント設計者は、密集した地域では臭気苦情が許可発行を遅らせる可能性があるため、密閉搬送および臭気制御システムをますます仕様に盛り込んでいます。貯蔵・積込設備は、石灰安定化またはコンポスト化作業を追加するプラントで採用が進んでいます。バイオフィルター、化学スクラバー、熱酸化装置は新規入札でより一般的になりつつあり、ISO 11647およびISO 5667-13は規制環境における汚泥の特性評価、サンプリング、品質文書化に影響を与えています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:産業チャネルが都市部ベースラインを上回る
都市下水処理は2025年の汚泥処理・取扱設備市場シェアの28.23%を占め、最大のエンドユーザーセグメントとなっています。汚泥量の人口増加に伴う増加と公共資本プログラムが、地域全体の都市部調達を支援しています。汚泥処理・取扱設備市場の公共事業者は、予測可能なサービス間隔を持つ標準化された高スループットの脱水・ポンプ設備を好む傾向があります。この傾向は、設備サプライヤーが長い資産ライフサイクルにわたって保守・交換を行う定期的な機会を生み出しています。食品・飲料施設は、食品生産能力の拡大に伴い有機汚泥量が増加するため、第2位の産業チャネルとなっています。パルプ・紙施設は繊維性排水の脱水設備を必要とし、繊維プラントは混合化学・生物汚泥の前処理システムを必要としています。
化学・石油化学用途は最も成長の速いエンドユーザーカテゴリであり、このセグメントの汚泥処理・取扱設備市場規模は2026年から2031年にかけて6.12%のCAGRで成長すると予測されています。精製所や化学プラントは油性・重金属含有汚泥を発生させ、多くの法域では有害廃棄物に分類されています。これらの施設では、廃棄管理が許可条件や運転コストと密接に関連しているため、オンサイトでの質量削減が必要とされることが多くなっています。中国、インド、中東における新たな石油化学能力の拡大により、プロジェクト設計の当初から汚泥管理を組み込む必要性が高まっています。発電、製薬、金属・鉱業、石油・ガス、半導体・電子機器施設も、廃棄物流が汚染制御取扱またはプロセス固有の脱水を必要とする場合があるため、特化したシステムを必要としています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
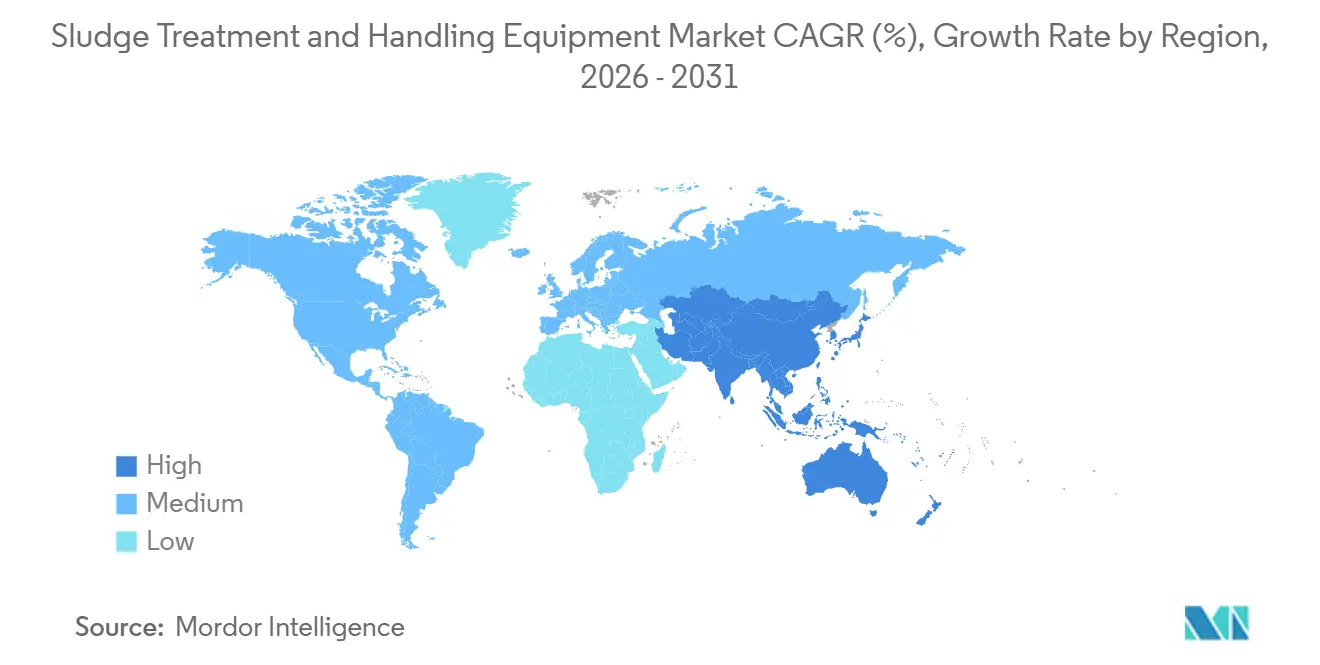
アジア太平洋は2025年の世界収益の38.17%を占め、2031年までに5.83%のCAGRで成長すると予測されています。この地域には都市インフラの整備需要と拡大する産業排水処理ニーズがあります。中国は汚泥処理・取扱設備の主要調達市場であり、処理能力の追加とサーキュラーエコノミーの優先事項が脱水、乾燥、焼却、排煙処理設備への需要を牽引しています。インドは、小規模都市での下水処理拡大と官民参加による排水プロジェクトの実施により需要を生み出しています。日本と韓国は技術集約型市場であり、消化、熱処理、リン回収のための高度なシステムが都市部のアップグレードを支援しています。
北米と欧州は汚泥処理・取扱設備市場においてより小さなシェアを占めています。米国では、2026年7月に発行されたEPAガイダンスにより、PFOAおよびPFOSリスクにさらされた集水域におけるバイオソリッド管理への注目が高まっています。これにより、公共事業者が廃棄経路リスクを管理しようとする中で、熱分解および焼却オプションへの関心が高まっています。ノルウェーでは、Veoliaが2026年1月にFuglevikにおける2,850万 ユーロの排水処理アップグレードを発表し、ストルバイトリン回収、バイオガス・エネルギー変換、窒素除去が含まれています。
南米、中東、アフリカは汚泥処理・取扱設備市場における新興需要地域であり、インフラのギャップと産業活動が調達に影響を与えています。ブラジルは南米において重要な役割を果たしており、HUBER SEはサンパウロ近郊のBarueri排水処理プラント拡張に85台の機械を供給し、処理能力は2027年までに毎秒16立方メートルから22.5立方メートルに増加する計画です。アルゼンチン、コロンビア、チリは、下水道普及イニシアチブと鉱業・食品加工セクターに対応する産業排水施設を通じて追加の機会を提供しています。中東・アフリカでは、石油化学プロジェクトと都市インフラのギャップが、特に固形分含有量が高く油性特性を持つ精製所汚泥の高度処理への需要を生み出しています。プロジェクト融資が処理アップグレードと信頼性の高いアフターサービスを支援する場合、地域のインテグレーターと設備サプライヤーが恩恵を受けることができます。
競合状況
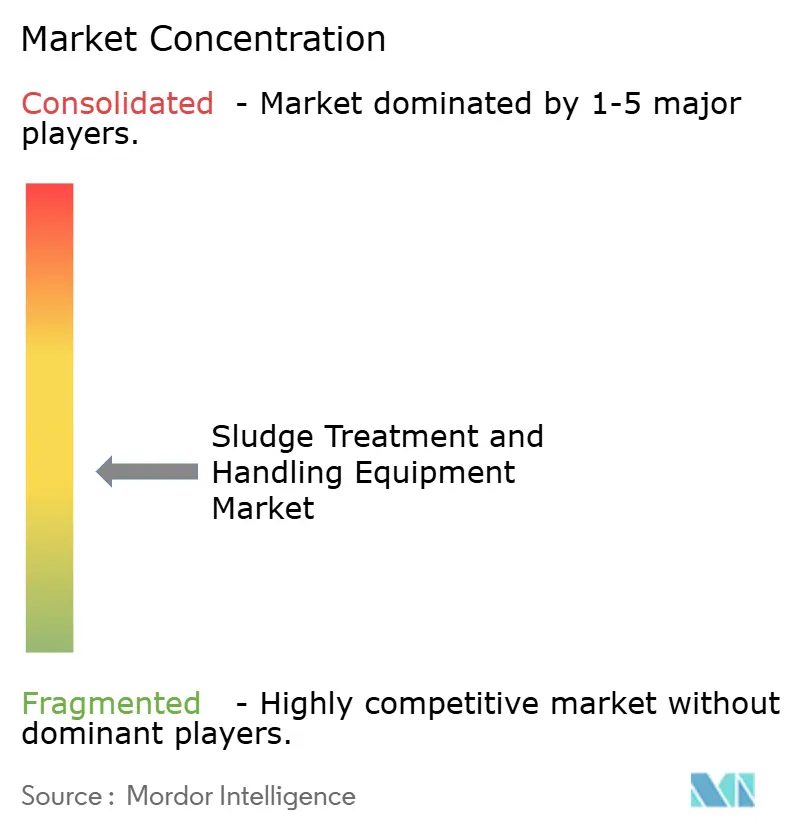
汚泥処理・取扱設備市場は中程度に分散しています。ANDRITZ、Alfa Laval(Ashbrook Simon-Hartleyを通じて)、GEA Group、HUBER SE、Flottweg SEを含む欧州サプライヤーは、設備性能、プロセスエンジニアリング、アフターマーケットサービス能力に基づいて競争しています。これらのポートフォリオには濃縮、脱水、取扱、乾燥、熱処理が含まれており、統合ソリューションを通じて大規模な都市部アップグレードプロジェクトに対応できます。Kanadevia Corporation、Mitsubishi Kakoki Kaisha、Kurita Water Industriesは日本と韓国で事業を展開し、地域パートナーシップと技術移転を通じてプレゼンス拡大しています。VeoliaとSUEZは、コンセッション管理事業を活用して設計・建設・運転契約を提供しており、設備中心のサプライヤーとは異なるアプローチをとっています。
技術統合は汚泥処理・取扱設備市場においてますます重要になっています。2025年8月、GEAはFlocmixブランドを買収し、OptiPartner Intellicantプラットフォームを通じてAIベースのデカンター制御と遠心分離液濁度センシングを統合しました。この買収は、デカンターシステムにおけるリアルタイムプロセスデータと自動調整の活用を支援します。2025年5月、VeoliaはCDPQの水技術・ソリューション事業の30%株式を17.5 ビリオン 米ドルで取得し、水技術能力の保有比率を高めました。2026年9月、Alfa LavalとAquaGreenは、PFAS破壊、バイオチャー生産、リン回収のための統合脱水・乾燥・熱分解システムに関する協力を拡大しました。
サプライヤーは、処理性能と検証済みの結果が基本的な設備能力を超えた調達決定に影響を与える特化したアプリケーションに注力しています。ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の熱破壊システムは主要なアプリケーション分野であり、特化したプロバイダーはプロセスライン全体で競争するのではなく、確立された脱水ベンダーとパートナーシップを結ぶことができます。モジュール式およびコンテナ式処理ユニットは、従来の地中インフラを持たない分散型産業サイトに適している可能性があります。バイオソリッド品質基準と排出検証方法も、顧客が文書化されたコミッショニング結果を必要とする場合にベンダー選定に影響を与える可能性があります。汚泥処理・取扱設備産業には、幅広いプロセスポートフォリオを持つグローバルサプライヤーと、コスト、地域サービス、納品への近接性で競争する地域プロバイダーが含まれています。
汚泥処理・取扱設備産業のリーダー企業
-
ALFA LAVAL
-
ANDRITZ
-
Veolia
-
HUBER SE
-
Xylem
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Alfa LavalとAquaGreenは、ニューオーリンズで開催されたWEFTEC 2026において協力関係を拡大し、Alfa LavalのAshbrook Simon-Hartley脱水システムとAquaGreenのHECLA統合乾燥・熱分解(IDP)技術を組み合わせた統合バイオソリッド処理チェーンを発表しました。
- 2026年1:SUEZは、アジア最大の地下空洞に建設された下水処理プラントである香港の沙田洞窟下水処理施設向けに、16台のDehydris Twist完全密閉型汚泥脱水ユニットを供給する契約を獲得しました。このコンパクトな設計により、従来の代替品と比較してフットプリントが25%削減され、空洞環境におけるスペース制約に対応しています。
世界の汚泥処理・取扱設備市場レポートの調査範囲
汚泥処理・取扱設備には、都市および産業排水処理中に発生する残留半固体廃棄物(汚泥)を処理するために使用される産業機械およびシステムが含まれます。これらのシステムは、処理、廃棄、または再利用を促進するための汚泥の濃縮、消化、脱水、乾燥、貯蔵、取扱を支援します。
汚泥処理・取扱設備市場は、設備タイプ、エンドユーザー産業、地域によってセグメント化されています。設備タイプ別では、市場は汚泥処理設備と汚泥取扱設備にセグメント化されています。エンドユーザー産業別では、市場は都市下水処理、食品・飲料、パルプ・紙、化学・石油化学、繊維、発電、製薬、金属・鉱業、石油・ガス、半導体・電子機器、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における汚泥処理・取扱設備の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
| 汚泥処理設備 | 濃縮設備 |
| 調整設備 | |
| 安定化設備 | |
| 脱水設備 | |
| 乾燥・熱処理設備 | |
| 汚泥取扱設備 | ポンプ輸送・搬送システム |
| 貯蔵・積込設備 | |
| 臭気・空気制御設備 | |
| その他の汚泥取扱設備 |
| 都市下水処理 |
| 食品・飲料 |
| パルプ・紙 |
| 化学・石油化学 |
| 繊維 |
| 発電 |
| 製薬 |
| 金属・鉱業 |
| 石油・ガス |
| 半導体・電子機器 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 設備タイプ別 | 汚泥処理設備 | 濃縮設備 |
| 調整設備 | ||
| 安定化設備 | ||
| 脱水設備 | ||
| 乾燥・熱処理設備 | ||
| 汚泥取扱設備 | ポンプ輸送・搬送システム | |
| 貯蔵・積込設備 | ||
| 臭気・空気制御設備 | ||
| その他の汚泥取扱設備 | ||
| エンドユーザー産業別 | 都市下水処理 | |
| 食品・飲料 | ||
| パルプ・紙 | ||
| 化学・石油化学 | ||
| 繊維 | ||
| 発電 | ||
| 製薬 | ||
| 金属・鉱業 | ||
| 石油・ガス | ||
| 半導体・電子機器 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
汚泥処理・取扱設備市場の現在の市場規模は?
汚泥処理・取扱設備市場規模は2025年に72.3 ビリオン 米ドルと評価され、2026年の75.7 ビリオン 米ドルから2031年には97.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.14%です。
どの設備カテゴリが需要をリードしていますか?
汚泥処理設備は2025年に66.78%のシェアでリードしています。濃縮、調整、安定化、脱水、熱処理に使用される設備が含まれています。
どのエンドユーザーが最も速く拡大していますか?
化学・石油化学用途は、有害・油性汚泥がオンサイトでの特化した処理を必要とするため、2031年までに6.12%のCAGRで成長すると予測されています。
どの地域が最も強い見通しを持っていますか?
アジア太平洋は2025年に38.17%のシェアを占め、都市・産業排水投資に支えられ、2031年までに5.83%のCAGRで成長すると予測されています。