
廃水処理サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
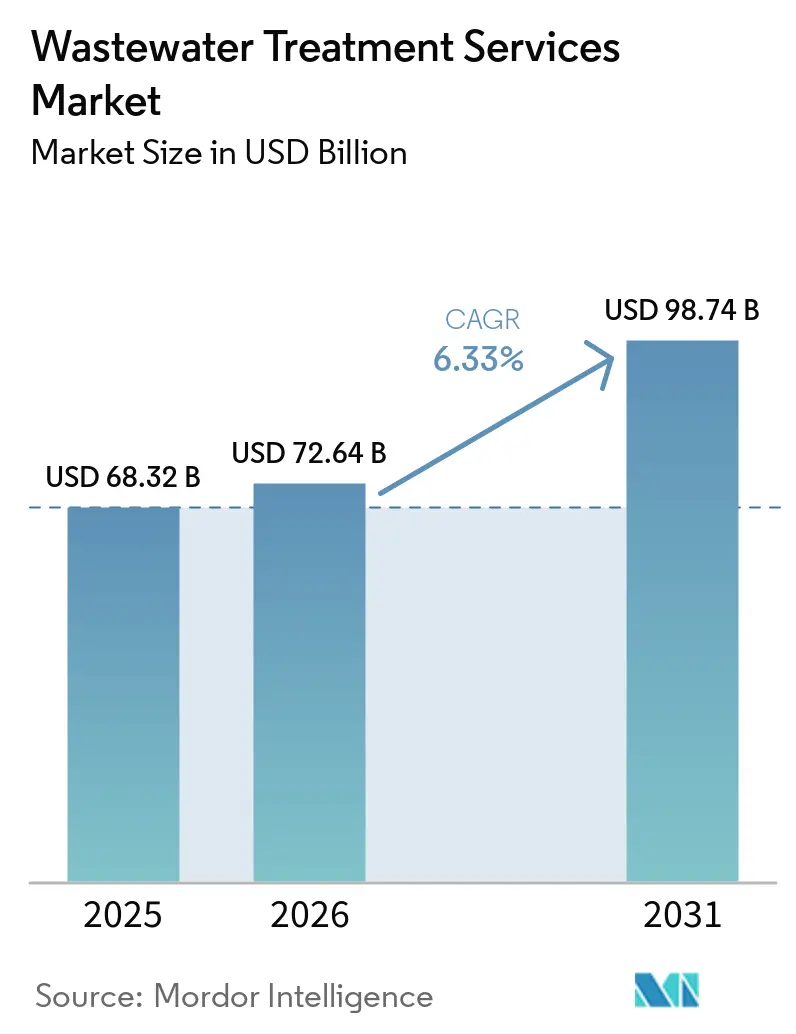
| 市場規模 (2026) | 72.64 十億米ドル |
| 市場規模 (2031) | 98.74 十億米ドル |
| 成長率 (2026 - 2031) | 6.33 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる廃水処理サービス市場分析
廃水処理サービス市場規模は2025年に683.2 ビリオン 米ドルと評価され、2026年の726.4 ビリオン 米ドルから2031年には987.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.33%です。水処理サービス市場は、欧州連合都市廃水処理指令に基づくコンプライアンス業務と、米国における厳格化された産業排水規制によって支えられています。これらの要件により、処理設備のアップグレードと運営支援が、公益事業者および産業施設にとって任意の購入ではなく必須のものとなっています。水の再利用も、水集約型施設における中核的な生産活動に近づきつつあり、厳しい水質要件を満たすことができる処理サービスの価値を高めています。設計、設置、運営、保守を一つの契約のもとで提供できるプロバイダーは、資産ライフサイクル全体にわたって明確な説明責任を提供するうえで有利な立場にあります。資本制約、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の責任に関する不確実性、認定オペレーターの不足が一部の地域でプロジェクトを遅延させる可能性がありますが、これらはまた経験豊富なサービスプロバイダーの価値を高める要因ともなっています。
レポートの主要ポイント
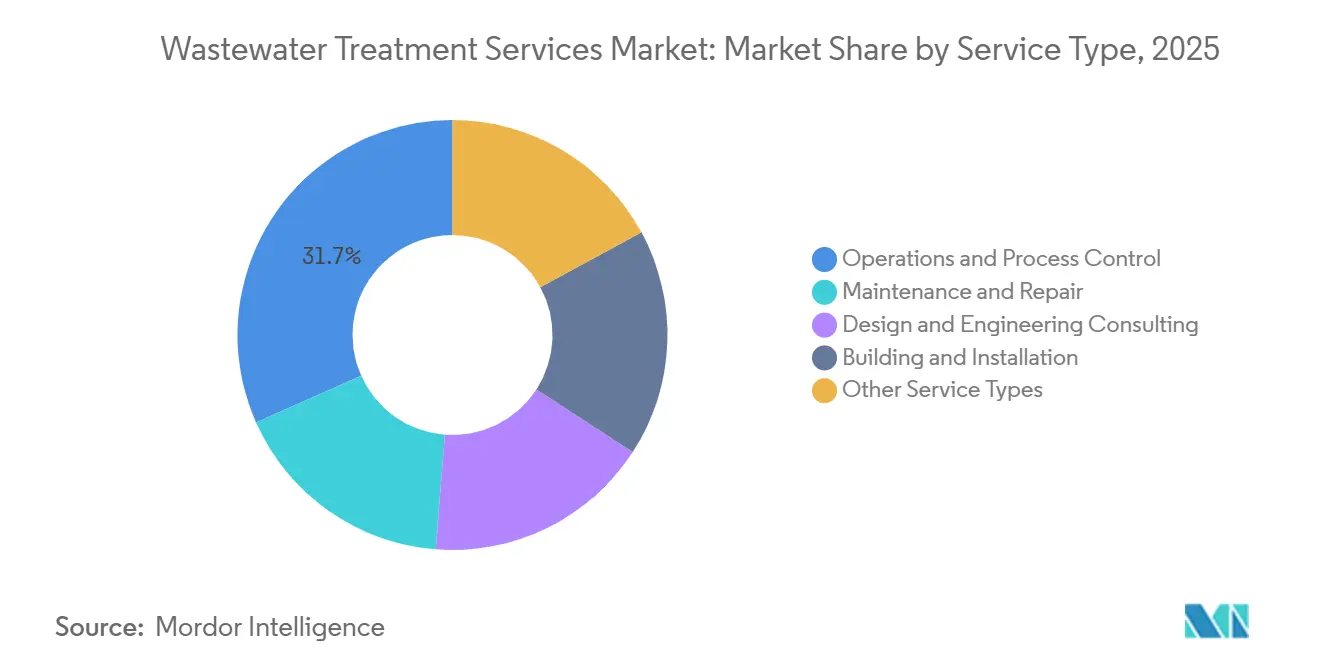
- サービスタイプ別では、運営およびプロセス制御が2025年の廃水処理サービス市場シェアの31.67%を占め、保守・修理は2031年にかけてCAGR 6.96%で成長すると予測されています。
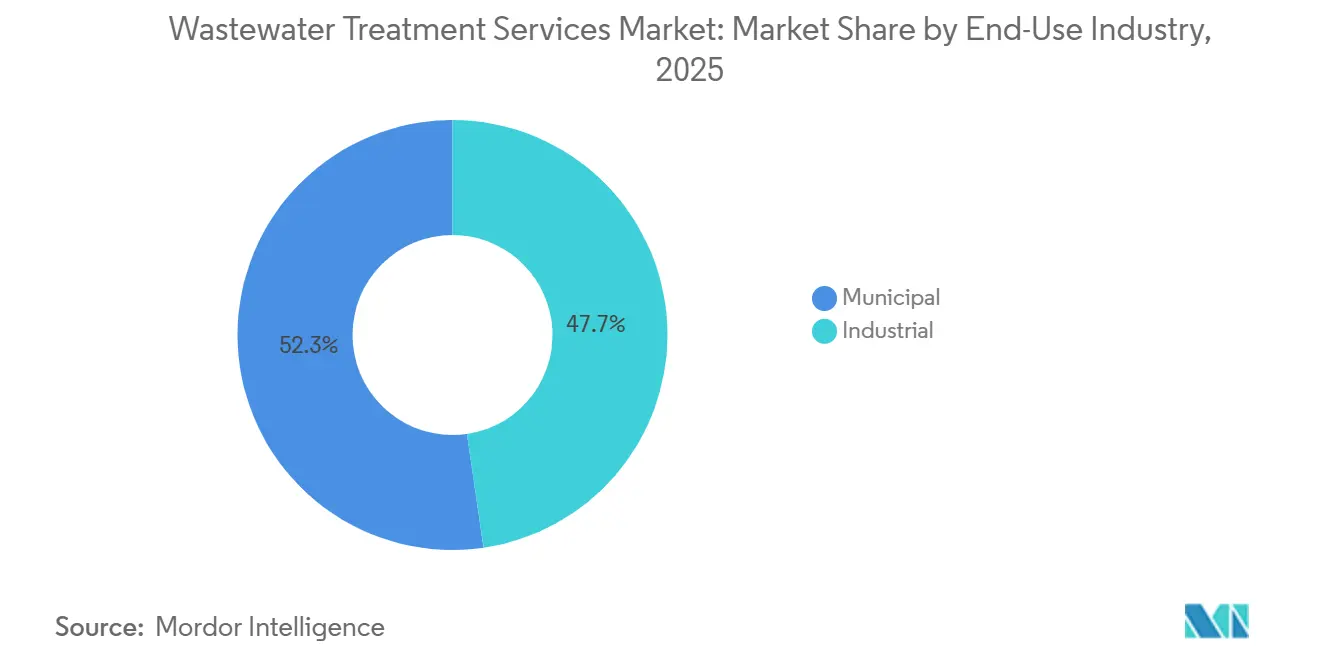
- 最終用途産業別では、自治体が2025年の廃水処理サービス市場シェアの52.31%を占め、産業は2031年にかけてCAGR 7.34%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の廃水処理サービス市場シェアの38.52%を占め、2031年にかけてCAGR 7.02%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の廃水処理サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な排水・水質規制 | +2.1% | グローバル、近期はEUおよび北米に集中 | 中期(2~4年) |
| 水の再利用および循環型水投資 | +1.5% | APACが中核、MEAおよび北米への波及 | 長期(4年以上) |
| 水集約型セクターにおける産業拡大 | +1.1% | APACが中核(中国、韓国、インド)、北米への波及 | 短期(2年以内) |
| 老朽化した処理資産と義務的アップグレード | +0.9% | 北米およびEU | 中期(2~4年) |
| AI対応プロセス制御と予知保全 | +0.7% | グローバル、北米・EU・APACでの早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な排水・水質規制
廃水処理サービス市場は、排水規制が公益事業者に処理システムのアップグレードを義務付ける際に、安定した需要源を得ます。改訂された欧州連合都市廃水処理指令は、人口換算1,000人以上の集積地をカバーし、二次処理、三次処理、四次処理に関する段階的な要件を設定しています[1]。この枠組みは、拡大生産者責任を通じて、高度処理の資金負担の一部を医薬品・化粧品メーカーに割り当てています。加盟国は2028年に旧枠組みに基づく報告から新指令に基づく報告へと移行し、これにより運営・アップグレード契約の早期計画が促進されます。米国では、蒸気発電所排水制限ガイドラインが電力部門の施設および関連する公共処理システムに対して廃水コンプライアンスの追加的な層を設けています。これらの要件は廃水処理サービス市場を支援し、長期契約期間にわたってコンプライアンス実績を文書化し、複雑処理プロセスを管理できるプロバイダーを優遇します。
水の再利用および循環型水投資
水の再利用は、廃水処理の役割を廃棄物管理から供給安全保障へと拡大しています。世界銀行は、再利用が2040年までに8倍に増加し、1日あたり4億3,000万立方メートルに達する可能性があり、そのスケールに達するためには最大3,400 ビリオン 米ドルの投資が必要になると述べています。したがって、廃水処理サービス市場は、自治体、産業、高純度用途向けに処理水を生産するシステムにおける機会を有しています。再利用システムは、プラントの稼働開始後も水質を継続的に維持する必要があるため、より長期的なサービス関与を生み出す可能性があります。したがって、膜操作、モニタリング、オペレーター研修の能力を持つプロバイダーは、処理能力だけでなく信頼性においても競争することができます。
水集約型セクターにおける産業拡大
産業の成長は、複雑な廃水流を処理し高い稼働率を維持するサービスへの需要を高めています。韓国の湖南半導体クラスターは、再生廃水を主要な水源として扱い、処理済み自治体排水を1日あたり20万メトリックトンのチップ製造施設に供給する計画を立てています。廃水処理サービス市場は、半導体、化学、医薬品、食品・飲料、電力施設が標準的な自治体プロセスではなく専門的な処理を必要とする場合に恩恵を受けます。オノンダガ郡に計画されているMicronの施設は、10 ビリオン 米ドルを超えるコストが見込まれる産業廃水処理プラントを必要としました。このようなプロジェクトは、民間産業投資プログラムに自治体規模のインフラ要件をもたらすことで廃水処理サービス市場を支援します。これにより、処理品質、設備の可用性、運営成果にプロバイダーを結びつけるパフォーマンスベースの契約が促進されます。
老朽化した処理資産と義務的アップグレード
老朽化したネットワークと処理施設は、定期的な改修、保守、運営支援を必要とします。廃水処理サービス市場は、資産所有者が施設を全面的に更新する代わりに延命工事を選択する場合に恩恵を受けます。Pennsylvania American Waterは2025年に水道・廃水システムの改善に7億2,200万米ドルを投資しました。予知保全は、コンプライアンスやプラントの可用性に影響を与える前に設備の故障を特定するのにオペレーターを支援することができます。2025年の研究では、廃水曝気システムに適用されたハイブリッド説明可能人工知能フレームワークで94%以上の故障検出精度が報告されました。これらのツールは、明確な運営責任と検証済みのサービスレベルと組み合わせることで、保守契約を強化することができます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度処理の高い資本・運営コスト | -0.9% | グローバル、南アジア・東南アジアおよびMEAで最も深刻 | 短期(2年以内) |
| 熟練した運営・保守人材の不足 | -0.6% | 北米およびEU;APACでの新興圧力 | 中期(2~4年) |
| PFASおよびマイクロ汚染物質の責任配分の不確実性 | -0.4% | 北米、EUへの規制波及あり | 短期から中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高度処理の高い資本・運営コスト
高度処理システムは、小規模な公益事業者が資金調達できる以上の資本・運営支出を必要とする場合があります。膜型生物反応器、高度酸化プロセス、PFAS処理トレインは、小規模な自治体や途上国の公益事業者にとって資金調達が困難な場合があります。1日あたり10,000立方メートルの産業用逆浸透再利用プラントには800万米ドルから1,200万米ドルの初期費用が必要であり、膜の交換には3年から5年ごとに150万米ドルから200万米ドルが追加されます。曝気は処理プラントのエネルギー予算の50%から60%を占める可能性があり、より優れた制御なしに運営コストを削減することを困難にしています。欧州連合指令には、投資が過度に負担となる場合の適用除外規定が含まれており、一部のコミュニティが実際の資金制約に直面していることを認識しています。したがって、廃水処理サービス市場は不均一に発展する可能性があり、資金力のある事業者が迅速に進む一方で、他の資産所有者はアップグレードを延期し将来の改修需要を積み上げることになります。
PFASおよびマイクロ汚染物質の責任配分の不確実性
PFASおよびマイクロ汚染物質の要件は、どの当事者が処理・改修コストを負担すべきかについての不確実性を生み出す可能性があります。欧州連合の枠組みは、大規模プラントでの高度なマイクロ汚染物質除去を支援し、拡大生産者責任を使用して資金負担の一部を医薬品・化粧品メーカーに向けています。米国では、米国環境保護庁が執行措置と救済措置を通じてPFAS汚染に対処し続けており、汚染に続く可能性のある財務的影響を示しています[2]。廃水公益事業者は、PFAS含有流入水を受け入れ残留物を管理する際の責任について明確さを必要としています。その配分が確定するまで、一部の所有者は投資を遅らせるか、要件の変化に応じて適応できる処理オプションを優先する可能性があります。廃水処理サービス市場は調査、モニタリング、処理アップグレードから引き続き業務を獲得できますが、契約設計は責任とパフォーマンスの責務を慎重に取り扱う必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:運営およびプロセス制御が契約継続性を支援
運営およびプロセス制御は2025年の廃水処理サービス市場シェアの31.67%を占めました。この地位は、施設がオペレーターに引き渡された後の継続的な運営、認定スタッフ配置、信頼性の高いコンプライアンス管理の必要性を反映しています。運営プロバイダーの変更は、確立されたプロセス設定と経験豊富なサイトチームを持つプラントでは特に、技術的および規制上のリスクをもたらす可能性があります。建設・設置および設計・エンジニアリングコンサルティングは、プロジェクトへの早期関与が施設への精通を生み出すことができるため、継続的な運営収益を支援します。処理システムを設計・試運転するプロバイダーは、起動後にそれを管理するうえで有利な立場に立てます。したがって、廃水処理サービス産業は、プロジェクト納品と長期的な運営・保守を結びつけることができる企業を優遇します。
保守・修理は2031年にかけてCAGR 6.96%で成長すると予測されています。老朽化した資産は、点検、修理、更新計画、設備信頼性業務への需要を高めます。予知保全は、処理パフォマンスに影響を与える前に故障を特定することで、これらの契約の価値を向上させることができます。2025年の研究では、説明可能な人工知能フレームワークが廃水曝気システムで94%以上の故障検出精度を達成したことが判明しました。汚泥管理やデジタルモニタリングを含むその他のサービスタイプは、中核的な運営業務を補完する追加のサービス機会を提供します。プロバイダーはパフォーマンス指標を使用して、労働コストのみで競争するのではなく、保守の運営上の価値を示すことができます。

最終用途産業別:自治体需要が広範に維持される一方、産業需要が加速
自治体セグメントは2025年の廃水処理サービス市場シェアの52.31%を占めました。自治体需要は、普遍的な廃水発生、公共サービス義務、長期インフラプログラムから生まれます。規制基準は、公共事業者にエンジニアリング、運営、保守、アップグレード支援の継続的な必要性を与えます。自治体の顧客はまた、処理プロセスがより複雑になる場合や地域のスタッフが制約される場合に、経験豊富なパートナーを必要とします。施設は経済サイクルを通じて稼働し続けなければならないため、このセグメントは安定した契約機会を提供します。この基盤は、廃水処理サービス産業にコンプライアンスとサービス継続性を維持できるプロバイダーへの継続的な需要を与えます。
産業セグメントは2031年にかけてCAGR 7.34%で成長すると予測されています。化学・医薬品、石油・ガス、発電施設は、要求の厳しい汚染物質と排水条件を管理できる処理システムを必要とします。食品・飲料およびパルプ・紙施設は、大量のプロセス水量と企業の水管理コミットメントを通じて継続的な処理需要を加えます。Veoliaは2025年5月に、米国中西部のマイクロエレクトロニクス施設との5億5,000万米ドルの契約を含む7億5,000万米ドルの新規産業契約を発表しました。マネージドサービス契約は、運営上の説明責任と測定可能な処理パフォーマンスをもたらすため、産業顧客にとって魅力的です。これらの契約には、排水コンプライアンスを支援しながらエネルギーと化学薬品の消費を削減するプロセス制御も含まれる場合があります。
地域分析
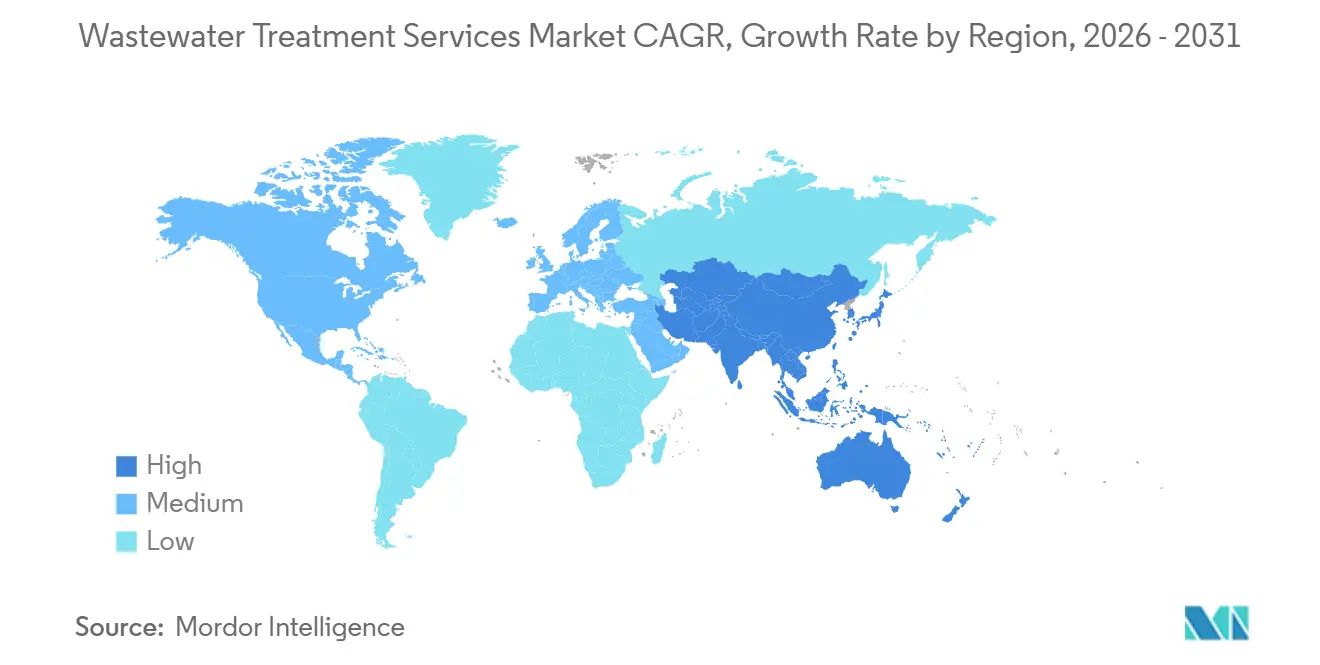
アジア太平洋は2025年の廃水処理サービス市場シェアの38.52%を占め、2031年にかけてCAGR 7.02%で成長すると予測されています。中国は1日あたり2億立方メートルを超える処理能力を持つ10,000以上の廃水処理プラントを建設しています。インドのナマミ・ガンゲ・ミッションは、200の承認済みプロジェクトを通じて202612月までに1日あたり7,000百万リットル(MLD)の下水処理能力を目標としています。韓国は半導体製造に供給するための高度な再利用インフラを開発しています。2026年9月には、パルダンダムからヨンイン複合施設に1日あたり31万メトリックトンの水を供給する専用パイプラインの建設が開始されました。ベトナムとフィリピンも産業生産と処理能力のギャップを縮小するために取り組んでいます。
北米は、資産更新とコンプライアンス業務が継続的な需要であるため、大規模なサービス基盤を維持しています。連邦資金調達は地域の水道・廃水システムを支援し、インフラ計画をサービス機会に転換するのに役立ちます。Pennsylvania American Waterの2025年における7億2,200万米ドルの投資は、この地域における民間公益事業業務の規模を示しました。カナダとメキシコは人口需要とインフラギャップを通じて需要を加えています。
欧州の廃水処理サービス市場規模は、2045年まで続くコンプライアンススケジュールによって支えられています。改訂された指令は、関連施設での三次処理、マイクロ汚染物質除去、エネルギーパフォーマンスの改善への需要を生み出します。北欧諸国とドイツはエネルギー中立型プラントのアップグレードに注力し、中央・東欧はより大きなレガシーインフラのギャップに直面しています。中東・アフリカ地域は水不足と再利用要件によってますます形成されています。南米は、ブラジルの衛生枠組みが民間参加を支援するため、長期コンセッション機会を提供しています。これらの地域パターンは合わせて、成熟したシステムでの高度処理から発展途上システムでの新規能力と運営支援まで、プロバイダーに対して異なるニーズを生み出しています。
競合環境
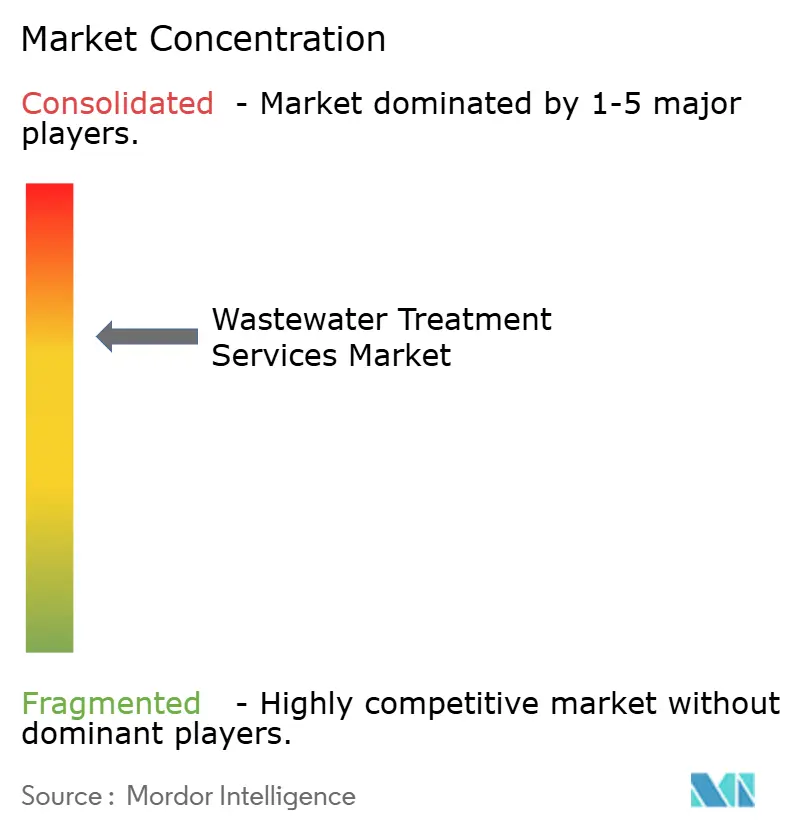
廃水処理サービス市場は中程度に集中しており、上位5社にはVeolia、Xylem、Ecolab Inc.、Thermax Limited、WABAGが含まれます。廃水処理サービス市場は、一つの納品モデルの中で設計、建設、運営、保守を統合できる企業を優遇します。このアプローチにより、顧客は資産ライフサイクル全体にわたって単一の運営パートナーを持つことができます。これは、明確なパフォーマンス説明責任を必要とする自治体コンセッションおよび産業マネージドサービス契約に特に関連しています。
Veoliaは2025年5月に、Water Technologies and Solutions子会社の残り30%の株式を17.5 ビリオン 米ドルで取得しました。この動きにより、産業顧客向けに統合された水技術とサービスを提供する能力が強化されました。Jacobsは2026年9月に、オクラホマシティ水道公社のための4つの廃水処理施設をカバーする5.5年間の運営・保守契約に選定されました。この業務にはデジタル資産管理とデータに基づく資本計画が含まれており、運営契約が日常的なプラント管理を超えて拡大していることを示しています。
特殊化学品サプライヤーも、処理薬品と継続的なパフォーマンス支援を組み合わせることで競争しています。Kemira Oyjは2026年3月に、Capital Region WaterのハリスバーグにあるKemConnect DEXの米国初の本格的な試験を完了しました。このソリューションは、コア成分について2025年5月に米国環境保護庁の登録を受け、2026年3月に農薬管理規制庁の登録を受けました。DuPontは2026年6月に、シドニーのRiverstone水資源回収施設のアップグレードにMemCor膜型生物反応器技術を選定しました。これらの例は、技術サプライヤーが製品をサイト固有のパフォーマンス、運営支援、長期的な資産ニーズと組み合わせることで、より強力なサービスの役割を構築できることを示しています。
廃水処理サービス産業リーダー
-
Veolia
-
Xylem
-
Ecolab Inc.
-
Thermax Limited
-
WABAG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:WABAGはReliance Industriesからジャムナガルのディルバイ・アンバニ・グリーンエネルギー・ギガ・コンプレックスにおける排水処理プラントの開発契約を受注しました。このプロジェクトには化学・生物処理、汚泥処理、試運転サービスが含まれており、大規模産業施設における統合廃水処理サービスへの需要を支援しています。
- 2026年7月:Aquatechは、中東・北アフリカおよび東南アジア全域で産業用水処理薬品と運営・保守サービスを拡大するためにMETICHEMを買収することに合意しました。この取引は、産業および自治体顧客全体にわたるアウトソーシングされた廃水処理、プラント運営、保守、技術サービスへの需要を強化します。
世界の廃水処理サービス市場レポートの範囲
廃水処理サービスは、廃水を処理するために使用されるシステムの運営、開発、設置、維持管理を支援する専門的な活動を包含します。これらのサービスは、廃水インフラの処理パフォーマンス、運営信頼性、規制コンプライアンス、効率的な管理の維持に役立ちます。
廃水処理サービス市場は、サービスタイプ、最終用途産業、地域別にセグメント化されています。サービスタイプ別では、市場は運営およびプロセス制御、設計・エンジニアリングコンサルティング、建設・設置、保守・修理、その他のサービスタイプにセグメント化されています。最終用途産業別では、市場は自治体と産業にセグメント化されており、産業はさらに化学・医薬品、石油・ガス、食品・飲料、パルプ・紙、金属・鉱業、発電、その他の産業にセグメント化されています。レポートはまた、主要地域の16カ国における廃水処理サービスの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 運営およびプロセス制御 |
| 設計・エンジニアリングコンサルティング |
| 建・設置 |
| 保守・修理 |
| その他のサービスタイプ |
| 自治体 | |
| 産業 | 化学・医薬品 |
| 石油・ガス | |
| 食品・飲料 | |
| パルプ・紙 | |
| 金属・鉱業 | |
| 発電 | |
| その他の産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| サービスタイプ別 | 運営およびプロセス制御 | |
| 設計・エンジニアリングコンサルティング | ||
| 建・設置 | ||
| 保守・修理 | ||
| その他のサービスタイプ | ||
| 最終用途産業別 | 自治体 | |
| 産業 | 化学・医薬品 | |
| 石油・ガス | ||
| 食品・飲料 | ||
| パルプ・紙 | ||
| 金属・鉱業 | ||
| 発電 | ||
| その他の産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
廃水処理サービス市場の規模はどのくらいですか?
廃水処理サービス市場は2026年に726.4 ビリオン 米ドルに達し、2031年までに987.4 ビリオン 米ドルに達すると予測されています。
廃水処理サービスへの需要を牽引しているものは何ですか?
規制上のアップグレード、水の再利用、産業拡大、老朽化した資産、デジタルプロセス制御が専門サービスへの需要を高めています。
2025年に最大の市場シェアを持ったサービスタイプはどれですか?
運営およびプロセス制御が2025年に31.67%のシェアで首位を占めました。これは顧客が継続的な処理パフォーマンスとコンプライアンス支援を必要としたためです。
2031年にかけて最も速く成長すると予測される最終用途産業はどれですか?
産業は水集約型セクターにおける複雑な廃水要件に支えられ、2031年にかけてCAGR 7.34%で成長すると予測されています。