
Taille et part du marché des équipements de traitement et de manutention des boues
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
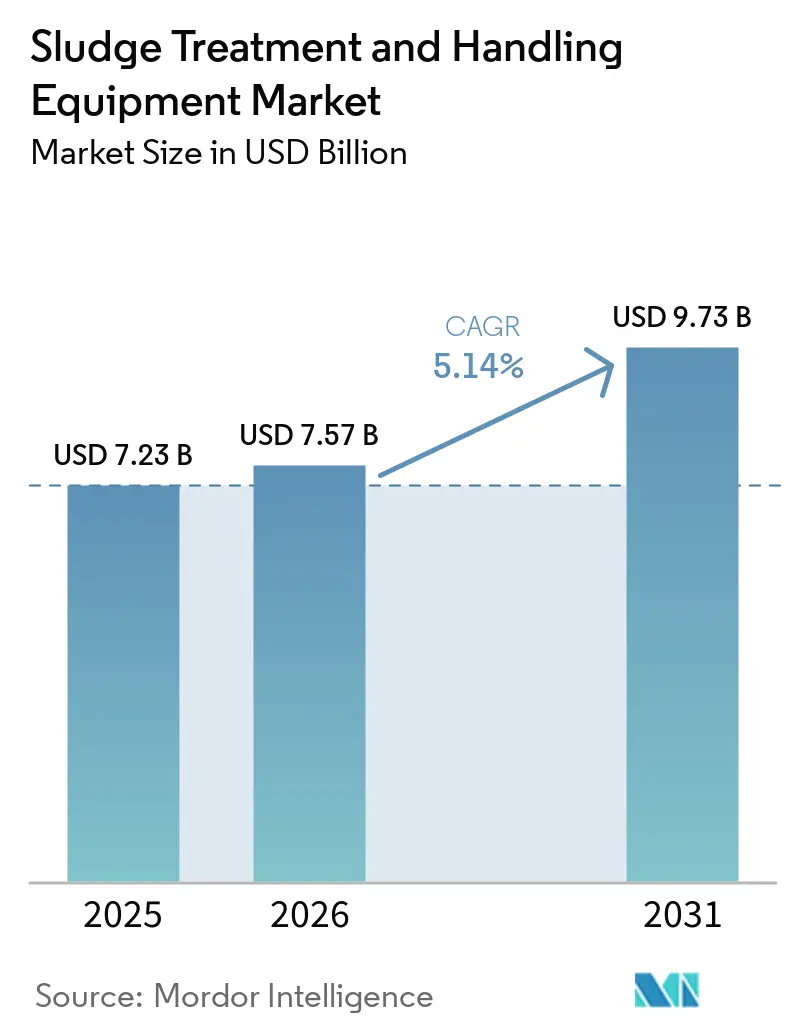
| Taille du Marché (2026) | 7.57 Milliards de dollars |
| Taille du Marché (2031) | 9.73 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de traitement et de manutention des boues par Mordor Intelligence
La taille du marché des équipements de traitement et de manutention des boues était évaluée à 7,23 milliards USD en 2025 et devrait croître de 7,57 milliards USD en 2026 pour atteindre 9,73 milliards USD d'ici 2031, à un CAGR de 5,14 % durant la période de prévision (2026-2031). Le marché des équipements de traitement et de manutention des boues est influencé par des réglementations plus strictes sur le rejet des eaux usées, la hausse des coûts d'élimination et les besoins de remplacement des équipements dans les installations de traitement vieillissantes. Les services publics municipaux représentent une source d'approvisionnement, soutenus par des programmes d'investissement public pour la modernisation des systèmes d'eaux usées. Les opérateurs industriels investissent dans des équipements de conditionnement et de déshydratation sur site pour gérer les coûts et les risques associés à l'élimination par des tiers. La production d'eaux usées urbaines et la production industrielle augmentent les besoins en capacité de traitement, tandis que la gestion des substances per- et polyfluoroalkylées (PFAS) contribue à la demande d'équipements de traitement thermique et connexes. Les fournisseurs proposent des lignes de traitement intégrées, des solutions d'automatisation et des partenariats combinant des capacités de déshydratation, de traitement thermique et de valorisation des ressources.
Points clés du rapport
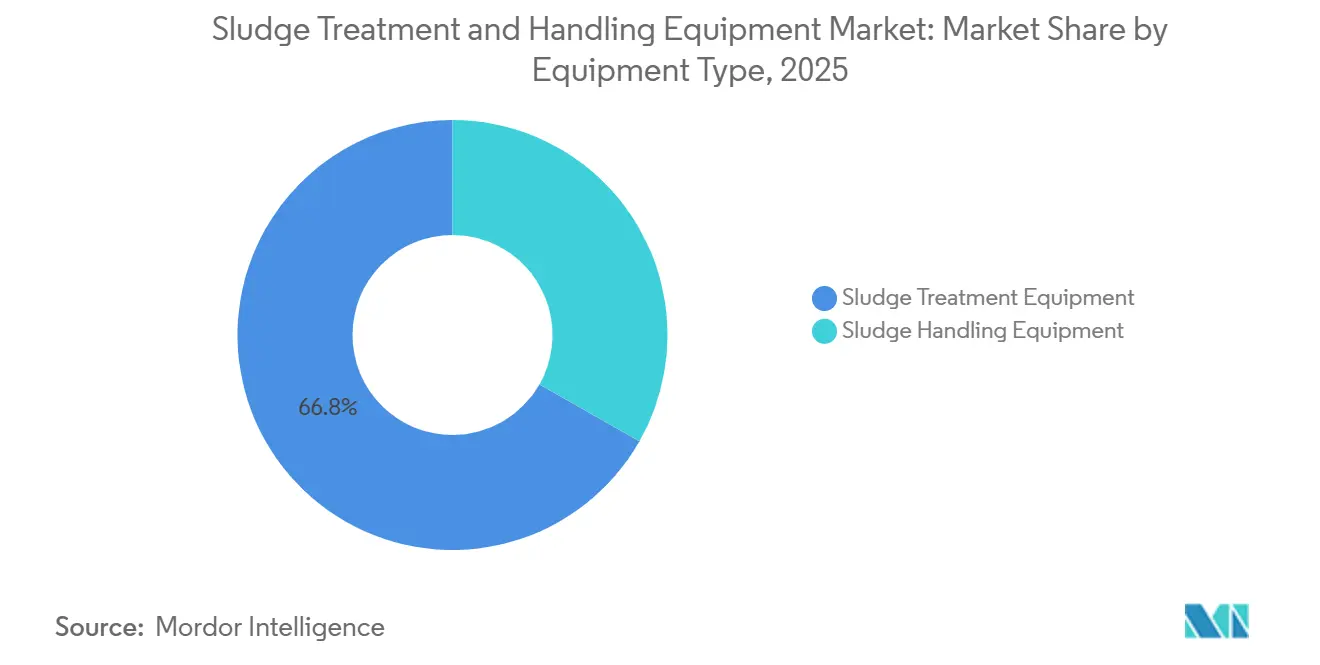
- Par type d'équipement, les équipements de traitement des boues représentaient 66,78 % des revenus mondiaux en 2025, tandis que les équipements de manutention des boues devraient croître à un CAGR de 5,46 % jusqu'en 2031.
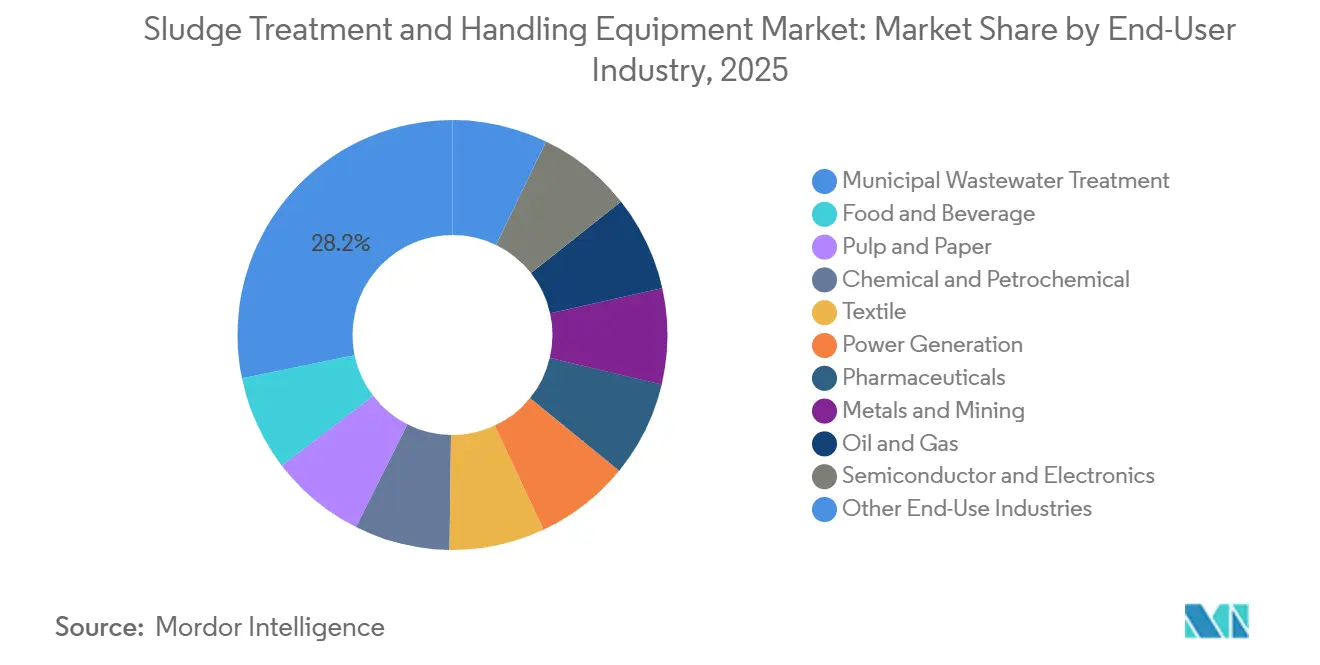
- Par secteur d'utilisation final, le traitement des eaux usées municipales représentait 28,23 % des revenus mondiaux en 2025, tandis que les secteurs chimique et pétrochimique devraient se développer à un CAGR de 6,12 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 38,17 % des revenus mondiaux en 2025 et devrait progresser à un CAGR de 5,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des équipements de traitement et de manutention des boues
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité plus stricte en matière de rejet des eaux usées et de gestion des biosolides | +1.3% | Mondial, plus prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Augmentation des volumes d'eaux usées due à l'urbanisation et à l'industrialisation | +1.1% | Asie-Pacifique en cœur, avec des répercussions sur le Moyen-Orient et l'Afrique (MEA), et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Réduction du volume des boues et évitement des coûts d'élimination | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Demande de l'économie circulaire pour le biogaz, les nutriments et les biosolides réutilisables | +0.7% | Europe, Japon, Australie, et en croissance en Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de prétraitement et de destruction liées aux substances per- et polyfluoroalkylées (PFAS) | +0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La conformité plus stricte en matière de rejet des eaux usées et de gestion des biosolides intensifie les achats d'équipements
Les exigences réglementaires demeurent un moteur clé de la demande sur le marché des équipements de traitement et de manutention des boues. En juillet 2026, l'Agence de protection de l'environnement des États-Unis (EPA) a publié des orientations provisoires sur la réduction des risques associés à l'acide perfluorooctanoïque (PFOA) et à l'acide perfluorooctane sulfonique (PFOS) dans les biosolides, et a sollicité des retours du public via son dossier public. Les orientations recommandent des précautions pour l'épandage agricole à proximité des cours d'eau et dans les zones présentant des risques d'exposition élevés pour le public, renforçant ainsi l'attention portée aux options de traitement pour les services publics concernés. En Europe, la directive révisée sur le traitement des eaux urbaines résiduaires fixe une orientation politique en établissant des exigences de traitement plus strictes et des dispositions relatives à la valorisation des ressources. Ces exigences incitent les services publics à évaluer leurs actifs de déshydratation et de stabilisation vieillissants, et à améliorer l'échantillonnage, le conditionnement, le transport, le contrôle des émissions et la documentation relative à l'élimination finale tout au long de la chaîne de traitement. Le marché des équipements de traitement et de manutention des boues est soutenu par le besoin des opérateurs en équipements capables de traiter les contaminants tout en garantissant une manutention fiable des matériaux et une documentation adéquate.
L'augmentation des volumes d'eaux usées due à l'urbanisation et à l'industrialisation génère une demande structurelle
L'urbanisation et l'expansion industrielle augmentent la quantité et la complexité des eaux usées nécessitant un traitement. Cette tendance crée une demande pour des systèmes d'épaississement, de conditionnement, de déshydratation, de pompage et de transport sur le marché des équipements de traitement et de manutention des boues. Les projets de traitement des eaux usées municipales nécessitent souvent des équipements à haut débit, car la croissance démographique augmente les flux d'eaux usées dans des systèmes qui peuvent déjà faire face à des retards de mise à niveau. Les installations industrielles constituent une source supplémentaire de demande, car les caractéristiques de leurs boues peuvent différer significativement des intrants municipaux en termes de teneur en matières solides et de composition chimique. En juin 2026, le projet d'assainissement urbain inclusif de la Banque asiatique de développement avait attribué huit de ses 11 lots de construction de réseaux d'égouts, avec des contrats totalisant 138,5 millions USD et des travaux de génie civil dont l'achèvement est prévu pour fin 2029. Ces projets génèrent une demande tout au long de la chaîne de traitement, incluant la réception, l'épaississement, la déshydratation, le transfert, le stockage et le traitement du gâteau final, plutôt que de soutenir un seul achat d'équipement. À mesure que les nouvelles infrastructures de traitement des eaux usées deviennent opérationnelles, les opérateurs ont besoin d'équipements de traitement capables d'absorber des flux d'eaux usées croissants tout en s'adaptant aux conditions locales d'exploitation et de maintenance.
La demande de l'économie circulaire pour le biogaz, les nutriments et les biosolides réutilisables remodèle la composition des équipements
Le marché des équipements de traitement et de manutention des boues est également influencé par des initiatives visant à récupérer l'énergie et les nutriments à partir de matériaux précédemment traités uniquement comme des déchets. Une étude de quatre ans menée dans une installation municipale en Allemagne a révélé que l'hydrolyse thermique sous pression augmentait la production de méthane de 18 % et améliorait la déshydratabilité du digestat de 14 %, tandis que la récupération de struvite dépassait 80 % des apports en phosphore. L'étude a également constaté que la struvite récupérée satisfaisait aux seuils de déclaration pertinents de la réglementation allemande sur les engrais, soutenant ainsi la valorisation des ressources à grande échelle. Ces projets nécessitent des équipements au-delà des presses conventionnelles, notamment des digesteurs, des unités d'hydrolyse thermique, des cristalliseurs et des systèmes de déshydratation conçus pour les boues traitées. En mai 2025, Veolia a reçu un contrat de 34 millions USD pour installer la technologie MemGas de conversion du biogaz en biométhane à l'usine de contrôle de la pollution des eaux du sud-est de San Francisco, avec une production annuelle d'énergie renouvelable attendue de 68 GWh[1]. La rentabilité des projets dépend de la capacité de chaque opérateur à intégrer la digestion, la déshydratation, la valorisation, la gestion des produits et la conformité réglementaire dans un plan d'exploitation pouvant être maintenu tout au long de la durée de vie de l'actif. Cette tendance soutient des configurations de processus intégrées sur le marché des équipements de traitement et de manutention des boues, permettant aux services publics d'aligner la gestion de l'élimination avec la valorisation de l'énergie et des nutriments.
Les exigences de prétraitement et de destruction liées aux PFAS créent un cycle de mise à niveau spécialisé
La contamination par les PFAS crée des besoins en équipements spécialisés, en plus des besoins conventionnels de traitement des boues. Des recherches publiées en 2025 ont révélé qu'un système de pyrolyse combiné à un oxydateur thermique fonctionnant à 900 °C à 1 000 °C éliminait 99,4 % de la masse molaire des PFAS des biosolides déshydratés. La recherche a également examiné des voies de destruction thermique nécessitant des conditions d'exploitation contrôlées et une gestion appropriée des émissions. Ces résultats pourraient amener les services publics desservant des bassins versants avec des rejets industriels historiques à envisager le traitement thermique dans leurs plans d'investissement. À WEFTEC 2026, Alfa Laval et AquaGreen présentent une chaîne de traitement combinant les systèmes de déshydratation Ashbrook Simon-Hartley avec la technologie de séchage et de pyrolyse intégrés HECLA d'AquaGreen pour la destruction des substances per- et polyfluoroalkylées (PFAS), la production de biochar et la récupération du phosphore. Le marché des équipements de traitement et de manutention des boues est soutenu par cette exigence, car les fournisseurs peuvent intégrer des systèmes de déshydratation avec des technologies de traitement thermique et des contrôles de processus. Cependant, ces projets nécessitent un investissement en capital, une consommation d'énergie, des capacités de gestion des émissions et une expertise technique plus importants que les installations conventionnelles.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés en capital, énergie, maintenance et main-d'œuvre qualifiée | -0.8% | Mondial, prononcé dans les marchés en développement | Long terme (≥ 4 ans) |
| Variabilité de la rhéologie des boues et incertitude sur la qualité de l'alimentation | -0.5% | Mondial, plus prononcé dans les installations de traitement à intrants mixtes | Moyen terme (2-4 ans) |
| Responsabilité liée aux PFAS et restrictions sur la réutilisation bénéfique des biosolides | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés en capital, énergie, maintenance et main-d'œuvre qualifiée ralentissent le rythme des achats
Les systèmes avancés de traitement des boues peuvent nécessiter l'épaississement, le conditionnement, la digestion, la déshydratation et le traitement thermique au sein d'un même projet. Cette portée augmente les besoins en capital et peut allonger les cycles d'approvisionnement, car les grandes installations nécessitent également des travaux de génie civil et une intégration des processus. Les centrifugeuses, les sécheurs thermiques et les incinérateurs à lit fluidisé consomment des quantités significatives d'énergie, rendant les coûts d'exploitation très sensibles aux prix de l'électricité. Les petits services publics et installations peuvent rencontrer des difficultés à recruter du personnel qualifié pour exploiter des équipements automatisés et maintenir des systèmes de contrôle. De plus, les restrictions liées aux PFAS peuvent éliminer les options de réutilisation à moindre coût et alourdir la charge financière des municipalités ne disposant pas de capacité de destruction dédiée. Ces contraintes peuvent retarder les décisions de remplacement sur le marché des équipements de traitement et de manutention des boues, notamment lorsque les budgets de projet sont limités.
La variabilité de la rhéologie des boues et l'incertitude sur la qualité de l'alimentation introduisent des risques opérationnels et commerciaux
Les propriétés des boues sur le marché des équipements de traitement et de manutention des boues varient en fonction de la teneur en matières solides, de la viscosité, des flux saisonniers, des bassins versants en amont et des intrants industriels. Les équipements sélectionnés pour une condition de conception spécifique peuvent être moins performants lorsque les caractéristiques de l'alimentation sortent de la plage prévue. Cette variabilité peut entraîner des dépassements de turbidité du centrat, un colmatage des filtres à bandes ou des déclenchements de couple des presses à vis, réduisant ainsi le débit. Le risque est plus élevé dans les grandes installations qui reçoivent à la fois des eaux usées municipales et industrielles, où les conditions d'exploitation peuvent changer fréquemment. Le décanteur FW400 HTS de Flottweg, introduit en 2026, présente une conception modulaire FlexConcept permettant des ajustements de la vitesse du bol et de la plage de couple sans remplacer l'ensemble de la machine[2]. Bien que de telles conceptions puissent réduire le risque opérationnel, leur intégration dans des installations existantes peut nécessiter des travaux d'intégration supplémentaires et retarder l'achèvement du projet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : la complexité des processus élève la valeur au-delà de la déshydratation
Les équipements de traitement des boues représentaient 66,78 % de la part du marché des équipements de traitement et de manutention des boues en 2025, reflétant les multiples étapes de traitement nécessaires pour atteindre une conformité réglementaire. Les équipements de déshydratation, notamment les filtres-presses à bandes, les centrifugeuses et les presses à vis, constituent la plus grande base installée dans cette catégorie. Les systèmes de traitement thermique, tels que les sécheurs et les unités d'hydrolyse thermique, gagnent en importance à mesure que les services publics se préparent à des exigences plus strictes en matière de qualité des biosolides et à des programmes de valorisation des ressources. Les équipements d'épaississement, notamment les épaississeurs gravitaires, les unités de flottation à air dissous et les épaississeurs centrifuges, préparent la matière première pour les étapes de traitement ultérieures. Les équipements de conditionnement, tels que les systèmes de dosage et de mélange de polymères, peuvent réduire les coûts de déshydratation en aval en améliorant la floculation et en augmentant la siccité du gâteau.
Les équipements de manutention des boues constituent le segment d'équipements à la croissance la plus rapide, avec une projection d'expansion du marché des équipements de traitement et de manutention des boues à un CAGR de 5,46 % de 2026 à 2031. Les systèmes de pompage et de transport soutiennent les opérations dans les grandes installations à plusieurs lignes de traitement, où les boues doivent circuler de manière constante entre les étapes du processus tout en restant confinées. Les concepteurs d'installations spécifient de plus en plus des systèmes de transport fermés et de contrôle des odeurs, car les plaintes liées aux odeurs peuvent retarder la délivrance des permis dans les zones densément peuplées. Les équipements de stockage et de chargement gagnent en adoption dans les installations qui ajoutent des opérations de stabilisation à la chaux ou de compostage. Les biofiltres, les épurateurs chimiques et les oxydateurs thermiques deviennent plus courants dans les nouveaux appels d'offres, tandis que les normes ISO 11647 et ISO 5667-13 influencent la caractérisation, l'échantillonnage et la documentation de la qualité des boues dans les environnements réglementés.

Par secteur d'utilisation final : les canaux industriels dépassent la base municipale
Le traitement des eaux usées municipales représentait 28,23 % de la part du marché des équipements de traitement et de manutention des boues en 2025, ce qui en fait le plus grand segment d'utilisation finale. Les augmentations de quantités de boues liées à la croissance démographique et les programmes d'investissement public soutiennent les achats municipaux dans toutes les régions. Les services publics sur le marché des équipements de traitement et de manutention des boues préfèrent généralement des équipements standardisés de déshydratation et de pompage à haut débit avec des intervalles de maintenance prévisibles. Cette préférence crée des opportunités récurrentes pour les fournisseurs d'équipements d'effectuer des opérations de maintenance et de remplacement sur de longs cycles de vie des actifs. Les installations agroalimentaires représentent le deuxième canal industriel en importance, car les quantités de boues organiques augmentent avec la capacité de production alimentaire. Les installations de pâte et papier nécessitent des équipements de déshydratation pour les effluents fibreux, tandis que les usines textiles nécessitent des systèmes de prétraitement pour les boues chimiques et biologiques mixtes.
Les applications chimiques et pétrochimiques constituent les catégories d'utilisation finale à la croissance la plus rapide, avec une projection de croissance de la taille du marché des équipements de traitement et de manutention des boues pour ce segment à un CAGR de 6,12 % de 2026 à 2031. Les raffineries et les usines chimiques génèrent des boues huileuses et chargées en métaux lourds, que de nombreuses juridictions classent comme déchets dangereux. Ces installations nécessitent souvent une réduction de masse sur site, car la gestion de l'élimination est étroitement liée aux conditions des permis et aux coûts d'exploitation. Les nouvelles capacités pétrochimiques en Chine, en Inde et au Moyen-Orient augmentent la nécessité d'intégrer la gestion des boues dans les conceptions de projets dès le départ. La production d'énergie, les produits pharmaceutiques, les métaux et l'exploitation minière, le pétrole et le gaz, ainsi que les installations de semi-conducteurs et d'électronique nécessitent également des systèmes spécialisés, car leurs flux de déchets peuvent nécessiter une manutention contrôlée en matière de contamination ou une déshydratation spécifique au processus.
Analyse géographique
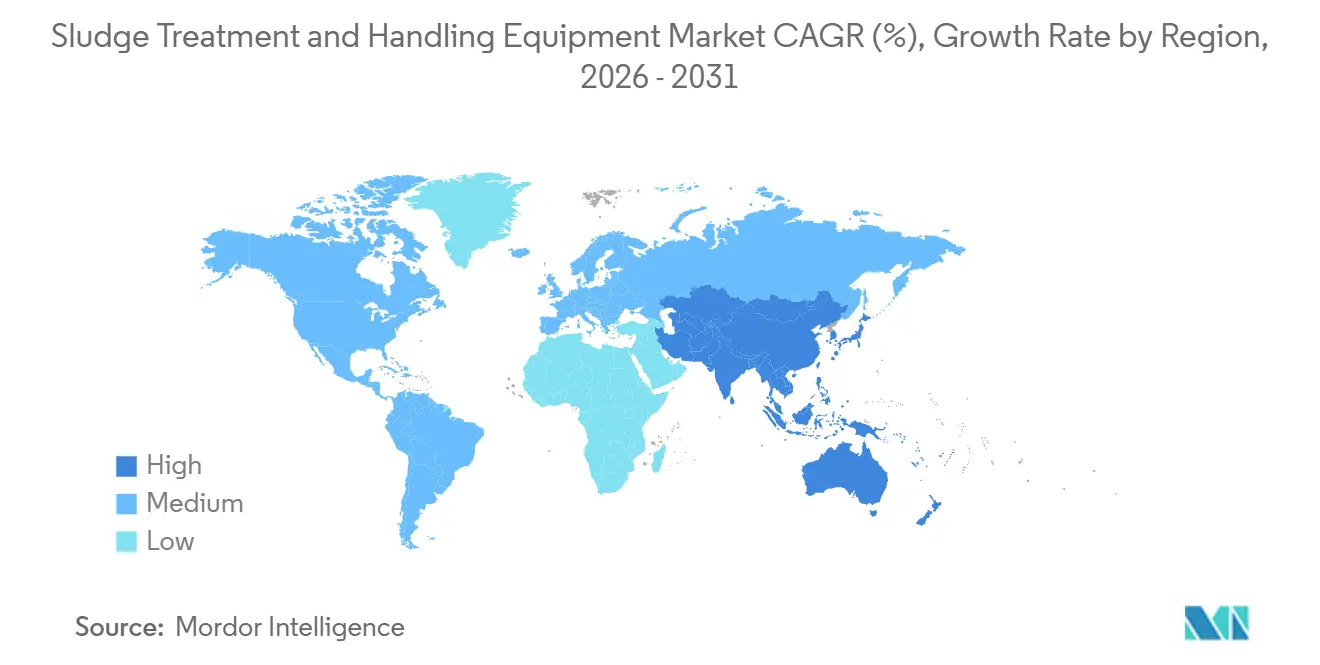
L'Asie-Pacifique représentait 38,17 % des revenus mondiaux en 2025 et devrait croître à un CAGR de 5,83 % jusqu'en 2031. La région présente des besoins en infrastructures municipales et des besoins croissants en traitement des eaux usées industrielles. La Chine est un marché d'approvisionnement clé pour les équipements de traitement et de manutention des boues, car les ajouts de capacité de traitement et les priorités d'économie circulaire stimulent la demande d'équipements de déshydratation, de séchage, d'incinération et de traitement des gaz de combustion. L'Inde génère de la demande en développant le traitement des eaux usées dans les villes de taille moyenne et en mettant en œuvre des projets d'eaux usées avec participation publique et privée. Le Japon et la Corée du Sud sont des marchés à forte intensité technologique où des systèmes avancés de digestion, de traitement thermique et de récupération du phosphore soutiennent les mises à niveau municipales.
L'Amérique du Nord et l'Europe représentent une part plus faible du marché des équipements de traitement et de manutention des boues. Aux États-Unis, les orientations de l'EPA publiées en juillet 2026 ont accru l'attention portée à la gestion des biosolides dans les bassins versants exposés aux risques liés au PFOA et au PFOS. Cela soutient l'intérêt pour les options de pyrolyse et d'incinération, les services publics cherchant à gérer les risques liés aux voies d'élimination. En Norvège, Veolia a annoncé en janvier 2026 une mise à niveau du traitement des eaux usées de 28,5 millions EUR à Fuglevik, incluant la récupération du phosphore sous forme de struvite, la capture du biogaz pour la production d'énergie et l'élimination de l'azote.
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des zones de demande émergentes sur le marché des équipements de traitement et de manutention des boues, où les lacunes en matière d'infrastructures et l'activité industrielle influencent les achats. Le Brésil joue un rôle clé en Amérique du Sud, et HUBER SE a fourni 85 machines pour l'extension de la station d'épuration des eaux usées de Barueri près de São Paulo, où la capacité est prévue d'augmenter de 16 m³/s à 22,5 m³/s d'ici 2027. L'Argentine, la Colombie et le Chili offrent des opportunités supplémentaires grâce à des initiatives de couverture des réseaux d'égouts et à des installations de traitement des eaux usées industrielles au service des secteurs minier et agroalimentaire. Au Moyen-Orient et en Afrique, les projets pétrochimiques et les lacunes en matière d'infrastructures municipales créent une demande pour des traitements avancés, notamment pour les boues de raffinerie à haute teneur en matières solides et à caractéristiques huileuses. Les intégrateurs locaux et les fournisseurs d'équipements peuvent en bénéficier lorsque le financement de projets soutient les mises à niveau du traitement et un service après-vente fiable.
Paysage concurrentiel
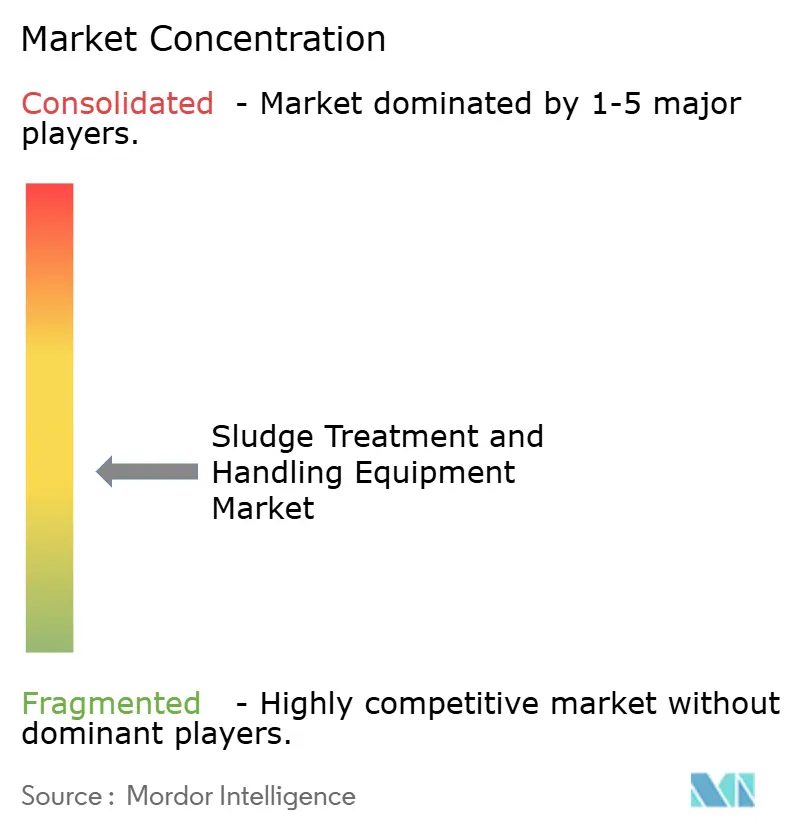
Le marché des équipements de traitement et de manutention des boues est modérément fragmenté. Les fournisseurs européens, notamment ANDRITZ, Alfa Laval (via Ashbrook Simon-Hartley), GEA Group, HUBER SE et Flottweg SE, se concurrencent sur la base des performances des équipements, de l'ingénierie des processus et des capacités de service après-vente. Leurs portefeuilles comprennent l'épaississement, la déshydratation, la manutention, le séchage et le traitement thermique, leur permettant de servir de grands projets de mise à niveau municipale grâce à des solutions intégrées. Kanadevia Corporation, Mitsubishi Kakoki Kaisha et Kurita Water Industries opèrent au Japon et en Corée du Sud et développent leur présence grâce à des partenariats régionaux et des transferts de technologie. Veolia et SUEZ utilisent leurs opérations de gestion de concessions pour proposer des contrats de conception-construction-exploitation, qui diffèrent de ceux des fournisseurs axés sur les équipements.
L'intégration technologique est de plus en plus pertinente sur le marché des équipements de traitement et de manutention des boues. En août 2025, GEA a acquis la marque Flocmix pour intégrer la détection de la turbidité du centrat avec le contrôle des décanteurs basé sur l'intelligence artificielle via sa plateforme OptiPartner Intellicant. L'acquisition soutient l'utilisation de données de processus en temps réel et d'ajustements automatisés dans les systèmes de décanteurs. En mai 2025, Veolia a acquis la participation de 30 % de CDPQ dans Water Technologies and Solutions pour 1,75 milliard USD, renforçant ainsi sa maîtrise des capacités technologiques dans le domaine de l'eau. En septembre 2026, Alfa Laval et AquaGreen ont élargi leur collaboration sur des systèmes intégrés de déshydratation, de séchage et de pyrolyse pour la destruction des PFAS, la production de biochar et la récupération du phosphore.
Les fournisseurs se concentrent sur des applications spécialisées où les performances de traitement et les résultats vérifiés influencent les décisions d'achat au-delà de la capacité de base des équipements. Les systèmes de destruction thermique pour les substances per- et polyfluoroalkylées (PFAS) constituent un domaine d'application clé, car les fournisseurs spécialisés peuvent s'associer à des fournisseurs de déshydratation établis plutôt que de concurrencer sur l'ensemble de la ligne de processus. Les unités de traitement modulaires et conteneurisées peuvent convenir aux sites industriels décentralisés sans infrastructure conventionnelle enterrée. Les normes de qualité des biosolides et les méthodes de vérification des émissions peuvent également influencer la sélection des fournisseurs lorsque les clients exigent des résultats de mise en service documentés. Le secteur des équipements de traitement et de manutention des boues comprend des fournisseurs mondiaux avec de larges portefeuilles de processus et des fournisseurs régionaux qui se concurrencent sur le coût, le service local et la proximité de livraison.
Leaders du secteur des équipements de traitement et de manutention des boues
-
ALFA LAVAL
-
ANDRITZ
-
Veolia
-
HUBER SE
-
Xylem
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Alfa Laval et AquaGreen ont élargi leur collaboration à WEFTEC 2026 à La Nouvelle-Orléans, présentant une chaîne de traitement intégrée des biosolides combinant les systèmes de déshydratation Ashbrook Simon-Hartley d'Alfa Laval avec la technologie de séchage et de pyrolyse intégrés (IDP) HECLA d'AquaGreen.
- Janvier 2026 : SUEZ a obtenu un contrat pour fournir 16 unités de déshydratation des boues entièrement fermées Dehydris Twist pour la station d'épuration des eaux usées de Sha Tin Cavern à Hong Kong, la plus grande station d'épuration d'Asie construite dans des cavernes souterraines. La conception compacte réduit l'empreinte de 25 % par rapport aux alternatives conventionnelles, répondant aux contraintes d'espace dans l'environnement cavernicole.
Périmètre du rapport mondial sur le marché des équipements de traitement et de manutention des boues
Les équipements de traitement et de manutention des boues comprennent les machines industrielles et les systèmes utilisés pour traiter les déchets semi-solides résiduels, ou boues, générés lors du traitement des eaux usées municipales et industrielles. Ces systèmes soutiennent l'épaississement, la digestion, la déshydratation, le séchage, le stockage et la manutention des boues pour faciliter leur traitement, leur élimination ou leur réutilisation.
Le marché des équipements de traitement et de manutention des boues est segmenté par type d'équipement, secteur d'utilisation final et géographie. Par type d'équipement, le marché est segmenté en équipements de traitement des boues et équipements de manutention des boues. Par secteur d'utilisation final, le marché est segmenté en traitement des eaux usées municipales, alimentation et boissons, pâte et papier, chimie et pétrochimie, textile, production d'énergie, produits pharmaceutiques, métaux et exploitation minière, pétrole et gaz, semi-conducteurs et électronique, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les équipements de traitement et de manutention des boues dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Équipements de traitement des boues | Équipements d'épaississement |
| Équipements de conditionnement | |
| Équipements de stabilisation | |
| Équipements de déshydratation | |
| Équipements de séchage et de traitement thermique | |
| Équipements de manutention des boues | Systèmes de pompage et de transport |
| Équipements de stockage et de chargement | |
| Équipements de contrôle des odeurs et de l'air | |
| Autres équipements de manutention des boues |
| Traitement des eaux usées municipales |
| Alimentation et boissons |
| Pâte et papier |
| Chimie et pétrochimie |
| Textile |
| Production d'énergie |
| Produits pharmaceutiques |
| Métaux et exploitation minière |
| Pétrole et gaz |
| Semi-conducteurs et électronique |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'équipement | Équipements de traitement des boues | Équipements d'épaississement |
| Équipements de conditionnement | ||
| Équipements de stabilisation | ||
| Équipements de déshydratation | ||
| Équipements de séchage et de traitement thermique | ||
| Équipements de manutention des boues | Systèmes de pompage et de transport | |
| Équipements de stockage et de chargement | ||
| Équipements de contrôle des odeurs et de l'air | ||
| Autres équipements de manutention des boues | ||
| Par secteur d'utilisation final | Traitement des eaux usées municipales | |
| Alimentation et boissons | ||
| Pâte et papier | ||
| Chimie et pétrochimie | ||
| Textile | ||
| Production d'énergie | ||
| Produits pharmaceutiques | ||
| Métaux et exploitation minière | ||
| Pétrole et gaz | ||
| Semi-conducteurs et électronique | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des équipements de traitement et de manutention des boues ?
La taille du marché des équipements de traitement et de manutention des boues était évaluée à 7,23 milliards USD en 2025 et devrait croître de 7,57 milliards USD en 2026 pour atteindre 9,73 milliards USD d'ici 2031, à un CAGR de 5,14 % durant la période de prévision (2026-2031).
Quelle catégorie d'équipements est en tête de la demande ?
Les équipements de traitement des boues ont dominé avec une part de 66,78 % en 2025. Ils comprennent les équipements utilisés pour l'épaississement, le conditionnement, la stabilisation, la déshydratation et le traitement thermique.
Quel utilisateur final connaît la croissance la plus rapide ?
Les applications chimiques et pétrochimiques devraient croître à un CAGR de 6,12 % jusqu'en 2031, car les boues dangereuses et huileuses nécessitent un traitement spécialisé sur site.
Quelle région présente les meilleures perspectives ?
L'Asie-Pacifique détenait une part de 38,17 % en 2025 et devrait croître à un CAGR de 5,83 % jusqu'en 2031, soutenue par les investissements dans le traitement des eaux usées municipales et industrielles.