
Tamanho e Participação do Mercado de Equipamentos para Tratamento e Manuseio de Lodo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.73 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.14 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos para Tratamento e Manuseio de Lodo por Mordor Intelligence
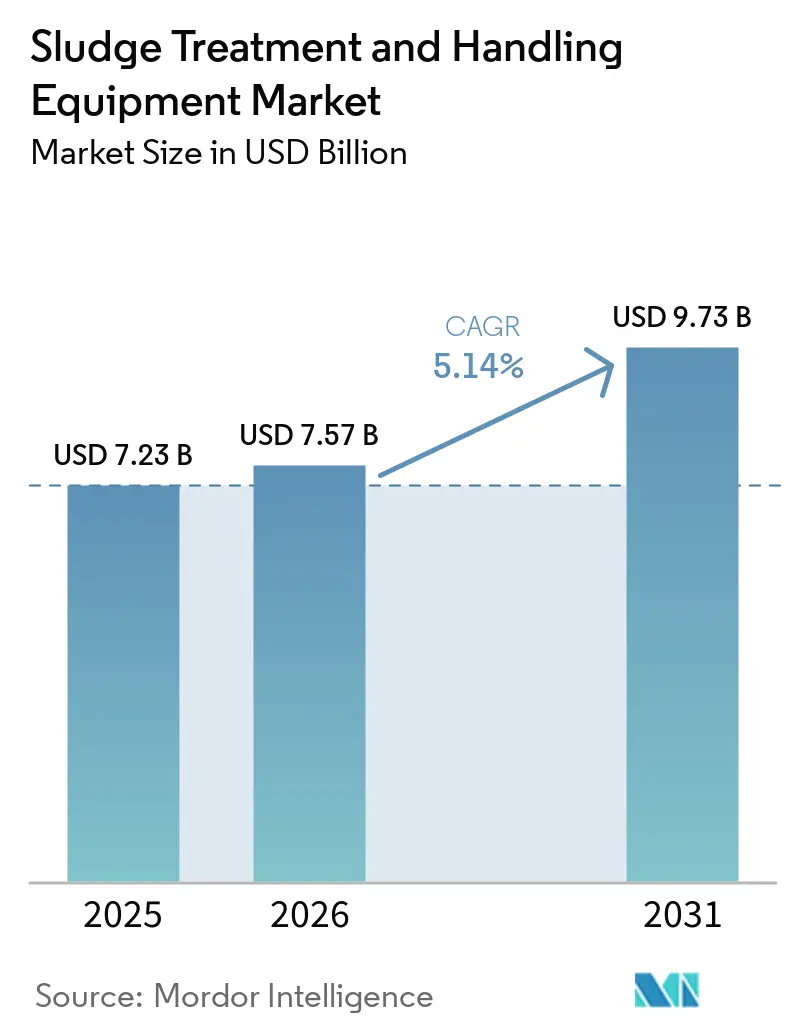
O tamanho do Mercado de Equipamentos para Tratamento e Manuseio de Lodo foi avaliado em 7,23 bilhões de USD em 2025 e estima-se que cresça de 7,57 bilhões de USD em 2026 para atingir 9,73 bilhões de USD até 2031, a um CAGR de 5,14% durante o período de previsão (2026-2031). O mercado de equipamentos para tratamento e manuseio de lodo é influenciado por regulamentações mais rígidas de descarte de águas residuais, custos crescentes de disposição e requisitos de substituição de equipamentos em instalações de tratamento envelhecidas. As concessionárias municipais representam uma fonte de aquisição, apoiada por programas de capital público para modernização dos sistemas de águas residuais. Os operadores industriais estão investindo em equipamentos de condicionamento e desaguamento no local para gerenciar os custos e riscos associados à disposição por terceiros. A geração urbana de águas residuais e a produção industrial estão aumentando os requisitos de capacidade de tratamento, enquanto o gerenciamento de substâncias per e polifluoroalquílicas (PFAS) está contribuindo para a demanda por tratamento térmico e equipamentos relacionados. Os fornecedores oferecem linhas de processo integradas, soluções de automação e parcerias que combinam capacidades de desaguamento, tratamento térmico e recuperação de recursos.
Principais Conclusões do Relatório
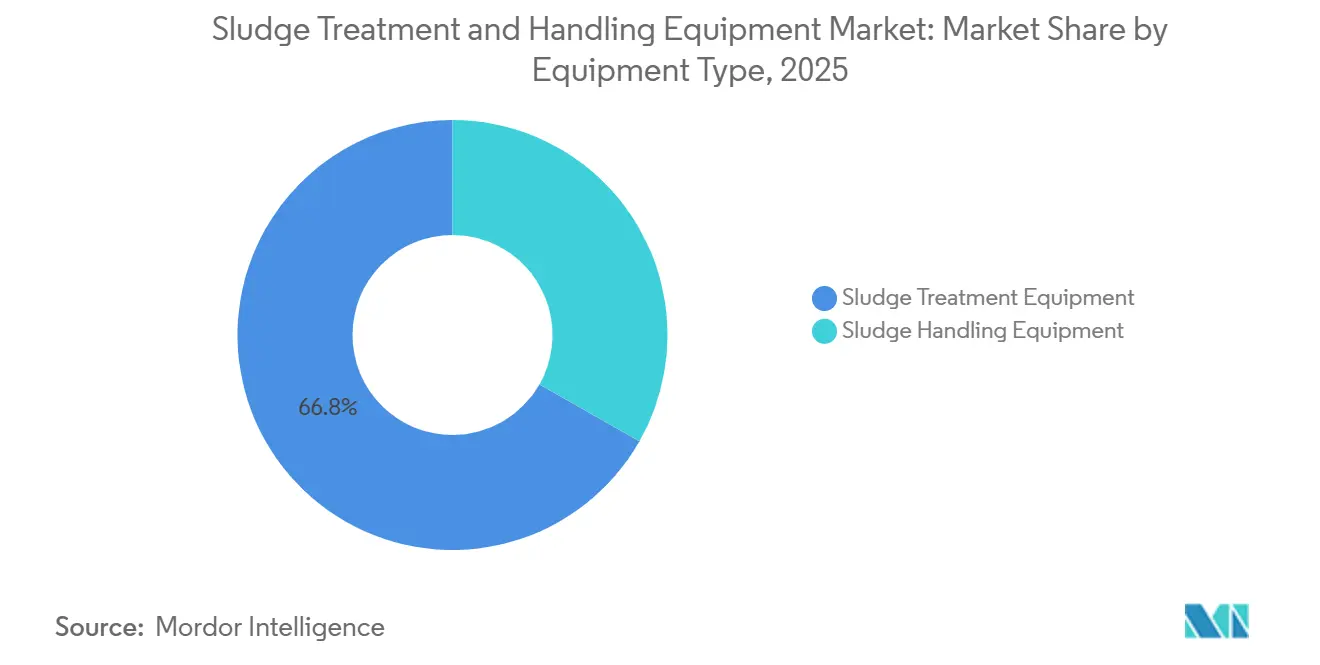
- Por tipo de equipamento, os equipamentos de tratamento de lodo detinham 66,78% da receita global em 2025, enquanto os equipamentos de manuseio de lodo têm previsão de crescer a um CAGR de 5,46% até 2031.
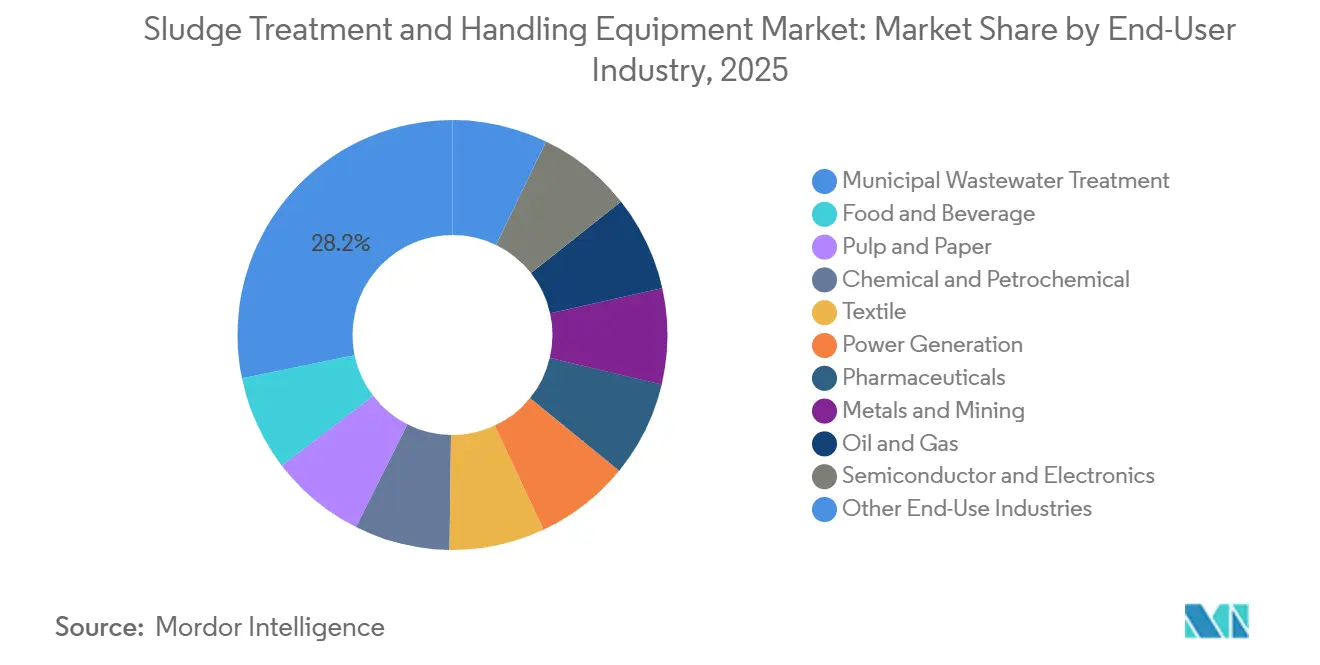
- Por indústria do usuário final, o tratamento municipal de águas residuais representou 28,23% da receita global em 2025, enquanto as indústrias química e petroquímica têm previsão de expansão a um CAGR de 6,12% até 2031.
- Por geografia, a Ásia-Pacífico representou 38,17% da receita global em 2025 e tem previsão de avançar a um CAGR de 5,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Equipamentos para Tratamento e Manuseio de Lodo
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade Mais Rígida com Descarte de Águas Residuais e Biossólidos | +1.3% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento dos Volumes de Águas Residuais por Urbanização e Industrialização | +1.1% | Núcleo da APAC, com expansão para o Oriente Médio e África (OMA), e América do Sul | Longo prazo (≥ 4 anos) |
| Redução do Volume de Lodo e Evitação de Custos de Disposição | +0.8% | Global | Médio prazo (2-4 anos) |
| Demanda da Economia Circular por Biogás, Nutrientes e Biossólidos Reutilizáveis | +0.7% | Europa, Japão, Austrália e crescente na APAC | Médio prazo (2-4 anos) |
| Requisitos de Pré-tratamento e Destruição Impulsionados por Substâncias Per e Polifluoroalquílicas (PFAS) | +0.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Conformidade Mais Rígida com Descarte de Águas Residuais e Biossólidos Intensifica a Aquisição de Equipamentos
Os requisitos regulatórios continuam sendo um fator-chave de demanda para o mercado de equipamentos para tratamento e manuseio de lodo. Em julho de 2026, a Agência de Proteção Ambiental dos Estados Unidos (EPA) emitiu orientações preliminares sobre a redução dos riscos associados ao ácido perfluorooctanoico (PFOA) e ao ácido perfluorooctanossulfônico (PFOS) em biossólidos e solicitou feedback público por meio de seu dossiê público. As orientações recomendam precauções para aplicação no solo próximo a cursos d'água e em áreas com riscos elevados de exposição pública, aumentando o foco nas opções de tratamento para as concessionárias afetadas. Na Europa, a Diretiva de Tratamento de Águas Residuais Urbanas revisada define a direção política ao estabelecer requisitos de tratamento mais rígidos e disposições de recuperação de recursos. Esses requisitos levam as concessionárias a avaliar ativos envelhecidos de desaguamento e estabilização e a aprimorar a amostragem, o condicionamento, o transporte, o controle de emissões e a documentação de disposição final ao longo de toda a cadeia de tratamento. O mercado de equipamentos para tratamento e manuseio de lodo é apoiado pela necessidade dos operadores de equipamentos que abordem contaminantes enquanto garantem o manuseio confiável de materiais e a documentação.
O Aumento dos Volumes de Águas Residuais por Urbanização e Industrialização Gera Demanda Estrutural
A urbanização e a expansão industrial aumentam a quantidade e a complexidade das águas residuais que requerem tratamento. Essa tendência cria demanda por sistemas de espessamento, condicionamento, desaguamento, bombeamento e transporte em todo o mercado de equipamentos para tratamento e manuseio de lodo. Os projetos municipais de tratamento de águas residuais frequentemente requerem equipamentos de alta capacidade, pois o crescimento populacional aumenta os fluxos de águas residuais em sistemas que já podem enfrentar atualizações adiadas. As instalações industriais criam uma fonte adicional de demanda porque as características do lodo podem diferir significativamente dos insumos municipais em termos de teor de sólidos e composição química. Até junho de 2026, o Projeto de Saneamento Inclusivo em Toda a Cidade do Banco Asiático de Desenvolvimento havia adjudicado oito dos seus 11 pacotes de construção de redes de esgoto, com contratos totalizando 138,5 milhões de USD e obras civis com conclusão prevista para o final de 2029. Esses projetos geram demanda em toda a cadeia de processo, incluindo captação, espessamento, desaguamento, transferência, armazenamento e tratamento do bolo final, em vez de apoiar uma única aquisição de equipamento. À medida que a nova infraestrutura de águas residuais entra em operação, os operadores requerem equipamentos de tratamento que possam acomodar fluxos crescentes de águas residuais, alinhando-se às condições locais de operação e manutenção.
A Demanda da Economia Circular por Biogás, Nutrientes e Biossólidos Reutilizáveis Reformula o Mix de Equipamentos
O mercado de equipamentos para tratamento e manuseio de lodo também é influenciado por iniciativas para recuperar energia e nutrientes de materiais anteriormente tratados exclusivamente como resíduos. Um estudo de quatro anos em uma planta municipal na Alemanha constatou que a hidrólise térmica sob pressão aumentou a produção de metano em 18% e melhorou a capacidade de desaguamento do digestato em 14%, enquanto a recuperação de estruvita superou 80% do fósforo de entrada. O estudo também constatou que a estruvita recuperada atendia aos limites relevantes de declaração de fertilizantes alemães, apoiando a recuperação de recursos em escala plena. Esses projetos requerem equipamentos além das prensas convencionais, incluindo digestores, unidades de hidrólise térmica, cristalizadores e sistemas de desaguamento projetados para lodo tratado. Em maio de 2025, a Veolia recebeu um contrato de 34 milhões de USD para instalar a tecnologia MemGas de biogás para biometano na Estação de Controle de Poluição da Água do Sudeste de São Francisco, com uma produção anual esperada de energia renovável de 68 GWh[1]. A viabilidade econômica do projeto depende da capacidade de cada operador de integrar digestão, desaguamento, recuperação, manuseio de produtos e gestão de conformidade em um plano operacional que possa ser mantido ao longo da vida útil do ativo. Essa tendência apoia configurações de processo integradas no mercado de equipamentos para tratamento e manuseio de lodo, permitindo que as concessionárias alinhem a gestão de disposição com a recuperação de energia e nutrientes.
Os Requisitos de Pré-tratamento e Destruição Impulsionados por PFAS Criam um Ciclo de Atualização Especializado
A contaminação por PFAS cria requisitos especializados de equipamentos além das necessidades convencionais de processamento de lodo. Uma pesquisa publicada em 2025 constatou que um sistema de pirólise combinado com um oxidador térmico operando a 900°C a 1.000°C removeu 99,4% da massa molar de PFAS de biossólidos desaguados. A pesquisa também examinou vias de destruição térmica que requerem condições operacionais controladas e gestão adequada de emissões. Essas descobertas podem levar as concessionárias que atendem bacias hidrográficas com descargas industriais históricas a considerar o tratamento térmico em seus planos de capital. Na WEFTEC 2026, a Alfa Laval e a AquaGreen estão apresentando uma cadeia de tratamento que combina sistemas de desaguamento Ashbrook Simon-Hartley com tecnologia de secagem e pirólise integrada HECLA para a destruição de substâncias per e polifluoroalquílicas (PFAS), produção de biocarvão e recuperação de fósforo. O mercado de equipamentos para tratamento e manuseio de lodo é apoiado por esse requisito, pois os fornecedores podem integrar sistemas de desaguamento com tecnologias de tratamento térmico e controles de processo. No entanto, esses projetos requerem maior investimento de capital, consumo de energia, capacidades de gestão de emissões e expertise técnica do que as instalações convencionais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital, Energia, Manutenção e Mão de Obra Qualificada | -0.8% | Global, pronunciado em mercados em desenvolvimento | Longo prazo (≥ 4 anos) |
| Variabilidade Reológica do Lodo e Incerteza na Qualidade da Alimentação | -0.5% | Global, mais forte em plantas de tratamento com insumos mistos | Médio prazo (2-4 anos) |
| Responsabilidade por PFAS e Restrições ao Reuso Benéfico de Biossólidos | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital, Energia, Manutenção e Mão de Obra Qualificada Comprimem o Ritmo de Aquisição
Os sistemas avançados de tratamento de lodo podem requerer espessamento, condicionamento, digestão, desaguamento e tratamento térmico em um único projeto. Esse escopo aumenta os requisitos de capital e pode prolongar os ciclos de aquisição, pois as grandes instalações também requerem obras civis e integração de processos. Centrífugas, secadores térmicos e incineradores de leito fluidizado consomem quantidades significativas de energia, tornando os custos operacionais altamente sensíveis aos preços de eletricidade. Concessionárias e instalações menores podem enfrentar dificuldades para contratar pessoal qualificado para operar equipamentos automatizados e manter sistemas de controle. Além disso, as restrições relacionadas a PFAS podem eliminar opções de reuso de menor custo e aumentar o ônus de custos para os municípios que não dispõem de capacidade de destruição dedicada. Essas restrições podem atrasar as decisões de substituição no mercado de equipamentos para tratamento e manuseio de lodo, particularmente onde os orçamentos de projeto são limitados.
A Variabilidade Reológica do Lodo e a Incerteza na Qualidade da Alimentação Introduzem Riscos Operacionais e Comerciais
As propriedades do lodo no mercado de equipamentos para tratamento e manuseio de lodo variam com base no teor de sólidos, viscosidade, fluxos sazonais, bacias hidrográficas a montante e insumos industriais. Os equipamentos selecionados para uma condição de projeto específica podem ter desempenho menos eficaz quando as características da alimentação ficam fora da faixa esperada. Essa variabilidade pode resultar em excessos de turbidez do centrado, entupimento de filtros de correia ou desarmes de torque em prensas de parafuso, reduzindo a capacidade de processamento. O risco é maior em grandes instalações que recebem tanto águas residuais municipais quanto industriais, onde as condições operacionais podem mudar com frequência. O decantador FW400 HTS da Flottweg, introduzido em 2026, apresenta um design modular FlexConcept que permite ajustes na velocidade do tambor e na faixa de torque sem substituir a máquina inteira[2]. Embora tais designs possam reduzir o risco operacional, a sua adaptação em plantas existentes pode requerer trabalho adicional de integração e atrasar a conclusão do projeto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: A Complexidade do Processo Eleva o Valor Além do Desaguamento
Os equipamentos de tratamento de lodo representaram 66,78% da participação do mercado de equipamentos para tratamento e manuseio de lodo em 2025, refletindo as múltiplas etapas de processo necessárias para alcançar um tratamento em conformidade. Os equipamentos de desaguamento, incluindo filtros prensa de correia, centrífugas e prensas de parafuso, têm a maior base instalada nesta categoria. Os sistemas de tratamento térmico, como secadores e unidades de hidrólise térmica, estão ganhando importância à medida que as concessionárias se preparam para requisitos mais rígidos de qualidade de biossólidos e programas de recuperação de recursos. Os equipamentos de espessamento, incluindo espessadores gravitacionais, unidades de flotação por ar dissolvido e espessadores centrífugos, preparam a matéria-prima para os processos de tratamento subsequentes. Os equipamentos de condicionamento, como sistemas de dosagem e mistura de polímeros, podem reduzir os custos de desaguamento a jusante ao melhorar a floculação e aumentar a secura do bolo.
Os equipamentos de manuseio de lodo são o segmento de equipamentos de crescimento mais rápido, com o mercado de equipamentos para tratamento e manuseio de lodo projetado para expandir a um CAGR de 5,46% de 2026 a 2031. Os sistemas de bombeamento e transporte apoiam as operações em grandes plantas com múltiplas linhas de processo, onde o lodo deve se mover de forma consistente entre as etapas do processo enquanto permanece contido. Os projetistas de plantas especificam cada vez mais sistemas de transporte fechados e de controle de odores, pois as reclamações de odor podem atrasar a emissão de licenças em áreas densamente povoadas. Os equipamentos de armazenamento e carregamento estão ganhando adoção em plantas que adicionam operações de estabilização com cal ou compostagem. Biofiltros, lavadores químicos e oxidadores térmicos estão se tornando mais comuns em novas licitações, enquanto as normas ISO 11647 e ISO 5667-13 influenciam a caracterização, amostragem e documentação de qualidade do lodo em ambientes regulamentados.


Por Indústria do Usuário Final: Os Canais Industriais Superam a Linha de Base Municipal
O tratamento municipal de águas residuais representou 28,23% da participação do mercado de equipamentos para tratamento e manuseio de lodo em 2025, tornando-o o maior segmento de usuário final. Os aumentos nas quantidades de lodo impulsionados pelo crescimento populacional e os programas de capital público apoiam a aquisição municipal em todas as regiões. As concessionárias no mercado de equipamentos para tratamento e manuseio de lodo geralmente preferem equipamentos padronizados de desaguamento e bombeamento de alta capacidade com intervalos de manutenção previsíveis. Essa preferência cria oportunidades recorrentes para os fornecedores de equipamentos realizarem manutenção e substituições ao longo de longos ciclos de vida dos ativos. As instalações de alimentos e bebidas representam o segundo maior canal industrial, pois as quantidades de lodo orgânico aumentam com a capacidade de produção de alimentos. As instalações de celulose e papel requerem equipamentos de desaguamento para efluentes fibrosos, enquanto as plantas têxteis requerem sistemas de pré-tratamento para lodo químico e biológico misto.
As aplicações química e petroquímica são as categorias de usuário final de crescimento mais rápido, com o tamanho do mercado de equipamentos para tratamento e manuseio de lodo para este segmento projetado para crescer a um CAGR de 6,12% de 2026 a 2031. Refinarias e plantas químicas geram lodo oleoso e com metais pesados, que muitas jurisdições classificam como resíduo perigoso. Essas instalações frequentemente requerem redução de massa no local porque a gestão de disposição está intimamente ligada às condições de licença e aos custos operacionais. A nova capacidade petroquímica na China, Índia e Oriente Médio está aumentando a necessidade de incorporar a gestão de lodo nos projetos desde o início. Geração de energia, produtos farmacêuticos, metais e mineração, petróleo e gás e instalações de semicondutores e eletrônicos também requerem sistemas especializados porque seus fluxos de resíduos podem requerer manuseio controlado de contaminação ou desaguamento específico do processo.
Análise Geográfica
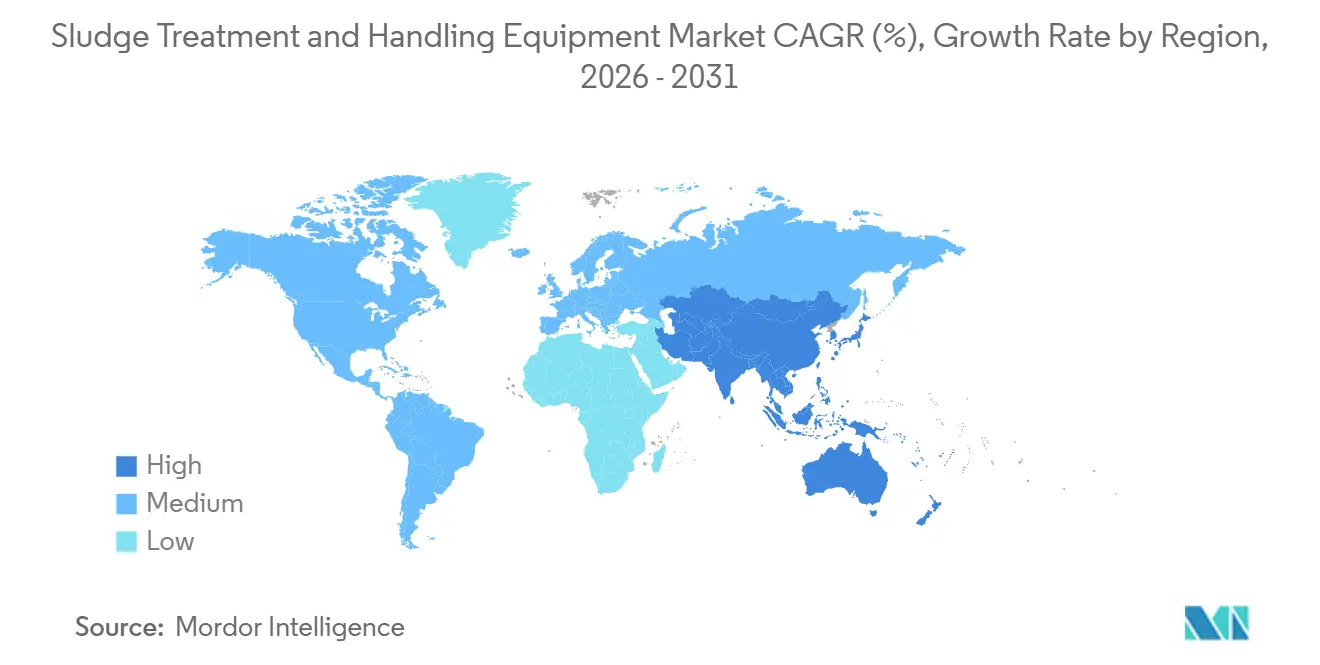
A Ásia-Pacífico representou 38,17% da receita global em 2025 e tem previsão de crescer a um CAGR de 5,83% até 2031. A região possui requisitos de infraestrutura municipal e necessidades crescentes de tratamento de águas residuais industriais. A China é um mercado-chave de aquisição de equipamentos para tratamento e manuseio de lodo, pois as adições de capacidade de tratamento e as prioridades de economia circular impulsionam a demanda por equipamentos de desaguamento, secagem, incineração e tratamento de gases de combustão. A Índia está gerando demanda ao expandir o tratamento de esgoto em cidades menores e implementar projetos de águas residuais com participação pública e privada. O Japão e a Coreia do Sul são mercados de alta intensidade tecnológica onde sistemas avançados de digestão, tratamento térmico e recuperação de fósforo apoiam as atualizações municipais.
A América do Norte e a Europa representam uma parcela menor do mercado de equipamentos para tratamento e manuseio de lodo. Nos Estados Unidos, as orientações da EPA emitidas em julho de 2026 aumentaram a atenção sobre a gestão de biossólidos em bacias hidrográficas expostas a riscos de PFOA e PFOS. Isso apoia o interesse em opções de pirólise e incineração à medida que as concessionárias buscam gerenciar os riscos das vias de disposição. Na Noruega, a Veolia anunciou uma atualização de tratamento de águas residuais de 28,5 milhões de EUR em Fuglevik em janeiro de 2026, incluindo recuperação de fósforo por estruvita, captura de biogás para energia e remoção de nitrogênio.
A América do Sul, o Oriente Médio e a África são áreas de demanda emergente no mercado de equipamentos para tratamento e manuseio de lodo, onde as lacunas de infraestrutura e a atividade industrial influenciam as aquisições. O Brasil desempenha um papel fundamental na América do Sul, e a HUBER SE forneceu 85 máquinas para a expansão da estação de tratamento de águas residuais de Barueri, próxima a São Paulo, onde a capacidade está planejada para aumentar de 16 m³/s para 22,5 m³/s até 2027. Argentina, Colômbia e Chile oferecem oportunidades adicionais por meio de iniciativas de cobertura de esgoto e instalações de águas residuais industriais que atendem aos setores de mineração e processamento de alimentos. No Oriente Médio e na África, projetos petroquímicos e lacunas de infraestrutura municipal criam demanda por tratamento avançado, particularmente para lodo de refinaria com alto teor de sólidos e características oleosas. Integradores locais e fornecedores de equipamentos podem se beneficiar quando o financiamento de projetos apoia atualizações de tratamento e serviço pós-venda confiável.

Cenário Competitivo
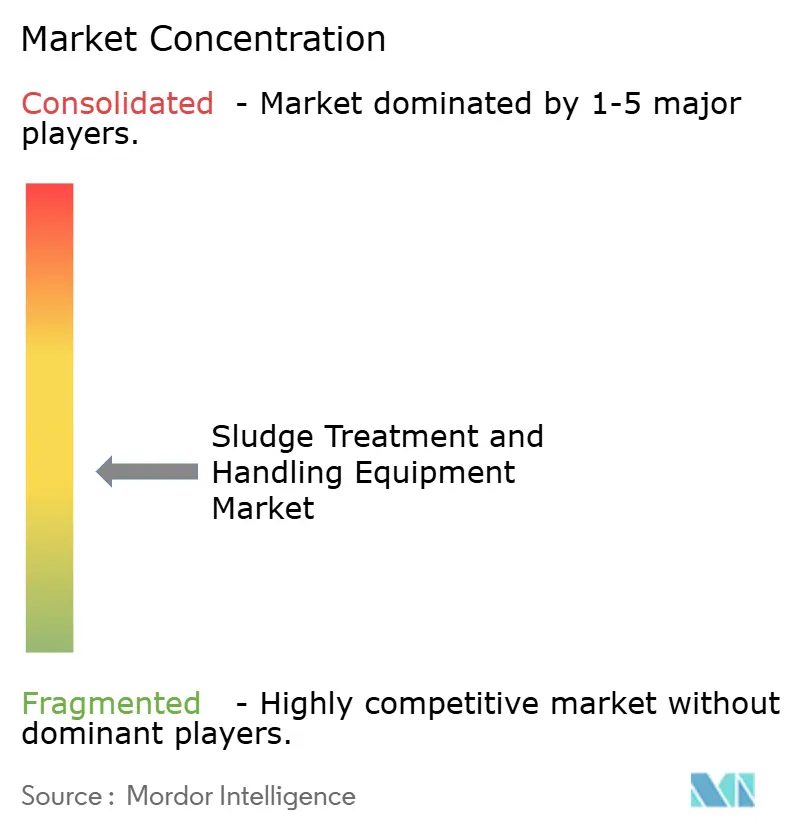
O mercado de equipamentos para tratamento e manuseio de lodo é moderadamente fragmentado. Os fornecedores europeus, incluindo ANDRITZ, Alfa Laval (por meio da Ashbrook Simon-Hartley), GEA Group, HUBER SE e Flottweg SE, competem com base no desempenho dos equipamentos, engenharia de processos e capacidades de serviço pós-venda. Seus portfólios incluem espessamento, desaguamento, manuseio, secagem e tratamento térmico, permitindo-lhes atender a grandes projetos de atualização municipal por meio de soluções integradas. A Kanadevia Corporation, a Mitsubishi Kakoki Kaisha e a Kurita Water Industries operam no Japão e na Coreia do Sul e expandem sua presença por meio de parcerias regionais e transferência de tecnologia. A Veolia e a SUEZ utilizam suas operações de gestão de concessões para oferecer contratos de projeto-construção-operação, que diferem dos fornecedores focados em equipamentos.
A integração tecnológica é cada vez mais relevante no mercado de equipamentos para tratamento e manuseio de lodo. Em agosto de 2025, a GEA adquiriu a marca Flocmix para integrar a detecção de turbidez do centrado com controle de decantador baseado em inteligência artificial por meio de sua plataforma OptiPartner Intellicant. A aquisição apoia o uso de dados de processo em tempo real e ajustes automatizados em sistemas de decantador. Em maio de 2025, a Veolia adquiriu a participação de 30% da CDPQ em Water Technologies and Solutions por 1,75 bilhões de USD, aumentando sua propriedade de capacidades de tecnologia de água. Em setembro de 2026, a Alfa Laval e a AquaGreen expandiram sua colaboração em sistemas integrados de desaguamento, secagem e pirólise para destruição de PFAS, produção de biocarvão e recuperação de fósforo.
Os fornecedores concentram-se em aplicações especializadas onde o desempenho do tratamento e os resultados verificados influenciam as decisões de aquisição além da capacidade básica dos equipamentos. Os sistemas de destruição térmica para substâncias per e polifluoroalquílicas (PFAS) são uma área de aplicação fundamental, pois fornecedores especializados podem fazer parcerias com fornecedores estabelecidos de desaguamento em vez de competir em toda a linha de processo. As unidades de tratamento modulares e em contêineres podem ser adequadas para locais industriais descentralizados sem infraestrutura convencional enterrada. Os padrões de qualidade de biossólidos e os métodos de verificação de emissões também podem influenciar a seleção de fornecedores quando os clientes requerem resultados documentados de comissionamento. O setor de equipamentos para tratamento e manuseio de lodo inclui fornecedores globais com amplos portfólios de processo e fornecedores regionais que competem em custo, serviço local e proximidade de entrega.
Líderes do Setor de Equipamentos para Tratamento e Manuseio de Lodo
-
ALFA LAVAL
-
ANDRITZ
-
Veolia
-
HUBER SE
-
Xylem
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Alfa Laval e a AquaGreen expandiram sua colaboração na WEFTEC 2026 em Nova Orleans, apresentando uma cadeia integrada de tratamento de biossólidos que combina os sistemas de desaguamento Ashbrook Simon-Hartley da Alfa Laval com a tecnologia de Secagem e Pirólise Integrada (IDP) HECLA da AquaGreen.
- Janeiro de 2026: A SUEZ obteve um contrato para fornecer 16 unidades de desaguamento de lodo totalmente fechadas Dehydris Twist para a Estação de Tratamento de Esgoto em Caverna de Sha Tin, em Hong Kong, a maior estação de tratamento de esgoto da Ásia construída em cavernas subterrâneas. O design compacto reduz a área ocupada em 25% em comparação com as alternativas convencionais, atendendo às restrições de espaço no ambiente de caverna.


Escopo do Relatório Global do Mercado de Equipamentos para Tratamento e Manuseio de Lodo
Os equipamentos para tratamento e manuseio de lodo incluem máquinas e sistemas industriais utilizados para processar resíduos semissólidos residuais, ou lodo, gerados durante o tratamento municipal e industrial de águas residuais. Esses sistemas apoiam o espessamento, digestão, desaguamento, secagem, armazenamento e manuseio do lodo para facilitar o tratamento, a disposição ou o reuso.
O mercado de equipamentos para tratamento e manuseio de lodo é segmentado por tipo de equipamento, indústria do usuário final e geografia. Por tipo de equipamento, o mercado é segmentado em equipamentos de tratamento de lodo e equipamentos de manuseio de lodo. Por indústria do usuário final, o mercado é segmentado em tratamento municipal de águas residuais, alimentos e bebidas, celulose e papel, química e petroquímica, têxtil, geração de energia, produtos farmacêuticos, metais e mineração, petróleo e gás, semicondutores e eletrônicos e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para equipamentos para tratamento e manuseio de lodo em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Equipamentos de Tratamento de Lodo | Equipamentos de Espessamento |
| Equipamentos de Condicionamento | |
| Equipamentos de Estabilização | |
| Equipamentos de Desaguamento | |
| Equipamentos de Secagem e Tratamento Térmico | |
| Equipamentos de Manuseio de Lodo | Sistemas de Bombeamento e Transporte |
| Equipamentos de Armazenamento e Carregamento | |
| Equipamentos de Controle de Odores e Ar | |
| Outros Equipamentos de Manuseio de Lodo |
| Tratamento Municipal de Águas Residuais |
| Alimentos e Bebidas |
| Celulose e Papel |
| Química e Petroquímica |
| Têxtil |
| Geração de Energia |
| Produtos Farmacêuticos |
| Metais e Mineração |
| Petróleo e Gás |
| Semicondutores e Eletrônicos |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Equipamento | Equipamentos de Tratamento de Lodo | Equipamentos de Espessamento |
| Equipamentos de Condicionamento | ||
| Equipamentos de Estabilização | ||
| Equipamentos de Desaguamento | ||
| Equipamentos de Secagem e Tratamento Térmico | ||
| Equipamentos de Manuseio de Lodo | Sistemas de Bombeamento e Transporte | |
| Equipamentos de Armazenamento e Carregamento | ||
| Equipamentos de Controle de Odores e Ar | ||
| Outros Equipamentos de Manuseio de Lodo | ||
| Por Indústria do Usuário Final | Tratamento Municipal de Águas Residuais | |
| Alimentos e Bebidas | ||
| Celulose e Papel | ||
| Química e Petroquímica | ||
| Têxtil | ||
| Geração de Energia | ||
| Produtos Farmacêuticos | ||
| Metais e Mineração | ||
| Petróleo e Gás | ||
| Semicondutores e Eletrônicos | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Equipamentos para Tratamento e Manuseio de Lodo?
O tamanho do Mercado de Equipamentos para Tratamento e Manuseio de Lodo foi avaliado em 7,23 bilhões de USD em 2025 e estima-se que cresça de 7,57 bilhões de USD em 2026 para atingir 9,73 bilhões de USD até 2031, a um CAGR de 5,14% durante o período de previsão (2026-2031).
Qual categoria de equipamento lidera a demanda?
Os equipamentos de tratamento de lodo lideraram com uma participação de 66,78% em 2025. Inclui equipamentos utilizados para espessamento, condicionamento, estabilização, desaguamento e tratamento térmico.
Qual usuário final está expandindo mais rapidamente?
As aplicações química e petroquímica têm previsão de crescer a um CAGR de 6,12% até 2031, pois o lodo perigoso e oleoso necessita de tratamento especializado no local.
Qual região tem as perspectivas mais fortes?
A Ásia-Pacífico detinha uma participação de 38,17% em 2025 e tem previsão de crescer a um CAGR de 5,83% até 2031, apoiada por investimentos em águas residuais municipais e industriais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
