
Marktgröße und Marktanteil für Ausrüstungen zur Schlammbehandlung und -handhabung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.57 Milliarden US-Dollar |
| Marktgröße (2031) | 9.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ausrüstungen zur Schlammbehandlung und -handhabung von Mordor Intelligence
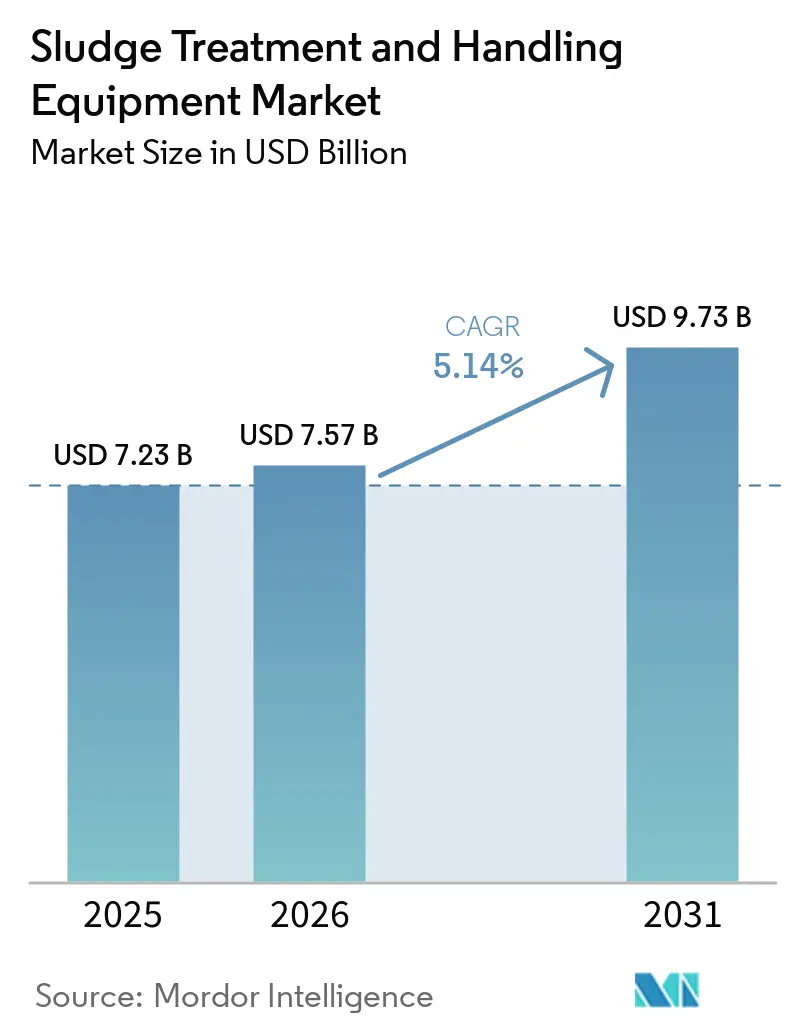
Die Marktgröße für Ausrüstungen zur Schlammbehandlung und -handhabung wurde im Jahr 2025 auf 7,23 Milliarden USD geschätzt und soll von 7,57 Milliarden USD im Jahr 2026 auf 9,73 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,14 % während des Prognosezeitraums (2026–2031). Der Markt für Ausrüstungen zur Schlammbehandlung und -handhabung wird durch strengere Vorschriften zur Abwassereinleitung, steigende Entsorgungskosten und Anforderungen zum Austausch von Ausrüstungen in alternden Behandlungsanlagen beeinflusst. Kommunale Versorgungsunternehmen stellen eine Beschaffungsquelle dar, unterstützt durch öffentliche Kapitalprogramme zur Modernisierung von Abwassersystemen. Industriebetreiber investieren in Konditionierungs- und Entwässerungsausrüstungen vor Ort, um die Kosten und Risiken im Zusammenhang mit der Entsorgung durch Dritte zu steuern. Die städtische Abwassererzeugung und die Industrieproduktion erhöhen die Anforderungen an die Behandlungskapazität, während das Management von per- und polyfluorierten Alkylsubstanzen (PFAS) zur Nachfrage nach thermischer Behandlung und zugehöriger Ausrüstung beiträgt. Lieferanten bieten integrierte Prozesslinien, Automatisierungslösungen und Partnerschaften an, die Entwässerungs-, Wärmebehandlungs- und Ressourcenrückgewinnungskapazitäten kombinieren.
Wichtigste Erkenntnisse des Berichts
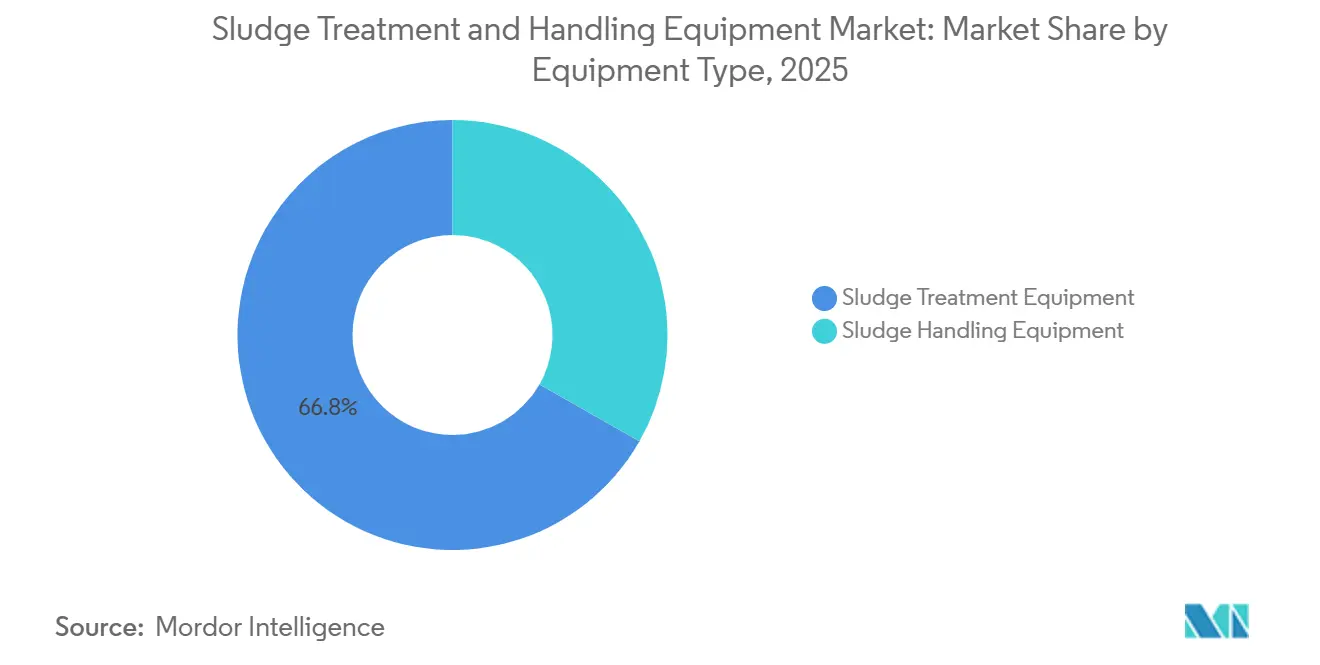
- Nach Ausrüstungstyp hielt Schlammbehandlungsausrüstung im Jahr 2025 einen Anteil von 66,78 % am globalen Umsatz, während Schlammhandhabungsausrüstung bis 2031 voraussichtlich mit einer CAGR von 5,46 % wachsen wird.
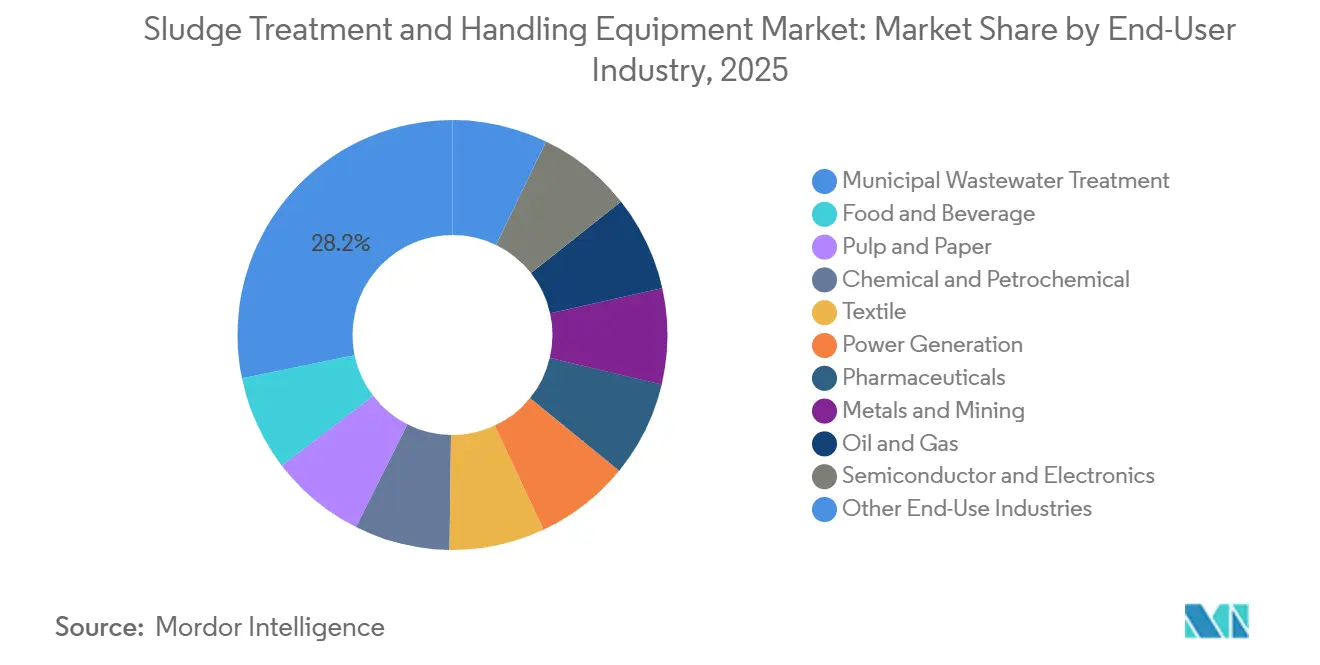
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 28,23 % des globalen Umsatzes auf die kommunale Abwasserbehandlung, während die Chemie- und Petrochemieindustrie bis 2031 voraussichtlich mit einer CAGR von 6,12 % expandieren wird.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 38,17 % des globalen Umsatzes auf Asien-Pazifik, das bis 2031 voraussichtlich mit einer CAGR von 5,83 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Ausrüstungen zur Schlammbehandlung und -handhabung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Vorschriften zur Abwassereinleitung und Einhaltung von Klärschlammvorschriften | +1.3% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Abwassermengen durch Urbanisierung und Industrialisierung | +1.1% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Reduzierung des Schlammvolumens und Vermeidung von Entsorgungskosten | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftliche Nachfrage nach Biogas, Nährstoffen und wiederverwendbaren Klärschlämmen | +0.7% | Europa, Japan, Australien und wachsend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Durch per- und polyfluorierte Alkylsubstanzen (PFAS) bedingte Vorbehandlungs- und Vernichtungsanforderungen | +0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Vorschriften zur Abwassereinleitung und Einhaltung von Klärschlammvorschriften intensivieren die Ausrüstungsbeschaffung
Regulatorische Anforderungen bleiben ein wesentlicher Nachfragetreiber für den Markt für Ausrüstungen zur Schlammbehandlung und -handhabung. Im Juli 2026 veröffentlichte die US-amerikanische Umweltschutzbehörde (EPA) einen Entwurf für Leitlinien zur Reduzierung von Risiken im Zusammenhang mit Perfluoroctansäure (PFOA) und Perfluoroctansulfonsäure (PFOS) in Klärschlämmen und bat über ihr öffentliches Docket um Rückmeldungen aus der Öffentlichkeit. Die Leitlinien empfehlen Vorsichtsmaßnahmen für die Ausbringung auf Flächen in der Nähe von Gewässern und in Gebieten mit erhöhtem öffentlichem Expositionsrisiko, was den Fokus auf Behandlungsoptionen für betroffene Versorgungsunternehmen verstärkt. In Europa legt die überarbeitete Kommunalabwasserbehandlungsrichtlinie die politische Richtung fest, indem sie strengere Behandlungsanforderungen und Bestimmungen zur Ressourcenrückgewinnung einführt. Diese Anforderungen veranlassen Versorgungsunternehmen, alternde Entwässerungs- und Stabilisierungsanlagen zu bewerten und die Probenahme, Konditionierung, Förderung, Emissionskontrolle sowie die Dokumentation der Endentsorgung entlang der gesamten Behandlungskette zu verbessern. Der Markt für Ausrüstungen zur Schlammbehandlung und -handhabung wird durch den Bedarf der Betreiber an Ausrüstungen unterstützt, die Schadstoffe behandeln und gleichzeitig eine zuverlässige Materialhandhabung und Dokumentation gewährleisten.
Steigende Abwassermengen durch Urbanisierung und Industrialisierung erzeugen strukturelle Nachfrage
Urbanisierung und industrielle Expansion erhöhen die Menge und Komplexität des zu behandelnden Abwassers. Dieser Trend schafft Nachfrage nach Eindick-, Konditionierungs-, Entwässerungs-, Pump- und Fördersystemen im gesamten Markt für Ausrüstungen zur Schlammbehandlung und -handhabung. Kommunale Abwasserbehandlungsprojekte erfordern häufig Hochdurchsatzausrüstungen, da das Bevölkerungswachstum die Abwassermengen in Systemen erhöht, die möglicherweise bereits mit aufgeschobenen Modernisierungen konfrontiert sind. Industrieanlagen stellen eine zusätzliche Nachfragequelle dar, da sich ihre Schlammcharakteristika hinsichtlich Feststoffgehalt und chemischer Zusammensetzung erheblich von kommunalen Einsatzstoffen unterscheiden können. Bis Juni 2026 hatte das Stadtweite Inklusionssanitärprojekt der Asiatischen Entwicklungsbank acht seiner 11 Kanalbaupakete vergeben, mit Verträgen in Höhe von insgesamt 138,5 Millionen USD und Tiefbauarbeiten, die bis Ende 2029 abgeschlossen sein sollen. Diese Projekte erzeugen Nachfrage entlang der gesamten Prozesskette, einschließlich Einlauf, Eindickung, Entwässerung, Transfer, Lagerung und Endkuchenbehandlung, anstatt einen einzelnen Ausrüstungskauf zu unterstützen. Wenn neue Abwasserinfrastruktur in Betrieb geht, benötigen Betreiber Behandlungsausrüstungen, die steigende Abwassermengen aufnehmen können und gleichzeitig mit den lokalen Betriebs- und Wartungsbedingungen übereinstimmen.
Kreislaufwirtschaftliche Nachfrage nach Biogas, Nährstoffen und wiederverwendbaren Klärschlämmen verändert den Ausrüstungsmix
Der Markt für Ausrüstungen zur Schlammbehandlung und -handhabung wird auch durch Initiativen zur Rückgewinnung von Energie und Nährstoffen aus Materialien beeinflusst, die zuvor ausschließlich als Abfall behandelt wurden. Eine vierjährige Studie an einer kommunalen Anlage in Deutschland ergab, dass die thermische Druckhydrolyse die Methanproduktion um 18 % steigerte und die Entwässerbarkeit des Gärrests um 14 % verbesserte, während die Struvit-Rückgewinnung 80 % des Phosphoreintrags überstieg. Die Studie ergab auch, dass das gewonnene Struvit die relevanten deutschen Düngemitteldeklarationsschwellenwerte erfüllte und damit eine vollständige Ressourcenrückgewinnung im großen Maßstab unterstützte. Diese Projekte erfordern Ausrüstungen über konventionelle Pressen hinaus, einschließlich Faulbehälter, thermische Hydrolyseeinheiten, Kristallisatoren und Entwässerungssysteme, die für behandelten Schlamm ausgelegt sind. Im Mai 2025 erhielt Veolia einen Vertrag über 34 Millionen USD zur Installation der MemGas-Biogas-zu-Biomethan-Technologie in der Kläranlage Southeast Water Pollution Control Plant in San Francisco, mit einer erwarteten jährlichen erneuerbaren Energieproduktion von 68 GWh[1]. Die Projektökonomie hängt von der Fähigkeit jedes Betreibers ab, Vergärung, Entwässerung, Rückgewinnung, Produkthandhabung und Compliance-Management in einen Betriebsplan zu integrieren, der über die gesamte Lebensdauer der Anlage aufrechterhalten werden kann. Dieser Trend unterstützt integrierte Prozesskonfigurationen im Markt für Ausrüstungen zur Schlammbehandlung und -handhabung und ermöglicht es Versorgungsunternehmen, das Entsorgungsmanagement mit der Energie- und Nährstoffrückgewinnung in Einklang zu bringen.
PFAS-bedingte Vorbehandlungs- und Vernichtungsanforderungen schaffen einen spezialisierten Modernisierungszyklus
PFAS-Kontamination schafft spezialisierte Ausrüstungsanforderungen zusätzlich zu konventionellen Schlammverarbeitungsanforderungen. Eine im Jahr 2025 veröffentlichte Studie ergab, dass ein Pyrolysesystem in Kombination mit einem thermischen Oxidator, der bei 900 °C bis 1.000 °C betrieben wird, 99,4 % der molaren PFAS-Masse aus entwässerten Klärschlämmen entfernte. Die Studie untersuchte auch thermische Vernichtungspfade, die kontrollierte Betriebsbedingungen und ein geeignetes Emissionsmanagement erfordern. Diese Erkenntnisse könnten Versorgungsunternehmen, die Einzugsgebiete mit historischen Industrieeinleitungen bedienen, dazu veranlassen, thermische Behandlung in ihre Investitionspläne aufzunehmen. Auf der WEFTEC 2026 präsentieren Alfa Laval und AquaGreen eine Behandlungskette, die Ashbrook Simon-Hartley-Entwässerungssysteme mit HECLA-integrierter Trocknungs- und Pyrolysetechnologie für die Vernichtung von per- und polyfluorierten Alkylsubstanzen (PFAS), die Biokohleproduktion und die Phosphorrückgewinnung kombiniert. Der Markt für Ausrüstungen zur Schlammbehandlung und -handhabung wird durch diese Anforderung unterstützt, da Lieferanten Entwässerungssysteme mit thermischen Behandlungstechnologien und Prozesssteuerungen integrieren können. Diese Projekte erfordern jedoch einen höheren Kapitaleinsatz, Energieverbrauch, Emissionsmanagementkapazitäten und technisches Fachwissen als konventionelle Installationen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital-, Energie-, Wartungs- und Fachkräftekosten | -0.8% | Global, ausgeprägt in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Variable Schlammrheologie und Unsicherheit bei der Einsatzstoffqualität | -0.5% | Global, am stärksten in Anlagen mit gemischten Einsatzstoffen | Mittelfristig (2–4 Jahre) |
| PFAS-Haftung und Einschränkungen bei der nutzbringenden Wiederverwendung von Klärschlämmen | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Energie-, Wartungs- und Fachkräftekosten verlangsamen das Beschaffungstempo
Fortschrittliche Schlammbehandlungssysteme können Eindickung, Konditionierung, Vergärung, Entwässerung und thermische Behandlung innerhalb eines einzigen Projekts erfordern. Dieser Umfang erhöht den Kapitalbedarf und kann die Beschaffungszyklen verlängern, da größere Installationen auch Tiefbauarbeiten und Prozessintegration erfordern. Zentrifugen, thermische Trockner und Wirbelschichtverbrennungsanlagen verbrauchen erhebliche Mengen an Energie, was die Betriebskosten sehr empfindlich gegenüber Strompreisen macht. Kleinere Versorgungsunternehmen und Anlagen können Schwierigkeiten haben, qualifiziertes Personal zu finden, das automatisierte Ausrüstungen bedienen und Steuerungssysteme warten kann. Darüber hinaus können PFAS-bezogene Einschränkungen kostengünstigere Wiederverwendungsoptionen ausschließen und die Kostenbelastung für Kommunen erhöhen, denen dedizierte Vernichtungskapazitäten fehlen. Diese Einschränkungen können Ersatzentscheidungen im Markt für Ausrüstungen zur Schlammbehandlung und -handhabung verzögern, insbesondere wenn die Projektbudgets begrenzt sind.
Variable Schlammrheologie und Unsicherheit bei der Einsatzstoffqualität führen zu operativen und kommerziellen Risiken
Die Schlammeigenschaften im Markt für Ausrüstungen zur Schlammbehandlung und -handhabung variieren je nach Feststoffgehalt, Viskosität, saisonalen Zuflüssen, vorgelagerten Einzugsgebieten und industriellen Einsatzstoffen. Ausrüstungen, die für eine bestimmte Auslegungsbedingung ausgewählt wurden, können weniger effektiv arbeiten, wenn die Einsatzstoffcharakteristika außerhalb des erwarteten Bereichs liegen. Diese Variabilität kann zu Überschreitungen der Zentrattrübung, zur Verblindung von Bandfilterpressen oder zu Drehmomentrissen bei Schneckenpressen führen und den Durchsatz reduzieren. Das Risiko ist bei großen Anlagen höher, die sowohl kommunales als auch industrielles Abwasser aufnehmen, wo sich die Betriebsbedingungen häufig ändern können. Der FW400 HTS-Dekanter von Flottweg, der 2026 eingeführt wurde, verfügt über ein modulares FlexConcept-Design, das Anpassungen der Trommelgeschwindigkeit und des Drehmomentbereichs ermöglicht, ohne die gesamte Maschine ersetzen zu müssen[2]. Obwohl solche Designs das operative Risiko reduzieren können, kann ihre Nachrüstung in bestehende Anlagen zusätzliche Integrationsarbeiten erfordern und den Projektabschluss verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Prozesskomplexität hebt den Wert über die Entwässerung hinaus
Schlammbehandlungsausrüstung machte im Jahr 2025 einen Anteil von 66,78 % am Markt für Ausrüstungen zur Schlammbehandlung und -handhabung aus, was die mehreren Prozessschritte widerspiegelt, die für eine konforme Behandlung erforderlich sind. Entwässerungsausrüstungen, einschließlich Bandfilterpressen, Zentrifugen und Schneckenpressen, haben die größte installierte Basis in dieser Kategorie. Thermische Behandlungssysteme, wie Trockner und thermische Hydrolyseeinheiten, gewinnen an Bedeutung, da Versorgungsunternehmen sich auf strengere Qualitätsanforderungen für Klärschlämme und Ressourcenrückgewinnungsprogramme vorbereiten. Eindickungsausrüstungen, einschließlich Schwerkrafteindicker, Einheiten zur Druckentspannungsflotation und Zentrifugaleindicker, bereiten den Einsatzstoff für nachfolgende Behandlungsprozesse vor. Konditionierungsausrüstungen, wie Polymerdosier- und Mischsysteme, können die nachgelagerten Entwässerungskosten senken, indem sie die Flockung verbessern und die Kuchentrockenheit erhöhen.
Schlammhandhabungsausrüstung ist das am schnellsten wachsende Ausrüstungssegment, wobei der Markt für Ausrüstungen zur Schlammbehandlung und -handhabung voraussichtlich mit einer CAGR von 5,46 % von 2026 bis 2031 expandieren wird. Pump- und Fördersysteme unterstützen den Betrieb in großen Mehrstranganlagen, wo Schlamm konsistent zwischen Prozessstufen bewegt werden muss und dabei eingeschlossen bleibt. Anlagenplaner spezifizieren zunehmend geschlossene Fördersysteme und Geruchsbekämpfungssysteme, da Geruchsbeschwerden die Genehmigungserteilung in dicht besiedelten Gebieten verzögern können. Lager- und Verladeausrüstungen gewinnen in Anlagen an Akzeptanz, die Kalkstabilisierungs- oder Kompostierungsbetriebe hinzufügen. Biofilter, chemische Wäscher und thermische Oxidatoren werden in neuen Ausschreibungen immer häufiger, während ISO 11647 und ISO 5667-13 die Schlammcharakterisierung, Probenahme und Qualitätsdokumentation in regulierten Umgebungen beeinflussen.


Nach Endverbraucherbranche: Industriekanäle übertreffen die kommunale Ausgangsbasis
Die kommunale Abwasserbehandlung machte im Jahr 2025 einen Anteil von 28,23 % am Markt für Ausrüstungen zur Schlammbehandlung und -handhabung aus und ist damit das größte Endverbrauchersegment. Bevölkerungsbedingte Zunahmen der Schlammmengen und öffentliche Kapitalprogramme unterstützen die kommunale Beschaffung in allen Regionen. Versorgungsunternehmen im Markt für Ausrüstungen zur Schlammbehandlung und -handhabung bevorzugen üblicherweise standardisierte Hochdurchsatz-Entwässerungs- und Pumpausrüstungen mit vorhersehbaren Wartungsintervallen. Diese Präferenz schafft wiederkehrende Möglichkeiten für Ausrüstungslieferanten, Wartungen und Ersetzungen über lange Anlagenlebenszyklen durchzuführen. Lebensmittel- und Getränkeanlagen stellen den zweitgrößten Industriekanal dar, da die organischen Schlammmengen mit der Lebensmittelproduktionskapazität zunehmen. Zellstoff- und Papieranlagen benötigen Entwässerungsausrüstungen für faserige Abwässer, während Textilanlagen Vorbehandlungssysteme für gemischten chemischen und biologischen Schlamm benötigen.
Chemische und petrochemische Anwendungen sind die am schnellsten wachsenden Endverbraucherkategorien, wobei die Marktgröße für Ausrüstungen zur Schlammbehandlung und -handhabung in diesem Segment voraussichtlich mit einer CAGR von 6,12 % von 2026 bis 2031 wachsen wird. Raffinerien und Chemieanlagen erzeugen öl- und schwermetallhaltigen Schlamm, den viele Rechtsordnungen als gefährlichen Abfall einstufen. Diese Anlagen erfordern häufig eine Massenreduzierung vor Ort, da das Entsorgungsmanagement eng mit den Genehmigungsbedingungen und Betriebskosten verknüpft ist. Neue petrochemische Kapazitäten in China, Indien und dem Nahen Osten erhöhen die Notwendigkeit, das Schlammmanagement von Anfang an in Projektdesigns zu integrieren. Stromerzeugung, Pharmazeutika, Metalle und Bergbau, Öl und Gas sowie Halbleiter- und Elektronikanlagen erfordern ebenfalls spezialisierte Systeme, da ihre Abfallströme eine kontaminationskontrollierte Handhabung oder prozessspezifische Entwässerung erfordern können.
Geografische Analyse
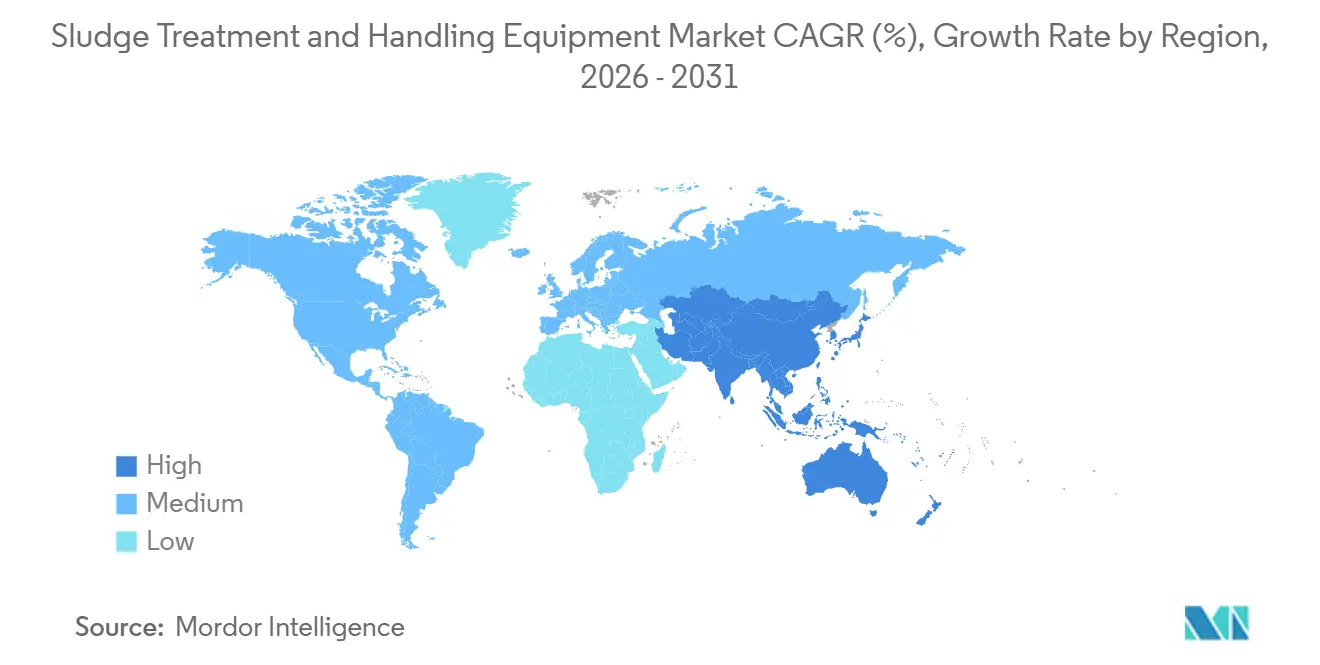
Asien-Pazifik entfiel im Jahr 2025 auf einen Anteil von 38,17 % des globalen Umsatzes und soll bis 2031 mit einer CAGR von 5,83 % wachsen. Die Region hat kommunale Infrastrukturanforderungen und einen wachsenden Bedarf an industrieller Abwasserbehandlung. China ist ein wichtiger Beschaffungsmarkt für Ausrüstungen zur Schlammbehandlung und -handhabung, da Kapazitätserweiterungen bei der Behandlung und Prioritäten der Kreislaufwirtschaft die Nachfrage nach Entwässerungs-, Trocknungs-, Verbrennungs- und Rauchgasbehandlungsausrüstungen antreiben. Indien erzeugt Nachfrage durch den Ausbau der Abwasserbehandlung in kleineren Städten und die Umsetzung von Abwasserprojekten mit öffentlicher und privater Beteiligung. Japan und Südkorea sind technologieintensive Märkte, in denen fortschrittliche Systeme für Vergärung, thermische Behandlung und Phosphorrückgewinnung kommunale Modernisierungen unterstützen.
Nordamerika und Europa entfallen auf einen kleineren Anteil am Markt für Ausrüstungen zur Schlammbehandlung und -handhabung. In den Vereinigten Staaten hat die im Juli 2026 herausgegebene EPA-Leitlinie die Aufmerksamkeit auf das Klärschlammmanagement in Einzugsgebieten erhöht, die PFOA- und PFOS-Risiken ausgesetzt sind. Dies unterstützt das Interesse an Pyrolyse- und Verbrennungsoptionen, da Versorgungsunternehmen versuchen, Entsorgungspfadrisiken zu steuern. In Norwegen kündigte Veolia im Januar 2026 eine Modernisierung der Abwasserbehandlung in Fuglevik im Wert von 28,5 Millionen EUR an, einschließlich Struvit-Phosphorrückgewinnung, Biogas-zu-Energie-Nutzung und Stickstoffentfernung.
Südamerika, der Nahe Osten und Afrika sind aufstrebende Nachfragebereiche im Markt für Ausrüstungen zur Schlammbehandlung und -handhabung, wo Infrastrukturlücken und industrielle Aktivitäten die Beschaffung beeinflussen. Brasilien spielt eine Schlüsselrolle in Südamerika, und HUBER SE lieferte 85 Maschinen für die Erweiterung der Kläranlage Barueri in der Nähe von São Paulo, wo die Kapazität bis 2027 von 16 m³/s auf 22,5 m³/s erhöht werden soll. Argentinien, Kolumbien und Chile bieten zusätzliche Möglichkeiten durch Abwasserversorgungsinitiativen und industrielle Abwasseranlagen, die den Bergbau- und Lebensmittelverarbeitungssektor bedienen. Im Nahen Osten und Afrika schaffen petrochemische Projekte und kommunale Infrastrukturlücken Nachfrage nach fortschrittlicher Behandlung, insbesondere für Raffinerieschlamm mit hohem Feststoffgehalt und öligen Eigenschaften. Lokale Integratoren und Ausrüstungslieferanten können profitieren, wenn die Projektfinanzierung Behandlungsmodernisierungen und einen zuverlässigen Kundendienst unterstützt.

Wettbewerbslandschaft
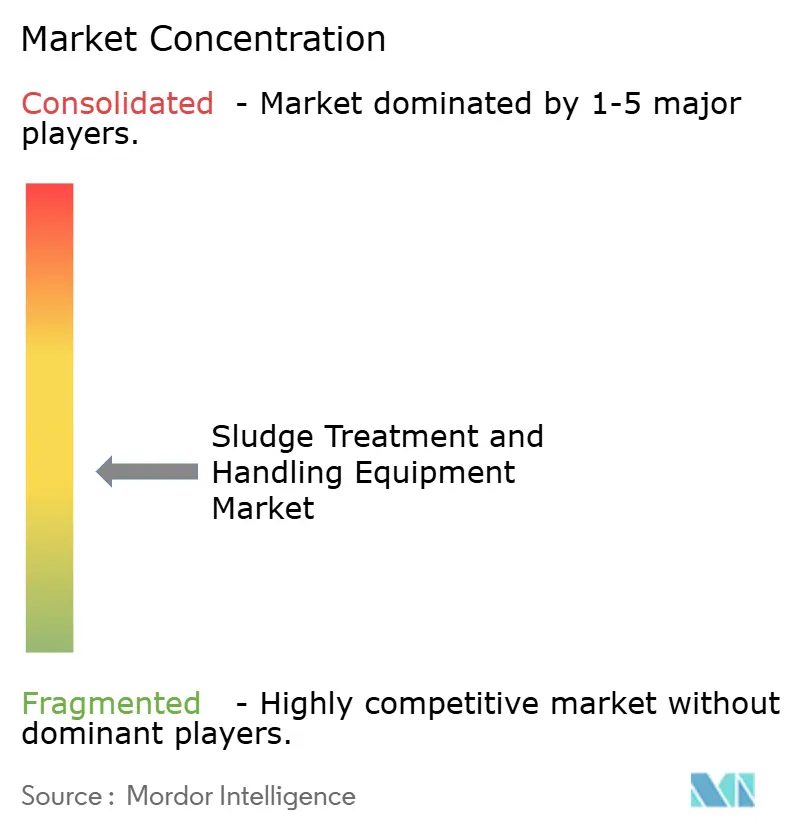
Der Markt für Ausrüstungen zur Schlammbehandlung und -handhabung ist mäßig fragmentiert. Europäische Lieferanten, darunter ANDRITZ, Alfa Laval (über Ashbrook Simon-Hartley), GEA Group, HUBER SE und Flottweg SE, konkurrieren auf der Grundlage von Ausrüstungsleistung, Verfahrenstechnik und Kundendienst-Kapazitäten. Ihre Portfolios umfassen Eindickung, Entwässerung, Handhabung, Trocknung und thermische Behandlung, was es ihnen ermöglicht, große kommunale Modernisierungsprojekte durch integrierte Lösungen zu bedienen. Kanadevia Corporation, Mitsubishi Kakoki Kaisha und Kurita Water Industries sind in Japan und Südkorea tätig und erweitern ihre Präsenz durch regionale Partnerschaften und Technologietransfer. Veolia und SUEZ nutzen ihre Konzessionsverwaltungsoperationen, um Design-Build-Operate-Verträge anzubieten, die sich von denen ausrüstungsorientierter Lieferanten unterscheiden.
Technologieintegration ist im Markt für Ausrüstungen zur Schlammbehandlung und -handhabung zunehmend relevant. Im August 2025 erwarb GEA die Marke Flocmix, um die Zentrat-Trübungssensorik mit KI-basierter Dekantiersteuerung über seine OptiPartner Intellicant-Plattform zu integrieren. Die Akquisition unterstützt die Nutzung von Echtzeit-Prozessdaten und automatisierten Anpassungen in Dekantersystemen. Im Mai 2025 erwarb Veolia den 30-prozentigen Anteil von CDPQ an Water Technologies and Solutions für 1,75 Milliarden USD, was seinen Besitz an Wassertechnologiekapazitäten erhöht. Im September 2026 erweiterten Alfa Laval und AquaGreen ihre Zusammenarbeit bei integrierten Entwässerungs-, Trocknungs- und Pyrolysesystemen für die PFAS-Vernichtung, Biokohleproduktion und Phosphorrückgewinnung.
Lieferanten konzentrieren sich auf spezialisierte Anwendungen, bei denen Behandlungsleistung und verifizierte Ergebnisse Beschaffungsentscheidungen über die grundlegende Ausrüstungskapazität hinaus beeinflussen. Thermische Vernichtungssysteme für per- und polyfluorierte Alkylsubstanzen (PFAS) sind ein wichtiger Anwendungsbereich, da spezialisierte Anbieter mit etablierten Entwässerungslieferanten zusammenarbeiten können, anstatt über die gesamte Prozesslinie zu konkurrieren. Modulare und containerisierte Behandlungseinheiten können für dezentrale Industriestandorte ohne konventionelle Tiefbauinfrastruktur geeignet sein. Klärschlammqualitätsstandards und Emissionsverifizierungsmethoden können auch die Lieferantenauswahl beeinflussen, wenn Kunden dokumentierte Inbetriebnahmeergebnisse benötigen. Die Branche für Ausrüstungen zur Schlammbehandlung und -handhabung umfasst globale Lieferanten mit breiten Prozessportfolios und regionale Anbieter, die auf der Grundlage von Kosten, lokalem Service und Liefernähe konkurrieren.
Branchenführer im Bereich Ausrüstungen zur Schlammbehandlung und -handhabung
-
ALFA LAVAL
-
ANDRITZ
-
Veolia
-
HUBER SE
-
Xylem
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Alfa Laval und AquaGreen erweiterten ihre Zusammenarbeit auf der WEFTEC 2026 in New Orleans und präsentierten eine integrierte Klärschlammbehandlungskette, die Alfa Lavals Ashbrook Simon-Hartley-Entwässerungssysteme mit AquaGreens HECLA Integrated Drying and Pyrolysis (IDP)-Technologie kombiniert.
- Januar 2026: SUEZ sicherte sich einen Vertrag zur Lieferung von 16 vollständig geschlossenen Schlammentwässerungseinheiten des Typs Dehydris Twist für das Sha Tin Cavern Sewage Treatment Works in Hongkong, Asiens größte in unterirdischen Kavernen errichtete Kläranlage. Das kompakte Design reduziert den Platzbedarf im Vergleich zu konventionellen Alternativen um 25 % und adressiert die Platzbeschränkungen in der Kavernenumgebung.


Globaler Berichtsumfang für den Markt für Ausrüstungen zur Schlammbehandlung und -handhabung
Ausrüstungen zur Schlammbehandlung und -handhabung umfassen industrielle Maschinen und Systeme, die zur Verarbeitung von halbfestem Reststoff oder Schlamm verwendet werden, der bei der kommunalen und industriellen Abwasserbehandlung anfällt. Diese Systeme unterstützen die Schlammeindickungs-, Vergärungs-, Entwässerungs-, Trocknungs-, Lagerungs- und Handhabungsprozesse, um die Behandlung, Entsorgung oder Wiederverwendung zu erleichtern.
Der Markt für Ausrüstungen zur Schlammbehandlung und -handhabung ist nach Ausrüstungstyp, Endverbraucherbranche und Geografie segmentiert. Nach Ausrüstungstyp ist der Markt in Schlammbehandlungsausrüstung und Schlammhandhabungsausrüstung unterteilt. Nach Endverbraucherbranche ist der Markt in kommunale Abwasserbehandlung, Lebensmittel und Getränke, Zellstoff und Papier, Chemie und Petrochemie, Textil, Stromerzeugung, Pharmazeutika, Metalle und Bergbau, Öl und Gas, Halbleiter und Elektronik sowie sonstige Endverbraucherbranchen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Ausrüstungen zur Schlammbehandlung und -handhabung in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Schlammbehandlungsausrüstung | Eindickungsausrüstung |
| Konditionierungsausrüstung | |
| Stabilisierungsausrüstung | |
| Entwässerungsausrüstung | |
| Trocknungs- und Wärmebehandlungsausrüstung | |
| Schlammhandhabungsausrüstung | Pump- und Fördersysteme |
| Lager- und Verladeausrüstung | |
| Geruchs- und Luftkontrollausrüstung | |
| Sonstige Schlammhandhabungsausrüstung |
| Kommunale Abwasserbehandlung |
| Lebensmittel und Getränke |
| Zellstoff und Papier |
| Chemie und Petrochemie |
| Textil |
| Stromerzeugung |
| Pharmazeutika |
| Metalle und Bergbau |
| Öl und Gas |
| Halbleiter und Elektronik |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Ausrüstungstyp | Schlammbehandlungsausrüstung | Eindickungsausrüstung |
| Konditionierungsausrüstung | ||
| Stabilisierungsausrüstung | ||
| Entwässerungsausrüstung | ||
| Trocknungs- und Wärmebehandlungsausrüstung | ||
| Schlammhandhabungsausrüstung | Pump- und Fördersysteme | |
| Lager- und Verladeausrüstung | ||
| Geruchs- und Luftkontrollausrüstung | ||
| Sonstige Schlammhandhabungsausrüstung | ||
| Nach Endverbraucherbranche | Kommunale Abwasserbehandlung | |
| Lebensmittel und Getränke | ||
| Zellstoff und Papier | ||
| Chemie und Petrochemie | ||
| Textil | ||
| Stromerzeugung | ||
| Pharmazeutika | ||
| Metalle und Bergbau | ||
| Öl und Gas | ||
| Halbleiter und Elektronik | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Ausrüstungen zur Schlammbehandlung und -handhabung?
Die Marktgröße für Ausrüstungen zur Schlammbehandlung und -handhabung wurde im Jahr 2025 auf 7,23 Milliarden USD geschätzt und soll von 7,57 Milliarden USD im Jahr 2026 auf 9,73 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,14 % während des Prognosezeitraums (2026–2031).
Welche Ausrüstungskategorie führt die Nachfrage an?
Schlammbehandlungsausrüstung führte im Jahr 2025 mit einem Anteil von 66,78 %. Sie umfasst Ausrüstungen für Eindickung, Konditionierung, Stabilisierung, Entwässerung und thermische Behandlung.
Welcher Endverbraucher wächst am schnellsten?
Chemische und petrochemische Anwendungen sollen bis 2031 mit einer CAGR von 6,12 % wachsen, da gefährlicher und ölhaltiger Schlamm eine spezialisierte Behandlung vor Ort erfordert.
Welche Region hat die stärksten Aussichten?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 38,17 % und soll bis 2031 mit einer CAGR von 5,83 % wachsen, unterstützt durch Investitionen in kommunale und industrielle Abwasserbehandlung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
