
サイドガードドアビーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.05 十億米ドル |
| 市場規模 (2031) | 5.34 十億米ドル |
| 成長率 (2026 - 2031) | 5.67 % |
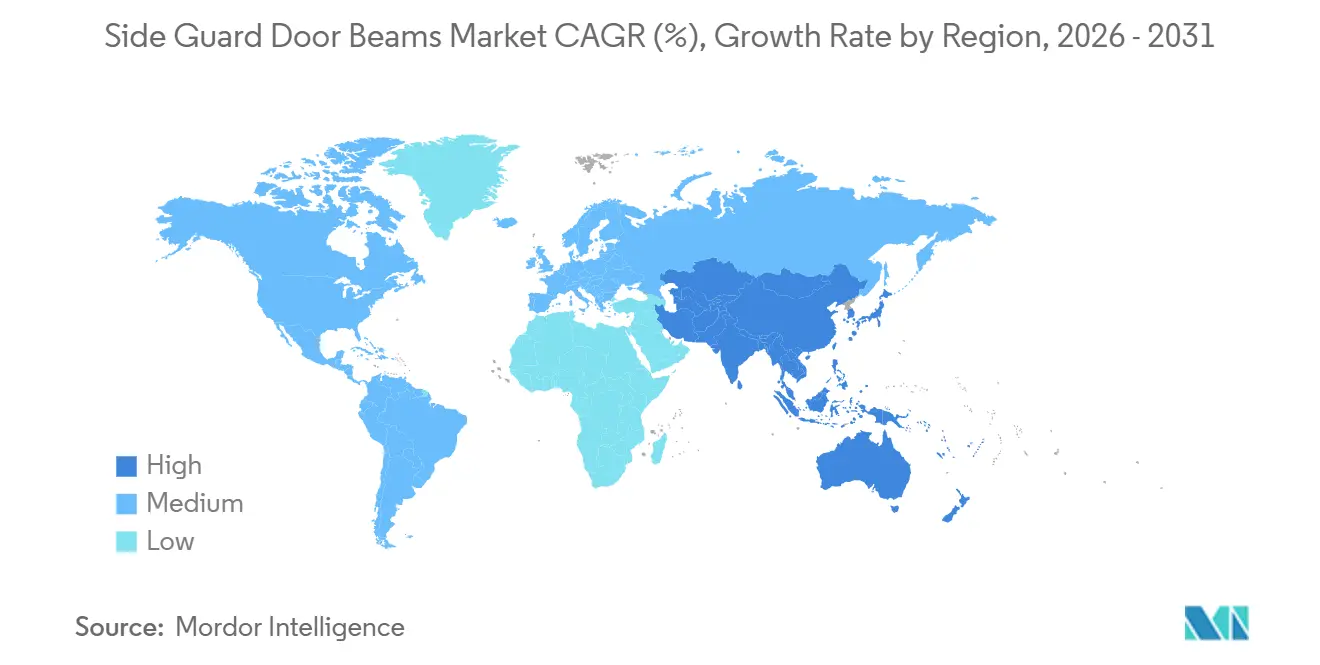
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
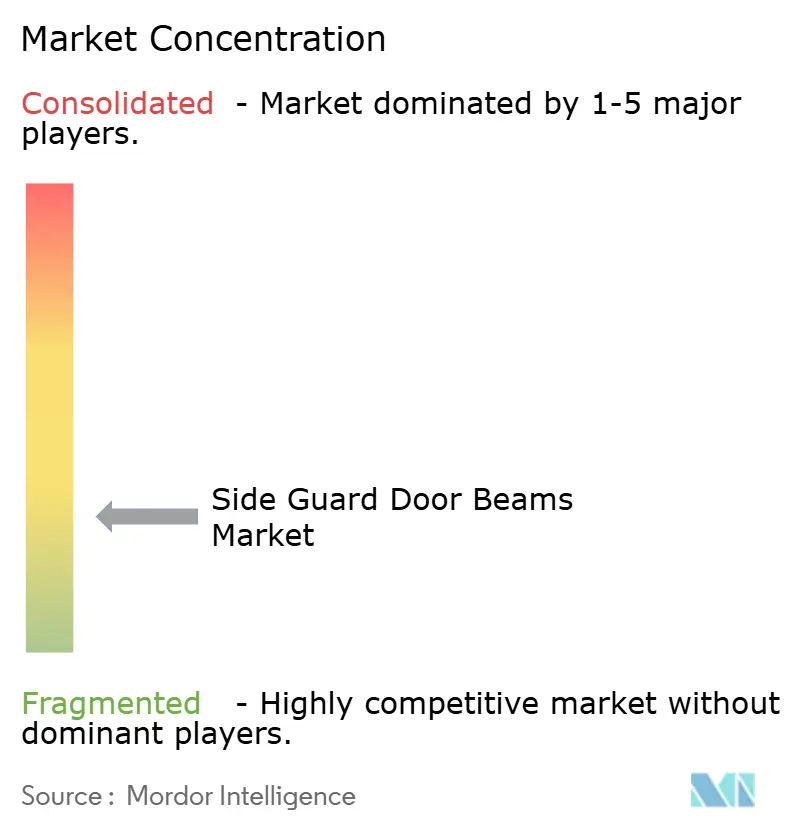
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサイドガードドアビーム市場分析
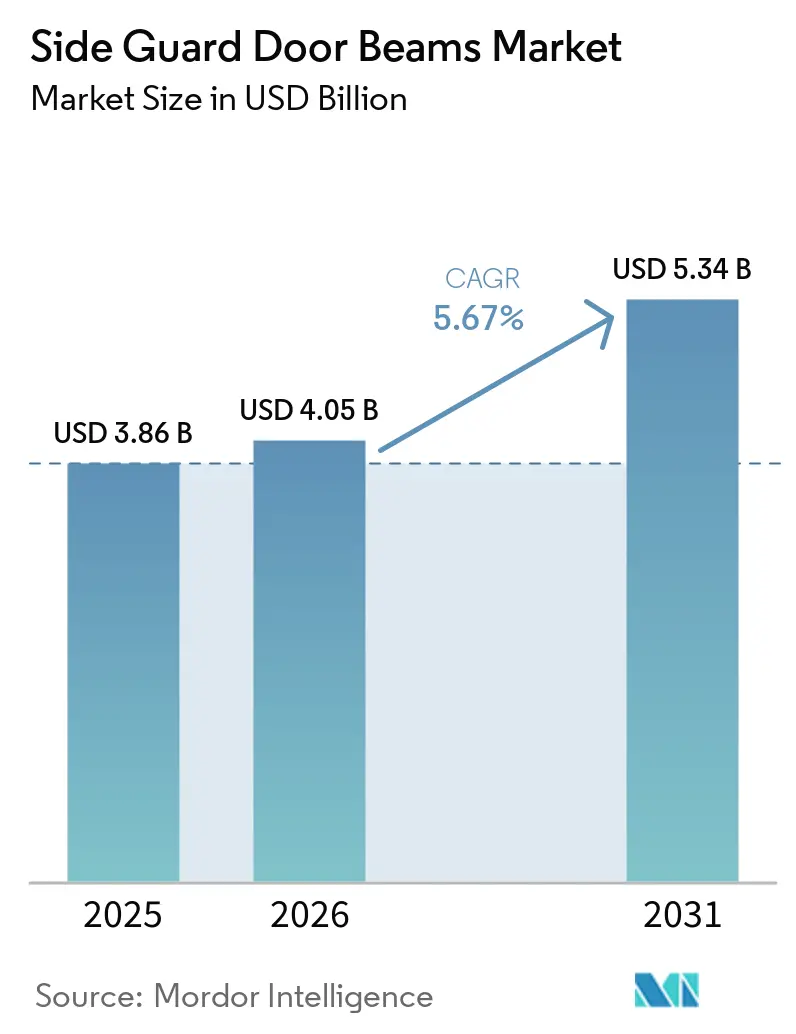
サイドガードドアビーム市場規模は2025年に38.6 ビリオン 米ドルと評価され、2026年の40.5 ビリオン 米ドルから2031年には53.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.67%です。サイドガードドアビーム市場は、より厳格な側面衝突要件、バッテリー電気自動車の設計ニーズ、および乗員保護を損なうことなく車両重量を削減する取り組みによって形成されています。これらの要因は、新車プログラムにおける材料選択、ビーム形状、接合方法、工具製作、および検証作業、ならびにプラットフォームのライフサイクル全体を通じてメーカーがコンポーネントサプライヤーに期待するエンジニアリングサポートのレベルに総合的に影響を与えています。Euro NCAPの2026年1月のプロトコル改訂は、時速60kmでの先進欧州モバイル変形バリア試験を導入し、ポールおよびファーサイドスレッド評価を追加することで性能要件を引き上げ、メーカーが以前よりも広範な側面衝突条件に対してドア構造を評価することを求めています。2026年7月6日に発効した改訂連邦自動車安全基準(FMVSS)第214号は、電気自動車パワートレインの完全性要件に関連する定義を整合させ、従来型および電動化プラットフォームにまたがって設計するメーカーのコンプライアンス経路を簡素化しています。これらの変更は、複数の車両アーキテクチャにわたって材料選択、ビーム形状、成形の専門知識、および検証作業を組み合わせることができるサプライヤーに有利に働きます。メーカーはまた、現地生産をサポートし、プラットフォームの変更に迅速に対応できるサプライヤーをより重視しています。市場はまた、変動する投入コストと近期の軟調な車両生産からの圧力にも直面しており、これは固定価格供給契約の下でのマージン回復を制限し、特にサプライヤーが新たな熱間成形、押し出し、またはトリミング能力を必要とする場合に、投資決定をより選択的にする可能性があります。
レポートの主要なポイント
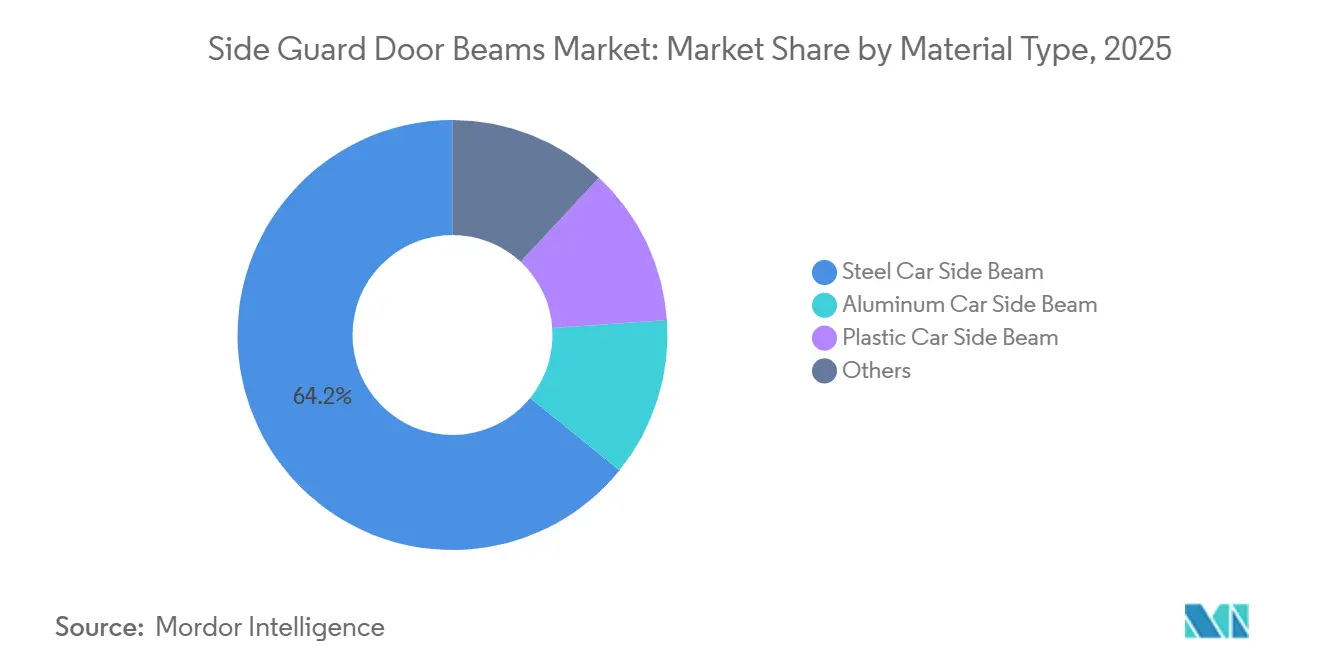
- 材料タイプ別では、スチール製カーサイドビームが2025年のサイドガードドアビーム市場シェアの64.17%を占め、アルミニウム製カーサイドビームは2031年までに6.34%のCAGRで拡大すると予測されています。
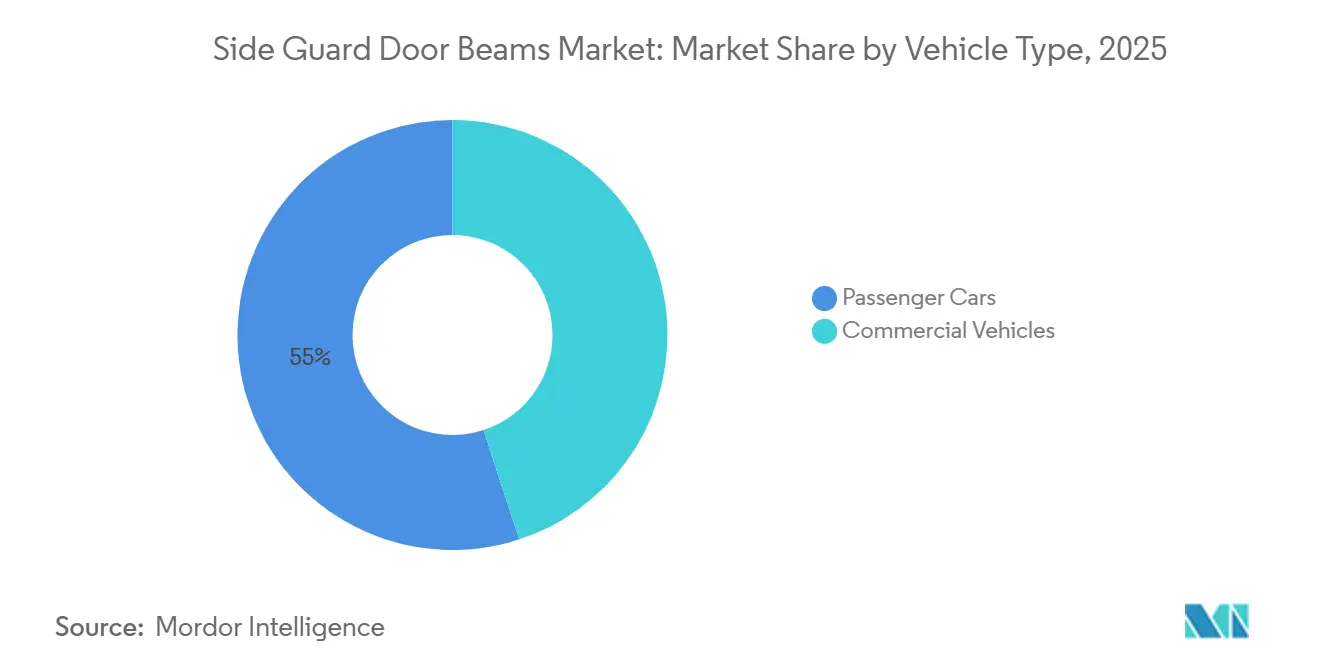
- 車両タイプ別では、乗用車が2025年のサイドガードドアビーム市場シェアの55.03%を占め、商用車は2031年までに6.81%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の42.84%を占め、2031年までに6.72%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 側面衝突安全要件の義務化 | +1.4% | 北米と欧州でコンプライアンス活動が集中するグローバル市場 | 中期(2~4年) |
| 燃費とEV航続距離のための車両軽量化 | +1.1% | 欧州、アジア太平洋、北米が主導するグローバル市場 | 中期(2~4年) |
| グローバル車両生産とEV製造の成長 | +1.2% | アジア太平洋がコア、南米と中東・アフリカへの波及 | 中期(2~4年) |
| 衝突安全評価への消費者の関心の高まり | +0.8% | 北米、欧州、インド、ASEAN | 短期(2年以内) |
| EVバッテリー側面保護と新たな荷重経路要件 | +0.9% | アジア太平洋と欧州が主導するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
側面衝突安全要件の義務化
重複する側面衝突規制は、ドアビームが独立したコンポーネントとしてではなく、車両の完全な乗員保護システムの一部とし評価されるため、サイドガードドアビーム市場に対してより安定した需要基盤を生み出しています。Euro NCAPの2026年改訂は、時速60kmでのアルミニウム拡張モバイル変形バリア(AE-MDB)評価を導入し、ファーサイド評価要件を追加することで、より広範な衝突条件にわたる制御された侵入、荷重分散、および乗員保護の重要性を高めています。米国は2026年に連邦自動車安全基準(FMVSS)第214号を改訂し、時代遅れの規定を削除し、電気自動車パワートレインの完全性に関するFMVSS第305a号との定義を整合させ、両パワートレインタイプにサービスを提供するサプライヤーにとってクロスプラットフォームエンジニアリングをより関連性の高いものにしました。プラットフォームを共有するメーカーは、単一のアーキテクチャが複数の地域にサービスを提供する場合、密接に関連するモデルに対して別々の設計、検証計画、および生産アプローチを避けるために、最も厳格な適用要件を適用する可能性が高いです。この慣行は、地域の規則がそれほど厳しくない市場にも高い構造仕様を拡張し、メーカーの車両ポートフォリオ全体でより一貫した材料と形状の選択をサポートします。インドのBharat NCAPは、成人乗員保護スコアリングに側面衝突バリアおよびポールテストを含めており、安全性能を車両開発決定の中心に置き、サプライヤーが繰り返し可能な衝突性能を実証する必要性を強化しています。
燃費とEV航続距離のための車両軽量化
車両軽量化は、車両メーカーがプログラム全体で材料コスト、設備の可用性、耐食性能、および質量削減のバランスを異なる方法でとるため、単純な代替サイクルを生み出すのではなく、サイドガードドアビーム市場をスチールとアルミニウムの技術経路に分割しています。ArcelorMittal Usibor グレードを含む熱間プレス成形スチールは、衝突重要用途のために高強度を維持しながら、標準的な高降伏スチールと比較して最大50%の質量削減が可能であり、確立されたプレス成形プロセスとスケールが重要な場合にサプライヤーに実行可能なオプションを提供します。このアプローチは、メーカーが複数の工場にわたって大量生産にわたって工具コストを分散させ、一貫した成形品質を維持できる高出力乗用車プログラムに適しています。アルミニウムは、重量削減が電気走行距離を直接サポートする場合、耐食性が優先される場合、および設計がより高い材料コストを正当化する場合に引き続き魅力的です。したがって、サイドガードドアビーム市場は、車両セグメント、価格帯、地域の製造可用性、および地域の運用条件がすべて最終的な設計選択に影響を与えるため、両方の材料能力を必要とします。単一の材料経路に焦点を当てたサプライヤーは、完成車メーカーが共有プラットフォームファミリー全体で異なるソリューションを選択したり、標準モデルとプレミアムモデルに別々の材料ミックスを適用したりする場合に、指名を失う可能性があります。
車両生産、EV製造、およびバッテリー側面保護
グローバルな電気自動車生産は、2025年にサイドガードドアビーム市場に広範な需要基盤を生み出しました。特に、電動化プラットフォームが従来の乗員保護ニーズと側面衝突時のバッテリーエリアを保護する要件を組み合わせているためです。同年中に約2,200万台の電気自動車が生産され、前年比25%以上増加し、中国がその生産量の約75%を占めており、アジア太平洋の生産計が構造部品サプライヤーにとって重要となっています[1]。電気自動車は、バッテリーエンクロージャー付近の力を管理するのに役立つ基本的な侵入保護と構造サポートを必要とするため、ドアビームの設計はシルおよびアンダーボディ構造と連携して機能する必要があります。同等の側面ポールテストに関する研究では、バッテリー電気自動車は内燃機関車両より平均278kg重く、Bピラーのピーク加速度は55.80gに対して69.51gであり、車両質量と構造荷重経路の重要性を強調しています。2026年に発表されたSAEの研究は、バッテリーパック保護を、独立して最適化された部品の連続ではなく、ドアビーム、シル補強材、およびクロスメンバーを含む協調的なボディインホワイト作業として説明しています。これにより、モジュール対応サプライヤーはサイドガードドアビーム市場でより強力な役割を果たすことができる一方、以前はドア補強材を標準化された購入品として扱っていたメーカーの材料、接合、テスト、および検証要件も増加しています。
衝突安全評価への消費者の注目
衝突安全評価は、評価結果が車両比較および購買決定において構造的特徴を可視化できるため、サイドガードドアビーム市場における側面衝突性能の商業的価値を高めています。目に見える評価結果は、特に車両メーカーが製品コミュニケーションで安全結果を強調する場合に、消費者が同様の装備と価格レベルの車両を比較する方法に影響を与える可能性があります。したがって、メーカーは最低限の規制基準を超えるインセンティブを持っており、より高いスコアは製品ポジショニングをサポートし、独立した評価での弱い結果のリスクを軽減します。Bharat NCAPの側面衝突バリアおよびポール評価は、ドア侵入制御を車両の成人乗員保護結果に関連させ、異なる衝突条件下でのビーム挙動により大きな焦点を当てています。更新されたEuro NCAPプログラムはまた、従来のバリアイベントを超える条件を含む、車両保護のより詳細な評価に現代の側面衝突テストをリンクしています。この注目は、遅い変更が材料、断面形状、接合方法、および検証タイミングに影響を与える可能性があるため、プログラムの工具製作決定が確定する前に、車両エンジニアと構造サプライヤーの間のより早期の協力を促進します。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先進材料と特殊加工の高コスト | -0.8% | 欧州と北米に集中するグローバル市場 | 中期(2~4年) |
| スチールおよびアルミニウム投入コストの変動 | -0.5% | グローバル市場 | 短期(2年以内) |
| 完成車メーカー(OEM)によるティア1サプライヤーへの年間コスト削減圧力 | -0.6% | 欧州とアジア太平洋(APAC)で最も深刻なグローバル市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
先進材料と特殊加工の高コスト
サイドガードドアビーム市場では、サプライヤーがアルミニウム押し出し、熱間成形、およびレーザートリミングに移行する際に高価な設備が必要となります。各プロセスは繰り返し可能な衝突応答を提供するために制御された条件を必要とするためです。これらの投資は、グローバルに対応可能なティア1サプライヤーに有利であり、特殊な生産ラインを正当化するための資本基盤や十分なプログラム生産量を欠く小規模な地域メーカーの参入を制限する可能性があります。サプライヤーは、プレス硬化スチール生産に必要な固定投資に対してアルミニウムの高い単位材料コストを比較検討しながら、工場の立地、工具寿命、および車両プログラムの予想期間も考慮する必要があります。SSABは、押し出しアルミニウムと先進スチールソリューションの両方が電気自動車バッテリー衝突保護用途に関連していると特定しており、材料選択が単一の性能指標ではなく車両の全体的な構造設計に依存することを確認しています[2]。この課題は、完成車メーカーが車両購入者にプレミアム材料コストを転嫁する余地が限られており、より低コストのアーキテクチャをより長く維持する可能性がある価格敏感な市場で特に顕著です。年間コスト削減の期待は、サプライヤーがより複雑な設計に資金を提供し、その性能を実証し、同じ契約サイクル内でそれを認定しなければならない場合にさらなる圧力を加えます。
スチールおよびアルミニウム投入コストの変動
スチールおよびアルミニウムの価格変動は、コンポーネント価格が設定されたままで特殊投入物のコストが変化するため、複数年固定価格契約の下で事業を展開するサイドガードドアビーム市場のサプライヤーにマージンリスクをもたらします。これらの契約の多くは車両プラットフォームの全ライフサイクルをカバーし、4年から7年続く可能性があり、コスト変動が契約調整条項によって捕捉されない場合にサプライヤーを露出させます。特殊ボロン合金スチールおよび7000系アルミニウムビレットは、代替ソースの特定とグレード認定の完了に相当な時間がかかる可能性があるため、投入価格が変化した際に迅速なコスト回収を可能にしない場合があります。国境を越えた調達は、材料と完成部品の移動が複数の国境にまたがる場合、特に北米の車両プログラムに供給する企業に関税と通貨リスクを加える可能性があります。この不確実性は、電気自動車の需要が拡張ケースをサポートする場合でも、新たな生産ラインの追加には生産量だけでなく持続可能なリターンへの確信が必要なため、新たな設備能力の決定を遅らせる可能性があります。また、現地製造カバレッジ、規律ある調達、およびより強力な材料商業計画をサイドガードドアビーム市場の競争力にとってより重要にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
スチールが広範な使用を維持しながらアルミニウムが電気自動車(EV)プログラムで進展スチール製カーサイドビームは2025年のサイドガードドアビーム市場の64.17%を占め、衝突性能と高い生産量を組み合わせなければならないモデルを含むグローバル車両プログラム全体での先進高強度スチールの強度対コストバランスを反映しています。冷間プレス成形マルテンサイトスチールは、側面衝突保護に必要な衝突性能を維持しながら薄肉ビーム設計をサポートし、サプライヤーがすべてのプログラムを熱間成形ラインに移行することなく軽量構造を追求できるようにしま。SSABは、そのDocol CR1500M-EGが要求の厳しい自動車用途向けに開発された1,500MPaの電気亜鉛めっきマルテンサイトスチールであると述べており、衝突重要用途におけるコーティング高強度グレードの役割を示しています。この材料は耐食性と高強度を提供し、サプライヤーが長い車両耐用年数と様々な運用条件を持つドアエリアの耐久性要件を満たすのに役立ちます。スチールはまた、乗用車、スポーツユーティリティビークル、および商用車をサポートする成熟した製造基盤から恩恵を受けており、メーカーが確立されたサプライチェーン、成形方法、および品質プロセスを使用できるようにします。プラスチックビームおよびその他の材料バリアントは、主要な侵入防止の役割を果たすことが求められない低速衝突ゾーンおよび非荷重支持補強用途を含むニッチな用途に限定されています。
アルミニウム製カーサイドビームは2031年までに6.34%のCAGRで成長すると予測されており、電動化プラットフォームにおける重量削減への重点が高まることによって推進され、サイドガードドアビーム市場で最も成長の速い材料オプションとなっています。その使用は、重量削減が走行距離をサポートし、周囲のボディ構造がより統合された材料パッケージのために設計されているバッテリー電気自動車プログラムで最も強力です。高強度アルミニウムソリューションは、耐食性能と維持された強度が長期的な構造挙動に影響を与えるため、湿潤な運用条件での耐久性を必要とするドア用途に関連しています。中国は2026年2月にT/ACCEM 870-2026を発表し、新エネルギー車を含むM1カテゴリー乗用車のアルミニウム合金衝突防止ビームアセンブリの技術要件を設定しました。この規格は2026年3月4日に発効し、コンポーネント開発、サプライヤーとの協議、および受け入れ基準のためのより明確な技術的参照をメーカーに提供します。このフレームワークは、アルミニウムビーム設計を検討している完成車メーカーの認定の不確実性を軽減できる一方、コスト、既存設備、および生産規模が決定的な要因となる場合にはスチールが引き続き関連性を持ちます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
乗用車がリードしながら商用車がより速く成長乗用車は2025年のサイドガードドアビーム市場の55.03%を占め、グローバルな軽自動車生産の大きなシェアを占め、多くの車両クラスにわたる包括的な衝突試験要件の対象となっています。北米、欧州、およびアジア太平洋の5つ星安全プログラムは、特により要求の厳しい評価フレームワークを持つ地域で販売されるモデルにおいて、車両あたりの高い構造コンテンツ価値をサポートしています。共有車両アーキテクチャはまた、乗用車プラットフォームがより背の高いクロスオーバーおよびスポーツユーティリティビークルに適応されるにつれて仕様を引き上げており、利用可能なドアスペースと側面衝突荷重経路を変える可能性があります。ドア内の侵入スペースの縮小は、改訂されたビーム断面と新しい工具製作を必要とする場合があり、より背の高いボディはビームが他のボディサイド補強材とより密接に連携して機能することを必要とする場合があります。乗用車の生産レベルは、次世代ビーム設計を導入する際にサプライヤーがエンジニアリングおよび検証コストを吸収するのに役立ちます。これらのプラットフォームは、電動化が構造パッケージを変え、バッテリー保護への注目を高めている場合でも、サイドガードドアビーム市場の主要な収益基盤であり続けています。
商用車は2031年までに6.81%のCAGRで拡大すると予測されており、車両タイプセグメントの中で最高の成長率を示しており、電動化された配送用途における構造コンテンツの重要性の高まりを反映しています。電動配送バンおよび小型商用車は、乗用電気自動車と同様にバッテリー側面構造保護を必要としますが、そのパッケージングと使用サイクルは異なるエンジニアリング要件を生み出します。より高い総重量と繰り返しの荷重サイクルは、より広いエネルギー吸収範囲とより優れた疲労耐性を必要とする場合があり、ピーク衝突性能と並んでコンポーネントの耐久性の重要性を高めています。アジア太平洋および欧州のゼロエミッションゾーンにおける都市配送プログラムは、電動化された商用フリートへの移行をサポートし、これらのプラットフォームをより高度な構造仕様との接触頻度を高めています。完成車メーカーは、特にバッテリー保護がプラットフォームの安全設計の一部である場合、従来の内燃機関モデルよりも商用プラットフォームにより要求の厳しい構造仕様を適用しています。コンテンツの増加により、サプライヤーはサイドガードドアビーム市場の各ドアアセンブリに対して収益機会を得る一方、車両ボディおよびバッテリーパックエンジニアとのより密接な連携も必要となります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
APACサイドガードドアビーム市場
アジア太平洋地域は2025年の世界収益の42.84%を占め、2031年までに6.72%のCAGRで成長すると予測されており、同地域は現在最大のシェアと最高の成長率の両方を有している。中国は2025年に約1,600万台の電気自動車を生産し、世界の電気自動車生産量の約75%を占めており、この集中度構造部品需要に対して地域の生産計画が高い関連性を持つことを示している。中国の電気自動車輸出は2025年に250万台へと倍増以上となり、輸出志向のプラットフォームがより厳格な安全基準を満たすことが求められ、国内外のプログラムに対応するソリューションの開発をサプライヤーに促している。インドはバーラト新車アセスメントプログラム(NCAP)における側面衝突試験の継続的な実施と車両生産の成長を通じて、さらなる需要の層を加えている。同時に、日本は特化したアルミニウム素材の能力を提供し、韓国の統合されたメーカー・サプライヤー基盤は地域の構造部品開発を支えている。
北米および欧州サイドガードドアビーム市場
北米と欧州はサイドガードドアビーム市場において相当な収益基盤を形成しており、規制が車両あたりの高い構造コンテンツを支持し、アセスメントプロトコルが変更された際に定期的な再設計作業が生じやすい環境を生み出している。連邦自動車安全基準(FMVSS)第214号は2026年7月6日に米国で発効し、ユーロNCAP(Euro NCAP)の2026年プロトコルはバリア、ポール、およびファーサイドアセスメントにおける性能向上の必要性を強化した。これらの規制はモデルレンジ全体にわたるアップグレードを促進し、複数の条件に対してコンポーネントを検証できるサプライヤーの価値を高めている。2025年10月、Thyssenkrupp AGはフロントおよびリアのドア開口部構造を単一のホットスタンプ部品に統合した一体型ドアリングソリューションを発表し、ボディショップの複雑性を低減しながら衝突性能を支える部品統合に向けた地域的なシフトを示した。
中東・アフリカおよび南米サイドガードドアビーム市場
南米、中東、アフリカはサイドガードドアビーム市場において小さなポジションを占めている。しかし、生産能力の拡大により、自動車メーカーが製造および電動化計画を拡大するにつれて、戦略的重要性が高まっている。先進的な成形能力への投資は、サプライヤーがより強固なボディ構造とより高度な材料加工に対する広域的な地域需要に備えていることを示している。南アフリカの確立された組立基盤とサウジアラビアの産業開発プログラムは、中東・アフリにおける長期的な需要ポテンシャルを提供している。ユーロNCAP(Euro NCAP)に匹敵する共通の地域衝突試験プログラムが存在しないことは、構造仕様アップグレードの近期的なペースを制限している。その結果、構造要件はより緊密に整合されたアセスメントフレームワークによって規律される地域と比較して、均一性が低い状態にとどまる可能性が高い。
競合環境
サイドガードドアビーム市場は断片化されており、BENTELER、Gestamp、Magna International、およびKIRCHHOFF Automotiveが主要な車両アーキテクチャ全体でOEM指名を競っています。それらの提供物は、熱間成形の深さ、テーラードウェルドブランク能力、材料オプション、検証リソース、および組立工場への製造近接性によって差別化されています。複数の地域にわたってプログラムにサービスを提供できるサプライヤーは、フレート露出を軽減し、供給の継続性を改善し、グローバルプラットフォーム全体で一貫した構造ソリューションを求めるメーカーをサポートできます。市場はまた、特に迅速な工具製作、現地供給、またはプラットフォーム固有のエンジニアリングが必要な場合に、H-ONE、IFB Automotive、およびMartinrea Internationalなどの地域サプライヤーに機会を提供します。したがって、競争はスケールと、メーカーの特定の構造的、商業的、および生産ニーズに対応する能力を組み合わせています。
技術投資はサイドガードドアビーム市場における競争の中心です。サプライヤーは、単一の材料に依存するのではなく、スチールとアルミニウムの両方の構造をサポートする能力を拡大しています。彼らは、断面設計、材料選択、接合方法、およびサプライヤーの役割がまだ影響を受けやすい状態にある、プラットフォームエンジニアリングの早い段階で関与したいと考えています。2025年5月、KIRCHHOFF AutomotiveとVolkswagen AGは、SIBORAシリコンボロン熱間成形プロセスとその関連スチールグレードでスウェーデンスチール賞を受賞し、材料とプロセスエンジニアリングが製造規模で衝突重要コンポーネントを差別化できる方法を示しました。アルミニウム押し出しおよびマルチマテリアルサイド構造における特許活動は、技術的優位性を保護するための取り組みをサポートしています。同時に、より詳細なシミュレーションおよび検証作業は、小規模な入札者の認定閾値を引き上げる可能性があります。
完全なサイドモジュール供給はサイドガードドアビーム市場における重要な機会を表しています。侵入防止ビーム、シル補強材、バッテリー側面クロスメンバー、およびインナーパネル構造をバンドルするサプライヤーは、OEMが複雑なアセンブリを管理し、部品インターフェースを調整し、特に車両プラットフォームが異なる地域の安全要件を満たさなければならない場合に、別々のコンポーネント設計が意図された衝突荷重経路と競合するリスクを軽減するのに役立ちます。このアプローチは、車両サイド構造に必要なサプライヤーの数を削減し、複数の部品が同じ側面衝突荷重経路に寄与する場合のインターフェース管理を簡素化できます。しかし、サプライヤーは、単に個々のプレス成形または押し出しコンポーネントを提供するのではなく、材料、成形プロセス、接合方法、および検証活動にわたる信頼性の高いエンジニアリング調整を実証しなければなりません。中国のティア1構造サプライヤーは、輸出プログラムが欧州安全仕様への準拠を必要とするにつれて、より強力な競合他社になっています。歴史的に国内に焦点を当てていた企業は、コスト競争力とより厳格な技術要件を満たし、輸出向け車両で期待される生産一貫性を提供する能力を組み合わせることで、国際的な入札リストで関連性を持つようになる可能性があります。より大きなサプライヤーはまた、衝突試験要件がより詳細になった場合に、シミュレーションおよび検証能力を認定上の優位性として使用できます。これらのリソースは、物理的なテストの前に代替材料および断面設計の評価をサポートし、車両エンジニアリングチームとの議論を促進し、最終コンポーネントが異なるボディスタイルおよびパワートレイン構成にわたる複数の衝突目標を満たすことができることを実証します。
サイドガードドアビーム産業リーダー
-
GESTAMP
-
BENTELER International AG
-
Magna International Inc.
-
KIRCHHOFF Automotive
-
AISIN CORPORATION
- 注:主要企業の掲載順は順位を示すものではありません。
サイドガードドアビーム市場 このレポートでカバーされる企業
- AISIN CORPORATION
- Arvin Sango, Inc.
- BENTELER International AG
- GESTAMP
- H-ONE CO., LTD.
- Hyundai Mobis
- IFB Automotive Private Limited
- KIRCHHOFF Automotive
- Magna International Inc.
- Martinrea International Inc.
- Shiloh Industries, Inc.
- SSAB
- Thyssenkrupp AG
- Tower International, Inc.
- Toyoda Gosei Co., Ltd.
最近の産業開発事情 サイドガードドアビーム市場
- 2026年7月:Martinrea Internationalは、カナダのオンタリオ州リッジタウンで3,000メトリックトンのSIMPAC移送プレスと34,000平方フィートの製造能力を追加する3,500万米ドルの工場拡張を発表しました。この投資は、ドアビームプログラムを含む軽量で高強度の構造ボディコンポーネント向けの次世代第3世代先進高強度スチール(AHSS)材料を対象とし、より重いゲージのAHSS加工能力に対するOEM需要に直接対応しています。
- 2025年10月:Thyssenkrupp Steelは、Baosteel Tailored Blanksとの協力で開発された統合ドアリングソリューションをBlechexpo 2025で発表しました。InPart Solutionsコンセプトは、フロントおよびリアドアリング構造を単一の熱間プレス成形コンポーネントに統合し、溶接シーム、部品数、および生産コストを削減しながら、側面衝突シナリオでの構造的完全性を改善しました。
グローバルサイドガードドアビーム市場レポーの範囲
サイドガードドアビームは、車両のドア内部に取り付けられたスチールまたはアルミニウム製の安全バーです。これらのコンポーネントは、側面衝突時の衝撃エネルギーを吸収・転換し、乗員の負傷リスクを軽減するように設計されています。
サイドガードドアビーム市場は、材料タイプ、車両タイプ、および地域別にセグメント化されています。材料タイプ別では、市場はスチール製カーサイドビーム、アルミニウム製カーサイドビーム、プラスチック製カーサイドビーム、およびその他にセグメント化されています。車両タイプ別では、市場は乗用車と商用車にセグメント化されています。レポートはまた、主要地域の15カ国にわたるサイドガードドアビームの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| スチール製カーサイドビーム |
| アルミニウム製カーサイドビーム |
| プラスチック製カーサイドビーム |
| その他 |
| 乗用車 |
| 商用車 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | スチール製カーサイドビーム | |
| アルミニウム製カーサイドビーム | ||
| プラスチック製カーサイドビーム | ||
| その他 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答された主要な質問
サイドガードドアビーム市場の現在の市場規模は?
サイドガードドアビーム市場規模は2025年に38.6 ビリオン 米ドルと評価され、2026年の40.5 ビリオン 米ドルから2031年には53.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.67%です。
サイドガードドアビーム用途で最も速く成長している材料は何ですか?
アルミニウム製カーサイドビームは、電気自動車の重量削減ニーズに支えられ、2031年までに6.34%のCAGRで成長すると予測されています。
これらのコンポーネントで最も速く拡大している車両カテゴリーはどれですか?
商用車は、電動バンおよび小型商用車がバッテリー側面保護を必要とするため、2031年までに6.81%のCAGRで成長すると予測されています。
サイドガードドアビームの需要をリードしている地域はどこですか?
アジア太平洋は2025年の収益の42.84%を占め、2031年までに6.72%のCAGRで成長すると予測されています。