
Taille et part du marché des traverses de protection latérale de portes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
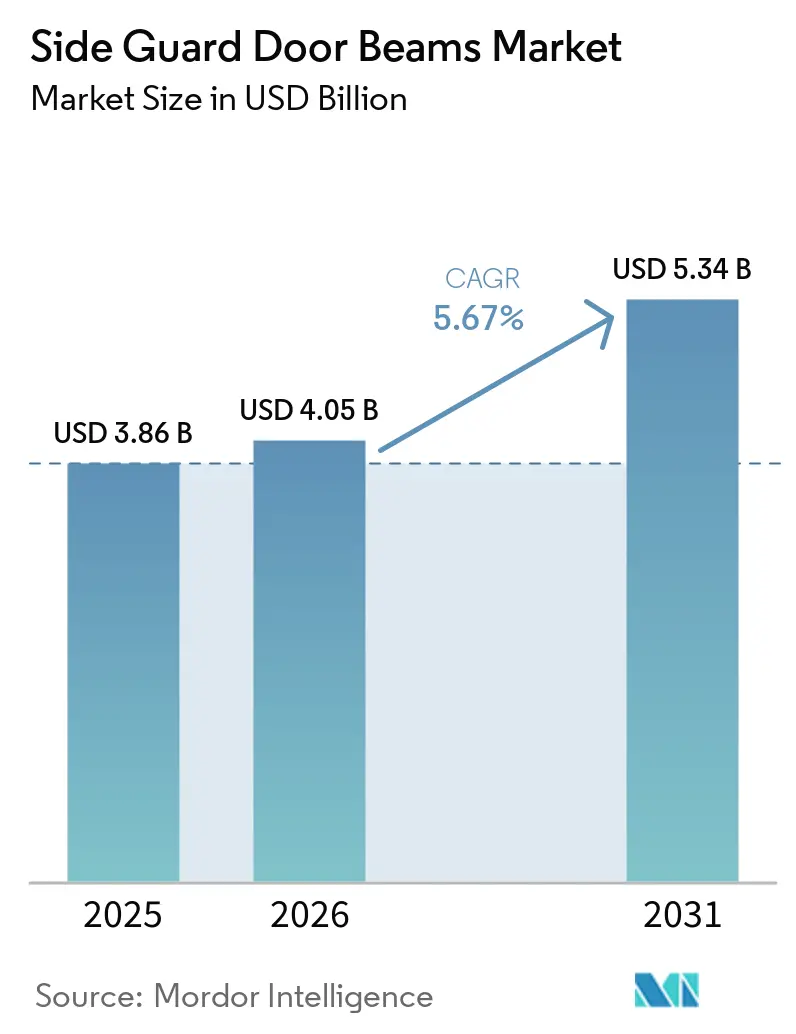
| Taille du Marché (2026) | 4.05 Milliards de dollars |
| Taille du Marché (2031) | 5.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.67 % |
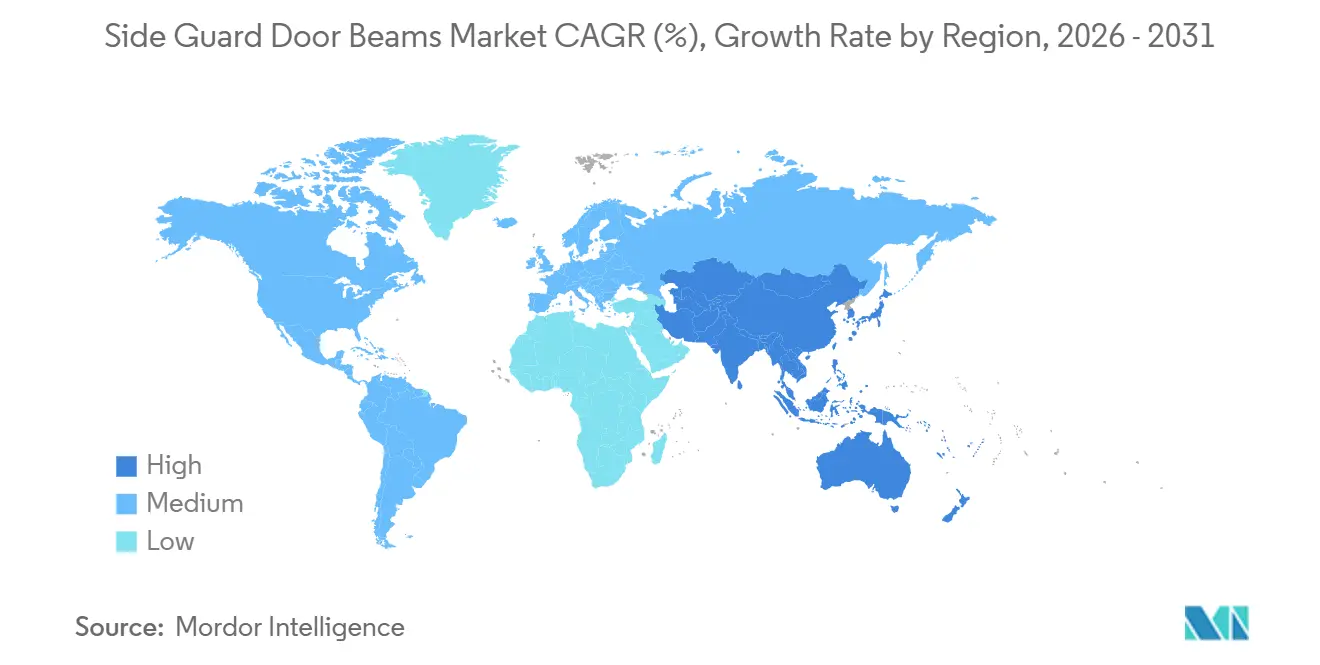
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
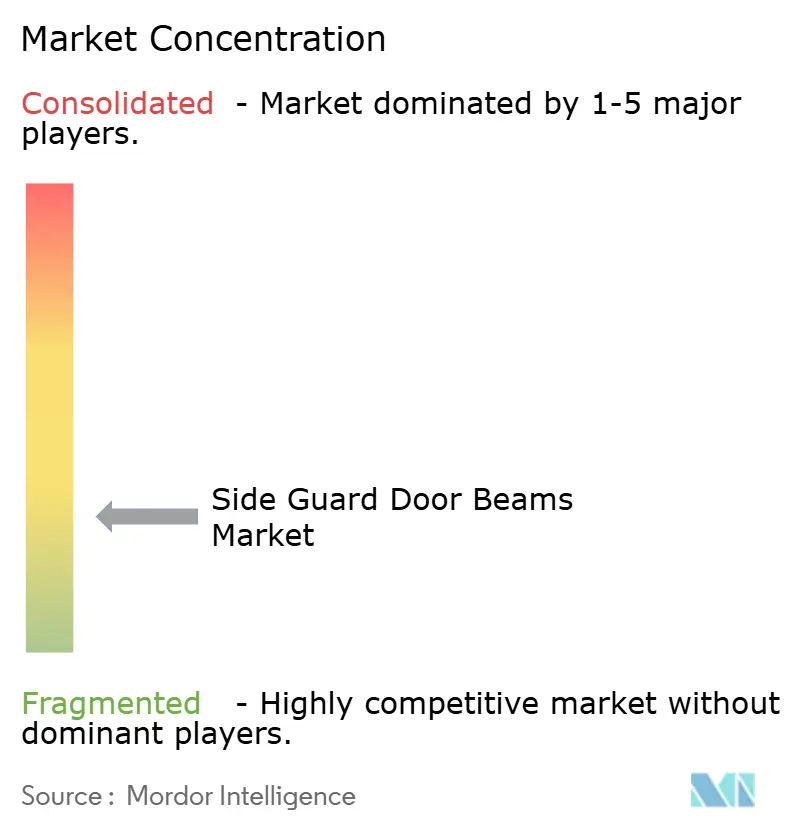
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des traverses de protection latérale de portes par Mordor Intelligence
La taille du marché des traverses de protection latérale de portes était évaluée à 3,86 milliards USD en 2025 et devrait croître de 4,05 milliards USD en 2026 pour atteindre 5,34 milliards USD d'ici 2031, à un CAGR de 5,67 % durant la période de prévision (2026-2031). Le marché des traverses de protection latérale de portes est façonné par des exigences plus strictes en matière de chocs latéraux, les besoins de conception des véhicules électriques à batterie et les efforts visant à réduire le poids des véhicules sans affaiblir la protection des occupants. Ces facteurs influencent collectivement le choix des matériaux, la géométrie des traverses, les méthodes d'assemblage, l'outillage et les travaux de validation pour les nouveaux programmes de véhicules, ainsi que le niveau de soutien technique que les fabricants attendent des fournisseurs de composants tout au long du cycle de vie d'une plateforme. La révision du protocole Euro NCAP de janvier 2026 a relevé les exigences de performance en introduisant l'évaluation par barrière déformable mobile européenne avancée à 60 km/h, ainsi que des évaluations par poteau et par traîneau côté opposé, obligeant les fabricants à évaluer les structures de portes dans un ensemble plus large de conditions de choc latéral qu'auparavant. La révision de la norme fédérale de sécurité des véhicules automobiles (FMVSS) n° 214, entrée en vigueur le 6 juillet 2026, aligne les définitions pertinentes avec les exigences d'intégrité du groupe motopropulseur des véhicules électriques de la FMVSS n° 305a et simplifie les voies de conformité pour les fabricants concevant des plateformes conventionnelles et électrifiées. Ces changements favorisent les fournisseurs capables de combiner le choix des matériaux, la géométrie des traverses, l'expertise en formage et les travaux de validation sur plusieurs architectures de véhicules. Les fabricants accordent également une plus grande valeur aux fournisseurs capables de soutenir la production locale et de répondre rapidement aux changements de plateforme. Le marché est également soumis à la pression des coûts d'intrants volatils et d'une production de véhicules à court terme plus faible, ce qui peut limiter la récupération des marges dans le cadre d'accords d'approvisionnement à prix fixe et rendre les décisions d'investissement plus sélectives, notamment lorsque les fournisseurs ont besoin de nouvelles capacités de formage à chaud, d'extrusion ou de découpe.
Principaux enseignements du rapport
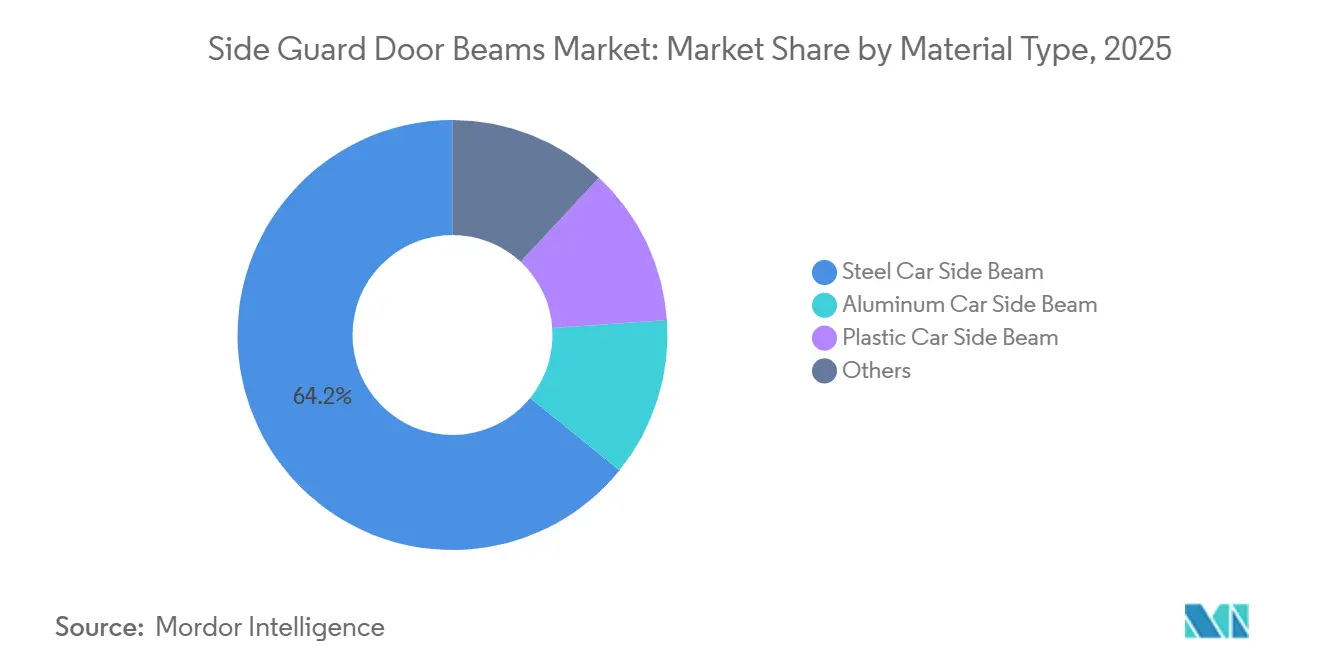
- Par type de matériau, les traverses latérales de portes en acier détenaient 64,17 % de la part du marché des traverses de protection latérale de portes en 2025, tandis que les traverses latérales de portes en aluminium devraient se développer à un CAGR de 6,34 % jusqu'en 2031.
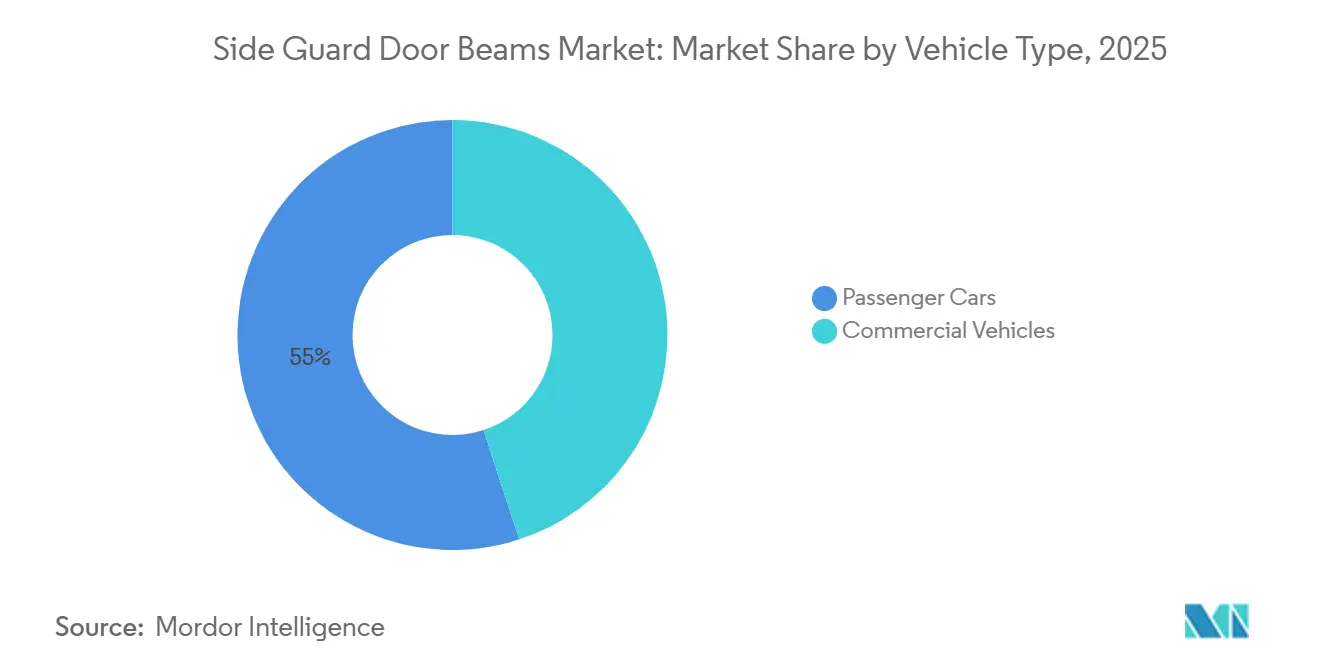
- Par type de véhicule, les voitures particulières représentaient 55,03 % de la part du marché des traverses de protection latérale de portes en 2025, tandis que les véhicules commerciaux devraient se développer à un CAGR de 6,81 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 42,84 % des revenus en 2025 et devrait croître à un CAGR de 6,72 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences obligatoires en matière de sécurité lors des chocs latéraux | +1.4% | Mondial, avec une activité de conformité concentrée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Allègement des véhicules pour l'économie de carburant et l'autonomie des véhicules électriques | +1.1% | Mondial, porté par l'Europe, l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance de la production mondiale de véhicules et de la fabrication de véhicules électriques | +1.2% | Cœur Asie-Pacifique, avec des retombées en Amérique du Sud et en Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Attention croissante des consommateurs aux classements de sécurité en cas de collision | +0.8% | Amérique du Nord, Europe, Inde, ASEAN | Court terme (≤ 2 ans) |
| Protection latérale de la batterie des véhicules électriques et nouvelles exigences de chemin de charge | +0.9% | Mondial, porté par l'Asie-Pacifique et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences obligatoires en matière de sécurité lors des chocs latéraux
Le chevauchement des réglementations sur les chocs latéraux crée une base de demande plus stable pour le marché des traverses de protection latérale de portes, car les traverses de portes sont évaluées dans le cadre du système complet de protection des occupants d'un véhicule plutôt que comme des composants autonomes. La révision 2026 d'Euro NCAP a introduit l'évaluation par barrière déformable mobile européenne étendue en aluminium (AE-MDB) à 60 km/h et ajouté des exigences d'évaluation côté opposé, augmentant l'importance du contrôle de l'intrusion, de la distribution des charges et de la protection des occupants dans un plus grand nombre de conditions de collision. Les États-Unis ont révisé la norme fédérale de sécurité des véhicules automobiles (FMVSS) n° 214 en 2026 pour supprimer les dispositions obsolètes et aligner ses définitions avec la FMVSS n° 305a pour l'intégrité du groupe motopropulseur des véhicules électriques, rendant l'ingénierie multiplateforme plus pertinente pour les fournisseurs desservant les deux types de groupes motopropulseurs. Les fabricants partageant des plateformes sont susceptibles d'appliquer l'exigence applicable la plus stricte lorsqu'une architecture unique dessert plusieurs régions, évitant ainsi des conceptions, des plans de validation et des approches de production distincts pour des modèles étroitement liés. Cette pratique étend des spécifications structurelles plus élevées aux marchés où les règles locales peuvent être moins exigeantes, tout en soutenant des choix de matériaux et de géométrie plus cohérents dans l'ensemble du portefeuille de véhicules d'un fabricant. Le Bharat NCAP indien inclut des tests de choc latéral par barrière et par poteau dans le score de protection des occupants adultes, maintenant la performance en matière de sécurité au cœur des décisions de développement des véhicules et renforçant la nécessité pour les fournisseurs de démontrer des performances répétables en cas de collision.
Allègement des véhicules pour l'économie de carburant et l'autonomie des véhicules électriques
L'allègement des véhicules divise le marché des traverses de protection latérale de portes en deux voies technologiques — acier et aluminium — plutôt que de créer un simple cycle de remplacement, car les constructeurs automobiles équilibrent différemment le coût des matériaux, la disponibilité des équipements, les performances anticorrosion et la réduction de masse selon les programmes. Les aciers emboutis à chaud, notamment les nuances ArcelorMittal Usibor, peuvent réduire la masse jusqu'à 50 % par rapport à l'acier à haute limite d'élasticité standard tout en conservant une résistance élevée pour les applications critiques en cas de collision, offrant aux fournisseurs une option viable là où les procédés d'emboutissage établis et l'échelle restent importants. Cette approche reste adaptée aux programmes de véhicules particuliers à forte production, où les fabricants peuvent répartir les coûts d'outillage sur de grandes séries de production et maintenir une qualité de formage constante dans plusieurs usines. L'aluminium reste attractif là où la réduction de poids soutient directement l'autonomie de conduite électrique, où la résistance à la corrosion est une priorité et où la conception justifie un coût de matériau plus élevé. Le marché des traverses de protection latérale de portes nécessite donc les deux capacités en matière de matériaux, car le segment de véhicule, le positionnement tarifaire, la disponibilité de la fabrication régionale et les conditions d'exploitation locales influencent tous le choix de conception final. Les fournisseurs axés sur un seul type de matériau risquent de perdre des nominations lorsque les équipementiers sélectionnent des solutions différentes pour une même famille de plateformes partagées ou appliquent des mélanges de matériaux distincts pour les modèles standard et premium.
Production de véhicules, fabrication de véhicules électriques et protection latérale de la batterie
La production mondiale de voitures électriques a créé une large base de demande pour le marché des traverses de protection latérale de portes en 2025, notamment parce que les plateformes électrifiées combinent les besoins conventionnels de protection des occupants avec les exigences de protection de la zone de batterie lors d'un choc latéral. Près de 22 millions de voitures électriques ont été produites au cours de l'année, soit plus de 25 % au-dessus de l'année précédente, la Chine représentant près de 75 % de cette production, ce qui rend les décisions de production en Asie-Pacifique très importantes pour les fournisseurs de composants structurels[1]. Les véhicules électriques nécessitent une protection de base contre l'intrusion et un soutien structurel pour aider à gérer les forces à proximité du boîtier de batterie, de sorte que la conception des traverses de portes doit fonctionner en coordination avec la structure du seuil et du soubassement. Des recherches sur des tests comparables de choc latéral contre un poteau ont révélé que les véhicules électriques à batterie étaient, en moyenne, 278 kg plus lourds que les véhicules à combustion interne, avec une accélération de crête au montant B de 69,51 g contre 55,80 g, soulignant l'importance de la masse du véhicule et des chemins de charge structurels. Des travaux de la SAE publiés en 2026 décrivent la protection du bloc-batterie comme une tâche coordonnée de carrosserie en blanc impliquant des traverses de portes, des renforts de seuil et des traverses, plutôt qu'une séquence de pièces optimisées indépendamment. Cela confère aux fournisseurs capables de fournir des modules un rôle plus important sur le marché des traverses de protection latérale de portes, tout en augmentant les exigences en matière de matériaux, d'assemblage, d'essais et de validation pour les fabricants qui traitaient auparavant les renforts de portes comme un achat standardisé.
Attention des consommateurs aux classements de sécurité en cas de collision
Les classements de sécurité en cas de collision augmentent la valeur commerciale des performances lors des chocs latéraux sur le marché des traverses de protection latérale de portes, car les résultats des évaluations peuvent rendre les caractéristiques structurelles visibles dans les décisions de comparaison et d'achat de véhicules. Un résultat d'évaluation visible peut influencer la façon dont les consommateurs comparent des véhicules avec des équipements et des niveaux de prix par ailleurs similaires, notamment lorsque les constructeurs automobiles mettent en avant les résultats en matière de sécurité dans leurs communications produits. Les fabricants ont donc intérêt à dépasser les seuils réglementaires minimaux, car un score plus élevé soutient le positionnement du produit et réduit le risque d'un résultat faible lors d'une évaluation indépendante. Les évaluations par barrière latérale et par poteau du Bharat NCAP rendent le contrôle de l'intrusion dans les portes pertinent pour le résultat de protection des occupants adultes d'un véhicule, accordant une plus grande importance au comportement des traverses dans différentes conditions de choc. Le programme Euro NCAP mis à jour associe également les tests modernes de choc latéral à une évaluation plus détaillée de la protection du véhicule, incluant des conditions allant au-delà de l'événement de barrière traditionnel. Cette attention encourage une collaboration plus précoce entre les ingénieurs véhicules et les fournisseurs structurels avant que les décisions d'outillage d'un programme ne soient finalisées, car des modifications tardives peuvent affecter les matériaux, la forme de la section, les méthodes d'assemblage et le calendrier de validation.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des matériaux avancés et des procédés spécialisés | -0.8% | Mondial, concentré en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Volatilité des coûts des intrants en acier et en aluminium | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Pression annuelle des équipementiers (OEM) sur la réduction des coûts auprès des fournisseurs de rang 1 | -0.6% | Mondial, plus aiguë en Europe et en Asie-Pacifique (APAC) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des matériaux avancés et des procédés spécialisés
Le marché des traverses de protection latérale de portes nécessite des équipements coûteux lorsque les fournisseurs se lancent dans l'extrusion d'aluminium, le formage à chaud et la découpe laser, car chaque procédé requiert des conditions contrôlées pour délivrer une réponse répétable en cas de collision. Ces investissements favorisent les fournisseurs de rang 1 à capacité mondiale et peuvent limiter l'entrée des fabricants régionaux plus petits qui ne disposent pas de la base de capital ou d'un volume de programme suffisant pour justifier des lignes de production spécialisées. Les fournisseurs doivent peser le coût unitaire plus élevé de l'aluminium par rapport à l'investissement fixe requis pour la production d'acier trempé sous presse, tout en tenant compte de l'emplacement de l'usine, de la durée de vie des outils et de la durée prévue d'un programme de véhicule. SSAB identifie à la fois les solutions en aluminium extrudé et en acier avancé comme pertinentes pour les applications de protection en cas de collision de la batterie des véhicules électriques, confirmant que le choix des matériaux dépend de la conception structurelle globale du véhicule plutôt que d'une seule mesure de performance[2]. Ce défi est particulièrement évident sur les marchés sensibles aux prix, où les équipementiers ont peu de marge pour répercuter les coûts de matériaux premium sur les acheteurs de véhicules et peuvent conserver des architectures moins coûteuses plus longtemps. Les attentes annuelles de réduction des coûts exercent une pression supplémentaire lorsqu'un fournisseur doit financer une conception plus complexe, démontrer ses performances et la qualifier dans le même cycle contractuel.
Volatilité des coûts des intrants en acier et en aluminium
Les fluctuations des prix de l'acier et de l'aluminium créent un risque de marge pour les fournisseurs du marché des traverses de protection latérale de portes qui opèrent dans le cadre d'accords pluriannuels à prix fixe, car les prix des composants restent souvent fixes tandis que le coût des intrants spécialisés évolue. Bon nombre de ces accords couvrent toute la durée de vie d'une plateforme de véhicule, qui peut durer de 4 à 7 ans, laissant les fournisseurs exposés lorsque les variations de coûts ne sont pas couvertes par des clauses d'ajustement contractuel. L'acier allié au bore de spécialité et le billette d'aluminium de série 7000 peuvent ne pas permettre une récupération rapide des coûts lorsque les prix des intrants changent, car l'identification de sources alternatives et la réalisation des qualifications de nuance peuvent prendre un temps considérable. L'approvisionnement transfrontalier peut ajouter une exposition aux droits de douane et aux devises pour les entreprises approvisionnant des programmes de véhicules nord-américains, notamment lorsque les mouvements de matériaux et de composants finis traversent plusieurs frontières nationales. Cette incertitude peut retarder les décisions de nouvelles capacités même lorsque la demande de véhicules électriques soutient un cas d'expansion, car l'ajout d'une ligne de production nécessite une confiance dans des rendements durables plutôt que dans la seule production. Elle rend également la couverture de fabrication locale, l'approvisionnement discipliné et une planification commerciale des matériaux plus solide plus importants pour la compétitivité du marché des traverses de protection latérale de portes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
l'acier conserve une utilisation large tandis que l'aluminium progresse dans les programmes de véhicules électriques (VE)Les traverses latérales de portes en acier représentaient 64,17 % du marché des traverses de protection latérale de portes en 2025, reflétant l'équilibre résistance-coût de l'acier à haute résistance avancé dans les programmes de véhicules mondiaux, y compris les modèles qui doivent combiner performances en cas de collision et forte production. L'acier martensitique embouti à froid permet des conceptions de traverses à paroi mince tout en conservant les performances en cas de collision requises pour la protection contre les chocs latéraux, permettant aux fournisseurs de rechercher des structures plus légères sans déplacer chaque programme vers une ligne de formage à chaud. SSAB déclare que son Docol CR1500M-EG est un acier martensitique électrozingué de 1 500 MPa développé pour des applications automobiles exigeantes, illustrant le rôle des nuances à haute résistance revêtues dans les utilisations critiques en cas de collision. Le matériau offre une résistance à la corrosion et une haute résistance, aidant les fournisseurs à répondre aux exigences de durabilité dans les zones de portes avec de longues durées de vie des véhicules et des conditions d'exploitation variables. L'acier bénéficie également d'une base de fabrication mature qui soutient les voitures particulières, les véhicules utilitaires sport et les véhicules commerciaux, permettant aux fabricants d'utiliser des chaînes d'approvisionnement établies, des méthodes de formage et des processus de qualité. Les traverses en plastique et autres variantes de matériaux restent limitées aux applications de niche, notamment les zones d'impact à faible vitesse et les utilisations de renforcement non porteur, où elles ne sont pas tenues d'assurer le rôle principal anti-intrusion.
Les traverses latérales de portes en aluminium devraient croître à un CAGR de 6,34 % jusqu'en 2031, ce qui en fait l'option de matériau à la croissance la plus rapide sur le marché des traverses de protection latérale de portes, portée par une plus grande importance accordée à la réduction de poids dans les plateformes électrifiées. Leur utilisation est la plus forte dans les programmes de véhicules électriques à batterie, où la réduction de poids soutient l'autonomie de conduite et où la structure de carrosserie environnante est conçue pour un ensemble de matériaux plus intégré. Des solutions en aluminium à plus haute résistance sont pertinentes dans les applications de portes qui nécessitent une durabilité dans des conditions d'exploitation humides, car les performances anticorrosion et la résistance maintenue affectent le comportement structurel à long terme. La Chine a publié la norme T/ACCEM 870-2026 en février 2026, établissant des exigences techniques pour les ensembles de traverses anti-collision en alliage d'aluminium pour les véhicules particuliers de catégorie M1, y compris les véhicules à nouvelle énergie. La norme est entrée en vigueur le 4 mars 2026 et fournit aux fabricants une référence technique plus claire pour le développement des composants, les discussions avec les fournisseurs et les critères d'acceptation. Ce cadre peut réduire l'incertitude de qualification pour les équipementiers envisageant des conceptions de traverses en aluminium, tandis que l'acier reste pertinent là où le coût, les équipements existants et l'échelle de production sont des facteurs décisifs.

Par type de véhicule :
les voitures particulières en tête tandis que les véhicules commerciaux croissent plus viteLes voitures particulières représentaient 55,03 % du marché des traverses de protection latérale de portes en 2025, car elles représentent une large part de la production mondiale de véhicules légers et sont soumises à des exigences complètes de tests de collision dans de nombreuses catégories de véhicules. Les programmes cinq étoiles en matière de sécurité en Amrique du Nord, en Europe et en Asie-Pacifique soutiennent une valeur élevée de contenu structurel par véhicule, notamment dans les modèles vendus dans des régions avec des cadres d'évaluation plus exigeants. Les architectures de véhicules partagées font également monter les spécifications à mesure que les plateformes de voitures particulières sont adaptées en crossovers et en véhicules utilitaires sport plus hauts, ce qui peut modifier l'espace disponible dans la porte et le chemin de charge lors d'un choc latéral. La réduction de l'espace d'intrusion à l'intérieur de la porte peut nécessiter des sections de traverse révisées et un nouvel outillage, tandis que des carrosseries plus hautes peuvent nécessiter que la traverse fonctionne en coordination plus étroite avec d'autres renforts latéraux de carrosserie. Les niveaux de production de voitures particulières aident les fournisseurs à absorber les coûts d'ingénierie et de validation lors de l'introduction de conceptions de traverses de nouvelle génération, car des solutions similaires peuvent être déployées sur plusieurs modèles apparentés. Ces plateformes restent la base de revenus principale du marché des traverses de protection latérale de portes, même si l'électrification modifie l'ensemble structurel et accroît l'attention portée à la protection de la batterie.
Les véhicules commerciaux devraient se développer à un CAGR de 6,81 % jusqu'en 2031, le taux le plus élevé parmi les segments par type de véhicule, reflétant l'importance croissante du contenu structurel dans les applications de livraison électrifiées. Les fourgonnettes de livraison électriques et les véhicules utilitaires légers nécessitent une protection structurelle latérale de la batterie, comme pour les véhicules électriques particuliers, mais leur conditionnement et leurs cycles d'utilisation créent un cahier des charges d'ingénierie différent. Des masses totales en charge plus élevées et des cycles de charge répétés peuvent nécessiter une plage d'absorption d'énergie plus large et une meilleure résistance à la fatigue, augmentant l'importance de la durabilité des composants aux côtés des performances de pointe en cas de collision. Les programmes de livraison urbaine en Asie-Pacifique et dans les zones à émissions nulles européennes soutiennent le passage vers des flottes commerciales électrifiées, amenant ces plateformes en contact plus fréquent avec des spécifications structurelles avancées. Les équipementiers appliquent des spécifications structurelles plus exigeantes aux plateformes commerciales qu'aux modèles conventionnels à combustion interne, notamment là où la protection de la batterie fait partie de la conception de sécurité de la plateforme. L'augmentation résultante du contenu offre aux fournisseurs une opportunité de revenus pour chaque ensemble de portes sur le marché des traverses de protection latérale de portes, tout en nécessitant une coordination plus étroite avec les ingénieurs de carrosserie de véhicule et de bloc-batterie.
Analyse géographique
Marché des Traverses de Portières Latérales en APAC
L'Asie-Pacifique a représenté 42,84 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 6,72 % jusqu'en 2031, ce qui confère à la région à la fois la part actuelle la plus importante et le taux de croissance le plus élevé. La Chine a produit près de 16 millions de voitures électriques en 2025, représentant près de 75 % de la production mondiale de voitures électriques, et cette concentration rend les plans de production régionaux très pertinents pour la demande en composants structurels. Les exportations de véhicules électriques de la Chine ont plus que doublé pour atteindre 2,5 millions de véhicules en 2025, obligeant les plateformes orientées vers l'exportation à respecter des normes de sécurité plus strictes et incitant les fournisseurs à développer des solutions adaptées aux programmes nationaux et internationaux. L'Inde ajoute une autre dimension à la demande grâce à la croissance de la production de véhicules et à l'utilisation continue des tests de choc latéral dans le programme Bharat New Car Assessment Program (NCAP). Dans le même temps, le Japon apporte des capacités spécialisées en matériaux en aluminium, et la base intégrée fabricants-fournisseurs de la Corée du Sud soutient le développement régional des composants structurels.
Marché des Traverses de Portières Latérales en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe constituent une base de chiffre d'affaires substantielle pour le marché des traverses de portières latérales, car les réglementations favorisent un contenu structurel élevé par véhicule et rendent les travaux de reconception récurrents plus probables lorsque les protocoles d'évaluation évoluent. La norme fédérale de sécurité des véhicules à moteur (FMVSS) n° 214 est entrée en vigueur aux États-Unis le 6 juillet 2026, tandis que le protocole Euro NCAP 2026 a renforcé la nécessité d'améliorer les performances lors des évaluations en barrière, en poteau et en choc latéral éloigné. Ces réglementations encouragent les mises à niveau sur l'ensemble des gammes de modèles et accroissent la valeur des fournisseurs capables de valider les composants dans de multiples conditions. En octobre 2025, thyssenkrupp Steel a présenté une solution intégrée d'anneau de portière combinant les structures d'ouverture des portières avant et arrière en un seul composant embouti à chaud, illustrant l'évolution régionale vers l'intégration de pièces susceptible de réduire la complexité en atelier de carrosserie tout en améliorant les performances en cas de collision.
Marché des Traverses de Portières Latérales au Moyen-Orient et en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique occupent des positions plus modestes sur le marché des traverses de portières latérales. Cependant, l'expansion des capacités de production leur confère une pertinence stratégique croissante à mesure que les constructeurs automobiles élargissent leurs plans de fabrication et d'électrification. Les investissements dans des capacités de formage avancées indiquent que les fournisseurs se préparent à un besoin régional plus large de structures de carrosserie plus solides et de traitements de matériaux plus exigeants. La base d'assemblage établie en Afrique du Sud et les programmes de développement industriel de l'Arabie Saoudite offrent un potentiel de demande à plus long terme au Moyen-Orient et en Afrique. L'absence d'un programme régional commun de tests de collision comparable à l'Euro NCAP limite le rythme à court terme des mises à niveau des spécifications structurelles. En conséquence, les exigences structurelles devraient rester moins uniformes que dans les régions régies par des cadres d'évaluation plus étroitement alignés.
Paysage concurrentiel
Le marché des traverses de protection latérale de portes est fragmenté, avec BENTELER, Gestamp, Magna International et KIRCHHOFF Automotive en concurrence pour les nominations des équipementiers sur les principales architectures de véhicules. Leurs offres se différencient par la profondeur de formage à chaud, la capacité en flans soudés sur mesure, les options de matériaux, les ressources de validation et la proximité de fabrication avec les usines d'assemblage. Les fournisseurs capables de servir des programmes dans plusieurs régions peuvent réduire l'exposition au fret, améliorer la continuité de l'approvisionnement et soutenir les fabricants recherchant des solutions structurelles cohérentes sur les plateformes mondiales. Le marché offre également des opportunités aux fournisseurs régionaux tels que H-ONE, IFB Automotive et Martinrea International, notamment là où un outillage rapide, un approvisionnement local ou une ingénierie spécifique à la plateforme est requis. La concurrence combine donc l'échelle avec la capacité à répondre aux besoins structurels, commerciaux et de production spécifiques d'un fabricant.
L'investissement technologique est au cœur de la concurrence sur le marché des traverses de protection latérale de portes. Les fournisseurs élargissent leur capacité à soutenir à la fois les structures en acier et en aluminium plutôt que de s'appuyer sur un seul matériau. Ils souhaitent être impliqués tôt dans l'ingénierie des plateformes, lorsque la conception des sections, le choix des matériaux, les méthodes d'assemblage et les rôles des fournisseurs sont encore ouverts à l'influence. En mai 2025, KIRCHHOFF Automotive et Volkswagen AG ont reçu le Prix de l'acier suédois pour le procédé de formage à chaud au silicium-bore SIBORA et sa nuance d'acier associée, démontrant comment l'ingénierie des matériaux et des procédés peut différencier les composants critiques en cas de collision à l'échelle de la fabrication. Notre activité de brevets dans l'extrusion d'aluminium et les structures latérales multimatériaux soutient nos efforts pour protéger nos avantages techniques. Dans le même temps, des travaux de simulation et de validation plus détaillés peuvent relever le seuil de qualification pour les soumissionnaires plus petits.
La fourniture de modules latéraux complets représente une opportunité importante sur le marché des traverses de protection latérale de portes. Un fournisseur qui regroupe des traverses anti-intrusion, des renforts de seuil, des traverses latérales de batterie et des structures de panneau intérieur peut aider les équipementiers à gérer des ensembles complexes, à coordonner les interfaces de pièces et à réduire le risque que des conceptions de composants séparés entrent en conflit avec le chemin de charge en cas de collision prévu, notamment lorsqu'une plateforme de véhicule doit satisfaire à différentes exigences de sécurité régionales. Cette approche peut réduire le nombre de fournisseurs requis pour une structure latérale de véhicule et simplifier la gestion des interfaces lorsque plusieurs pièces contribuent au même chemin de charge lors d'un choc latéral. Cependant, le fournisseur doit démontrer une coordination d'ingénierie fiable entre les matériaux, les procédés de formage, les méthodes d'assemblage et les activités de validation, plutôt que de simplement fournir des composants emboutis ou extrudés individuels. Les fournisseurs de rang 1 structurels chinois deviennent des concurrents plus forts à mesure que les programmes d'exportation exigent la conformité avec les spécifications de sécurité européennes. Les entreprises ayant historiquement un focus national peuvent devenir pertinentes sur les listes d'appels d'offres internationaux en combinant la compétitivité des coûts avec la capacité à répondre à des exigences techniques plus strictes et à fournir la cohérence de production attendue sur les véhicules destinés à l'exportation. Les fournisseurs plus importants peuvent également utiliser la capacité de simulation et de validation comme avantage de qualification lorsque les exigences des tests de collision deviennent plus détaillées, car ces ressources soutiennent l'évaluation de conceptions alternatives de matériaux et de sections avant les essais physiques, facilitent les discussions avec les équipes d'ingénierie des véhicules et démontrent qu'un composant final peut satisfaire plusieurs objectifs de collision dans différents styles de carrosserie et configurations de groupe motopropulseur.
Leaders du secteur des traverses de protection latérale de portes
-
GESTAMP
-
BENTELER International AG
-
Magna International Inc.
-
KIRCHHOFF Automotive
-
AISIN CORPORATION
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Traverses de Portières Latérales Entreprises couvertes dans ce rapport
- AISIN CORPORATION
- Arvin Sango, Inc.
- BENTELER International AG
- GESTAMP
- H-ONE CO., LTD.
- Hyundai Mobis
- IFB Automotive Private Limited
- KIRCHHOFF Automotive
- Magna International Inc.
- Martinrea International Inc.
- Shiloh Industries, Inc.
- SSAB
- Thyssenkrupp AG
- Tower International, Inc.
- Toyoda Gosei Co., Ltd.
Développements industriels récents dans Marché des Traverses de Portières Latérales
- Juillet 2026 : Martinrea International a annoncé une expansion d'usine de 35 millions USD à Ridgetown, Ontario, Canada, ajoutant une presse de transfert SIMPAC de 3 000 tonnes métriques et 34 000 pieds carrés de capacité de fabrication. L'investissement ciblait les matériaux d'acier à haute résistance avancé (AHSS) de nouvelle génération Gen-3 pour des composants structurels de carrosserie légers et à haute résistance, y compris des programmes de traverses de portes, répondant directement à la demande des équipementiers pour une capacité de traitement d'AHSS de calibre plus lourd.
- Octobre 2025 : Thyssenkrupp Steel a présenté sa solution intégrée d'anneau de porte à Blechexpo 2025, développée en coopération avec Baosteel Tailored Blanks. Le concept InPart Solutions a fusionné les structures d'anneau de porte avant et arrière en un seul composant embouti à chaud, réduisant les cordons de soudure, le nombre de pièces et les coûts de production tout en améliorant l'intégrité structurelle dans les scénarios de collision latérale.
Portée du rapport mondial sur le marché des traverses de protection latérale de portes
Les traverses de protection latérale de portes sont des barres de sécurité en acier ou en aluminium installées à l'intérieur des portes d'un véhicule. Ces composants sont conçus pour absorber et rediriger l'énergie d'impact lors de collisions latérales, réduisant ainsi le risque de blessures pour les occupants.
Le marché des traverses de protection latérale de portes est segmenté par type de matériau, type de véhicule et géographie. Par type de matériau, le marché est segmenté en traverse latérale de porte en acier, traverse latérale de porte en aluminium, traverse latérale de porte en plastique et autres. Par type de véhicule, le marché est segmenté en voitures particulières et véhicules commerciaux. Le rapport couvre également la taille du marché et les prévisions pour les traverses de protection latérale de portes dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Traverse latérale de porte en acier |
| Traverse latérale de porte en aluminium |
| Traverse latérale de porte en plastique |
| Autres |
| Voitures particulières |
| Véhicules commerciaux |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Traverse latérale de porte en acier | |
| Traverse latérale de porte en aluminium | ||
| Traverse latérale de porte en plastique | ||
| Autres | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des traverses de protection latérale de portes ?
La taille du marché des traverses de protection latérale de portes était évaluée à 3,86 milliards USD en 2025 et devrait croître de 4,05 milliards USD en 2026 pour atteindre 5,34 milliards USD d'ici 2031, à un CAGR de 5,67 % durant la période de prévision (2026-2031).
Quel matériau connaît la croissance la plus rapide pour les applications de traverses de protection latérale de portes ?
Les traverses latérales de portes en aluminium devraient croître à un CAGR de 6,34 % jusqu'en 2031, soutenues par les besoins de réduction de poids des véhicules électriques.
Quelle catégorie de véhicules se développe le plus rapidement pour ces composants ?
Les véhicules commerciaux devraient croître à un CAGR de 6,81 % jusqu'en 2031, les fourgonnettes électriques et les véhicules utilitaires légers nécessitant une protection latérale de la batterie.
Quelle région est en tête de la demande de traverses de protection latérale de portes ?
L'Asie-Pacifique détenait 42,84 % des revenus en 2025 et devrait croître à un CAGR de 6,72 % jusqu'en 2031.