
Marktgröße und Marktanteil für Seitenaufprallschutzträger
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.05 Milliarden US-Dollar |
| Marktgröße (2031) | 5.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Seitenaufprallschutzträger von Mordor Intelligence
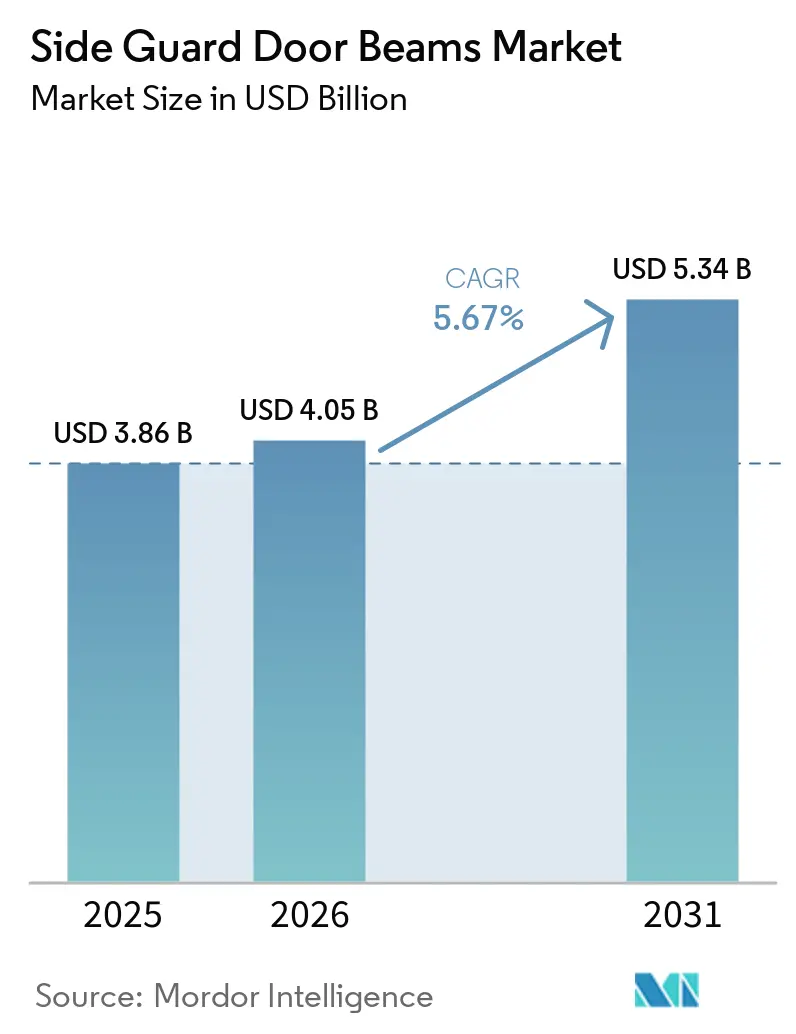
Die Marktgröße für Seitenaufprallschutzträger wurde im Jahr 2025 auf 3,86 Milliarden USD geschätzt und soll von 4,05 Milliarden USD im Jahr 2026 auf 5,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,67 % während des Prognosezeitraums (2026–2031). Der Markt für Seitenaufprallschutzträger wird durch strengere Seitenaufprallanforderungen, Konstruktionsanforderungen für batterieelektrische Fahrzeuge und Bemühungen zur Reduzierung des Fahrzeuggewichts ohne Schwächung des Insassenschutzes geprägt. Diese Faktoren beeinflussen gemeinsam die Materialauswahl, Trägergeometrie, Fügeverfahren, Werkzeugbau und Validierungsarbeiten für neue Fahrzeugprogramme sowie das Maß an technischer Unterstützung, das Hersteller von Komponentenlieferanten während des gesamten Lebenszyklus einer Plattform erwarten. Die Protokollrevision von Euro NCAP im Januar 2026 erhöhte die Leistungsanforderungen durch die Einführung des Advanced European Mobile Deformable Barrier-Tests bei 60 km/h sowie Pfahl- und Fernseiten-Schlittenbewertungen, was Hersteller dazu verpflichtet, Türstrukturen gegenüber einem breiteren Spektrum von Seitenaufprallbedingungen als zuvor zu bewerten. Der überarbeitete Federal Motor Vehicle Safety Standard Nr. 214, der am 6. Juli 2026 in Kraft trat, gleicht relevante Definitionen mit den Anforderungen an die Antriebsstrangintegrität elektrischer Fahrzeuge gemäß FMVSS Nr. 305a an und vereinfacht die Konformitätswege für Hersteller, die plattformübergreifend für konventionelle und elektrifizierte Plattformen konstruieren. Diese Änderungen begünstigen Lieferanten, die Materialauswahl, Trägergeometrie, Umformkompetenz und Validierungsarbeiten über mehrere Fahrzeugarchitekturen hinweg kombinieren können. Hersteller legen auch größeren Wert auf Lieferanten, die die lokale Produktion unterstützen und schnell auf Plattformänderungen reagieren können. Der Markt steht auch unter dem Druck volatiler Inputkosten und einer schwächeren kurzfristigen Fahrzeugproduktion, was die Margenrückgewinnung im Rahmen von Festpreislieferverträgen einschränken und Investitionsentscheidungen selektiver gestalten kann, insbesondere wenn Lieferanten neue Kapazitäten für Warmumformung, Extrusion oder Beschneiden benötigen.
Wichtigste Erkenntnisse des Berichts
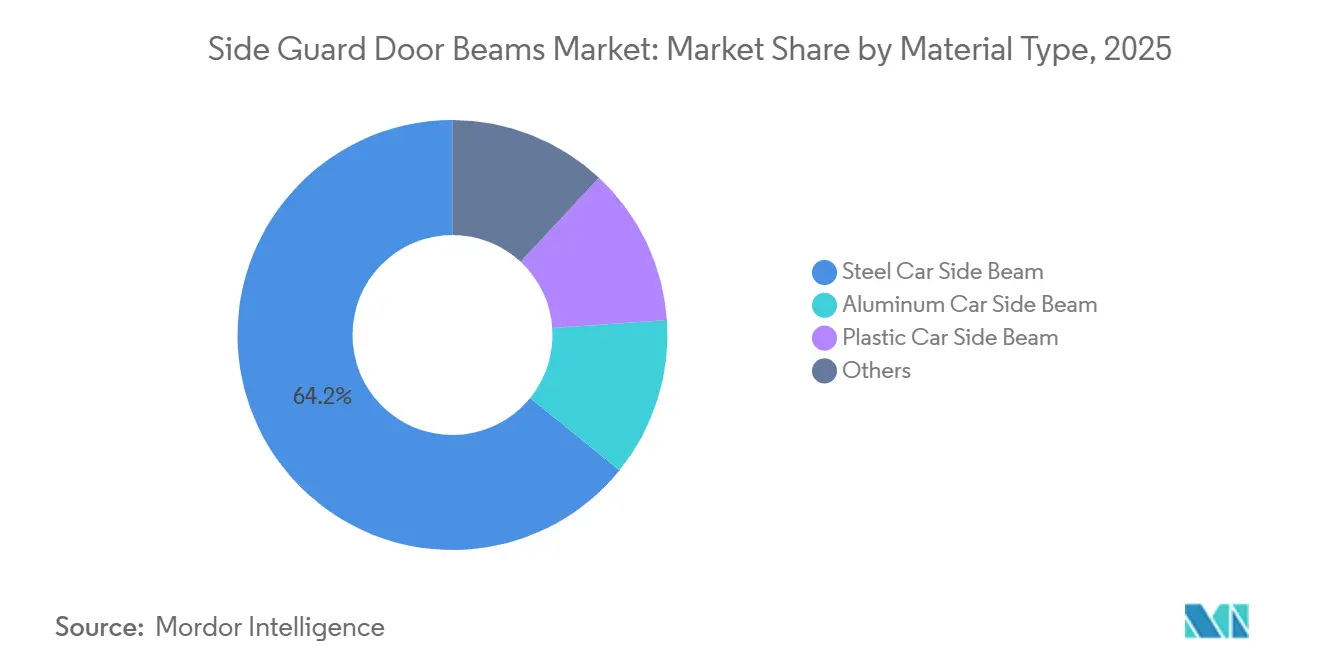
- Nach Materialtyp hielten Stahl-Seitenträger im Jahr 2025 einen Marktanteil von 64,17 % am Markt für Seitenaufprallschutzträger, während Aluminium-Seitenträger bis 2031 voraussichtlich mit einer CAGR von 6,34 % wachsen werden.
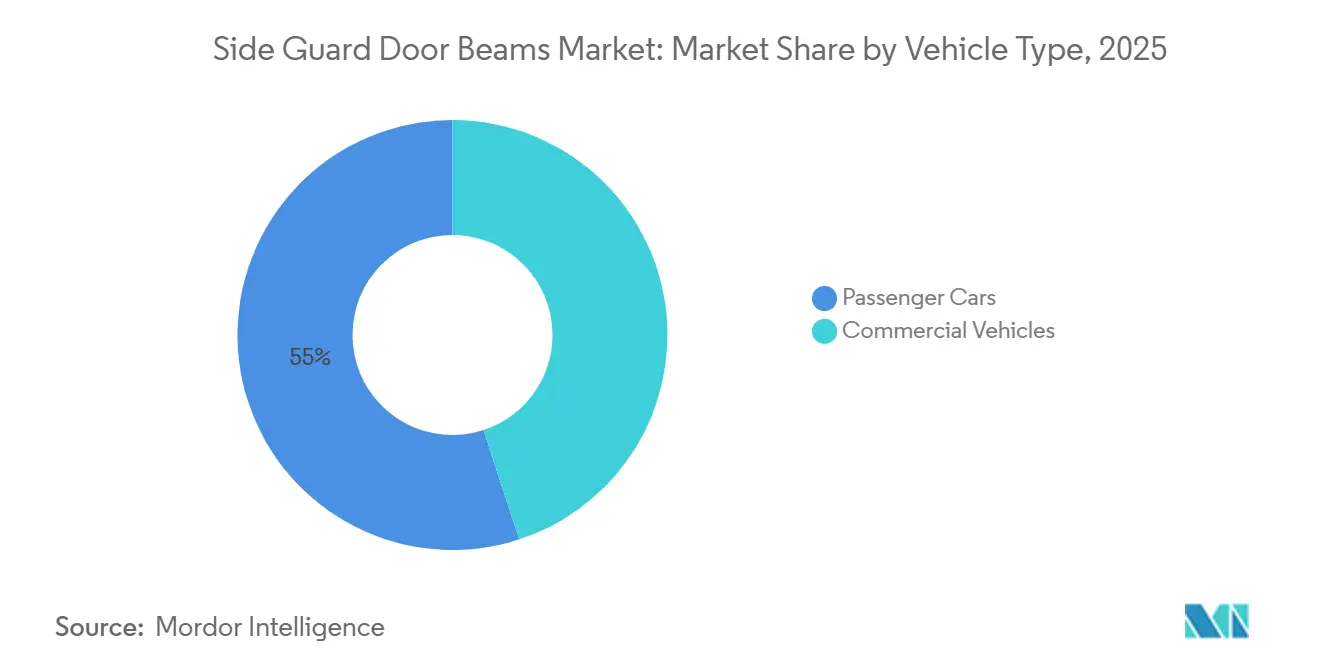
- Nach Fahrzeugtyp entfielen im Jahr 2025 55,03 % des Marktanteils am Markt für Seitenaufprallschutzträger auf Personenkraftwagen, während Nutzfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 6,81 % wachsen werden.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Umsatzanteil von 42,84 %, und die Region soll bis 2031 mit einer CAGR von 6,72 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Seitenaufprallschutzträger
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbindliche Seitenaufprallsicherheitsanforderungen | +1.4% | Global, mit konzentrierter Compliance-Aktivität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fahrzeugleichtbau für Kraftstoffeffizienz und EV-Reichweite | +1.1% | Global, angeführt von Europa, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der globalen Fahrzeugproduktion und EV-Fertigung | +1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmendes Verbraucherinteresse an Crashsicherheitsbewertungen | +0.8% | Nordamerika, Europa, Indien, ASEAN | Kurzfristig (≤ 2 Jahre) |
| EV-Batterieseitenschutz und neue Lastpfadanforderungen | +0.9% | Global, angeführt von Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindliche Seitenaufprallsicherheitsanforderungen
Überlappende Seitenaufprallvorschriften schaffen eine stabilere Nachfragebasis für den Markt für Seitenaufprallschutzträger, da Türträger als Teil des vollständigen Insassenschutzsystems eines Fahrzeugs bewertet werden und nicht als eigenständige Komponenten. Die Euro NCAP-Revision 2026 führte die Aluminum Extended Mobile Deformable Barrier (AE-MDB)-Bewertung bei 60 km/h ein und ergänzte Anforderungen zur Fernseiten-Bewertung, was die Bedeutung von kontrolliertem Eindringen, Lastverteilung und Insassenschutz über ein breiteres Spektrum von Aufprallbedingungen erhöht. Die Vereinigten Staaten überarbeiteten den Federal Motor Vehicle Safety Standard (FMVSS) Nr. 214 im Jahr 2026, um veraltete Bestimmungen zu entfernen und seine Definitionen mit FMVSS Nr. 305a für die Antriebsstrangintegrität elektrischer Fahrzeuge abzugleichen, was plattformübergreifendes Engineering für Lieferanten, die beide Antriebsstrangtypen bedienen, relevanter macht. Hersteller, die Plattformen teilen, werden wahrscheinlich die strengste anwendbare Anforderung anwenden, wenn eine einzige Architektur mehrere Regionen bedient, um separate Konstruktionen, Validierungspläne und Produktionsansätze für eng verwandte Modelle zu vermeiden. Diese Praxis überträgt höhere Strukturspezifikationen auf Märkte, in denen lokale Vorschriften möglicherweise weniger anspruchsvoll sind, und unterstützt gleichzeitig konsistentere Material- und Geometrieentscheidungen im gesamten Fahrzeugportfolio eines Herstellers. Indiens Bharat NCAP umfasst Seitenaufprallbarrieren- und Pfahltests in der Bewertung des Erwachseneninsassenschutzes, wodurch die Sicherheitsleistung für Fahrzeugentwicklungsentscheidungen zentral bleibt und die Notwendigkeit für Lieferanten verstärkt wird, wiederholbare Crashleistung nachzuweisen.
Fahrzeugleichtbau für Kraftstoffeffizienz und EV-Reichweite
Der Fahrzeugleichtbau teilt den Markt für Seitenaufprallschutzträger in Stahl- und Aluminium-Technologiepfade, anstatt einen einfachen Ersatzzyklus zu schaffen, da Fahrzeughersteller Materialkosten, Geräteverfügbarkeit, Korrosionsleistung und Massenreduzierung je nach Programm unterschiedlich abwägen. Warmgestanzte Stähle, einschließlich ArcelorMittal Usibor-Güten, können die Masse im Vergleich zu Standard-Hochfestigkeitsstahl um bis zu 50 % reduzieren und dabei eine hohe Festigkeit für crashkritische Anwendungen beibehalten, was Lieferanten eine praktikable Option bietet, bei der etablierte Stanzprozesse und Skalierung wichtig bleiben. Dieser Ansatz bleibt für Hochleistungs-Personenfahrzeugprogramme geeignet, bei denen Hersteller Werkzeugkosten über große Produktionsläufe verteilen und eine konsistente Umformqualität über mehrere Werke hinweg aufrechterhalten können. Aluminium bleibt attraktiv, wo Gewichtsreduzierung die elektrische Reichweite direkt unterstützt, wo Korrosionsbeständigkeit Priorität hat und wo das Design höhere Materialkosten rechtfertigt. Der Markt für Seitenaufprallschutzträger erfordert daher beide Materialkompetenzen, da Fahrzeugsegment, Preispunkt, regionale Fertigungsverfügbarkeit und lokale Betriebsbedingungen die endgültige Konstruktionswahl beeinflussen. Lieferanten, die sich auf einen einzigen Materialpfad konzentrieren, können Nominierungen verlieren, wenn Erstausrüster unterschiedliche Lösungen für eine gemeinsame Plattformfamilie auswählen oder separate Materialmischungen für Standard- und Premiummodelle anwenden.
Fahrzeugproduktion, EV-Fertigung und Batterieseitenschutz
Die globale Produktion von Elektroautos schuf im Jahr 2025 eine breite Nachfragebasis für den Markt für Seitenaufprallschutzträger, insbesondere da elektrifizierte Plattformen konventionelle Insassenschutzbedürfnisse mit Anforderungen zum Schutz des Batteriebereichs bei einem Seitenaufprall kombinieren. Im Laufe des Jahres wurden fast 22 Millionen Elektroautos produziert, mehr als 25 % über dem Vorjahr, wobei China fast 75 % dieser Produktion ausmachte, was regionale Produktionsentscheidungen in Asien-Pazifik für Strukturkomponentenlieferanten bedeutsam macht[1]. Elektrofahrzeuge erfordern grundlegenden Eindringschutz und strukturelle Unterstützung, um Kräfte in der Nähe des Batteriegehäuses zu bewältigen, sodass das Türträgerkonstruktion in Verbindung mit der Schweller- und Unterbodenstruktur arbeiten muss. Untersuchungen zu vergleichbaren Seitenpfahltests ergaben, dass batterieelektrische Fahrzeuge im Durchschnitt 278 kg schwerer waren als Fahrzeuge mit Verbrennungsmotor, mit einer B-Säulen-Spitzenbeschleunigung von 69,51 g im Vergleich zu 55,80 g, was die Bedeutung von Fahrzeugmasse und strukturellen Lastpfaden unterstreicht. SAE-Arbeiten, die 2026 veröffentlicht wurden, beschreiben den Batteriepackschutz als koordinierte Rohbauaufgabe, die Türträger, Schwellerverstärkungen und Querträger umfasst, anstatt eine Abfolge unabhängig optimierter Teile. Dies gibt modulfähigen Lieferanten eine stärkere Rolle im Markt für Seitenaufprallschutzträger, erhöht aber auch die Material-, Füge-, Test- und Validierungsanforderungen für Hersteller, die Türverstärkungen bisher als standardisierten Einkauf behandelt haben.
Verbraucherinteresse an Crashsicherheitsbewertungen
Crashsicherheitsbewertungen erhöhen den kommerziellen Wert der Seitenaufprallleistung im Markt für Seitenaufprallschutzträger, da Bewertungsergebnisse strukturelle Merkmale in Fahrzeugvergleichs- und Kaufentscheidungen sichtbar machen können. Ein sichtbares Bewertungsergebnis kann beeinflussen, wie Verbraucher Fahrzeuge mit ansonsten ähnlicher Ausstattung und ähnlichem Preisniveau vergleichen, insbesondere wenn Fahrzeughersteller Sicherheitsergebnisse in der Produktkommunikation betonen. Hersteller haben daher einen Anreiz, die Mindestregulierungsschwellen zu übertreffen, da ein stärkeres Ergebnis die Produktpositionierung unterstützt und das Risiko eines schwachen Ergebnisses in einer unabhängigen Bewertung verringert. Die Seitenaufprallbarrieren- und Pfahlbewertungen von Bharat NCAP machen die Türeindringkontrolle für das Ergebnis des Erwachseneninsassenschutzes eines Fahrzeugs relevant und legen größeren Fokus auf das Trägerverhalten unter verschiedenen Aufprallbedingungen. Das aktualisierte Euro NCAP-Programm verknüpft moderne Seitenaufpralltests auch mit einer detaillierteren Bewertung des Fahrzeugschutzes, einschließlich Bedingungen, die über das traditionelle Barrierenereignis hinausgehen. Diese Aufmerksamkeit fördert eine frühere Zusammenarbeit zwischen Fahrzeugingenieuren und Strukturlieferanten, bevor die Werkzeugentscheidungen eines Programms abgeschlossen sind, da späte Änderungen Materialien, Querschnittsform, Fügeverfahren und Validierungszeitplan beeinflussen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Materialien und spezialisierte Verarbeitung | -0.8% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Volatilität der Inputkosten für Stahl und Aluminium | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Jährlicher Kostensenkungsdruck der Erstausrüster (OEM) auf Tier-1-Lieferanten | -0.6% | Global, am stärksten in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Materialien und spezialisierte Verarbeitung
Der Markt für Seitenaufprallschutzträger erfordert kostspielige Ausrüstung, wenn Lieferanten in Aluminiumextrusion, Warmumformung und Laserbeschneiden einsteigen, da jeder Prozess kontrollierte Bedingungen erfordert, um eine wiederholbare Crashreaktion zu liefern. Diese Investitionen begünstigen global leistungsfähige Tier-1-Lieferanten und können den Einstieg für kleinere regionale Hersteller einschränken, denen die Kapitalbasis oder ausreichende Programmleistung fehlt, um spezialisierte Produktionslinien zu rechtfertigen. Lieferanten müssen die höheren Materialkosten pro Einheit von Aluminium gegen die Festinvestition abwägen, die für die Produktion von pressgehärtetem Stahl erforderlich ist, und dabei auch Werksstandort, Werkzeugstandzeit und die erwartete Dauer eines Fahrzeugprogramms berücksichtigen. SSAB identifiziert sowohl extrudierte Aluminium- als auch fortschrittliche Stahllösungen als relevant für Anwendungen zum Batteriecrashschutz bei Elektrofahrzeugen und bestätigt, dass die Materialauswahl vom Gesamtstrukturdesign des Fahrzeugs abhängt und nicht von einem einzigen Leistungsmaß[2]. Diese Herausforderung ist besonders in preissensiblen Märkten ausgeprägt, wo Erstausrüster nur begrenzten Spielraum haben, Premiummaterialkosten an Fahrzeugkäufer weiterzugeben, und möglicherweise kostengünstigere Architekturen länger beibehalten. Jährliche Kostensenkungserwartungen erhöhen den Druck weiter, wenn ein Lieferant ein komplexeres Design finanzieren, seine Leistung nachweisen und es innerhalb desselben Vertragszyklus qualifizieren muss.
Volatilität der Inputkosten für Stahl und Aluminium
Stahl- und Aluminiumpreisschwankungen schaffen Margenrisiken für Lieferanten im Markt für Seitenaufprallschutzträger, die unter mehrjährigen Festpreisvereinbarungen arbeiten, da Komponentenpreise oft festgelegt bleiben, während sich die Kosten für Spezialinputs ändern. Viele dieser Vereinbarungen decken die gesamte Lebensdauer einer Fahrzeugplattform ab, die 4 bis 7 Jahre dauern kann, was Lieferanten exponiert, wenn Kostenbewegungen nicht durch Vertragsanpassungsklauseln erfasst werden. Speziallegierter Bor-Stahl und 7000er-Aluminium-Knüppel erlauben möglicherweise keine schnelle Kostenrückgewinnung bei Inputpreisänderungen, da die Identifizierung alternativer Quellen und der Abschluss von Gütequalifizierungen erhebliche Zeit in Anspruch nehmen können. Grenzüberschreitende Beschaffung kann Zoll- und Währungsrisiken für Unternehmen hinzufügen, die nordamerikanische Fahrzeugprogramme beliefern, insbesondere wenn Material- und Fertigkomponentenbewegungen mehrere nationale Grenzen überschreiten. Diese Unsicherheit kann neue Kapazitätsentscheidungen verzögern, selbst wenn die Elektrofahrzeugnachfrage einen Expansionsfall unterstützt, da das Hinzufügen einer Produktionslinie Vertrauen in nachhaltige Renditen erfordert und nicht nur in die Produktion allein. Es macht auch lokale Fertigungsabdeckung, disziplinierte Beschaffung und stärkere material-kommerzielle Planung wichtiger für die Wettbewerbsfähigkeit des Marktes für Seitenaufprallschutzträger.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Stahl behält breite Verwendung, während Aluminium in Elektrofahrzeugprogrammen vorrückt
Stahl-Seitenträger machten im Jahr 2025 64,17 % des Marktes für Seitenaufprallschutzträger aus, was das Festigkeits-Kosten-Verhältnis von hochfestem Stahl in globalen Fahrzeugprogrammen widerspiegelt, einschließlich Modellen, die Crashleistung mit hoher Produktionsleistung kombinieren müssen. Kaltgestanzter martensitischer Stahl unterstützt dünnwandige Trägerkonstruktionen und behält dabei die für den Seitenaufprallschutz erforderliche Crashleistung bei, was Lieferanten ermöglicht, leichtere Strukturen anzustreben, ohne jedes Programm auf eine Warmumformlinie zu verlagern. SSAB gibt an, dass sein Docol CR1500M-EG ein 1.500 MPa elektroverzinkter martensitischer Stahl ist, der für anspruchsvolle Automobilanwendungen entwickelt wurde, was die Rolle von beschichteten hochfesten Güten in crashkritischen Anwendungen veranschaulicht. Das Material bietet Korrosionsbeständigkeit und hohe Festigkeit und hilft Lieferanten, Haltbarkeitsanforderungen in Türbereichen mit langen Fahrzeugnutzungsdauern und unterschiedlichen Betriebsbedingungen zu erfüllen. Stahl profitiert auch von einer ausgereiften Fertigungsbasis, die Personenkraftwagen, Sport Utility Vehicles und Nutzfahrzeuge unterstützt, was Herstellern ermöglicht, etablierte Lieferketten, Umformverfahren und Qualitätsprozesse zu nutzen. Kunststoffträger und andere Materialvarianten bleiben auf Nischenanwendungen beschränkt, einschließlich Aufprallzonen bei niedrigeren Geschwindigkeiten und nicht tragende Verstärkungsanwendungen, bei denen sie nicht die primäre Anti-Eindring-Rolle übernehmen müssen.
Aluminium-Seitenträger sollen bis 2031 mit einer CAGR von 6,34 % wachsen und sind damit die am schnellsten wachsende Materialoption im Markt für Seitenaufprallschutzträger, angetrieben durch stärkere Betonung der Gewichtsreduzierung in elektrifizierten Plattformen. Ihre Verwendung ist am stärksten in batterieelektrischen Fahrzeugprogrammen, wo Gewichtsreduzierung die Fahrreichweite unterstützt und wo die umgebende Karosseriestruktur für ein stärker integriertes Materialpaket ausgelegt ist. Hochfestigere Aluminiumlösungen sind in Türanwendungen relevant, die Haltbarkeit unter feuchten Betriebsbedingungen erfordern, da Korrosionsleistung und beibehaltene Festigkeit das langfristige Strukturverhalten beeinflussen. China veröffentlichte im Februar 2026 T/ACCEM 870-2026, das technische Anforderungen für Aluminiumlegierungs-Aufprallschutzträger-Baugruppen für Personenkraftwagen der Kategorie M1, einschließlich Fahrzeuge mit neuer Energie, festlegt. Die Norm trat am 4. März 2026 in Kraft und bietet Herstellern eine klarere technische Referenz für die Komponentenentwicklung, Lieferantengespräche und Abnahmekriterien. Dieser Rahmen kann die Qualifizierungsunsicherheit für Erstausrüster verringern, die Aluminiumträgerkonstruktionen in Betracht ziehen, während Stahl dort relevant bleibt, wo Kosten, vorhandene Ausrüstung und Produktionsmaßstab entscheidende Faktoren sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugtyp: Personenkraftwagen führen, während Nutzfahrzeuge schneller wachsen
Personenkraftwagen machten im Jahr 2025 55,03 % des Marktes für Seitenaufprallschutzträger aus, da sie einen großen Anteil der globalen Leichtfahrzeugproduktion repräsentieren und in vielen Fahrzeugklassen umfassenden Crashtest-Anforderungen unterliegen. Fünf-Sterne-Sicherheitsprogramme in Nordamerika, Europa und Asien-Pazifik unterstützen einen hohen strukturellen Inhaltswert pro Fahrzeug, insbesondere bei Modellen, die in Regionen mit anspruchsvolleren Bewertungsrahmen verkauft werden. Gemeinsame Fahrzeugarchitekturen treiben die Spezifikationen auch nach oben, da Personenkraftwagenplattformen in höhere Crossover- und Sport-Utility-Fahrzeuge adaptiert werden, was den verfügbaren Türraum und den Seitenaufprall-Lastpfad verändern kann. Reduzierter Eindringraum im Inneren der Tür kann überarbeitete Trägerquerschnitte und neue Werkzeuge erfordern, während höhere Karosserien erfordern können, dass der Träger in engerer Koordination mit anderen Karosserie-Seitenverstärkungen arbeitet. Personenkraftwagenproduktionsniveaus helfen Lieferanten, Engineering- und Validierungskosten bei der Einführung von Trägerkonstruktionen der nächsten Generation zu amortisieren, da ähnliche Lösungen über mehrere verwandte Modelle hinweg eingesetzt werden können. Diese Plattformen bleiben die primäre Umsatzbasis für den Markt für Seitenaufprallschutzträger, auch wenn die Elektrifizierung das Strukturpaket verändert und die Aufmerksamkeit auf den Batteriesch schutz erhöht.
Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 6,81 % wachsen, der höchsten Rate unter den Fahrzeugtypensegmenten, was die wachsende Bedeutung von Strukturinhalten in elektrifizierten Lieferanwendungen widerspiegelt. Elektrische Lieferwagen und leichte Nutzfahrzeuge erfordern batterieseitigen Strukturschutz, wie bei elektrischen Personenfahrzeugen, aber ihre Verpackung und Nutzungszyklen schaffen eine andere Konstruktionsaufgabe. Höhere Gesamtgewichte und wiederholte Lastzyklen können einen breiteren Energieabsorptionsbereich und bessere Ermüdungsbeständigkeit erfordern, was die Bedeutung der Komponentenhaltbarkeit neben der Spitzen-Crashleistung erhöht. Städtische Lieferprogramme in Asien-Pazifik und europäischen Nullemissionszonen unterstützen den Übergang zu elektrifizierten Nutzfahrzeugflotten und bringen diese Plattformen häufiger in Kontakt mit fortschrittlichen Strukturspezifikationen. Erstausrüster wenden anspruchsvollere Strukturspezifikationen auf Nutzfahrzeugplattformen an als auf konventionelle Verbrennungsmodelle, insbesondere wenn der Batteriesch schutz Teil des Sicherheitsdesigns der Plattform ist. Die daraus resultierende Zunahme des Inhalts bietet Lieferanten eine Umsatzchance für jede Türbaugruppe im Markt für Seitenaufprallschutzträger, erfordert aber auch eine engere Koordination mit Fahrzeugkarosserie- und Batteriepackingenieuren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
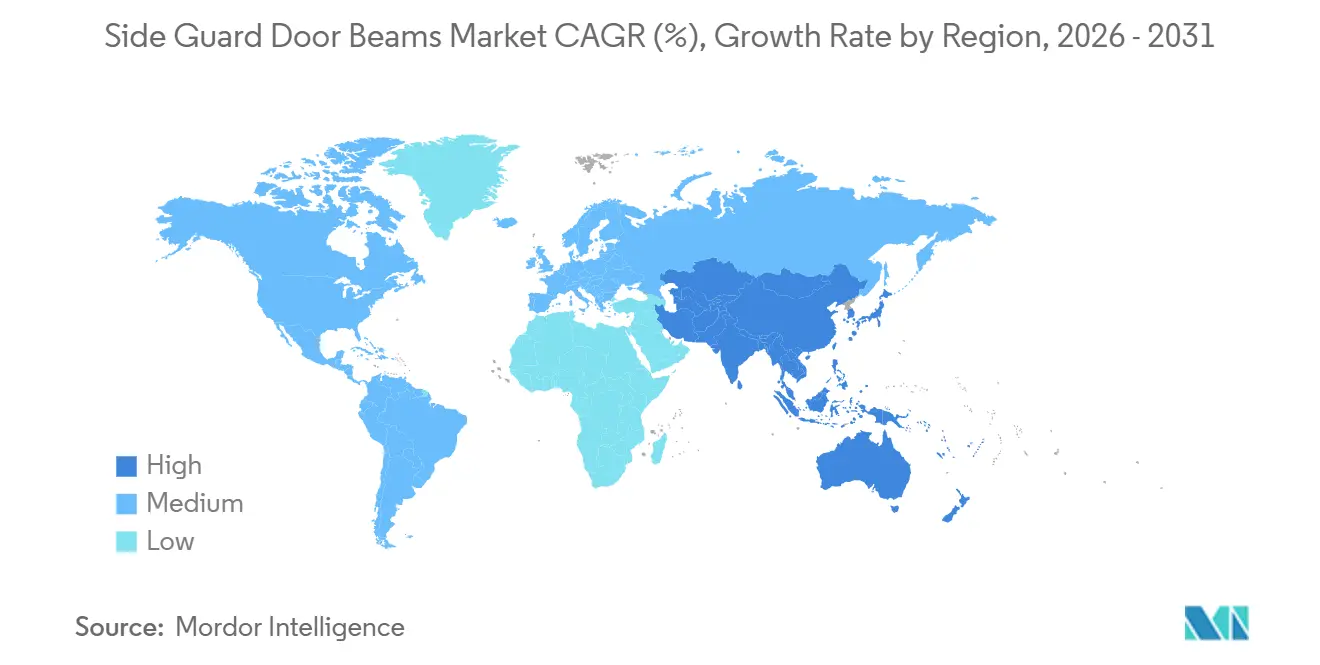
Asien-Pazifik entfiel im Jahr 2025 auf 42,84 % des globalen Umsatzes und soll bis 2031 mit einer CAGR von 6,72 % wachsen, was der Region sowohl den größten aktuellen Anteil als auch die höchste Wachstumsrate verleiht. China produzierte im Jahr 2025 fast 16 Millionen Elektroautos, was fast 75 % der globalen Elektroautoproduktion ausmacht, und diese Konzentration macht regionale Produktionspläne für die Nachfrage nach Strukturkomponenten hochrelevant. Chinas Elektrofahrzeugexporte haben sich im Jahr 2025 auf 2,5 Millionen Fahrzeuge mehr als verdoppelt, was exportorientierte Plattformen dazu verpflichtet, strengere Sicherheitsstandards zu erfüllen, und Lieferanten ermutigt, Lösungen zu entwickeln, die sowohl inländische als auch ausländische Programme bedienen. Indien fügt eine weitere Nachfrageschicht durch Wachstum in der Fahrzeugproduktion und die fortgesetzte Verwendung von Seitenaufpralltests im Bharat New Car Assessment Program (NCAP) hinzu. Gleichzeitig trägt Japan spezialisierte Aluminiumwerkstoffkompetenzen bei, und die integrierte Hersteller-Lieferanten-Basis Südkoreas unterstützt die regionale Entwicklung von Strukturkomponenten.
Nordamerika und Europa bilden eine substanzielle Umsatzbasis für den Markt für Seitenaufprallschutzträger, da Vorschriften einen hohen strukturellen Inhalt pro Fahrzeug unterstützen und wiederkehrende Neukonstruktionsarbeiten wahrscheinlicher machen, wenn sich Bewertungsprotokolle ändern. Der Federal Motor Vehicle Safety Standard (FMVSS) Nr. 214 trat in den Vereinigten Staaten am 6. Juli 2026 in Kraft, während das Euro NCAP-Protokoll 2026 die Notwendigkeit verbesserter Leistung bei Barrieren-, Pfahl- und Fernseiten-Bewertungen verstärkte. Diese Vorschriften fördern Upgrades über Modellreihen hinweg und erhöhen den Wert von Lieferanten, die Komponenten gegen mehrere Bedingungen validieren können. Im Oktober 2025 präsentierte Thyssenkrupp Steel eine integrierte Türringslösung, die vordere und hintere Türöffnungsstrukturen in einem einzigen warmgestanzten Bauteil kombiniert, was den regionalen Wandel hin zur Teileintegration demonstriert, die die Komplexität der Karosseriemontage reduzieren und gleichzeitig die Crashleistung unterstützen kann.
Südamerika, der Nahe Osten und Afrika halten kleinere Positionen im Markt für Seitenaufprallschutzträger. Der Ausbau der Produktionskapazitäten verleiht ihnen jedoch wachsende strategische Relevanz, da Fahrzeughersteller ihre Fertigungs- und Elektrifizierungspläne ausweiten. Investitionen in fortschrittliche Umformkapazitäten deuten darauf hin, dass Lieferanten sich auf einen breiteren regionalen Bedarf an stärkeren Karosseriestrukturen und anspruchsvollerer Materialverarbeitung vorbereiten. Südafrikas etablierte Montagebasis und Saudi-Arabiens Industrieentwicklungsprogramme bieten längerfristiges Nachfragepotenzial im Nahen Osten und Afrika. Das Fehlen eines gemeinsamen regionalen Crashtest-Programms, das mit Euro NCAP vergleichbar ist, begrenzt das kurzfristige Tempo der Upgrades bei Strukturspezifikationen. Infolgedessen werden die Strukturanforderungen wahrscheinlich weniger einheitlich bleiben als in Regionen, die von stärker aufeinander abgestimmten Bewertungsrahmen regiert werden.

Wettbewerbslandschaft
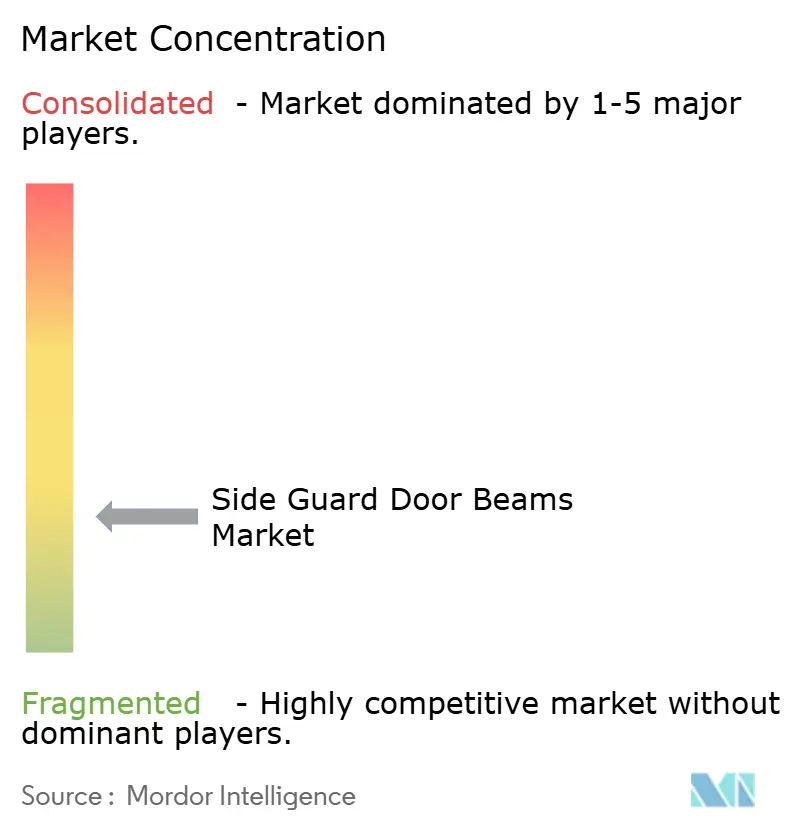
Der Markt für Seitenaufprallschutzträger ist fragmentiert, wobei BENTELER, Gestamp, Magna International und KIRCHHOFF Automotive um OEM-Nominierungen für wichtige Fahrzeugarchitekturen konkurrieren. Ihre Angebote unterscheiden sich durch Warmumformtiefe, Fähigkeit zur maßgeschneiderten Schweißplatine, Materialoptionen, Validierungsressourcen und Fertigungsnähe zu Montagewerken. Lieferanten, die Programme in mehreren Regionen bedienen können, können das Frachtrisiko reduzieren, die Versorgungskontinuität verbessern und Hersteller unterstützen, die konsistente Strukturlösungen für globale Plattformen suchen. Der Markt bietet auch Chancen für regionale Lieferanten wie H-ONE, IFB Automotive und Martinrea International, insbesondere wo schneller Werkzeugbau, lokale Versorgung oder plattformspezifisches Engineering erforderlich ist. Der Wettbewerb kombiniert daher Skalierung mit der Fähigkeit, die spezifischen strukturellen, kommerziellen und produktionsbezogenen Bedürfnisse eines Herstellers zu erfüllen.
Technologieinvestitionen sind zentral für den Wettbewerb im Markt für Seitenaufprallschutzträger. Lieferanten erweitern ihre Fähigkeit, sowohl Stahl- als auch Aluminiumstrukturen zu unterstützen, anstatt sich auf ein einziges Material zu verlassen. Sie möchten frühzeitig in das Plattform-Engineering einbezogen werden, wenn Querschnittsdesign, Materialauswahl, Fügeverfahren und Lieferantenrollen noch offen für Einflussnahme sind. Im Mai 2025 erhielten KIRCHHOFF Automotive und Volkswagen AG den Swedish Steel Prize für den SIBORA-Silizium-Bor-Warmumformprozess und die zugehörige Stahlgüte, was zeigt, wie Material- und Prozess-Engineering crashkritische Komponenten im Fertigungsmaßstab differenzieren können. Unsere Patentaktivitäten in der Aluminiumextrusion und in Mehrwerkstoff-Seitenstrukturen unterstützen unsere Bemühungen, unsere technischen Vorteile zu schützen. Gleichzeitig kann detailliertere Simulations- und Validierungsarbeit die Qualifizierungsschwelle für kleinere Bieter erhöhen.
Die Lieferung vollständiger Seitenmodule stellt eine wichtige Chance im Markt für Seitenaufprallschutzträger dar. Ein Lieferant, der Anti-Eindring-Träger, Schwellerverstärkungen, batterieseitige Querträger und Innenverkleidungsstrukturen bündelt, kann OEMs helfen, komplexe Baugruppen zu verwalten, Teileschnittstellen zu koordinieren und das Risiko zu reduzieren, dass separate Komponentenkonstruktionen mit dem beabsichtigten Crashlastpfad in Konflikt geraten, insbesondere wenn eine Fahrzeugplattform unterschiedliche regionale Sicherheitsanforderungen erfüllen muss. Dieser Ansatz kann die Anzahl der für eine Fahrzeugseitenstruktur erforderlichen Lieferanten reduzieren und das Schnittstellenmanagement vereinfachen, wenn mehrere Teile zum gleichen Seitenaufprall-Lastpfad beitragen. Der Lieferant muss jedoch zuverlässige Engineering-Koordination über Materialien, Umformprozesse, Fügeverfahren und Validierungsaktivitäten hinweg nachweisen, anstatt einfach einzelne gestanzte oder extrudierte Komponenten bereitzustellen. Chinesische Tier-1-Strukturlieferanten werden zu stärkeren Wettbewerbern, da Exportprogramme die Einhaltung europäischer Sicherheitsspezifikationen erfordern. Unternehmen mit einem historisch inländischen Fokus können auf internationalen Ausschreibungslisten relevant werden, indem sie Kostenwettbewerbsfähigkeit mit der Fähigkeit kombinieren, strengere technische Anforderungen zu erfüllen und die Produktionskonsistenz zu liefern, die bei exportgebundenen Fahrzeugen erwartet wird. Größere Lieferanten können auch Simulations- und Validierungsfähigkeiten als Qualifizierungsvorteil nutzen, wenn Crashtest-Anforderungen detaillierter werden, da diese Ressourcen die Bewertung alternativer Material- und Querschnittskonstruktionen vor physischen Tests unterstützen, Diskussionen mit Fahrzeug-Engineering-Teams erleichtern und nachweisen, dass eine endgültige Komponente mehrere Crashziele über verschiedene Karosseriestile und Antriebsstrangkonfigurationen hinweg erfüllen kann.
Marktführer im Bereich Seitenaufprallschutzträger
-
GESTAMP
-
BENTELER International AG
-
Magna International Inc.
-
KIRCHHOFF Automotive
-
AISIN CORPORATION
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Martinrea International gab eine Werksexpansion in Höhe von 35 Millionen USD in Ridgetown, Ontario, Kanada bekannt, mit einer SIMPAC-Transferpresse mit 3.000 Tonnen und 34.000 Quadratfuß Fertigungskapazität. Die Investition zielte auf Materialien der nächsten Generation aus hochfestem Stahl der dritten Generation (AHSS) für leichte, hochfeste strukturelle Karosseriebauteile, einschließlich Türträgerprogramme, ab und adressierte direkt die OEM-Nachfrage nach Verarbeitungskapazität für schwerere AHSS-Güten.
- Oktober 2025: Thyssenkrupp Steel präsentierte seine integrierte Türringlösung auf der Blechexpo 2025, entwickelt in Zusammenarbeit mit Baosteel Tailored Blanks. Das InPart Solutions-Konzept vereinte vordere und hintere Türringstrukturen in einem einzigen warmgestanzten Bauteil, reduzierte Schweißnähte, Teileanzahl und Produktionskosten und verbesserte gleichzeitig die strukturelle Integrität bei Seitenaufprall-Crashszenarien.


Globaler Berichtsumfang für den Markt für Seitenaufprallschutzträger
Seitenaufprallschutzträger sind Sicherheitsstäbe aus Stahl oder Aluminium, die im Inneren der Fahrzeugtüren eingebaut werden. Diese Komponenten sind so konstruiert, dass sie bei Seitenaufprallkollisionen Aufprallenergie absorbieren und umleiten und so das Verletzungsrisiko für Insassen reduzieren.
Der Markt für Seitenaufprallschutzträger ist nach Materialtyp, Fahrzeugtyp und Geografie segmentiert. Nach Materialtyp ist der Markt in Stahl-Seitenträger, Aluminium-Seitenträger, Kunststoff-Seitenträger und Sonstige segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen und Nutzfahrzeuge segmentiert. Der Bericht deckt auch Marktgröße und Prognosen für Seitenaufprallschutzträger in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Stahl-Seitenträger |
| Aluminium-Seitenträger |
| Kunststoff-Seitenträger |
| Sonstige |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Stahl-Seitenträger | |
| Aluminium-Seitenträger | ||
| Kunststoff-Seitenträger | ||
| Sonstige | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Seitenaufprallschutzträger?
Die Marktgröße für Seitenaufprallschutzträger wurde im Jahr 2025 auf 3,86 Milliarden USD geschätzt und soll von 4,05 Milliarden USD im Jahr 2026 auf 5,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,67 % während des Prognosezeitraums (2026–2031).
Welches Material wächst am schnellsten für Seitenaufprallschutzträger-Anwendungen?
Aluminium-Seitenträger sollen bis 2031 mit einer CAGR von 6,34 % wachsen, unterstützt durch den Bedarf an Gewichtsreduzierung bei Elektrofahrzeugen.
Welche Fahrzeugkategorie expandiert am schnellsten für diese Komponenten?
Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 6,81 % wachsen, da elektrische Lieferwagen und leichte Nutzfahrzeuge batterieseitigen Schutz benötigen.
Welche Region führt bei der Nachfrage nach Seitenaufprallschutzträgern?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 42,84 % und soll bis 2031 mit einer CAGR von 6,72 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
