
自動車用鋼材市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 133.37 十億米ドル |
| 市場規模 (2032) | 161.18 十億米ドル |
| 成長率 (2027 - 2032) | 3.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用鋼材市場分析
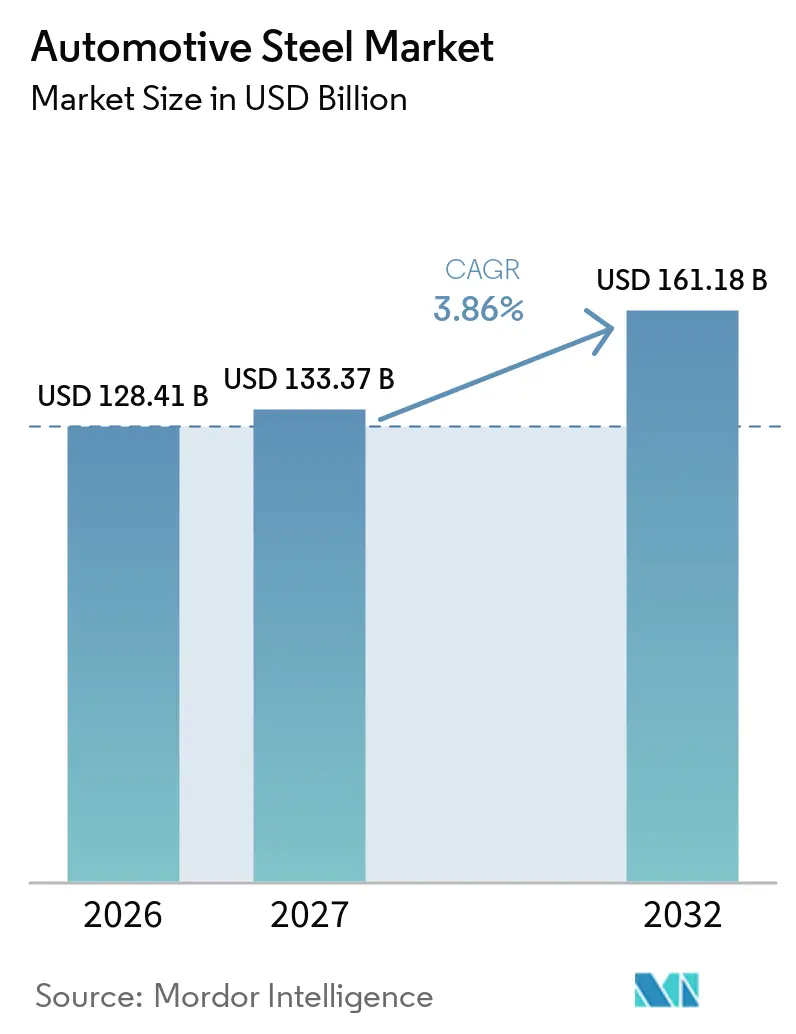
自動車用鋼材市場規模は2026年に128.41 ビリオン 米ドルと評価され、2027年の133.37 ビリオン 米ドルから2032年には161.18 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 3.86%で成長する見込みです。鋼材は、強度、成形性、接合適合性、リサイクル性、および広範な製造可用性を兼ね備えているため、車両生産において引き続き重要な役割を果たしています。自動車用鋼材市場は、電気自動車の設計がバッテリー保護、構造フロア、モーターラミネーション、および補強されたサイド構造への需要を加えるにつれて変化しています。自動車メーカーはまた、確立された生産方法を乱すことなく安全性および車両効率要件を満たすのに役立つ材料を求めています。これにより、自動車用鋼材市場は、大量生産の車両プログラムと、鋼材サプライヤーからより緊密なエンジニアリングサポートを必要とするプレミアムグレードの両方に結びついています。競争はますます製品開発、信頼性の高いローカル供給、および低排出生産ルートに依存するようになっています。
主要レポートのポイント
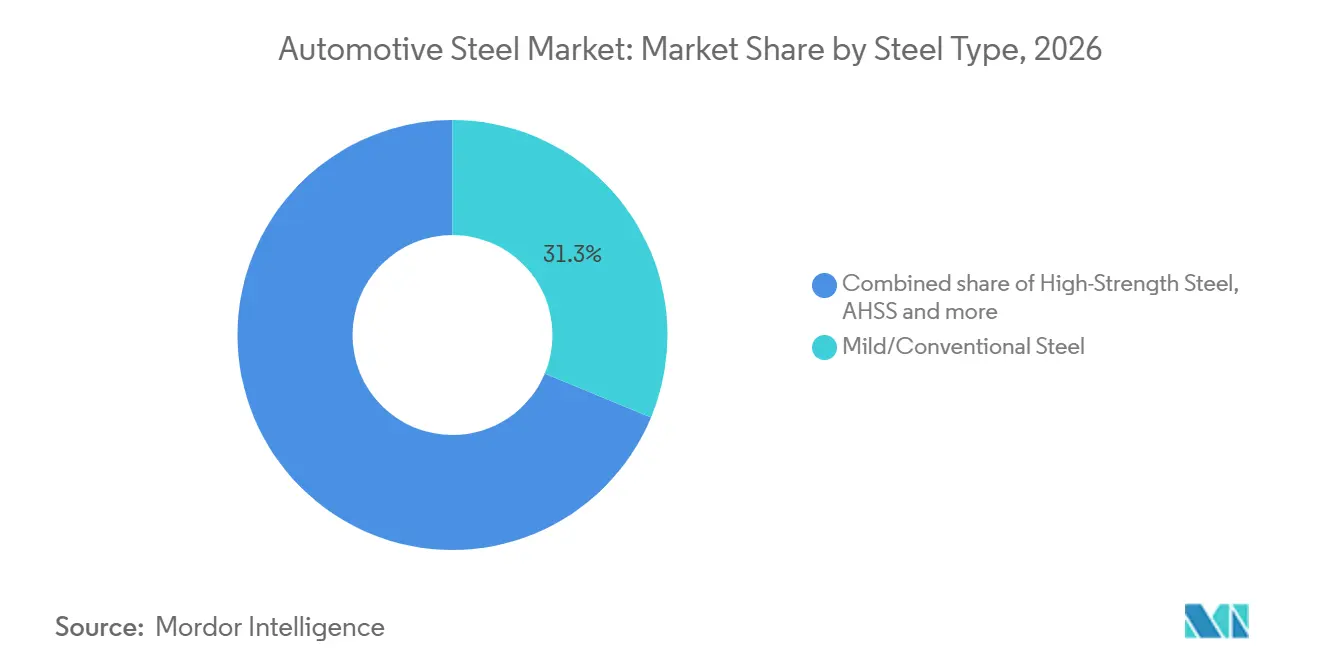
- 鋼材タイプ別では、軟鋼/従来型鋼材が2026年に31.27%の益シェアを占め、プレス硬化/超高強度鋼材は2032年にかけてCAGR 5.88%で拡大すると予測されています。
- 製品形態別では、シート、コイル、コーティング、溶融亜鉛めっき製品を含むフラット自動車用鋼材が2026年に76.18%の収益シェアを占め、自動車用鋼管は2032年にかけてCAGR 3.97%で拡大すると予測されています。
- 用途別では、ボディ・イン・ホワイトおよび構造材が2026年に41.27%の収益シェアを占め、排気系、EV(電気自動車)バッテリーエンクロージャー、モーターを含むその他の自動車用鋼材用途は2032年にかけてCAGR 7.46%で拡大すると予測されています。
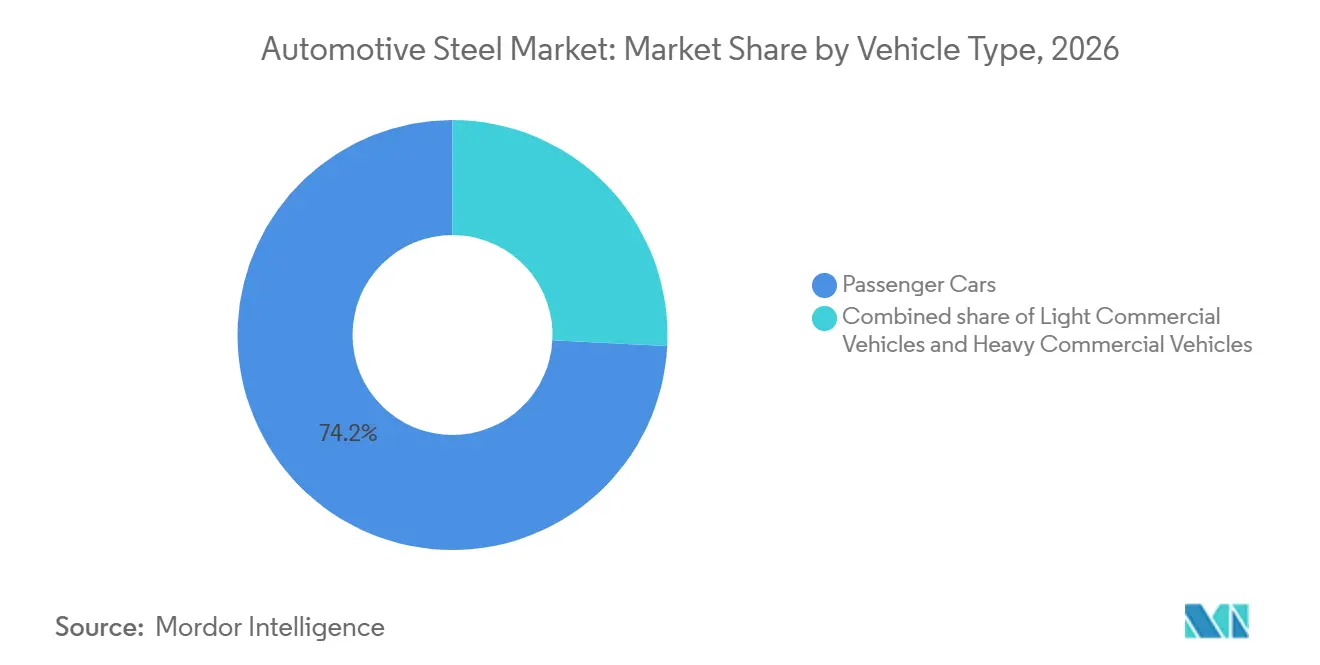
- 車両タイプ別では、乗用車が2026年に74.18%の収益シェアを占め、小型商用車は2032年にかけてCAGR 4.07%で拡大すると予測されています。
- 推進方式別では、内燃機関車が2026年に72.63%の収益シェアを占め、電気自動車およびハイブリッド車は2032年にかけてCAGR 6.33%で拡大すると予測されています。
- 地域別では、アジア太平洋地域が2026年に52.18%の収益シェアを占め、2032年にかけてCAGR 4.65%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の自動車用鋼材市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AHSSおよびUHSSの軽量化採用 | +1.2% | EUおよびアジア太平洋地域が主導するグローバル | 中期(2〜4年) |
| 車両生産および電気自動車プラットフォームの拡大 | +1.0% | アジア太平洋地域、北米 | 中期(2〜4年) |
| 厳格な衝突安全性および燃費効率要件 | +0.8% | グローバル(EU、北米、日本) | 長期(4年以上) |
| EVバッテリー保護および構造統合需要 | +0.6% | アジア太平洋地域、北米、EU | 中期(2〜4年) |
| 鋼材のリサイクル性と循環材料需要 | +0.3% | EU、北米 | 長期(4年以上) |
| 自動車サプライチェーンの地域化とローカライゼーションインセンティブ | +0.3% | 北米、インド、ASEAN | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AHSSおよびUHSSの軽量化採用
先進高強度グレードおよび超高強度グレードの幅広い使用が、自動車用鋼材市場全体の需要を支えています。これらのグレードにより、車両エンジニアは特定の構造部位に応じた強度と延性の組み合わせを選択できます。その結果、衝突性能をなうことなく、部品点数の削減、材料使用量の低減、組み立て工程の簡素化が実現できます。WorldAutoSteelは、利用可能な先進高強度鋼材のポートフォリオが2017年の38グレードから2025年末には70グレードに拡大したと報告していますWorldAutoSteelが最新の先進高強度鋼材適用ガイドラインを発表、 世界鉄鋼協会AISBL、www.worldautosteel.org">[1]。Nippon Steel CorporationとマツダはオールニューマツダCX-5に共同開発の成果を適用し、必要な剛性と衝突性能を維持しながら車体重量の削減を実現しましたマツダとNippon Steel Corporationが協力関係を強化、 Nippon Steel Corporation、www.nipponsteel.com">[2]。したがって、自動車用鋼材市場は、単なる材料供給にとどまらず、成形、溶接、コーティング、および生産検証をサポートできるサプライヤーを評価します。
車両生産および電気自動車プラットフォームの拡大
車両生産は引き続き自動用鋼材市場の中核的な需要基盤を提供しています。専用の電気自動車プラットフォームは、慎重に選定された高強度グレードを必要とする構造部位を追加します。バッテリーシル、保護フレーム、および補強されたアンダーフロアエリアは、衝撃時に性能を発揮する材料の必要性を高めます。自動車メーカーは、内燃機関、ハイブリッド、電気モデル全体で生産効率を維持しながら、これらの新しい要件を管理しなければなりません。これは、幅広い自動車用シートポートフォリオと完成車メーカーとの確立された関係を持つサプライヤーに有利です。また、ローカルの品質、リードタイム、およびサプライセキュリティのニーズを満たすことができる地域的な生産能力の余地も生まれます。
厳格な衝突安全性および燃費効率要件
より厳格な衝突保護要件は、自動車用鋼材市場全体でより高いグレードの鋼材ソリューションへの関心を持続させています。補強されたピラー、ルーフレール、およびサイド構造は、エネルギーを吸収し、乗客室への侵入を制限する材料を必要とします。車両メーカーが安性と快適性装備を追加しながら効率を改善しなければならないため、軽量化も引き続き重要です。先進グレードは、慣れ親しんだスタンピングおよび接合プロセスの範囲内でこれらの目標を達成するのに役立ちます。規制要件は、購買における即時の変化ではなく、長い車両開発サイクルを通じて材料の選択に影響を与えます。これにより、認定されたサプライヤーは、そのグレードが車両プラットフォームに承認されると、耐久性のある役割を担います。
EVバッテリー保護および構造統合需要
バッテリー電気自動車は、自動車用鋼材市場に新たな保護要件をもたらします。バッテリーエンクロージャーは、側面衝突、路面の飛び石、および車両フロア周辺の変形に耐えなければなりません。高強度グレードは、パッケージングスペースが限られている薄い断面で保護性能を発揮できます。自動車メーカーはまた、フロア構造とバッテリーケース機能を組み合わせた設計を検討しています。このような統合により、部品点数を削減しながら、一貫した成形および接合性能の重要性が高まります。この機は、車両プログラムサイクルの早い段階で材料承認を確保したメーカーに有利です。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウム、複合材料、およびギガキャスティングによる代替 | -0.6% | EUおよび中国が主導するグローバル | 長期(4年以上) |
| 原材料およびエネルギー価格の変動 | -0.4% | グローバル | 短期(2年以内) |
| 自動車用フラット鋼材向けスクラップ品質の制約 | -0.2% | EU、北米 | 中期(2〜4年) |
| 第三世代グレードの認定リードタイムと成形の複雑さ | -0.2% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アルミニウム、複合材料、およびギガキャスティングによる代替
アルミニウム、複合材料、および大型ダイカスト部品は、特定の自動車用鋼材市場用途において引き続き重要な代替材料です。ギガキャスティングは、特定の前部および後部車両構造における部品点数を削減できます。このアプローチは、生産量と設備投資が専用工具をサポートする場合に最も適しています。鋼材は、改善された成形性能、防食保護、および高強度設計を通じて争力を維持しています。Cleveland-Cliffs Incは、2025年に露出した鋼材を既存のアルミニウム成形設備でスタンピングし、表面欠陥なしに成功した生産試験を報告しました。競争上の結果は、コスト、修理性、供給信頼性、および各車両設計のニーズによって異なります。
原材料およびエネルギー価格の変動
投入コストの変動は、自動車用鋼材市場における投資と価格安定性を制約する可能性があります。高炉生産は鉄鉱石および原料炭コストの変化にさらされています。電気炉生産は一部の一次原材料へのエクスポージャーを低減しますが、スクラップの入手可能性と電力コストへの感応度を高めます。契約条件により、製鉄所から自動車メーカーへのコスト変化の転嫁が遅れる場合があります。厳格な性能仕様を持つ自動車用フラット製品には、高品質のリサイクル材料の維持も重要です。クローズドループのスクラップ取り決めは、サプライヤーが品質を管理しながら車両メーカーの材料循環目標をサポートするのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
鋼材タイプ別:従来型鋼材が幅広い生産におる役割を維持
軟鋼/従来型鋼材は2026年に自動車用鋼材需要シェアの31.27%を占めました。その地位は、コスト、慣れ親しんだ加工、および信頼性の高い供給が中心的な要件となる用途での長年の使用を反映しています。車両メーカーは、確立されたプレスショップ設備と一般的な溶接方法でこれらのグレードを使用できます。これにより、従来型鋼材は幅広い車両プログラムおよび地域の製造拠点にわたって適切な材料となっています。高強度鋼材は、材料選定プロセスにおいて従来型製品とより先進的なグレードの中間に位置します。製造方法に大幅な変更を加えることなく、より強い部品が必要な設計者に実用的な選択肢を提供します。
プレス硬化/超高強度鋼材は2032年にかけてCAGR 5.88%を記録すると予測されています。これらのグレードは、侵入抵抗と衝突エネルギー管理が重要な車両部位に適しています。その使用には、生産中の加熱、成形、および冷却の厳密な制御が必要です。先進高強度鋼材グレードはまた、ボディ構造と補強材に利用可能な選択肢を広げます。WorldAutoSteelは、車両設計にいてより調整された材料選定をサポートする先進グレードの拡大するセットを説明しています。自動車用鋼材市場は、これらのグレードを繰り返し可能な製造結果に変換できるサプライヤーに引き続き依存します。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
製品形態別:フラット製品が主要な自動車用インプットとして維持
フラット自動車用鋼材は2026年に自動車用鋼材需要シェアの76.18%を占めました。スタンピング部品が車体製造の中心であり続けるため、シート、コイル、コーティング、および溶融亜鉛めっき製品が広く使用されています。これらの製品は、外観パネル、構造部品、および防食が必要な部位に用されます。コーティングにより、メーカーはさまざまな使用環境での耐久性要件を満たすことができます。より高強度のベース鋼材と改善されたコーティングにより、フラット製品はより要求の厳しい車両用途にも対応できます。この確立された製造上の役割により、フラット製品は自動車用鋼材産業の中心であり続けます。
自動車用鋼管は2032年にかけてCAGR 3.97%で成長すると予測されています。チューブは、その形状が効率的な材料使用で剛性と荷重管理をサポートする場合に使用されます。ハイドロフォーミングされたシャシー部品、衝突システム、およびバッテリーパック周辺構造が関連する用途です。ロング自動車用鋼材製品は、厳しい疲労要件を持つスプリング、ファスナー、およびその他の部品を引き続きサポートします。製品の選択は、部品がどのように成形、接合、保護、および整備されなければならないかによって異なります。自動車用鋼材市場は、これらの異なるエンジニアリングニーズを満たすいくつかの形態を供給できるメーカーから恩恵を受けます。
用途別:ボディ構が最大の需要基盤を提供
ボディ・イン・ホワイトおよび構造材は2026年に自動車用鋼材需要シェアの41.27%を占めました。車体は、前面、側面、および後面衝突からの力を管理できる材料を必要とします。また、大量生産ラインにわたって繰り返し可能な生産性能も必要です。これにより、コーティングされたフラット鋼材、高強度グレード、およびプレス硬化部品の継続的な使用が支持されます。クロージャーは、車両購入者に見えるため、一貫した表面品質と成形挙動が必要です。シャシー、サスペンション、パワートレイン、およびホイール用途も、強度、耐久性、および精度に関する特定のニーズを維持しています。
その他の自動車用鋼材用途は2032年にかけてCAGR 7.46%で拡大すると予測されています。このカテゴリには、排気システム、電気自動車バッテリーエンクロージャー、およびモーターラミネーションが含まれます。バッテリー構造は、過度なスペースを使用せずに高電圧部品を保護するグレードの必要性を高めます。モーター用途は、電気鋼材の品質と一貫した磁気性能の重要性を高めます。ArcelorMittalのVAMAベンチャーは2025年に自動車用途向けのマルチパート統合ソリューションを導入し、より少なくより統合された鋼材部品への継続的な関心を反映しています。したがって、自動車用鋼材市場は、電動化された車両アーキテクチャとより密接に結びついた用途へと拡大しています。
車両タイプ別:乗用車が最大の数量基盤を提供
乗用車は2026年に自動車用鋼材需要シェアの74.18%を占めました。その広範な生産基盤は、ボディ構造、クロージャー、シャシー部品、およびパワートレイン部品にわたって安定した需要を生み出しています。材料要件は、車両の価格帯、安全評価、および推進システムによって異なります。プレミアムモデルは、選択された構造部位でより専門的なグレードを使用することが多いです。大型商用車は、積載量、耐久性、および使用条件が代替を制限する場合に鋼材を使用します。これらの車両グループは合わせて、異なる認定およびサービスニーズを持つ多様な自動車用鋼材市場を支えています。
小型商用車は2032年にかけてCAGR 4.07%で拡大すると予測さています。都市部の配送活動とフリートの電動化により、車両重量、耐久性、および安全性への注目が高まっています。商用車は、より重い荷物と頻繁な使用をサポートできる構造を必要とします。これにより、フレーム、衝突構造、およびサスペンション関連部品において高強度鋼材が価値を持ちます。Tata Steel Limitedは2025年にシャシー、ラダーフレーム、およびサスペンション用途向けにHyperFlangeを導入し、より高強度の部品における成形信頼性に焦点を当てました。強度と製造性のバランスを取るのに役立つ鋼材サプライヤーは、このセグメントでの地位を強化できます。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
推進方式別:燃機関車が最大の需要源として維持
内燃機関車は2026年に自動車用鋼材需要シェアの72.63%を占めました。ボディ構造、クロージャー、シャシーシステム、パワートレイン部品、および排気システム全体に鋼材を使用しています。その大規模な生産基盤は、予測初期の継続的な需要を支えています。ハイブリッドシステムは、多くの確立された構造要件を維持しながら電気部品を追加できます。したがって、材料サプライヤーは内燃機関、ハイブリッド、および電気プラットフォームを同時にサービスしなければなりません。この幅広い要件は、推進方式の好みの変化の中で自動車用鋼材市場を持続させるのに役立ちます。
電気自動車およびハイブリッド車は2032年にかけてCAGR 6.33%で成長すると予測されています。これらの車両は特定のエンジンおよび排気部品への需要を減少させますが、バッテリー保護とモーターラミネーションへのニーズを追加します。そのフロア構造とサイドセクションは、慎重に設計された衝突性能を必要とすることが多いです。低排出材料の調達は、電気自動車プログラムの調達議論の一部になりつつあります。SSABとVolvo Carsは、将来の電気自動車プログラムの量産向けにSSAB Zeroスチールに関する2025年の合意を発表しました。電動化が各車両に使用される鋼材の技術的価値を高める場合、自動車用鋼材市場は恩恵を受けることができます。
地域分析
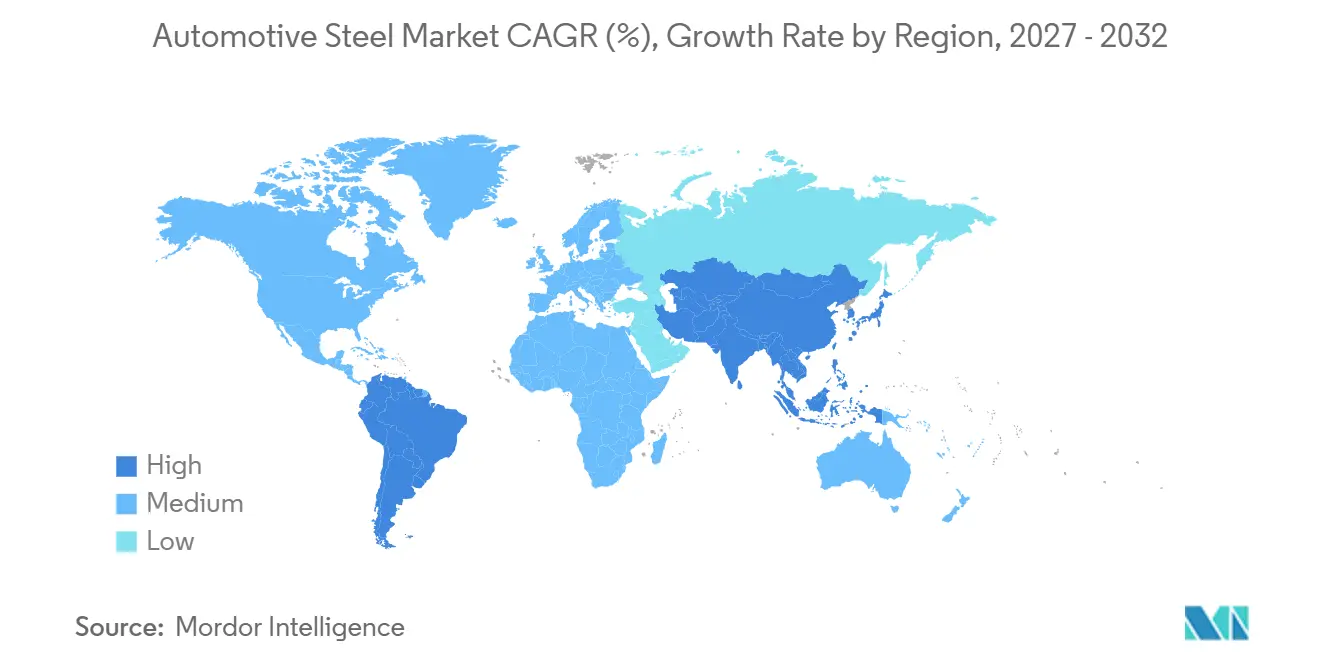
アジア太平洋地域は2026年に自動車用鋼材需要の52.18%を占め、2032年にかけてCAGR 4.65%で成長すると予測されています。中国は内燃機関、ハイブリッド、および電気自動車生産の大規模な基盤を提供しています。同国の車両メーカーは、シート、コーティング製品、構造グレード、および電気鋼材の幅広い範囲を必要としています。韓国のメーカーは、より高いグレードの自動車製品と車両メーカーとの技術的な取り組みにおいて確立された能力を持っています。その輸出関係はまた、地域の製鉄所をアジア太平洋地域外の車両プログラムと結びつけています。インドは、コーティングおよび先進グレードを含む自動車用鋼材能力を強化しています。AM/NS Indiaは2025年にHaziraで先進自動車用鋼材生産のための連続溶融亜鉛めっきラインを働させましたAM/NS Indiaが最先端の連続溶融亜鉛めっきライン(CGL)を稼働、自動車セクター向け最高強度鋼材を生産するインド初の設備、 AM/NS INDIA、www.amns.in">[3]。この投資は、自動車メーカーにとってよりローカルな供給オプションをサポートします。ASEANの組み立て活動は、地域調達のフラット製品への需要を追加します。日本の車両生産は、プレミアムグレードと緊密なサプライヤー関係において引き続き重要です。これらの要因により、アジア太平洋地域は自動車用鋼材市場の中心であり続けます。この地域は非常に大きな車両生産量と幅広いサプライヤー基盤を組み合わせています。また、電気自動車採用のさまざまな段階にある市場も含んでいます。これにより、鋼材サプライヤーに成長のためのいくつかのチャネルが提供されます。
北米は、一貫た品質と短い納期で車両組み立て工場にサービスできるローカライズされた供給に対する強いニーズを持っています。自動車メーカーがサプライセキュリティと国内コンテンツ要件を評価するにつれて、地域調達が重要になっています。メーカーはまた、露出パネル、安全構造、およびコーティング部品の正確な仕様を満たさなければなりません。電気自動車モーターが専門的な材料を必要とするため、電気鋼材が注目を集めています。ArcelorMittalは2025年に自動車用途向けの無方向性電気鋼材を供給するためにアラバマ州の施設を発表しました。この計画された生産能力は、従来のシート生産とは異なる材料ニーズに対応します。欧州は引き続き車両安全性、炭素報告、および低排出鋼材生産に焦点を当てています。この地域の自動車メーカーは、技術的性能とともに材料のトレーサビリティを求めています。サプライヤーは生産ルートと製品認証の変更を通じて対応しています。これらの地域の自動車用鋼材市場は、技術仕様と進化する調達要件を満たすことができるサプライヤーに依存しています。
南米はブラジルの車両生産基盤とアルゼンチンの商用車製造活動に依存しています。この地域の車両メーカーは、冷間圧延、コーティング、およびカスタマーサービスが利用可能な場合に地域供給を使用します。地域サプライヤーは、ローカルの組み立て要件に合致する能力を通じて競争しています。輸入エクスポージャーは、専門グレードの入手可能性と納入コストに影響を与える可能性があります。中東およびアフリカは依然として多様であり、一部の市場は輸入車両キットを中心とし、他の市場は輸出志向の生産にサービスしています。トルコは欧州に連携した車両プログラムと地域の商用車メーカーの両方に供給しています。そのサプライヤー基盤は貿易リンクと製造経験から恩恵を受けています。南アフリカの自動車クラスターはフラット鋼材への需要を持っていますが、その要件の一部については引き続き輸入材料に依存しています。他の市場は自動車生産の規模が小さく、ローカル加工が限られています。したがって、自動車用鋼材市場は、ローカル生産、貿易パターン、およびサプライヤー能力によって形成された、地域によって異なる成長経路を持っています。
競争環境
自動車用鋼材市場には、グローバルメーカー、地域製鉄所、および車両メーカーと緊密な関係を持つサプライヤーが含まれます。競争は、グレード品質、生産一貫性、エンジニアリングサポート、および自動車メーカーの認定要件を満たす能力に基づいています。大手メーカーは、規模、製品の幅広さ、およびグローバルな顧客カバレッジにおいて優位性を持っています。複数の地域にまたがる車両プログラムにサービスできます。地域サプライヤーは、より短いサプライラインを提供し、製品をローカルの車両プログラムに適応させることで競争できます。これは、車両メーカーが迅速な技術ポートを必要とする場合に特に価値があります。サプライヤーは先進シート、コーティング製品、電気鋼材、および低排出生産ルートに投資しています。製品開発には、製鉄所、スタンパー、および車両エンジニア間の緊密な調整が必要です。
パートナーシップは、新しい車両プラットフォームが生産に入る前にサプライヤーが役割を確立するのに役立ちます。Nippon Steel CorporationとマツダはオールニューマツダCX-5の共同開発結果を2025年に報告し、ボディ剛性と衝突性能を維持しながら鋼材使用量を削減しました。この結果は、材料サプライヤーと車両メーカーの間の早期議論の価値を示しています。サプライヤーはまた、主要な組み立てクラスターの近くに溶融亜鉛めっき、コーティング、および仕上げ能力を配置しようとしています。これにより、リードタイムが短縮され、自動車生産スケジュールとの調整が改善されます。また、生産量と車両仕様の定期的な変更に対応するのにも役立ちます。自動車用鋼材市場は、このエンジニアリングコラボレーションと信頼性の高い産業実行の組み合わせ依存しています。共同開発は、製品が特定の部品形状に適していることを確認するのに役立ちます。また、車両が量産に入る前に製造上の問題を特定することもできます。長期的なサプライヤー関係は、車両メーカーが既存のプラットフォームを更新する際に価値があります。
自動車用鋼材市場は、バッテリー保護、牽引モーター用電気鋼材、および認定リサイクルコンテンツ供給において機会があります。これらの分野は、専門的な知識と製品性能への高い信頼を必要とします。バッテリーエンクロージャーは、不必要なスペースを使用せずにセルを保護する材料を必要とします。電気鋼材は、モーター効率と生産一貫性に影響する正確な要件を満たさなければなりません。車両メーカーは成形、接合、防食、および衝突条件にわたって材料をテストするため、新規参入者は長い認定期間に直面します。既存のサプライヤーは、技術的なコラボレーションと信頼性の高い品質性能を通じて地位を守ることができます。同時に、アルミニウムと大型ダイカスト構造は、一部の外観パネルおよび構造用途おいて圧力をかけています。車両メーカーは、車両全体で単一のソリューションを選択するのではなく、異なる部品に異なる材料を選択する場合があります。成功する企業は、鋼材ソリューションがコスト、製造、および調達の優先事項をサポートしながら性能目標を満たすことを示す必要があります。これにより、確立されたメーカーと強力な技術能力を持つ専門サプライヤーの両方に余地が残ります。
自動車用鋼材産業のリーダー
-
ArcelorMittal
-
Nippon Steel Corporation
-
POSCO
-
China Baowu Steel Group Corporation Limited
-
JFE Steel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:カナダのマーク・カーニー首相とオンタリオ州のダグ・フォード州知事は、鉄鋼、自動車、および重要鉱物セクター向けに87億カナダドルの共同計画を発表しました。これには、製鉄所が機械を改良し米国以外の市場に拡大するのを支援するための共同鉄鋼行動基金が含まれます。
- 2026年9月:Hyundai Steel Companyはルイジアナ州で58億米ドルの電気炉ベースの一貫製鉄所の起工式を開催しました。これは北米初のこの種の施設であり、合弁会社HYUNDAI-POSCO Louisiana Steel LLC(HPLS)が運営し、2029年に生産開始が予定されています。
- 2026年3月:Tata Steel Nederlandを主導とする欧州コンソーシアムとフォルクスワーゲングループは、2023年から2027年にかけて実施されるEU資金援助のWarP-AHSSプロジェクトの下で、自動車衝突構造向けの亜鉛コーティング超高強度熱間成形鋼材の開発における進展を発表しました。
世界の自動車用鋼材市場レポートの範囲
自動車用鋼材市場は、鋼材タイプ、製品形態、用途、車両タイプ、推進方式、および地域別にセグメント化されています。鋼材タイプ別では、市場は軟鋼/従来型鋼材、高強度鋼材(HSLA、焼付硬化型)、先進高強度鋼材(デュアルフェーズ、TRIP、複合フェーズ)、プレス硬化/超高強度鋼材、およびその他の自動車用鋼材タイプ(ステンレス、電気鋼材)にセグメント化されています。製品形態別では、市場はフラット自動車用鋼材(シート、コイ、コーティングおよび溶融亜鉛めっき)、ロング自動車用鋼材(棒鋼、線材)、および自動車用鋼管にセグメント化されています。用途別では、市場はボディ・イン・ホワイトおよび構造材、クロージャー、シャシーおよびサスペンション、パワートレイン、ホイール、およびその他の自動車用鋼材用途(排気、EVバッテリーエンクロージャーおよびモーター)にセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、および大型商用車にセグメント化されています。推進方式別では、市場は内燃機関車および電気自動車・ハイブリッド車にセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、フランス、イタリア、スペイン、英国、ロシア、その他欧州)、アジア太平洋(中国、日本、インド、韓国、タイ、インドネシア、その他アジア太平洋)、南米(ブラジル、アルゼンチン、その他南米)、中東およびアフリカ(サウジアラビア、アラブ首長国連邦、南アフリカ、トルコ、その他中東およびアフリカ)にセグメント化されています。市場測は金額(米ドル)および数量(トン)で提供されます。
| 軟鋼/従来型鋼材 |
| 高強度鋼材(HSLA、焼付硬化型) |
| 先進高強度鋼材(デュアルフェーズ、TRIP、複合フェーズ) |
| プレス硬化/超高強度鋼材 |
| その他の自動車用鋼材タイプ(ステレス、電気鋼材) |
| フラット自動車用鋼材(シート、コイル、コーティングおよび溶融亜鉛めっき) |
| ロング自動車用鋼材(棒鋼、線材) |
| 自動車用鋼管 |
| ボディ・イン・ホワイトおよび構造材 |
| クロージャー |
| シャシーおよびサスペンション |
| パワートレイン |
| ホイール |
| その他の自動車用鋼材用途(排気、EVバッテリーエンクロージャーおよびモーター) |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 内燃機関車 |
| 電気自動車およびハイブリッド車 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| タイ | |
| インドネシア | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| トルコ | |
| その他中東およびアフリカ |
| 鋼材タイプ別 | 軟鋼/従来型鋼材 | |
| 高強度鋼材(HSLA、焼付硬化型) | ||
| 先進高強度鋼材(デュアルフェーズ、TRIP、複合フェーズ) | ||
| プレス硬化/超高強度鋼材 | ||
| その他の自動車用鋼材タイプ(ステレス、電気鋼材) | ||
| 製品形態別 | フラット自動車用鋼材(シート、コイル、コーティングおよび溶融亜鉛めっき) | |
| ロング自動車用鋼材(棒鋼、線材) | ||
| 自動車用鋼管 | ||
| 用途別 | ボディ・イン・ホワイトおよび構造材 | |
| クロージャー | ||
| シャシーおよびサスペンション | ||
| パワートレイン | ||
| ホイール | ||
| その他の自動車用鋼材用途(排気、EVバッテリーエンクロージャーおよびモーター) | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 推進方式別 | 内燃機関車 | |
| 電気自動車およびハイブリッド車 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| タイ | ||
| インドネシア | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| トルコ | ||
| その他中東およびアフリカ | ||
レポートで回答される主要な質問
自動車用鋼材市場の2032年の予測値は?
自動車用鋼材市場は2027年からCAGR 3.86%で成長し、2032年までに161.18 ビリオン 米ドルに達すると予測されています。
2032年にかけて最も速く成長すると予想される鋼材タイプはどれですか?
プレス硬化/超高強度鋼材は2032年にかけてCAGR 5.88%で最も速い成長を記録すると予測されています。その使用は、車両構造とバッテリー関連用途におけ衝突保護の必要性によって支えられており、車両エンジニアは量産で製造された部品から高強度、信頼性の高い加工、および予測可能な性能を必要としています。
電気自動車が自動車用鋼材需要にとって重要な理由は何ですか?
電気自動車はバッテリー保護、補強されたフロア構造、およびモーターラミネーションを必要とし、専門的な鋼材グレードへの需要を高めます。これらの用途は成形、接合、および衝突状況での一貫した性能を必要とするため、車両メーカーは初期設計作業から量産製造まで工学的サポートを提供できる鋼材サプライヤーに依存しています。
車両製造において最大の役割を持つ製品形態はどれですか?
フラット自動車用鋼材は最大の製品形態であり、2026年に76.18%のシェアを占めています。これはシートおよびコーティング製品が車体に広く使用されているためです。