
Taille et part du marché des servo-presses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.80 Milliards de dollars |
| Taille du Marché (2031) | 5.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.28 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
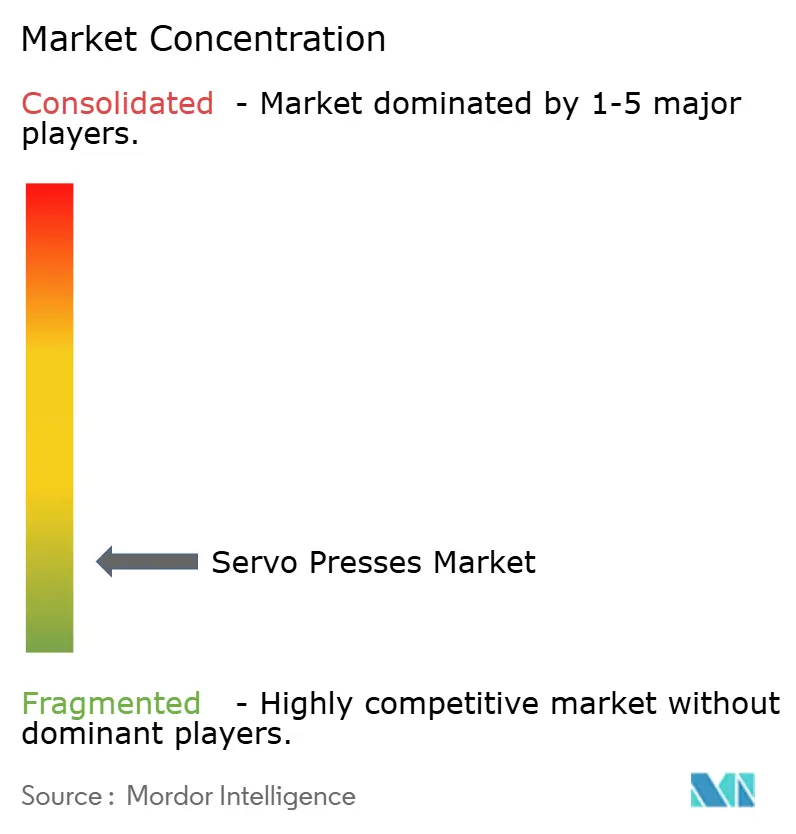
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des servo-presses par Mordor Intelligence
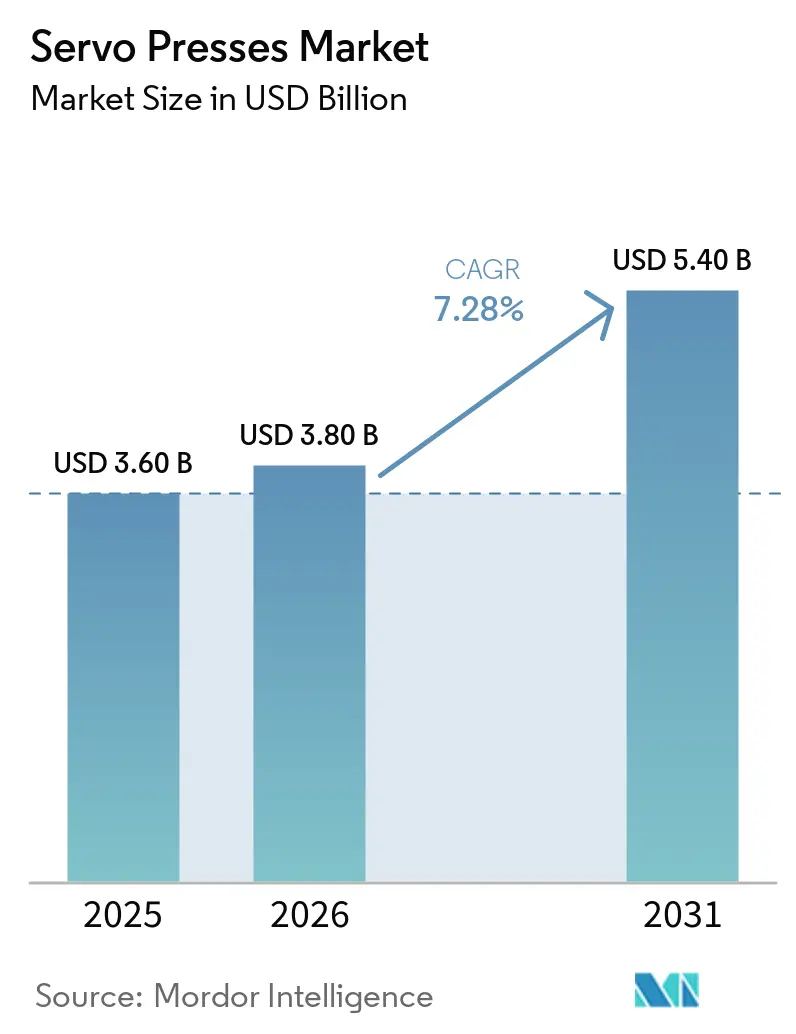
La taille du marché des servo-presses était évaluée à 3,60 milliards USD en 2025 et devrait croître de 3,80 milliards USD en 2026 pour atteindre 5,40 milliards USD d'ici 2031, à un CAGR de 7,28 % durant la période de prévision (2026-2031).
La demande de servo-presses augmente à mesure que les fabricants recherchent un meilleur contrôle du mouvement du coulisseau, de la vitesse de formage, de la force et du temps de maintien lors du traitement d'aciers à haute résistance, d'aluminium et d'autres matériaux difficiles à former. Les profils de formage programmables permettent la production de géométries complexes, améliorent la cohérence dimensionnelle et réduisent les pertes de matériaux et d'outillage. La hausse des coûts de l'électricité renforce la proposition de valeur des systèmes à entraînement servo, qui réduisent la consommation d'énergie au ralenti en fournissant de la puissance en fonction du cycle de formage plutôt qu'en faisant fonctionner un volant d'inertie en continu. L'expansion de la fabrication de véhicules électriques crée également des applications supplémentaires pour les servo-presses dans les boîtiers de batteries, les bornes, les composants de moteurs et les pièces structurelles légères, où la précision et la répétabilité sont essentielles. De plus, les commandes connectées, la gestion automatisée des outillages, la surveillance de l'état et la capture des données de production soutiennent l'intégration des servo-presses dans des cellules de fabrication automatisées. Cependant, les coûts d'équipement initiaux élevés, la nécessité de capacités de programmation et de maintenance spécialisées, ainsi que les longs cycles de remplacement des presses continuent de freiner l'adoption, en particulier chez les fabricants de petite et moyenne taille.
Principaux enseignements du rapport
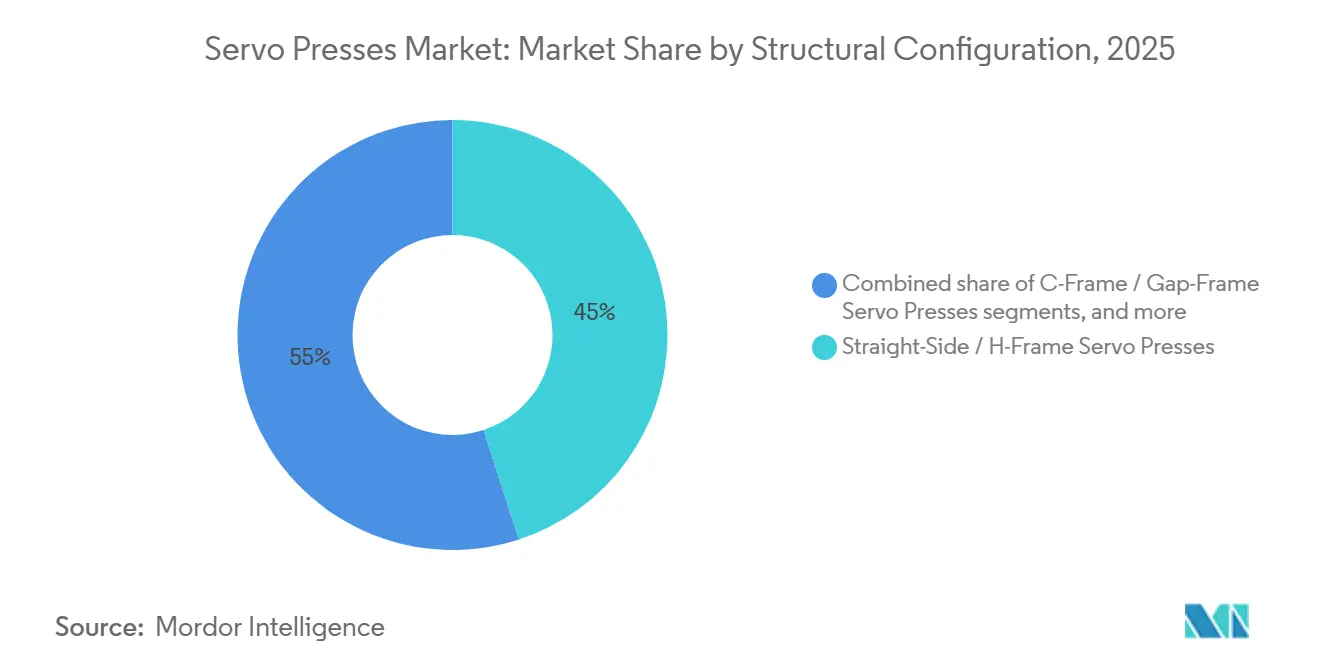
- Par châssis/configuration structurelle, les servo-presses à montants droits ou à châssis en H détenaient 45 % de la part du marché des servo-presses en 2025 et devraient également croître à un CAGR de 8,50 % jusqu'en 2031.
- Par technologie/type de système de servo-presse, les presses de formage des métaux servo-mécaniques détenaient 48 % de la taille du marché des servo-presses en 2025, tandis que les presses d'assemblage servo électromécaniques/électriques devraient croître à un CAGR de 11,6 % jusqu'en 2031.
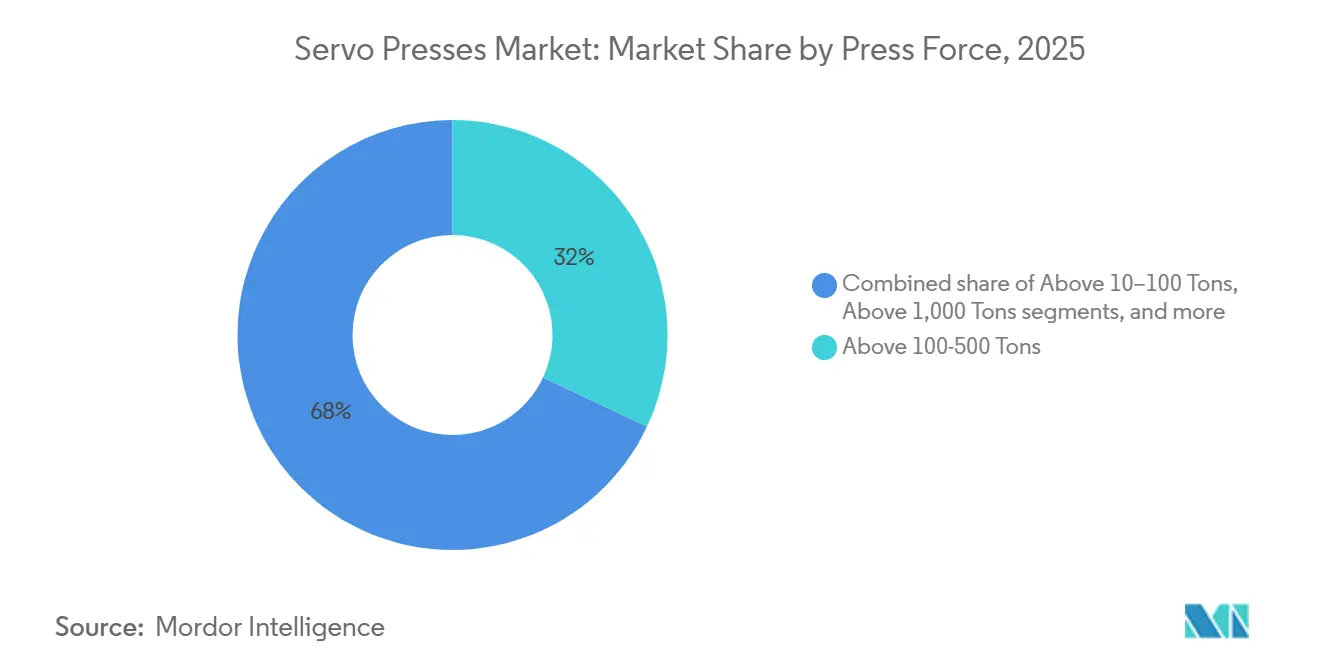
- Par force/capacité de presse, le segment supérieur à 100-500 tonnes détenait 32 % de la part du marché des servo-presses en 2025, tandis que le segment supérieur à 1 000 tonnes devrait croître à un CAGR de 10,7 % jusqu'en 2031.
- Par application, l'emboutissage, le découpage et le poinçonnage détenaient 34 % de la part du marché des servo-presses en 2025, tandis que les autres applications de pressage de précision et spécialisées devraient croître à un CAGR de 11,4 % jusqu'en 2031.
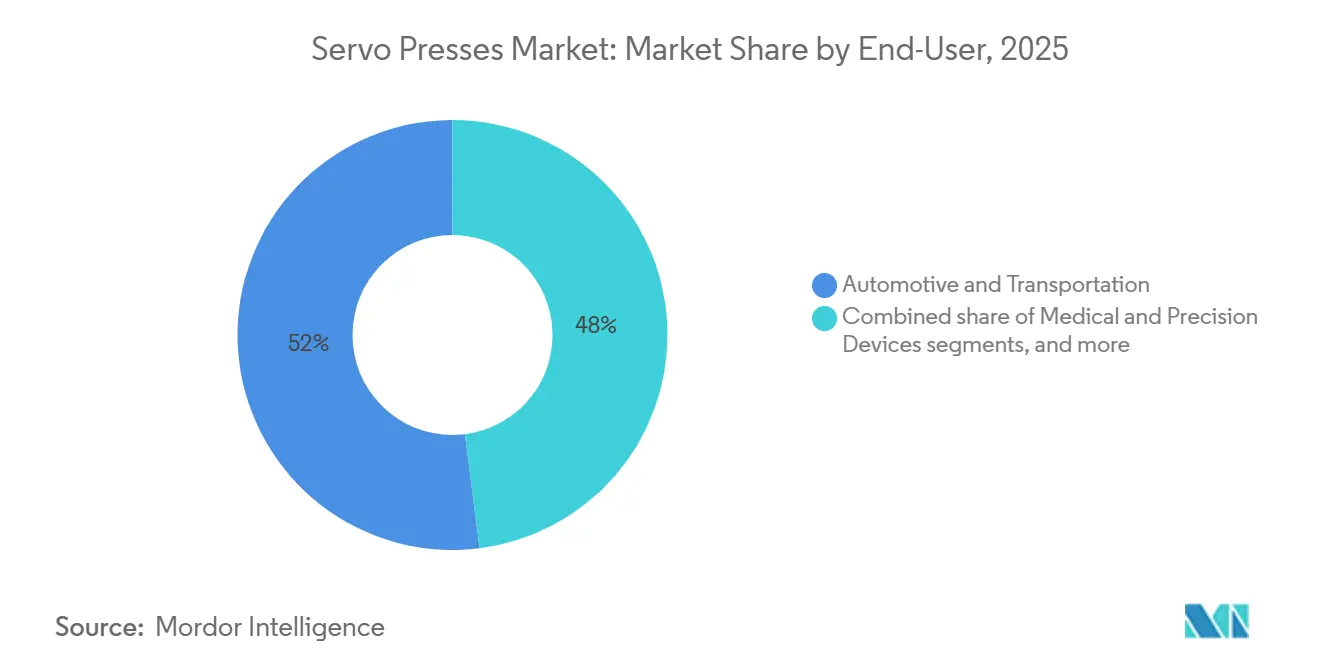
- Par utilisateur final, l'automobile et le transport détenaient 52 % de la part du marché des servo-presses en 2025, tandis que les dispositifs médicaux et de précision devraient croître à un CAGR de 14,8 % jusqu'en 2031.
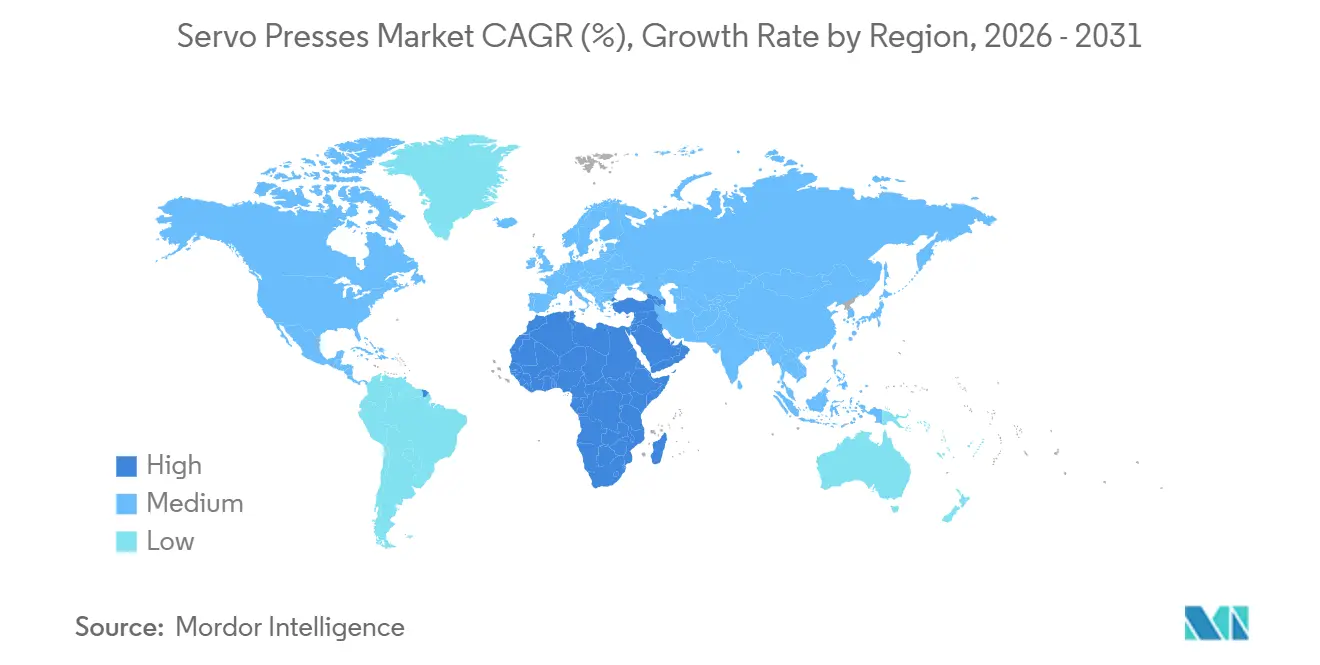
- Par géographie, l'Asie-Pacifique détenait 52,48 % de la part du marché des servo-presses en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des servo-presses
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Efficacité énergétique et coût total de possession réduit | +1.5% | Mondial, concentré dans l'UE, le Japon et les pôles de fabrication énergivores d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Électrification automobile et fabrication de composants légers | +1.3% | Mondial, plus fort en Chine, en Allemagne et dans les corridors de production de véhicules électriques en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante de formage des métaux de haute précision | +1.1% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête dans les chaînes d'approvisionnement de l'électronique et des semi-conducteurs | Moyen terme (2-4 ans) |
| Intégration Industrie 4.0 et contrôle qualité traçable | +0.9% | L'Amérique du Nord et l'UE sont les premières, tandis que l'adoption en Asie-Pacifique s'accélère. | Moyen terme (2-4 ans) |
| Croissance de la fabrication de composants électroniques et de précision | +0.7% | Asie-Pacifique, notamment la Chine, la Corée du Sud et Taïwan, avec une expansion vers l'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Remplacement et modernisation du parc de presses conventionnelles installées | +0.5% | Mondial, avec l'Amérique du Nord et l'Europe en tête en termes d'ancienneté du parc installé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Efficacité énergétique et coût total de possession réduit
L'efficacité énergétique est devenue un facteur d'achat plus important en 2025, à mesure que les coûts industriels de l'électricité et les exigences de reporting carbone ont augmenté. Les systèmes servo utilisent de l'énergie pendant les cycles de formage actifs et peuvent éviter les pertes constantes de pompe associées aux équipements hydrauliques. Tolomatic a rapporté que les actionneurs électromécaniques nécessitaient 4,4 fois moins d'énergie que leurs homologues hydrauliques dans les applications qu'il a évaluées. En janvier 2026, ANDRITZ Schuler a introduit les systèmes de découpage fin HFA plus+ avec des entraînements de pompe hydraulique à commande servo et des améliorations d'efficacité énergétique à deux chiffres. Ces économies d'exploitation peuvent raccourcir la période de retour sur investissement pour les lignes à forte utilisation et soutenir une adoption plus large du marché des servo-presses.[1]ANDRITZ, "Plus d'efficacité énergétique et de production : ANDRITZ Schuler développe davantage les presses de découpage fin HFA avec Feintool," Salle de presse ANDRITZ, andritz.com.
Électrification automobile et fabrication de composants légers
La production de véhicules électriques nécessite des pièces différentes de celles utilisées dans les groupes motopropulseurs conventionnels. Les boîtiers de batteries, les fermetures en aluminium et les structures en acier à très haute résistance nécessitent des profils de mouvement capables de gérer le retour élastique et la formabilité. Une étude sur une servo-presse lourde de 25 000 kN a révélé que l'erreur de prédiction du couple après calibration est passée de 7,6 % à 1,4 % dans la production de panneaux de portes automobiles. Les lignes de servo-presses réduisent également la consommation d'énergie de 30 à 45 % par rapport à l'emboutissage hydraulique conventionnel. AIDA Engineering a installé une servo-presse à entraînement direct de 300 tonnes métriques dans l'usine de Wiegel à Silao, au Mexique, en janvier 2026, pour les barres omnibus de véhicules électriques, les bornes, les grilles de connexion et les connecteurs. Ces exigences étendent le marché des servo-presses au-delà de la demande de remplacement.
Demande croissante de formage des métaux de haute précision
Les fabricants de dispositifs médicaux, d'aérospatiale, d'électronique et de semi-conducteurs ont besoin d'un contrôle plus précis de la géométrie des pièces. Les servo-presses utilisent un contrôle en boucle fermée de la force et de la position, et la recherche fournie identifie une précision de course de ±0,01 mm pour les travaux de micro-emboutissage. Cette capacité prend en charge des composants tels que les filtres SAW, les capuchons d'actionneurs MEMS et les couvercles de dispositifs à cristaux produits en très grands volumes. Les fournisseurs aérospatiaux ont besoin d'enregistrements de production au niveau des pièces pour satisfaire aux exigences de traçabilité AS9100. Le marché des servo-presses bénéficie là où les presses mécaniques conventionnelles ne peuvent pas fournir de manière cohérente la précision et la documentation nécessaires.
Intégration Industrie 4.0 et contrôle qualité traçable
Les cellules de production connectées ont besoin de presses capables de capturer et de partager des données à chaque course. Cette capacité soutient la revue qualité, la planification de la maintenance et la preuve du contrôle des processus. Une étude IEEE publiée en 2025 a révélé qu'un cadre de jumeau numérique compatible IoT réduisait le temps de traçabilité de 85,6 % et les émissions de carbone liées aux inspections de 23,4 %. Les fournisseurs automobiles font face à une pression similaire car l'IATF 16949 accorde de l'importance à la traçabilité des processus. Les enregistrements numériques peuvent également augmenter les coûts de changement une fois qu'une presse est intégrée aux systèmes de qualité et de production.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût d'investissement initial plus élevé | -0.9% | Mondial, plus aigu dans les PME d'Asie du Sud-Est, d'Amérique du Sud et d'Europe de l'Est | Court terme (≤ 2 ans) |
| Exigences en matière de programmation, de mise en service et de main-d'œuvre qualifiée | -0.7% | Mondial, avec une sévérité en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Longs cycles de remplacement des presses mécaniques et hydrauliques existantes | -0.5% | Amérique du Nord et UE, où les équipements du marché intermédiaire ont souvent plus de 20 ans | Long terme (≥ 4 ans) |
| Limites dans les applications à très haute tonnage | -0.3% | Segments de l'industrie lourde à l'échelle mondiale, notamment le forgeage, l'acier de construction et l'emboutissage profond de tôles épaisses | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement initial plus élevé
Les servo-presses coûtent plus cher que les systèmes conventionnels comparables car elles utilisent des moteurs de précision, des codeurs, des variateurs régénératifs et des contrôleurs multi-axes. Cette différence constitue un obstacle important pour les petits et moyens fabricants disposant de budgets d'investissement limités. Le matériel de sécurité, la certification et les travaux d'intégration s'ajoutent au coût d'achat pour certaines installations. La norme ISO 16092-2:2025 fixe les exigences de sécurité pour les presses mécaniques, y compris les systèmes à entraînement servo. Le marché des servo-presses dépendra de la capacité des fournisseurs à prouver que les coûts d'exploitation sur la durée de vie justifient la prime initiale.
Exigences en matière de programmation, de mise en service et de main-d'œuvre qualifiée
Les équipements servo nécessitent du personnel capable de programmer des profils de mouvement et de maintenir des systèmes de commande électroniques. Ces besoins sont plus complexes que l'exploitation courante des presses mécaniques à volant d'inertie. Le Bureau of Labor Statistics des États-Unis a prévu une baisse de 7 % de l'emploi des opérateurs de machines à métaux et plastiques de 2024 à 2034, malgré 87 900 ouvertures annuelles, principalement dues aux besoins de remplacement. L'agence a recensé 56 060 opérateurs de machines de découpe, de poinçonnage et de presse dans la fabrication de produits métalliques en 2025. La formation et le soutien à la mise en service resteront importants pour le rythme de déploiement du marché des servo-presses.[2]"Opérateurs de machines à métaux et plastiques," Manuel des perspectives professionnelles, bls.gov.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par châssis/configuration structurelle : les châssis à montants droits dominent les travaux de précision à haute force
Les presses à montants droits ou à châssis en H détenaient 45 % de la part du marché des servo-presses en 2025 et devraient également croître à un CAGR de 8,50 % jusqu'en 2031. Leur construction rigide limite la déflexion angulaire sous charge excentrique. Cela est important pour les panneaux de carrosserie automobile et les emboutissages de tôles épaisses qui utilisent des outillages multipoints. Le segment a également enregistré la croissance projetée la plus élevée parmi les types de châssis jusqu'en 2031. Les grandes dimensions de table et les lignes en tandem synchronisées renforcent la demande pour cette configuration dans la production de véhicules.
Les presses à châssis en C ou à col de cygne continuent de servir l'assemblage électronique, le formage d'appareils électroménagers et les travaux de précision à tonnage moyen. Les systèmes à colonnes et à montants soutiennent des utilisations plus étroites dans l'aérospatiale, la compaction de poudres et les machines industrielles. Les petits fournisseurs d'équipements peuvent utiliser cette demande pour répondre aux clients du secteur médical et électronique. Les systèmes à montants droits restent néanmoins au cœur de la taille du marché des servo-presses pour les applications à haute force et haute précision. Le choix du châssis est étroitement lié au schéma de chargement et à l'outillage utilisé sur une ligne de production. Les systèmes à montants droits sont adaptés aux travaux nécessitant une longue table, un grand outillage et un guidage stable. Cela les rend pertinents pour les emboutissages automobiles de grandes pièces uniques et les mises à niveau de lignes en tandem. Les équipements à châssis en C offrent un accès plus facile aux opérateurs et à l'automatisation dans les applications de précision de plus petite taille. Les conceptions à colonnes et à montants restent adaptées lorsque des conditions de formage spécialisées priment sur le volume de production global.


Par technologie/type de système de servo-presse : les systèmes servo-mécaniques dominent, les systèmes d'assemblage électriques se développent le plus rapidement
Les presses de formage des métaux servo-mécaniques détenaient 48 % du marché des servo-presses en 2025. Elles sont établies dans l'emboutissage automobile et d'appareils électroménagers à grande vitesse. Leur position installée reflète le besoin d'une production fiable dans les opérations à grand volume. Les presses servo-hydrauliques restent pertinentes pour l'emboutissage profond et d'autres travaux à haute force. Les systèmes HFA plus+ d'ANDRITZ Schuler montrent comment les entraînements de pompe hydraulique à commande servo peuvent améliorer l'efficacité dans cette catégorie. Les servo-presses hybrides combinent un entraînement principal servo avec des coussins hydrauliques de matrice pour les nuances d'acier automobile difficiles. Le secteur du marché des servo-presses se divise entre les systèmes de production à haute force et les systèmes d'assemblage de précision. Les équipements d'assemblage se développent plus rapidement à mesure que les fabricants ajoutent des étapes d'assemblage contrôlées et de production traçable.
Les presses d'assemblage servo électromécaniques ou électriques devraient croître à un CAGR de 11,6 % jusqu'en 2031. L'assemblage de modules de batteries, le formage de grilles de connexion, l'assemblage de dispositifs médicaux et l'insertion de connecteurs soutiennent cette croissance plus rapide. La technologie reflète également l'environnement de production plutôt que le tonnage seul. Les lignes d'emboutissage à grande vitesse nécessitent des performances de cycle cohérentes et une intégration avec des matrices progressives. Les lignes d'assemblage ont besoin d'un contrôle précis de la force afin que les composants sensibles ne soient pas endommagés lors de l'assemblage. Les équipements servo-hydrauliques restent précieux là où l'emboutissage profond et les matériaux exigeants nécessitent des caractéristiques de force hydraulique. Les équipements hybrides offrent de la flexibilité là où une course principale contrôlée et un support de coussin de matrice sont tous deux nécessaires. Cette gamme de choix permet aux fournisseurs de servir à la fois les ateliers d'emboutissage établis et les nouvelles cellules d'assemblage de précision. Le choix est particulièrement important lorsque les clients souhaitent combiner une nouvelle presse avec la manutention de matériaux et l'outillage existants.
Par force/capacité de presse : la plage de 100 à 500 tonnes ancre la demande
Le segment supérieur à 100-500 tonnes détenait 32 % du marché des servo-presses en 2025. Cette plage est largement utilisée pour l'emboutissage de panneaux de carrosserie automobile. Elle fournit une force suffisante pour les pièces structurelles et extérieures tout en prenant en charge les matrices progressives utilisées par les fournisseurs de rang 1. Les plages jusqu'à 10 tonnes et supérieure à 10-100 tonnes servent l'électronique, le médical et les travaux d'assemblage de précision. Leur contribution aux revenus est plus faible, mais elles soutiennent des applications avec des exigences strictes en matière de force et de positionnement. La plage de 100 à 500 tonnes reste le centre de gravité pratique pour les investissements en emboutissage automobile. Au-dessus de 5 000 kN, les presses hydrauliques conventionnelles conservent un rôle dans le forgeage lourd et l'emboutissage profond. Cette division maintient le choix de capacité étroitement lié à la pièce, au matériau et au processus de production.
Le segment supérieur à 1 000 tonnes devrait croître à un CAGR de 10,7 % jusqu'en 2031. Les structures de véhicules électriques, les grands boîtiers de batteries et les composants de défense soutiennent cette augmentation. Les décisions de capacité reflètent plus que la taille du composant fini. Les acheteurs tiennent également compte de l'épaisseur du matériau, de la conception de la matrice, de la profondeur d'emboutissage requise et du nombre de pièces produites par course. Les fournisseurs automobiles utilisent la plage de 100 à 500 tonnes car elle convient à une large gamme de travaux sur panneaux et structures. Les plages de force plus petites restent importantes là où l'assemblage contrôlé ou le micro-formage crée de la valeur. Les systèmes les plus grands servent des projets spécialisés nécessitant une force élevée et un mouvement stable sur une grande zone de travail. Les fournisseurs doivent donc offrir une large gamme de capacités tout en maintenant la précision attendue des commandes servo. L'utilisation de matrices progressives rend le mouvement répétable important dans la plage automobile principale. Le travail sur les boîtiers de batteries nécessite également une force suffisante tout en maintenant le contrôle sur des formes complexes.
Par application : l'emboutissage domine les revenus, le pressage spécialisé croît le plus rapidement
L'emboutissage, le découpage et le poinçonnage ont capturé 34 % du marché des servo-presses en 2025. Les producteurs automobiles, d'appareils électroménagers et d'électronique dépendent de ces procédés pour les travaux de tôlerie à grande vitesse. L'emboutissage profond et le formage de tôles restent importants pour les fermetures et les boîtiers de batteries de véhicules électriques. L'assemblage, l'emmanchement à la presse et l'assemblage se développent à mesure que les producteurs connectent les presses avec des cellules robotisées. Le forgeage et le formage à froid bénéficient également de configurations hybrides servo-hydrauliques pour les pièces de groupe motopropulseur de véhicules électriques proches de la forme nette. Une étude de 2025 sur l'intégration de presses robotisées a soutenu la valeur de la traçabilité des processus connectés dans les lignes d'emboutissage. Ces utilisations élargissent le marché des servo-presses au-delà de l'emboutissage conventionnel de tôles.[3]Chien-Yi Yu et al., "Intégration d'un système d'accrochage robotisé rapide et fiable pour améliorer les processus de presses d'emboutissage dans la fabrication intelligente," Automation, mdpi.com.
Les autres applications de pressage de précision et spécialisées devraient croître à un CAGR de 11,4 % jusqu'en 2031. Cette catégorie comprend les connecteurs micro-emboutis, la compaction par métallurgie des poudres et le formage de dispositifs médicaux. Les exigences de traçabilité renforcent l'utilisation d'équipements servo programmables dans ces applications. Les exigences d'application façonnent la valeur accordée à la capacité servo. L'emboutissage à grand volume bénéficie d'un mouvement programmable qui peut être adapté au matériau et à la matrice. Les applications de précision bénéficient d'une force contrôlée, d'un positionnement répétable et d'enregistrements de production. Les cellules robotisées peuvent utiliser ces enregistrements pour soutenir une séquence d'assemblage plus connectée. L'emboutissage profond et le forgeage nécessitent des équipements capables de gérer le comportement exigeant des matériaux sans perdre le contrôle du processus. La gamme d'applications offre aux constructeurs de presses plusieurs voies d'expansion avec les clients. Un fabricant peut commencer par l'emboutissage conventionnel et ajouter ultérieurement une capacité d'assemblage ou de formage de précision. Cela peut créer une demande pour différents types de presses au sein d'une même usine. L'évolution vers les cellules robotisées fait également de la compatibilité des systèmes de commande un enjeu d'achat important. Les équipements capables de fournir des données de production au niveau de la course ont de la valeur là où des enregistrements de qualité sont requis. Les fournisseurs qui combinent expertise en formage et soutien à l'automatisation sont mieux placés pour répondre à ces besoins applicatifs.
Par utilisateur final : l'automobile domine, les dispositifs médicaux et de précision croissent le plus rapidement
L'automobile et le transport détenaient 52 % du marché des servo-presses en 2025. Les constructeurs de véhicules utilisent ces presses pour les pièces de groupe motopropulseur conventionnelles et les structures de véhicules électriques. Le segment bénéficie d'une demande continue pour les panneaux de carrosserie, les boîtiers de batteries, les barres omnibus et les composants structurels. La demande en électricité et électronique est soutenue par l'infrastructure 5G, le matériel de centres de données d'IA et les appareils grand public. Les clients de l'aérospatiale et de la défense nécessitent un formage traçable pour les fixations, les supports en titane et les pièces structurelles. Les machines industrielles et la fabrication générale fournissent une base de demande plus large à travers les cycles d'investissement. Les appareils électroménagers et les biens de consommation durables remplacent les anciennes lignes mécaniques pour améliorer la productivité et l'utilisation de l'énergie. Le secteur du marché des servo-presses devient donc moins dépendant de la seule demande automobile.
Les dispositifs médicaux et de précision devraient croître à un CAGR de 14,8 % jusqu'en 2031. La miniaturisation, la biocompatibilité et les exigences de contrôle des processus soutiennent cette croissance. Les exigences des utilisateurs finaux diffèrent en termes de niveau de force, de vitesse, de traçabilité et de propreté qu'ils exigent. Les usines automobiles privilégient la production, la compatibilité des matrices et la manipulation fiable des matériaux structurels. Les fabricants de dispositifs médicaux accordent une plus grande importance à la force répétable et aux données de processus enregistrées. Les fabricants d'électronique ont besoin de précision dans les petites pièces qui peuvent être produites en grands volumes. Les fournisseurs de l'aérospatiale et de la défense ont besoin de traçabilité pour les composants et matériaux spécialisés. Cette variété contribue à élargir la base de clients pour les fournisseurs de servo-presses. Elle réduit également l'effet d'un ralentissement dans un seul groupe d'utilisateurs finaux. L'automobile reste la plus grande source de revenus, mais la croissance plus rapide dans les dispositifs médicaux et de précision modifie la composition de la demande. Les fournisseurs doivent adapter leur approche commerciale et de service aux clients qui utilisent des volumes de production et des normes de qualité différents. Les applications dans l'électronique et les dispositifs médicaux peuvent nécessiter des systèmes plus petits avec des capacités de commande avancées. La base d'utilisateurs finaux favorisera donc les fournisseurs capables de servir à la fois les lignes à grand volume et les environnements de production spécialisés.
Analyse géographique
L'Asie-Pacifique détenait 52,48 % du marché des servo-presses en 2025. La Chine soutient la demande grâce à la production automobile, à la fabrication électronique et aux investissements dans les capacités de semi-conducteurs. Le Japon reste important car plusieurs fabricants d'équipements d'origine (OEM) de servo-presses y ont leur siège social. La Corée du Sud et Taïwan ajoutent de la demande provenant des chaînes d'approvisionnement en semi-conducteurs, en écrans et en électronique de précision. Nidec Drive Technology a ouvert une nouvelle usine d'assemblage de presses à Ritto, dans la préfecture de Shiga, le 15 avril 2026, doublant la capacité de production nationale de 60 à 120 presses par an et étendant la taille maximale des machines de 150 à 330 tonnes. L'Inde, la Thaïlande, le Vietnam et l'Indonésie soutiennent également la demande régionale à mesure que les chaînes d'approvisionnement automobiles et électroniques se développent.
L'Europe occupait une position de revenus significative en 2025, portée par la base de fournisseurs automobiles et de rang 1 de l'Allemagne. Le secteur de la mécanique de précision en Italie et la base de fabrication aérospatiale en France s'ajoutent à la demande régionale. Le règlement européen sur les machines devient obligatoire le 20 janvier 2027 et soutient les décisions de modernisation des équipements. ANDRITZ Schuler a fait progresser son offre de découpage fin HFA plus+ en janvier 2026. Fagor Arrasate et Funditec ont formé Primus Robotics en mars 2026 pour développer des robots humanoïdes industriels pour la fabrication de précision. La Pologne, la République tchèque et la Hongrie ajoutent de la demande à mesure que les fournisseurs automobiles localisent leur production.
L'Amérique du Nord a enregistré une demande constante en 2025, avec les États-Unis soutenus par l'emboutissage automobile du Midwest, l'activité de relocalisation et l'assemblage électronique. Le Mexique a gagné en importance dans les chaînes d'approvisionnement des véhicules électriques et de la mobilité électrique grâce à la nouvelle production de composants. Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9 % jusqu'en 2031, le taux régional le plus élevé dans la recherche fournie. La diversification industrielle saoudienne, les programmes de fabrication avancée des Émirats arabes unis et l'assemblage automobile sud-africain soutiennent ces perspectives. L'Amérique du Sud maintient sa demande grâce à la base automobile du Brésil, bien que les taux d'intérêt élevés aient contraint les dépenses d'investissement en 2025. Les stratégies régionales sur le marché des servo-presses doivent adapter la capacité des équipements, la couverture des services et les besoins en automatisation aux conditions locales.

Paysage concurrentiel
Le marché des servo-presses est fragmenté autour des OEM japonais, européens et taïwanais, les producteurs chinois ajoutant une pression sur les prix dans les gammes de capacité du marché intermédiaire. AIDA Engineering, ANDRITZ Schuler et Komatsu Industries se font concurrence grâce à la technologie à entraînement direct, aux relations avec les clients automobiles et aux réseaux de service mondiaux. Leur position est la plus forte là où les acheteurs ont besoin d'une haute précision, d'une automatisation complexe ou d'un support technique établi. Les fournisseurs chinois sont plus directement en concurrence dans les gammes de capacité standard où le prix d'achat a plus de poids. La concurrence dépend de la capacité d'ingénierie, de la réactivité du service et de la capacité à fournir des systèmes de production fiables.
Les principaux fournisseurs proposent de plus en plus des ensembles complets d'ateliers de presses combinant la presse, l'alimentation servo, le changement automatisé de matrices et les commandes de gestion des données. Cette approche peut soutenir une tarification premium et approfondir les relations avec les clients des programmes d'investissement automobile. En janvier 2025, AMADA a accepté d'acquérir 100 % de H&F Corporation pour 116 millions USD, s'étendant aux presses grand format, aux équipements de transfert et au découpage laser. En janvier 2026, ANDRITZ Schuler et Feintool ont élargi leur coopération sur les systèmes de presses de découpage fin HFA plus+. Ces mouvements montrent que les entreprises élargissent leurs offres de systèmes plutôt que de s'appuyer sur des ventes de presses individuelles.
Les modernisations numériques constituent une opportunité pertinente pour les presses servo plus anciennes dépourvues de connectivité IIoT. Les hybrides servo-hydrauliques à plus haute force offrent également une opportunité dans les applications où l'hydraulique conventionnel domine encore. Les fournisseurs de composants peuvent chercher à capturer plus de valeur grâce à l'électronique, aux commandes et aux logiciels, tandis que les constructeurs de presses protègent leur rôle grâce à des systèmes intégrés.
Leaders du secteur des servo-presses
AIDA Engineering, Ltd.
ANDRITZ Metals Forming / ANDRITZ Schuler
Komatsu Industries Corp.
Nidec Press & Automation (including Minster and ARISA)
AMADA Group – AMADA PRESS SYSTEM / H&F Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : AIDA-America a soutenu l'installation par Graham Stamping Company d'une servo-presse à entraînement direct à châssis unitaire de 400 tonnes métriques dans son usine de Hermitage, en Pennsylvanie. L'installation soutient les contrats automobiles et miniers à grand volume, fonctionne en mouvement pendulaire à jusqu'à 50 courses par minute et permet la production de matrices multi-sorties.
- Avril 2026 : Nidec Drive Technology Corporation a ouvert sa nouvelle usine d'assemblage de presses à Ritto, dans la préfecture de Shiga, au Japon. L'usine a doublé la capacité de production nationale de 60 à 120 presses par an et a étendu la taille maximale des machines de 150 à 330 tonnes.
- Janvier 2026 : ANDRITZ Schuler et Feintool ont élargi leur coopération sur les systèmes de presses de découpage fin HFA plus+. Les systèmes utilisent des entraînements de pompe hydraulique à commande servo, offrent des améliorations d'efficacité énergétique à deux chiffres et proposent des options de force de 3 200 à 15 500 kN.


Périmètre du rapport mondial sur le marché des servo-presses
Le rapport sur le marché des servo-presses est segmenté par châssis (châssis en C, châssis en H et autres), par type de système (presses servo-hydrauliques et autres), par force de presse (jusqu'à 10 tonnes et autres), par application (forgeage et formage à froid et autres), par secteur d'utilisation finale (automobile et transport et autres) et par géographie (Asie-Pacifique, Europe et autres). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments susmentionnés.
| Servo-presses à châssis en C / à col de cygne |
| Servo-presses à montants droits / châssis en H |
| Servo-presses à colonnes / à montants |
| Autres configurations de servo-presses |
| Presses de formage des métaux servo-mécaniques |
| Presses d'assemblage servo électromécaniques / électriques |
| Presses servo-hydrauliques |
| Servo-presses hybrides |
| Jusqu'à 10 tonnes |
| Supérieur à 10-100 tonnes |
| Supérieur à 100-500 tonnes |
| Supérieur à 500-1 000 tonnes |
| Supérieur à 1 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Forgeage et formage à froid |
| Assemblage, emmanchement à la presse et assemblage par jointure |
| Compaction de poudres |
| Autres applications de pressage de précision et spécialisées |
| Automobile et transport |
| Électricité et électronique |
| Aérospatiale et défense |
| Dispositifs médicaux et de précision |
| Machines industrielles et fabrication générale |
| Appareils électroménagers et biens de consommation durables |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Italie | |
| France | |
| Royaume-Uni | |
| Russie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| ASEAN (Singapour, Malaisie, Indonésie, Thaïlande, Vietnam, Philippines, Myanmar, Cambodge, Laos et Brunéi) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Türkiye | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par châssis / configuration structurelle | Servo-presses à châssis en C / à col de cygne | |
| Servo-presses à montants droits / châssis en H | ||
| Servo-presses à colonnes / à montants | ||
| Autres configurations de servo-presses | ||
| Par technologie/type de système de servo-presse | Presses de formage des métaux servo-mécaniques | |
| Presses d'assemblage servo électromécaniques / électriques | ||
| Presses servo-hydrauliques | ||
| Servo-presses hybrides | ||
| Par force / capacité de presse | Jusqu'à 10 tonnes | |
| Supérieur à 10-100 tonnes | ||
| Supérieur à 100-500 tonnes | ||
| Supérieur à 500-1 000 tonnes | ||
| Supérieur à 1 000 tonnes | ||
| Par application | Emboutissage, découpage et poinçonnage | |
| Emboutissage profond et formage de tôles | ||
| Forgeage et formage à froid | ||
| Assemblage, emmanchement à la presse et assemblage par jointure | ||
| Compaction de poudres | ||
| Autres applications de pressage de précision et spécialisées | ||
| Par utilisateur final | Automobile et transport | |
| Électricité et électronique | ||
| Aérospatiale et défense | ||
| Dispositifs médicaux et de précision | ||
| Machines industrielles et fabrication générale | ||
| Appareils électroménagers et biens de consommation durables | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Italie | ||
| France | ||
| Royaume-Uni | ||
| Russie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| ASEAN (Singapour, Malaisie, Indonésie, Thaïlande, Vietnam, Philippines, Myanmar, Cambodge, Laos et Brunéi) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Türkiye | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les servo-presses jusqu'en 2031 ?
Le marché des servo-presses devrait croître à un CAGR de 7,3 % de 2026 à 2031 et atteindre 5,4 milliards USD d'ici 2031. La croissance est soutenue par l'efficacité énergétique, la production de composants pour véhicules électriques, le formage de précision et les systèmes de qualité connectés dans les sites de fabrication du monde entier.
Quelle technologie de servo-presse connaît la croissance la plus rapide ?
Les presses d'assemblage servo électromécaniques ou électriques devraient croître à un CAGR de 11,6 % jusqu'en 2031. La croissance est soutenue par l'assemblage de modules de batteries, le formage de grilles de connexion, l'assemblage de dispositifs médicaux et l'insertion de connecteurs de précision.
Quel utilisateur final achète le plus de servo-presses ?
L'automobile et le transport détenaient 52 % de la taille du marché en 2025. Le secteur utilise des servo-presses pour les panneaux de carrosserie, les pièces structurelles, les boîtiers de batteries, les barres omnibus, les bornes et d'autres composants liés aux véhicules électriques.
Pourquoi les fabricants adoptent-ils les servo-presses ?
Les acheteurs recherchent une consommation d'énergie réduite, un contrôle de formage programmable, de la précision et la capture de données pour la qualité et la traçabilité. Les systèmes servo peuvent également aider à gérer des matériaux difficiles et des géométries complexes dans des opérations de formage exigeantes.
Quelle région est en tête de la demande de servo-presses ?
L'Asie-Pacifique détenait 52,48 % des revenus mondiaux en 2025. La Chine, le Japon, la Corée du Sud et Taïwan soutiennent la demande grâce à l'automobile, l'électronique, les semi-conducteurs, la fabrication de précision et la présence des principaux OEM de presses.
Qu'est-ce qui limite l'adoption des équipements de servo-presses ?
Le coût initial plus élevé, les besoins en main-d'œuvre qualifiée, les longs cycles de remplacement et les limites dans les applications à très haute force peuvent ralentir l'adoption. Les petits fabricants peuvent trouver l'engagement en capital et les exigences de programmation particulièrement difficiles à gérer.
Dernière mise à jour de la page le:



