
可塑剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 20.05 十億米ドル |
| 市場規模 (2031) | 25.66 十億米ドル |
| Growth Rate (2026 - 2031) | 5.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる可塑剤市場分析
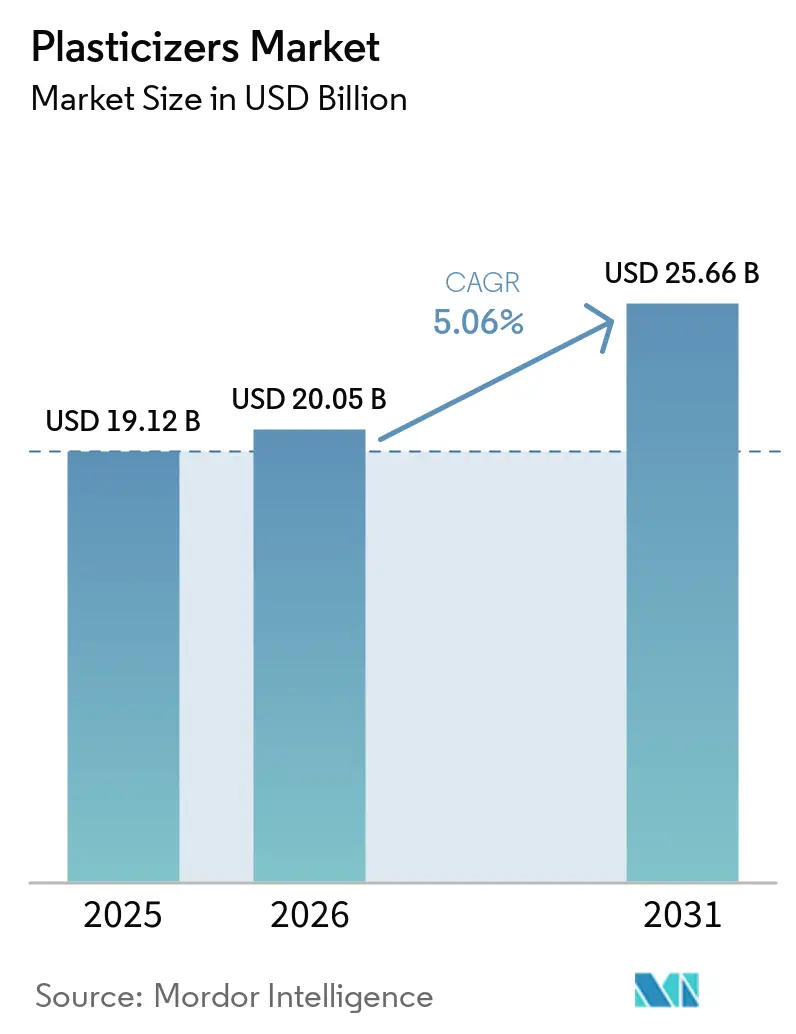
可塑剤市規模は2025年に19.12 ビリオン 米ドルと評価され、2026年の20.05 ビリオン 米ドルから2031年には25.66 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.06%です。軟質PVCの需要は、建設、電力配電、再生可能エネルギーシステム、および規制対象用途における消費を引き続き支えています。移行性、耐熱性、コンプライアンス要件を満たす素材を求める購買者が増えるにつれ、高付加価値の特殊グレードの重要性が高まっています。この動向は、確立されたフタル酸エステル系製品と文書化された非フタル酸エステル系代替品の両方を提供できるサプライヤーに有利に働きます。インフラプログラムはまた、建設環境が不均一な場合でも、パイプおよびケーブル向けの需要に安定した基盤を提供します。特にコモディティグレードにおけるコスト圧力は、コンバーターおよびメーカーにとって引き続き重要な考慮事項です。
レポートの主要ポイント
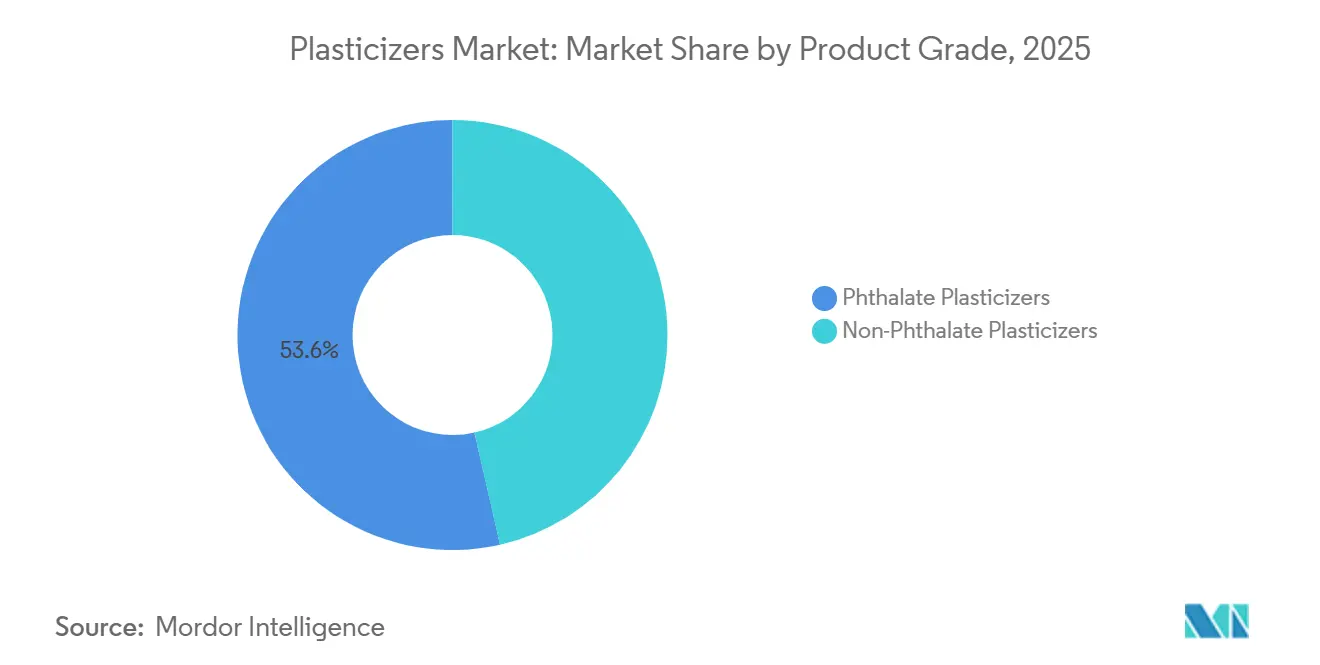
- 製品グレード別では、フタル酸エステル系可塑剤が2025年の世界売上高の53.55%を占め、非フタル酸エステル系可塑剤は2031年にかけてCAGR 5.65%で成長すると予測されています。
- 用途別では、電線・ケーブルが2025年の世界売上高の29.12%を占め、2031年にかけてCAGR 5.89%で成長すると予測されています。
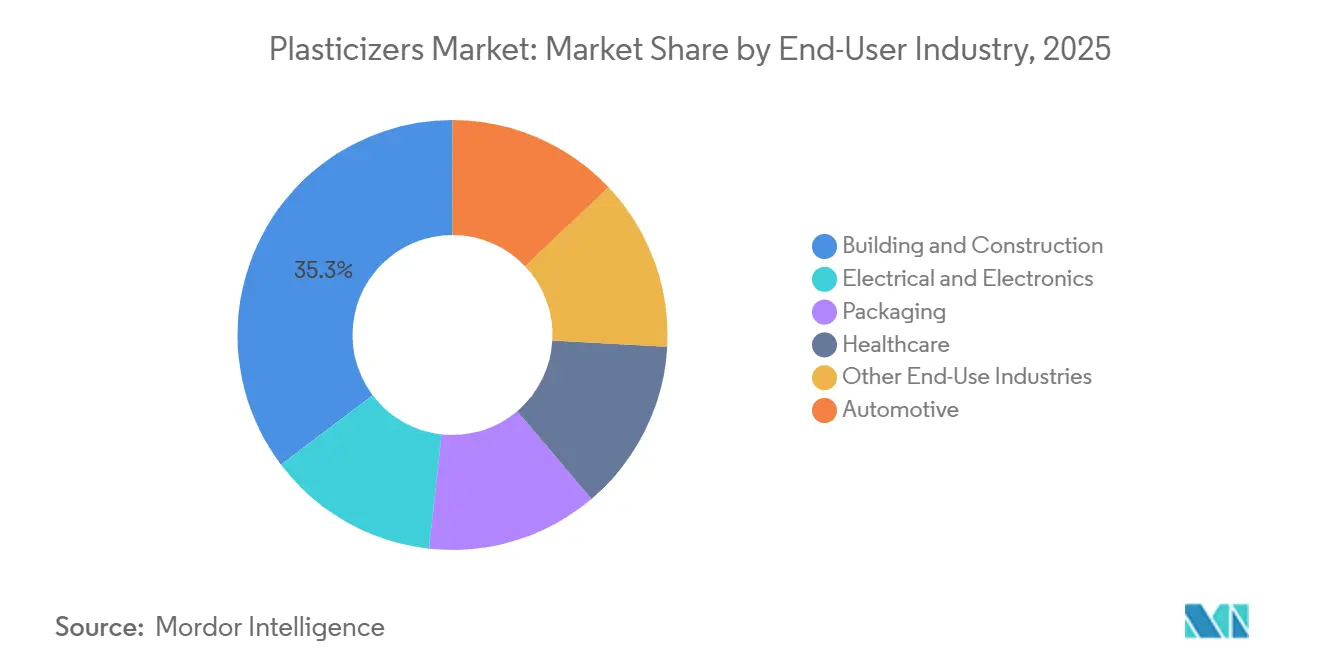
- 最終用途産業別では、建築・建設が2025年の世界売上高の35.31%を占め、電気・電子は2031年にかけてCAGR 6.14%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の世界売上高の43.54%を占め、2031年にかけてCAGR 5.95%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリッドの近代化と再生可能エネルギーケーブル向け軟質PVC需要 | +1.4% | 世界規模、アジア太平洋および欧州に集中、北米で加速 | 中期(2~4年) |
| 規制主導による非フタル酸エステル系配合への転換 | +1.2% | 世界規模、欧州および北米で主に施行、日本・韓国への波及あり | 長期(4年以上) |
| 電気自動車と充電インフラの電動化 | +0.9% | 世界規模、中国・欧州・北米に集中 | 中期(2~4年) |
| 低移行性可塑剤の医療機器定 | +0.6% | 北米および欧州、日本・韓国で新興市場として台頭 | 長期(4年以上) |
| データセンターおよびパワーエレクトロニクスにおける高温ケーブル需要 | +0.8% | 世界規模、北米・アジア太平洋・欧州に主に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グリッドの近代化と再生可能エネルギーケーブル向け軟質PVC需要
世界の電力グリッドへの投資は2024年から2025年にかけて4,000 億 米ドルに達し、再生可能エネルギーの相互接続、洋上風力ケーブル、地中配電システムへの支出が行われました。これらのシステムは、可塑剤が絶縁材およびジャケット性能を向上させる軟質ケーブルコンパウンドを使用しています。プロジェクトオーナーは、長期運用期間にわたる熱と湿気への繰り返し暴露に対する文書化された性能をますます要求しています。これらの認定要件はケーブルプロジェクトのサプライヤー基盤を絞り込み、確立された用途文書の価値を高めます。再生可能エネルギー配線はまた、低温での柔軟性を維持するグレードへの需要を高めます。
規制主導による非フタル酸エステル系配合への転換
欧州連合は、塑化製品への制限を含め、REACHフレームワークの下で特定のフタル酸エステルを引き続き規制しています。コンプライアンスには、コンバーターが配合の選択、文書化、および適用される使用条件を評価することが求められます。規制対象用途に使用される製品を非フタル酸エステル系配合に切り替えるには、新たな認定作業が必要となる場合があり、顧客が代替材料を承認した後は転換の決定を覆すことが困難になります。化学規制に関する研究では、制限された物質を、同様の懸念を引き起こす密接に関連した代替品に置き換えるリスクも指摘されています。サプライヤーが明確な技術的・規制的サポートを伴うコンプライアンス対応オプションを提供できる場合、可塑剤市場は恩恵を受けます。
電気自動車と充電インフラの電動化
世界の電気自動車販売台数は2025年に2,070 万台に達し、同年に公共充電インフラは180 万基の充電ポイントが拡大しました[1]国際エネギー機関、「世界EV展望2025」、IEA、iea.org。電気自動車は内燃機関車よりも多くの配線を必要とし、特に高電圧電気システムにおいてその傾向が顕著です。充電設備向けのケーブルアセンブリも、持続的な熱ストレスに耐えられる軟質材料を必要とします。これらの要件は、自動車配線および充電システムにおける高温可塑剤グレードの使用を支えます。自動車メーカーも新規プログラムにおいてより厳格な材料要件を適用しており、コンプライアンス対応の非フタル酸エステル系グレードの役割が広がっています。この需要は、従来の建築・建設向けケーブル需要と並ぶ第二の成長チャネルを加えます。
データセンターおよびパワーエレクトロニクスにおける高温ケーブル需要
データセンターおよびパワーエレクトロニクスは、持続的な熱負荷下で動作するケーブルシステムを必要とします。これらのシステムに使用される可塑剤は、誘電性能の維持を助け、長期使用期間にわたる移行や揮発を低減する必要があります。トリメリット酸エステルグレードは、熱安定性と低移行性が重要な選要因となる場合に適しており、低コストのケーブル用途とは異なる特殊な需要領域を形成しています。可塑剤市場は、コモディティ製品では対応できない性能ニーズに、認定された特殊ポートフォリオを持つサプライヤーが応えられるため、この要件から恩恵を受けます。特殊原料の入手可能性の変化は、依然としてこれらのグレードのコストと供給に影響を与える可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非フタル酸エステル系代替品の高コスト | -0.8% | 世界規模、価格感応度の高いアジア太平洋市場で最大の負担 | 中期(2~4年) |
| 石油化学原料とエステル化設備能力の変動 | -0.7% | 世界規模、2-エチルヘキサノール(2-EH)およびトリメリット酸無水物(TMA)の供給が集中する欧州と中国で特に深刻 | 短期(2年以内) |
| 温度・移行性・融合にわたる性能上のトレードオフ | -0.5% | 世界規模、医療接触および高温ケーブル用途で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非フタル酸エステル系代替品の高コスト
非フタル酸エステル系代替品は、材コストに対して高い感応度を持つ用途において引き続きコスト負担を抱えています。床材、パイプ、コーティング布、標準ケーブル絶縁材は、完成PVC製品のコストで競争することが多いです。これは、規制が変更を義務付けていない場合に、コンバーターがジ(2-エチルヘキシル)テレフタレート(DOTP)、ジイソノニルシクロヘキサン-1,2-ジカルボキシレート(DINCH)、およびその他のコンプライアンス対応代替品を採用するペースに影響します。転換プロセスには、再配合、認定試験、および文書化作業も伴います。これらの活動は、限られたマージンで操業するコンパウンダーの収益を遅らせる可能性があります。可塑剤市場は、転換が必要な規制対象用途と、確立されたフタル酸エステル系グレードを引き続き支持する価格感応度の高い用途との間で分断されたままです。
石油化学原料とエステル化設備能力の変動
可塑剤市場全体の可塑剤経済は、2-エチルヘキサノール、無水フタル酸、トリメリット酸無水物などの原料に依存しています。原料の入手可能性と価格の変化は、エステル化の稼働率マージンに影響します。需要が弱い場合、原料価格の低下は設備投資のインセンティブを低下させる可能性があります。欧州の統合サイトでの供給途絶は、ジイソノニルフタレート(DINP)およびジ(2-プロピルヘプチル)フタレート(DPHP)グレードの入手可能性にも影響する可能性があります。特殊製品は、トリメリット酸無水物が限られた数のサイトで生産されているため、特に影響を受けやすいです。その結果生じる供給リスクは、代替品が限られている自動車および高温ケーブル用途に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品グレード別:
フタル酸エステル系の既存基盤と非フタル酸エステル系の勢いフタル酸エステル系可塑剤は2025年の可塑剤市場売上高シェアの53.55%を占めました。その地位は、建設用床材、一般ケーブル絶縁材、PVCパイプコンパウンドにおける長年確立されたコスト優位性を反映しています。代替規制が課されていない市場では依然として広く使用されています。確立されたDOPおよびDINPのサプライチェーンは、多くのアジア向け用途での継続使用を支えてます。なじみのある加工特性は、コンバーターが生産性と材料の一貫性を維持するのに役立ちます。これらの製品が性能とコストの要件を満たす大規模な需要基盤が持続しています。しかし、コモディティグレードにおける競争力のある価格設定は、製品差別化が限られたメーカーの価値成長を制限します。これにより、需要は回復力を保ちながら、サプライヤーが原料コストと稼働率を管理するプレッシャーが高まります。
非フタル酸エステル系可塑剤は2026年から2031年にかけてCAGR 5.65%で拡大すると予測されています。その高い成長率は、欧州および北米における規制主導の転換と、敏感な用途でのコンプライアンス対応材料の使用増加を反映しています。DOTPは、コストと性能のバランスから高出力オプションとして台頭しています。DINPHは、認定と低移行性特性が調達決定に影響する医療および敏感な消費者向け用途に使用されています。したがって、市場はフタル酸エステルの完全な代替ではなく、より広い製品ミックスへと移行しています。2025年2月、BASFは国際持続可能性・炭素認証(ISCC)PLUSを得したバイオマスバランス型のPalatinol DOTPおよびTOTMグレードと、Ccycled Palatinol DOTPグレードを発売しました。これらの製品は、既存製品を再配合することなく持続可能性認証材料を求める顧客を支援することを目的としています。2024年10月、EvonikはドイツのマールでELATUR CHおよびELATUR DINPDの生産能力を拡大しました。


用途別:
電線・ケーブルが最大の需要シェアを牽引電線・ケーブルは2025年の可塑剤市場売上高の29.12%を占め、2031年にかけてCAGR 5.89%で成長すると予測されています。グリッド拡張、充電ネットワーク、データセンターの電力配電、および通信インフラはそれぞれケーブル需要を支え、単一の建設サイクルへの依存を低減します。軟質PVCは配電・制御ケーブルにおいて引き続き重要であり、これらは可塑剤の大口消費者です。ケーブルが動作する過酷な環境において、高温・低移行性グレードの重要性がますます高まっており、特殊なケーブル仕様を満たす文書化されたグレードを持つサプライヤーに機会をもたらしています。
床材および壁面カバーリングは、商業施設の改修やホスピタリティ施設の改装活動に支えられ、引き続き重要な用途です。高級ビニルタイルは商業インテリアの需要を支えていますが、中国の住宅建設の低迷が地域の勢いを制限しています。フィルム、シート、コーティング布は、包装、農業、保護テキスタイル、自動車内装、ヘルスケア、ホスピタリティ用途に引き続き使用されています。パイプおよびチューブも、アジアおよびラテンアメリカにおける水道・ガス配給への投資に牽引され、総消費量の相当なシェアを占めています。食品接触規制は、移行性の考慮が関連する包装フィルムの配合決定に影響します。欧州連合は、食品と接触することを意図したプラスチック材料および製品に対する要件を維持しています。したがって、市場は従来の軟質PVCの量的要件と特殊用途のコンプライアンスニーズの両方に対応する必要があります。このバランスにより、用途需要は幅広く保たれながら、技術サービスおよびテストサポートの重要性が高まっています。
最終用途産業別:
建設が需要を支え、電子機器がマージン成長を牽引建築・建設は2025年の可塑剤市場需要の35.31%を占めました。軟質PVCはパイプ、屋根膜、床材、窓プロファイル、建築用電線絶縁材に使用されています。この幅広い用途基盤は、需要を公共インフラ、住宅建設、商業プロジェクトと結びつけています。インドの住宅・インフラプログラムは、パイプ、床材、ケーブルへの需要を支えています。中国の都市開発も、不動産セクターの一部における継続的な圧力にもかかわらず、消費を支えています。これらの製品は複数の建築コンポーネントにわたって使用されているため、需要は安定しており、建設における単一の最終用途への依存を低減します。ただし、このセクター地域ごとの建設活動の差異やコンバーターの購買条件に引き続きさらされています。
電気・電子セクターは2026年から2031年にかけてCAGR 6.14%で成長すると予測されており、最も成長の速い最終用途産業となっています。データセンターの拡張、電気自動車の電子機器、通信インフラが熱的に安定した特殊グレードへの需要を高めています。自動車は2025年においても重要な最終用途セグメントであり続け、ダッシュボード、ドアトリム、シートカバー、アンダーボディコーティングをカバーしています。電気自動車の設計により内装における従来のPVC使用が一部減少する可能性がありますが、追加のワイヤーハーネスコンテンツが電気システムの需要を支えています。ヘルスケアは、メーカーが点滴バッグ、血液接触チューブ、カテーテルにおけるジ(2-エチルヘキシル)フタレート(DEHP)を低移行性代替品に置き換えるにつれ、より高付加価値の領域を代表しています。医療機器メーカーは、患者接触用途に使用される材料の生体適合性評価を実施しています[2]ドイツ法定労働災害保険、「ヒューマン・バイオモニタリングが可塑剤への暴露を記録」、DGUV Forum、forum.dguv.de。包装需要は2025年においても軟質・食品安全PVC用途に支えられましたが、移行性への懸念が低付加価値コモディティの成長を制限しました。市場は規制対象の性能重視の最終用途に対応する能力にますます依存しています。
地域分析
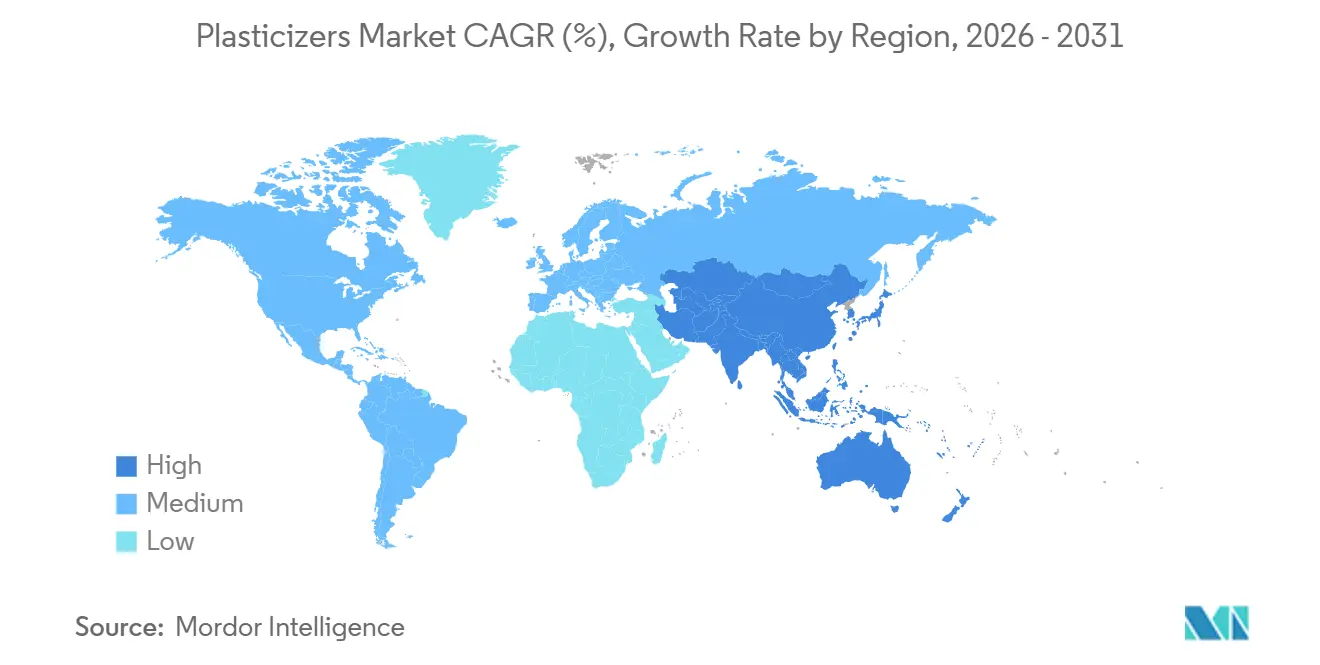
アジア太平洋地域の可塑剤市場
アジア太平洋地域は2025年の可塑剤市場収益の43.54%を占め、2031年にかけて5.95%のCAGRで拡大すると予測されている。中国は建設、ケーブル、消費財用途向けに大規模な軟質PVC基盤を有している。輸出志向型メーカーの間では、環境要件および調達基準の高まりにより、非フタル酸系代替品への関心が増加している。インドはインフラ、住宅、配管、床材、ケーブル工事プロジェクトに対する強い地域需要を提供している。韓国および日本は、地域および世界の顧客向けにプレミアム非フタル酸系および特殊トリメリット酸系製品を供給している。
北米および欧州の可塑剤市場
北米の可塑剤市場は、安定した建設需要と、電線・ケーブルおよび医療用途向け特殊可塑剤の成長を組み合わせている。電力網の近代化およびデータセンター投資は、軟質ポリ塩化ビニル(PVC)の消費者向け需要に左右されにくいケーブル調達を支えている。欧州は他の主要地域と比較して、非フタル酸系配合への移行がより進んでいる。欧州の可塑剤市場は、医療、食品接触、および敏感な消費者用途向けに、シクロヘキサン-1,2-ジカルボン酸ジイソノニル(DINCH)、テレフタル酸系、およびバイオベース代替品に依存している。欧州の規制要件により、文書化された製品ポートフォリオおよび認定サプライチェーンの価値が高まっている。
中東・アフリカおよび南米の可塑剤市場
南米、中東、アフリカの可塑剤市場は、建設サイクルおよび産業多様化に連動した小規模な需要拠点で構成されている。ブラジルの2026年におけるフタル酸ジオクチル(DOP)、テレフタル酸ジオクチル(DOTP)、フタル酸ジイソノニル(DINP)輸入品に関するアンチダンピング調査は、国内生産能力および地域貿易フローへの関心の高まりを示している。中東およびアフリカは、サウジアラビアのビジョン2030に関連するプロジェクトを含む建設パイプラインおよび産業需要の恩恵を受けている。成長は住宅建設、インフラ投資、および軟質PVC製品の幅広い利用によって支えられている。

競合状況
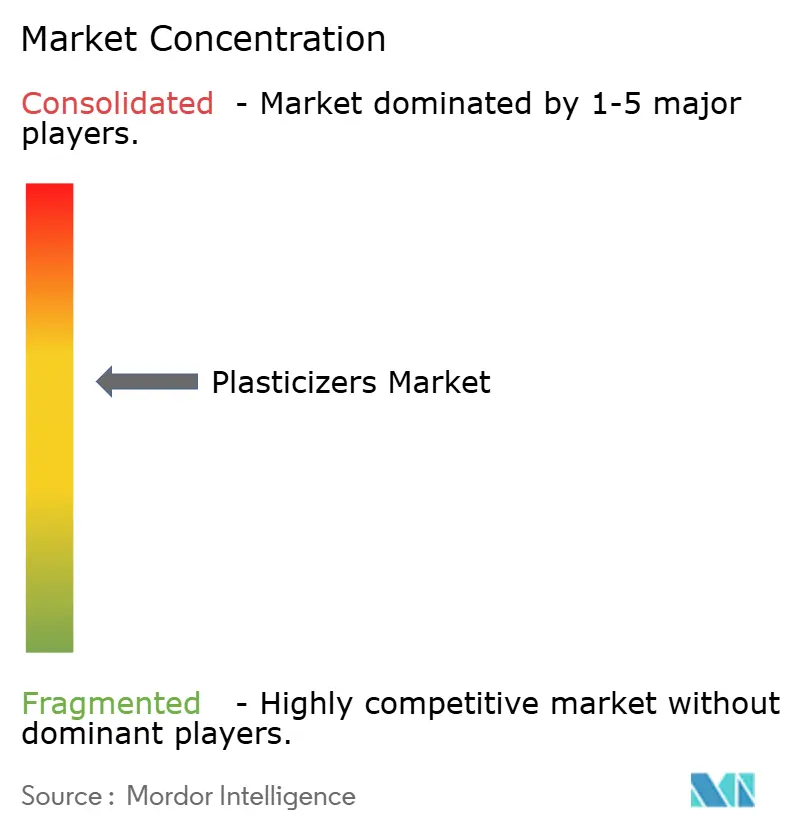
可塑剤市場は適度に集約されています。BASF、Dow、Eastman Chemical、Evonik、ExxonMobil、LANXESSは、オキソアルコール生産、ステル化、技術サポート、製品の幅広さを通じて競争しています。これらのポートフォリオはフタル酸エステル系および非フタル酸エステル系製品をカバーし、確立された用途と規制対象用途の両方に対応できます。Bluesail Chemical、LG Chem、Nan Ya Plastics、UPC Technology Corporationなどのアジアのメーカーは、コスト感応度の高いDOPおよびDINPカテゴリーで強力に競争しています。韓国および中国のDOTPおよびトリオクチルトリメリテート(TOTM)の輸出は、欧州のコモディティグレードに価格圧力を加えています。
2024年、BASFとUPC Technologyは、BASFの湛江バーブントサイトからUPCの中国南部事業への2-エチルヘキサノールの供給に関する覚書に署名しました。この取り決めはUPCの原料安定性を支え、中国における可塑剤アルコールでのBASFのポジションを強化します。BASFは2025年に北米での持続可能性認証可塑剤の提供を拡大しました。Evonikは2024年にマールでELATUR CHおよびELATUR DINPDの生産能力を拡大しました。これらの動向は、コモディティ製品のみへの依存ではなく、認証済み・非フタル酸エステル系・特殊設備能力への投資を反映しています。
非フタル酸エステル系用途では技術管理が重要です。EvonikのELATUR CHはINA系水素化ルートを使用しており、医療および食品接触需要における特殊なポジションを支えています。クエン酸エステル、エポキシ化油、高分子エステルなどのバイオベースプラットフォームは、ヘルスケアおよび食品接触用途に関連しています。用途エンジニアリング能力や文書化された認定ファイルを持たないメーカーは、プレミアムな医療および規制対象消費者需要に対応することがより困難です。これにより、可塑剤市場は技術的に差別化された特殊サプライヤーとコモディティ重視のメーカーとの間で分断されたままです。
可塑剤業界のリーダー企業
BASF
Dow
Eastman Chemical Company
Exxon Mobil Corporation
LG Chem
- *免責事項:主要選手の並び順不同
可塑剤市場
- Aekyung Chemical
- BASF
- Bluesail Chemical Group Co., Ltd.
- DIC CORPORATION
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- LANXESS
- LG Chem
- NAN YA PLASTICS CORPORATION
- Perstorp
- Polynt S.p.A.
- UPC Technology Corporation
- Velsicol Chemical LLC

Recent Industry Developments in 可塑剤市場
- 2026年6月:Univar SolutionsとBASFの石油化学事業が強化された戦略的パートナーシップを締結し、UnivarsをHexamoll DINPHの米国およびカナダ全域における独占販売パートナーとしました。この契約はUnivarの北米物流ネットワークとBASFの非フタル酸エステル系ポートフォリオを組み合わせ、医療、電線・ケーブル、規制対象消費者用途におけるDINPHの市場アクセスを強化します。
- 2025年2月:BASFはテキサス州パサデナおよびオンタリオ州コーンウォールの生産サイトから、国際持続可能性・炭素認証(ISCC)PLUSを取得したバイオマスバランス型グレード(Palatinol DOTP Advantage 50およびTOTM Advantage 50)とCcycledグレード(Palatinol DOTP Ccycled)を発売しました。これらの持続可能性認証済みドロップイングレードは顧客の再配合を必要とせず、建設、自動車、電線・ケーブル、医療市場における環境・社会・ガバナンス(ESG)調達要件を対象としています。


世界の可塑剤市場レポートの調査範囲
可塑剤は、プラスチックやゴムなどのポリマーに混合され、柔軟性と加工性を向上させる化学添加剤です。ポリマー鎖の間に挿入されることで摩擦を低減し、材料の剛性を下げる機能を果たします。
可塑剤市場は、製品グレード、用途、最終用途産業、地域別にセグメント化されています。製品グレード別では、フタル酸エステル系可塑剤と非フタル酸エステル系可塑剤にセグメント化されています。用途別では、電線・ケーブル、床材・壁面カバーリング、フィルム・シート、コーティング布、パイプ・チューブ、その他の用途にセグメント化されています。最終用途産業別では、建築・建設、自動車、電気・電子、包装、ヘルスケア、その他の最終用途産業にセグメント化されています。レポートはまた、主要地域の16カ国における可塑剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| フタル酸エステル系可塑剤 |
| 非フタル酸エステル系可塑剤 |
| 電線・ケーブル |
| 床材・壁面カバーリング |
| フィルム・シート |
| コーティング布 |
| パイプ・チューブ |
| その他の用途 |
| 建築・建設 |
| 自動車 |
| 電気・電子 |
| 包装 |
| ヘルスケア |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品グレード別 | フタル酸エステル系可塑剤 | |
| 非フタル酸エステル系可塑剤 | ||
| 用途別 | 電線・ケーブル | |
| 床材・壁面カバーリング | ||
| フィルム・シート | ||
| コーティング布 | ||
| パイプ・チューブ | ||
| その他の用途 | ||
| 最終用途産業別 | 建築・建設 | |
| 自動車 | ||
| 電気・電子 | ||
| 包装 | ||
| ヘルスケア | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
可塑剤市場の現在の市場規模は?
可塑剤市場規模は2025年に19.12 ビリオン 米ドルと評価され、2026年の20.05 ビリオン 米ドルから2031年には25.66 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.06%です。
電線・ケーブルが可塑剤需要にとって重要な理由は?
電線・ケーブルは2025年の売上高の29.12%を占め、グリッド、充電、デジタルインフラに支えられてCAGR 5.89%で成長すると予測されています。
最も成長の速い最終用途産業はどれですか?
電気・電子が最も成長の速い最終用途産業であり、2026年から2031年にかけてCAGR 6.14%が予測されています。
世界売上高の最大シェアを持つ地域はどこですか?
アジア太平洋は2025年の売上高の43.54%を占め、2031年にかけてCAGR 5.95%で成長すると予測されています。
最終更新日:



