
Tamanho e Participação do Mercado de Plastificantes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 20.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.66 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.06 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Plastificantes pela Mordor Intelligence
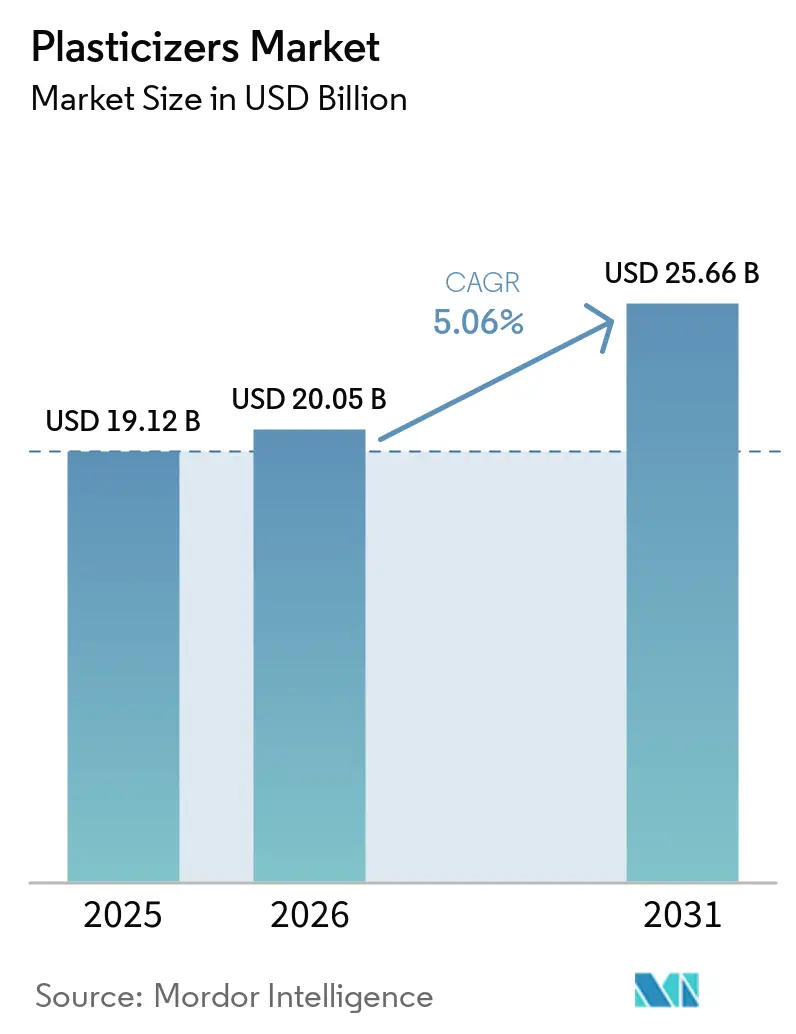
O tamanho do mercado de Plastificantes foi avaliado em 19,12 bilhões de USD em 2025 e estima-se que cresça de 20,05 bilhões de USD em 2026 para atingir 25,66 bilhões de USD até 2031, a um CAGR de 5,06% durante o período de previsão (2026-2031). A demanda por PVC flexível continua a sustentar o consumo na construção civil, distribuição de energia, sistemas de energia renovável e aplicações regulamentadas. Graus especiais de maior valor estão ganhando relevância à medida que os compradores buscam materiais que atendam aos requisitos de migração, temperatura e conformidade. Essa mudança favorece os fornecedores que podem oferecer tanto produtos ftalatos consolidados quanto alternativas não ftalatos documentadas. Os programas de infraestrutura também fornecem uma base mais estável de demanda para tubos e cabos quando as condições de construção são irregulares. A pressão de custos, particularmente nos graus de commodities, continua sendo uma consideração fundamental para conversores e produtores.
Principais Conclusões do Relatório
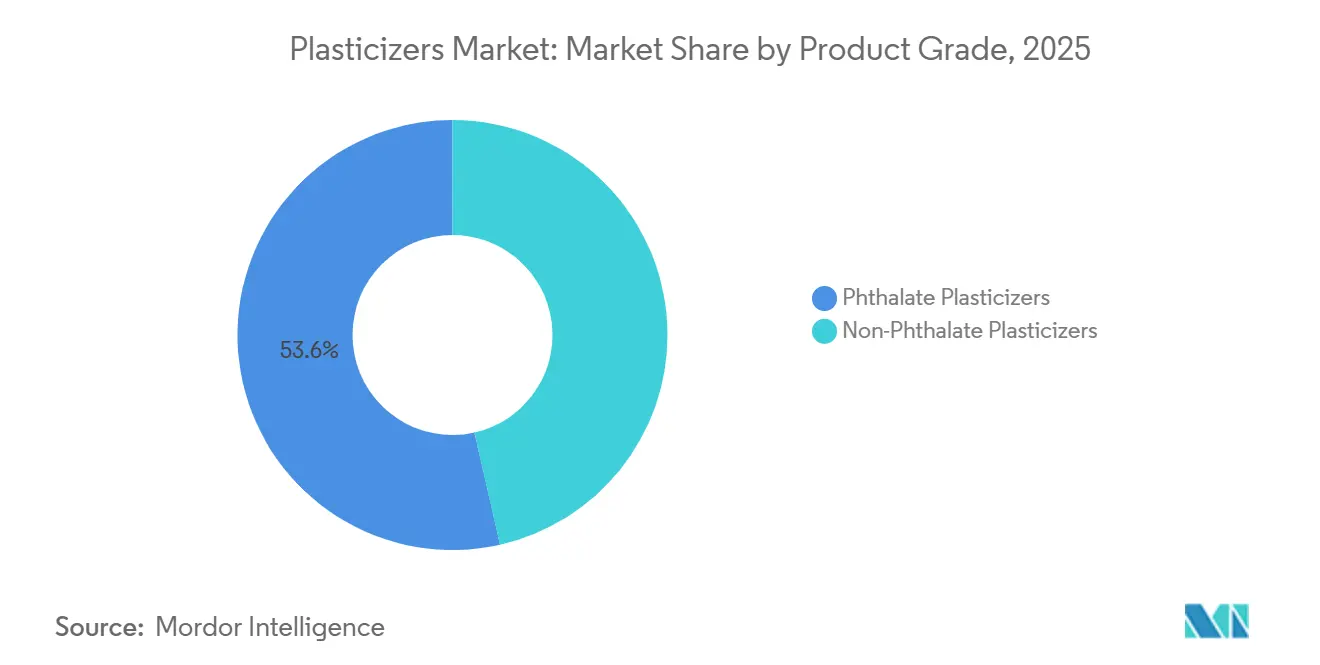
- Por grau de produto, os plastificantes ftalatos detinham 53,55% da receita global em 2025, enquanto os plastificantes não ftalatos têm previsão de crescer a um CAGR de 5,65% até 2031.
- Por aplicação, fios e cabos representaram 29,12% da receita global em 2025 e têm previsão de crescer a um CAGR de 5,89% até 2031.
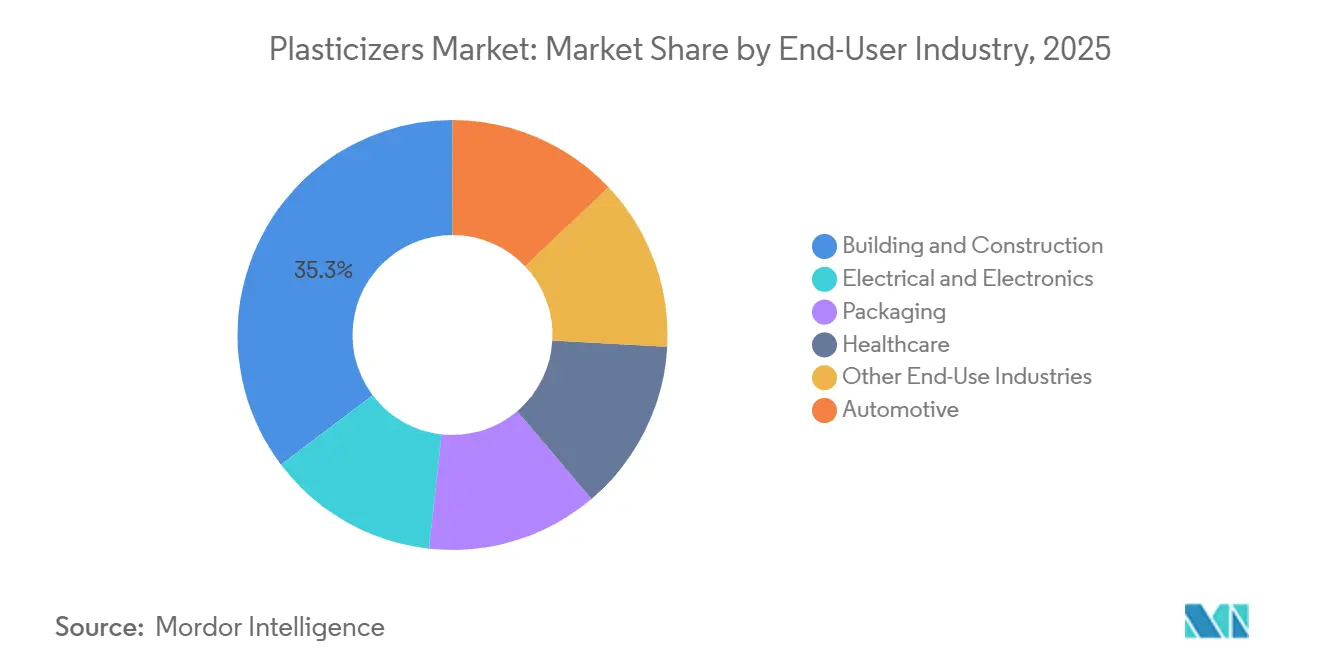
- Por indústria do usuário final, construção civil detinha 35,31% da receita global em 2025, enquanto o setor elétrico e eletrônico tem previsão de expandir a um CAGR de 6,14% até 2031.
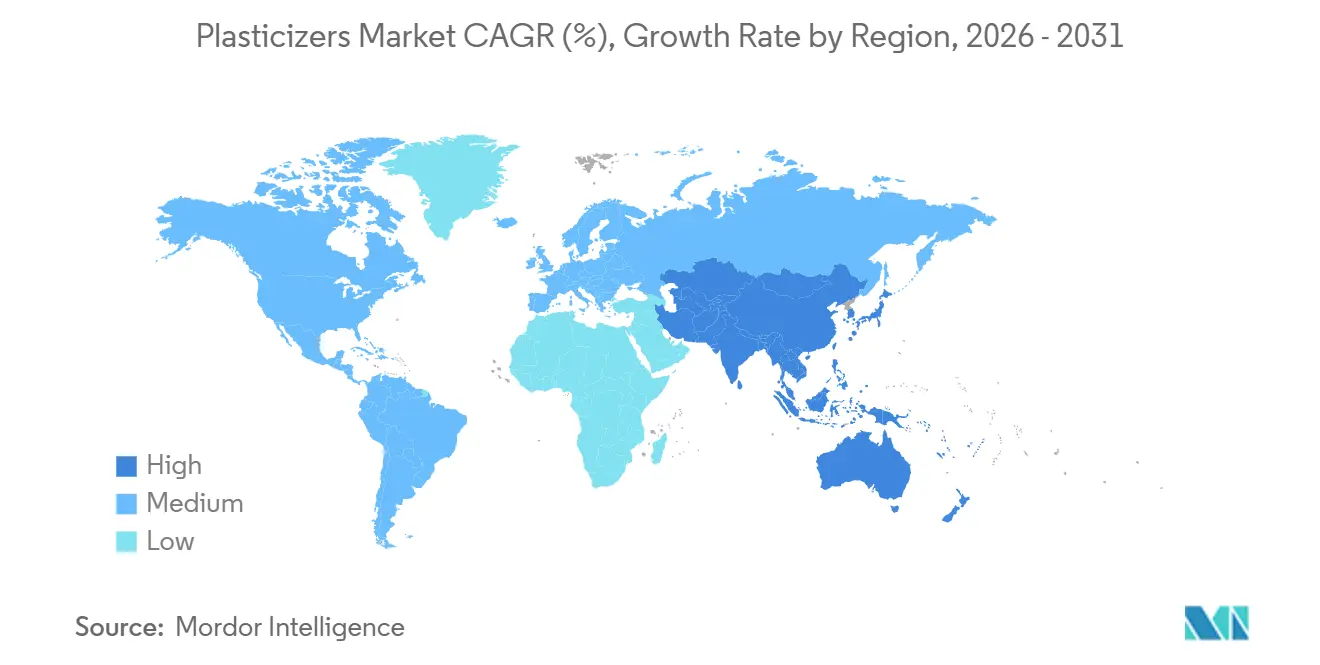
- Por geografia, a Ásia-Pacífico representou 43,54% da receita global em 2025 e tem projeção de crescer a um CAGR de 5,95% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por PVC Flexível na Modernização da Rede Elétrica e Cabeamento de Energia Renovável | +1.4% | Global, concentrado na Ásia-Pacífico e Europa, acelerando na América do Norte | Médio prazo (2-4 anos) |
| Conversão Regulatória para Formulações Não Ftalatos | +1.2% | Global, com aplicação primária na Europa e América do Norte, com repercussão no Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Eletrificação de Veículos e Infraestrutura de Recarga | +0.9% | Global, concentrado na China, Europa e América do Norte | Médio prazo (2-4 anos) |
| Qualificação de Plastificantes de Baixa Migração para Dispositivos Médicos | +0.6% | América do Norte e Europa, com mercados emergentes no Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Demanda por Cabos de Alta Temperatura em Data Centers e Eletrônica de Potência | +0.8% | Global, com concentração primária na América do Norte, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por PVC Flexível na Modernização da Rede Elétrica e Cabeamento de Energia Renovável
O investimento global em redes elétricas atingiu 400 bilhões de USD ao longo de 2024 e 2025, com gastos direcionados a interconexões de energia renovável, cabos de energia eólica offshore e sistemas de distribuição subterrânea. Esses sistemas utilizam compostos de cabos flexíveis nos quais os plastificantes melhoram o desempenho de isolamento e revestimento. Os proprietários de projetos exigem cada vez mais desempenho documentado sob exposição repetida ao calor e à umidade ao longo de longos períodos de operação. Esses requisitos de qualificação reduzem a base de fornecedores para projetos de cabos e aumentam o valor da documentação de aplicação consolidada. O cabeamento de energia renovável também aumenta a demanda por graus que mantêm a flexibilidade em baixas temperaturas.
Conversão Regulatória para Formulações Não Ftalatos
A União Europeia continua a regulamentar ftalatos específicos no âmbito do regulamento REACH, incluindo restrições a artigos plastificados. A conformidade exige que os conversores avaliem as escolhas de formulação, a documentação e as condições de uso aplicáveis. A mudança para uma formulação não ftalato pode exigir novos trabalhos de qualificação para produtos utilizados em aplicações regulamentadas, tornando difícil reverter as decisões de conversão uma vez que os clientes aprovam um material substituto. A pesquisa sobre regulamentação química também destacou o risco de substituir uma substância restrita por uma alternativa intimamente relacionada que levanta preocupações semelhantes. O mercado de plastificantes se beneficia quando os fornecedores podem oferecer opções conformes com suporte técnico e regulatório claro.
Eletrificação de Veículos e Infraestrutura de Recarga
As vendas globais de veículos elétricos atingiram 20,7 milhões de unidades em 2025, e a infraestrutura pública de recarga expandiu-se em 1,8 milhão de pontos de recarga naquele ano[1]Agência Internacional de Energia, "Perspectiva Global de Veículos Elétricos 2025," AIE, iea.org. Os veículos elétricos requerem mais conteúdo de fiação do que os veículos de combustão interna, particularmente em sistemas elétricos de alta tensão. Os conjuntos de cabos para equipamentos de recarga também requerem materiais flexíveis que possam suportar estresse térmico sustentado. Esses requisitos sustentam o uso de graus de plastificantes de temperatura mais elevada em fiação automotiva e sistemas de recarga. Os fabricantes de veículos também estão aplicando requisitos de materiais mais rigorosos em novos programas, o que amplia o papel dos graus não ftalatos conformes. Essa demanda adiciona um segundo canal de crescimento ao lado da demanda convencional de cabos para construção civil.
Demanda por Cabos de Alta Temperatura em Data Centers e Eletrônica de Potência
Data centers e eletrônica de potência requerem sistemas de cabos que operem sob cargas de calor sustentadas. Os plastificantes utilizados nesses sistemas devem ajudar a manter o desempenho dielétrico e reduzir a migração ou volatilização ao longo de longos períodos de serviço. Os graus de trimelitato são relevantes onde a estabilidade térmica e a baixa migração são fatores importantes de seleção, criando uma área de demanda especializada que difere das aplicações de cabos de menor custo. O mercado de plastificantes se beneficia desse requisito porque os fornecedores com portfólios especializados qualificados podem atender às necessidades de desempenho que os produtos de commodities podem não satisfazer. Mudanças na disponibilidade de matérias-primas especializadas ainda podem afetar o custo e o fornecimento desses graus.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Mais Elevado das Alternativas Não Ftalatos | -0.8% | Global, com maior impacto nos mercados da Ásia-Pacífico sensíveis a preços | Médio prazo (2-4 anos) |
| Volatilidade de Matérias-Primas Petroquímicas e Capacidade de Esterificação | -0.7% | Global, particularmente aguda na Europa e China, onde o fornecimento de 2-etil-hexanol (2-EH) e anidrido trimelítico (TMA) está concentrado | Curto prazo (≤ 2 anos) |
| Compensações de Desempenho em Temperatura, Migração e Fusão | -0.5% | Global, mais pronunciado em aplicações de contato médico e cabos de alta temperatura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Mais Elevado das Alternativas Não Ftalatos
As alternativas não ftalatos continuam a apresentar um ônus de custo em aplicações altamente sensíveis aos custos de materiais. Pisos, tubos, tecidos revestidos e isolamento de cabos padrão frequentemente competem com base no custo dos produtos de PVC acabados. Isso afeta o ritmo com que os conversores adotam o tereftalato de di(2-etil-hexila) (DOTP), o di-isononil ciclo-hexano-1,2-dicarboxilato (DINCH) e outras alternativas conformes onde a regulamentação não exige uma mudança. O processo de conversão também envolve reformulação, testes de qualificação e trabalho de documentação. Essas atividades podem atrasar a receita para os compostos que operam com margens limitadas. O mercado de plastificantes permanece dividido entre aplicações regulamentadas que exigem conversão e aplicações sensíveis a preços que continuam a favorecer os graus de ftalatos consolidados.
Volatilidade de Matérias-Primas Petroquímicas e Capacidade de Esterificação
A economia dos plastificantes no mercado de plastificantes depende de matérias-primas como 2-etil-hexanol, anidrido ftálico e anidrido trimelítico. Mudanças na disponibilidade e nos preços das matérias-primas afetam as taxas de operação e as margens de esterificação. Preços mais baixos de matérias-primas podem reduzir os incentivos para investimento em capacidade quando a demanda é fraca. Interrupções no fornecimento em instalações europeias integradas também podem afetar a disponibilidade dos graus de ftalato de di-isononila (DINP) e ftalato de di(2-propil-heptila) (DPHP). Os produtos especializados são especialmente expostos porque o anidrido trimelítico é produzido em um número limitado de instalações. O risco de fornecimento resultante pode afetar as aplicações automotivas e de cabos de alta temperatura onde os substitutos são limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau de Produto:
O Legado dos Ftalatos Encontra o Impulso dos Não FtalatosOs plastificantes ftalatos representaram 53,55% da participação de receita do mercado de plastificantes em 2025. Sua posição reflete uma vantagem de custo consolidada há muito tempo em pisos para construção civil, isolamento geral de cabos e composição de tubos de PVC. Eles continuam amplamente utilizados em mercados onde regulamentações de substituição não foram impostas. As cadeias de fornecimento consolidadas de DOP e DINP sustentam o uso contínuo em muitas aplicações asiáticas. O comportamento de processamento familiar ajuda os conversores a manter a produtividade e a consistência dos materiais. Uma grande base de demanda persiste onde esses produtos atendem aos requisitos de desempenho e custo. Os preços competitivos nos graus de commodities, no entanto, limitam o crescimento de valor para os produtores com diferenciação de produto limitada. Isso mantém a demanda resiliente enquanto aumenta a pressão sobre os fornecedores para gerenciar os custos de matérias-primas e as taxas de operação.
Os plastificantes não ftalatos têm previsão de expandir a um CAGR de 5,65% de 2026 a 2031. Seu maior crescimento reflete a conversão impulsionada por regulamentações na Europa e América do Norte, bem como o uso crescente de materiais conformes em aplicações sensíveis. O DOTP emergiu como uma opção de alta produção devido ao seu equilíbrio entre custo e desempenho. O DINCH é utilizado em aplicações médicas e de consumo sensíveis onde as características de certificação e baixa migração influenciam as decisões de compra. O mercado está, portanto, se movendo em direção a um mix de produtos mais amplo, em vez de uma substituição completa dos ftalatos. Em fevereiro de 2025, a BASF lançou graus Palatinol DOTP e TOTM com balanço de biomassa certificados pela Certificação Internacional de Sustentabilidade e Carbono (ISCC) PLUS, juntamente com um grau Palatinol DOTP Ccycled. Esses produtos destinam-se a apoiar clientes que buscam materiais com certificação de sustentabilidade sem reformular os produtos existentes. Em outubro de 2024, a Evonik expandiu a capacidade de produção de ELATUR CH e ELATUR DINCD em Marl, Alemanha.


Por Aplicação:
Fios e Cabos Impulsionam a Maior Participação da DemandaFios e cabos representaram 29,12% da receita do mercado de plastificantes em 2025 e têm previsão de crescer a um CAGR de 5,89% até 2031. A expansão da rede elétrica, as redes de recarga, a distribuição de energia em data centers e a infraestrutura de comunicações sustentam cada uma a demanda por cabos, reduzindo a dependência de qualquer ciclo de construção único. O PVC flexível permanece importante em cabos de distribuição e controle, que são grandes consumidores de plastificantes. Graus de temperatura mais elevada e menor migração são cada vez mais relevantes em ambientes exigentes onde os cabos operam, criando oportunidades para fornecedores com graus documentados que atendem a especificações especializadas de cabos.
Pisos e revestimentos de parede permanecem aplicações importantes, sustentados pela atividade de renovação comercial e reforma de hospitalidade. O piso vinílico de luxo sustenta a demanda em interiores comerciais, embora a fraca construção residencial na China tenha limitado o impulso regional. Filmes, folhas e tecidos revestidos continuam a servir aplicações de embalagem, agrícolas, têxteis de proteção, interiores automotivos, saúde e hospitalidade. Tubos e dutos também representam uma parcela significativa do consumo agregado, impulsionados por investimentos em distribuição de água e gás na Ásia e América Latina. As regulamentações de contato com alimentos afetam as decisões de formulação para filmes de embalagem onde as considerações de migração são relevantes; a União Europeia mantém requisitos para materiais plásticos e artigos destinados a entrar em contato com alimentos. O mercado deve, portanto, atender tanto aos requisitos de quantidade do PVC flexível convencional quanto às necessidades de conformidade de aplicações especializadas. Esse equilíbrio mantém a demanda de aplicações ampla enquanto aumenta a importância do serviço técnico e do suporte a testes.
Por Indústria do Usuário Final:
A Construção Civil Ancora a Demanda Enquanto a Eletrônica Impulsiona o Crescimento das MargensA construção civil representou 35,31% da demanda do mercado de plastificantes em 2025. O PVC flexível é utilizado em tubos, membranas de cobertura, pisos, perfis de janelas e isolamento de fiação de edifícios. Essa ampla base de uso vincula a demanda à infraestrutura pública, construção residencial e projetos comerciais. Os programas de habitação e infraestrutura da Índia sustentam a demanda por tubos, pisos e cabos. O desenvolvimento urbano da China também sustenta o consumo, apesar da pressão contínua em partes de seu setor imobiliário. A demanda permanece estável porque esses produtos são utilizados em múltiplos componentes de construção, reduzindo a dependência de qualquer uso final único na construção. No entanto, o setor permanece exposto a diferenças regionais na atividade de construção e nas condições de compra dos conversores.
O setor elétrico e eletrônico tem projeção de crescer a um CAGR de 6,14% de 2026 a 2031, tornando-o a indústria do usuário final de crescimento mais rápido. A expansão de data centers, a eletrônica de veículos elétricos e a infraestrutura de comunicações estão aumentando a demanda por graus especializados termicamente estáveis. O setor automotivo permaneceu um segmento importante de usuário final em 2025, abrangendo painéis, revestimentos de portas, capas de assentos e revestimentos de carroceria. O design de veículos elétricos pode reduzir algum uso convencional de PVC em interiores, mas o conteúdo adicional de chicotes de fiação sustenta a demanda para sistemas elétricos. A área de saúde representa uma área de maior valor à medida que os fabricantes substituem o ftalato de di(2-etil-hexila) (DEHP) em bolsas intravenosas, tubos de contato com sangue e cateteres por alternativas de baixa migração. Os fabricantes de dispositivos médicos realizam avaliações de biocompatibilidade de materiais utilizados em aplicações de contato com pacientes[2]Deutsche Gesetzliche Unfallversicherung, "Human-Biomonitoring Erfasst Weichmacher-Belastung," DGUV Forum, forum.dguv.de. A demanda de embalagens permaneceu sustentada em 2025 por aplicações de PVC flexível e seguro para alimentos, enquanto as preocupações com migração restringiram o crescimento em commodities de menor valor. O mercado depende cada vez mais de sua capacidade de atender a usos finais regulamentados e sensíveis ao desempenho.
Análise Geográfica
Mercado de Plastificantes da APAC
A Ásia-Pacífico respondeu por 43,54% da receita do mercado de plastificantes em 2025 e está projetada para se expandir a um CAGR de 5,95% até 2031. A China possui uma grande base de PVC flexível que atende às aplicações de construção, cabos e bens de consumo. Os requisitos ambientais e os padrões de aquisição entre os fabricantes orientados à exportação estão aumentando o interesse em alternativas sem ftalatos. A Índia apresenta forte demanda regional para projetos de infraestrutura, habitação, tubulações, pisos e cabeamento. A Coreia do Sul e o Japão fornecem produtos premium sem ftalatos e trimelitatos especiais para clientes regionais e globais.
Mercado de Plastificantes da América do Norte e Europa
O mercado de plastificantes da América do Norte combina demanda estável de construção com crescimento em plastificantes especiais para aplicações de fios e cabos e médicas. A modernização da rede elétrica e os investimentos em data centers sustentam a aquisição de cabos, menos vinculada à demanda voltada ao consumidor de cloreto de polivinila (PVC) flexível. A Europa avançou mais em direção a formulações sem ftalatos do que outras grandes regiões. O mercado europeu de plastificantes depende do di-isononil ciclo-hexano-1,2-dicarboxilato (DINCH), tereftalatos e alternativas de base biológica para aplicações médicas, de contato com alimentos e de consumo sensível. Os requisitos regulatórios europeus aumentam o valor de portfólios de produtos documentados e cadeias de fornecimento qualificadas.
Mercado de Plastificantes do MEA e América do Sul
Os mercados de plastificantes da América do Sul, do Oriente Médio e da África compreendem centros de demanda menores vinculados a ciclos de construção e diversificação industrial. A investigação antidumping do Brasil em 2026 referente às importações de ftalato de dioctila (DOP), tereftalato de dioctila (DOTP) e ftalato de di-isononila (DINP) sinaliza uma atenção crescente à capacidade doméstica e aos fluxos de comércio regional. O Oriente Médio e a África se beneficiam de projetos de construção e demanda industrial, incluindo projetos associados à Visão 2030 da Arábia Saudita. O crescimento é sustentado pela construção residencial, investimento em infraestrutura e uso mais amplo de produtos de PVC flexível.

Cenário Competitivo
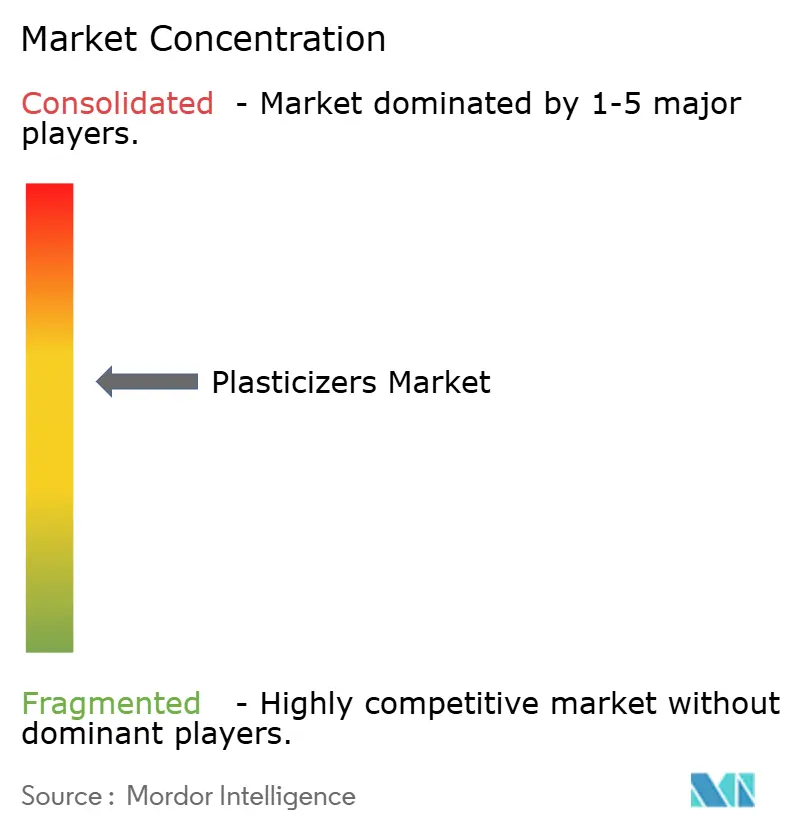
O mercado de plastificantes é moderadamente consolidado. BASF, Dow, Eastman Chemical, Evonik, ExxonMobil e LANXESS competem por meio de produção de álcoois oxo, esterificação, suporte técnico e amplitude de portfólio. Seus portfólios abrangem produtos ftalatos e não ftalatos, permitindo-lhes atender a aplicações consolidadas e regulamentadas. Produtores asiáticos como Bluesail Chemical, LG Chem, Nan Ya Plastics e UPC Technology Corporation competem fortemente nas categorias de DOP e DINP sensíveis a custos. As exportações sul-coreanas e chinesas de DOTP e trioctil trimelitato (TOTM) adicionam pressão de preços nos graus de commodities europeus.
Em 2024, a BASF e a UPC Technology assinaram um memorando de entendimento cobrindo o fornecimento de 2-etil-hexanol da instalação Verbund da BASF em Zhanjiang para as operações da UPC no sul da China. O acordo sustenta a confiabilidade de matérias-primas para a UPC e fortalece a posição da BASF em álcoois plastificantes na China. A BASF expandiu sua oferta de plastificantes com certificação de sustentabilidade na América do Norte em 2025. A Evonik expandiu a capacidade de produção de ELATUR CH e ELATUR DINCD em Marl em 2024. Esses desenvolvimentos refletem investimento em capacidade certificada, não ftalato e especializada, em vez de depender apenas de produtos de commodities.
O controle tecnológico é importante em aplicações não ftalatos. O ELATUR CH da Evonik utiliza uma rota de hidrogenação baseada em INA, sustentando uma posição especializada na demanda médica e de contato com alimentos. Plataformas de base biológica como ésteres de citrato, óleos epoxidados e ésteres poliméricos são relevantes para aplicações de saúde e contato com alimentos. Produtores sem capacidade de engenharia de aplicações ou arquivos de qualificação documentados enfrentam maior dificuldade para atender à demanda médica premium e de consumo regulamentado. Isso mantém o mercado de plastificantes dividido entre fornecedores especializados tecnicamente diferenciados e produtores focados em commodities.
Líderes da Indústria de Plastificantes
-
BASF
-
Dow
-
Eastman Chemical Company
-
Exxon Mobil Corporation
-
LG Chem
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plastificantes
- Aekyung Chemical
- BASF
- Bluesail Chemical Group Co., Ltd.
- DIC CORPORATION
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- LANXESS
- LG Chem
- NAN YA PLASTICS CORPORATION
- Perstorp
- Polynt S.p.A.
- UPC Technology Corporation
- Velsicol Chemical LLC

Recent Industry Developments in Mercado de Plastificantes
- Junho de 2026: A Univar Solutions e o negócio de Petroquímicos da BASF firmaram uma parceria estratégica aprimorada, tornando a Univar o parceiro exclusivo de distribuição do Hexamoll DINCH nos Estados Unidos e no Canadá. O acordo combina a rede logística norte-americana da Univar com o portfólio não ftalato da BASF, fortalecendo o acesso ao mercado para o DINCH em aplicações médicas, de fios e cabos e de consumo regulamentado.
- Fevereiro de 2025: A BASF lançou graus com balanço de biomassa certificados pela Certificação Internacional de Sustentabilidade e Carbono (ISCC) PLUS (Palatinol DOTP Advantage 50 e TOTM Advantage 50) e um grau Ccycled (Palatinol DOTP Ccycled) a partir de suas instalações de produção em Pasadena, Texas, e Cornwall, Ontário. Esses graus substitutos com certificação de sustentabilidade não requerem reformulação por parte do cliente e visam mandatos de compras de Governança Ambiental, Social e Corporativa (ESG) nos mercados de construção civil, automotivo, fios e cabos e médico.


Escopo do Relatório Global do Mercado de Plastificantes
Os plastificantes são aditivos químicos misturados a polímeros como plásticos e borracha para melhorar a flexibilidade e a trabalhabilidade. Eles funcionam inserindo-se entre as cadeias poliméricas, reduzindo o atrito e diminuindo a rigidez do material.
O mercado de plastificantes é segmentado por grau de produto, aplicação, indústria do usuário final e geografia. Por grau de produto, o mercado é segmentado em plastificantes ftalatos e plastificantes não ftalatos. Por aplicação, o mercado é segmentado em fios e cabos, pisos e revestimentos de parede, filmes e folhas, tecidos revestidos, tubos e dutos e outras aplicações. Por indústria do usuário final, o mercado é segmentado em construção civil, automotivo, elétrico e eletrônico, embalagem, saúde e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para os plastificantes em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Plastificantes Ftalatos |
| Plastificantes Não Ftalatos |
| Fios e Cabos |
| Pisos e Revestimentos de Parede |
| Filmes e Folhas |
| Tecidos Revestidos |
| Tubos e Dutos |
| Outras Aplicações |
| Construção Civil |
| Automotivo |
| Elétrico e Eletrônico |
| Embalagem |
| Saúde |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau de Produto | Plastificantes Ftalatos | |
| Plastificantes Não Ftalatos | ||
| Por Aplicação | Fios e Cabos | |
| Pisos e Revestimentos de Parede | ||
| Filmes e Folhas | ||
| Tecidos Revestidos | ||
| Tubos e Dutos | ||
| Outras Aplicações | ||
| Por Indústria do Usuário Final | Construção Civil | |
| Automotivo | ||
| Elétrico e Eletrônico | ||
| Embalagem | ||
| Saúde | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Plastificantes?
O tamanho do mercado de Plastificantes foi avaliado em 19,12 bilhões de USD em 2025 e estima-se que cresça de 20,05 bilhões de USD em 2026 para atingir 25,66 bilhões de USD até 2031, a um CAGR de 5,06% durante o período de previsão (2026-2031).
Por que fios e cabos são importantes para a demanda de plastificantes?
Fios e cabos detinham 29,12% da receita em 2025 e têm previsão de crescer a um CAGR de 5,89%, sustentados por redes elétricas, recarga e infraestrutura digital.
Qual indústria do usuário final está crescendo mais rapidamente?
O setor elétrico e eletrônico é a indústria do usuário final de crescimento mais rápido, com um CAGR previsto de 6,14% de 2026 a 2031.
Qual região detém a maior participação da receita global?
A Ásia-Pacífico detinha 43,54% da receita em 2025 e tem expectativa de crescer a um CAGR de 5,95% até 2031.
Página atualizada pela última vez em:



