
Taille et part du marché des plastifiants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.05 Milliards de dollars |
| Taille du Marché (2031) | 25.66 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
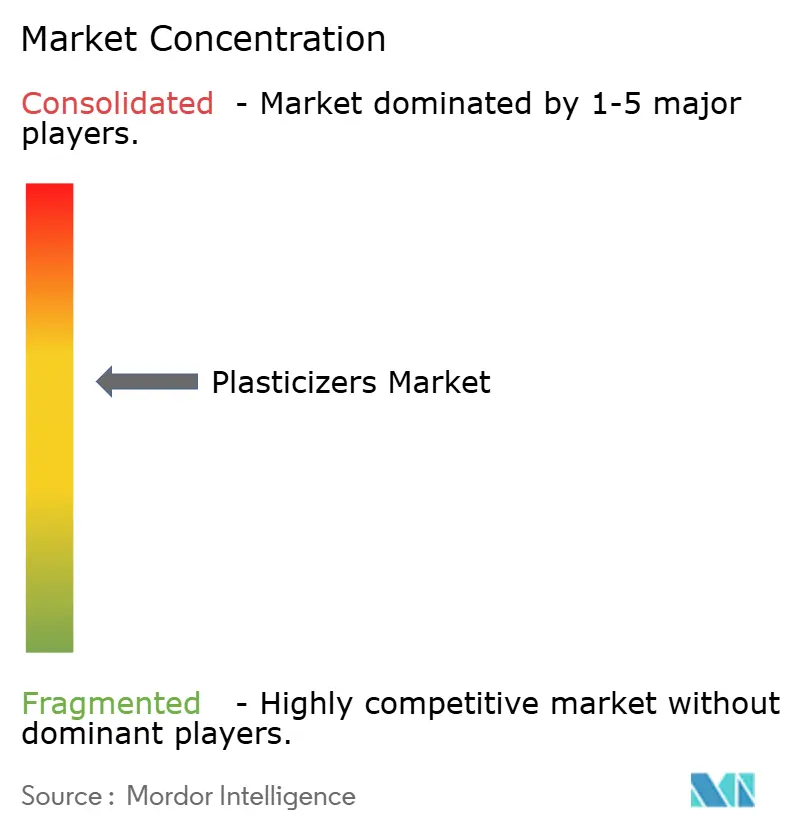
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des plastifiants par Mordor Intelligence
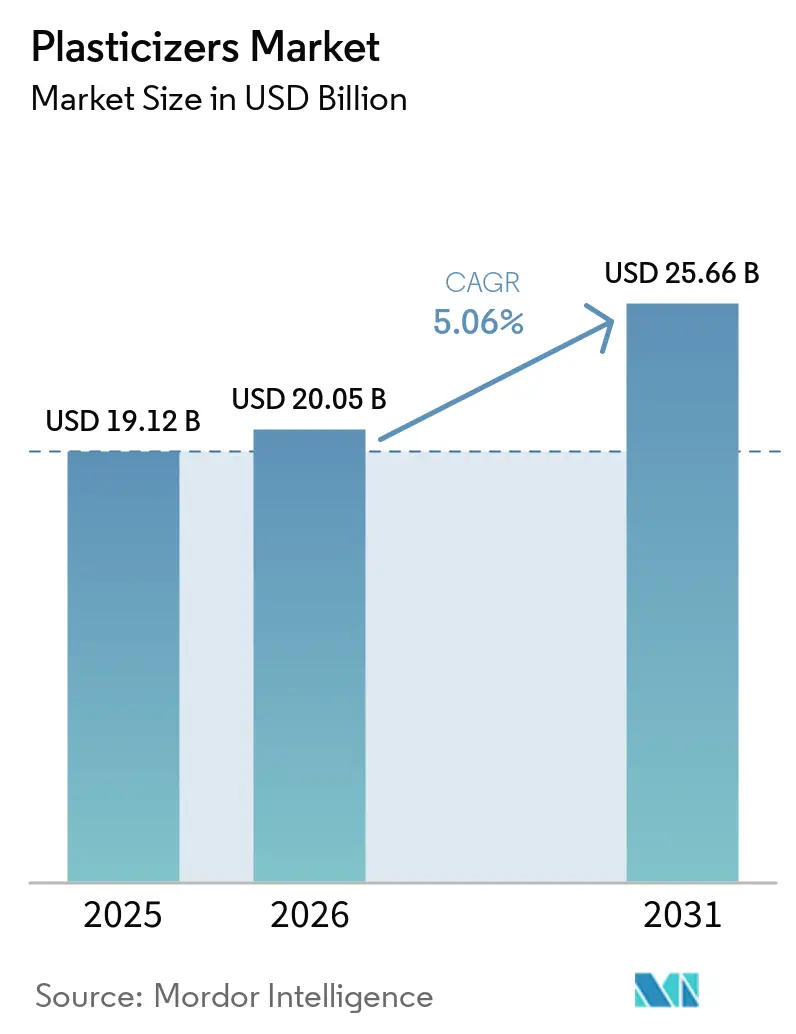
La taille du marché des plastifiants a été évaluée à 19,12 milliards USD en 2025 et devrait croître de 20,05 milliards USD en 2026 pour atteindre 25,66 milliards USD d'ici 2031, à un CAGR de 5,06 % durant la période de prévision (2026-2031). La demande de PVC souple continue de soutenir la consommation dans la construction, la distribution d'électricité, les systèmes d'énergie renouvelable et les applications réglementées. Les grades spéciaux à plus haute valeur ajoutée gagnent en pertinence à mesure que les acheteurs recherchent des matériaux répondant aux exigences de migration, de température et de conformité. Cette évolution favorise les fournisseurs capables de proposer à la fois des produits phtalates établis et des alternatives non phtalates documentées. Les programmes d'infrastructure offrent également une base de demande plus stable pour les tuyaux et câbles lorsque les conditions de construction sont irrégulières. La pression sur les coûts, notamment dans les grades de commodité, demeure une considération clé pour les transformateurs et les producteurs.
Points clés du rapport
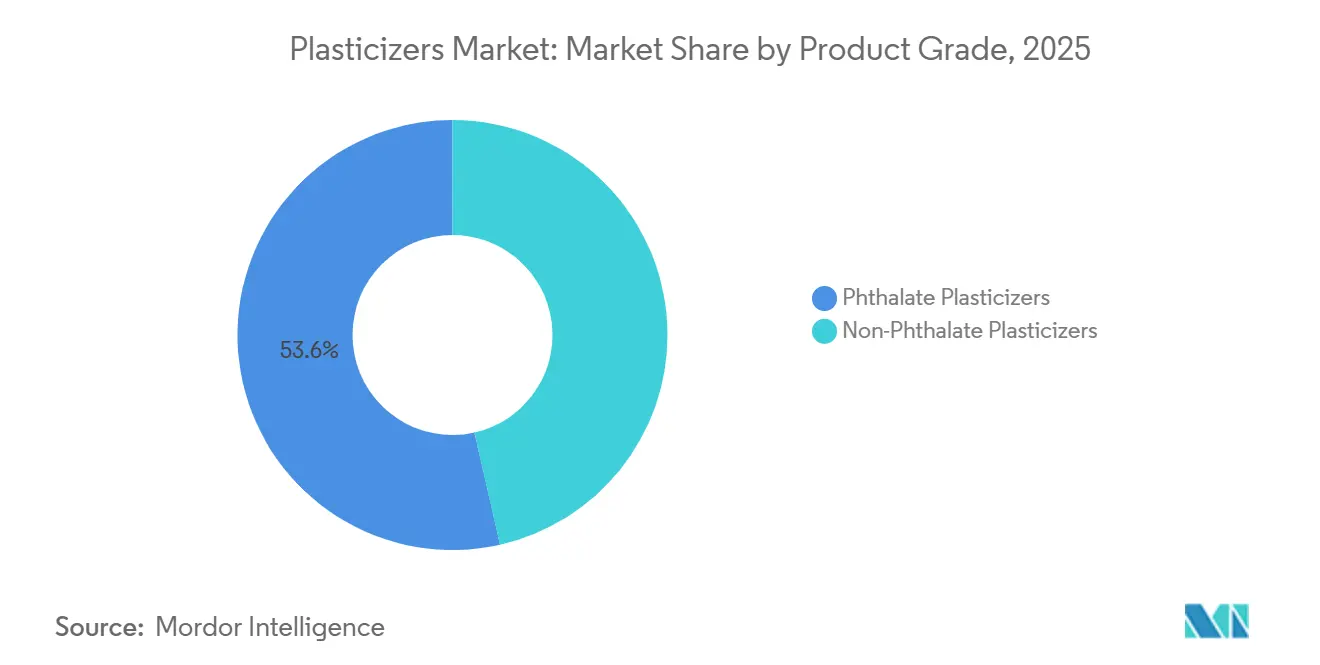
- Par grade de produit, les plastifiants phtalates représentaient 53,55 % des revenus mondiaux en 2025, tandis que les plastifiants non phtalates devraient croître à un CAGR de 5,65 % jusqu'en 2031.
- Par application, les fils et câbles représentaient 29,12 % des revenus mondiaux en 2025 et devraient croître à un CAGR de 5,89 % jusqu'en 2031.
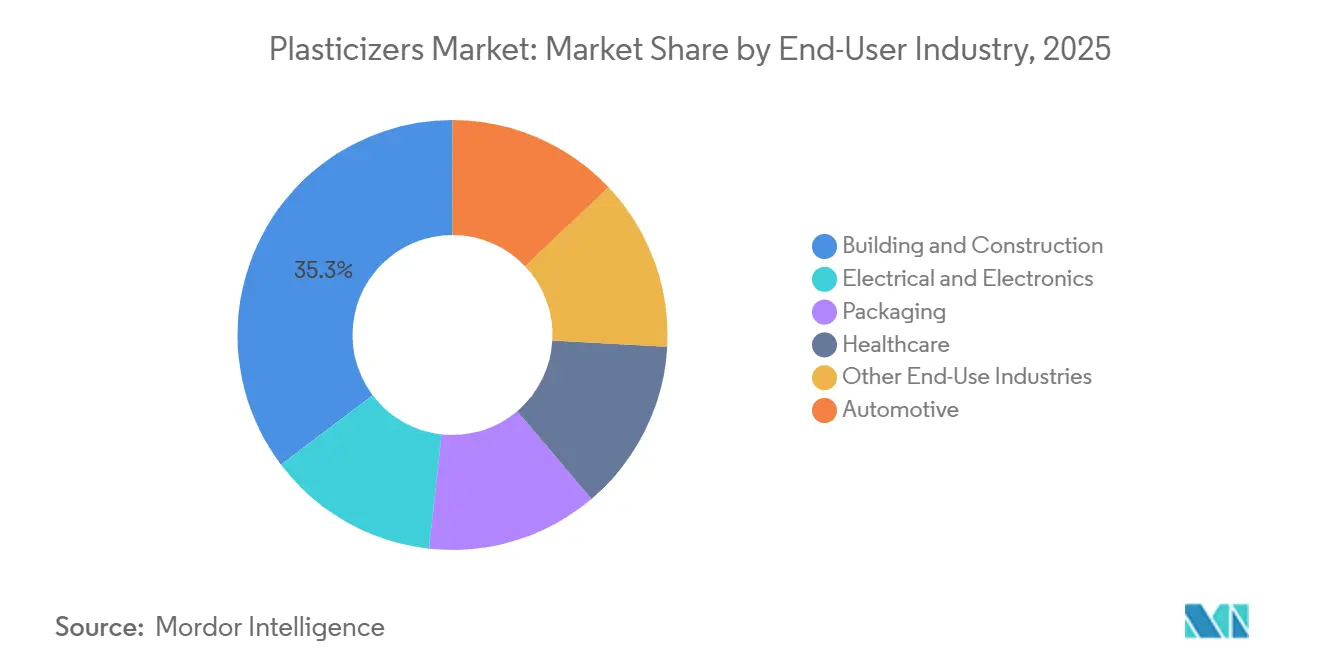
- Par secteur d'utilisation finale, le bâtiment et la construction représentaient 35,31 % des revenus mondiaux en 2025, tandis que le secteur électrique et électronique devrait se développer à un CAGR de 6,14 % jusqu'en 2031.
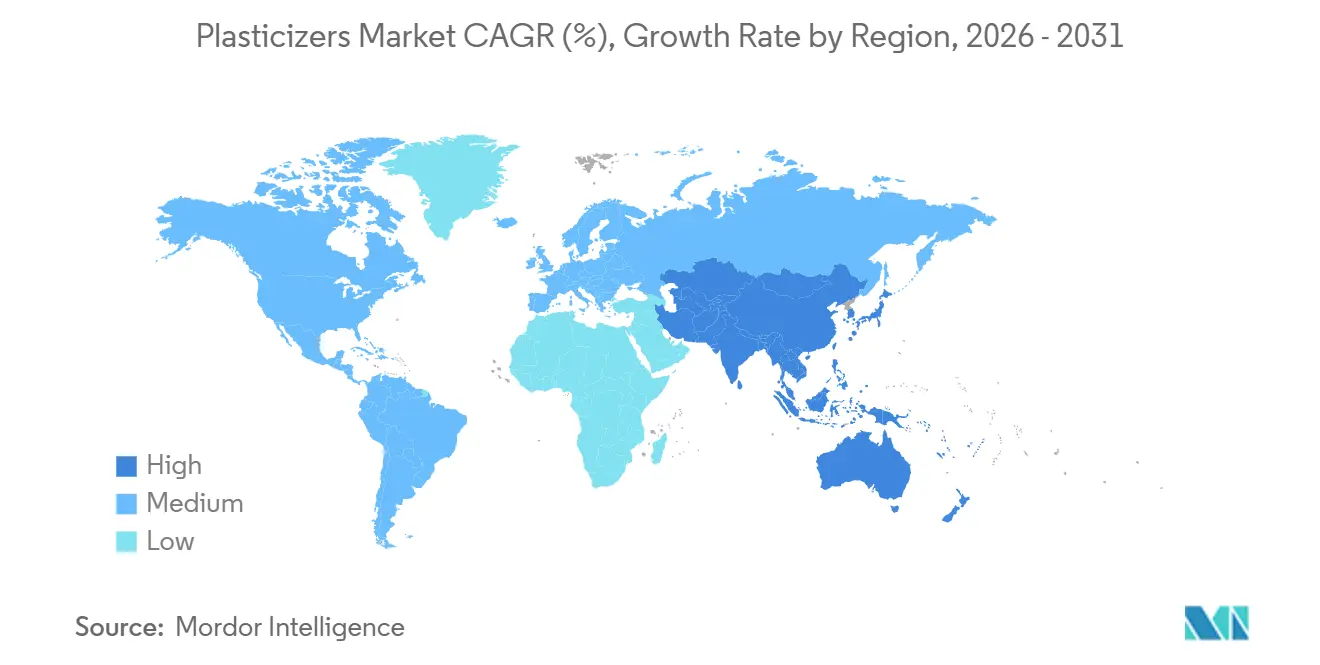
- Par géographie, l'Asie-Pacifique représentait 43,54 % des revenus mondiaux en 2025 et devrait croître à un CAGR de 5,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de PVC souple dans la modernisation des réseaux électriques et le câblage des énergies renouvelables | +1.4% | Mondial, concentré en Asie-Pacifique et en Europe, en accélération en Amérique du Nord | Moyen terme (2-4 ans) |
| Conversion réglementaire vers des formulations non phtalates | +1.2% | Mondial, avec une application principale en Europe et en Amérique du Nord, avec des répercussions au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Électrification des véhicules et des infrastructures de recharge | +0.9% | Mondial, concentré en Chine, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Qualification des plastifiants à faible migration pour les dispositifs médicaux | +0.6% | Amérique du Nord et Europe, avec des marchés émergents au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Demande de câbles haute température dans les centres de données et l'électronique de puissance | +0.8% | Mondial, avec une concentration principale en Amérique du Nord, en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de PVC souple dans la modernisation des réseaux électriques et le câblage des énergies renouvelables
Les investissements mondiaux dans les réseaux électriques ont atteint 400 milliards USD au cours des années 2024 et 2025, avec des dépenses orientées vers les interconnexions d'énergies renouvelables, les câbles éoliens offshore et les systèmes de distribution souterrains. Ces systèmes utilisent des composés de câbles souples dans lesquels les plastifiants améliorent les performances d'isolation et de gainage. Les maîtres d'ouvrage exigent de plus en plus des performances documentées sous exposition répétée à la chaleur et à l'humidité sur de longues périodes d'exploitation. Ces exigences de qualification réduisent la base de fournisseurs pour les projets de câbles et augmentent la valeur de la documentation d'application établie. Le câblage des énergies renouvelables accroît également la demande de grades conservant leur souplesse à basse température.
Conversion réglementaire vers des formulations non phtalates
L'Union européenne continue de réglementer certains phtalates dans le cadre du règlement REACH, notamment par des restrictions sur les articles plastifiés. La conformité oblige les transformateurs à évaluer les choix de formulation, la documentation et les conditions d'utilisation applicables. Le passage à une formulation non phtalate peut nécessiter de nouveaux travaux de qualification pour les produits utilisés dans des applications réglementées, ce qui rend difficile l'annulation des décisions de conversion une fois que les clients ont approuvé un matériau de remplacement. Les recherches sur la réglementation chimique ont également mis en évidence le risque de remplacer une substance restreinte par une alternative étroitement apparentée soulevant des préoccupations similaires. Le marché des plastifiants bénéficie de la capacité des fournisseurs à proposer des options conformes avec un soutien technique et réglementaire clair.
Électrification des véhicules et des infrastructures de recharge
Les ventes mondiales de véhicules électriques ont atteint 20,7 millions d'unités en 2025, et les infrastructures de recharge publiques se sont développées de 1,8 million de points de recharge cette année-là[1]Agence internationale de l'énergie, "Perspectives mondiales des véhicules électriques 2025," AIE, iea.org. Les véhicules électriques nécessitent davantage de câblage que les véhicules à combustion interne, notamment dans les systèmes électriques haute tension. Les faisceaux de câbles pour les équipements de recharge nécessitent également des matériaux souples capables de résister à des contraintes thermiques soutenues. Ces exigences soutiennent l'utilisation de grades de plastifiants à plus haute température dans le câblage automobile et les systèmes de recharge. Les constructeurs automobiles appliquent également des exigences matérielles plus strictes dans les nouveaux programmes, ce qui élargit le rôle des grades non phtalates conformes. Cette demande ajoute un second canal de croissance aux côtés de la demande conventionnelle de câbles pour le bâtiment et la construction.
Demande de câbles haute température dans les centres de données et l'électronique de puissance
Les centres de données et l'électronique de puissance nécessitent des systèmes de câbles fonctionnant sous des charges thermiques soutenues. Les plastifiants utilisés dans ces systèmes doivent contribuer à maintenir les performances diélectriques et à réduire la migration ou la volatilisation sur de longues périodes de service. Les grades trimellitate sont pertinents lorsque la stabilité thermique et la faible migration constituent des facteurs de sélection importants, créant un domaine de demande spécialisé qui diffère des applications de câbles à moindre coût. Le marché des plastifiants bénéficie de cette exigence car les fournisseurs disposant de portefeuilles spéciaux qualifiés peuvent répondre à des besoins de performance que les produits de commodité ne sont pas en mesure de satisfaire. Les variations de disponibilité des matières premières spécialisées peuvent néanmoins affecter le coût et l'approvisionnement de ces grades.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût plus élevé des alternatives non phtalates | -0.8% | Mondial, avec la charge la plus importante sur les marchés d'Asie-Pacifique sensibles aux prix | Moyen terme (2-4 ans) |
| Volatilité des matières premières pétrochimiques et des capacités d'estérification | -0.7% | Mondial, particulièrement aigu en Europe et en Chine, où l'approvisionnement en 2-éthylhexanol (2-EH) et en anhydride trimellitique (TMA) est concentré | Court terme (≤ 2 ans) |
| Compromis de performance entre température, migration et fusion | -0.5% | Mondial, le plus prononcé dans les applications de contact médical et de câbles à haute température | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût plus élevé des alternatives non phtalates
Les alternatives non phtalates continuent de présenter un surcoût dans les applications très sensibles aux coûts des matériaux. Les revêtements de sol, les tuyaux, les tissus enduits et l'isolation de câbles standard sont souvent en concurrence sur le coût des produits finis en PVC. Cela affecte le rythme auquel les transformateurs adoptent le téréphtalate de di(2-éthylhexyle) (DOTP), le diisononyl cyclohexane-1,2-dicarboxylate (DINCH) et d'autres alternatives conformes lorsque la réglementation n'impose pas de changement. Le processus de conversion implique également des travaux de reformulation, de tests de qualification et de documentation. Ces activités peuvent retarder les revenus des compoundeurs opérant avec des marges limitées. Le marché des plastifiants reste divisé entre les applications réglementées qui nécessitent une conversion et les applications sensibles aux prix qui continuent de favoriser les grades phtalates établis.
Volatilité des matières premières pétrochimiques et des capacités d'estérification
L'économie des plastifiants sur le marché des plastifiants dépend de matières premières telles que le 2-éthylhexanol, l'anhydride phtalique et l'anhydride trimellitique. Les variations de disponibilité et de prix des matières premières affectent les taux d'utilisation et les marges de l'estérification. Des prix de matières premières plus bas peuvent réduire les incitations à l'investissement en capacité lorsque la demande est faible. Les interruptions d'approvisionnement sur les sites européens intégrés peuvent également affecter la disponibilité des grades phtalate de diisononyle (DINP) et phtalate de di(2-propylheptyle) (DPHP). Les produits spéciaux sont particulièrement exposés car l'anhydride trimellitique est produit sur un nombre limité de sites. Le risque d'approvisionnement qui en résulte peut affecter les applications automobiles et de câbles haute température où les substituts sont limités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade de produit :
l'héritage des phtalates face à la dynamique des non-phtalatesLes plastifiants phtalates représentaient 53,55 % de la part des revenus du marché des plastifiants en 2025. Leur position reflète un avantage de coût bien établi dans les revêtements de sol pour la construction, l'isolation générale des câbles et le compoundage des tuyaux en PVC. Ils restent largement utilisés sur les marchés où les réglementations de substitution n'ont pas été imposées. Les chaînes d'approvisionnement établies en DOP et DINP soutiennent l'utilisation continue dans de nombreuses applications asiatiques. Le comportement de traitement familier aide les transformateurs à maintenir la productivité et la cohérence des matériaux. Une large base de demande persiste là où ces produits répondent aux exigences de performance et de coût. La tarification compétitive dans les grades de commodité limite cependant la croissance de la valeur pour les producteurs disposant d'une différenciation de produits limitée. Cela maintient la demande résiliente tout en augmentant la pression sur les fournisseurs pour gérer les coûts des matières premières et les taux d'utilisation.
Les plastifiants non phtalates devraient se développer à un CAGR de 5,65 % de 2026 à 2031. Leur croissance plus élevée reflète la conversion réglementaire en Europe et en Amérique du Nord, ainsi que l'utilisation croissante de matériaux conformes dans les applications sensibles. Le DOTP s'est imposé comme une option à haut rendement en raison de son équilibre entre coût et performance. Le DINCH est utilisé dans les applications médicales et grand public sensibles où la certification et les caractéristiques de faible migration influencent les décisions d'achat. Le marché évolue donc vers un mix de produits plus large plutôt que vers un remplacement complet des phtalates. En février 2025, BASF a lancé des grades Palatinol DOTP et TOTM certifiés ISCC PLUS (International Sustainability and Carbon Certification) à biomasse équilibrée, ainsi qu'un grade Palatinol DOTP Ccycled. Ces produits visent à soutenir les clients recherchant des matériaux certifiés durables sans reformuler les produits existants. En octobre 2024, Evonik a étendu la capacité de production d'ELATUR CH et d'ELATUR DINCD à Marl, en Allemagne.


Par application :
les fils et câbles représentent la plus grande part de la demandeLes fils et câbles représentaient 29,12 % des revenus du marché des plastifiants en 2025 et devraient croître à un CAGR de 5,89 % jusqu'en 2031. L'expansion des réseaux électriques, les réseaux de recharge, la distribution d'énergie dans les centres de données et les infrastructures de communication soutiennent chacun la demande de câbles, réduisant la dépendance à l'égard d'un seul cycle de construction. Le PVC souple reste important dans les câbles de distribution et de contrôle, qui sont de grands consommateurs de plastifiants. Les grades à plus haute température et à plus faible migration sont de plus en plus pertinents dans les environnements exigeants où les câbles fonctionnent, créant des opportunités pour les fournisseurs disposant de grades documentés répondant aux spécifications de câbles spécialisés.
Les revêtements de sol et les revêtements muraux restent des applications importantes, soutenus par l'activité de rénovation commerciale et de remise à neuf dans l'hôtellerie. Le carrelage vinyle de luxe soutient la demande dans les intérieurs commerciaux, bien que la faiblesse de la construction résidentielle en Chine ait limité la dynamique régionale. Les films, feuilles et tissus enduits continuent de servir les applications d'emballage, agricoles, de textiles de protection, d'intérieurs automobiles, de soins de santé et d'hôtellerie. Les tuyaux et tubes représentent également une part significative de la consommation globale, portés par les investissements dans la distribution d'eau et de gaz en Asie et en Amérique latine. Les réglementations sur le contact alimentaire affectent les décisions de formulation pour les films d'emballage où les considérations de migration sont pertinentes ; l'Union européenne maintient des exigences pour les matériaux et articles plastiques destinés à entrer en contact avec des denrées alimentaires. Le marché doit donc répondre à la fois aux exigences quantitatives du PVC souple conventionnel et aux besoins de conformité des applications spécialisées. Cet équilibre maintient la demande applicative large tout en renforçant l'importance du service technique et du soutien aux tests.
Par secteur d'utilisation finale :
la construction ancre la demande tandis que l'électronique stimule la croissance des margesLe bâtiment et la construction représentaient 35,31 % de la demande du marché des plastifiants en 2025. Le PVC souple est utilisé dans les tuyaux, les membranes de toiture, les revêtements de sol, les profilés de fenêtres et l'isolation des câbles de bâtiment. Cette large base d'utilisation lie la demande aux infrastructures publiques, à la construction résidentielle et aux projets commerciaux. Les programmes de logement et d'infrastructure de l'Inde soutiennent la demande de tuyaux, de revêtements de sol et de câbles. Le développement urbain de la Chine soutient également la consommation, malgré les pressions persistantes dans certaines parties de son secteur immobilier. La demande reste stable car ces produits sont utilisés dans de multiples composants de bâtiment, réduisant la dépendance à l'égard d'une seule utilisation finale dans la construction. Cependant, le secteur reste exposé aux différences régionales dans l'activité de construction et aux conditions d'achat des transformateurs.
Le secteur électrique et électronique devrait croître à un CAGR de 6,14 % de 2026 à 2031, ce qui en fait le secteur d'utilisation finale à la croissance la plus rapide. L'expansion des centres de données, l'électronique des véhicules électriques et les infrastructures de communication augmentent la demande de grades spéciaux thermiquement stables. L'automobile est resté un secteur d'utilisation finale important en 2025, couvrant les tableaux de bord, les garnitures de portes, les housses de sièges et les revêtements de soubassement. La conception des véhicules électriques peut réduire certaines utilisations conventionnelles du PVC dans les intérieurs, mais le contenu supplémentaire des faisceaux de câblage soutient la demande pour les systèmes électriques. Les soins de santé représentent un domaine à plus haute valeur ajoutée à mesure que les fabricants remplacent le phtalate de di(2-éthylhexyle) (DEHP) dans les poches de perfusion intraveineuse, les tubulures en contact avec le sang et les cathéters par des alternatives à faible migration. Les fabricants de dispositifs médicaux procèdent à des évaluations de biocompatibilité des matériaux utilisés dans les applications en contact avec les patients[2]Deutsche Gesetzliche Unfallversicherung, "Human-Biomonitoring Erfasst Weichmacher-Belastung," DGUV Forum, forum.dguv.de. La demande d'emballages est restée soutenue en 2025 par les applications en PVC souple et sans danger pour les aliments, tandis que les préoccupations relatives à la migration ont freiné la croissance dans les produits de commodité à moindre valeur. Le marché dépend de plus en plus de sa capacité à répondre aux utilisations finales réglementées et sensibles aux performances.
Analyse géographique
Marché des plastifiants en Asie-Pacifique
L'Asie-Pacifique a représenté 43,54 % du chiffre d'affaires du marché des plastifiants en 2025 et devrait se développer à un CAGR de 5,95 % jusqu'en 2031. La Chine dispose d'une large base de PVC flexible au service des applications de construction, de câblage et de biens de consommation. Les exigences environnementales et les normes d'approvisionnement des fabricants orientés vers l'exportation suscitent un intérêt croissant pour les alternatives sans phtalate. L'Inde offre une forte demande régionale pour les projets d'infrastructure, de logement, de tuyauterie, de revêtement de sol et de câblage. La Corée du Sud et le Japon fournissent des produits trimellitatiques spéciaux et sans phtalate haut de gamme aux clients régionaux et mondiaux.
Marché des plastifiants en Amérique du Nord et en Europe
Le marché nord-américain des plastifiants associe une demande stable dans la construction à une croissance des plastifiants spéciaux pour les applications de fils et câbles et médicales. La modernisation du réseau électrique et les investissements dans les centres de données soutiennent les achats de câbles moins liés à la demande grand public de polychlorure de vinyle (PVC) flexible. L'Europe a davantage progressé vers des formulations sans phtalate que les autres grandes régions. Le marché européen des plastifiants s'appuie sur le diisononyl cyclohexane-1,2-dicarboxylate (DINCH), les téréphtalates et les alternatives biosourcées pour les applications médicales, en contact avec les aliments et les produits de consommation sensibles. Les exigences réglementaires européennes accroissent la valeur des portefeuilles de produits documentés et des chaînes d'approvisionnement qualifiées.
Marché des plastifiants au Moyen-Orient et en Afrique et en Amérique du Sud
Les marchés des plastifiants en Amérique du Sud, au Moyen-Orient et en Afrique constituent de plus petits centres de demande liés aux cycles de construction et à la diversification industrielle. L'enquête antidumping menée par le Brésil en 2026 concernant les importations de phtalate de dioctyle (DOP), de téréphtalate de dioctyle (DOTP) et de phtalate de diisononyle (DINP) témoigne d'une attention croissante portée aux capacités nationales et aux flux commerciaux régionaux. Le Moyen-Orient et l'Afrique bénéficient de projets de construction et d'une demande industrielle, notamment de projets associés à la Vision 2030 de l'Arabie saoudite. La croissance est soutenue par la construction résidentielle, les investissements dans les infrastructures et l'utilisation plus large de produits en PVC flexible.

Paysage concurrentiel
Le marché des plastifiants est modérément consolidé. BASF, Dow, Eastman Chemical, Evonik, ExxonMobil et LANXESS se font concurrence par la production d'oxo-alcools, l'estérification, le soutien technique et l'étendue des produits. Leurs portefeuilles couvrent les produits phtalates et non phtalates, leur permettant de servir les applications établies et réglementées. Les producteurs asiatiques tels que Bluesail Chemical, LG Chem, Nan Ya Plastics et UPC Technology Corporation se positionnent fortement dans les catégories DOP et DINP sensibles aux coûts. Les exportations sud-coréennes et chinoises de DOTP et de trioctyl trimellitate (TOTM) exercent une pression sur les prix dans les grades de commodité européens.
En 2024, BASF et UPC Technology ont signé un protocole d'accord portant sur la fourniture de 2-éthylhexanol depuis le site Verbund de BASF à Zhanjiang vers les opérations d'UPC dans le sud de la Chine. Cet accord soutient la fiabilité de l'approvisionnement en matières premières pour UPC et renforce la position de BASF dans les alcools plastifiants en Chine. BASF a élargi son offre de plastifiants certifiés durables en Amérique du Nord en 2025. Evonik a étendu la capacité de production d'ELATUR CH et d'ELATUR DINCD à Marl en 2024. Ces développements reflètent des investissements dans des capacités certifiées, non phtalates et spécialisées plutôt qu'une dépendance aux seuls produits de commodité.
La maîtrise technologique est importante dans les applications non phtalates. L'ELATUR CH d'Evonik utilise une voie d'hydrogénation à base d'INA, soutenant une position spécialisée dans la demande médicale et de contact alimentaire. Les plateformes biosourcées telles que les esters de citrate, les huiles époxydées et les esters polymériques sont pertinentes pour les applications de soins de santé et de contact alimentaire. Les producteurs sans capacité d'ingénierie applicative ni dossiers de qualification documentés rencontrent davantage de difficultés pour servir la demande médicale premium et grand public réglementée. Cela maintient le marché des plastifiants divisé entre les fournisseurs spéciaux techniquement différenciés et les producteurs axés sur les produits de commodité.
Leaders du secteur des plastifiants
-
BASF
-
Dow
-
Eastman Chemical Company
-
Exxon Mobil Corporation
-
LG Chem
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plastifiants
- Aekyung Chemical
- BASF
- Bluesail Chemical Group Co., Ltd.
- DIC CORPORATION
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- LANXESS
- LG Chem
- NAN YA PLASTICS CORPORATION
- Perstorp
- Polynt S.p.A.
- UPC Technology Corporation
- Velsicol Chemical LLC

Recent Industry Developments in Marché des plastifiants
- Juin 2026 : Univar Solutions et l'activité Pétrochimie de BASF ont conclu un partenariat stratégique renforcé, faisant d'Univar le partenaire de distribution exclusif de Hexamoll DINCH aux États-Unis et au Canada. L'accord combine le réseau logistique nord-américain d'Univar avec le portefeuille non phtalate de BASF, renforçant l'accès au marché pour le DINCH dans les applications médicales, de fils et câbles, et grand public réglementées.
- Février 2025 : BASF a lancé des grades à biomasse équilibrée certifiés ISCC PLUS (International Sustainability and Carbon Certification) (Palatinol DOTP Advantage 50 et TOTM Advantage 50) et un grade Ccycled (Palatinol DOTP Ccycled) depuis ses sites de production de Pasadena, Texas, et de Cornwall, Ontario. Ces grades certifiés durables de substitution directe ne nécessitent aucune reformulation de la part des clients et ciblent les mandats d'approvisionnement Environnementaux, Sociaux et de Gouvernance (ESG) dans les marchés de la construction, de l'automobile, des fils et câbles, et du médical.


Périmètre du rapport mondial sur le marché des plastifiants
Les plastifiants sont des additifs chimiques incorporés dans des polymères tels que les plastiques et le caoutchouc pour améliorer la souplesse et la maniabilité. Ils agissent en s'insérant entre les chaînes polymères, réduisant les frottements et abaissant la rigidité du matériau.
Le marché des plastifiants est segmenté par grade de produit, application, secteur d'utilisation finale et géographie. Par grade de produit, le marché est segmenté en plastifiants phtalates et plastifiants non phtalates. Par application, le marché est segmenté en fils et câbles, revêtements de sol et revêtements muraux, films et feuilles, tissus enduits, tuyaux et tubes, et autres applications. Par secteur d'utilisation finale, le marché est segmenté en bâtiment et construction, automobile, électrique et électronique, emballage, soins de santé, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les plastifiants dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Plastifiants phtalates |
| Plastifiants non phtalates |
| Fils et câbles |
| Revêtements de sol et revêtements muraux |
| Films et feuilles |
| Tissus enduits |
| Tuyaux et tubes |
| Autres applications |
| Bâtiment et construction |
| Automobile |
| Électrique et électronique |
| Emballage |
| Soins de santé |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade de produit | Plastifiants phtalates | |
| Plastifiants non phtalates | ||
| Par application | Fils et câbles | |
| Revêtements de sol et revêtements muraux | ||
| Films et feuilles | ||
| Tissus enduits | ||
| Tuyaux et tubes | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Bâtiment et construction | |
| Automobile | ||
| Électrique et électronique | ||
| Emballage | ||
| Soins de santé | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des plastifiants ?
La taille du marché des plastifiants a été évaluée à 19,12 milliards USD en 2025 et devrait croître de 20,05 milliards USD en 2026 pour atteindre 25,66 milliards USD d'ici 2031, à un CAGR de 5,06 % durant la période de prévision (2026-2031).
Pourquoi les fils et câbles sont-ils importants pour la demande de plastifiants ?
Les fils et câbles représentaient 29,12 % des revenus en 2025 et devraient croître à un CAGR de 5,89 %, soutenus par les réseaux électriques, la recharge et les infrastructures numériques.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
L'électrique et l'électronique est le secteur d'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 6,14 % de 2026 à 2031.
Quelle région détient la plus grande part des revenus mondiaux ?
L'Asie-Pacifique détenait 43,54 % des revenus en 2025 et devrait croître à un CAGR de 5,95 % jusqu'en 2031.
Dernière mise à jour de la page le:



