
Tamaño y participación del mercado de plastificantes
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.06 % |
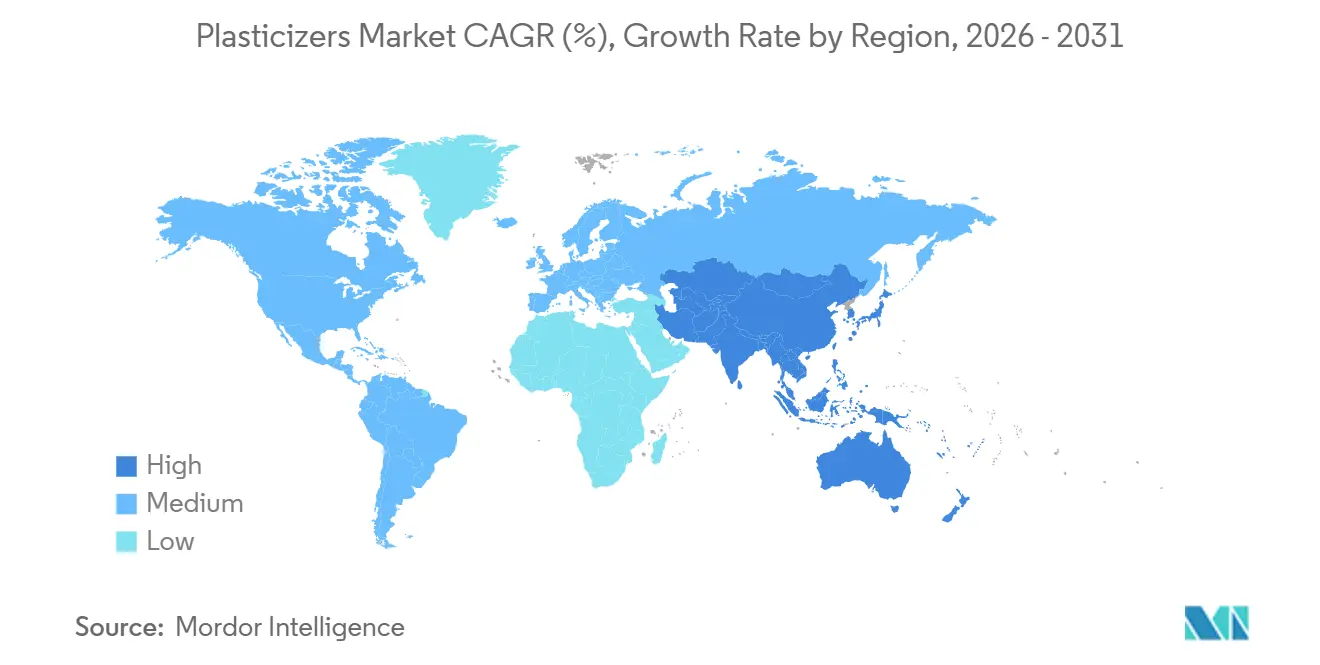
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
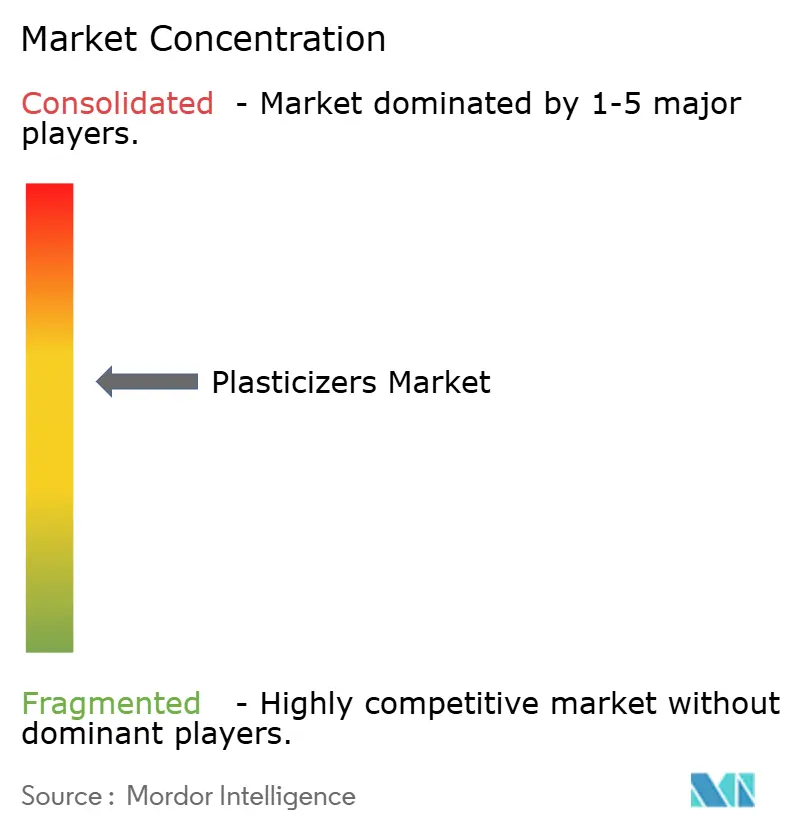
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado de plastificantes por Mordor Intelligence
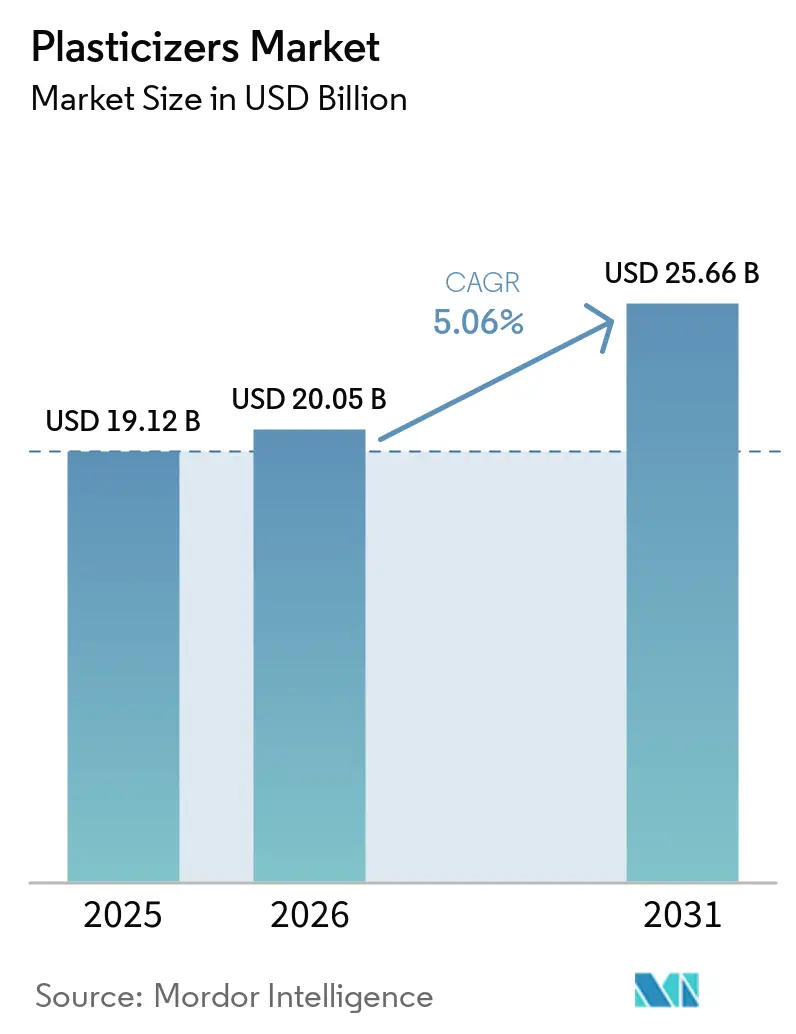
El tamaño del mercado de plastificantes se valoró en 19,12 mil millones de USD en 2025 y se estima que crecerá desde 20,05 mil millones de USD en 2026 hasta alcanzar los 25,66 mil millones de USD en 2031, a una CAGR del 5,06% durante el período de pronóstico (2026-2031). La demanda de PVC flexible continúa respaldando el consumo en construcción, distribución de energía, sistemas de energía renovable y aplicaciones reguladas. Los grados especiales de mayor valor están ganando relevancia a medida que los compradores buscan materiales que cumplan con los requisitos de migración, temperatura y conformidad normativa. Este cambio favorece a los proveedores que pueden ofrecer tanto productos ftalatos establecidos como alternativas no ftalatos documentadas. Los programas de infraestructura también proporcionan una base de demanda más estable para tuberías y cables cuando las condiciones de construcción son irregulares. La presión sobre los costos, particularmente en los grados de productos básicos, sigue siendo una consideración clave para los transformadores y productores.
Conclusiones clave del informe
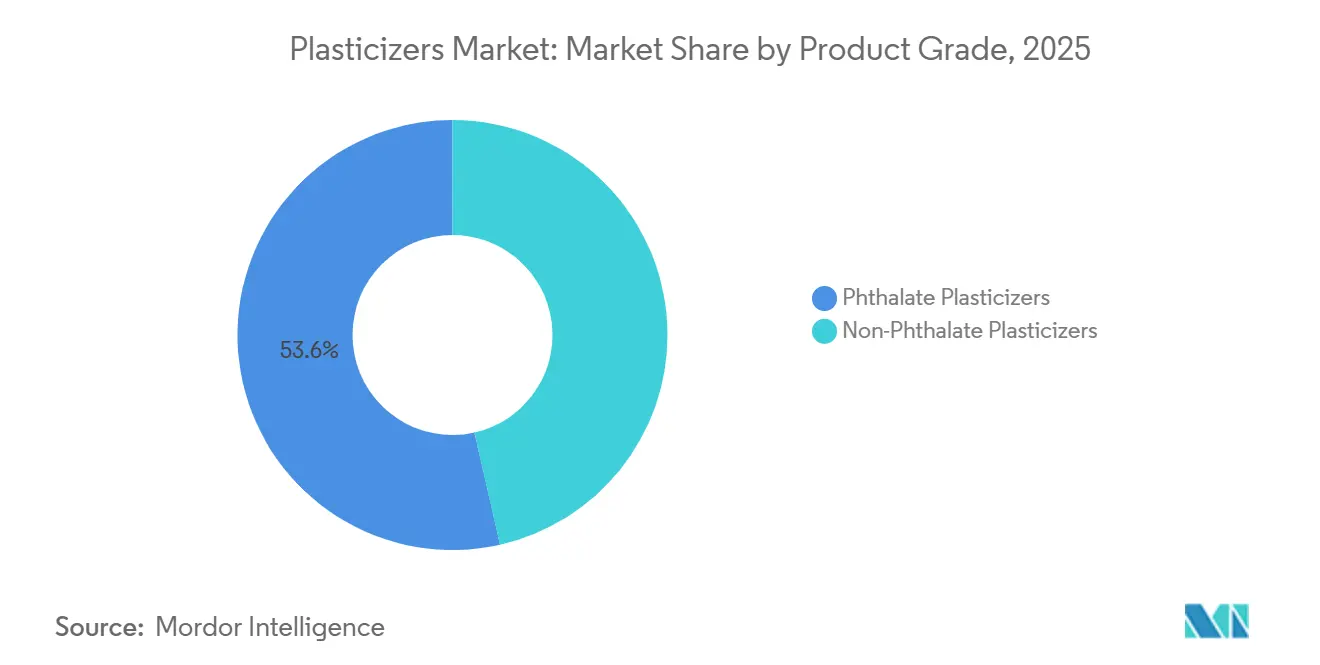
- Por grado de producto, los plastificantes ftalatos representaron el 53,55% de los ingresos globales en 2025, mientras que se prevé que los plastificantes no ftalatos crezcan a una CAGR del 5,65% hasta 2031.
- Por aplicación, los cables y alambres representaron el 29,12% de los ingresos globales en 2025 y se prevé que crezcan a una CAGR del 5,89% hasta 2031.
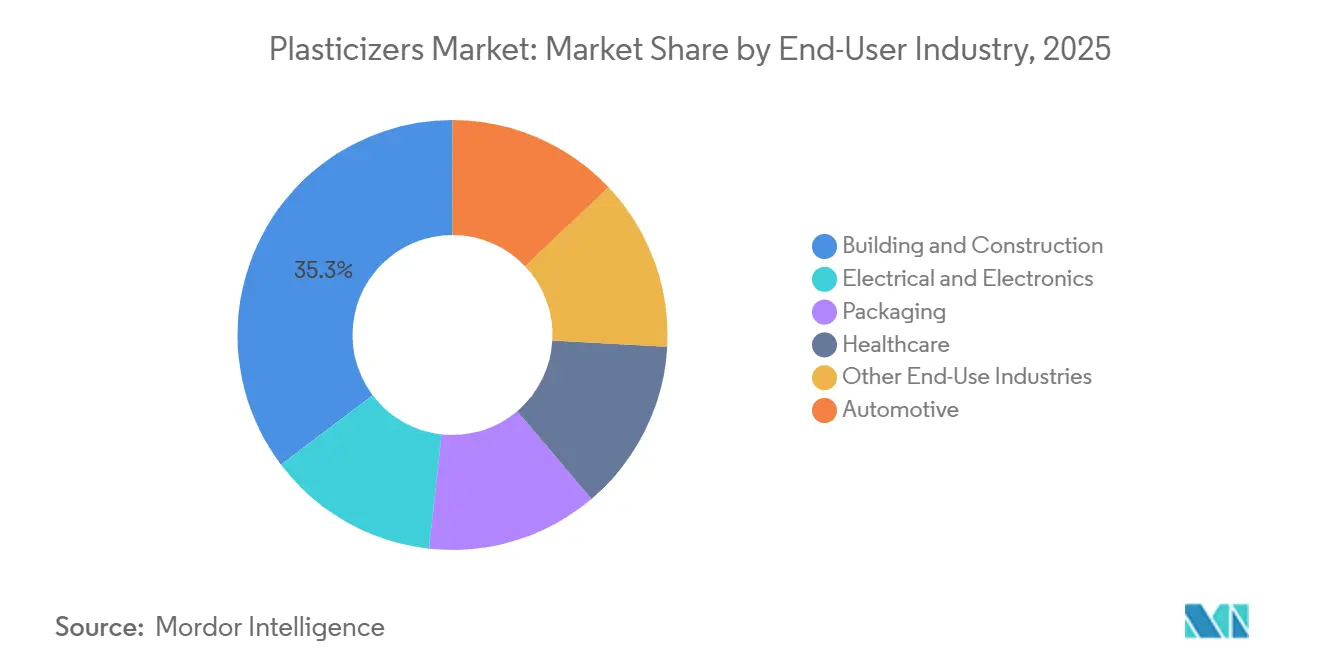
- Por industria de usuario final, la construcción y edificación representó el 35,31% de los ingresos globales en 2025, mientras que se prevé que el sector eléctrico y electrónico se expanda a una CAGR del 6,14% hasta 2031.
- Por geografía, Asia-Pacífico representó el 43,54% de los ingresos globales en 2025 y se proyecta que crezca a una CAGR del 5,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de PVC flexible en la modernización de redes eléctricas y el cableado de energía renovable | +1.4% | Global, concentrado en Asia-Pacífico y Europa, con aceleración en América del Norte | Mediano plazo (2-4 años) |
| Conversión regulatoria hacia formulaciones no ftalatos | +1.2% | Global, con aplicación primaria en Europa y América del Norte, con efectos secundarios en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Electrificación de vehículos e infraestructura de carga | +0.9% | Global, concentrado en China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Calificación de dispositivos médicos para plastificantes de baja migración | +0.6% | América del Norte y Europa, con mercados emergentes en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Demanda de cables de alta temperatura en centros de datos y electrónica de potencia | +0.8% | Global, con concentración primaria en América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de PVC flexible en la modernización de redes eléctricas y el cableado de energía renovable
La inversión global en redes eléctricas alcanzó los 400 mil millones de USD entre 2024 y 2025, con gasto dirigido a interconexiones de energía renovable, cables de energía eólica marina y sistemas de distribución subterránea. Estos sistemas utilizan compuestos de cables flexibles en los que los plastificantes mejoran el rendimiento del aislamiento y la cubierta. Los propietarios de proyectos exigen cada vez más un rendimiento documentado bajo exposición repetida al calor y la humedad durante largos períodos de operación. Estos requisitos de calificación reducen la base de proveedores para proyectos de cables y aumentan el valor de la documentación de aplicaciones establecida. El cableado de energía renovable también incrementa la demanda de grados que mantienen la flexibilidad a bajas temperaturas.
Conversión regulatoria hacia formulaciones no ftalatos
La Unión Europea continúa regulando ftalatos específicos en el marco REACH, incluidas las restricciones sobre artículos plastificados. El cumplimiento normativo requiere que los transformadores evalúen las opciones de formulación, la documentación y las condiciones de uso aplicables. El cambio a una formulación no ftalato puede requerir un nuevo trabajo de calificación para los productos utilizados en aplicaciones reguladas, lo que dificulta revertir las decisiones de conversión una vez que los clientes aprueban un material de sustitución. La investigación sobre regulación química también ha destacado el riesgo de reemplazar una sustancia restringida por una alternativa estrechamente relacionada que plantea preocupaciones similares. El mercado de plastificantes se beneficia cuando los proveedores pueden ofrecer opciones conformes con un soporte técnico y regulatorio claro.
Electrificación de vehículos e infraestructura de carga
Las ventas globales de vehículos eléctricos alcanzaron 20,7 millones de unidades en 2025, y la infraestructura de carga pública se expandió en 1,8 millones de puntos de carga ese año[1]Agencia Internacional de Energía, "Perspectiva global de vehículos eléctricos 2025," AIE, iea.org. Los vehículos eléctricos requieren más contenido de cableado que los vehículos de combustión interna, particularmente en sistemas eléctricos de alta tensión. Los conjuntos de cables para equipos de carga también requieren materiales flexibles que puedan soportar el estrés térmico sostenido. Estos requisitos respaldan el uso de grados de plastificantes de mayor temperatura en el cableado automotriz y los sistemas de carga. Los fabricantes de vehículos también están aplicando requisitos de materiales más estrictos en los nuevos programas, lo que amplía el papel de los grados no ftalatos conformes. Esta demanda añade un segundo canal de crecimiento junto a la demanda convencional de cables para construcción y edificación.
Demanda de cables de alta temperatura en centros de datos y electrónica de potencia
Los centros de datos y la electrónica de potencia requieren sistemas de cables que operen bajo cargas de calor sostenidas. Los plastificantes utilizados en estos sistemas deben ayudar a mantener el rendimiento dieléctrico y reducir la migración o volatilización durante largos períodos de servicio. Los grados de trimelitatos son relevantes cuando la estabilidad térmica y la baja migración son factores de selección importantes, creando un área de demanda especializada que difiere de las aplicaciones de cables de menor costo. El mercado de plastificantes se beneficia de este requisito porque los proveedores con carteras especializadas calificadas pueden satisfacer necesidades de rendimiento que los productos básicos pueden no cumplir. Los cambios en la disponibilidad de materias primas especiales aún pueden afectar el costo y el suministro de estos grados.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mayor costo de las alternativas no ftalatos | -0.8% | Global, con la mayor carga en los mercados de Asia-Pacífico sensibles al precio | Mediano plazo (2-4 años) |
| Volatilidad de las materias primas petroquímicas y la capacidad de esterificación | -0.7% | Global, particularmente aguda en Europa y China, donde se concentra el suministro de 2-etilhexanol (2-EH) y anhídrido trimelítico (TMA) | Corto plazo (≤ 2 años) |
| Compromisos de rendimiento en temperatura, migración y fusión | -0.5% | Global, más pronunciado en aplicaciones de contacto médico y cables de alta temperatura | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor costo de las alternativas no ftalatos
Las alternativas no ftalatos continúan teniendo una carga de costo en aplicaciones que son muy sensibles a los costos de materiales. Los pisos, tuberías, telas recubiertas y el aislamiento de cables estándar a menudo compiten en el costo de los productos de PVC terminados. Esto afecta el ritmo al que los transformadores adoptan el tereftalato de di(2-etilhexilo) (DOTP), el diisononil ciclohexano-1,2-dicarboxilato (DINCH) y otras alternativas conformes donde la regulación no exige un cambio. El proceso de conversión también implica reformulación, pruebas de calificación y trabajo de documentación. Estas actividades pueden retrasar los ingresos de los compoundadores que operan con márgenes limitados. El mercado de plastificantes sigue dividido entre aplicaciones reguladas que requieren conversión y aplicaciones sensibles al precio que continúan favoreciendo los grados de ftalatos establecidos.
Volatilidad de las materias primas petroquímicas y la capacidad de esterificación
La economía de los plastificantes en el mercado de plastificantes depende de materias primas como el 2-etilhexanol, el anhídrido ftálico y el anhídrido trimelítico. Los cambios en la disponibilidad y los precios de las materias primas afectan las tasas de operación y los márgenes de esterificación. Los precios más bajos de las materias primas pueden reducir los incentivos para la inversión en capacidad cuando la demanda es débil. Las interrupciones del suministro en los sitios integrados europeos también pueden afectar la disponibilidad de los grados de ftalato de diisononilo (DINP) y ftalato de di(2-propilheptilo) (DPHP). Los productos especiales están especialmente expuestos porque el anhídrido trimelítico se produce en un número limitado de sitios. El riesgo de suministro resultante puede afectar las aplicaciones automotrices y de cables de alta temperatura donde los sustitutos son limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por grado de producto:
el legado de los ftalatos se encuentra con el impulso de los no ftalatosLos plastificantes ftalatos representaron el 53,55% de la participación en los ingresos del mercado de plastificantes en 2025. Su posición refleja una ventaja de costo bien establecida en pisos de construcción, aislamiento general de cables y compoundado de tuberías de PVC. Siguen siendo ampliamente utilizados en mercados donde no se han impuesto regulaciones de sustitución. Las cadenas de suministro establecidas de DOP y DINP respaldan el uso continuo en muchas aplicaciones asiáticas. El comportamiento de procesamiento familiar ayuda a los transformadores a mantener la productividad y la consistencia del material. Una gran base de demanda persiste donde estos productos cumplen con los requisitos de rendimiento y costo. Los precios competitivos en los grados de productos básicos, sin embargo, limitan el crecimiento del valor para los productores con diferenciación de productos limitada. Esto mantiene la demanda resiliente mientras aumenta la presión sobre los proveedores para gestionar los costos de materias primas y las tasas de operación.
Se prevé que los plastificantes no ftalatos se expandan a una CAGR del 5,65% de 2026 a 2031. Su mayor crecimiento refleja la conversión impulsada por la regulación en Europa y América del Norte, así como el uso creciente de materiales conformes en aplicaciones sensibles. El DOTP ha surgido como una opción de alto rendimiento debido a su equilibrio entre costo y rendimiento. El DINCH se utiliza en aplicaciones médicas y de consumo sensibles donde las características de certificación y baja migración influyen en las decisiones de adquisición. El mercado se está moviendo, por tanto, hacia una mezcla de productos más amplia en lugar de un reemplazo completo de los ftalatos. En febrero de 2025, BASF lanzó los grados Palatinol DOTP y TOTM con balance de biomasa certificados por la Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS, junto con un grado Palatinol DOTP Ccycled. Estos productos están destinados a apoyar a los clientes que buscan materiales con certificación de sostenibilidad sin reformular los productos existentes. En octubre de 2024, Evonik amplió la capacidad de producción de ELATUR CH y ELATUR DINCD en Marl, Alemania.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación:
los cables y alambres impulsan la mayor participación de la demandaLos cables y alambres representaron el 29,12% de los ingresos del mercado de plastificantes en 2025 y se prevé que crezcan a una CAGR del 5,89% hasta 2031. La expansión de la red eléctrica, las redes de carga, la distribución de energía en centros de datos y la infraestructura de comunicaciones respaldan cada uno la demanda de cables, reduciendo la dependencia de cualquier ciclo de construcción único. El PVC flexible sigue siendo importante en los cables de distribución y control, que son grandes consumidores de plastificantes. Los grados de mayor temperatura y menor migración son cada vez más relevantes en entornos exigentes donde operan los cables, creando oportunidades para los proveedores con grados documentados que cumplen con las especificaciones de cables especializados.
Los pisos y revestimientos de paredes siguen siendo aplicaciones importantes, respaldadas por la actividad de renovación comercial y remodelación de hostelería. El azulejo de vinilo de lujo respalda la demanda en interiores comerciales, aunque la débil construcción residencial en China ha limitado el impulso regional. Las películas, láminas y telas recubiertas continúan sirviendo a aplicaciones de embalaje, agrícolas, textiles de protección, interiores automotrices, atención médica y hostelería. Las tuberías también representan una parte significativa del consumo agregado, impulsadas por inversiones en distribución de agua y gas en Asia y América Latina. Las regulaciones de contacto con alimentos afectan las decisiones de formulación para películas de embalaje donde son relevantes las consideraciones de migración; la Unión Europea mantiene requisitos para materiales plásticos y artículos destinados a entrar en contacto con alimentos. El mercado debe, por tanto, abordar tanto los requisitos de cantidad del PVC flexible convencional como las necesidades de cumplimiento de las aplicaciones especializadas. Este equilibrio mantiene la demanda de aplicaciones amplia mientras aumenta la importancia del servicio técnico y el soporte de pruebas.
Por industria de usuario final:
la construcción ancla la demanda mientras la electrónica impulsa el crecimiento del margenLa construcción y edificación representó el 35,31% de la demanda del mercado de plastificantes en 2025. El PVC flexible se utiliza en tuberías, membranas de techado, pisos, perfiles de ventanas y aislamiento de cables para edificios. Esta amplia base de uso vincula la demanda a la infraestructura pública, la construcción residencial y los proyectos comerciales. Los programas de vivienda e infraestructura de India respaldan la demanda de tuberías, pisos y cables. El desarrollo urbano de China también respalda el consumo, a pesar de la presión continua en partes de su sector inmobiliario. La demanda se mantiene estable porque estos productos se utilizan en múltiples componentes de construcción, reduciendo la dependencia de cualquier uso final único en la construcción. Sin embargo, el sector sigue expuesto a las diferencias regionales en la actividad de construcción y las condiciones de compra de los transformadores.
Se proyecta que el sector eléctrico y electrónico crezca a una CAGR del 6,14% de 2026 a 2031, convirtiéndolo en la industria de usuario final de más rápido crecimiento. La expansión de los centros de datos, la electrónica de vehículos eléctricos y la infraestructura de comunicaciones están aumentando la demanda de grados especiales térmicamente estables. El sector automotriz siguió siendo un segmento de usuario final importante en 2025, cubriendo tableros de instrumentos, molduras de puertas, tapizados de asientos y revestimientos de bajos. El diseño de vehículos eléctricos puede reducir algunos usos convencionales de PVC en interiores, pero el contenido adicional de arneses de cableado respalda la demanda de sistemas eléctricos. La atención médica representa un área de mayor valor a medida que los fabricantes reemplazan el ftalato de di(2-etilhexilo) (DEHP) en bolsas intravenosas, tuberías de contacto con sangre y catéteres con alternativas de baja migración. Los fabricantes de dispositivos médicos realizan evaluaciones de biocompatibilidad de los materiales utilizados en aplicaciones de contacto con pacientes[2]Deutsche Gesetzliche Unfallversicherung, "Human-Biomonitoring Erfasst Weichmacher-Belastung," DGUV Forum, forum.dguv.de. La demanda de embalaje se mantuvo respaldada en 2025 por aplicaciones de PVC flexible apto para contacto con alimentos, mientras que las preocupaciones sobre la migración limitaron el crecimiento en los productos básicos de menor valor. El mercado depende cada vez más de su capacidad para satisfacer usos finales regulados y sensibles al rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Plastificantes de Asia-Pacífico
Asia-Pacífico representó el 43,54% de los ingresos del mercado de plastificantes en 2025 y se proyecta que se expanda a una CAGR del 5,95% hasta 2031. China cuenta con una amplia base de PVC flexible que sirve a las aplicaciones de construcción, cables y bienes de consumo. Los requisitos medioambientales y los estándares de adquisición entre los fabricantes orientados a la exportación están aumentando el interés en alternativas sin ftalatos. India proporciona una sólida demanda regional para proyectos de infraestructura, vivienda, tuberías, suelos y cableado. Corea del Sur y Japón suministran productos premium sin ftalatos y trimelitatados especiales a clientes regionales y globales.
Mercado de Plastificantes de América del Norte y Europa
El mercado de plastificantes de América del Norte combina una demanda estable en construcción con el crecimiento de plastificantes especiales para aplicaciones de cables y alambres y usos médicos. La modernización de la red eléctrica y la inversión en centros de datos respaldan la adquisición de cables, menos vinculada a la demanda orientada al consumidor de cloruro de polivinilo (PVC) flexible. Europa ha avanzado más hacia formulaciones sin ftalatos que otras regiones principales. El mercado europeo de plastificantes se apoya en el diisononil ciclohexano-1,2-dicarboxilato (DINCH), los tereftalatos y las alternativas de base biológica para aplicaciones médicas, de contacto con alimentos y de consumo sensible. Los requisitos regulatorios europeos incrementan el valor de los portafolios de productos documentados y las cadenas de suministro calificadas.
Mercado de Plastificantes de Oriente Medio y África y América del Sur
Los mercados de plastificantes en América del Sur, Oriente Medio y África comprenden centros de demanda más pequeños vinculados a los ciclos de construcción y la diversificación industrial. La investigación antidumping de Brasil en 2026 sobre las importaciones de ftalato de dioctilo (DOP), tereftalato de dioctilo (DOTP) y ftalato de diisononilo (DINP) señala una creciente atención a la capacidad nacional y los flujos comerciales regionales. Oriente Medio y África se benefician de proyectos de construcción e industria, incluidos los asociados con la Visión 2030 de Arabia Saudita. El crecimiento está respaldado por la construcción residencial, la inversión en infraestructura y el uso más amplio de productos de PVC flexible.

Panorama competitivo
El mercado de plastificantes está moderadamente consolidado. BASF, Dow, Eastman Chemical, Evonik, ExxonMobil y LANXESS compiten a través de la producción de oxoalcoholes, esterificación, soporte técnico y amplitud de productos. Sus carteras cubren productos ftalatos y no ftalatos, lo que les permite atender aplicaciones establecidas y reguladas. Los productores asiáticos como Bluesail Chemical, LG Chem, Nan Ya Plastics y UPC Technology Corporation compiten fuertemente en las categorías de DOP y DINP sensibles al costo. Las exportaciones surcoreanas y chinas de DOTP y trioctil trimelitato (TOTM) añaden presión de precios en los grados básicos europeos.
En 2024, BASF y UPC Technology firmaron un memorando de entendimiento que cubre el suministro de 2-etilhexanol desde el sitio Verbund de BASF en Zhanjiang a las operaciones del sur de China de UPC. El acuerdo respalda la fiabilidad de las materias primas para UPC y fortalece la posición de BASF en alcoholes plastificantes en China. BASF amplió su oferta de plastificantes con certificación de sostenibilidad en América del Norte en 2025. Evonik amplió la capacidad de producción de ELATUR CH y ELATUR DINCD en Marl en 2024. Estos desarrollos reflejan la inversión en capacidad certificada, no ftalato y especializada en lugar de depender únicamente de los productos básicos.
El control tecnológico es importante en las aplicaciones no ftalatos. El ELATUR CH de Evonik utiliza una ruta de hidrogenación basada en INA, respaldando una posición especializada en la demanda médica y de contacto con alimentos. Las plataformas de base biológica como los ésteres de citrato, los aceites epoxidados y los ésteres poliméricos son relevantes para aplicaciones de atención médica y contacto con alimentos. Los productores sin capacidad de ingeniería de aplicaciones o archivos de calificación documentados enfrentan mayores dificultades para atender la demanda médica premium y de consumo regulado. Esto mantiene el mercado de plastificantes dividido entre proveedores especializados técnicamente diferenciados y productores enfocados en productos básicos.
Líderes de la industria de plastificantes
-
BASF
-
Dow
-
Eastman Chemical Company
-
Exxon Mobil Corporation
-
LG Chem
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plastificantes
- Aekyung Chemical
- BASF
- Bluesail Chemical Group Co., Ltd.
- DIC CORPORATION
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- LANXESS
- LG Chem
- NAN YA PLASTICS CORPORATION
- Perstorp
- Polynt S.p.A.
- UPC Technology Corporation
- Velsicol Chemical LLC

Recent Industry Developments in Mercado de Plastificantes
- Junio de 2026: Univar Solutions y el negocio de Petroquímicos de BASF establecieron una asociación estratégica mejorada, convirtiendo a Univar en el socio de distribución exclusivo de Hexamoll DINCH en los Estados Unidos y Canadá. El acuerdo combina la red logística de Univar en América del Norte con la cartera no ftalato de BASF, fortaleciendo el acceso al mercado de DINCH en aplicaciones médicas, de cables y alambres, y de consumo regulado.
- Febrero de 2025: BASF lanzó grados con balance de biomasa certificados por la Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS (Palatinol DOTP Advantage 50 y TOTM Advantage 50) y un grado Ccycled (Palatinol DOTP Ccycled) desde sus sitios de producción en Pasadena, Texas, y Cornwall, Ontario. Estos grados de sustitución directa con certificación de sostenibilidad no requieren reformulación por parte del cliente y están orientados a los mandatos de adquisición de Gobernanza Ambiental, Social y Corporativa (ESG) en los mercados de construcción, automotriz, cables y alambres, y médico.


Alcance del informe global del mercado de plastificantes
Los plastificantes son aditivos químicos mezclados en polímeros como plásticos y caucho para mejorar la flexibilidad y la trabajabilidad. Funcionan insertándose entre las cadenas de polímeros, reduciendo la fricción y disminuyendo la rigidez del material.
El mercado de plastificantes está segmentado por grado de producto, aplicación, industria de usuario final y geografía. Por grado de producto, el mercado está segmentado en plastificantes ftalatos y plastificantes no ftalatos. Por aplicación, el mercado está segmentado en cables y alambres, pisos y revestimientos de paredes, películas y láminas, telas recubiertas, tuberías y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en construcción y edificación, automotriz, eléctrico y electrónico, embalaje, atención médica y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los plastificantes en 16 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Plastificantes ftalatos |
| Plastificantes no ftalatos |
| Cables y alambres |
| Pisos y revestimientos de paredes |
| Películas y láminas |
| Telas recubiertas |
| Tuberías |
| Otras aplicaciones |
| Construcción y edificación |
| Automotriz |
| Eléctrico y electrónico |
| Embalaje |
| Atención médica |
| Otras industrias de uso final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por grado de producto | Plastificantes ftalatos | |
| Plastificantes no ftalatos | ||
| Por aplicación | Cables y alambres | |
| Pisos y revestimientos de paredes | ||
| Películas y láminas | ||
| Telas recubiertas | ||
| Tuberías | ||
| Otras aplicaciones | ||
| Por industria de usuario final | Construcción y edificación | |
| Automotriz | ||
| Eléctrico y electrónico | ||
| Embalaje | ||
| Atención médica | ||
| Otras industrias de uso final | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de plastificantes?
El tamaño del mercado de plastificantes se valoró en 19,12 mil millones de USD en 2025 y se estima que crecerá desde 20,05 mil millones de USD en 2026 hasta alcanzar los 25,66 mil millones de USD en 2031, a una CAGR del 5,06% durante el período de pronóstico (2026-2031).
¿Por qué son importantes los cables y alambres para la demanda de plastificantes?
Los cables y alambres representaron el 29,12% de los ingresos en 2025 y se prevé que crezcan a una CAGR del 5,89%, respaldados por redes eléctricas, carga e infraestructura digital.
¿Qué industria de usuario final está creciendo más rápido?
El sector eléctrico y electrónico es la industria de usuario final de más rápido crecimiento, con una CAGR prevista del 6,14% de 2026 a 2031.
¿Qué región tiene la mayor participación en los ingresos globales?
Asia-Pacífico representó el 43,54% de los ingresos en 2025 y se espera que crezca a una CAGR del 5,95% hasta 2031.
Última actualización de la página el:



