
Weichmacher-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 20.05 Milliarden US-Dollar |
| Marktgröße (2031) | 25.66 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.06 % |
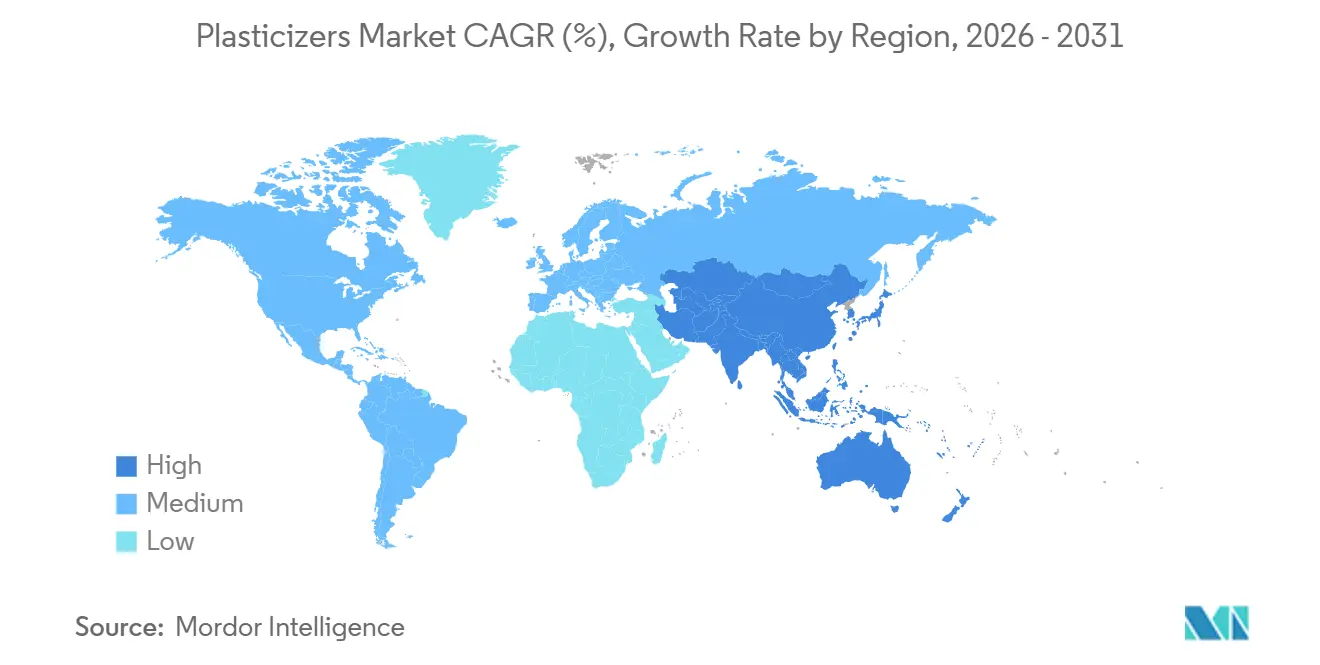
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
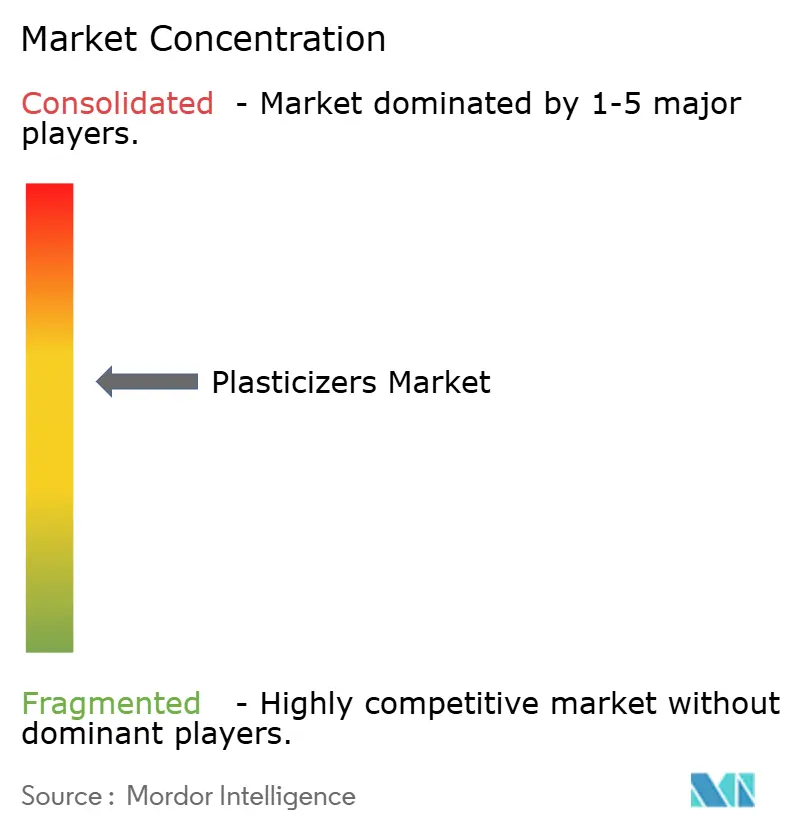
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Weichmacher-Marktanalyse von Mordor Intelligence
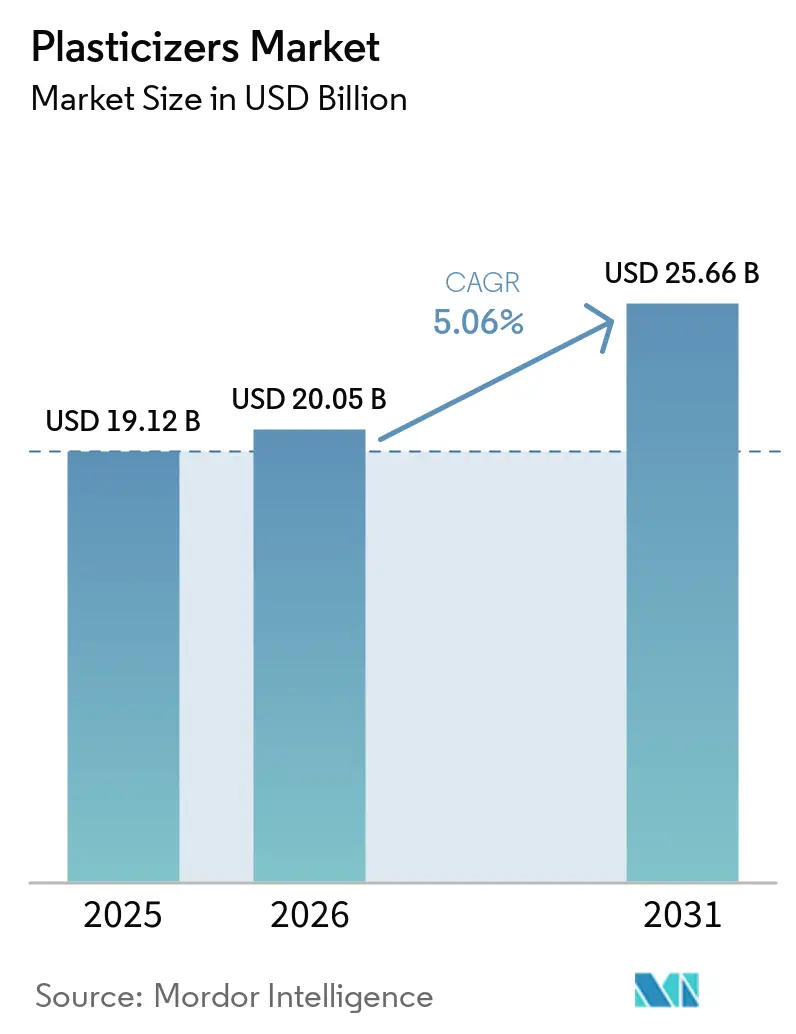
Die Größe des Weichmacher-Marktes wurde im Jahr 2025 auf 19,12 Milliarden USD geschätzt und soll von 20,05 Milliarden USD im Jahr 2026 auf 25,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,06 % während des Prognosezeitraums (2026–2031). Die Nachfrage nach flexiblem PVC stützt weiterhin den Verbrauch in den Bereichen Bauwesen, Stromverteilung, erneuerbare Energiesysteme und regulierte Anwendungen. Hochwertige Spezialqualitäten gewinnen an Bedeutung, da Abnehmer Materialien suchen, die Anforderungen hinsichtlich Migration, Temperatur und Konformität erfüllen. Diese Entwicklung begünstigt Lieferanten, die sowohl etablierte Phthalat-Produkte als auch dokumentierte Nicht-Phthalat-Alternativen anbieten können. Infrastrukturprogramme bieten zudem eine stabilere Nachfragebasis für Rohre und Kabel, wenn die Baubedingungen uneinheitlich sind. Kostendruck, insbesondere bei Standardqualitäten, bleibt ein wesentlicher Faktor für Verarbeiter und Hersteller.
Wesentliche Erkenntnisse des Berichts
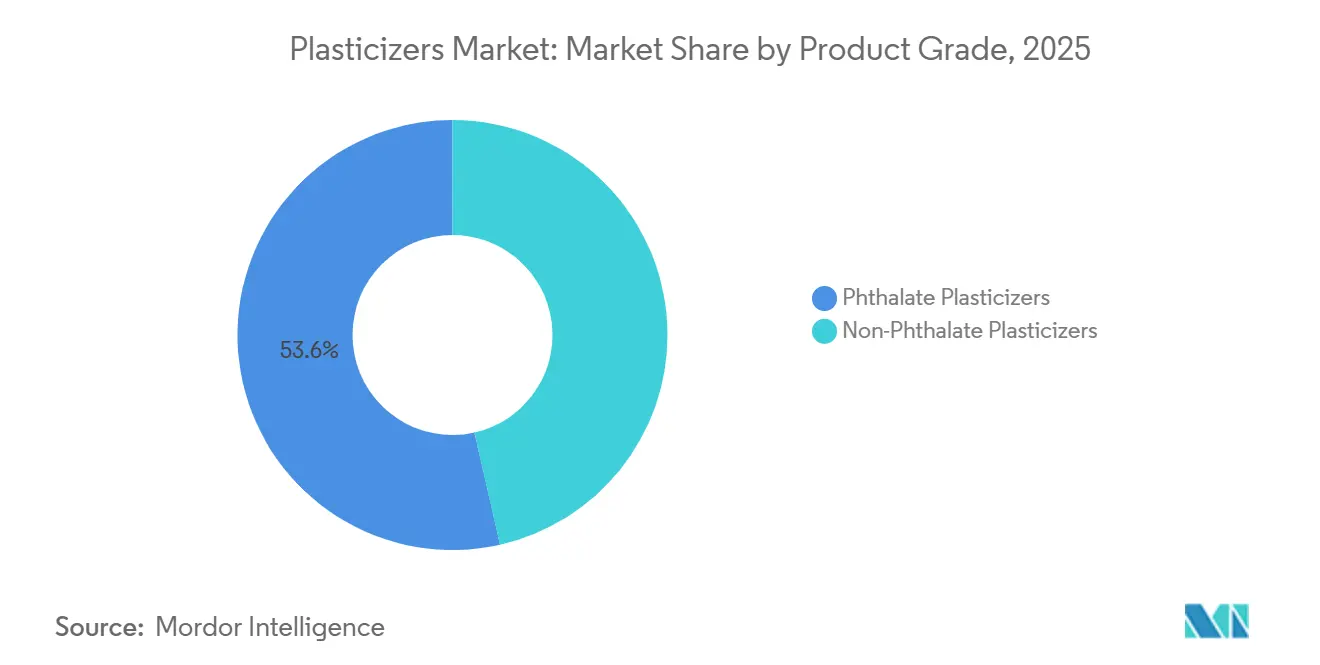
- Nach Produktklasse hielten Phthalat-Weichmacher im Jahr 2025 einen Anteil von 53,55 % am globalen Umsatz, während Nicht-Phthalat-Weichmacher bis 2031 mit einer CAGR von 5,65 % wachsen sollen.
- Nach Anwendung entfielen auf Drähte und Kabel im Jahr 2025 29,12 % des globalen Umsatzes, mit einer prognostizierten CAGR von 5,89 % bis 2031.
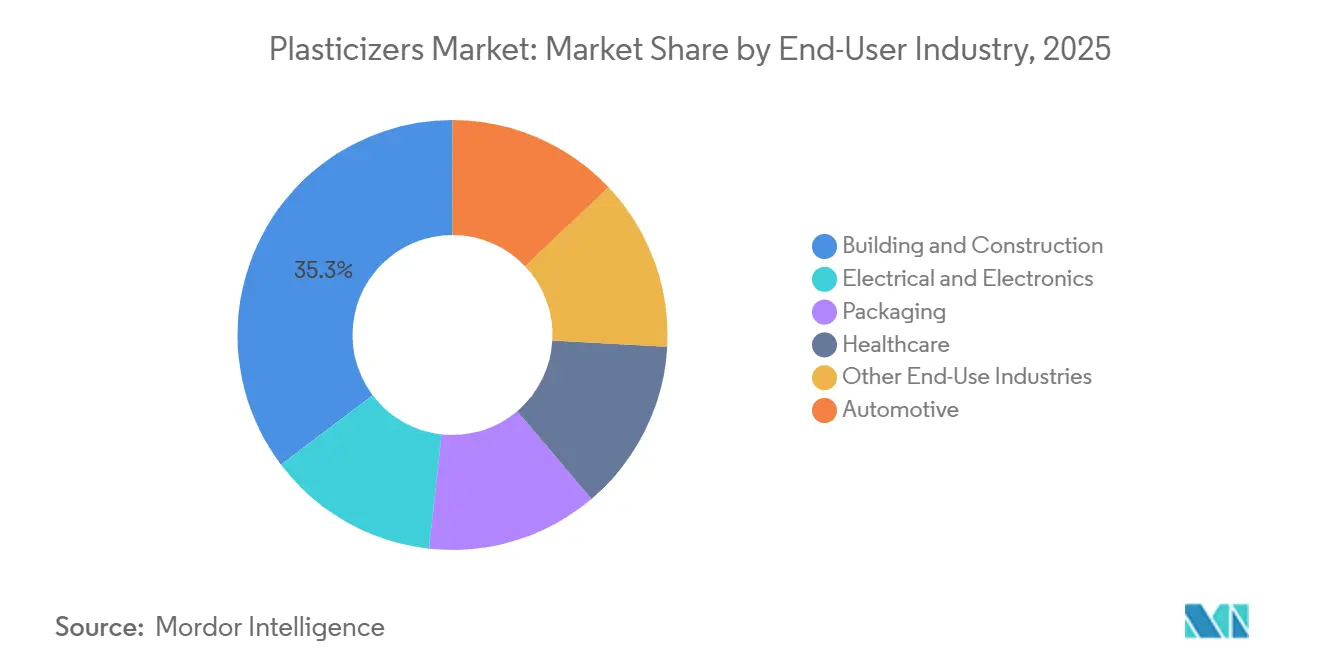
- Nach Endverbraucherbranche hielt Bauwesen und Konstruktion im Jahr 2025 einen Anteil von 35,31 % am globalen Umsatz, während der Bereich Elektro und Elektronik bis 2031 mit einer CAGR von 6,14 % wachsen soll.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 43,54 % am globalen Umsatz, mit einer prognostizierten CAGR von 5,95 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach flexiblem PVC bei der Netzmodernisierung und der Verkabelung für erneuerbare Energien | +1.4% | Global, konzentriert in Asien-Pazifik und Europa, mit zunehmender Dynamik in Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulierungsgetriebene Umstellung auf Nicht-Phthalat-Formulierungen | +1.2% | Global, mit primärer Durchsetzung in Europa und Nordamerika sowie Ausstrahlungseffekten auf Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Elektrifizierung von Fahrzeugen und Ladeinfrastruktur | +0.9% | Global, konzentriert in China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualifizierung von Weichmachern mit geringer Migration für Medizinprodukte | +0.6% | Nordamerika und Europa, mit aufstrebenden Märkten in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Hochtemperaturkabeln in Rechenzentren und Leistungselektronik | +0.8% | Global, mit primärer Konzentration in Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach flexiblem PVC bei der Netzmodernisierung und der Verkabelung für erneuerbare Energien
Die globalen Investitionen in Stromnetze erreichten in den Jahren 2024 und 2025 zusammen 400 Milliarden USD, wobei die Ausgaben auf Verbindungsleitungen für erneuerbare Energien, Offshore-Windkabel und unterirdische Verteilsysteme ausgerichtet waren. Diese Systeme verwenden flexible Kabelverbindungen, bei denen Weichmacher die Leistung von Isolierung und Ummantelung verbessern. Projektbetreiber verlangen zunehmend eine dokumentierte Leistungsfähigkeit bei wiederholter Einwirkung von Wärme und Feuchtigkeit über lange Betriebszeiträume. Diese Qualifizierungsanforderungen schränken den Lieferantenkreis für Kabelprojekte ein und erhöhen den Wert einer etablierten Anwendungsdokumentation. Die Verkabelung für erneuerbare Energien erhöht zudem die Nachfrage nach Qualitäten, die bei niedrigen Temperaturen flexibel bleiben.
Regulierungsgetriebene Umstellung auf Nicht-Phthalat-Formulierungen
Die Europäische Union reguliert bestimmte Phthalate weiterhin im Rahmen der REACH-Verordnung, einschließlich Beschränkungen für weichmacherhaltige Artikel. Die Einhaltung der Vorschriften erfordert von den Verarbeitern eine Bewertung der Formulierungsentscheidungen, der Dokumentation und der anwendbaren Verwendungsbedingungen. Der Wechsel zu einer Nicht-Phthalat-Formulierung kann neue Qualifizierungsarbeiten für Produkte erfordern, die in regulierten Anwendungen eingesetzt werden, was eine Rückgängigmachung von Umstellungsentscheidungen erschwert, sobald Kunden ein Ersatzmaterial genehmigt haben. Forschungen zur chemischen Regulierung haben zudem auf das Risiko hingewiesen, einen eingeschränkten Stoff durch eine eng verwandte Alternative zu ersetzen, die ähnliche Bedenken aufwirft. Der Weichmacher-Markt profitiert, wenn Lieferanten konforme Optionen mit klarer technischer und regulatorischer Unterstützung anbieten können.
Elektrifizierung von Fahrzeugen und Ladeinfrastruktur
Die weltweiten Verkäufe von Elektrofahrzeugen erreichten im Jahr 2025 20,7 Millionen Einheiten, und die öffentliche Ladeinfrastruktur wurde in diesem Jahr um 1,8 Millionen Ladepunkte erweitert[1]Internationale Energieagentur, "Global EV Outlook 2025," IEA, iea.org. Elektrofahrzeuge benötigen mehr Verkabelungsinhalt als Fahrzeuge mit Verbrennungsmotor, insbesondere in Hochspannungs-Elektrosystemen. Kabelstränge für Ladegeräte erfordern ebenfalls flexible Materialien, die dauerhafter thermischer Belastung standhalten können. Diese Anforderungen unterstützen den Einsatz von Weichmacherqualitäten für höhere Temperaturen in der Fahrzeugverkabelung und in Ladesystemen. Fahrzeughersteller stellen in neuen Programmen auch strengere Materialanforderungen, was die Rolle konformer Nicht-Phthalat-Qualitäten erweitert. Diese Nachfrage schafft einen zweiten Wachstumskanal neben der konventionellen Kabelnachfrage im Bauwesen.
Nachfrage nach Hochtemperaturkabeln in Rechenzentren und Leistungselektronik
Rechenzentren und Leistungselektronik erfordern Kabelsysteme, die unter anhaltender Wärmebelastung betrieben werden. Weichmacher, die in diesen Systemen eingesetzt werden, müssen dazu beitragen, die dielektrische Leistung aufrechtzuerhalten und Migration oder Verflüchtigung über lange Betriebszeiträume zu reduzieren. Trimellitat-Qualitäten sind relevant, wenn thermische Stabilität und geringe Migration wichtige Auswahlkriterien sind, was einen spezialisierten Nachfragebereich schafft, der sich von kostengünstigeren Kabelanwendungen unterscheidet. Der Weichmacher-Markt profitiert von dieser Anforderung, da Lieferanten mit qualifizierten Spezialportfolios Leistungsanforderungen erfüllen können, die Standardprodukte möglicherweise nicht erfüllen. Veränderungen in der Verfügbarkeit von Spezial-Rohstoffen können dennoch die Kosten und das Angebot dieser Qualitäten beeinflussen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Kosten von Nicht-Phthalat-Alternativen | -0.8% | Global, mit der größten Belastung in preissensiblen Märkten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Volatilität bei petrochemischen Rohstoffen und Veresterungskapazitäten | -0.7% | Global, besonders ausgeprägt in Europa und China, wo das Angebot an 2-Ethylhexanol (2-EH) und Trimellitsäureanhydrid (TMA) konzentriert ist | Kurzfristig (≤ 2 Jahre) |
| Leistungskompromisse bei Temperatur, Migration und Fusion | -0.5% | Global, am stärksten ausgeprägt bei medizinischen Kontaktanwendungen und Hochtemperaturkabelanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Kosten von Nicht-Phthalat-Alternativen
Nicht-Phthalat-Alternativen tragen weiterhin eine Kostenbelastung in Anwendungen, die sehr kostenempfindlich sind. Bodenbeläge, Rohre, beschichtete Gewebe und Standard-Kabelisolierungen konkurrieren häufig über die Kosten der fertigen PVC-Produkte. Dies beeinflusst das Tempo, mit dem Verarbeiter Di(2-ethylhexyl)terephthalat (DOTP), Diisononylcyclohexan-1,2-dicarboxylat (DINCH) und andere konforme Alternativen einsetzen, wenn keine regulatorische Verpflichtung zur Umstellung besteht. Der Umstellungsprozess umfasst zudem Neuformulierung, Qualifizierungstests und Dokumentationsarbeiten. Diese Tätigkeiten können Einnahmen für Compoundierer verzögern, die mit begrenzten Margen arbeiten. Der Weichmacher-Markt bleibt gespalten zwischen regulierten Anwendungen, die eine Umstellung erfordern, und preissensiblen Anwendungen, die weiterhin etablierte Phthalat-Qualitäten bevorzugen.
Volatilität bei petrochemischen Rohstoffen und Veresterungskapazitäten
Die Wirtschaftlichkeit von Weichmachern im Weichmacher-Markt hängt von Rohstoffen wie 2-Ethylhexanol, Phthalsäureanhydrid und Trimellitsäureanhydrid ab. Veränderungen in der Rohstoffverfügbarkeit und den Preisen beeinflussen die Betriebsraten und Margen bei der Veresterung. Niedrigere Rohstoffpreise können Anreize für Kapazitätsinvestitionen verringern, wenn die Nachfrage schwach ist. Versorgungsunterbrechungen an integrierten europäischen Standorten können auch die Verfügbarkeit von Diisononylphthalat (DINP) und Di(2-propylheptyl)phthalat (DPHP) beeinflussen. Spezialprodukte sind besonders exponiert, da Trimellitsäureanhydrid nur an einer begrenzten Anzahl von Standorten produziert wird. Das daraus resultierende Versorgungsrisiko kann Automobil- und Hochtemperaturkabelanwendungen beeinflussen, bei denen Substitute begrenzt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktklasse:
Phthalat-Tradition trifft auf Nicht-Phthalat-DynamikPhthalat-Weichmacher machten im Jahr 2025 einen Umsatzanteil von 53,55 % am Weichmacher-Markt aus. Ihre Position spiegelt einen seit langem etablierten Kostenvorteil bei Baubodenbelägen, allgemeiner Kabelisolierung und PVC-Rohr-Compoundierung wider. Sie werden weiterhin in Märkten eingesetzt, in denen keine Substitutionsvorschriften eingeführt wurden. Etablierte DOP- und DINP-Lieferketten unterstützen die weitere Verwendung in vielen asiatischen Anwendungen. Vertrautes Verarbeitungsverhalten hilft Verarbeitern, Produktivität und Materialkonsistenz aufrechtzuerhalten. Eine große Nachfragebasis besteht dort, wo diese Produkte Leistungs- und Kostenanforderungen erfüllen. Wettbewerbsfähige Preise bei Standardqualitäten begrenzen jedoch das Wertwachstum für Hersteller mit begrenzter Produktdifferenzierung. Dies hält die Nachfrage stabil, erhöht jedoch den Druck auf Lieferanten, Rohstoffkosten und Betriebsraten zu managen.
Nicht-Phthalat-Weichmacher sollen von 2026 bis 2031 mit einer CAGR von 5,65 % wachsen. Ihr höheres Wachstum spiegelt die regulierungsgetriebene Umstellung in Europa und Nordamerika sowie den zunehmenden Einsatz konformer Materialien in sensiblen Anwendungen wider. DOTP hat sich als Option mit hohem Ausstoß etabliert, da es ein ausgewogenes Verhältnis von Kosten und Leistung bietet. DINCH wird in medizinischen und sensiblen Verbraucheranwendungen eingesetzt, bei denen Zertifizierung und Eigenschaften geringer Migration die Beschaffungsentscheidungen beeinflussen. Der Markt bewegt sich daher auf eine breitere Produktmischung zu, anstatt Phthalate vollständig zu ersetzen. Im Februar 2025 führte BASF International Sustainability and Carbon Certification (ISCC) PLUS-zertifizierte biomassebalancierte Palatinol DOTP- und TOTM-Qualitäten sowie eine Ccycled Palatinol DOTP-Qualität ein. Diese Produkte sollen Kunden unterstützen, die nachhaltigkeitszertifizierte Materialien suchen, ohne bestehende Produkte neu zu formulieren. Im Oktober 2024 erweiterte Evonik die Produktionskapazität für ELATUR CH und ELATUR DINCD in Marl, Deutschland.


Nach Anwendung:
Drähte und Kabel treiben den größten NachfrageanteilDrähte und Kabel machten im Jahr 2025 29,12 % des Umsatzes im Weichmacher-Markt aus und sollen bis 2031 mit einer CAGR von 5,89 % wachsen. Netzausbau, Ladenetze, Stromverteilung in Rechenzentren und Kommunikationsinfrastruktur stützen jeweils die Kabelnachfrage und verringern die Abhängigkeit von einem einzelnen Baukonjunkturzyklus. Flexibles PVC bleibt wichtig bei Verteilungs- und Steuerkabeln, die große Mengen an Weichmachern verbrauchen. Qualitäten für höhere Temperaturen und geringere Migration werden in anspruchsvollen Umgebungen, in denen Kabel betrieben werden, zunehmend relevant und schaffen Chancen für Lieferanten mit dokumentierten Qualitäten, die spezielle Kabelspezifikationen erfüllen.
Bodenbeläge und Wandverkleidungen bleiben wichtige Anwendungen, gestützt durch gewerbliche Renovierungen und Sanierungen im Gastgewerbe. Luxus-Vinylplatten stützen die Nachfrage in gewerblichen Innenräumen, obwohl der schwache Wohnungsbau in China den regionalen Schwung begrenzt hat. Folien, Platten und beschichtete Gewebe bedienen weiterhin Verpackungs-, Landwirtschafts-, Schutztext-, Fahrzeuginnenraum-, Gesundheits- und Gastgewerbeanwendungen. Rohre und Schläuche stellen ebenfalls einen bedeutenden Anteil am Gesamtverbrauch dar, angetrieben durch Investitionen in die Wasser- und Gasverteilung in Asien und Lateinamerika. Lebensmittelkontaktvorschriften beeinflussen Formulierungsentscheidungen für Verpackungsfolien, bei denen Migrationsaspekte relevant sind; die Europäische Union hält Anforderungen für Kunststoffmaterialien und -artikel aufrecht, die dazu bestimmt sind, mit Lebensmitteln in Berührung zu kommen. Der Markt muss daher sowohl die Mengenanforderungen konventionellen flexiblen PVCs als auch die Konformitätsbedürfnisse spezialisierter Anwendungen erfüllen. Dieses Gleichgewicht hält die Anwendungsnachfrage breit, erhöht jedoch die Bedeutung von technischem Service und Testunterstützung.
Nach Endverbraucherbranche:
Bauwesen verankert die Nachfrage, während Elektronik das Margenwachstum antreibtBauwesen und Konstruktion machten im Jahr 2025 35,31 % der Nachfrage im Weichmacher-Markt aus. Flexibles PVC wird in Rohren, Dachabdichtungsbahnen, Bodenbelägen, Fensterprofilen und Gebäudekabelisolierungen eingesetzt. Diese breite Nutzungsbasis verknüpft die Nachfrage mit öffentlicher Infrastruktur, Wohnungsbau und gewerblichen Projekten. Indiens Wohnungs- und Infrastrukturprogramme stützen die Nachfrage nach Rohren, Bodenbelägen und Kabeln. Chinas Stadtentwicklung stützt ebenfalls den Verbrauch, trotz anhaltenden Drucks in Teilen seines Immobiliensektors. Die Nachfrage bleibt stabil, da diese Produkte in mehreren Gebäudekomponenten eingesetzt werden, was die Abhängigkeit von einer einzelnen Endverwendung im Bauwesen verringert. Der Sektor bleibt jedoch regionalen Unterschieden in der Bautätigkeit und den Einkaufsbedingungen der Verarbeiter ausgesetzt.
Der Elektro- und Elektroniksektor soll von 2026 bis 2031 mit einer CAGR von 6,14 % wachsen und ist damit die am schnellsten wachsende Endverbraucherbranche. Der Ausbau von Rechenzentren, die Elektronik von Elektrofahrzeugen und die Kommunikationsinfrastruktur erhöhen die Nachfrage nach thermisch stabilen Spezialqualitäten. Die Automobilindustrie blieb im Jahr 2025 ein wichtiges Endverbrauchersegment und umfasst Armaturenbretter, Türverkleidungen, Sitzbezüge und Unterbodenverkleidungen. Das Design von Elektrofahrzeugen kann einige konventionelle PVC-Verwendungen in Innenräumen reduzieren, aber zusätzlicher Kabelstranginhalt stützt die Nachfrage für elektrische Systeme. Das Gesundheitswesen stellt einen höherwertigen Bereich dar, da Hersteller Di(2-ethylhexyl)phthalat (DEHP) in Infusionsbeuteln, Blutschläuchen und Kathetern durch Alternativen mit geringer Migration ersetzen. Medizinproduktehersteller führen Biokompatibilitätsbewertungen von Materialien durch, die in patientenkontaktierenden Anwendungen eingesetzt werden[2]Deutsche Gesetzliche Unfallversicherung, "Human-Biomonitoring Erfasst Weichmacher-Belastung," DGUV Forum, forum.dguv.de. Die Verpackungsnachfrage wurde im Jahr 2025 durch flexible, lebensmittelsichere PVC-Anwendungen gestützt, während Migrationsbedenken das Wachstum bei geringerwertigen Standardprodukten einschränkten. Der Markt ist zunehmend auf seine Fähigkeit angewiesen, regulierte, leistungssensible Endverwendungen zu bedienen.
Geografische Analyse
APAC-Weichmacher-Markt
Asien-Pazifik entfiel im Jahr 2025 auf 43,54 % der Weichmacher-Markterlöse und wird voraussichtlich bis 2031 mit einer CAGR von 5,95 % wachsen. China verfügt über eine große Basis an flexiblem PVC, das in den Bereichen Bauwesen, Kabel und Konsumgüter eingesetzt wird. Umweltanforderungen und Beschaffungsstandards exportorientierter Hersteller steigern das Interesse an Nicht-Phthalat-Alternativen. Indien verzeichnet eine starke regionale Nachfrage für Infrastruktur-, Wohnungsbau-, Rohr-, Boden- und Kabelprojekte. Südkorea und Japan liefern hochwertige Nicht-Phthalat- und Spezial-Trimellitat-Produkte an regionale und globale Kunden.
Nordamerika und Europa Weichmacher-Markt
Der nordamerikanische Weichmacher-Markt verbindet eine stabile Baukonjunkturnachfrage mit Wachstum bei Spezialweichmachern für Draht- und Kabelanwendungen sowie medizinische Anwendungen. Netzmodernisierung und Investitionen in Rechenzentren stützen die Kabelbeschaffung, die weniger an die verbraucherorientierte Nachfrage nach flexiblem Polyvinylchlorid (PVC) gebunden ist. Europa hat bei der Umstellung auf Nicht-Phthalat-Formulierungen gegenüber anderen großen Regionen größere Fortschritte erzielt. Der europäische Weichmacher-Markt stützt sich auf Diisononylcyclohexan-1,2-dicarboxylat (DINCH), Terephthalate und biobasierte Alternativen für medizinische, lebensmittelkontaktierende und sensible Verbraucheranwendungen. Europäische regulatorische Anforderungen erhöhen den Wert dokumentierter Produktportfolios und qualifizierter Lieferketten.
MEA und Südamerika Weichmacher-Markt
Die Weichmacher-Märkte in Südamerika, dem Nahen Osten und Afrika umfassen kleinere Nachfragezentren, die mit Bauzyklen und industrieller Diversifizierung verbunden sind. Brasiliens Anti-Dumping-Untersuchung von 2026 bezüglich der Einfuhren von Dioctylphthalat (DOP), Dioctylterephthalat (DOTP) und Diisononylphthalat (DINP) signalisiert eine wachsende Aufmerksamkeit für inländische Kapazitäten und regionale Handelsströme. Der Nahe Osten und Afrika profitieren von Baupipelines und industrieller Nachfrage, einschließlich Projekten im Zusammenhang mit Saudi-Arabiens Vision 2030. Das Wachstum wird durch den Wohnungsbau, Infrastrukturinvestitionen und den weiteren Einsatz von flexiblen PVC-Produkten gestützt.

Wettbewerbslandschaft
Der Weichmacher-Markt ist mäßig konsolidiert. BASF, Dow, Eastman Chemical, Evonik, ExxonMobil und LANXESS konkurrieren durch Oxoalkohol-Produktion, Veresterung, technischen Support und Produktbreite. Ihre Portfolios umfassen Phthalat- und Nicht-Phthalat-Produkte, was es ihnen ermöglicht, etablierte und regulierte Anwendungen zu bedienen. Asiatische Hersteller wie Bluesail Chemical, LG Chem, Nan Ya Plastics und UPC Technology Corporation konkurrieren stark in kostenempfindlichen DOP- und DINP-Kategorien. Südkoreanische und chinesische DOTP- und Trioctyl-Trimellitat (TOTM)-Exporte erhöhen den Preisdruck bei europäischen Standardqualitäten.
Im Jahr 2024 unterzeichneten BASF und UPC Technology ein Memorandum of Understanding über die Lieferung von 2-Ethylhexanol vom BASF-Verbundstandort Zhanjiang an die Betriebe von UPC in Südchina. Die Vereinbarung unterstützt die Rohstoffzuverlässigkeit für UPC und stärkt BASFs Position bei Weichmacheralkoholen in China. BASF erweiterte sein Angebot an nachhaltigkeitszertifizierten Weichmachern in Nordamerika im Jahr 2025. Evonik erweiterte die Produktionskapazität für ELATUR CH und ELATUR DINCD in Marl im Jahr 2024. Diese Entwicklungen spiegeln Investitionen in zertifizierte, Nicht-Phthalat- und Spezialkapazitäten wider, anstatt sich allein auf Standardprodukte zu verlassen.
Technologiekontrolle ist wichtig bei Nicht-Phthalat-Anwendungen. Evoniks ELATUR CH verwendet einen INA-basierten Hydrierungsweg und unterstützt eine spezialisierte Position in der medizinischen und lebensmittelkontaktierenden Nachfrage. Biobasierte Plattformen wie Citratsäureester, epoxidierte Öle und polymere Ester sind für Gesundheits- und Lebensmittelkontaktanwendungen relevant. Hersteller ohne Anwendungstechnikkapazität oder dokumentierte Qualifizierungsunterlagen haben größere Schwierigkeiten, die hochwertige medizinische und regulierte Verbrauchernachfrage zu bedienen. Dies hält den Weichmacher-Markt geteilt zwischen technisch differenzierten Speziallieferanten und auf Standardprodukte ausgerichteten Herstellern.
Weichmacher-Branchenführer
-
BASF
-
Dow
-
Eastman Chemical Company
-
Exxon Mobil Corporation
-
LG Chem
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Weichmacher-Markt
- Aekyung Chemical
- BASF
- Bluesail Chemical Group Co., Ltd.
- DIC CORPORATION
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- LANXESS
- LG Chem
- NAN YA PLASTICS CORPORATION
- Perstorp
- Polynt S.p.A.
- UPC Technology Corporation
- Velsicol Chemical LLC

Recent Industry Developments in Weichmacher-Markt
- Juni 2026: Univar Solutions und das Petrochemiegeschäft von BASF gingen eine erweiterte strategische Partnerschaft ein, durch die Univar zum exklusiven Vertriebspartner für Hexamoll DINCH in den Vereinigten Staaten und Kanada wurde. Die Vereinbarung kombiniert Univars nordamerikanisches Logistiknetzwerk mit BASFs Nicht-Phthalat-Portfolio und stärkt den Marktzugang für DINCH in medizinischen, Draht- und Kabel- sowie regulierten Verbraucheranwendungen.
- Februar 2025: BASF führte International Sustainability and Carbon Certification (ISCC) PLUS-zertifizierte biomassebalancierte Qualitäten (Palatinol DOTP Advantage 50 und TOTM Advantage 50) sowie eine Ccycled-Qualität (Palatinol DOTP Ccycled) aus seinen Produktionsstandorten in Pasadena, Texas, und Cornwall, Ontario, ein. Diese nachhaltigkeitszertifizierten Drop-in-Qualitäten erfordern keine Neuformulierung durch den Kunden und zielen auf Beschaffungsmandate im Bereich Umwelt, Soziales und Unternehmensführung (ESG) in den Märkten Bauwesen, Automobilindustrie, Draht und Kabel sowie Medizin ab.


Globaler Weichmacher-Marktbericht Umfang
Weichmacher sind chemische Zusatzstoffe, die in Polymere wie Kunststoffe und Gummi eingemischt werden, um Flexibilität und Verarbeitbarkeit zu verbessern. Sie wirken, indem sie sich zwischen Polymerketten einlagern, die Reibung reduzieren und die Steifigkeit des Materials verringern.
Der Weichmacher-Markt ist nach Produktklasse, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produktklasse ist der Markt in Phthalat-Weichmacher und Nicht-Phthalat-Weichmacher unterteilt. Nach Anwendung ist der Markt in Drähte und Kabel, Bodenbeläge und Wandverkleidungen, Folien und Platten, beschichtete Gewebe, Rohre und Schläuche sowie sonstige Anwendungen unterteilt. Nach Endverbraucherbranche ist der Markt in Bauwesen und Konstruktion, Automobilindustrie, Elektro und Elektronik, Verpackung, Gesundheitswesen und sonstige Endverbraucherbranchen unterteilt. Der Bericht umfasst auch Marktgröße und Prognosen für Weichmacher in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Phthalat-Weichmacher |
| Nicht-Phthalat-Weichmacher |
| Drähte und Kabel |
| Bodenbeläge und Wandverkleidungen |
| Folien und Platten |
| Beschichtete Gewebe |
| Rohre und Schläuche |
| Sonstige Anwendungen |
| Bauwesen und Konstruktion |
| Automobilindustrie |
| Elektro und Elektronik |
| Verpackung |
| Gesundheitswesen |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktklasse | Phthalat-Weichmacher | |
| Nicht-Phthalat-Weichmacher | ||
| Nach Anwendung | Drähte und Kabel | |
| Bodenbeläge und Wandverkleidungen | ||
| Folien und Platten | ||
| Beschichtete Gewebe | ||
| Rohre und Schläuche | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Bauwesen und Konstruktion | |
| Automobilindustrie | ||
| Elektro und Elektronik | ||
| Verpackung | ||
| Gesundheitswesen | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Weichmacher-Marktes?
Die Größe des Weichmacher-Marktes wurde im Jahr 2025 auf 19,12 Milliarden USD geschätzt und soll von 20,05 Milliarden USD im Jahr 2026 auf 25,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,06 % während des Prognosezeitraums (2026–2031).
Warum sind Drähte und Kabel wichtig für die Weichmachernachfrage?
Drähte und Kabel hielten im Jahr 2025 einen Umsatzanteil von 29,12 % und sollen mit einer CAGR von 5,89 % wachsen, gestützt durch Stromnetze, Ladeinfrastruktur und digitale Infrastruktur.
Welche Endverbraucherbranche wächst am schnellsten?
Elektro und Elektronik ist die am schnellsten wachsende Endverbraucherbranche mit einer prognostizierten CAGR von 6,14 % von 2026 bis 2031.
Welche Region hat den größten Anteil am globalen Umsatz?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 43,54 % und soll bis 2031 mit einer CAGR von 5,95 % wachsen.
Seite zuletzt aktualisiert am:



