
植物性シーフード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 611.36 百万米ドル |
| 市場規模 (2031) | 983.65 百万米ドル |
| 成長率 (2026 - 2031) | 9.98 % |
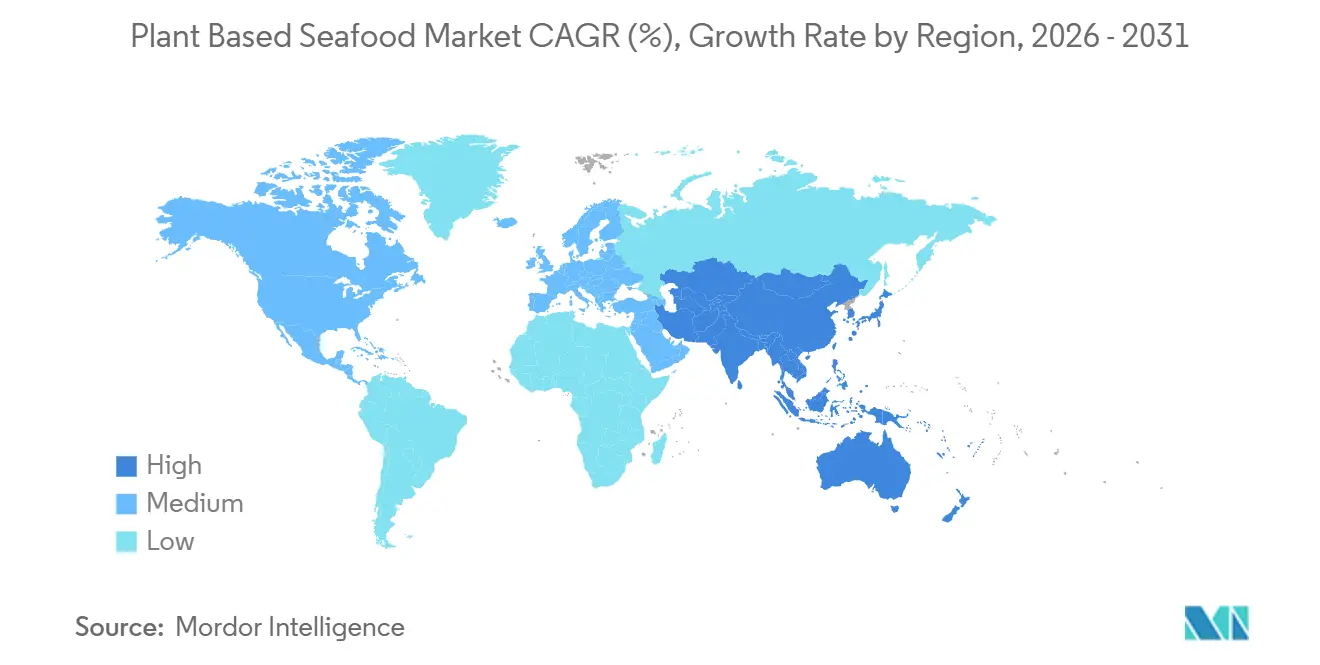
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
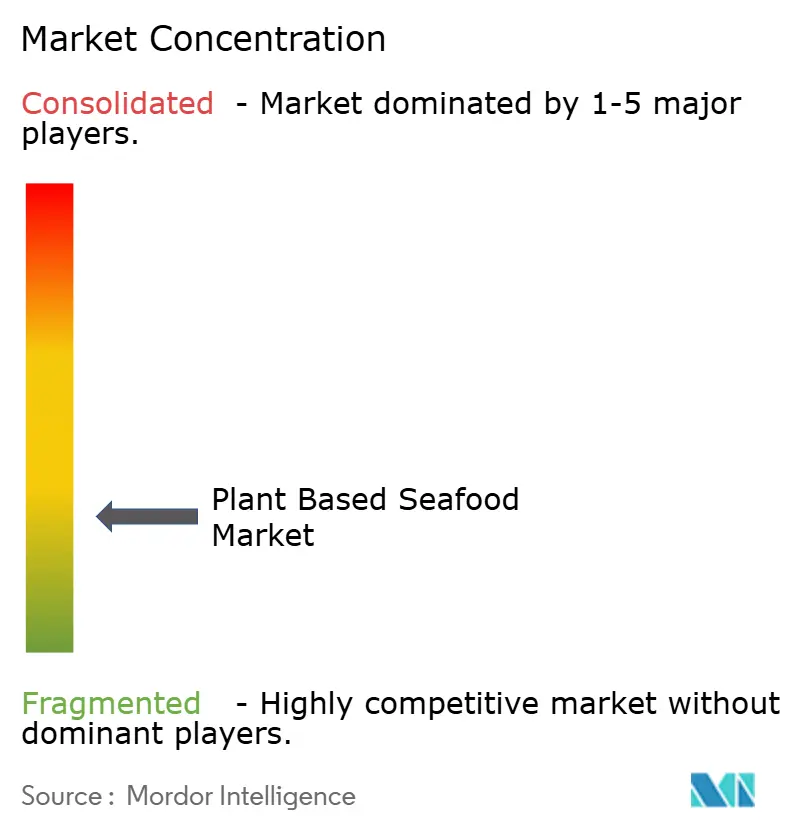
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる植物性シーフード市場分析
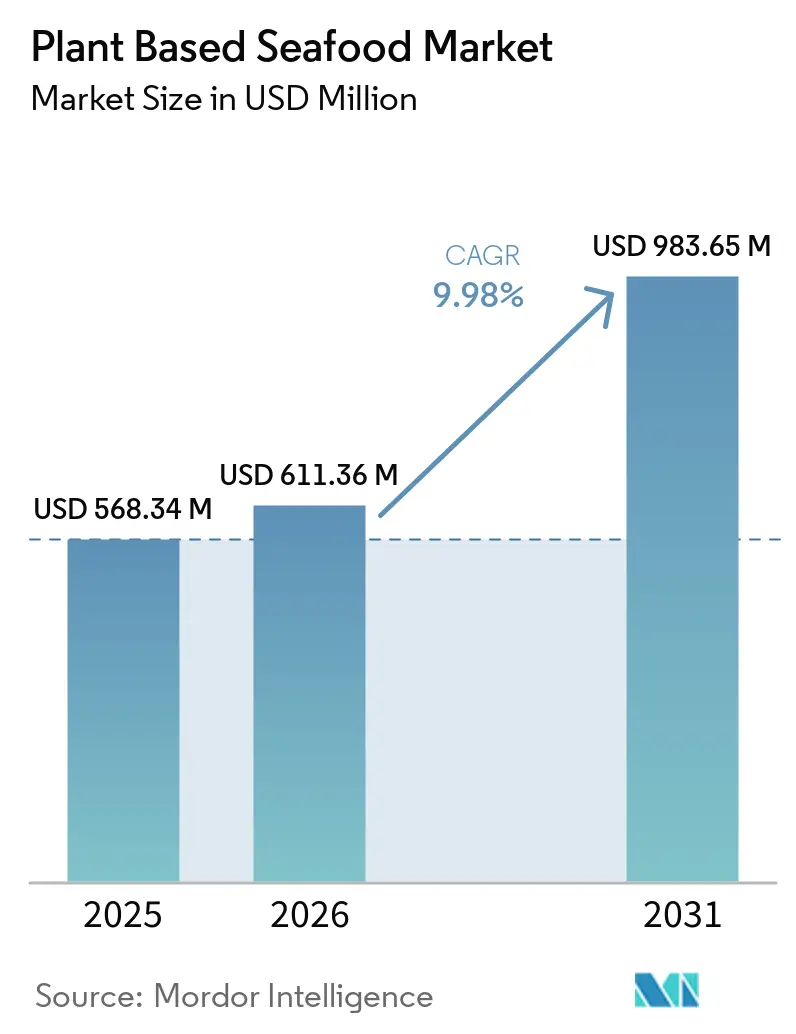
植物性シーフード市場の規模は、2025年の568.34 ミリオン 米ドルから2026年には611.36 ミリオン 米ドルへと成長し、2026年から2031年にかけて9.98%のCAGRで2031年までに983.65 ミリオン 米ドルに達すると予測されています。植物性シーフード市場は、フレキシタリアンの食習慣、天然魚資源への圧力そして食感と風味を改善するための継続的な取り組みによって支えられています。国連食糧農業機関(FAO)は2025年に、評価対象となった海洋魚資源の35.5%が乱獲状態にあると報告しており、供給の信頼性と海洋の持続可能性がシーフード購買決定の中心的課題であり続けています[1]。そのため、製品開発者は既存の食料品店、レストラン、および施設向け購買システムに適合できる馴染みのある形態に注力しています。栄養プロファイルを明確に伝えられる製品は、主に環境的理由から食品を選ばない購買者にもリーチできる可能性があるため、健康面でのポジショニングも重要です。植物性シーフード市場は、安定した仕様と信頼性の高い供給が消費者向けマーケティングと同様に重要視される飲食、医療、教育分野の調達基準かも恩恵を受けることができます。
主要レポートのポイント
- 製品タイプ別では、植物性魚が2025年の植物性シーフード市場シェアの53.67%をリードし、植物性エビは2031年までに12.11%のCAGRで成長すると予測されています。
- 原料別では、大豆タンパクが2025年の収益の29.42%を占め、藻類および海藻は2031年までに11.78%のCAGRで成長すると予測されています。
- 流通チャネル別では、オフトレードが2025年の植物性シーフード市場シェアの74.71%を占め、オントレードは2031年までに11.24%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年の収益の37.51%を占め、アジア太平洋地域は2031年までに12.45%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビーガンおよびフレキシタリアン消費者人口の増加 | +2.8% | 世界 | 短期(2年以内) |
| 乱獲と海洋生物多様性の損失に対する懸念の高まり | +2.1% | 世界 | 中期(2〜4年) |
| 持続可能なシーフード代替品に対する需要の増加 | +1.7% | 北米および欧州 | 短期(2年以内) |
| コレステロールフリーおよび低水銀製品に対する健康志向の需要 | +1.5% | 世界 | 中期(2〜4年) |
| 持続可能な食料システムに対する政府および機関の支援 | +1.2% | アジア太平洋、北米、および欧州 | 長期(4年以上) |
| シーフードの汚染と食品安全リスクに対する意識の高まり | +0.9% | 世界 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ビーガンおよびフレキシタリアン消費者人口の増加
植物性シーフード市場は、健康、持続可能性、倫理的な理由から植物性代替品を選ぶビーガンおよびフレキシタリアン消費者の増加から恩恵を受けています。フレキシタリアンの食習慣の拡大により、小売チャネルおよびフードサービスチャネルを通じた植物性魚、エビ、マグロ、貝類代替品などの製品への需要が高まっています。2025年には、世界中で約2,580万人がヴィーガナリー期間中にビーガン食を試みており、植物性食品のビーガンおよびフレキシタリアンによる採用の継続的な成長が浮き彫りになっています[2]。この消費者基盤の拡大により、メーカーは植物性シーフード製品の製品革新と流通を拡大するよう促されています。食事に関連する懸念を管理する消費者にとっては、動物福祉に関するメッセージよりも健康に焦点を当てたコミュニケーションの方が関連性が高い場合もあります。植物性シーフード市場においてリピート需要が生まれるかどうかは、明確な栄養情報、信頼性の高い調理方法、そして消費者が通常の食事ルーティンを変える必要のない風味プロファイルにかかっていると考えられます。
乱獲および海洋生物多様性の損失に対する懸念の高まり
乱獲と海洋生物多様性の損失に対する意識の高まりにより、消費者は従来のシーフード製品に対するより持続可能な代替品として植物性シーフードを選ぶようになっています。天然魚資源の減少、生息地の劣化、海洋生態系への圧力が、野生捕獲種への依存を低減する代替タンパク源への需要を強化しています。政府、環境団体、食品企業も責任あるシーフード消費と持続可能な調達慣行を推進しています。植物性シーフードは、海洋保全の目標を支援しながら、従来のシーフードの味とテクスチャーを忠実に再現した製品を提供します。このシフトが、植物性シーフード産業全体での投資拡大、製品革新、小売展開を促進しています。
コレステロールフリーおよび低水銀製品に対する健康志向の選好
健康意識の高い消費者は、従来のシーフード製品に対するコレステロールフリかつ低水銀の代替品を提供する植物性シーフードをますます選ぶようになっています。特定の魚種における水銀蓄積への懸念や過剰なシーフード消費の長期的影響が、多くの市場での購買決定に影響を与えています。植物性シーフード製品は、飽和脂肪が少なく海洋汚染に関連する汚染物質が少ない、よりクリーンなラベルの選択肢として位置付けられることが多いです。これらの製品は、心臓に優しい食事、予防的健康、ウェルネス志向の食事を求める消費者に訴求します。このトレンドにより、食品メーカーは栄養強化されたシーフード代替品を開発し、小売チャネルおよびフードサービスチャネルを通じた植物性シーフードの提供を拡大するよう促されています。
持続可能な食料システムに対する政府および機関の支援
欧州委員会は藻類を食品および飼料タンパク質の代替供給源として特定し、食品システムにおける藻類の栽培と利用に関する研究を支援してきた。また欧州委員会は2026年に、欧州連合における豆類タンパク質の生産量が2025年および2026年に130 ミリオン トンに達したことを指摘し、代替タンパク質原料への関心の高まりを反映していると述べた[3]。こうした政策シグナルは、シーフード代替品に使用される原材料の供給基盤を強化し得る。機関購買者は、製品が栄養、価格、包装、および調理要件を満たす場合に安定した購買量を提供できる。学校、病院、企業食堂、大学の厨房もまた、大量調理において一貫した結果が得られる製品を必要としている。こうした支援により、植物性シーフード市場は短期的な小売プロモーションへの依存度を下げながら規模大への道筋を得ることができ、一貫した品質、購買仕様、原材料の文書化、製品の入手可能性、およびフードサービスの調理要件がより重視されるようになる。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のシーフードと比較した高い製品価格 | -3.5% | 世界 | 短期(2年以内) |
| 本物のシーフードとのテクスチャーおよび風味のギャップ | -2.8% | 世界 | 中期(2〜4年) |
| シーフードカテゴリー全体での製品バリエーションの制限 | -1.2% | アジア太平洋、中東・アフリカ | 長期(4年以上) |
| 新興市場における消費者認知の低さ | -0.9% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来のシーフードと比較した高い製品価格
コモディティのエビ、白身魚、缶詰マグロは多くの市場で手頃なタンパク源となり得るため、価格は依然として大きな障壁となっています。2026年のNature Food誌の論文は、価格の同等性を代替タンパクの商業化における中心的な閾値として特定しました。食品グレードのタンパク単離物、高水分押出成形、特殊な風味原料、および少量生産により、単位コストが高くなる可能性があります。製品の訴求力が高ければトライアル購入を獲得できるかもしれませんが、価格差が明確でかつ官能的なパフォーマンスが不確かな場合、リピート需要は弱まる可能性があります。この課題は、プロモーション終了後に消費者が従来のシーフードに容易に戻ることができる植物性シーフード市場において特に重要です。生産者は、テクスチャー、栄養、または棚での安定性を損なうことなくコストを削減できる製方法を必要としています。価格が低い製品でも、調理中に分離したり、期待される風味が欠けていたり、通常の小売・フードサービス流通システムを通じて流通できない場合は失敗する可能性があります。
本物のシーフードとの味と食感のギャップ
シーフード代替品は、魚、エビ、イカ、カニ、サーモンがそれぞれ独自の食感と水分挙動を持つため、困難な感覚的課題に直面しています。2025年のアメリカ化学会(ACS)の研究では、イカ代替品の食感がジェランガム、油、マイクロアルガの含有量の精密な変化に依存することが明らかになりました。この研究は、魚のフィレに有効な配合がエビや貝類製品には適用できない場合があることを示しています。2026年のNature Food誌の論文も、代替タンパク質製品がパイロット段階から商業生産へと移行する際のパフォーマンス維持の課題を述べています。調理結果の不一致は、すぐに入手できる従来の選択肢を持つフレキシタリアン購買者の信頼を損なう可能性があります。植物性シーフード市場において、より優れた食感、香り、調理の一貫性は、特に消費者が自分での選択、調理、提供方法をすでに熟知している従来のシーフードと直接比較する場合に、一度限りの好奇心を安定した需要へと転換するために不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
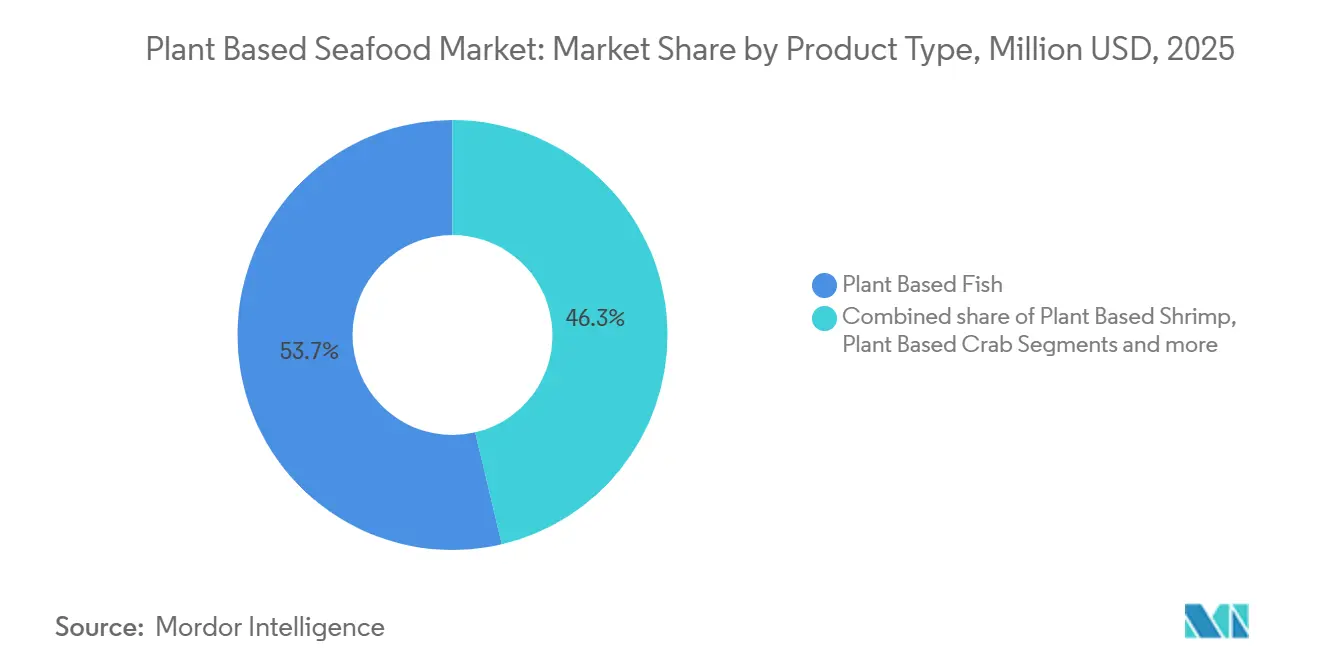
植物性魚がリードし、エビが対応可能なメニューを拡大植物性魚類は2025年の植物性シーフード市場シェアの53.67%を占め、パン粉付きフィレ、フィッシュスティック、バーガーなどの馴染み深い製品によって支えられている。これらの形態は既存の冷凍食品流通システムに適合しており、消費者や厨房スタッフが食事を準備する方法にほとんど変更を必要としない。植物性エビは2031年までのCAGRが12.11%と最も成長が速い製品タイプであり、ボウル料理、パスタ、前菜、炒め物、ケータリングでの使用によって支えられている。植物性マグロは水銀含有量の高い魚の摂取を制限したい消費者に訴求でき、カニやサーモンの代替品はプレミアム小売および外食の場面をターゲットにできる。植物性シーフード市場は、各形態が広範なシーフードカテゴリーを単に模倣するのではなく、明確なレシピニーズを解決する場合に恩恵を受ける。なぜなら、消費者や厨房オペレーターは多くの場合、タンパク質源だけでなく調理しようとする料理に基づいて製品を選択するからである。
植物性サーモンは、日常的なレシピで信頼性高く使用するために、フレーク状の構造、視認できる層、加熱耐性、およびバランスの取れた脂肪プロファイルを必要とする。微細藻類由来のオイルは、魚由来原料への依存を低減しながら、シーフードと一般的に関連付けられる栄養素であるドコサヘキサエン酸(DHA)およびエイコサペンタエン酸(EPA)を添加するために開発者が活用できる。植物性カニおよびホタテ製品は、テクスチャー、外観、提供形態がすべて重要となるスペシャルティ小売やシェフ主導のメニューに適している。カラマリやその他のシーフード代替品は依然として小規模なカテゴリーにとどまるが、発表された研究により構造化製品の技術的選択肢が広がっている。2025年1月に発行された食品医薬品局(FDA)のドラフトガイダンスは、動物由来食品の植物性代替品に関する表示の期待を明確化し、新たな製品カテゴリーに参入するブランドの不確実性を低減するのに役立っている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
原料別:
大豆がスケールを支え、藻類・海藻が機能的価値を付加大豆タンパク質は2025年の収益の29.42%を占めた。これは成熟した供給基盤、高いタンパク質含有量、および押出加工における確立された使用実績を持つためである。その入手可能性は大規模な生産ランを支援し、食料品チャネルを通じて販売される製品のコスト管理維持に貢献する。エンドウ豆タンパク質は中立的な風味を持ち、大豆不使用の処方を求める消費者に対応できる一方、小麦タンパク質は適切な製品において有用な繊維を提供できる。藻類および海藻は2031年までのCAGRが11.78%と予測されており、海洋関連の風味、色、および脂肪酸成分を付与できるためである。植物性シーフード市場は、価格、表示、機能性、および消費者の好みが製品や地域によって異なるため、複数の原料オプションを必要としている。
欧州委員会は2024年に、20種類以上の藻類が欧州連合において食品または食品サプリメントとして販売可能であると述べた。この広がりを見せる規制上の経路は、原材料開発を支援し、藻類ベースの処方を検討する製品チームの不確実性を低減できる。藻類原材料は、適用される表示規則に従い、微細藻類由来のドコサヘキサエン酸(DHA)およびエイコサペンタエン酸(EPA)に関する栄養ナラティブを開発するメーカーを支援し得る。大豆ベースの製品は別途オイル原料を通じてそれらの栄養素を添加できる一方、藻類ベースの形態は関連原材料を製品コンセプトにより近い形で維持できる。植物性シーフード業界は、両プラットフォームが異なる価格帯、テクスチャーニーズ、栄養目標、および食の好みに対応するため、製品が主流の食料品、プレミアム小売、レストランメニュー、または機関購買のいずれを対象とするかに応じて原材料を選択できることから、両方を活用できる。
流通チャネル別:
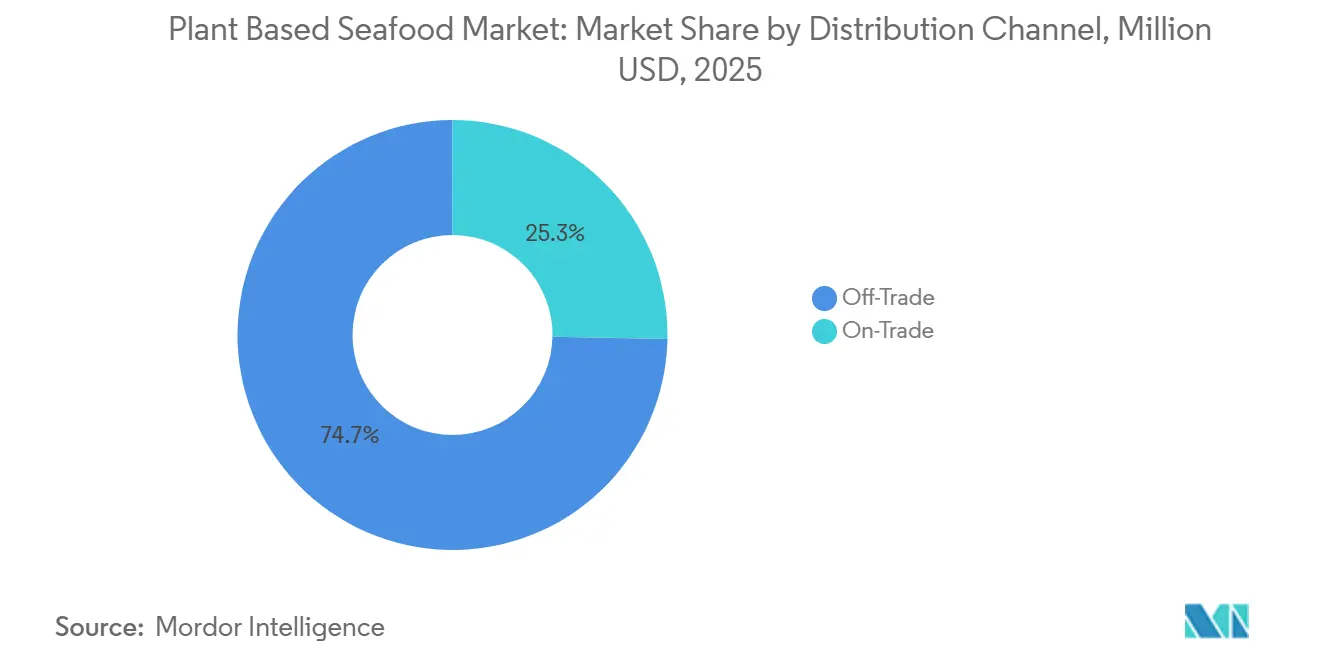
オフトレードがスケールを提供し、オントレードがメニューへの露出を構築オフトレードは2025年の売上高の74.71%を占め、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、オンライン小売が主な販売経路となっています。冷凍フォーマットは既存のコールドチェーンシステムを使用し、消費者が後で使用するために製品を自宅に保管できるため、これらのチャネルに適しています。小売は、自信を持った初回購入を支援できる原料、栄養、調理、保管情報のためのスペースを提供します。オンライン販売は、小規模ブランドが広い棚配置を確保する前に全国的な顧客基盤にリーチするのに役立ちます。植物性シーフード市場は、フードサービスバイヤーからの関心が拡大しているにもかかわらず、依然として主に家庭での購買行動に依存しているため、包装の明確さ、冷凍庫での配置、製品の馴染みやすさ、調理説明、説得力のある日常的な価値提案が小売パフォーマンスにとって引き続き重要です。
オントレードは、レストラン、ホテル、ケータリング業者、機関がより多くのシーフードフリーのメニューオプションをテストするにつれて、2031年にかけて11.24%のCAGRで成長すると予測されています。このチャネルは、製品がシェフデザインの料理や持続可能性に焦点を当てたメニューに含まれる場合、より高い単価をサポートできます。また、消費者が家庭での調理のために購入する前に製品を試すことができ、知覚される購入リスクを低下させます。厨房オペレーターは、安定した供給、予測可能な歩留まり、明確な調理説明、および複数のレシピと調理方法に対応するフォーマットを必要としています。オントレード用途の植物性シーフード市場規模は、フードサービス向けに単純に再パッケージされた小売製品ではなく、オペレーターグレードの製品に依存することになります。
地域分析
北米植物性シーフード市場
北米は2025年に売上高の37.51%を占め、植物性シーフード市場において最大の地域貢献者となっています。同地域では、代替タンパク質の小売流通網、コールドチェーン能力、および植物性食品に精通した食料品・フードサービスバイヤーの幅広い基盤が確立されています。これらの要因により、企業は新製品のテスト、リピート購買行動の評価、包装の改良、各チャネルに最適なシーフード形態の特定に向た、より確立された経路を持つことができます。米国は、スーパーマーケット、専門店、レストラン、および施設メニューを通じた製品トライアルに向けた大規模な市場を提供しています。
欧州植物性シーフード市場
欧州はいくつかの国がタンパク質加工、押出加工設備、発酵能力、および藻類開発を支援しており、重要な生産・原材料基盤となっている。代替タンパク質および藻類に関する欧州委員会の取り組みは、新たな原材料および製品開発のための政策的根拠を地域に与えている。この取り組みは、企業が原材料の入手可能性、食品用途の経路、環境要件、および小規模処方らより広範な商業生産へ移行するために必要な実際的条件を評価するのに役立ち得る。欧州連合(EU)全体の食品規則は新規食品、名称、および原材料の地位に関する審査を必要とするが、より明確な経路は早期に準備する企業に有利に働き得る。確立された食料品システム、フードサービス活動、および馴染み深い魚類代替品への需要は、植物性シーフード市場に地域拡大への実際的な経路を与えている。
アジ太平洋・中東アフリカ植物性シーフード市場
アジア太平洋地域は最も成長が速い地域となる見込みであり、2031年までに12.45%のCAGRを記録すると予測されています。同地域の高いシーフード消費量は、代替品の採用が限定的であっても意味のある製品量を生み出す可能性があることを意味しています。日本はコンビニエンスストアの食事を含む即食用途を支援しており、中国はブランドメニューパートナーシップに向けた大規模なフードサービス市場を提供しています。藻類および海藻はいくつかの地域料理において身近な食品原料であり、一部の処方を消費者に説明しやすくする可能性があります。インドの表示要件は標準化された処方および透明性のある表示を重視しています。一方、中東・アフリカは依然として初期段階の市場であり、カテゴリーが安定した流通を確立し広く規模を拡大するためには、現代的な小売、都市部での外食、現地化されたレシピ、適切な価格帯、および消費者教育が不可欠となります。
競合ランドスケープ
植物性シーフード市場は依然として断片化しており、カテゴリー価格を設定できる単一の企業は存在しません。競争には、バリューチェーン全体にわたるシーフード代替ブランド、原料サプライヤー、および技術開発者が含まれます。一部の企業はマグロ、エビ、ホタテ、サーモン、カニなどの特定の代替品に注力し、他の企業は複数のシーフード形態向けのプラットフォームを開発しています。この構造は専門企業に機会をもたらしますが、資金調達、原料調達、生産能力、および流通を管理する中で小規模企業を制約する可能性があります。したがって、製品品質、供給の信頼性、および流通へのアクセスは、広いブランド認知よりも重要です。
シーフード製品は特定の食感、香り、色、水分レベル、および調理挙動を必要とするため、技術は依然として重要な差別化要因です。ホールカット形態は衣付きまたはミンチ形態よりも多くの構造を必要とし、新規参入者の技術的障壁を高めています。マイクロアルガおよびムングビーンシステムに関する研究は、シーフードアナログの食感を最適化するために必要な配合制御を示しています。2025年3月の米国食品医薬品局による大豆レグヘモグロビン製剤に対する異議なし書簡は、植物性魚代替品に使用される原料システムに対する規制上の進展の例を提供しています。2025年1月の米国食品医薬品局のラベリングに関するドラフトガイダンスは、製品の植物性の性質を伝えるためのより明確な根拠を提供し、開発者にパッケージ言語および製品命名に関するより明確な参照点を与えています。
最も強い機会は、消費者またはプロの厨房ニーズをまだ十分に満たしていない製品に残っています。プレミアムサーモンフィレ、成形エビ、カニ製品、およびフードサービス対応形態は、より優れた食感と調理パフォーマンスを必要としています。品質を維持しながら製造コストを減できる企業は、カテゴリーの主要な商業的制約に対処できます。市場はまた、信頼性の高い食体験を提供し、チャネルのコストおよび調理要件を満たすことを条件に、実証された栄養および持続可能性の主張を支援する藻類ベースの原料からも恩恵を受けることができます。企業は、明確な製品フォーカス、信頼性の高い供給、ならびにパッケージング、注文数量、保管、調理パラメーター、メニュー応用、および購買者サポートにわたるチャネル固有の実行を通じて、より強固なポジションを構築していくでしょう。
植物性シーフード産業のリーダー
-
Gathered Foods Corporation (Good Catch)
-
Ocean Hugger Foods, Inc.
-
New Wave Foods, Inc.
-
Sophie's Kitchen, Inc.
-
The Plant Based Seafood Co.
- 注:主要企業の掲載順は順位を示すものではありません。
植物性シーフード市場 このレポートでカバーされる企業
- Gathered Foods Corporation (Good Catch)
- Ocean Hugger Foods, Inc.
- New Wave Foods, Inc.
- Sophie's Kitchen, Inc.
- The Plant Based Seafood Co.
- Current Foods, Inc.
- Hooked Foods AB
- Kuleana, Inc.
- Atlantic Natural Foods, LLC
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Turtle Island Foods SPC
- Conagra Brands, Inc. (Gardein)
- Kellanova (MorningStar Farms)
- OmniFoods (Green Monday Holdings)
- Prime Roots
- Tofuna Fysh, Inc.
- SoFine Foods B.V.
- Bonsan GmbH
- Daiya Foods Inc.
最近の産業開発事情 植物性シーフード市場
- 2026年5月:米国を拠点とする植物性シーフードスタートアップのOshiは、300 ミリオン 米ドルの戦略的投資を確保し、全国展開戦略の一環としてホールカット植物性白身魚フィレを発売しました。この製品は、数年間の研究開発を経て、従来の白身魚の繊細なフレーク状のテクスチャーと官能プロファイルを再現するための独自技術を使用して開発されました。
- 2024年11月:Mind Blown Plant Based Seafood Co.は、従来の揚げエビの味とテクスチャーを忠実に再現するように設計された期間限定の加熱調理済み植物性エビ製品「クリスピー・クランチー・フライドシュリンプ」を発売しました。この製品は、エビのようなテクスチャーからシーフードアナログにますます使用されている植物由来の原料であるコンニャクを使用して作られており、ダイレクト・トゥ・コンシューマーおよびフードサービスチャネルを通じて導入されました。
- 2025年1月:米国FDAは、FDA管轄下の魚介類、肉、卵、家禽製品を含む動物由来食品の植物性代替品のラベリングに関する業界向けドラフトガイダンスを発表しました。このガイダンスは、メーカーが植物性製品を明確に識別し、ラベルがこれらの代替品の性質と組成に関する正確で透明な情報を消費者に提供することを確保するための推奨事項を概説しています。
世界の植物性シーフード市場レポートの範囲
植物性シーフードとは、魚、エビ、カニ、マグロ、サーモン、カラマリなどの従来のシーフードの味、テクスチャー、外観、および栄養特性を再現するよう処方された、主に植物由来原材料から作られたシーフード代替品を指す。植物性シーフード市場は、製品タイプ、原料、流通チャネル、および地域によってセグメント化されている。製品タイプに基づき、市場は植物性魚類、エビ、カニ、マグロ、サーモン、およびその他の製品タイプにセグメント化されている。原料に基づき、市場は大豆タンパク質、エンドウ豆タンパク質、小麦タンパク質、藻類・海藻、およびその他にセグメント化されている。流通チャネルに基づき、市場はオフトレードおよびオントレードにセグメント化されている。地域別では、市場は北米、欧州、アジア太平洋、南米、ならびに中東・アフリカにセグメント化されている。市場予測は金額(米ドル)で提供されている。
| 植物性魚 |
| 植物性エビ |
| 植物性カニ |
| 植物性マグロ |
| 植物性サーモン |
| その他の製品タイプ |
| 大豆タンパク |
| エンドウタンパク |
| 小麦タンパク |
| 藻類・海藻 |
| その他 |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売店 | |
| その他の流通チャネル | |
| オントレード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東・アフリカその他 |
| 製品タイプ別 | 植物性魚 | |
| 植物性エビ | ||
| 植物性カニ | ||
| 植物性マグロ | ||
| 植物性サーモン | ||
| その他の製品タイプ | ||
| 原料別 | 大豆タンパク | |
| エンドウタンパク | ||
| 小麦タンパク | ||
| 藻類・海藻 | ||
| その他 | ||
| 流通チャネル別 | オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| オントレード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
植物性シーフードの成長を促進しているものは何ですか?
このカテゴリーは2026年から2031年にかけて9.98%のCAGRで成長すると予測されています。
植物性シーフードカテゴリーの規模はどのくらいですか?
2026年に611.36 ミリオン 米ドルと推定され、2031年までに983.65 ミリオン 米ドルに達すると予測されています。
どの植物性シーフード製品が売上をリードしていますか?
植物性魚は2025年に53.67%の製品売上高でトップとなり、フィレ、フィッシュスティック、バーガーなどの馴染みのあるフォーマットが貢献しました。
シーフード代替品で最も成長が速い原料はどれですか?
藻類・海藻は、テクスチャー、色、風味、栄養設計をサポートできるため、2031年にかけて11.78%のCAGRで成長すると予測されています。
植物性シーフード製品の価格がまだ高い理由は何ですか?
特殊原料、押出成形機器、風味原料、および限られた生産規模により、コストが従来のシーフードを上回る可能性があります。