
持続可能なシーフード市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
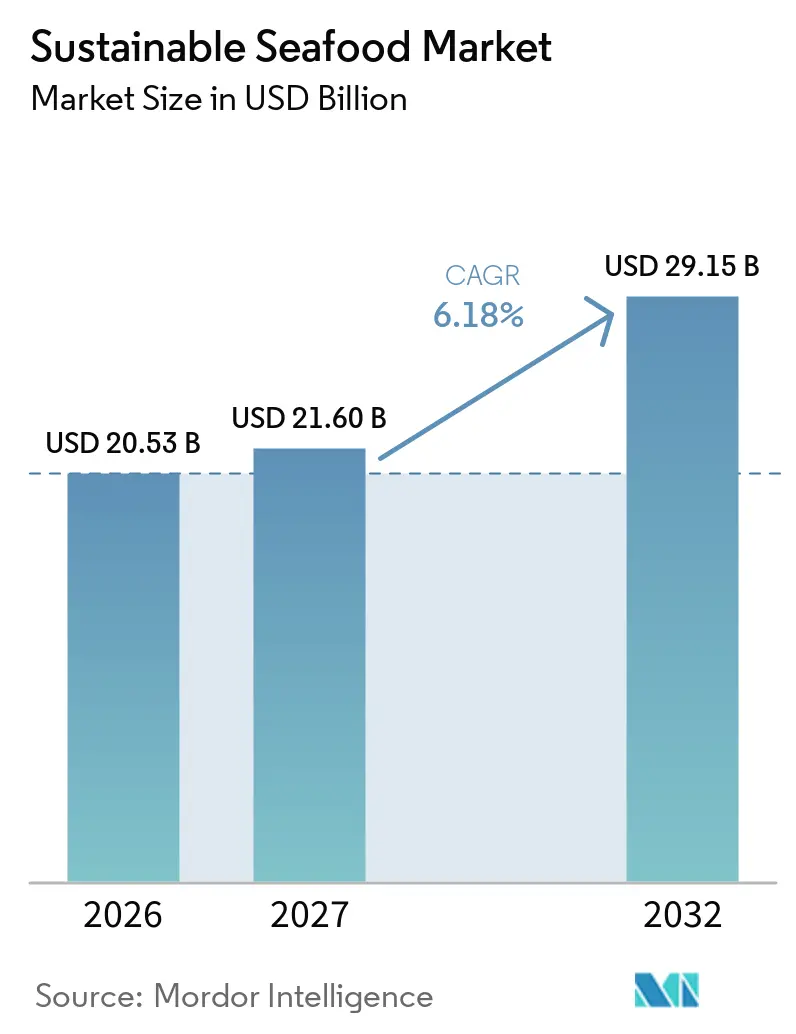
| 市場規模 (2027) | 21.60 十億米ドル |
| 市場規模 (2032) | 29.15 十億米ドル |
| 成長率 (2027 - 2032) | 6.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
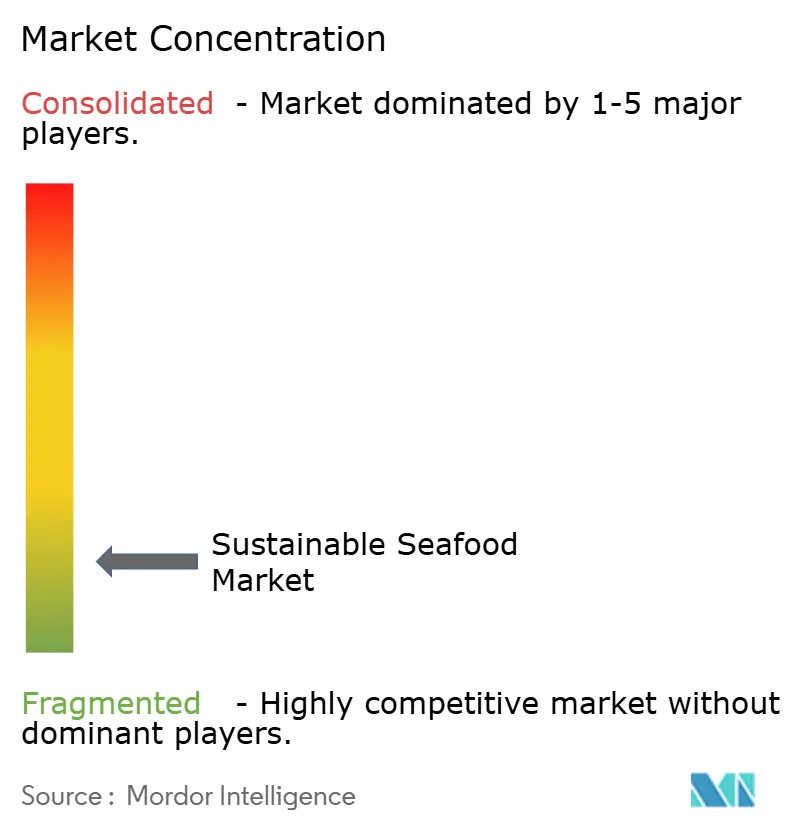
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる持続可能なシーフード市場分析
持続可能なシーフード市場規模は2026年に20.53 ビリオン 米ドルと評価され、2027年から2032年にかけてCAGR 6.18%で成長し、2032年までに29.15 ビリオン 米ドルに達すると推定されています。持続可能なシーフード市場は、購買者が検証済みの調達先、魚種のトレーサビリティ、および環境パフォーマンスをより重視するようになるにつれて拡大しています。2025年9月時点で、海洋管理協議会プログラムに参加している漁業は世界の野生海産物漁獲量の20.6%を占めており、認証済み供給がニッチな位置づけを超えていることを示しています。小売業者および外食産業の購買者は調達要件を引き上げており、プレミアムチャネルへのアクセスにおいて認証の重要性が増しています。持続可能なシーフード市場は、海洋温暖化による資源の移動や確立された漁獲パターンの乱れによって、供給条件が不均一になるという課題にも直面しています。調達、ラベリング、および契約供給に対する信頼性の高い管理体制を持つ企業は、安定した認証み数量を必要とする顧客へのサービス提供において有利な立場にあります。
レポートの主要ポイント
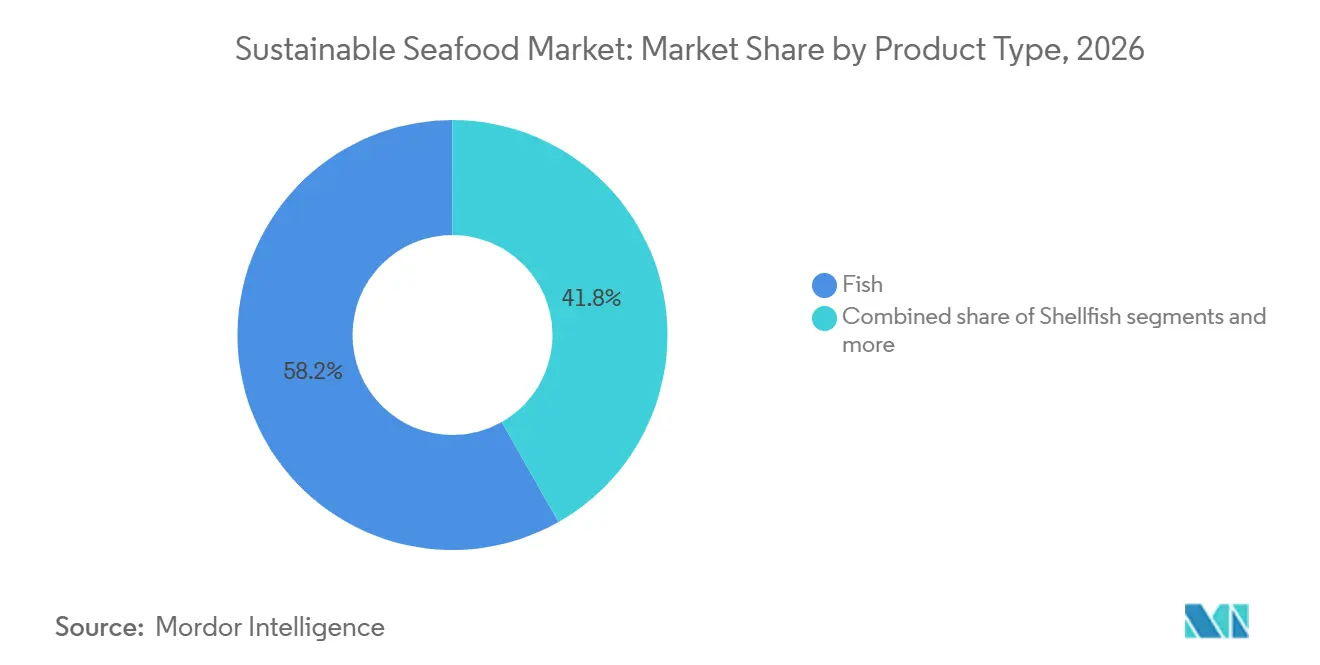
- 製品タイプ別では、魚類が2026年の市場価値の58.2%を占め、海藻・藻類ベース製品は2032年にかけてCAGR 7.4%で成長すると予測されています。
- 形態別では、冷凍が2026年の市場価値の41.6%を占め、缶詰シーフードは2032年にかけてCAGR 8.1%で成長すると予測されています。
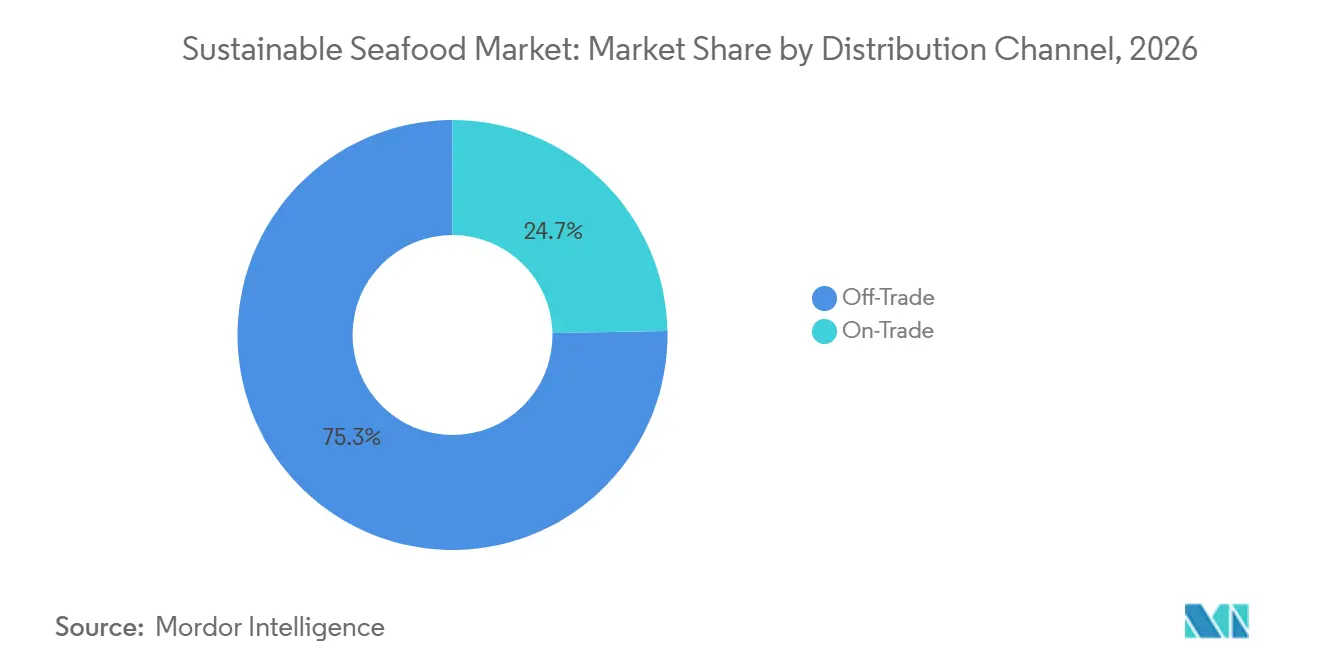
- 流通チャネル別では、オフトレードが2026年の市場価値の75.3%を占め、オントレードは2032年にかけてCAGR 8.3%で成長すると予測されています。
- 地域別では、欧州が2026年の市場価値の36.4%を占め、アジア太平洋は2032年にかけてCAGR 8.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乱獲と海洋の健全性に対する消費者の認識向上 | +1.1% | 欧州および北米に集中した影響を伴うグローバル | 短期(2年以内) |
| エコ認証プログラムの拡大(MSC、ASC、BAP) | +1.4% | グローバ(欧州および北米が先行、アジア太平洋が加速) | 中期(2〜4年) |
| フレキシタリアンおよびペスカタリアン食への移行 | +0.8% | 欧州、北米、都市部のアジア太平洋でも関連性が高まる | 短〜中期 |
| 電子商取引および消費者直販シーフードチャネルの成長 | +0.7% | アジア太平洋、北米 | 短期(2年以内) |
| 持続可能な養殖業における技術革新 | +1.0% | グローバル(アジア太平洋が生産の中核、欧州および南米への波及) | 中〜長期(2〜5年) |
| 小売業者および外食産業の持続可能性へのコミットメント | +0.6% | 欧州、北米、東アジアで新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
乱獲と海洋の健全性に対する消費者の認識向上
消費者の懸念は、特に若い購買層においてシーフードの選び方を変えつつあります。2025年の海洋管理協議会とGlobeScanの調査では、18歳から24歳の回答者の27%が海洋保護のためにシーフードの消費を減らしており、18歳から34歳の89%が海洋の健全性について懸念していることが明らかになりました。認知できる調達資格を持つ製品へと多くの消費者がシフトするため、これは必ずしも持続可能なシーフード市場におけ需要の減少を意味するものではありません[1]。食品産業協会は、2025年に米国消費者の32%が週2回以上シーフードを食べており、Z世代とミレニアル世代がヘビーなシーフード消費者の半数以上を占めていると報告しています。持続可能性の主張を裏付けることができないブランドは、プレミアム食料品チャネルでの取り扱いを維持することが難しくなる可能性があります。パッケージ上の明確な認証マークと追跡可能な原産地情報は、消費者の信頼と小売業者の受け入れの両方を支えます。
エコ認証プログラムの拡大
認証プログラムは、認定された持続可能な資格を求めるサプライヤーに求められる運営慣行の基準を拡大しています。水産養殖管理協議会は20255月にファームスタンダードを導入し、環境、社会、および動物福祉の要件を一つのフレームワークにまとめました。2025年10月時点で海洋管理協議会のプログラムは744の漁業を対象とし、世界の野生海産物漁獲量の20.6%をカバーしています。ALDI South Groupは2025年1月にMSCインプルーブメントプログラムを調達方針に追加し、完全認証に向けて取り組んでいる漁業のための調達ルートを創設しました。日本では2025年10月にMSCの管理の連鎖認証を受けた事業者が400社を超え、サプライベース全体での商業的採用が強まっていることを示しています。持続可能なシーフード市場は、認証が購買者のサプライヤー比較を助ける際に恩恵を受けますが、小規模生産者はより高いコンプライアンス要求に直面する場合があります。
電子商取引および消費者直販シーフードチャネルの成長
オンラインチャネルは、生産者が原産地特定のシーフードを販売し、調達慣行を消費者に直接伝えるための手段を増やしています。物理的なパッケージとは異なり、デジタルリスティングには必ずしも認証マークが明確に表示されるわではなく、製品ページのコンテンツ、バッチデータ、およびデジタルラベリングが持続可能なシーフード市場にとって重要です。消費者直販事業者は、小売棚への配置だけに頼らず、収穫地、取り扱い慣行、およびサプライチェーンの詳細を伝えることができます。より多くの消費者がオンライン食料品や専門食品プラットフォームに移行するにつれて、認証済みシーフード製品へのアクセスが広がっています。ただし、これはサプライヤーが各プラットフォームにわたって一貫した検証可能な証拠を維持することに依存しています。生産者がオンラインで明確かつ正確な情報を提供することで、消費者の信頼を構築し、持続可能なシーフード市場における情報に基づいた購買決定を支援します。
持続可能な養殖業における技術革新
野生漁獲の供給が環境変動の影響をより強く受けるようになる中、養殖技術の重要性が高まっています。欧州委員会は2025年に、藻類ベースの飼料が養殖における魚粉および魚油の実行可能かつ栄養的に同等の代替品であると認定しました[2]。ASCファームスタンダードも、海藻を含む養殖生産システムへの認証上の考慮事項を拡大しています。生産者は、生産への影響を低減しながら供給を維持するために、飼料効率、動物福祉、水質管理、および立地選定への投資を行っています。これらの投資は購買者のアクセスを向上させる可能性がありますが、資本力のある生産者と小規模農家とのコスト格差を拡大させることもあります。持続可能なシーフード市場は、生産性向上と信頼性の高い環境モニタリングを結びつける事業者に恩恵をもたらす可能性が高いです。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライチェーンの不透明性とトレーサビリティの格差 | -0.8% | グローバル(特にアジア太平洋の加工ハブと複数国籍船で深刻) | 短〜中期 |
| 気候変動と海洋温暖化 | -0.9% | グローバル(熱帯・亜熱帯地域が短期的に最も影響を受ける;高緯度地域は長期的な変化に直面) | 中〜長期(4年以上) |
| 管轄域にわたる規制の断片化 | -0.5% | グローバル(EU、米国、日本など複数市場に輸出する輸出業者への影響が最大) | 中期(2〜4年) |
| 高い認証・コンプライアンスコスト | -0.4% | アジア太平洋および南米(中小企業が多い養殖セクター);中東・アフリカへの波及 | 中期 |
| 情報源: Mordor Intelligence | |||
サプライチェーンの不透明性とトレーサビリティの格差
製品が複数の加工業者、港湾、管轄域を通過する場合、トレーサビリティは依然として困難です。2025年の「npj Ocean Sustainability」に掲載された研究では、現在のトレーサビリティツールは輸入制限の執行に不十分であり、中間国を経由することで漁獲国情報が隠蔽される可能性があることが明らかになりました。認証プレミアムが購買者による検証済み製品と偽装製品の区別に依存するため、この問題は持続可能なシーフード市場に影響を与えます。一貫性のないデータ慣行は執行を弱め、購買者が証明の状態と合わせて管理の連鎖の証拠を評価することを必要とします。デジタルシステムは、サプライヤーが共通のデータ標準を使用し、チェーン全体で情報を共有する場合にのみ機能します。持続可能性の主張を繰り返しの購買決定に変換するためには、より強力な検証が不可欠です。
気候変動と海洋温暖化
海洋温暖化はすでに漁業生産量の場所、時期、および信頼性に影響を与えています。OECDは、異なる排出シナリオの下で、世紀末までに世界の漁業漁獲量が3.4%から24.1%減少すると予測しています。同OECDのレビューでは、越境資源の少なくとも37%が2030年までに排他的経済水域と公海の間で移動する可能性があると述べています。認証漁業は、資源の移動に漁獲割当が追いつかない場合に圧力を受け、供給契約の履行が困難になります。2026年の「Nature Communications」に掲載された研究では、高水温と低生産性が複合的に発生するイベントが、1,246種および254地域にわたる極端な低漁獲アウトカムと関連付けられています。調達先の多様化と適応的な調達によってリスクへの暴露は軽減できますが、生態リスクを完全に排除することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
魚類が規模を維持しつつ海藻・藻類が拡大魚類は2026年の持続可能なシーフード市場シェアの58.2%を占め、サーモンとマグロへの広範な消費者需要に牽引されています。サーモンは確立された養殖インフラと小売・外食産業チャネルにわたる安定した需要から恩恵を受けています。マグロは缶詰やパッケージ製品などの小売形態における幅広い入手可能性から、持続可能なシーフード市場の中心であり続けています。サプライチェーンの説明責任を強化するため、マグロの透明性に関する誓約(Tuna Transparency Pledge)は2025年3月にCarrefour、Aramark、Culimer USA、Lusamerica Foods、Pacific Island Tunaを追加し、その会員数を拡大しました。すべての署名者は、トレーサビリティの向上と違法漁業慣行の削減を目的として、2027年までに産業用マグロ漁船の100%において洋上監視を達成することを約束しました。
海藻・藻類ベース製品は2032年にかけてCAGR 7.4%で拡大すると予測されており、持続可能なシーフード市場において最も成長の速セグメントの一つとなっています。欧州委員会は、藻類が従来の魚粉および魚油への依存を低減できる実行可能な飼料投入材として認定しており、より持続可能な養殖慣行を支援しています。この認定は食品および養殖サプライチェーン全体で需要を生み出しています。これに関連して、欧州連合は2030年までに海藻生産量を800万トンに増やすという目標を設定しています。生産が拡大するにつれ、沿岸生態系への環境影響を最小化し、長期的な持続可能性を確保するために、責任ある立地選定が引き続き重要です。
注記: 各セグメントのシェアはレポート購入後にご利用いただけます
形態別:
冷凍が世界貿易を支え、缶詰が勢いを増す冷凍製品は2026年の持可能なシーフード市場規模の41.6%を占め、主要な製品形態となっています。その優位性は主に長距離貿易への適合性によるもので、冷凍によって賞味期限が延び、品質を損なうことなく国際サプライチェーン全体でシーフードを輸送できます。冷凍形態は加工・流通段階全体でバッチの同一性を保持し、認証済み持続可能なシーフードのトレーサビリティにとって重要です。また、小売業者や外食産業事業者などの大口購買者のコールドチェーン計画も支援します。生鮮・チルド製品は、消費者が品質と鮮度を重視するプレミアム小売において引き続き重要であり、加工品はコンビニエンス志向およびプライベートレーベルの需要に対応し続けています。
缶詰シーフードは2032年にかけてCAGR 8.1%で成長すると予測されており、ブランドが常温保存形態を更新・改善するための継続的な取り組みによって牽引されています。2026年7月、Thai Unionはジョン・ウェストブランドのリサイクル可能なモノマテリアルのマグロポーチを発売し、環境意識の高い消費者にとって懸念事項であったパッケージのリサイクル可能の問題に直接取り組みました。缶詰マグロは2025年に米国で3番目に消費されたシーフードであり続け、日常の消費者の間で常温保存シーフードの継続的な人気を反映しています。缶やポーチなどの親しみやすい形態は、消費者が認証済み持続可能な調達を認識し信頼しやすくするもので、認識しやすいパッケージが販売時点での製品の資格を伝えるのに役立ちます。
流通チャネル別:
オフトレードが最大のポジションを維持しつつオントレードが速く成長オフトレードチャネルは2026年の持続可能なシーフード市場の75.3%を占め、主要な流通チャネルとなっています。スーパーマーケット、ハイパーマーケット、およびオンライン小売業者は購買時点で認証マークを表示し、消費者が情報に基づいた選択をするのを支援しています。大手小売業者はプライベートレーベル商品全体に調達ルールを適用し、持続可能性基準の一貫性を確保できます。ALDI South Groupは2025年にMSCインプルーブメントプログラムを採用し、責任ある調達に対するより広範な小売コミットメントを示しました。オンライン小売と直接送は、フルフォーマット店舗を超えて認証済みシーフードへのアクセスをさらに拡大し、より広い消費者基盤にリーチしています。
オントレードチャネルは2032年にかけてCAGR 8.3%で成長すると予測されており、レストランやホスピタリティ施設での持続可能に調達されシーフードに対する消費者需要の増加によって牽引されています。外食産業の購買者は、環境意識の高いダイナーを引き付けるためにメニューのポジショニングに魚種名、産地、および認証を活用できます。Las Vegas Sandsは、その飲食業務がMSCおよびASC認証のシーフードを調達していると述べており、大手ホスピタリティ事業者がいかに持続可能性を調達慣行に統合しているかを示しています。ただし、気候関連の混乱により特定の魚種の調達が困難になる可能性があり、持続可能性へのコミットメントを維持しながらサプライチェーンリスクを管理するための代替計画の策定が事業者に求められます。
地域分析
ヨーロッパの持続可能な水産物市場
ヨーロッパは2026年に持続可能な水産物市場シェアの36.4%を占め、小売業者の方針および認証ラベルに対する消費者の認知によって支えられています。ALDI South Groupは、認定された認証に向けて取り組む漁業のための経路を拡大しました。この地域は、要なサーモン生産および貿易リンクと共に、相当な消費量を組み合わせています。小売業者の要件は、ヨーロッパの持続可能な水産物市場にサービスを提供する輸出業者のアクセスにも影響を与えています。
アジア太平洋の持続可能な水産物市場
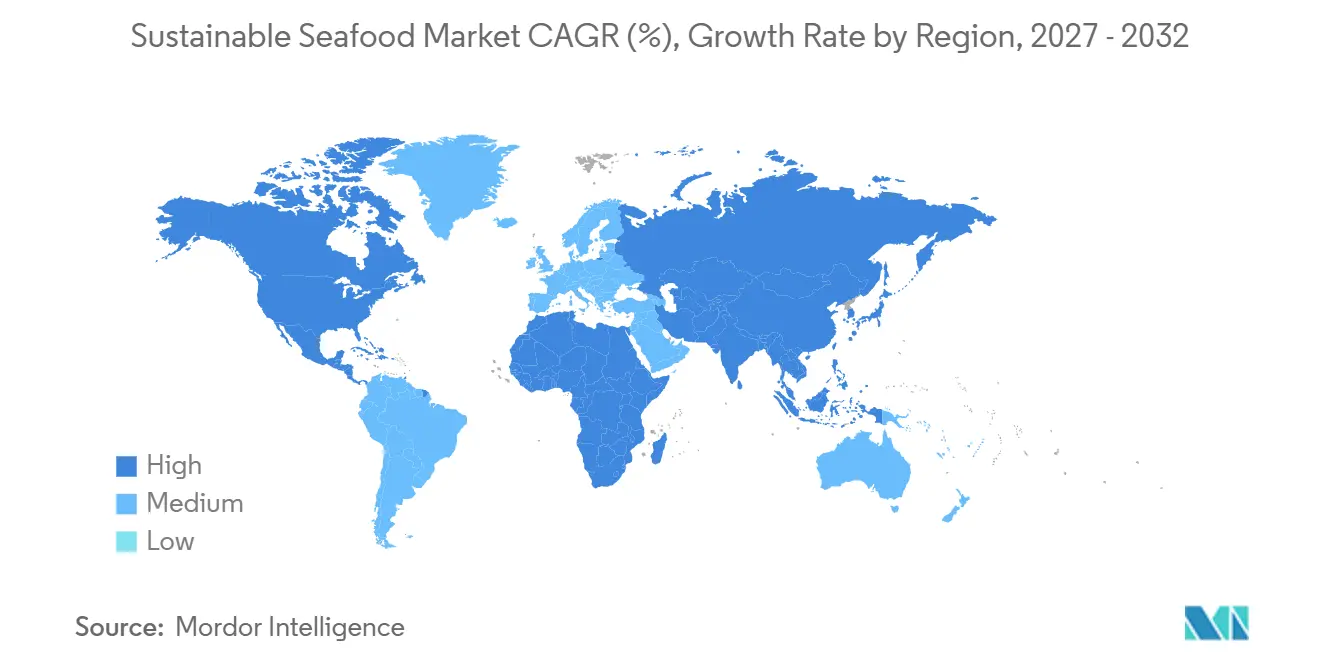
アジア太平洋は2032年までに8.5%のCAGRで拡大すると予測されており、持続可能な水産物市場において最も成長の速い地域となっています。この地域は持続可能な水産物市場における養殖生産の中心地です。METRO中国は2025年10月に、2026年までにすべてのプライベートブランドの天然水産物をMSC認証漁業から調達することを約束しました。中国は2026年1月に国内の中国漁業協会認証制度を導入しました。韓国は国立水産科学院およびASCを通じて養殖認証に関する協力を強化しています。
南北アメリカおよびMEAの持続可能な水産物市場
北米は持続可能な水産物市場において認証漁業の確立した基盤を有しており、2026年1月時点で米国の漁業の90%(数量ベース)がMSC認証を取得しています。南米はチリとペルーが養殖および天然漁獲製品を供給しているため重要です。ペルーのアンチョビに対するエルニーニョの影響は、フィッシュミールの供給に影響を与える可能性があります。中東およびアフリカは消費地域および輸出供給源として発展しています。アフリカの水産物輸入は2034年までに27%成長すると予測されています。
競合情勢
持続可能なシーフード市場は細分化された性質を持っています。持続可能なシーフード市場における競争はバリューチェーン全体で異なります。サーモン養殖、エビ養殖、マグロ漁業には上流に大規模な生産者が存在します。加工、流通、およびブランド小売にはさらに多くの事業者がいます。持続可能なシーフード市場は個々のカテゴリ内では統合が進む一方、全体としては細分化したままです。
Thai Union、Mowi、Nissui はバリューチェーンの複数の部分で活動しています。Thai Unionは2026年7月にリサイクル可能なモノマテリアルのマグロポーチを導入しました。これは、パッケージの革新が確立された製品をいかに差別化できるかを示しています。規模、安定した調達、および製品の再設計は、持続可能なシーフード市場における競争上の関連ツールです。進捗を文書化する企業は、小売業者および外食産業の購買者との関係においてポジションを改善できます。
BlueNaluは2025年12月に、養殖クロマグロのトロを進めるために1,100万 米ドルを調達しました。BakkafrostとJBT Marelは2025年5月に初のEVi自動サーモン内臓除去機に関する協定を締結しました。生産技術と代替形態は競争上の選択肢を広げています。小規模企業は、認証コストと購買者の要件が高まる中で、より大きなプレッシャーに直面しています。
持続可能なシーフード業界リーダー
-
Thai Union Group Public Company Limited
-
Mowi ASA
-
Umios Corporation
-
Nissui Corporation
-
Charoen Pokphand Foods Public Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。
持続可能な水産物市場 このレポートでカバーされる企業
- Thai Union Group Public Company Limited
- Mowi ASA
- Umios Corporation
- Nissui Corporation
- Maruha Nichiro Corporation
- Trident Seafoods Corporation
- High Liner Foods Incorporated
- Cooke Inc.
- Charoen Pokphand Foods Public Company Limited
- Bakkafrost P/F
- SalMar ASA
- Lerøy Seafood Group ASA
- Grieg Seafood ASA
- Nippon Suisan Kaisha, Ltd.
- Dongwon Industries Co., Ltd.
- Clearwater Seafoods Limited Partnership
- Austral Fisheries Pty Ltd
- Sea Harvest Group Limited
- Nueva Pescanova Group
- BlueNalu, Inc.
最近の産業開発事情 持続可能な水産物市場
- 2026年7月:SalMar ASAは、ノルウェー部のサーモン養殖業者であるMåsøval ASのHeimsøt ASの70%株式の取得を発表しました。この取引はMåsøvalの総株式資本を48億 ノルウェークローネ(4億4,500万 米ドル)と評価し、Måsøvalの審査前終値に対して71.7%のプレミアムを表しています。この取引はSalMar ASAをノルウェー中部地域における支配的なサーモン養殖業者として位置づけます。
- 2026年7月:Thai Union Groupは、ジョン・ウェストブランドのリサイクル可能なモノマテリアルポーチで水産業界初の常温保存マグロ製品を発売し、英国とアイルランドのSainsbury's、Waitrose、Asda、Ocadoで展開しました。
- 2026年1月:Mowi ASAは、ノルウェーのサーモン同業者Nova Seaの支配的持分に関する欧州委員会の承認を受け、合算事業体のノルウェー予測収穫量を157,000トン、世界収穫量を572,000トンとする見込みです。
- 2026年1月:Mowi ASAとCP AXTRAはタイ初の完全統合型プレミアムサーモンサプライチェーンを確立し、Makroストアを通じて全国流通する5つのすぐに調理できる製品とすぐに食べられる製品のSKUを備えたAro Gold x Mowiブランドを共同発売しました。
世界の持続可能なシーフード市場レポートの範囲
持続可能なシーフード市場とは、水生生態系の維持、海洋生物多様性の保護、およびシーフード資源の長期的な利用可能性の確保を目的とした責任ある漁獲、養殖、資源管理の慣行に従う漁業または養殖業から調達されたシーフード製品の市場を指します。製品タイプ別では、市場は魚類、貝類、海藻・藻類ベース製品、およびその他にセグメント化されています。形態別では、市場は缶詰、生鮮・チルド、冷凍、および加工品に分類されています。流通チャネル別では、市場はオフトレードおよびオントレードチャネルにセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーし、各地域内の主要市場における国レベルのカバレッジを含んでいます。市場規模および成長予測は金額(米ドル)および数量で提供されます。
セグメンテーション概要
| 魚類 | サーモン |
| マグロ | |
| その他 | |
| 貝類 | 甲殻類 |
| 二枚貝およびその他の軟体動物 | |
| その他の貝類および水生無脊椎動物 | |
| 海藻・藻類ベース製品 | |
| その他 |
| 缶詰 |
| 生鮮・チルド |
| 冷凍 |
| 加工品 |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| オンライン小売店 | |
| コンビニエンスストア | |
| その他 | |
| オントレード | ホテル |
| レストラン | |
| ケータリング |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 魚類 | サーモン |
| マグロ | ||
| その他 | ||
| 貝類 | 甲殻類 | |
| 二枚貝およびその他の軟体動物 | ||
| その他の貝類および水生無脊椎動物 | ||
| 海藻・藻類ベース製品 | ||
| その他 | ||
| 形態別 | 缶詰 | |
| 生鮮・チルド | ||
| 冷凍 | ||
| 加工品 | ||
| 流通チャネル別 | オフトレード | スーパーマーケット・ハイパーマーケット |
| オンライン小売店 | ||
| コンビニエンスストア | ||
| その他 | ||
| オントレード | ホテル | |
| レストラン | ||
| ケータリング | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答されている主要な質問
持続可能なシーフードの2032年までの予測成長率はどのくらいですか?
持続可能なシーフード市場は2027年から2032年にかけてCAGR 6.1%で成長し、2032年までに29.1 ビリオン 米ドルに達すると予測されています。
持続可能なシーフード販売において最も大きなシェアを持つ製品カテゴリはどれですか?
魚類は2026年に価値ベースで58.2%を占め、サーモンやマグロなどの確立された魚種への需要に支えられています。
最も成長が速いシーフード形態はどれです?
缶詰シーフードは、ブランドがパッケージングと調達コミュニケーションを改善するにつれて、2032年にかけてCAGR 8.1%で成長すると予測されています。
最も成長が速い地域はどこですか?
アジア太平洋は、養殖の規模と拡大する認証活動に支えられ、2032年にかけてCAGR 8.5%で成長すると予測されています。