
Marktgröße und Marktanteil für pflanzliche Meeresfrüchte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
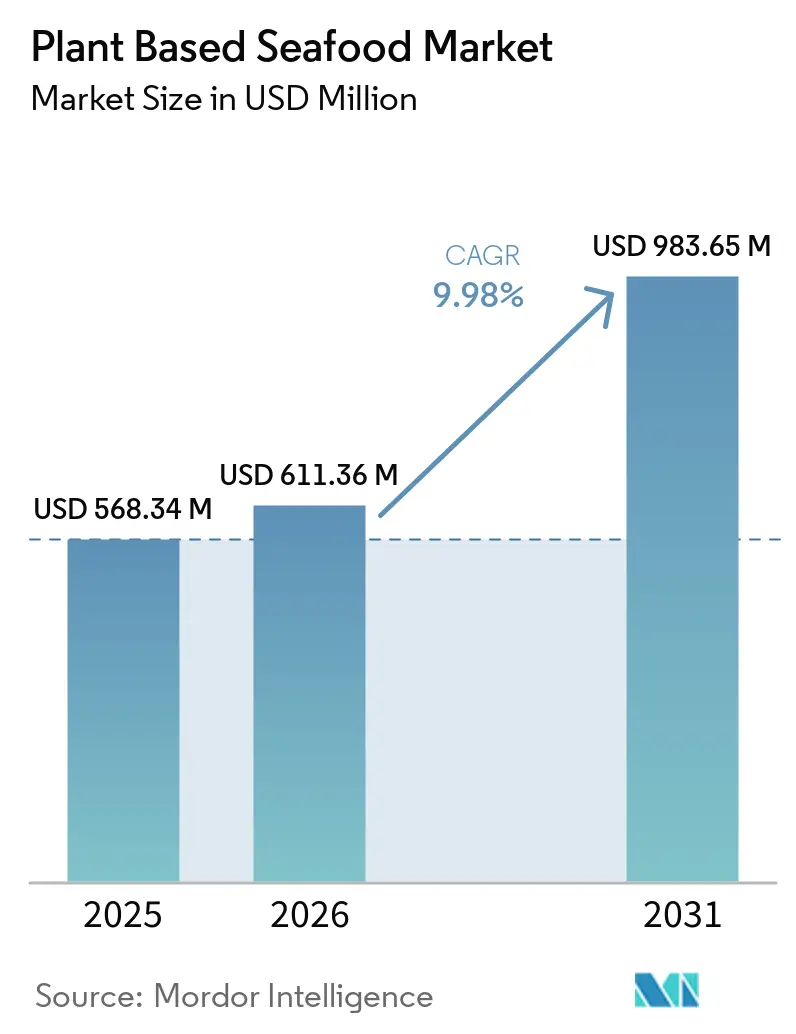
| Marktgröße (2026) | 611.36 Millionen US-Dollar |
| Marktgröße (2031) | 983.65 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.98 % |
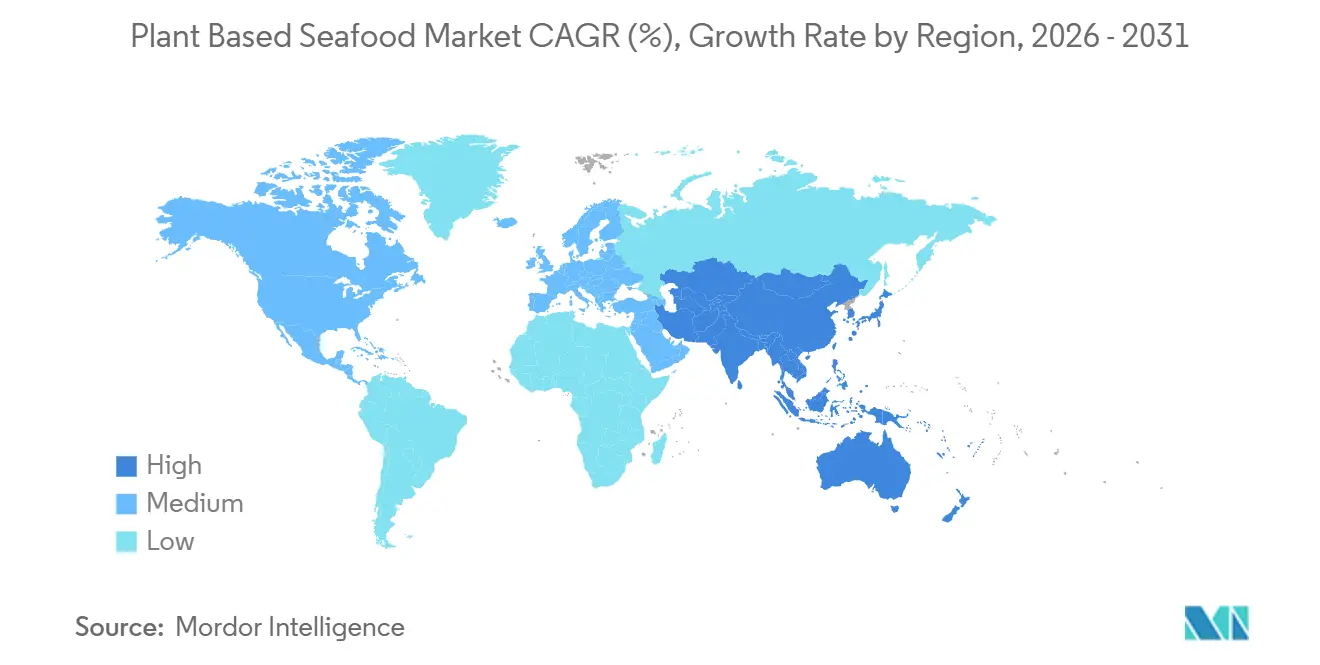
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
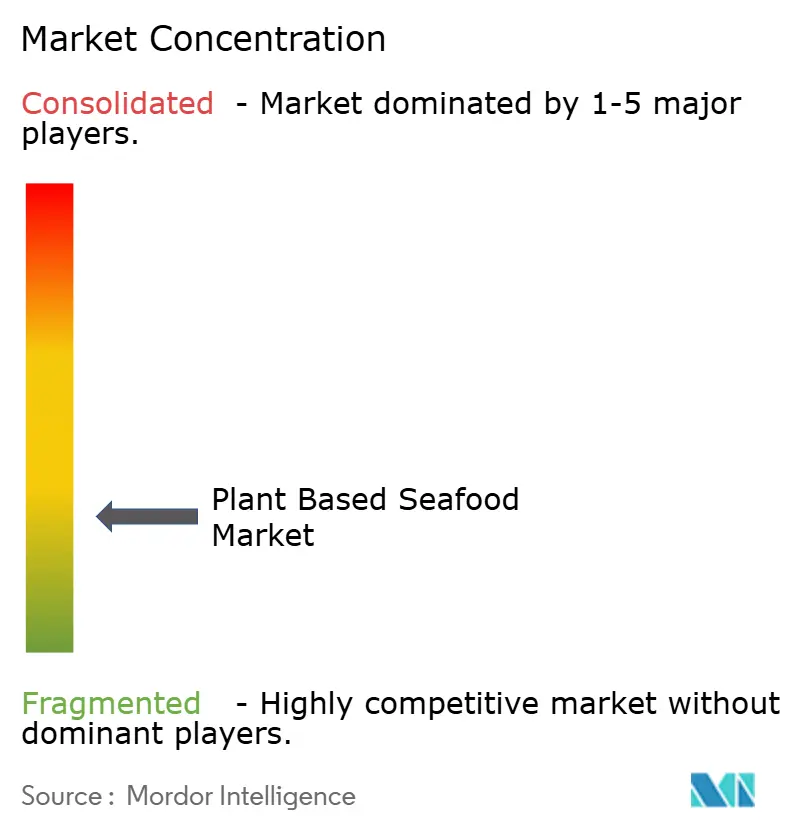
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pflanzliche Meeresfrüchte von Mordor Intelligence
Die Marktgröße für pflanzenbasierte Meeresfrüchte wird voraussichtlich von 568,34 Millionen USD im Jahr 2025 auf 611,36 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 983,65 Millionen USD bei einem CAGR von 9,98 % über den Zeitraum 2026–2031 erreichen. Der Markt für pflanzenbasierte Meeresfrüchte wird durch flexitarische Ernährungsmuster, den Druck auf wilde Fischbestände und die laufenden Bemühungen zur Verbesserung von Textur und Geschmack gestützt. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtete im Jahr 2025, dass 35,5 % der bewerteten marinen Fischbestände überfischt waren, was die Versorgungszuverlässigkeit und die marine Nachhaltigkeit als zentrale Faktoren bei Kaufentscheidungen für Meeresfrüchte in den Vordergrund rückt[1]. Produktentwickler konzentrieren sich daher auf vertraute Formate, die in bestehende Beschaffungssysteme des Lebensmitteleinzelhandels, der Gastronomie und institutioneller Abnehmer passen. Die gesundheitliche Positionierung spielt ebenfalls eine Rolle, da Produkte, die ihr Nährwertprofil klar kommunizieren können, auch Käufer ansprechen, die Lebensmittel nicht primär aus Umweltgründen wählen. Der Markt für pflanzenbasierte Meeresfrüchte kann zudem von Beschaffungsstandards in der Gemeinschaftsverpflegung, im Gesundheitswesen und im Bildungsbereich profitieren, wo stabile Spezifikationen und eine zuverlässige Versorgung ebenso wichtig sein können wie das Verbrauchermarketing.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte pflanzenbasierter Fisch mit einem Anteil von 53,67 % am Markt für pflanzenbasierte Meeresfrüchte im Jahr 2025, während pflanzenbasierte Garnelen bis 2031 voraussichtlich mit einem CAGR von 12,11 % wachsen werden.
- Nach Quelle hielt Sojaprotein im Jahr 2025 einen Umsatzanteil von 29,42 %, während Algen und Meeresalgen bis 2031 voraussichtlich mit einem CAGR von 11,78 % wachsen werden.
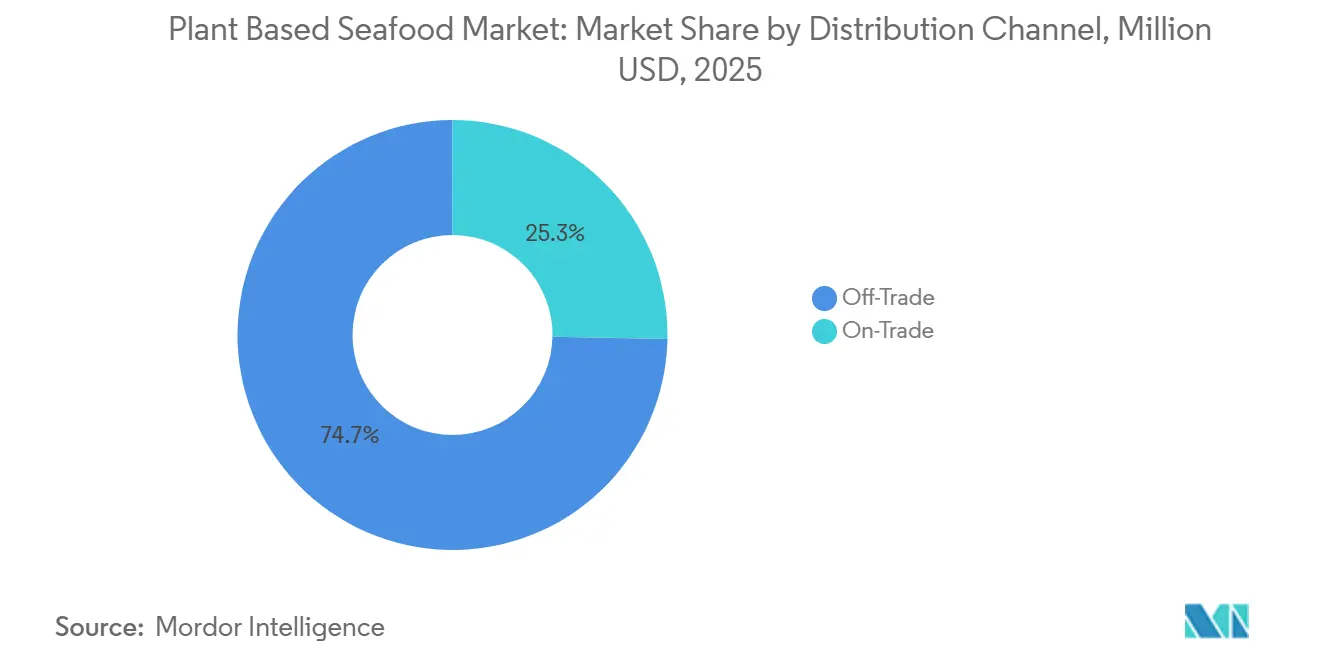
- Nach Vertriebskanal hielt der Außer-Haus-Handel im Jahr 2025 einen Anteil von 74,71 % am Markt für pflanzenbasierte Meeresfrüchte, während der Außer-Haus-Konsum bis 2031 voraussichtlich mit einem CAGR von 11,24 % zulegen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 37,51 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich einen CAGR von 12,45 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende vegane und flexitarische Verbraucherbevölkerung | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Bedenken hinsichtlich Überfischung und Verlust der marinen Biodiversität | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach nachhaltigen Meeresfrüchte-Alternativen | +1.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsorientierte Präferenz für cholesterinfreie und quecksilberarme Produkte | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Staatliche und institutionelle Unterstützung für nachhaltige Lebensmittelsysteme | +1.2% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsendes Bewusstsein für Meeresfrüchte-Kontamination und Lebensmittelsicherheitsrisiken | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende vegane und flexitarische Verbraucherbevölkerung
Der Markt für pflanzliche Meeresfrüchte profitiert von der wachsenden Zahl veganer und flexitarischer Verbraucher, die zunehmend aus gesundheitlichen, nachhaltigkeitsbezogenen und ethischen Gründen pflanzliche Alternativen wählen. Flexitarische Ernährungsgewohnheiten weiten die Nachfrage nach Produkten wie pflanzlichem Fisch, Garnelen, Thunfisch und Schalentier-Alternativen in Einzel- und Gastronomiekanälen aus. Im Jahr 2025 entschieden sich weltweit rund 25,8 Millionen Menschen dafür, während des Veganuary eine vegane Ernährung auszuprobieren, was das anhaltende Wachstum bei der veganen und flexitarischen Akzeptanz pflanzlicher Lebensmittel unterstreicht[2]. Diese wachsende Verbraucherbasis ermutigt Hersteller, Produktinnovationen und den Vertrieb von pflanzlichen Meeresfrüchteprodukten auszubauen. Gesundheitsorientierte Kommunikation kann auch relevanter sein als Botschaften zum Tierschutz für Verbraucher, die ernährungsbedingte Beschwerden managen. Im Markt für pflanzliche Meeresfrüchte wird die Wiederholungsnachfrage wahrscheinlich von klarer Nährwertinformation, zuverlässiger Zubereitung und einem Geschmacksprofil abhängen, das Verbraucher nicht dazu zwingt, ihre normalen Mahlzeitenroutinen zu ändern.
Zunehmende Bedenken hinsichtlich Überfischung und dem Verlust mariner Biodiversität
Das wachsende Bewusstsein für Überfischung und den Verlust der marinen Biodiversität ermutigt Verbraucher, pflanzliche Meeresfrüchte als nachhaltigere Alternative zu herkömmlichen Meeresfrüchteprodukten zu wählen. Rückläufige Wildbestände, Habitatdegradierung und der Druck auf marine Ökosysteme stärken die Nachfrage nach alternativen Proteinquellen, die die Abhängigkeit von Wildfangarten reduzieren. Regierungen, Umweltorganisationen und Lebensmittelunternehmen fördern ebenfalls einen verantwortungsvollen Meeresfrüchtekonsum und nachhaltige Beschaffungspraktiken. Pflanzliche Meeresfrüchte unterstützen Meeresschutzziele und bieten gleichzeitig Produkte, die Geschmack und Textur traditioneller Meeresfrüchte eng nachahmen. Dieser Wandel treibt größere Investitionen, Produktinnovationen und die Einzelhandelsexpansion in der Branche für pflanzliche Meeresfrüchte voran.
Gesundheitsorientierte Präferenz für cholesterinfreie und quecksilberarme Produkte
Gesundheitsbewusste Verbraucher wählen zunehmend pflanzliche Meeresfrüchte, da diese cholesterinfreie und quecksilberarme Alternativen zu herkömmlichen Meeresfrüchteprodukten bieten. Bedenken hinsichtlich der Quecksilberanreicherung in bestimmten Fischarten und der Langzeitfolgen eines übermäßigen Meeresfrüchtekonsums beeinflussen Kaufentscheidungen in vielen Märkten. Pflanzliche Meeresfrüchteprodukte werden häufig als Optionen mit saubererem Etikett mit niedrigerem gesättigtem Fettgehalt und weniger Schadstoffen im Zusammenhang mit Meeresverschmutzung positioniert. Diese Produkte sprechen Verbraucher an, die herzfreundliche, präventivgesundheitliche und wellnessorientierte Ernährungsweisen anstreben. Der Trend ermutigt Lebensmittelhersteller, ernährungsphysiologisch verbesserte Meeresfrüchte-Alternativen zu entwickeln und das Angebot an pflanzlichen Meeresfrüchten in Einzel- und Gastronomiekanälen auszubauen.
Staatliche und institutionelle Unterstützung für nachhaltige Lebensmittelsysteme
Die Europäische Kommission hat Algen als alternative Quelle für Lebensmittel- und Futterproteine identifiziert und Arbeiten zur Algenkultur und -verwendung in Lebensmittelsystemen unterstützt. Die Kommission stellte 2026 außerdem fest, dass die Produktion von Hülsenfruchtprotein in der Europäischen Union im Jahr 2025 und 2026 1,3 Millionen Tonnen erreichte, was auf eine verstärkte Aufmerksamkeit für alternative Proteineinsatzstoffe hindeutet[3]. Diese politischen Signale können die Versorgungsbasis für Zutaten stärken, die in Meeresfrüchte-Alternativen verwendet werden. Institutionelle Käufer können verlässliche Mengen bereitstellen, wenn Produkte die Anforderungen an Ernährung, Preis, Verpackung und Zubereitung erfüllen. Schulen, Krankenhäuser, Betriebskantinen und Universitätsküchen benötigen ebenfalls Produkte, die in großen Chargen ohne inkonsistente Ergebnisse eingesetzt werden können. Diese Unterstützung verschafft dem Markt für pflanzenbasierte Meeresfrüchte einen Weg zur Skalierung, der weniger von kurzfristigen Einzelhandelsaktionen abhängig ist, während gleichzeitig mehr Gewicht auf gleichbleibende Qualität, Einkaufsspezifikationen, dokumentierte Zutaten, Produktverfügbarkeit und Anforderungen an die Zubereitung im Gastronomiebereich gelegt wird.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktpreise im Vergleich zu herkömmlichen Meeresfrüchten | -3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Geschmacks- und Texturlücke gegenüber echten Meeresfrüchten | -2.8% | Global | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Produktvielfalt in Meeresfrüchtekategorien | -1.2% | Asien-Pazifik, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Geringes Verbraucherbewusstsein in Schwellenmärkten | -0.9% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktpreise im Vergleich zu konventionellen Meeresfrüchten
Der Preis bleibt eine wesentliche Barriere, da Garnelen aus Massenproduktion, Weißfisch und Thunfischkonserven in vielen Märkten erschwingliche Proteinoptionen sein können. Ein Artikel in Nature Food aus dem Jahr 2026 identifizierte Preisparität als zentrale Schwelle für die Kommerzialisierung alternativer Proteine. Lebensmittelqualitäts-Proteinisolate, Hochfeuchtigkeitsextrusion, spezielle Geschmackseingaben und kleinere Produktionsvolumina können die Stückkosten hoch halten. Ein Produkt kann Erstkäufe erzielen, wenn seine Versprechen ansprechend sind, aber die Wiederholungsnachfrage kann nachlassen, wenn die Preislücke deutlich bleibt und die sensorische Leistung unsicher ist. Diese Herausforderung ist besonders wichtig im Markt für pflanzliche Meeresfrüchte, da Käufer leicht zu herkömmlichen Meeresfrüchten zurückkehren können, wenn Aktionen enden. Hersteller benötigen Fertigungsmethoden, die Kosten senken, ohne Textur, Nährwert oder Haltbarkeit zu beeinträchtigen, da ein günstigeres Produkt dennoch scheitern kann, wenn es beim Kochen zerfällt, den erwarteten Geschmack vermissen lässt oder nicht durch normale Einzel- und Gastronomievertriebssysteme bewegt werden kann.
Geschmacks- und Texturlücke gegenüber echten Meeresfrüchten
Meeresfrüchte-Alternativen stehen vor einer anspruchsvollen sensorischen Aufgabe, da Fisch, Garnelen, Calamari, Krabben und Lachs jeweils charakteristische Texturen und ein spezifisches Feuchtigkeitsverhalten aufweisen. Eine Studie der American Chemical Society (ACS) aus dem Jahr 2025 ergab, dass die Textur einer Calamari-Alternative von präzisen Veränderungen im Gehalt an Gellan-Gum, Öl und Mikroalgen abhing. Die Studie verdeutlicht, warum Formulierungen, die für ein Fischfilet funktionieren, möglicherweise nicht für ein Garnelen- oder Schalentierprodukt geeignet sind. Ein Artikel in Nature Food aus dem Jahr 2026 beschrieb zudem die Herausforderung, die Leistungsfähigkeit von Alternativproteinprodukten beim Übergang von der Pilotphase zur kommerziellen Produktion aufrechtzuerhalten. Inkonsistente Kochergebnisse können das Vertrauen flexitarischer Käufer mindern, die jederzeit auf konventionelle Alternativen zurückgreifen können. Für den Markt für pflanzenbasierte Meeresfrüchte sind eine verbesserte Textur, ein verbessertes Aroma und eine konsistentere Zubereitung notwendig, um einmalige Neugier in eine stabile Nachfrage umzuwandeln – insbesondere wenn Verbraucher das Produkt direkt mit konventionellen Meeresfrüchten vergleichen, die sie bereits kennen und zuzubereiten wissen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Pflanzlicher Fisch führt, während Garnelen das adressierbare Menü erweiternPflanzenbasierter Fisch hielt 2025 einen Marktanteil von 53,67 % am Markt für pflanzenbasierte Meeresfrüchte, gestützt durch bekannte Produkte wie panierte Filets, Fischstäbchen und Burger. Diese Formate passen in etablierte Tiefkühlkost-Vertriebssysteme und erfordern kaum Änderungen in der Art und Weise, wie Verbraucher oder Küchenpersonal Mahlzeiten zubereiten. Pflanzenbasierte Garnelen sind die am schnellsten wachsende Produktart mit einem CAGR von 12,11 % bis 2031, unterstützt durch ihren Einsatz in Bowls, Pasta, Vorspeisen, Pfannengerichten und im Catering. Pflanzenbasierter Thunfisch kann Verbraucher ansprechen, die ihren Konsum von quecksilberreichen Fischsorten einschränken möchten, während Krebs- und Lachs-Alternativen auf den Premium-Einzel- und Restaurantbereich abzielen können. Der Markt für pflanzenbasierte Meeresfrüchte profitiert, wenn jedes Format einen definierten Rezeptbedarf löst, anstatt lediglich eine breite Meeresfrüchtekategorie zu kopieren, da Verbraucher und Küchenverantwortliche häufig auf Basis des geplanten Gerichts zwischen Produkten entscheiden und nicht allein nach der Proteinquelle.
Pflanzenbasierter Lachs benötigt eine schuppige Struktur, sichtbare Schichten, Kochbeständigkeit und ein ausgewogenes Fettprofil für eine glaubwürdige Verwendung in alltäglichen Rezepten. Auf Mikroalgen basierende Öle können Entwicklern helfen, Docosahexaensäure (DHA) und Eicosapentaensäure (EPA) hinzuzufügen – Nährstoffe, die häufig mit Meeresfrüchten assoziiert werden – und gleichzeitig die Abhängigkeit von fischbasierten Einsatzstoffen zu reduzieren. Pflanzenbasierte Krebs- und Jakobsmuschel-Produkte eignen sich für den Spezialeinzelhandel und von Köchen geleitete Speisekarten, bei denen Textur, Erscheinungsbild und Servierformat eine Rolle spielen. Tintenfisch und andere Meeresfrüchte-Alternativen bleiben kleinere Kategorien, aber veröffentlichte Forschungsergebnisse erweitern die technischen Möglichkeiten für strukturierte Produkte. Die im Januar 2025 veröffentlichten Entwurfsrichtlinien der Food and Drug Administration (FDA) helfen dabei, die Kennzeichnungsanforderungen für pflanzenbasierte Alternativen zu tierischen Lebensmitteln zu klären und reduzieren die Unsicherheit für Marken, die neue Produktkategorien erschließen.
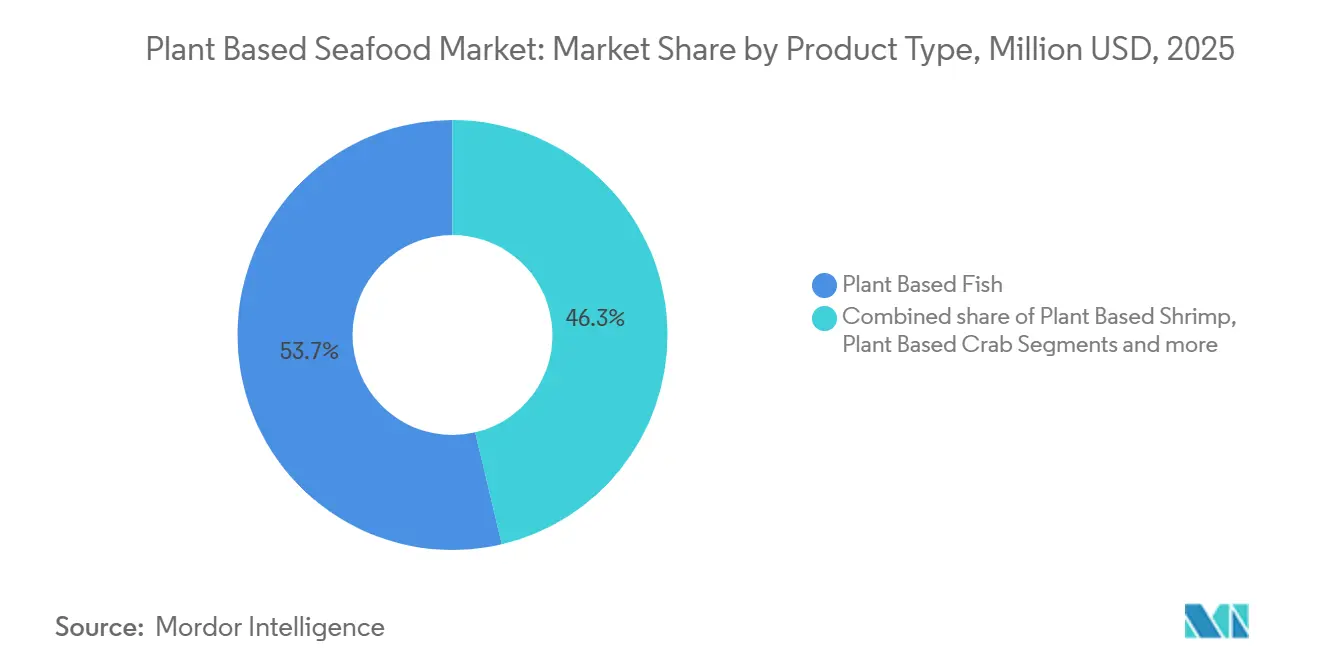
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Quelle:
Soja unterstützt die Skalierung, während Algen und Meeresalgen funktionalen Mehrwert bietenSojaprotein hielt 2025 einen Umsatzanteil von 29,42 %, da es über eine ausgereifte Versorgungsbasis, einen hohen Proteingehalt und eine etablierte Verwendung in der Extrusion verfügt. Seine Verfügbarkeit unterstützt größere Produktionsläufe und trägt zur Kostenkontrolle bei Produkten bei, die über den Lebensmitteleinzelhandel vertrieben werden. Erbsenprotein bietet einen neutralen Geschmack und kann Verbraucher ansprechen, die sojafreie Formulierungen suchen, während Weizenprotein in geeigneten Produkten nützliche Fasern liefern kann. Algen und Meeresalgen werden voraussichtlich bis 2031 mit einem CAGR von 11,78 % wachsen, da sie marine Aromen, Farbe und Fettsäurekomponenten einbringen können. Der Markt für pflanzenbasierte Meeresfrüchte erfordert mehrere Quelloptionen, da Preis, Kennzeichnung, Funktionalität und Verbraucherpräferenzen je nach Produkt und Region variieren.
Die Europäische Kommission erklärte 2024, dass mehr als 20 Algenarten in der Europäischen Union als Lebensmittel oder Nahrungsergänzungsmittel verkauft werden könnten. Dieser erweiterte regulatorische Weg kann die Zutatentwicklung unterstützen und die Unsicherheit für Produktteams verringern, die algenbasierte Formulierungen in Betracht ziehen. Algenzutaten können Herstellern helfen, Ernährungsaussagen rund um aus Mikroalgen gewonnene Docosahexaensäure (DHA) und Eicosapentaensäure (EPA) zu entwickeln, vorbehaltlich der geltenden Vorschriften zu Nährwertangaben. Sojabasierte Produkte können diese Nährstoffe durch separate Öleinsatzstoffe hinzufügen, während algenbasierte Formate die relevante Zutat näher am Produktkonzept halten können. Die Branche für pflanzenbasierte Meeresfrüchte kann beide Plattformen nutzen, da sie unterschiedliche Preissegmente, Texturbedürfnisse, Ernährungsziele und Lebensmittelpräferenzen bedienen und es Marken ermöglichen, Zutaten danach auszuwählen, ob das Produkt für den Masseneinzelhandel, den Premium-Einzelhandel, Restaurantspeisekarten oder den institutionellen Einkauf bestimmt ist.
Nach Vertriebskanal:
Off-Trade bietet Skalierung, während On-Trade Menüpräsenz aufbautOff-Trade repräsentierte 2025 74,71 % des Umsatzes und macht Supermärkte, Verbrauchermärkte, Convenience-Stores und Online-Einzelhandel zum Hauptvertriebsweg. Tiefkühlformate eignen sich für diese Kanäle, da sie bestehende Kühlkettensysteme nutzen und Verbrauchern ermöglichen, Produkte für den späteren Gebrauch zu Hause aufzubewahren. Der Einzelhandel bietet Platz für Zutaten-, Nährwert-, Zubereitungs- und Lagerinformationen, die einen überzeugten Erstkauf unterstützen können. Online-Verkäufe können kleineren Marken helfen, eine nationale Kundenbasis zu erreichen, bevor sie eine breite Regalplatzierung sichern. Der Markt für pflanzliche Meeresfrüchte hängt trotz des wachsenden Interesses von Gastronomiekäufern weiterhin primär vom Haushaltskaufverhalten ab, sodass Verpackungsklarheit, Gefrierplatzierung, Produktvertrautheit, Zubereitungsanweisungen und ein überzeugendes alltägliches Wertversprechen für die Einzelhandelsleistung wichtig bleiben.
On-Trade soll bis 2031 mit einem CAGR von 11,24 % wachsen, da Restaurants, Hotels, Caterer und Institutionen mehr meeresfrüchtefreie Menüoptionen testen. Dieser Kanal kann einen höheren Stückpreis unterstützen, wenn ein Produkt in ein von einem Koch entworfenes Gericht oder ein nachhaltigkeitsorientiertes Menü aufgenommen wird. Er kann Verbrauchern auch ermöglichen, ein Produkt auszuprobieren, bevor sie es für die Zubereitung zu Hause kaufen, was das wahrgenommene Kaufrisiko senkt. Küchenbetreiber benötigen eine stabile Versorgung, vorhersehbare Ausbeute, klare Kochanweisungen und Formate, die für mehrere Rezepte und Zubereitungsmethoden geeignet sind. Die Marktgröße für pflanzliche Meeresfrüchte im On-Trade-Bereich wird von Produkten in Gastronomiequalität abhängen und nicht von Einzelhandelsprodukten, die einfach für die Gastronomie umverpackt werden.
Geografische Analyse
Markt für pflanzenbasierte Meeresfrüchte in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 37,51 % und war damit der größte regionale Beitragszahler zum Markt für pflanzenbasierte Meeresfrüchte. Die Region verfügt über etablierte Einzelhandelsvertriebswege für alternatives Protein, Kühlkettenkapazitäten sowie eine breite Basis von Lebensmitteleinzelhandels- und Foodservice-Käufern, die mit pflanzenbasierten Lebensmitteln vertraut sind. Diese Faktoren bieten Unternehmen besser etablierte Wege, um neue Produkte zu testen, das Wiederholungskaufverhalten zu bewerten, die Verpackung zu verfeinern und die für jeden Kanal am besten geeigneten Meeresfrüchteformate zu identifizieren. Die Vereinigten Staaten bieten einen großen Markt für Produkterprobungen in Supermärkten, Fachgeschäften, Restaurants und institutionellen Speiseplänen.
Markt für pflanzenbasierte Meeresfrüchte in Europa
Europa ist eine wichtige Produktions- und Zutatenbasis, da mehrere Länder Proteinverarbeitung, Extrusionsanlagen, Fermentationskapazitäten und Algenentwicklung unterstützen. Die Arbeit der Europäischen Kommission zu alternativen Proteinen und Algen gibt der Region eine politische Grundlage für die Entwicklung neuer Zutaten und Produkte. Diese Arbeit kann Unternehmen dabei helfen, die Verfügbarkeit von Zutaten, Lebensmittelverwendungswege, Umweltanforderungen und die praktischen Bedingungen zu beurteilen, die erforderlich sind, um von der kleinskaligen Formulierung zur breiteren kommerziellen Produktion überzugehen. Lebensmittelvorschriften in der Europäischen Union (EU) erfordern Überprüfungen von neuartigen Lebensmitteln, Bezeichnungen und Zutatenstatus, aber klarere Wege können Unternehmen begünstigen, die sich frühzeitig vorbereiten. Etablierte Lebensmitteleinzelhandelssysteme, Gastronomieaktivitäten und die Nachfrage nach bekannten Fischalternativen verschaffen dem Markt für pflanzenbasierte Meeresfrüchte einen praktischen Weg zur regionalen Expansion.
Markt für pflanzenbasierte Meeresfrüchte in APAC und MEA
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region sein und bis 2031 eine CAGR von 12,45 % verzeichnen. Der hohe Meeresfrüchteverzehr in der Region bedeutet, dass selbst eine begrenzte Akzeptanz von Alternativen bedeutende Produktvolumina erzeugen kann. Japan unterstützt verzehrfertige Anwendungen, einschließlich Convenience-Store-Mahlzeiten, während China einen großen Foodservice-Markt für Markenmenüpartnerschaften bietet. Algen und Meeresalgen sind in mehreren regionalen Küchen vertraute Lebensmittelzutaten, was einige Formulierungen für Verbraucher leichter erklärbar machen kann. Indiens Kennzeichnungsanforderungen betonen standardisierte Formulierungen und transparente Angaben. Unterdessen bleiben der Nahe Osten und Afrika Märkte in einem frühen Stadium, in denen moderner Einzelhandel, städtisches Speisen, lokalisierte Rezepte, geeignete Preispunkte und Verbraucheraufklärung entscheidend sein werden, bevor die Kategorie eine stabile Distribution aufbauen und in großem Maßstab wachsen kann.

Wettbewerbslandschaft
Der Markt für pflanzenbasierte Meeresfrüchte bleibt fragmentiert, ohne dass ein einzelnes Unternehmen in der Lage wäre, die Kategoriepreise festzulegen. Der Wettbewerb umfasst Marken für Meeresfrüchte-Alternativen, Zutatenzulieferer und Technologieentwickler entlang der gesamten Wertschöpfungskette. Einige Unternehmen konzentrieren sich auf spezifische Alternativen wie Thunfisch, Garnelen, Jakobsmuscheln, Lachs oder Krabben, während andere Plattformen für mehrere Meeresfrüchteformate entwickeln. Diese Struktur schafft Chancen für Spezialisten, kann jedoch kleinere Unternehmen bei der Verwaltung von Finanzierung, Zutatenbelieferung, Produktionskapazität und Vertrieb einschränken. Produktqualität, Versorgungszuverlässigkeit und Vertriebszugang sind daher wichtiger als eine breite Markenbekanntheit.
Technologie bleibt ein wesentliches Differenzierungsmerkmal, da Meeresfrüchteprodukte spezifische Texturen, Aromen, Farben, Feuchtigkeitsgehalte und Garverhalten erfordern. Ganzstück-Formate benötigen mehr Struktur als panierte oder gehackte Formate, was die technische Einstiegshürde für neue Marktteilnehmer erhöht. Forschungen zu Mikroalgen- und Mungbohnensystemen zeigen die erforderliche Formulierungskontrolle zur Optimierung der Textur für Meeresfrüchte-Analoga. Das im März 2025 von der Food and Drug Administration (FDA) ausgestellte „No-Questions”-Schreiben für eine Soja-Leghämoglobin-Zubereitung ist ein Beispiel für regulatorische Fortschritte bei Zutatensystemen, die in pflanzenbasierten Fischalternativen eingesetzt werden. Die im Januar 2025 von der Food and Drug Administration (FDA) veröffentlichte Entwurfsrichtlinie zur Kennzeichnung bietet eine klarere Grundlage für die Kommunikation der pflanzenbasierten Natur von Produkten und gibt Entwicklern einen klareren Referenzpunkt für Verpackungssprache und Produktbenennung.
Die größten Chancen bestehen weiterhin bei Produkten, die die Bedürfnisse von Verbrauchern oder professionellen Küchen noch nicht vollständig erfüllen. Premium-Lachsfilets, geformte Garnelen, Krabbenprodukte und für die Gastronomie geeignete Formate benötigen eine verbesserte Textur und bessere Zubereitungseigenschaften. Unternehmen, die die Herstellungskosten senken und gleichzeitig die Qualität aufrechterhalten, können die wichtigste kommerzielle Einschränkung der Kategorie adressieren. Der Markt kann auch von algenbasierten Zutaten profitieren, die belegte Ernährungs- und Nachhaltigkeitsaussagen unterstützen, sofern sie ein zuverlässiges Esserlebnis bieten und die Kosten- und Zubereitungsanforderungen der jeweiligen Vertriebskanäle erfüllen. Unternehmen werden stärkere Marktpositionen durch klaren Produktfokus, zuverlässige Versorgung und kanalspezifische Umsetzung in den Bereichen Verpackung, Bestellmengen, Lagerung, Garparameter, Menüanwendungen und Käuferunterstützung aufbauen.
Marktführer für pflanzliche Meeresfrüchte
-
Gathered Foods Corporation (Good Catch)
-
Ocean Hugger Foods, Inc.
-
New Wave Foods, Inc.
-
Sophie's Kitchen, Inc.
-
The Plant Based Seafood Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pflanzenbasierte Meeresfrüchte Unternehmen in diesem Bericht
- Gathered Foods Corporation (Good Catch)
- Ocean Hugger Foods, Inc.
- New Wave Foods, Inc.
- Sophie's Kitchen, Inc.
- The Plant Based Seafood Co.
- Current Foods, Inc.
- Hooked Foods AB
- Kuleana, Inc.
- Atlantic Natural Foods, LLC
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Turtle Island Foods SPC
- Conagra Brands, Inc. (Gardein)
- Kellanova (MorningStar Farms)
- OmniFoods (Green Monday Holdings)
- Prime Roots
- Tofuna Fysh, Inc.
- SoFine Foods B.V.
- Bonsan GmbH
- Daiya Foods Inc.

Neueste Industrielle Entwicklungen in Markt für pflanzenbasierte Meeresfrüchte
- Mai 2026: Oshi, ein US-amerikanisches Start-up für pflanzliche Meeresfrüchte, sicherte sich eine strategische Investition von 3 Millionen USD und brachte ein ganzes pflanzliches Weißfischfilet als Teil seiner nationalen Expansionsstrategie auf den Markt. Das Produkt wurde mit proprietärer Technologie entwickelt, um die zarte, schuppige Textur und das sensorische Profil von herkömmlichem Weißfisch nach mehreren Jahren Forschung und Entwicklung nachzuahmen.
- November 2024: Mind Blown Plant Based Seafood Co. brachte Crispy, Crunchy, Fried Shrimp auf den Markt, ein zeitlich begrenztes, verzehrfertiges pflanzliches Garnelenprodukt, das darauf ausgelegt ist, Geschmack und Textur traditioneller gebratener Garnelen eng nachzuahmen. Das Produkt wird aus Konjak hergestellt, einer pflanzlichen Zutat, die zunehmend in Meeresfrüchte-Analoga für ihre garnelenähnliche Textur verwendet wird, und wurde über Direktvertrieb an Verbraucher und Gastronomiekanäle eingeführt.
- Januar 2025: Die US-amerikanische FDA veröffentlichte Entwurfsrichtlinien für die Branche zur Kennzeichnung pflanzlicher Alternativen zu tierischen Lebensmitteln, einschließlich Meeresfrüchten, Fleisch, Eiern und Geflügelprodukten unter FDA-Zuständigkeit. Die Richtlinien enthalten Empfehlungen, die Herstellern helfen sollen, pflanzliche Produkte klar zu kennzeichnen und sicherzustellen, dass Etiketten Verbrauchern genaue, transparente Informationen über die Art und Zusammensetzung dieser Alternativen liefern.


Berichtsumfang des globalen Marktes für pflanzliche Meeresfrüchte
Pflanzenbasierte Meeresfrüchte bezeichnen Meeresfrüchte-Alternativen, die hauptsächlich aus pflanzlichen Zutaten hergestellt werden und so formuliert sind, dass sie Geschmack, Textur, Erscheinungsbild und Nährstoffeigenschaften konventioneller Meeresfrüchte wie Fisch, Garnelen, Krebs, Thunfisch, Lachs und Tintenfisch nachahmen. Der Markt für pflanzenbasierte Meeresfrüchte ist nach Produkttyp, Quelle, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in pflanzenbasierten Fisch, Garnelen, Krebs, Thunfisch, Lachs und andere Produkttypen segmentiert. Nach Quelle ist der Markt in Sojaprotein, Erbsenprotein, Weizenprotein, Algen & Meeresalgen und sonstige segmentiert. Nach Vertriebskanal ist der Markt in Off-Trade und On-Trade segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pflanzlicher Fisch |
| Pflanzliche Garnelen |
| Pflanzliche Krabben |
| Pflanzlicher Thunfisch |
| Pflanzlicher Lachs |
| Sonstige Produkttypen |
| Sojaprotein |
| Erbsenprotein |
| Weizenprotein |
| Algen & Meeresalgen |
| Sonstige |
| Off-Trade | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| On-Trade |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Pflanzlicher Fisch | |
| Pflanzliche Garnelen | ||
| Pflanzliche Krabben | ||
| Pflanzlicher Thunfisch | ||
| Pflanzlicher Lachs | ||
| Sonstige Produkttypen | ||
| Nach Quelle | Sojaprotein | |
| Erbsenprotein | ||
| Weizenprotein | ||
| Algen & Meeresalgen | ||
| Sonstige | ||
| Nach Vertriebskanal | Off-Trade | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| On-Trade | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei pflanzlichen Meeresfrüchten an?
Die Kategorie soll von 2026 bis 2031 mit einem CAGR von 9,98 % wachsen.
Wie groß ist die Kategorie der pflanzlichen Meeresfrüchte?
Sie wird 2026 auf 611,36 Millionen USD geschätzt und soll bis 2031 983,65 Millionen USD erreichen.
Welches pflanzliche Meeresfrüchteprodukt führt den Umsatz an?
Pflanzlicher Fisch führte den Produktumsatz mit 53,67 % im Jahr 2025 an, unterstützt durch vertraute Formate wie Filets, Fischstäbchen und Burger.
Welche Zutatequelle wächst am schnellsten bei Meeresfrüchte-Alternativen?
Algen und Meeresalgen sollen bis 2031 mit einem CAGR von 11,78 % wachsen, da sie Textur-, Farb-, Geschmacks- und Ernährungsdesign unterstützen können.
Warum sind die Preise für pflanzliche Meeresfrüchteprodukte noch hoch?
Spezialzutaten, Extrusionsanlagen, Geschmackseingaben und begrenzte Produktionskapazitäten können die Kosten über dem Niveau herkömmlicher Meeresfrüchte halten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
