
Tamaño y Participación del Mercado de Mariscos de Origen Vegetal
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
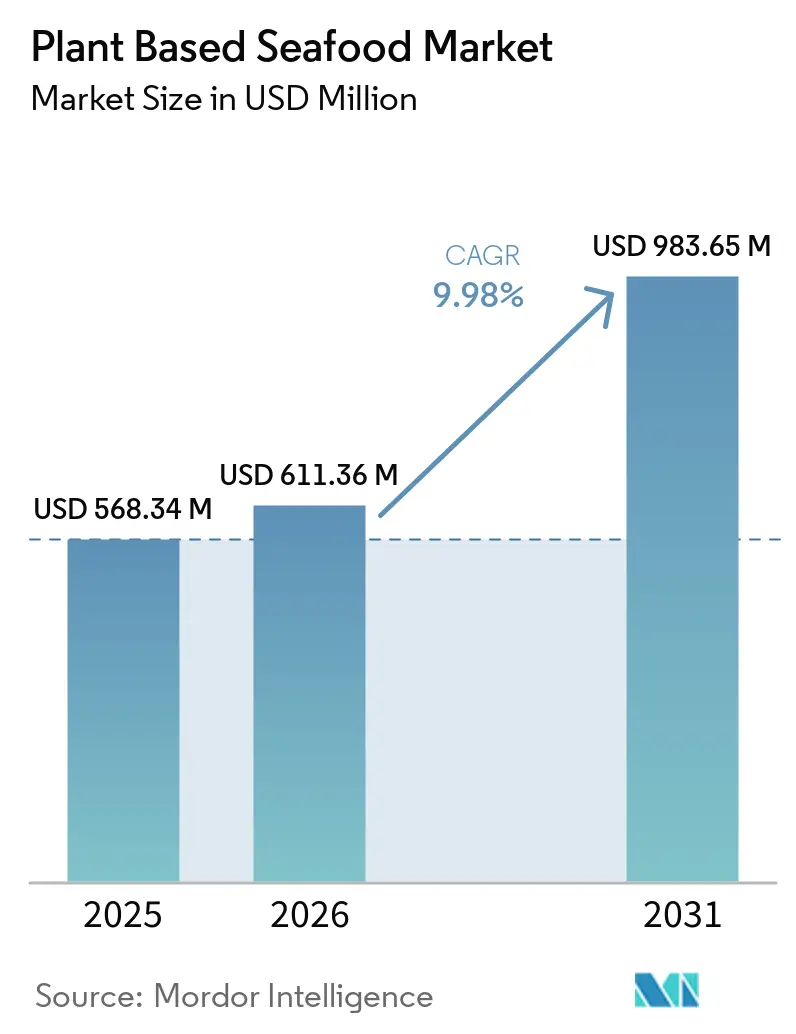
| Tamaño del Mercado (2026) | 611.36 Millones de dólares |
| Tamaño del Mercado (2031) | 983.65 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.98 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mariscos de Origen Vegetal por Mordor Intelligence
Se espera que el tamaño del mercado de mariscos de origen vegetal crezca de 568,34 millones de USD en 2025 a 611,36 millones de USD en 2026, y se prevé que alcance los 983,65 millones de USD para 2031, a una CAGR del 9,98% durante el período 2026-2031. El mercado de mariscos de origen vegetal está respaldado por los patrones de alimentación flexitariana, la presión sobre las poblaciones de peces silvestres y el trabajo continuo para mejorar la textura y el sabor. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informó en 2025 que el 35,5% de las poblaciones de peces marinos evaluadas estaban sobreexplotadas, lo que mantiene la fiabilidad del suministro y la sostenibilidad marina como factores centrales en las decisiones de compra de mariscos[1]. Por lo tanto, los desarrolladores de productos se centran en formatos familiares que puedan integrarse en los sistemas de compra existentes de supermercados, restaurantes e instituciones. El posicionamiento en salud también es relevante, ya que los productos que pueden comunicar claramente su perfil nutricional pueden llegar a compradores que no eligen los alimentos principalmente por razones medioambientales. El mercado de mariscos de origen vegetal también puede beneficiarse de los estándares de adquisición en comedores, centros de salud e instituciones educativas, donde las especificaciones estables y el suministro confiable pueden ser tan importantes como el marketing al consumidor.
Conclusiones Clave del Informe
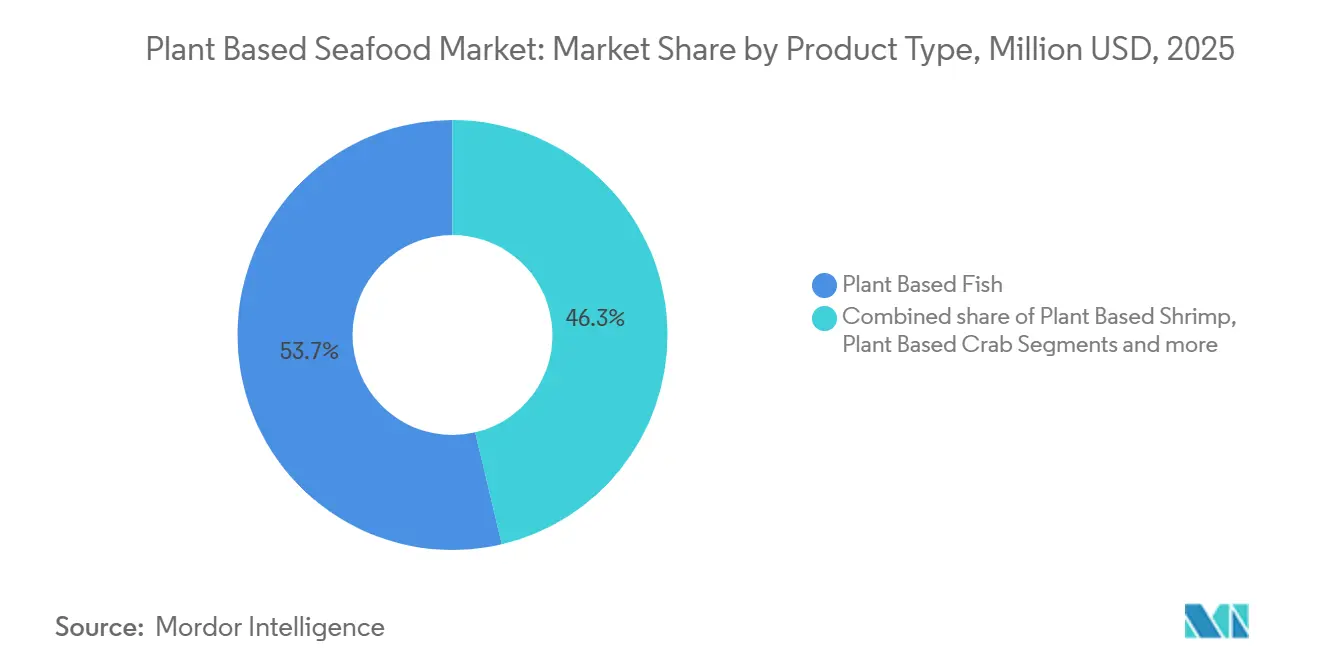
- Por tipo de producto, el pescado de origen vegetal lideró con el 53,67% de la cuota del mercado de mariscos de origen vegetal en 2025, mientras que el camarón de origen vegetal se prevé que crezca a una CAGR del 12,11% hasta 2031.
- Por fuente, la proteína de soja representó el 29,42% de los ingresos en 2025, mientras que las algas y el alga marina se prevé que crezcan a una CAGR del 11,78% hasta 2031.
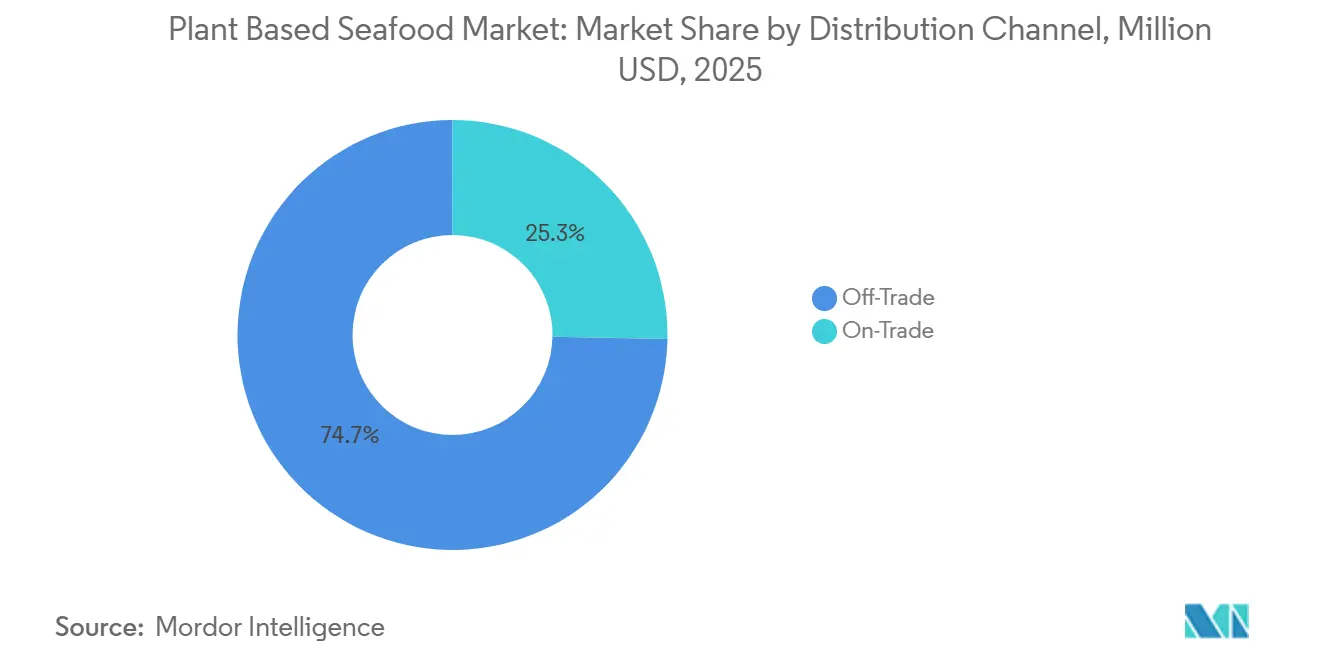
- Por canal de distribución, el canal fuera del establecimiento (off-trade) representó el 74,71% de la cuota del mercado de mariscos de origen vegetal en 2025, mientras que el canal en el establecimiento (on-trade) se prevé que avance a una CAGR del 11,24% hasta 2031.
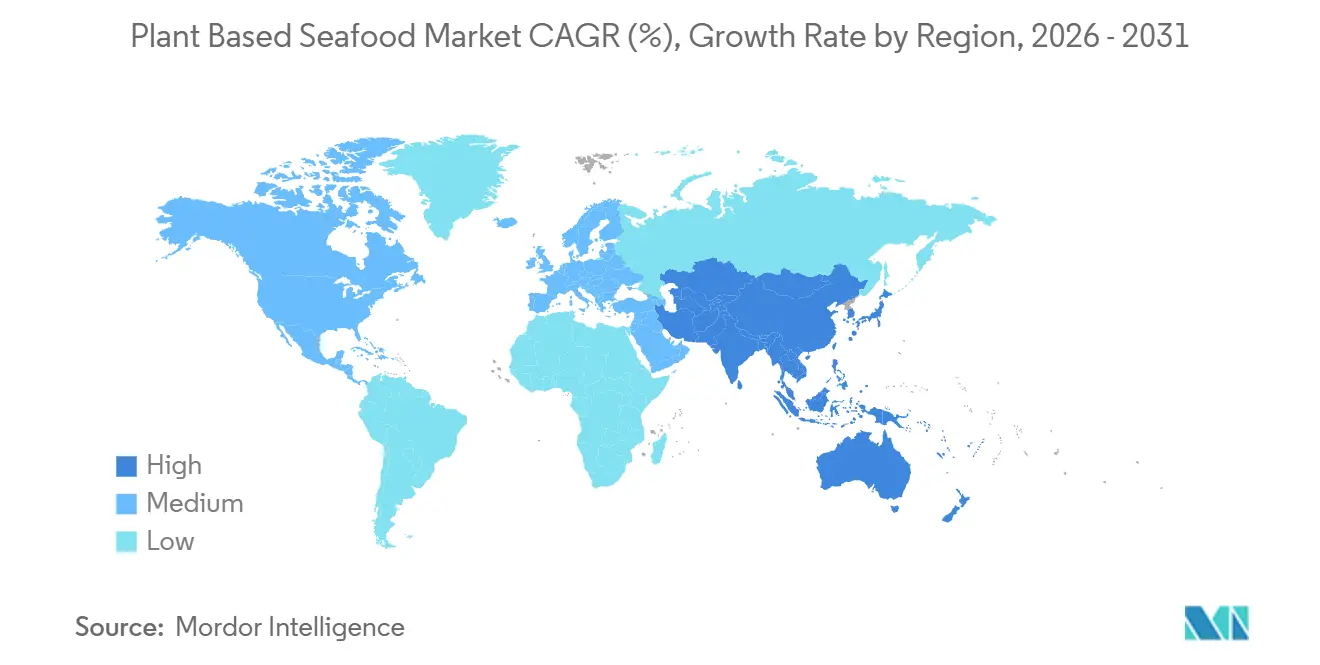
- Por geografía, América del Norte representó el 37,51% de los ingresos en 2025, mientras que Asia-Pacífico se prevé que registre una CAGR del 12,45% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la población de consumidores veganos y flexitarianos | +2.8% | Global | Corto plazo (≤ 2 años) |
| Creciente preocupación por la sobrepesca y la pérdida de biodiversidad marina | +2.1% | Global | Mediano plazo (2-4 años) |
| Aumento de la demanda de alternativas sostenibles a los mariscos | +1.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Preferencia impulsada por la salud hacia productos sin colesterol y bajos en mercurio | +1.5% | Global | Mediano plazo (2-4 años) |
| Apoyo gubernamental e institucional a los sistemas alimentarios sostenibles | +1.2% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente conciencia sobre la contaminación de los mariscos y los riesgos para la seguridad alimentaria | +0.9% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Población de Consumidores Veganos y Flexitarianos
El mercado de mariscos de origen vegetal se beneficia del creciente número de consumidores veganos y flexitarianos que eligen cada vez más alternativas de origen vegetal por razones de salud, sostenibilidad y ética. Los hábitos de alimentación flexitariana están ampliando la demanda de productos como el pescado, el camarón, el atún y las alternativas a los mariscos de origen vegetal en los canales minoristas y de servicios de alimentación. En 2025, aproximadamente 25,8 millones de personas en todo el mundo eligieron probar una dieta vegana durante Veganuary, lo que pone de relieve el crecimiento continuo en la adopción vegana y flexitariana de alimentos de origen vegetal[2]. Esta base de consumidores en expansión está animando a los fabricantes a aumentar la innovación de productos y la distribución de productos de mariscos de origen vegetal. La comunicación centrada en la salud también puede ser más relevante que los mensajes sobre bienestar animal para los consumidores que gestionan preocupaciones relacionadas con la dieta. En el mercado de mariscos de origen vegetal, la demanda recurrente probablemente dependerá de una nutrición clara, una preparación fiable y un perfil de sabor que no exija a los consumidores cambiar sus rutinas habituales de comidas.
Creciente Preocupación por la Sobrepesca y la Pérdida de Biodiversidad Marina
La creciente conciencia sobre la sobrepesca y la pérdida de biodiversidad marina está animando a los consumidores a elegir mariscos de origen vegetal como una alternativa más sostenible a los productos de mariscos convencionales. La disminución de las reservas de peces silvestres, la degradación del hábitat y la presión sobre los ecosistemas marinos están fortaleciendo la demanda de fuentes de proteínas alternativas que reduzcan la dependencia de las especies capturadas en estado silvestre. Los gobiernos, las organizaciones medioambientales y las empresas alimentarias también están promoviendo el consumo responsable de mariscos y las prácticas de abastecimiento sostenible. Los mariscos de origen vegetal apoyan los objetivos de conservación de los océanos al tiempo que ofrecen productos que replican fielmente el sabor y la textura de los mariscos tradicionales. Este cambio está impulsando una mayor inversión, innovación de productos y expansión minorista en toda la industria de mariscos de origen vegetal.
Preferencia por Razones de Salud hacia Productos sin Colesterol y Bajos en Mercurio
Los consumidores preocupados por su salud eligen cada vez más los mariscos de origen vegetal porque ofrecen alternativas sin colesterol y bajas en mercurio a los productos de mariscos convencionales. Las preocupaciones sobre la acumulación de mercurio en ciertas especies de peces y los efectos a largo plazo del consumo excesivo de mariscos están influyendo en las decisiones de compra en muchos mercados. Los productos de mariscos de origen vegetal suelen posicionarse como opciones de etiqueta más limpia, con menor contenido de grasas saturadas y menos contaminantes asociados a la contaminación marina. Estos productos atraen a los consumidores que buscan dietas orientadas a la salud cardiovascular, la salud preventiva y el bienestar. La tendencia está animando a los fabricantes de alimentos a desarrollar alternativas de mariscos nutricionalmente mejoradas y a ampliar la oferta de mariscos de origen vegetal en los canales minoristas y de servicios de alimentación.
Apoyo Gubernamental e Institucional a los Sistemas Alimentarios Sostenibles
La Comisión Europea ha identificado las algas como fuente alternativa de proteínas para alimentación humana y animal, y ha respaldado trabajos sobre el cultivo y uso de algas en los sistemas alimentarios. La Comisión también señaló en 2026 que la producción de proteína de leguminosas en la Unión Europea alcanzó 1,3 millones de toneladas en 2025 y 2026, lo que refleja una mayor atención a los insumos proteicos alternativos[3]. Estas señales de política pueden fortalecer la base de suministro de ingredientes utilizados en las alternativas a los productos del mar. Los compradores institucionales pueden proporcionar volúmenes confiables cuando los productos cumplen con los requisitos de nutrición, precio, envasado y preparación. Las cocinas de escuelas, hospitales, comedores corporativos y universidades también requieren productos que funcionen en grandes lotes sin resultados inconsistentes. Este respaldo ofrece al mercado de productos del mar de origen vegetal una vía hacia la escala que depende menos de las promociones minoristas de corta duración, al tiempo que pone mayor énfasis en la calidad constante, las especificaciones de compra, los ingredientes documentados, la disponibilidad del producto y los requisitos de preparación en el sector de servicios de alimentación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios elevados en comparación con los mariscos convencionales | -3.5% | Global | Corto plazo (≤ 2 años) |
| Brecha de sabor y textura frente a los mariscos reales | -2.8% | Global | Mediano plazo (2-4 años) |
| Variedad de productos limitada en las categorías de mariscos | -1.2% | Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Escasa conciencia del consumidor en los mercados emergentes | -0.9% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios Elevados de los Productos en Comparación con los Mariscos Convencionales
El precio sigue siendo una barrera importante porque el camarón de producción masiva, el pescado blanco y el atún enlatado pueden ser opciones de proteínas asequibles en muchos mercados. Un artículo de 2026 en Nature Food identificó la paridad de precios como un umbral central para la comercialización de proteínas alternativas. Los aislados de proteínas de grado alimentario, la extrusión de alta humedad, los insumos de sabor especializados y los volúmenes de producción más pequeños pueden mantener los costos unitarios elevados. Un producto puede obtener compras de prueba si sus atributos son atractivos, pero la demanda recurrente puede debilitarse cuando la brecha de precios sigue siendo evidente y el rendimiento sensorial es incierto. Este desafío es especialmente importante en el mercado de mariscos de origen vegetal porque los compradores pueden volver fácilmente a los mariscos convencionales cuando terminan las promociones. Los productores necesitan métodos de fabricación que reduzcan los costos sin debilitar la textura, la nutrición o la estabilidad en estante, ya que un producto de menor precio puede seguir fracasando si se separa durante la cocción, carece del sabor esperado o no puede circular por los sistemas normales de distribución minorista y de servicios de alimentación.
Brecha de Sabor y Textura frente a los Mariscos Reales
Las alternativas a los mariscos enfrentan una difícil tarea sensorial, ya que el pescado, el camarón, el calamar, el cangrejo y el salmón tienen texturas y comportamientos de humedad distintos. Un estudio de 2025 de la Sociedad Americana de Química (ACS) encontró que la textura de una alternativa al calamar dependía de cambios precisos en el contenido de goma gelana, aceite y microalgas. El estudio ilustra por qué las formulaciones que funcionan para un filete de pescado pueden no funcionar para un producto de camarón o marisco. Un artículo de 2026 en Nature Food también describió el desafío de mantener el rendimiento a medida que los productos de proteína alternativa pasan de la fase piloto a la producción comercial. Los resultados de cocción inconsistentes pueden reducir la confianza entre los compradores flexitarianos que tienen opciones convencionales fácilmente disponibles. Para el mercado de mariscos de origen vegetal, una mejor textura, aroma y consistencia en la cocción son necesarios para convertir la curiosidad puntual en una demanda estable, especialmente cuando los consumidores comparan la experiencia directamente con los mariscos convencionales que ya saben cómo elegir, preparar y servir.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Pescado de Origen Vegetal Lidera, Mientras el Camarón Amplía el Menú DisponibleEl pescado de origen vegetal representó el 53,67% de la cuota del mercado de productos del mar de origen vegetal en 2025, respaldado por artículos conocidos como filetes empanizados, palitos de pescado y hamburguesas. Estos formatos se adaptan a los sistemas de distribución de alimentos congelados ya establecidos y requieren pocos cambios en la forma en que los compradores o el personal de cocina preparan las comidas. Los camarones de origen vegetal son el tipo de producto de más rápido crecimiento, con una CAGR del 12,11% hasta 2031, impulsados por su uso en bowls, pastas, aperitivos, salteados y catering. El atún de origen vegetal puede atraer a los consumidores que desean limitar el consumo de pescado con alto contenido de mercurio, mientras que las alternativas de cangrejo y salmón pueden orientarse hacia el comercio minorista premium y las ocasiones en restaurantes. El mercado de productos del mar de origen vegetal se beneficia cuando cada formato resuelve una necesidad culinaria específica en lugar de simplemente imitar una categoría amplia de productos del mar, ya que los compradores y los operadores de cocina suelen decidir entre productos en función del plato que pretenden preparar, y no únicamente en función de la fuente de proteína.
El salmón de origen vegetal necesita una estructura escamosa, capas visibles, tolerancia a la cocción y un perfil de grasas equilibrado para un uso creíble en recetas cotidianas. Los aceites a base de microalgas pueden ayudar a los desarrolladores a añadir ácido docosahexaenoico (DHA) y ácido eicosapentaenoico (EPA), nutrientes comúnmente asociados con los productos del mar, al tiempo que reducen la dependencia de insumos derivados del pescado. Los productos de cangrejo y vieira de origen vegetal son adecuados para el comercio minorista especializado y los menús dirigidos por chefs, donde la textura, la apariencia y el formato de servicio son determinantes. Los calamares y otras alternativas a los productos del mar siguen siendo categorías más pequeñas, pero la investigación publicada está ampliando las opciones técnicas para los productos estructurados. La orientación preliminar de la Administración de Alimentos y Medicamentos (FDA) emitida en enero de 2025 ayuda a clarificar las expectativas de etiquetado para las alternativas de origen vegetal a los alimentos de origen animal, reduciendo la incertidumbre para las marcas que ingresan a nuevas categorías de productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuente:
La Soya Apoya la Escala, Mientras las Algas y Algas Marinas Añaden Valor FuncionalLa proteína de soya representó el 29,42% de los ingresos en 2025 gracias a su cadena de suministro madura, su alto contenido proteico y su uso consolidado en extrusión. Su disponibilidad favorece las producciones a mayor escala y contribuye al control de costos en los productos comercializados a través de canales de supermercados. La proteína de guisante ofrece un sabor neutro y puede atender a los consumidores que buscan formulaciones libres de soya, mientras que la proteína de trigo puede aportar fibras útiles en los productos adecuados. Se proyecta que las algas y el alga marina crecerán a una CAGR del 11,78% hasta 2031, ya que pueden contribuir con sabor, color y componentes de ácidos grasos asociados al entorno marino. El mercado de productos del mar de origen vegetal requiere diversas opciones de fuentes porque el precio, el etiquetado, la funcionalidad y las preferencias de los consumidores varían según los productos y las regiones.
La Comisión Europea declaró en 2024 que más de 20 especies de algas podrían comercializarse como alimentos o suplementos alimenticios en la Unión Europea. Esta vía regulatoria más amplia puede respaldar el desarrollo de ingredientes y reducir la incertidumbre para los equipos de producto que consideran formulaciones a base de algas. Los ingredientes de algas pueden ayudar a los fabricantes a desarrollar narrativas nutricionales en torno al ácido docosahexaenoico (DHA) y al cido eicosapentaenoico (EPA) derivados de microalgas, sujeto a las normas aplicables sobre declaraciones. Los productos a base de soya pueden añadir dichos nutrientes mediante insumos de aceite separados, mientras que los formatos a base de algas pueden mantener el ingrediente relevante más cercano al concepto del producto. La industria de productos del mar de origen vegetal puede utilizar ambas plataformas porque atienden diferentes rangos de precio, necesidades de textura, objetivos nutricionales y preferencias alimentarias, lo que permite a las marcas seleccionar ingredientes según si el producto está destinado al supermercado convencional, al comercio minorista premium, a los menús de restaurantes o a las compras institucionales.
Por Canal de Distribución:
El Canal Fuera del Establecimiento Proporciona Escala, Mientras el Canal En el Establecimiento Construye Exposición en MenúsEl canal fuera del establecimiento representó el 74,71% de los ingresos en 2025, convirtiendo a los supermercados, hipermercados, tiendas de conveniencia y el comercio minorista en línea en la principal vía de ventas. Los formatos congelados se adaptan a estos canales porque utilizan los sistemas de cadena de frío existentes y permiten a los consumidores conservar los productos en casa para su uso posterior. El comercio minorista ofrece espacio para información sobre ingredientes, nutrición, preparación y almacenamiento que puede respaldar una primera compra segura. Las ventas en línea pueden ayudar a las marcas más pequeñas a llegar a una base de clientes nacional antes de asegurar una amplia presencia en estantes. El mercado de mariscos de origen vegetal sigue dependiendo principalmente del comportamiento de compra del hogar, a pesar del creciente interés de los compradores de servicios de alimentación, por lo que la claridad del envasado, la ubicación en el congelador, la familiaridad con el producto, las instrucciones de preparación y una propuesta de valor cotidiana convincente siguen siendo importantes para el rendimiento minorista.
Se espera que el canal en el establecimiento crezca a una CAGR del 11,24% hasta 2031, a medida que restaurantes, hoteles, empresas de catering e instituciones prueben más opciones de menú sin mariscos. Este canal puede respaldar un precio unitario más alto cuando un producto se incluye en un plato diseñado por un chef o en un menú orientado a la sostenibilidad. También puede permitir a los consumidores probar un producto antes de comprarlo para su preparación en casa, lo que reduce el riesgo percibido de compra. Los operadores de cocina necesitan suministro estable, rendimiento predecible, instrucciones de cocción claras y formatos que funcionen en varias recetas y métodos de preparación. El tamaño del mercado de mariscos de origen vegetal para uso en el canal en el establecimiento dependerá de productos de grado operador en lugar de productos minoristas simplemente reenvasados para servicios de alimentación.
Análisis Geográfico
Mercado de Mariscos de Origen Vegetal en América del Norte
América del Norte representó el 37,51% de los ingresos en 2025, convirtiéndose en el mayor contribuyente regional al mercado de mariscos de origen vegetal. La región cuenta con una distribución minorista de proteínas alternativas consolidada, capacidad de cadena de frío y una amplia base de compradores en supermercados y servicios de alimentación familiarizados con los alimentos de origen vegetal. Estos factores ofrecen a las empresas vías más establecidas para probar nuevos productos, evaluar el comportamiento de recompra, perfeccionar el empaque e identificar los formatos de mariscos más adecuados para cada canal. Estados Unidos ofrece un amplio mercado para pruebas de productos a través de supermercados, tiendas especializadas, restaurantes y menús institucionales.
Mercado de Mariscos de Origen Vegetal en Europa
Europa constituye una importante base de producción e ingredientes, ya que varios países cuentan con capacidad de procesamiento de proteínas, equipos de extrusión, capacidad de fermentación y desarrollo de algas. El trabajo de la Comisión Europea sobre proteínas alternativas y algas proporciona a la región una base política para el desarrollo de nuevos ingredientes y productos. Este trabajo puede ayudar a las empresas a evaluar la disponibilidad de ingredientes, las vías de uso alimentario, los requisitos medioambientales y las condiciones prácticas necesarias para pasar de la formulación a pequeña escala a una producción comercial más amplia. Las normativas alimentarias en toda la Unión Europea (UE) exigen revisiones de nuevos alimentos, denominaciones y estatus de ingredientes, pero unas vías más claras pueden favorecer a las empresas que se preparan con anticipación. Los sistemas de distribución minorista consolidados, la actividad en el sector de servicios de alimentación y la demanda de alternativas conocidas al pescado ofrecen al mercado de productos del mar de origen vegetal una vía práctica hacia la expansión regional.
Mercado de Mariscos de Origen Vegetal en Asia-Pacífico y Oriente Medio y África
Se espera que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 12,45% hasta 2031. El elevado consumo de mariscos en la región implica que incluso una adopción limitada de alternativas puede generar volúmenes de productos significativos. Japón impulsa las aplicaciones listas para consumir, incluidas las comidas de tiendas de conveniencia, mientras que China ofrece un amplio mercado de servicios de alimentación para asociaciones de menú con marcas. Las algas y el alga marina son ingredientes alimentarios conocidos en varias cocinas regionales, lo que puede facilitar la explicación de algunas formulaciones a los consumidores. Los requisitos de etiquetado de la India hacen hincapié en formulaciones estandarizadas y declaraciones transparentes. Por su parte, Oriente Medio y África siguen siendo mercados en fase incipiente, donde el comercio minorista moderno, la gastronomía urbana, las recetas localizadas, los precios adecuados y la educación del consumidor serán fundamentales antes de que la categoría pueda establecer una distribución estable y escalar ampliamente.

Panorama Competitivo
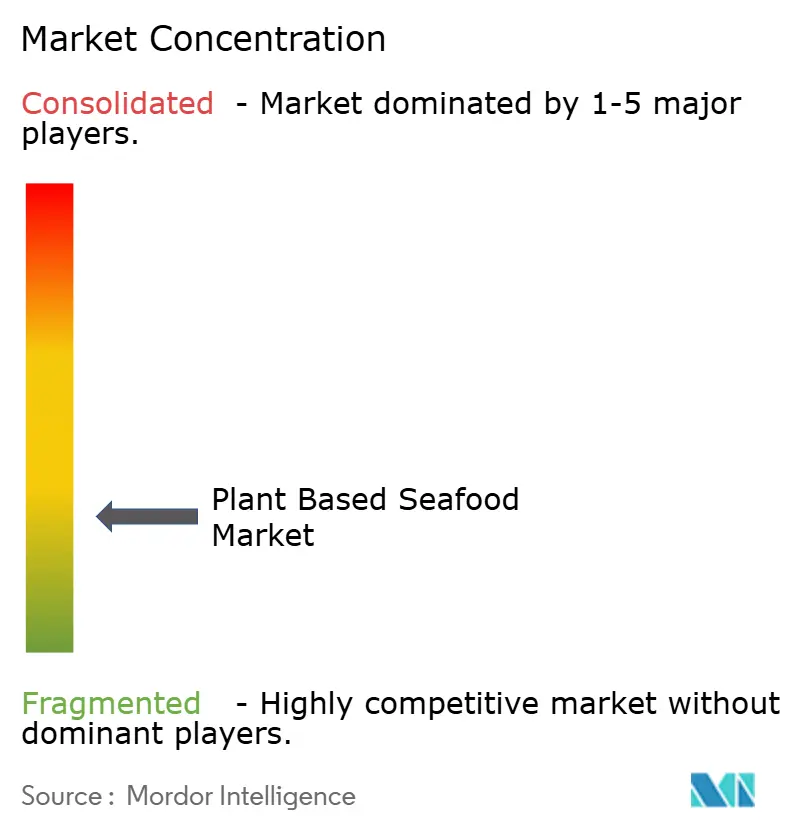
El mercado de mariscos de origen vegetal sigue siendo fragmentado, sin que ninguna empresa pueda fijar los precios de la categoría. La competencia incluye marcas de alternativas a los mariscos, proveedores de ingredientes y desarrolladores de tecnología a lo largo de la cadena de valor. Algunas empresas se centran en alternativas específicas, como el atún, el camarón, la vieira, el salmón o el cangrejo, mientras que otras desarrollan plataformas para múltiples formatos de mariscos. Esta estructura crea oportunidades para los especialistas, pero puede limitar a las empresas más pequeñas a medida que gestionan la financiación, la adquisición de ingredientes, la capacidad de producción y la distribución. La calidad del producto, la fiabilidad del suministro y el acceso a la distribución son, por tanto, más importantes que el reconocimiento de marca amplio.
La tecnología sigue siendo un diferenciador clave porque los productos de mariscos requieren texturas, aromas, colores, niveles de humedad y comportamientos de cocción específicos. Los formatos de corte entero necesitan más estructura que los formatos empanados o picados, lo que eleva la barrera técnica para los nuevos participantes. La investigación sobre sistemas de microalgas y frijol mungo muestra el control de formulación necesario para optimizar la textura de los análogos de mariscos. La carta de no objeción de la Administración de Alimentos y Medicamentos (FDA) de marzo de 2025 para una preparación de leghemoglobina de soja proporciona un ejemplo de avance regulatorio para los sistemas de ingredientes utilizados en alternativas de pescado de origen vegetal. La orientación preliminar de etiquetado de la Administración de Alimentos y Medicamentos (FDA) de enero de 2025 proporciona una base más clara para comunicar la naturaleza de origen vegetal de los productos, ofreciendo a los desarrolladores un punto de referencia más claro para el lenguaje del envase y la denominación del producto.
Las oportunidades más sólidas permanecen en los productos que aún no satisfacen plenamente las necesidades de los consumidores o de las cocinas profesionales. Los filetes de salmón premium, el camarón formado, los productos de cangrejo y los formatos listos para el servicio de restauración necesitan una mejor textura y rendimiento en la preparación. Las empresas que reduzcan los costos de fabricación manteniendo la calidad pueden abordar la principal restricción comercial de la categoría. El mercado también puede beneficiarse de los ingredientes a base de algas que respaldan declaraciones de nutrición y sostenibilidad fundamentadas, siempre que ofrezcan una experiencia de consumo confiable y cumplan con los requisitos de costo y preparación del canal. Las empresas consolidarán posiciones más sólidas mediante un enfoque claro en el producto, un suministro confiable y una ejecución específica por canal en cuanto a envase, cantidades de pedido, almacenamiento, parámetros de cocción, aplicaciones en menús y apoyo al comprador.
Líderes de la Industria de Mariscos de Origen Vegetal
-
Gathered Foods Corporation (Good Catch)
-
Ocean Hugger Foods, Inc.
-
New Wave Foods, Inc.
-
Sophie's Kitchen, Inc.
-
The Plant Based Seafood Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos del Mar de Origen Vegetal Empresas cubiertas en este informe
- Gathered Foods Corporation (Good Catch)
- Ocean Hugger Foods, Inc.
- New Wave Foods, Inc.
- Sophie's Kitchen, Inc.
- The Plant Based Seafood Co.
- Current Foods, Inc.
- Hooked Foods AB
- Kuleana, Inc.
- Atlantic Natural Foods, LLC
- Beyond Meat, Inc.
- Impossible Foods Inc.
- Turtle Island Foods SPC
- Conagra Brands, Inc. (Gardein)
- Kellanova (MorningStar Farms)
- OmniFoods (Green Monday Holdings)
- Prime Roots
- Tofuna Fysh, Inc.
- SoFine Foods B.V.
- Bonsan GmbH
- Daiya Foods Inc.

Desarrollos recientes de la industria en Mercado de Productos del Mar de Origen Vegetal
- Mayo de 2026: Oshi, una empresa emergente de mariscos de origen vegetal con sede en Estados Unidos, obtuvo una inversión estratégica de 3 millones de USD y lanzó un filete de pescado blanco de corte entero de origen vegetal como parte de su estrategia de expansión nacional. El producto fue desarrollado utilizando tecnología propia para replicar la delicada textura escamosa y el perfil sensorial del pescado blanco convencional tras varios años de investigación y desarrollo.
- Noviembre de 2024: Mind Blown Plant Based Seafood Co. lanzó Crispy, Crunchy, Fried Shrimp, un producto de camarón de origen vegetal de tiempo limitado listo para calentar y comer, diseñado para replicar fielmente el sabor y la textura del camarón frito tradicional. El producto está elaborado con konjac, un ingrediente de origen vegetal cada vez más utilizado en análogos de mariscos por su textura similar al camarón, y fue introducido a través de canales de venta directa al consumidor y de servicios de alimentación.
- Enero de 2025: La FDA de Estados Unidos publicó una orientación preliminar para la industria sobre el etiquetado de alternativas de origen vegetal a los alimentos de origen animal, incluidos mariscos, carne, huevos y productos de aves de corral bajo la jurisdicción de la FDA. La orientación describe recomendaciones para ayudar a los fabricantes a identificar claramente los productos de origen vegetal y garantizar que las etiquetas proporcionen a los consumidores información precisa y transparente sobre la naturaleza y composición de estas alternativas.


Alcance del Informe Global del Mercado de Mariscos de Origen Vegetal
Los productos del mar de origen vegetal hacen referencia a las alternativas a los productos del mar elaboradas principalmente a partir de ingredientes de origen vegetal, formuladas para replicar el sabor, la textura, la apariencia y las características nutricionales de los productos del mar convencionales, como pescado, camarón, cangrejo, atún, salmón y calamar. El mercado de productos del mar de origen vegetal se segmenta por tipo de producto, fuente, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en pescado, camarón, cangrejo, atún, salmón y otros tipos de productos de origen vegetal. Por fuente, el mercado se segmenta en proteína de soya, proteína de guisante, proteína de trigo, algas y alga marina, y otros. Por canal de distribución, el mercado se segmenta en comercio fuera del establecimiento y comercio en el establecimiento. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. Las previsiones del mercado se expresan en términos de valor (USD).
| Pescado de Origen Vegetal |
| Camarón de Origen Vegetal |
| Cangrejo de Origen Vegetal |
| Atún de Origen Vegetal |
| Salmón de Origen Vegetal |
| Otros Tipos de Producto |
| Proteína de Soya |
| Proteína de Guisante |
| Proteína de Trigo |
| Algas y Algas Marinas |
| Otros |
| Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución | |
| En el Establecimiento |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Pescado de Origen Vegetal | |
| Camarón de Origen Vegetal | ||
| Cangrejo de Origen Vegetal | ||
| Atún de Origen Vegetal | ||
| Salmón de Origen Vegetal | ||
| Otros Tipos de Producto | ||
| Por Fuente | Proteína de Soya | |
| Proteína de Guisante | ||
| Proteína de Trigo | ||
| Algas y Algas Marinas | ||
| Otros | ||
| Por Canal de Distribución | Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas de Conveniencia | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| En el Establecimiento | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento en los mariscos de origen vegetal?
Se prevé que la categoría crezca a una CAGR del 9,98% de 2026 a 2031.
¿Qué tamaño tiene la categoría de mariscos de origen vegetal?
Se estima en 611,36 millones de USD en 2026 y se prevé que alcance 983,65 millones de USD en 2031.
¿Qué producto de mariscos de origen vegetal lidera las ventas?
El pescado de origen vegetal lideró los ingresos por producto con el 53,67% en 2025, impulsado por formatos familiares como filetes, palitos de pescado y hamburguesas.
¿Qué fuente de ingredientes crece más rápido para las alternativas a los mariscos?
Se prevé que las algas y algas marinas crezcan a una CAGR del 11,78% hasta 2031 porque pueden contribuir al diseño de textura, color, sabor y nutrición.
¿Por qué los precios de los productos de mariscos de origen vegetal siguen siendo elevados?
Los ingredientes especializados, los equipos de extrusión, los insumos de sabor y la escala de producción limitada pueden mantener los costos por encima de los mariscos convencionales.


 Sus datos están seguros y nunca se venden ni se comparten.
