
植物性肉栄養市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
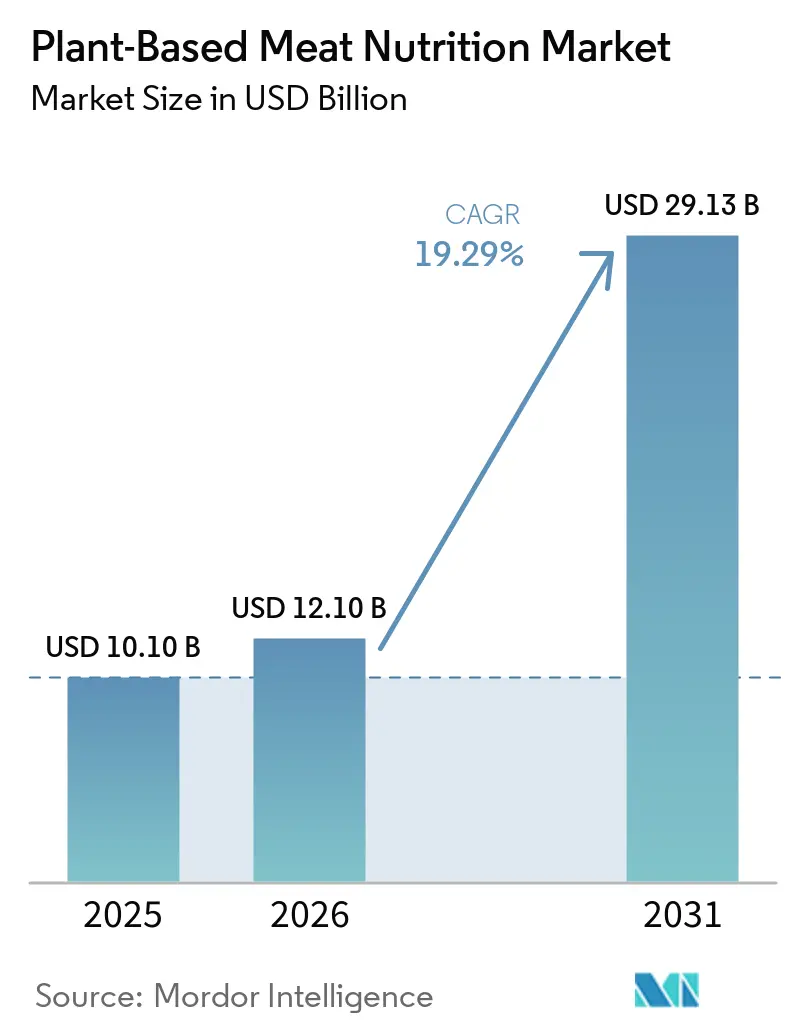
| 市場規模 (2026) | 12.10 十億米ドル |
| 市場規模 (2031) | 29.13 十億米ドル |
| 成長率 (2026 - 2031) | 19.29 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる植物性肉栄養市場分析
植物性肉栄養市場規模は、2025年の101億米ドル、2026年の121億米ドルから2031年までに291億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 19.29%を記録する見込みです。
クイックサービスレストラン(QSR)は現在、従来の棚配置戦略を超え、メニューへの浸透拡大と微量栄養素のギャップを補うための料理の強化に注力しています。欧州では、プライベートブランドの急速な普及と、売上原価を低減する連続生産への改修が競争環境を変革しています。さらに、精密発酵脂質が動物性脂肪の口当たりを再現することで注目を集めています。Roquetteの12万5,000メートルトン規模のエンドウ豆タンパク質工場などの原料スケールアップ契約は、構造的なコスト削減を示しており、プレミアムな感覚プロファイルをマス市場に向けることを可能にしています。一方、アジア太平洋地域では、餃子、火鍋ボール、炒め物ストリップなどの地元料理における革新が、バーガーやソーセージといった西洋の定番食品が設定した感覚的なベンチマークを回避しながら回復を遂げています。
主要レポートのポイント
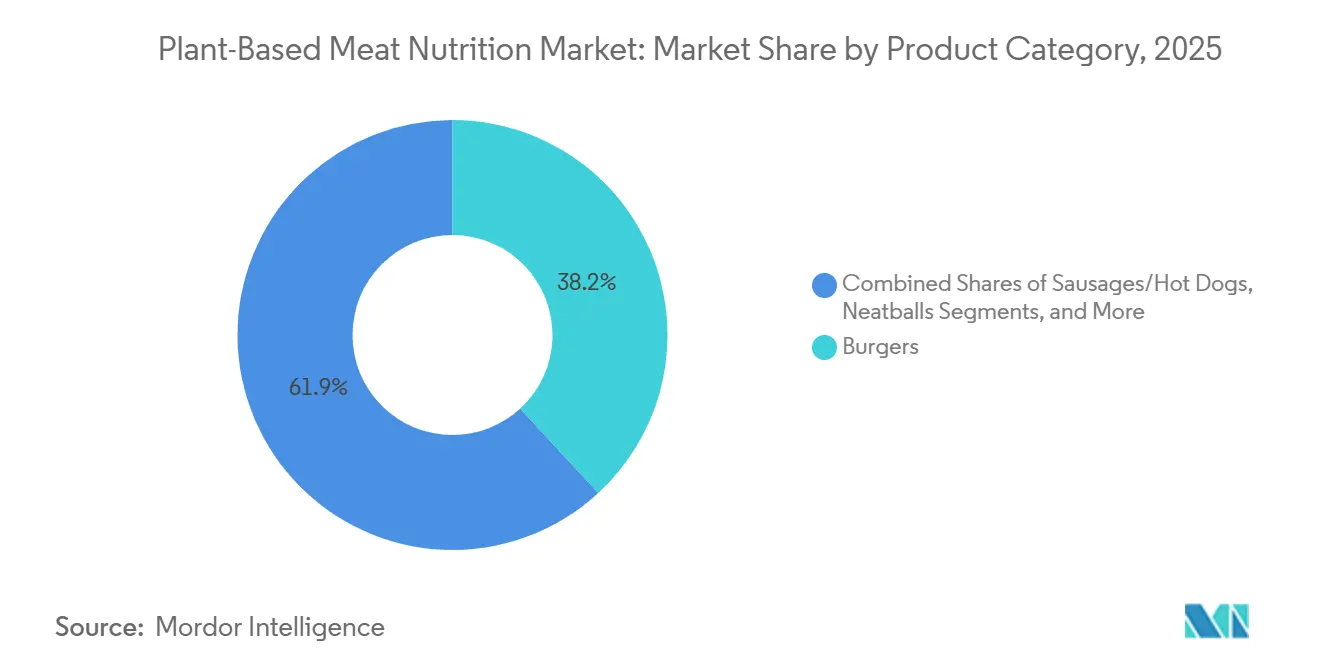
- 製品カテゴリー別では、バーガーが2025年の植物性肉栄養市場シェアの38.15%を占め、ソーセージおよびホットドッグは2031年までに21.35%のCAGRで成長すると予測されています。
- 原料タンパク質別では、大豆が2025年の植物性肉栄養市場規模の46.29%のシェアを獲得し、ソラマメ、ひよこ豆、レンズ豆のブレンドが22.16%のCAGRで拡大しています。
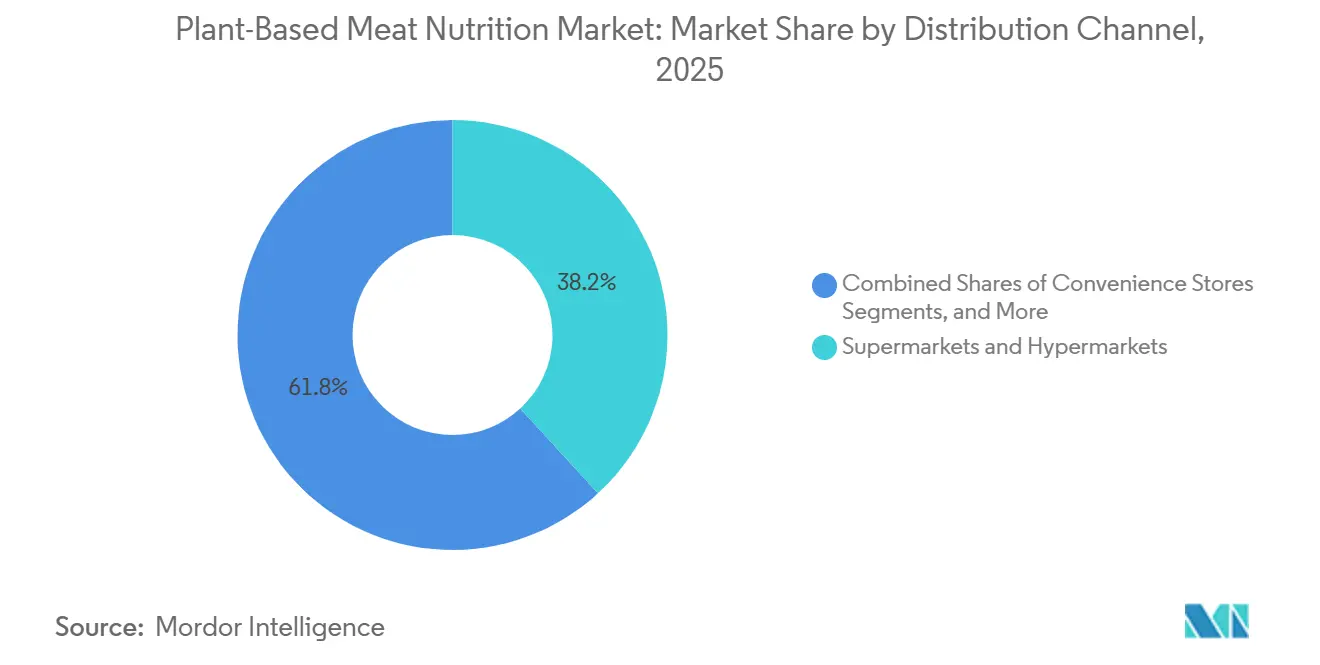
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年に38.16%のシェアを占め、フードサービスおよびHoReCaセグメントは2031年までに22.89%のCAGRで拡大する見込みです。
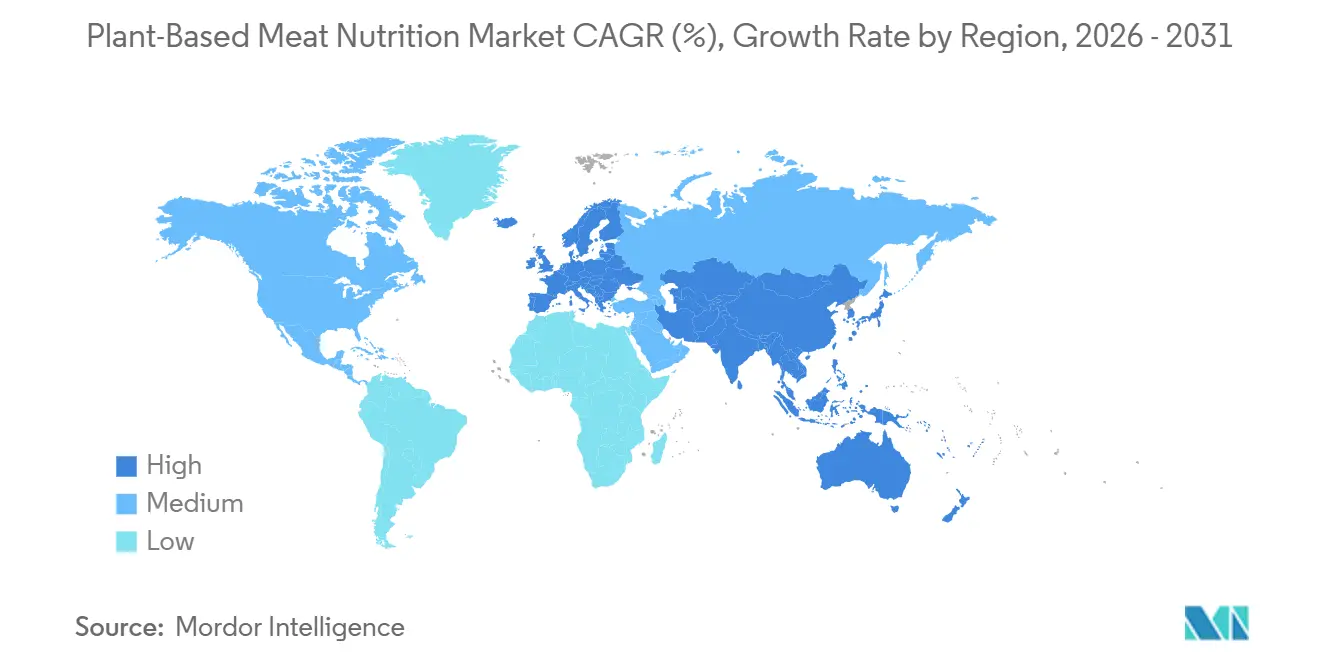
- 地域別では、北米が2025年の植物性肉栄養市場シェアの32.18%を維持しているものの、アジア太平洋地域は2031年までに22.05%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 味・食感の同等性の進歩(高水分押出成形、フレーバーシステム) | +4.2% | 北米および西欧での早期成果を伴うグローバル | 中期(2〜4年) |
| フードサービス/QSRメニューへの浸透と共同ブランドローンチ | +5.1% | 北米、欧州、アジア太平洋都市部 | 短期(2年以内) |
| 小売およびプライベートブランドの拡大、棚配置の改善 | +3.8% | 欧州中核、北米二次、新興アジア太平洋 | 中期(2〜4年) |
| 原料スケールアップ(大豆/エンドウ豆/マイコプロテイン)によるコスト削減 | +4.6% | 北米および北欧に生産能力が集中するグローバル | 長期(4年以上) |
| 強化(B12、鉄、亜鉛、オメガ3)による栄養ギャップの解消 | +2.9% | EUおよび北米で規制の影響が最も強いグローバル | 中期(2〜4年) |
| 構造化脂肪/オレオゲルおよび発酵由来脂質による飽和脂肪の低減 | +3.4% | 北米およびEU、アジア太平洋プレミアムセグメントへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
味・食感の同等性の進歩(高水分押出成形、フレーバーシステム)
高水分押出成形(HME)は現在、植物性タンパク質を異方性繊維に整列させ、鶏の丸ごと筋肉の口当たりを再現しています。60〜70%の水分で稼働する二軸スクリューシステムは滞留時間を短縮し、インライン香料注入を可能にすることで、Alpha Foods施設においてサイクルタイムを40%削減しています。Impossible Foodsの発酵由来ヘムとNourish Ingredientsの精密発酵脂質は、メイラード褐変を再現し、うまみの深みを高め、対照試験において再購入意向を40%超に引き上げています。
フードサービス/QSRメニューへの浸透と共同ブランドローンチ
小売の棚割り費用を回避することで、QSRは植物性タンパク質を主流として位置づける手頃な試食フォーマットを提供しています。マクドナルドは2024年に米国600店舗にMcPlantバーガーを拡大し、英国全土で通年提供を維持しています。[1] Beyond MeatとYum! Brandsとの契約により、植物性タンパク質が55,000店舗に統合され、朝食、昼食、スナックの機会を通じて消費が日常化されています。Heura Foodsは航空会社やクルーズ船へのカテゴリー展開を拡大し、感覚的な親しみを育む高頻度の接触機会を増やしています。
小売およびプライベートブランドの拡大、棚配置の改善
欧州の食料品店はプライベートブランド戦略を活用してマージンを守り、商品の差別化を図っています。Lidl GBは2024年にVemondo Plant!ラインナップを28 SKUに3倍増し、2030年までにタンパク質総売上の25%を植物性タンパク質が占めることを目標としています。米国の小売業者も同様のアプローチを採用しており、Beyond Meatは2025年にウォルマートの2,000店舗以上に拡大し、専門コーナーから冷蔵肉売り場へと移行し、カテゴリーをまたいだ衝動買いを獲得しています。THISは2026年4月のデリスライスのローンチを活用して3つの全国チェーンとのパートナーシップを確保し、熟成肉アナログにおけるフレーバーマスキング要件の低減から恩恵を受けています。
原料スケールアップ(大豆/エンドウ豆/マイコプロテイン)によるコスト削減
Roquetteのマニトバ施設は12万5,000トンのエンドウ豆分離タンパク質を生産し、商品価格の変動からマージンを守るためBeyond Meatとの複数年契約を確保しています。[2] LantmännenのSEK 12億の投資はエンドウ豆タンパク質を対象とし、クリーンラベル表示に適した中性フレーバープロファイルで年間7,000トンの生産能力を目指しています。2024年にEUR 3,600万の資金調達を受けたEniferの3,000トン規模のPEKILOマイコプロテイン工場は、1キログラム当たり2.00米ドル未満の生産コストを達成し、菌類タンパク質を大豆分離タンパク質とコスト同等の水準に位置づけています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の食肉との感覚的ギャップおよび調理性能の不安定さ | -3.7% | 北米および欧州で最も顕著なグローバル | 短期(2年以内) |
| 価格プレミアムおよび原料コストの変動(タンパク質、油脂、生産能力) | -4.9% | 価格感応度の高いアジア太平洋地域およびラテンアメリカで弾力性が最も高いグローバル | 中期(2〜4年) |
| 表示規制/クリーンラベルへの圧力によるコンプライアンスの複雑化 | -2.1% | 欧州および北米の規制中核、輸出市場への波及 | 長期(4年以上) |
| 小売品揃えの合理化と棚割り費用による棚スペースの制約 | -2.8% | 北米および西欧、組織化された小売アジア太平洋での新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来の食肉との感覚的ギャップおよび調理性能の不安定さ
牛肉のような焼き加減を期待する家庭料理人は、200℃以上でグリルした植物性パティが外側は焦げながら内側が生焼けになるという問題に直面し、再購入を妨げています。クリーンラベル表示を追求するブランドは、エンドウ豆やソラマメの分離タンパク質に残留するサポニンに起因する「豆臭い」または「土臭い」と表現されるオフノートに悩まされています。さらに、年ごとの作物の変動により保水能力が最大15%変動し、サイクル途中での再配合が必要となり、ブランドへの信頼が損なわれています。
価格プレミアムおよび原料コストの変動(タンパク質、油脂、生産能力)
2025年、米国のスーパーマーケットにおける植物性ひき肉は従来の牛肉と比較して80%のプレミアム価格が設定されており、カテゴリーの浸透率を食肉総売上の3%未満に制限しています。[3] カナダの干ばつ条件により、エンドウ豆タンパク質分離物の価格は2024〜2025年に1キログラム当たり4.50〜6.20米ドルの間で変動しました。黒海での混乱によりひまわり油価格が25%上昇し、ジューシーさのために液体油に依存する製品の配合コストが増加しました。[4] 生産能力の制約が続いており、Roquetteの工場は約95%の稼働率で運営され、新規契約のリードタイムは18ヶ月を超えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:
朝食・スナックの機会拡大によるソーセージの急成長ソーセージおよびホットドッグは21.35%のCAGRで成長すると予測されており、2025年の植物性肉栄養市場において38.15%のシェアを維持すると見込まれるバーガーを上回る見通しです。クイックサービスレストラン(QSR)の朝食メニューやスタジアムの売店では、手軽なハンドヘルドフォーマットを求めるカジュアルな食事客に向けて植物性オプションの採用が進んでいます。ナゲットやウィングの用途では、衣とソースの層が残留する豆類のオフフレーバーをマスキングし、コーティングなしのパティと比較して再購入率が10〜15パーセントポイント高い結果をもたらしています。欧州のデリスライスの成長は、熱負荷の低減と押出成形長の短縮により設備投資を抑えてタンパク質機能性を高める、コスト効率の高いサブカテゴリーを浮き彫りにしています。
プレミアムバーガーセグメントは進化しています。2025年後半、ヘムフレーバーシステムの迅速なアップデートにより、感覚パネルにおける金属的な後味スコアが30%低減し、北米での市場シェアが安定しました。ミートボールとレディミールキットは時間に追われる家庭の間で人気を集めていますが、冷凍コーナーへの配置が衝動買いを制限しており、利便性と視認性のバランスという課題を浮き彫りにしています。製品カテゴリーの多様化が冷凍庫の容量を上回るペースで進んでおり、小売業者は高回転製品を優先せざるを得ない状況です。

原料タンパク質別:
ソラマメとひよこ豆のブレンドが大豆のアレルゲン課題に挑む大豆は2025年に46.29%の市場シェアを維持しており、その機能的信頼性と1キログラム当たり3.00米ドル未満の競争力ある価格が牽引しています。しかし、ソラマメとひよこ豆のブレンド製品の市場は22.16%のCAGRで成長すると予測されており、欧州の親御さんに響くアレルゲンフリーおよびGMOフリーのラベルにブランドが注力しているためです。エンドウ豆タンパク質はスケーラビリティから北米製品で主流ですが、緑色のオフノートには高価なフレーバーマスキングシステムが必要で、クリーンラベルの目標に課題をもたらしています。
マイコプロテインは重要な機会として台頭しています。バイオマス発酵プロセスは農地に負担をかけることなく完全なアミノ酸プロファイルを提供し、大豆分離タンパク質と同等の生産コストを達成しています。小麦グルテン繊維は高水分押出成形において優れた縞模様を提供しますが、セリアック病への懸念から制限があります。レンズ豆のブレンドは調理済み牛肉を模倣する自然な赤褐色を提供し、カラメル色素の必要性を低減してEUにおける添加物フリースコアを向上させています。予測期間中、タンパク質源の多様化はサプライリスクを軽減し、OECD市場における厳格化するクリーンラベル規制に対応します。
流通チャネル別:
フードサービスが棚割り費用を回避し試食を促進スーパーマーケットおよびハイパーマーケットは積極的なプライベートブランド施策に支えられ、2025年の販売量の38.16%を占めました。しかし、フードサービスチャネルは22.89%のCAGRで成長すると予測されており、価格感応度の高い食事客に補助付き試食部分を提供することで感覚的な受容性を高め、植物性肉栄養市場を牽引しています。植物性ナゲットやトッピングなどの共同ブランド製品は、断片化した小売バイヤープロセスと比較して市場参入を効率化しています。
コンビニエンスストアはホットホールド植物性ソーセージへの展開を拡大し、朝食時間帯のカテゴリー認知度を高めています。オンライン食料品プラットフォームはサブスクリプションバンドルで高所得のビーガン購買者を引き付けていますが、1小包当たり30〜40米ドルの高い冷凍配送費用が純利益率を圧迫し、バリュー層セグメントへの参加を制限しています。専門自然食品小売業者は植物性タンパク質総売上の5%未満を占めるに過ぎませんが、フレーバーとフォーマットの革新において引き続き重要な役割を果たしています。
地域分析
北米植物性肉栄養市場
2025年、北米は植物性肉栄養市場において32.18%の支配的なシェアを占めた。これは、WalmartやMcDonald'sなどの主要プレーヤーによる拡大が牽引しており、沿岸部の早期採用者を超えた幅広い層へのリーチが拡大した。コストの低下と強化技術の進歩により、市場はFDA管轄における乳製品スタイルの命名規則をめぐる継続的な議論にもかかわらず、10%台半ばの成長が見込まれる。さらに、カナダのプレーリー穀物地帯が地元産エンドウ豆タンパク質を供給することで、米国ブランドの外国為替リスク軽減に貢献している。
欧州植物性肉栄養市場
欧州は、EUグリーンディールおよびISO 8700:2025の調和化の影響を受け、学校給食プログラム向けの植物性タンパク質の機関調達を拡大している。しかし、2025年10月に欧州議会から提出された29の肉関連表示を禁止する提案は、ブランディングの不確実性をもたらし、解決策が得られるまで新規SKUの発売が遅延する可能性がある。ドイツと英国が数量面でリードする一方、スペインにおけるコールドカット分野の成長は、フォーマット固有の市場機会を浮き彫りにしている。
アジア太平洋植物性肉栄養市場
アジア太平洋地域は、22.05%という最も高いCAGRで他地域を上回るペースで成長する見込みである。主要なeコマースプラットフォームであるJD.comおよびDouyinは、中国の植物性肉販売の40%超を合計で占めており、迅速な市場開とリアルタイムの消費者インサイトの取得を可能にしている。日本と韓国では1ポンドあたり14 ミリオン 米ドルを超えるプレミアム価格が維持されているが、主要都市以外でのコールドチェーンインフラの整備不足が、より広範な市場規模拡大を制限している。
競争環境
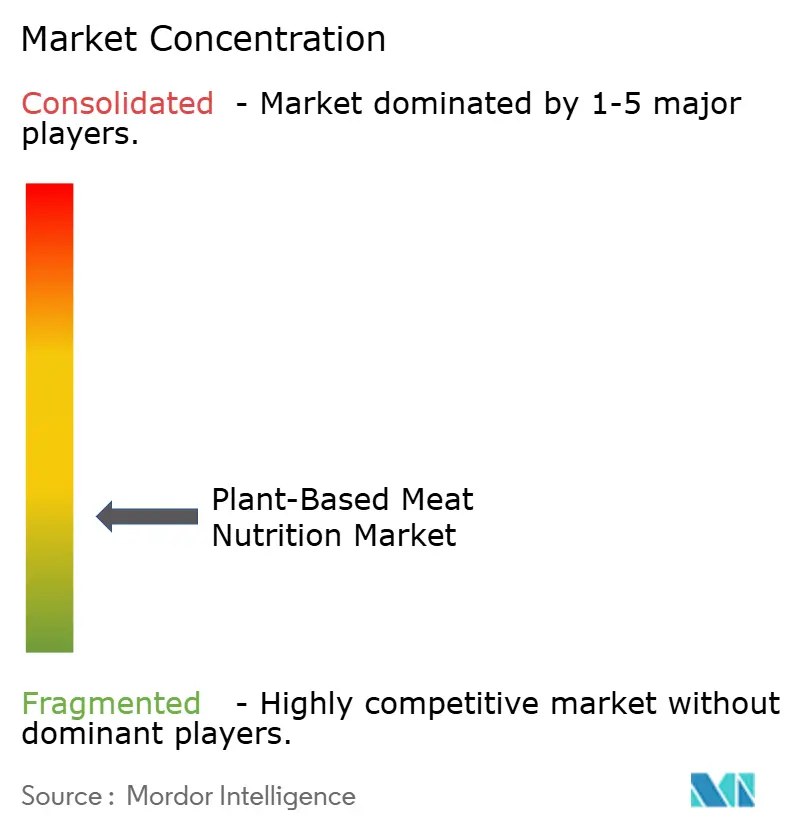
断片化した市場において、上位5社が2025年の収益の40%未満を占めています。この断片化により、地域の専門企業がフレーバーのローカライズとアジャイルな調達においてグローバル大手を上回るパフォーマンスを発揮できます。CargillやTysonなどの大手食肉企業は冷蔵ネットワークを活用してブレンドバーガーを投入しています。一方、専業のディスラプターはベンチャーファンドに頼って押出成形ラインと発酵タンクを支えています。2024〜2025年に合計EUR 6,600万を確保したEniferとThe Protein Breweryは、バイオマス発酵が大豆とエンドウ豆の優位性に挑戦する可能性への投資家の信頼を示しており、1キログラム当たり2.00米ドル未満のコストを目指しています。
特許ポートフォリオは戦略的な防衛手段として機能しています。100件以上の特許を持つImpossible Foodsは大豆レグヘモグロビンを保護し、特許取得済みの熱機械的押出成形を持つHeura Foodsはメチルセルロースを排除することでよりクリーンなEUラベルを提供しています。新興ブランドは直接消費者向けチャネルを活用して詳細なデータを収集し、フレーバーの改良を加速させています。しかし、デジタル広告コストの上昇がユニットエコノミクスを圧迫しています。生産能力が逼迫する中、契約製造業者が台頭し、資産軽量のスケーラビリティを提供していますが、マージンの低下というコストを伴います。
かつてはヤシ油バーガーで主流だった旧世代のブランドは、ビタミン強化と飽和脂肪低減を施した新しいラインに棚スペースを奪われており、心臓病学の推奨事項に沿った内容となっています。小売業者は品揃えを合理化し、高回転製品に注力して週当たり1店舗15個という基準を満たさないSKUを削減しています。その結果、サプライチェーンの強靭性、強化、料理の多用途性といった属性が競争の新たな基準となっています。
植物性肉栄養産業リーダー
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
-
Conagra Brands, Inc.
-
Maple Leaf Foods Inc.
-
Cargill, Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
植物性肉栄養市場 このレポートでカバーされる企業
- Archer-Daniels-Midland Company
- Beyond Meat, Inc.
- Cargill
- Conagra Brands, Inc.
- Daring Foods Inc.
- DSM-Firmenich
- Future Farm (Fazenda Futuro)
- Givaudan SA
- Gathered Foods Corporation
- Green Rebel Foods
- Heura Foods
- International Flavors & Fragrances Inc.
- Impossible Foods Inc.
- Ingredion Incorporated
- Kellanova (MorningStar Farms)
- Kerry Group plc:
- Konscious Foods
- Kraft Heinz Not Company
- Maple Leaf Foods Inc.
- Nestle
最近の産業開発事情 植物性肉栄養市場
- 2026年4月:THISはWaitrose、Sainsbury's、Morrisonsにヨーク風植物性デリスライスを初投入し、コールドカット需要を取り込むとともに、全筋肉アナログと比較して低い加工コストを活用しました。
- 2025年5月:Heura FoodsはR&Dと新規押出成形設備の資金調達のため欧州投資銀行からEUR 2,000万のローンを取得し、Upfieldが主導するEUR 4,000万のシリーズBを補完しました。
- 2025年5月:Beyond MeatはAhimsa HoldingsからUSD 1億の資金調達を確保し、ウォルマートでの流通維持と、売上原価を1キログラム当たり4.23米ドルに削減する連続生産改修の資金に充てました。
世界の植物性肉栄養市場レポートの調査範囲
本レポートの調査範囲として、植物性肉栄養とは、植物由来の原料のみから作られた食肉代替品に含まれる多量栄養素、ビタミン、ミネラルの特定のプロファイルを指します。従来の動物性食肉の味、食感、外観を模倣するように設計されていますが、その化学的・栄養的構造は根本的に異なります。
植物性肉栄養市場は、製品カテゴリー、原料タンパク質、流通チャネル、地域別にセグメント化されています。製品カテゴリー別では、バーガー、ひき肉/ミンチ、ソーセージ/ホットドッグ、ナゲット/テンダー/ウィング、デリスライス/コールドカット、ミートボール、レディミール/調理済み、シーフードアナログ、ジャーキー/スナックが含まれます。原料タンパク質別では、大豆、エンドウ豆、小麦/グルテン、マイコプロテイン(バイオマス発酵)、ソラマメ/ひよこ豆/レンズ豆、米/その他の穀物、キャノーラ/菜種および新規植物源にセグメント化されています。流通チャネル別では、スーパーマーケット・ハイパーマーケット、コンビニエンスストア、オンライン/eコマース、専門健康/自然食品店、フードサービス/HoReCa、直接消費者向け(D2C)ブランドサイト、メーカーへのB2B原料供給が含まれます。地域別では、北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって市場が分析されています。本レポートはまた、世界の主要地域における17カ国の推定市場規模とトレンドも対象としています。本レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| バーガー | |
| ひき肉/ミンチ | |
| ソーセージ/ホットドッグ | 市場全体規模の数値 |
| ナゲット/テンダー/ウィング | |
| デリスライス/コールドカット | |
| ミートボール | |
| レディミール/調理済み | セグメント別市場シェアと成長予測 |
| シーフードアナログ | |
| ジャーキー/スナック |
| 大豆 |
| エンドウ豆 |
| 小麦/グルテン |
| マイコプロテイン(バイオマス発酵) |
| ソラマメ/ひよこ豆/レンズ豆 |
| 米/その他の穀物 |
| キャノーラ/菜種および新規植物源 |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア |
| オンライン/eコマース |
| 専門健康/自然食品店 |
| フードサービス/HoReCa |
| 直接消費者向け(D2C)ブランドサイト |
| メーカーへのB2B原料供給 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品カテゴリー別 | バーガー | |
| ひき肉/ミンチ | ||
| ソーセージ/ホットドッグ | 市場全体規模の数値 | |
| ナゲット/テンダー/ウィング | ||
| デリスライス/コールドカット | ||
| ミートボール | ||
| レディミール/調理済み | セグメント別市場シェアと成長予測 | |
| シーフードアナログ | ||
| ジャーキー/スナック | ||
| 原料タンパク質別 | 大豆 | |
| エンドウ豆 | ||
| 小麦/グルテン | ||
| マイコプロテイン(バイオマス発酵) | ||
| ソラマメ/ひよこ豆/レンズ豆 | ||
| 米/その他の穀物 | ||
| キャノーラ/菜種および新規植物源 | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン/eコマース | ||
| 専門健康/自然食品店 | ||
| フードサービス/HoReCa | ||
| 直接消費者向け(D2C)ブランドサイト | ||
| メーカーへのB2B原料供給 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
植物性肉栄養分野は現在どの程度の規模であり、2031年までにどこへ向かうのか?
売上は2026年に121億米ドルに達し、2031年までに293億米ドルに成長すると予測されており、2026〜2031年にかけてCAGR 19.29%を反映しています。
最も急速に成長している製品フォーマットはどれか?
ソーセージおよびホットドッグは2031年までに21.35%のCAGRを記録すると予測されており、バーガーやナゲットを上回る見込みです。
大豆を超えて勢いを増しているタンパク質源は何か?
ソラマメ、ひよこ豆、レンズ豆ベースのブレンドは、ブランドがアレルゲンフリーおよびクリーンラベル配合を追求する中で22.16%のCAGRで拡大する見込みです。
QSRパートナーシップがカテゴリー成長にとって重要な理由は何か?
フードサービスは小売の棚割り費用を回避し、補助付き試食部分を提供しており、マクドナルドやKFCなどのチェーンでの全国展開により最も強い増分販売量の伸びを牽引しています。
最も高い成長軌道を示す地域はどこか?
アジア太平洋地域は、中国の回復と餃子や火鍋スライスなどのローカライズされたフォーマットが普及を加速させる中で22.05%のCAGRを記録すると予測されています。
この分野における競争の集中度はどの程度か?
上位5社のサプライヤーが世界売上の40%未満を占めており、中程度の集中度と地域の専門企業および新規参入者がスケールアップする十分な余地があることを示しています。