
ペルーコールドチェーン物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 510.33 百万米ドル |
| 市場規模 (2026) | 531.1 百万米ドル |
| 市場規模 (2031) | 648.34 百万米ドル |
| Growth Rate (2026 - 2031) | 4.07 % |
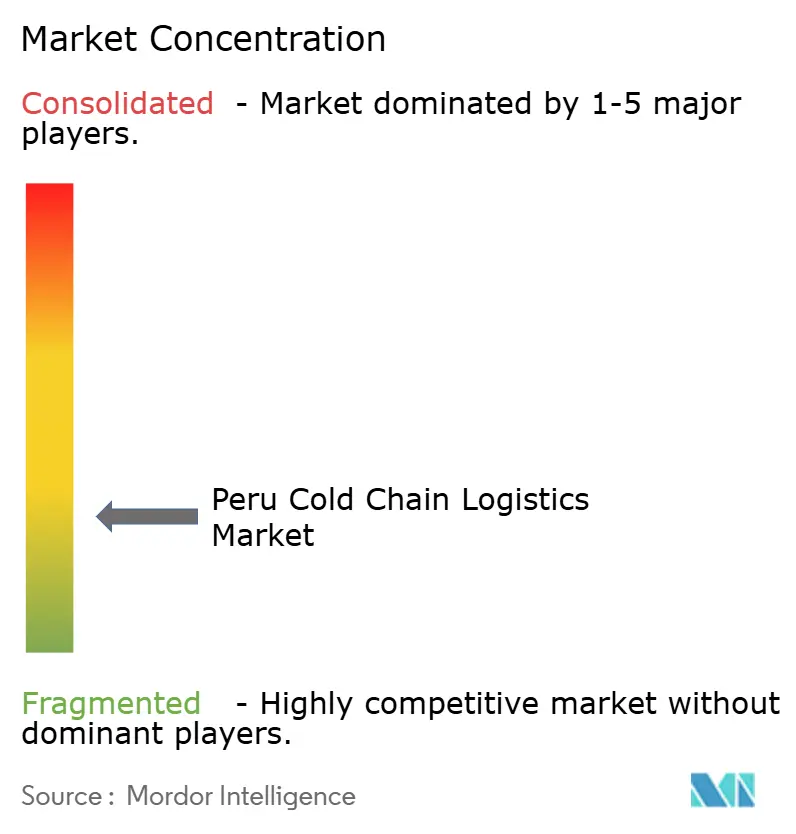
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
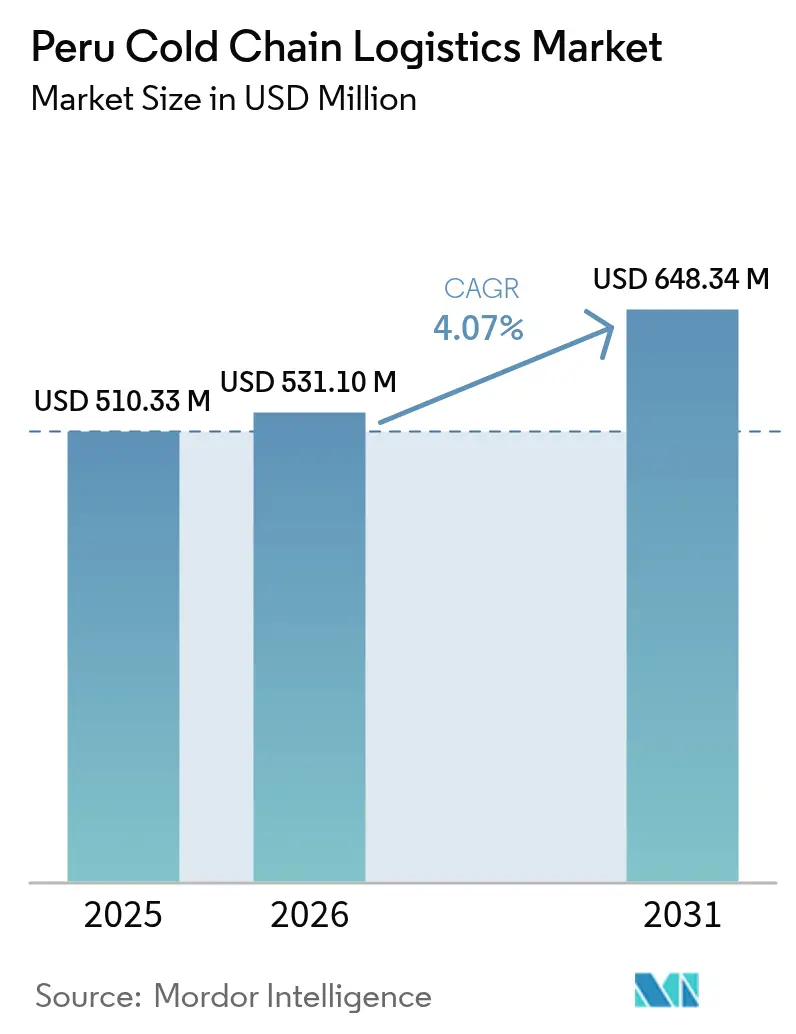
Mordor Intelligenceによるペルーコールドチェーン物流市場分析
2026年のペルーコールドチェーン物流市場規模は5億3,110万米ドルと推定され、2025年の5億1,033万米ドルから成長し、2031年には6億4,834万米ドルに達すると予測され、2026年から2031年にかけて年平均成長率4.07%で成長しています。ブルーベリー、アボカド、ブドウ、魚介類における堅調な輸出活動により、冷蔵保管・輸送資産の稼働率が高水準に維持されており、2024年に輸送回廊へ投じられた10億米ドル超の投資が平均輸送時間を短縮し、温度逸脱リスクを低減しています。カジャオ港の港湾整備とチャンカイ大型港の開港により、主要アジア市場への航海時間が10日間短縮され、エンド・ツー・エンドの物流コストが20%超削減されました。オペレーターがIoTセンサー、BLEタグ、クラウドベースの分析ツールを導入し、食品・医薬品サプライチェーンにおけるますます厳格化するトレーサビリティ規則への対応を進めるにつれて、デジタル化が加速しています。グローバルな3PLおよびリージョナルの専門企業がともにペルーコールドチェーン物流市場をアジア、欧州、北米向け南米生鮮品の玄関口として位置づけているため、競争の激しさが増しています。
主要レポートのポイント
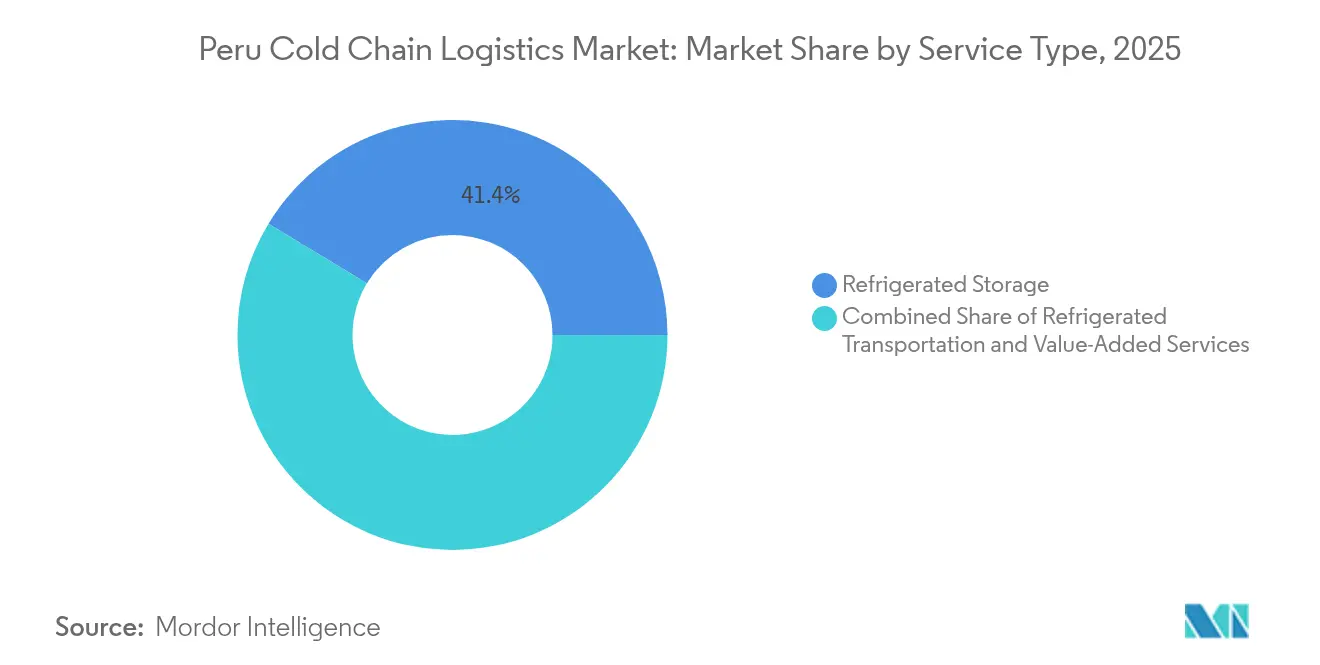
- サービスタイプ別では、冷蔵保管が2025年のペルーコールドチェーン物流市場において売上高シェア41.35%でトップとなり、付加価値サービスは2031年にかけて最速の年平均成長率4.33%を記録すると予測されています。
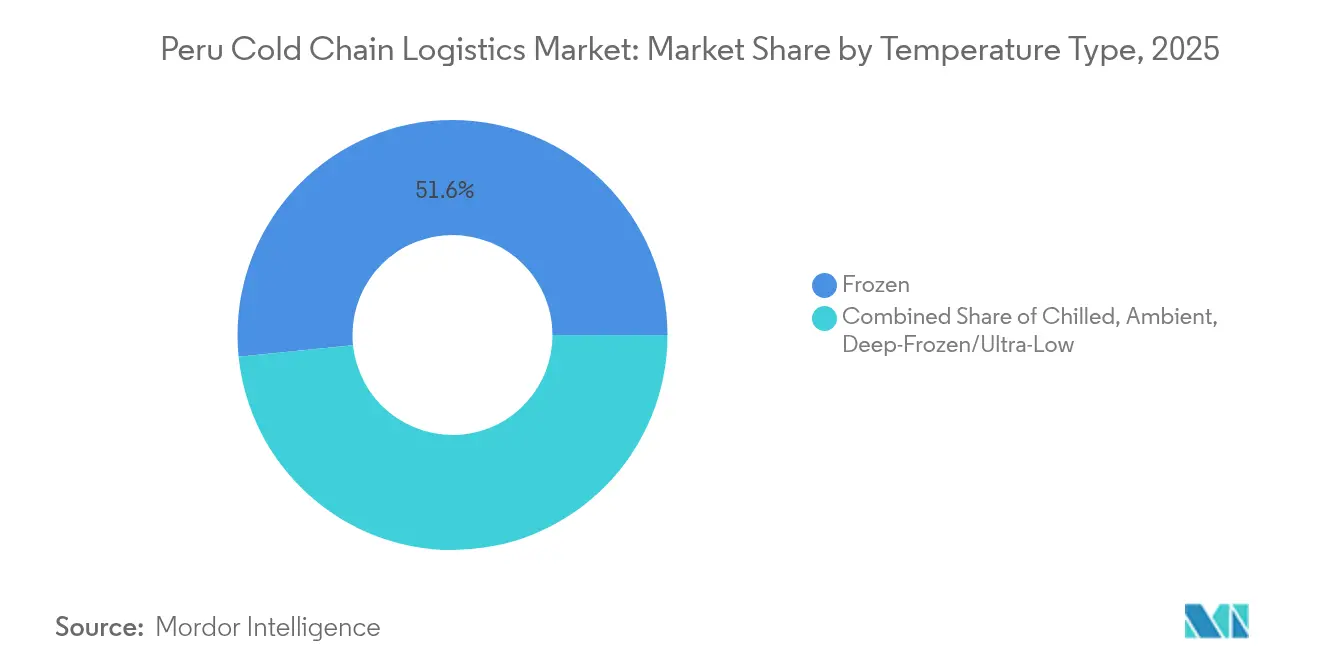
- 温度タイプ別では、冷凍(-18℃~0℃)帯が2025年のペルーコールドチェーン物流市場シェアの51.62%を占め、2026年から2031年にかけて年平均成長率4.82%で拡大すると見込まれています。
- 用途別では、果物・野菜が2025年のペルーコールドチェーン物流市場規模において23.55%のシェアを保有しており、即席食品が2031年まで年平均成長率4.09%で最も速く成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ペルーコールドチェーン物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高付加価値生鮮品における輸出ブーム | +1.2% | リマ、イカ、ラ・リベルタ | 中期(2~4年) |
| モダン小売および電子食料品需要の拡大 | +0.8% | リマ首都圏 | 短期(2年以内) |
| インフラ整備支援と港湾回廊のアップグレード | +1.0% | カジャオ・チャンカイ沿岸 | 長期(4年以上) |
| IoT対応冷凍・モニタリングの効率化 | +0.6% | 全国 | 中期(2~4年) |
| バイオ医薬品クラスターの成長 | +0.4% | リマ、アレキパ | 長期(4年以上) |
| 気候変動に伴う農場内冷蔵保管の需要 | +0.3% | 沿岸砂漠地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高付加価値生鮮品の輸出ブームがインフラ変革を牽引
2025年のブルーベリー出荷量は32万6,000トンに達し、ペルーが世界トップランキングを獲得、オペレーターは急速な農産物回転に対応したパレットポジションの増設を迫られています。EUおよび米国向けのオフシーズン供給プログラムでは、±0.5℃以内の温度設定を20日間の航海中に維持できる船上冷凍設備が求められます。2024年のアボカド輸出量はエル・ニーニョの逆風にもかかわらず79.2%急増し、ペルーコールドチェーン物流市場の底堅さを裏付けています。米国東海岸港向けの冷蔵バラ積み輸送サービスは、コンテナ船ルートと比較して滞留時間を短縮し、廃棄率を業界ベンチマークの4%を大幅に下回る2%未満に抑えています。農業動植物検疫局(SENASA)および米国農務省(USDA)プロトコルへの準拠が今や参入要件となっているため、荷主はエンド・ツー・エンドの温度検証済み管理連鎖を提供するサードパーティ物流パートナーを優先しています。完全自動化シャトルシステムおよび高密度モバイルラッキングに投資するプロバイダーは、ペルーコールドチェーン物流市場の次の拡大波に先立ち、スループット容量を確保しています[1]「ペルーは米国農産物の重要市場として台頭。」米国農務省、fas.usda.gov。
モダン小売の拡大がラストワンマイルコールドチェーンのイノベーションを加速
組織化された食料品チェーンは年間300店舗の新規開店を発表しており、ペルーの電子商取引食料品売上高は2023年に35%増加し、都市部のフルフィルメント拠点が拡大しています。消費者は食品安全認証の属性に対して、鶏肉7.1%、豚肉5.8%、牛肉5.3%のプレミアムを支払う意向を示しており、品質保証済みコールドロジスティクスがマージン向上を実現できるシグナルとなっています。当日配送の専門業者はAIによるルート最適化を活用して都市部の配送時間枠を90分以内に短縮しており、倉庫ネットワークが需要センターに近いマイクロフルフィルメントハブへと再編されています。デジタルウォレットの普及率は2027年までに店内決済の28%に達すると予測されており、QRコードでアクセス可能なリアルタイム温度記録と即時配送完了ワークフローを実現します。こうしたダイナミクスは、ペルーコールドチェーン物流市場において多温度帯保管、ピッキング・梱包、ラストワンマイル配送サービスを一体的に提供できる統合型プロバイダーに有利に働きます[2]「附属書5.1 仕向け国に応じた認定自己冷蔵コンテナにおける冷凍処理とセンサー設置に関する仕様」、NAHSP、gob.pe。
インフラ整備支援が物流回廊に競争優位をもたらす
2024年の政府支援支出10億米ドルと16億米ドルのロンジトゥディナル・デ・ラ・シエラ幹線道路入札が、高地農場からカジャオおよびチャンカイの両港への貨物フローを再構築しています。DPワールドによる4億米ドルのバース拡張工事により、冷凍貨物処理能力が33%増強され、平均トラック回転時間が11時間に短縮されました。コスコが過半数出資するチャンカイ大型港では、特別経済区(SEZ)税制優遇の適用が見込まれており、対象となる3PLの営業コストを4~5パーセントポイント削減できる可能性があります。総延長545キロメートルの鉄道支線が実現可能性調査中であり、冷蔵輸送(リーファー)をディーゼル道路輸送から電力牽引に転換することで、2024年の電力料金水準で最大28%のエネルギーコスト削減が見込まれます。これらのプロジェクトは回廊の信頼性を強化することで、ペルーコールドチェーン物流市場の長期的な競争力を支えています。
IoT統合が温度モニタリングとコンプライアンスを変革
マルチSIM携帯ゲートウェイはトレーラー1台あたり最大200基のBLEプローブを接続し、5分間隔でリアルタイムのテレメトリをストリーミングし、配送チーム向けに温度逸脱アラートを自動生成します。Reefer Runnerなどの5G対応プラットフォームは、ドア開閉イベントおよび外気予報に基づく予測分析を適用し、コンプレッサーサイクルを12%削減する予冷設定を推奨します。顧客セグメンテーションマトリクスを活用したアルゴリズムが需要予測を精緻化し、オペレーターは収穫ピーク週にドックスロットと労働シフトを動的に再配分できるようになっています。スマート相変化ジェルパックと自己冷却ラベルは受動的保護時間を延長し、生産者はドライアイスを使わず一部SKUを通常の宅配便ネットワークで配送できるようになっています。サービスとしての倉庫(Warehouse-as-a-Service)モデルはクラウドオーケストレーション、ロボティクス、自律型フォークリフトを統合し、顧客にオンデマンドのパレットポジションを提供しながら施設所有者が未使用の容積を収益化できるようにしています。先行導入者はペルーコールドチェーン物流市場を、スケーラブルな「プラットフォームとしてのコールドチェーン」エコシステムの実証フィールドとして位置づけています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高エネルギーコストと電力網の不安定性 | -0.7% | 工業地帯 | 短期(2年以内) |
| 温度逸脱を引き起こす劣悪な道路接続性 | -0.5% | アンデス・ジャングル回廊 | 中期(2~4年) |
| 天然冷媒技術者の不足 | -0.3% | 都市部 | 長期(4年以上) |
| 不安定な冷蔵輸送(リーファー)運賃 | -0.4% | 輸出港 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エネルギーコストと電力網の信頼性が運営効率を制約
2024年の電力出力は60,728GWhに達しましたが、2030年まで年間3.3%の需要増加が予備マージンを圧迫し、大容量ユーザー向けスポット価格を押し上げます。水力発電が発電量の51.8%を占め、干ばつサイクルに脆弱であり、エル・ニーニョ年の停電リスクが高まっています。ディーゼル発電機のバックアップが温度の安定性を守る一方、実効エネルギーコストに1kWh当たり7~9セントを上乗せし、小規模倉庫のマージンを圧迫しています。リマでのバッテリーエネルギー貯蔵パイロットプロジェクトが電力網のピーク需要を15%削減しましたが、高い設備投資コストが普及を遅らせています。全国電力網の信頼性が向上するまで、ペルーコールドチェーン物流市場ではマイクログリッドソリューションや再生可能エネルギー開発事業者との長期電力購入契約(PPA)に投資できる資本力のあるオペレーターが優位に立ちます。
技術スキルのギャップが天然冷媒の普及を制限
SNIの調査によると、2024年に63%の工業企業が有資格技術者の採用に苦慮しました[3]「2024年ラテンアメリカにおける物流・冷蔵保管プロバイダートップ10」、ACR Latinoamerica、acrlatinoamerica.com。国内研修プログラムはHFCシステムをカバーしていますが、アンモニア、CO₂、プロパンのカリキュラムでは遅れを取っており、低地球温暖化係数(GWP)機器へのアップグレードが遅延しています。輸入業者は認定試運転エンジニアの確保に数週間待ちを強いられ、プロジェクトコストを押し上げています。R-TRADEなどの地域イニシアチブは2023年以来1,200人の技術者を育成しましたが、普及率は2027年までに必要な4,000人を大幅に下回っています。環境規制が強化されるにつれ、熟練労働者のボトルネックがペルーコールドチェーン物流市場の近代化速度を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:付加価値成長の中でストレージインフラが優位
冷蔵保管は2025年のペルーコールドチェーン物流市場シェアの41.35%を占め、主に輸出業者が収穫時期と船舶出航を同期させるために数週間の緩衝保管を必要とすることによるものです。このセグメント内では、大規模農産物輸出業者向けの民間専用施設が、品質管理の強化を求める生産者により、パブリックマルチクライアント倉庫よりも急速に増加しています。付加価値サービスは2025年売上高の11.62%にとどまりますが、北米スーパーマーケットチェーンからの束ね再梱包、熟成、ラベリング需要に支えられ、年平均成長率4.33%を達成すると予測されています。
包装設計、エチレン管理、社内通関業務への多角化により、3PLは2023年以降基本パレット保管料が8%低下した市場においてもマージンを守ることができます。道路輸送が引き続き主要な輸送モードですが、チャンカイへの鉄道接続計画が将来の冷蔵輸送(リーファー)量の最大12%を転換する可能性があります。サービスとしての倉庫(Warehouse-as-a-Service)プラットフォームにより、顧客は月単位で立方メートルを予約でき、ペルーコールドチェーン物流市場全体の参入障壁を下げ、資産稼働率を高めています。
注記: 各セグメントの個別シェアはレポート購入時に入手可能


温度タイプ別:冷凍セグメントがシェアと成長の両面でリード
冷凍帯(-18℃~0℃)は2025年のペルーコールドチェーン物流市場の51.62%を占め、2031年まで年平均成長率4.82%を記録すると予測されています。成長は、手頃な原材料を求める欧州再加工業者向けのIQFマンゴー、パッションフルーツ、ダイスカットアボカドの輸出増加に支えられています。冷凍パレットの回転日数は平均17日で、チルドSKUの9日と比較して高く、倉庫オペレーターにとって固定容量稼働率の向上につながっています。
チルド(0℃~5℃)は引き続きEUおよび米国向けの生ブルーベリーとハスアボカドに対応しており、港湾中心施設での迅速なクロスドッキングが求められます。-20℃以下の超深冷はニッチながら戦略的であり、生物製剤、臨床試験用サプライ、一部の魚介類をカバーしています。可変周波数駆動コンプレッサーと二段式カスケードシステムを備えたオペレーターは消費電力を11%削減しており、ペルーコールドチェーン物流市場における競争力を高めています。
注記: 各セグメントの個別シェアはレポート購入時に入手可能
用途別:果物・野菜の基盤が即席食品のイノベーションを支える
果物・野菜は2025年のペルーコールドチェーン物流市場において売上高シェア23.55%を占め、オフシーズンのベリー、ブドウ、アスパラガス輸出における同国のリーダーシップを反映しています。輸出梱包業者は重量損失を防ぐために湿度管理室を要求しており、倉庫設計が蒸発冷却と機械式冷凍を組み合わせたハイブリッド方式に移行しています。
即席食品は小さなベースながら、リマのアプリベースのフードデリバリーブームと利便性を求める若年層人口に支えられ、最高の年平均成長率4.09%を記録すると予測されています。ミールキットブランドは60分以内の時間枠保証付きのピッキング・梱包業務を外部委託し、都市型ダークストアと断熱ライダーボックスへの投資を促進しています。付加価値SKUへの拡大により収益源が多様化し、ペルーコールドチェーン物流市場の強靭性が強化されています。
地理的分析
リマ・カジャオが国内冷蔵保管容量の60%超を占め、これは海上ゲートウェイへの近接性とモダン小売店の最高密度によるものです。2025年初頭に港湾渋滞によるトラック待機列が12キロメートルに達したことで、溢れ出し用ヤードとオフドックコンテナシャーシプールを備えたオペレーターへのプレミアムが高まっています。24億米ドルの空港拡張工事では医薬品専用クーラーが追加され、2025年から2030年にかけて生鮮品航空貨物スループットが25%増加すると予測されています。
ラ・リベルタ、ランバイエケなどの北部沿岸地域は、合計32万6,000トンのブルーベリー供給パイプラインに対応するためパックハウス容量を拡大しています。灌漑大型プロジェクトにより新たに30万ヘクタールが開発され、これらの地域が農場内予冷クラスターの集積地となる見込みです。鉱業輸出と結びついた南部回廊は、70億米ドルのコリオ港が開業すれば農業食品分野に転換でき、輸出業者にカジャオの混雑に代わる選択肢を提供します。アンデス山脈の幹線はいまだに道路品質が低く、8時間の輸送中に5℃以上の温度逸脱が多発しており、ペルーコールドチェーン物流市場が海岸部に集中している理由を裏付けています。
規制環境
ペルーのコールドチェーン遵守の枠組みは製品種別によって分かれており、複数の当局が監督している。DIGESA(MINSA)は加工食品を、SENASA(MIDAGRI)は一次農産物および畜産物を、SANIPES(PRODUCE)は水産物を管轄する。食品安全要件は食品安全法の枠組み(Decreto Legislativo No. 1062およびその規則)に基づいており、輸出業者と物流事業者は、特定の品目や仕向地に紐づく衛生・植物検疫上の許可、施設承認、書類管理を通じてこれを実務に落とし込んでいる。
輸出向け生鮮品については、SENASAの手続きと技術付属書がコールドチェーン要件を定めており、低温処理プロトコルや、仕向国のルールに従って自己冷蔵コンテナ内に設置された認証済み温度センサーによる監視の義務化が含まれる(例えば、テーブルグレープ、柑橘類、ブルーベリーで用いられるプログラム)。医療物流分野では、MINSAが2026年3月に予防接種コールドチェーン管理に関する改訂版保健技術基準(NTS No. 242-MINSA/DGIESP-2026)を承認し、公的機関・民間事業者双方にわたるワクチンの取扱い、輸送、流通の管理を強化し、予防接種サプライチェーンを支える温度管理物流の遵守基準を引き上げた。
バリューチェーン分析
ペルーのコールドチェーン物流のバリューチェーンは、農場・プラントレベルでの予冷、選別、梱包を必要とする生産者、漁業者、食品メーカーから始まり、専門冷蔵保管施設(公共のマルチクライアント型施設と民間専用施設)、冷蔵輸送(道路輸送が主体で、海運・航空のゲートウェイに支えられる)、そしてラベリング、再梱包、追熟管理、通関書類作成などの付加価値サービスへと続く。リマ・カヤオ周辺および北部の農産物輸出回廊にある輸出フォワーディング拠点は、リーファー船会社や航空貨物取扱業者と結びついており、衛生認可や温度記録の継続性といった遵守事項がプロバイダー選定と価格設定に影響を与えている。
近年の投資は、より垂直統合と港湾隣接型の専門化を志向している。Maerskは2025年7月、オルモス(ランバイェケ)に17,500平方メートルの統合梱包・冷蔵保管拠点を開設し、果物輸出フローの集約を図った。IceStarは2025年6月、パイタ(ピウラ)のFripusaを買収してペルー市場に参入し、24か月かけて能力を5,500パレット位置から12,000パレット位置へ拡大する計画を発表した。規制と運用の接点では、SENASAが船倉内での低温処理を可能にする取り組みを進めており、2024年12月にパラカスで植物検疫証明活動を開始したことで、コンテナ不足や港湾制約が逼迫した際の輸出業者向け代替経路が生まれている。Frio Aereo、ASIPAR、CONUDFIといった業界団体は、荷主、ターミナル、物流事業者間の基準採用、研修、輸出プロセス整合のための調整拠点として機能している。
競合状況
市場は中程度の分散を示しており、上位5社がパレットポジションの約55%を占め、Emergent Coldの1億5,700万立方フィートのリージョナルネットワークがトップとなっています。Ransaは2025年に14%の売上高成長を目標とし、大型合併を避けながら地理的拡大を図るボルトオン買収を推進しています。DHL Supply Chainは370万米ドルを投資してウアチパの多温度帯キャンパスを拡張し、電気自動車フリートに対応したドックドアを増設しました。
テクノロジーが新たな競争の場となっており、IoT可視化プラットフォームとクラウドベースのYMSモジュールが農産物輸出業者や医薬品荷主からの入札要件として標準化されています。小規模倉庫は容量マーケットプレイスに参加するか、オフシーズン月に稼働率50%未満に陥るリスクを負うかの選択を迫られています。農場内保管および-80℃以下のGDP認定超低温室は、既存プレイヤーがまだ規模化していない戦略的ホワイトスペースとして存在します。全体として競争は規律ある状態を保っていますが、サービスのバンドル化とリージョナルM&Aがペルーコールドチェーン物流市場を引き続き再形成していくでしょう。
ペルーコールドチェーン物流業界のリーダー企業
Emergent Cold LatAm
South Pacific Logistics
TIMCO SAC
DHL Supply Chain
Ransa Comercial
- *免責事項:主要選手の並び順不同

市場機会と将来展望
輸出等級の遵守基準とノードレベルの統合は、温度管理インフラと認証対応プロセスを組み合わせることができるプロバイダーにとっての空白地帯を生み出している。農産物輸出では、特定の果物に対するSENASAの低温処理とセンサー設置要件、および仕向国のプロトコルが相まって、検証済みの監視、監査可能な管理連鎖、港湾および内陸集約拠点での専門的な取扱いへの需要を高めている。統合梱包と冷蔵保管への移行は、Maerskが2025年7月にオルモス(ランバイェケ)に統合拠点を開設したという市場行動にすでに反映されており、これは受け渡し回数を減らし、収穫から輸出出発までの時間を短縮するサービスモデルを支えている。
医療分野と高信頼性コールドチェーンも、政策改定と機器導入によって形作られるもう一つの機会領域である。MINSAが2026年3月に承認した改訂版予防接種コールドチェーン技術基準(NTS No. 242-MINSA/DGIESP-2026)は、公的機関・民間事業者双方にわたるワクチンの保存・流通に関する運用要件を引き上げ、各段階で温度管理をエンドツーエンドで文書化し、認定機器を管理できる物流事業者を優位にしている。SUNATのOEA(Operador Economico Autorizado)のようなサプライチェーンセキュリティ・円滑化プログラムも、通関上の摩擦を減らし、時間・温度に敏感な輸出レーンにおける荷主の信頼を高めることで、物流企業に差別化の可能性をもたらしている。
最近の業界動向
- 2026年6月:Emergent Cold LatAmは、Frialsa Peruの統合後、有機的成長を中心に据えたペルー戦略を発表し、ピウラなど北部生産地域での能力拡張に注力する姿勢を示した。この方針は規律ある資本配分を示すもので、短期的な買収よりも既存ネットワークの拡大とサービス性能向上に重点を置き、マルチクライアント型冷蔵保管における競争行動に影響を与えた。
- 2025年7月:Maerskはオルモス(ランバイェケ)に17,500平方メートルの統合梱包・冷蔵保管拠点を開設し、アボカド、ブルーベリー、マンゴーの輸出を支援した。この施設により、農場に近い上流での集約と付加価値の取扱いが追加され、高価値生鮮品の品質と輸送時間の管理が強化された。
- 2024年7月:Emergent Cold LatAmは、カヤオに約79,000立方メートルの容積と約12,000パレット位置を持つ最新式冷蔵倉庫を開設した。追加された能力は港湾中心型の保管とクロスドッキング機能を強化し、ペルー主要海上ゲートウェイ付近での迅速な船舶接続と温度検証済み管理を重視する輸出業者を支えた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、ペルー国内で管理された条件下で温度に敏感な商品を輸送または保管する有料サービスを市場の対象とし、主に冷蔵輸送と温度管理倉庫、および冷蔵保管業務に関連する一般的な付加価値サービスを含む。
対象範囲外:生産拠点や小売店舗内でのみ使用される自社内冷蔵室は除外し、また温度管理を行わない標準的なドライ物流も除外する。
セグメンテーション概要
- サービスタイプ別
- 冷蔵保管
- パブリック倉庫
- プライベート倉庫
- 冷蔵輸送
- 道路
- 鉄道
- 海上
- 航空
- 付加価値サービス
- 冷蔵保管
- 温度タイプ別
- チルド(0~5℃)
- 冷凍(-18~0℃)
- 常温
- 超深冷/超低温(-20℃未満)
- 用途別
- 果物・野菜
- 食肉・家禽
- 魚・魚介類
- 乳製品・冷凍デザート
- ベーカリー・菓子
- 即席食品
- 医薬品・生物製剤
- ワクチン・臨床試験用材料
- 化学品・特殊材料
- その他の用途
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ペルーのコールドチェーン需要基盤と、それを支える物理的な供給ネットワークのマッピングから始め、その後これらの兆候を年次で検証可能な入力データへと変換した。私たちは、どれだけの生鮮製品が管理された取扱いを必要とするかを説明する公開の貿易・食料システム指標を確認し、これを可視化された物流能力と稼働率の手がかりと照合した。
使用した主な情報源には、ペルー公式貿易統計と税関発表、FAOの農業食料データセット、世界銀行のマクロおよび貿易指標、製品フローに関するUN Comtradeデータベース、さらに入手可能な場合はコールドチェーンおよび物流関連団体の刊行物が含まれる。また、施設拡張、路線追加、サービス構成の変化を追跡するために、企業の年次報告書、投資家向けプレゼンテーション、信頼できる現地報道も利用した。必要に応じて、企業財務およびインテリジェンスに特化した有料サブスクリプションや、主要生鮮カテゴリーにおける活動水準を検証するための出荷レベルの輸出入データも参照した。これらの例は網羅的ではなく、データ収集、前提の検証、未解決の疑問点の明確化のために、他にも多くの公開情報源および独自情報源が使用された。
一次インタビューおよび調査
ペルーを拠点とするコールドストレージ事業者、冷蔵輸送業者、輸出業者、食品卸売業者、医薬品物流の専門家、調達担当者に話を聞く。その意見は、ペルー国内における稼働率、関税、路線コスト、サービス範囲、事業者データの空白を検証するのに役立つ。その後、これらの回答をデスクリサーチと三角検証し、結果を確定する前に関連する前提を調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | 経営幹部(CXO):15% |
| ミドルティア:50% | 機能/事業部門リーダー:35% |
| 小規模プレイヤー:20% | マネージャー:50% |
市場規模算定と予測
このモデルは、トップダウン方式の需要再構築を基盤としており、ペルーの生鮮品生産と貿易フローを温度管理取扱い需要に変換し、それを輸送および倉庫サービスに配分する。合計値の現実性を保つため、冷蔵保管能力増強のサンプル調査、観察された稼働率レンジ、主要回廊における単純な平均販売価格×数量チェックなど、選択的なボトムアップ手法による結果との照合を行った。
主な入力データには、生鮮品の輸出入動向、冷蔵保管能力の発表と稼働開始時期、典型的な倉庫稼働率帯、輸送モード別の冷蔵輸送車両availability、平均サービス価格の推移(パレット位置あたり1日の保管料金と、往復換算あたりの輸送料金)が含まれる。データに欠落がある場合は、カテゴリーレベルの貿易量や、水産物・生鮮農産物の既知のピークシーズン行動など、最も近い観測可能な代替指標を用いて補完し、その後インタビューで再確認した。
予測については、拡張が段階的に進む可能性があるため、主にマクロ需要の推進要因とインフラ拡張のタイミングに基づくシナリオ分析を用いた。これらのシナリオは、能力拡張、エネルギーコスト圧力、遵守要件、そして荷主が常温サービスから管理サービスへ移行する速度に関する専門家の見解によって調整された。
データ検証と更新サイクル
検証は、生鮮品貿易の勢い、発表された冷蔵保管能力、主要物流回廊における可視化されたネットワーク変化といった独立した兆候とモデル化された数値を照合することで行った。想定される稼働率や価格が妥当な範囲を外れた場合は外れ値として特定し、要因が実務的に整合するまでモデルを見直した。
最終確定前に、数値は複数段階のアナリストレビューを経て、新規施設の開設、規制変更、サプライチェーンの混乱といった既知の出来事と前年比の変動を比較する。レポートは毎年更新され、重大な出来事が需要や能力に影響を与えた場合には中間更新も行われる。納品直前には、古いスナップショットではなく最新の状況をクライアントに届けられるよう、再確認を行う。
Mordor Intelligenceによるペルーコールドチェーン物流市場規模と他の公表推計値との比較
ペルーのコールドチェーン物流の公表市場規模がしばしば異なるのは、調査によって対象とするサービスが必ずしも同じでないこと、また保管・輸送に関する価格および稼働率の前提が異なることによる。新規能力増強や需要変動が予想以上に短期的な実績を左右し得るため、タイミングも当年値を変動させる要因となる。
サービス種別ごとの内訳を追跡し、毎年価格および稼働率のチェックを更新することで、Mordor Intelligenceはペルーの合計値を冷蔵倉庫業と温度管理輸送に紐づけたまま維持し、価値を過大に見せかねないドライ物流などの隣接カテゴリーを除外している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 510.33 M (2025) | |
| 業界出版社A | USD 134.63 M (2025) | この推計はより狭い価値プールを適用しているように見受けられ、輸送活動を過小評価しているか、一般的な付加価値コールドハンドリングを除外している可能性があり、その結果、コールドチェーンサービス全体を捉えた見方に比べて合計値が押し下げられている。 |
| 業界誌B | USD 510.00 M (2025) | この数値は冷蔵保管倉庫の文脈で説明されており、エンドツーエンドのコールドチェーン物流というよりも保管のみの収益またはスループットを反映している可能性が高く、たとえ見出しの数値が似ていても解釈が変わり得る。 |
総じて、この差異は主に何が市場の一部として計上されているか、また輸送サービスと付加価値の取扱いが保管とともに含まれているかどうかに起因する。明確なサービス境界と、需要シグナル、能力、稼働率、価格変動に関する再現可能なチェックを用いることで、最終的な数値を追跡可能な状態に保ち、更新のたびに整合性を取りやすくすることができる。


レポートで回答される主な質問
ペルーコールドチェーン物流市場は2026年から2031年にかけてどの程度成長すると予想されますか?
5億3,110万米ドルから6億4,834万米ドルへ、年平均成長率4.07%で成長すると予測されています。
現在最大の売上高シェアを持つサービスタイプはどれですか?
冷蔵保管が2025年売上高の41.35%でトップです。
温度帯において最も急速な拡大が見られるセグメントはどれですか?
冷凍帯(-18℃~0℃)が2031年まで年平均成長率4.82%を記録すると予測されています。
インフラプロジェクトはコールドチェーンの競争力にどのような影響を与えていますか?
港湾と幹線道路のアップグレードにより輸送時間が短縮され、物流コストが20%超削減され、サービスの信頼性が向上しています。
冷蔵保管施設の迅速な近代化を妨げているものは何ですか?
高エネルギーコスト、電力網の不安定性、天然冷媒に関する訓練を受けた技術者の不足が機器アップグレードを遅らせています。
最終更新日:


