
生鮮品航空フレート・コールドチェーン・ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
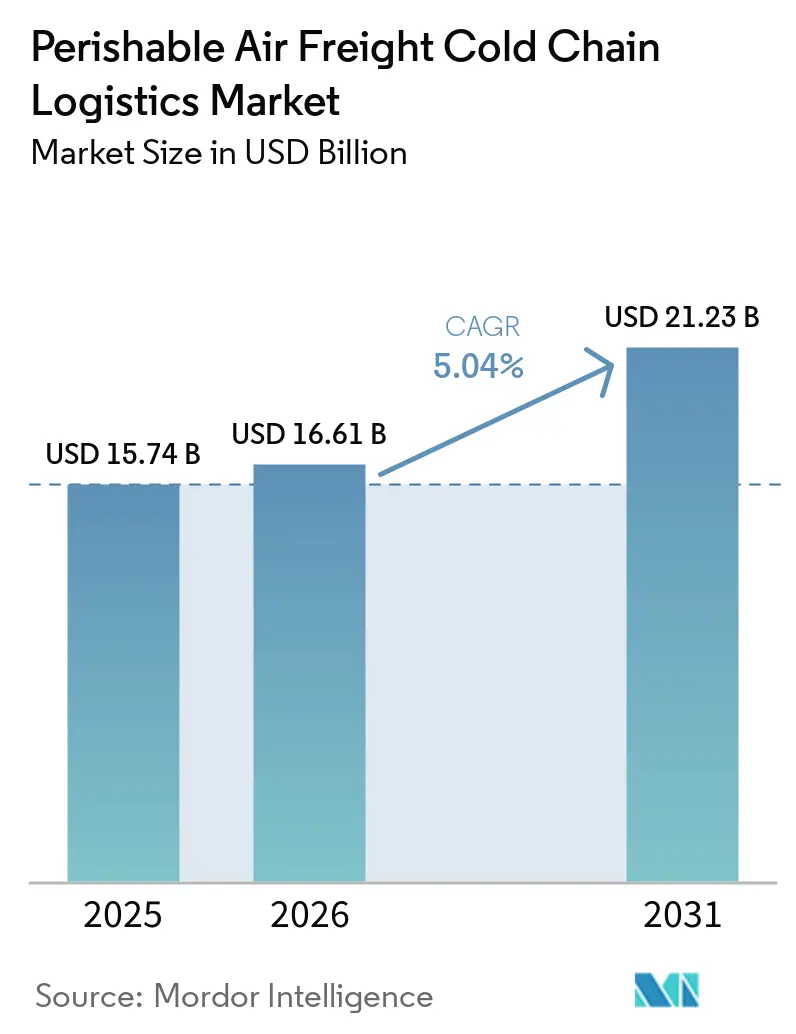
| 市場規模 (2026) | 16.61 十億米ドル |
| 市場規模 (2031) | 21.23 十億米ドル |
| 成長率 (2026 - 2031) | 5.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
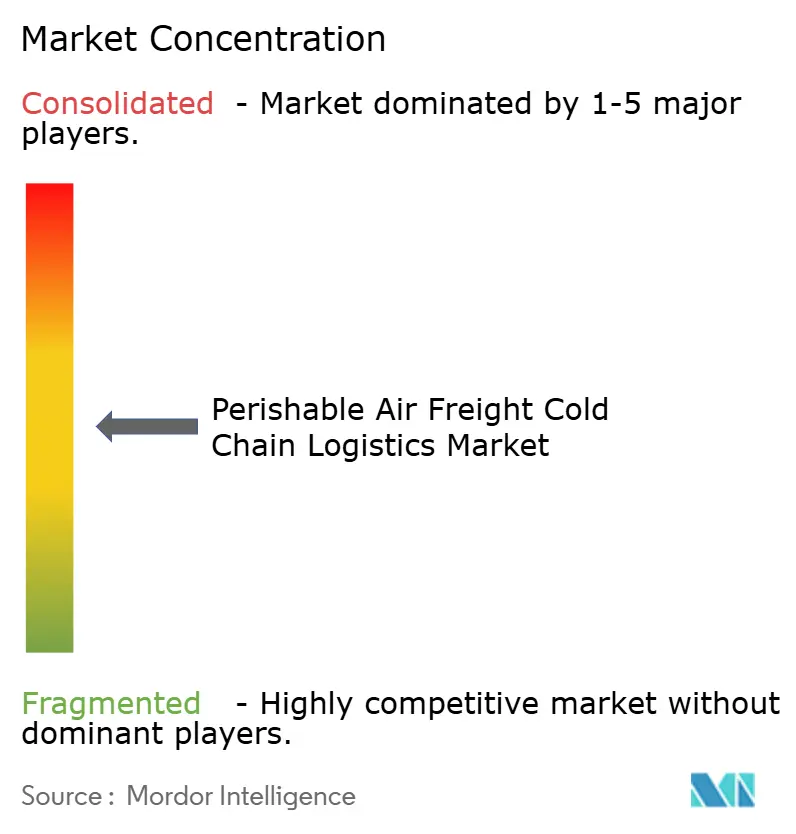
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる生鮮品航空フレート・コールドチェーン・ロジスティクス市場分析
生鮮品航空フレート・コールドチェーン・ロジスティクス市場規模は2025年に15.74 ビリオン 米ドルと評価され、2026年の16.61 ビリオン 米ドルから2031年には21.23 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.04%です。
この市場は、長距離の国際ルートにおいて短い輸送時間と温度管理の両方を必要とする貨物輸送に対応しています。バイオロジクス、細胞・遺伝子治療薬、高級水産物、切り花は、その価値、賞味期限の要件、または生存可能時間の観点から陸上輸送が不適切であるため、需要を支えています。需要は医療と食品の両システムから生まれており、一般的な航空カーゴ活動の変化に対してある程度の耐性を持っています。オペレーーは、貨物を保護しコンプライアンスを文書化するために、認定ハンドリングネットワーク、専用キャパシティ契約、デジタルモニタリングサービスを構築しています。高いフレートコスト、エプロン上での露出、通関遅延、断片化した貨物データは、低価値品の対応可能な市場基盤を引き続き制限しています。[1]
主要レポートのポイント
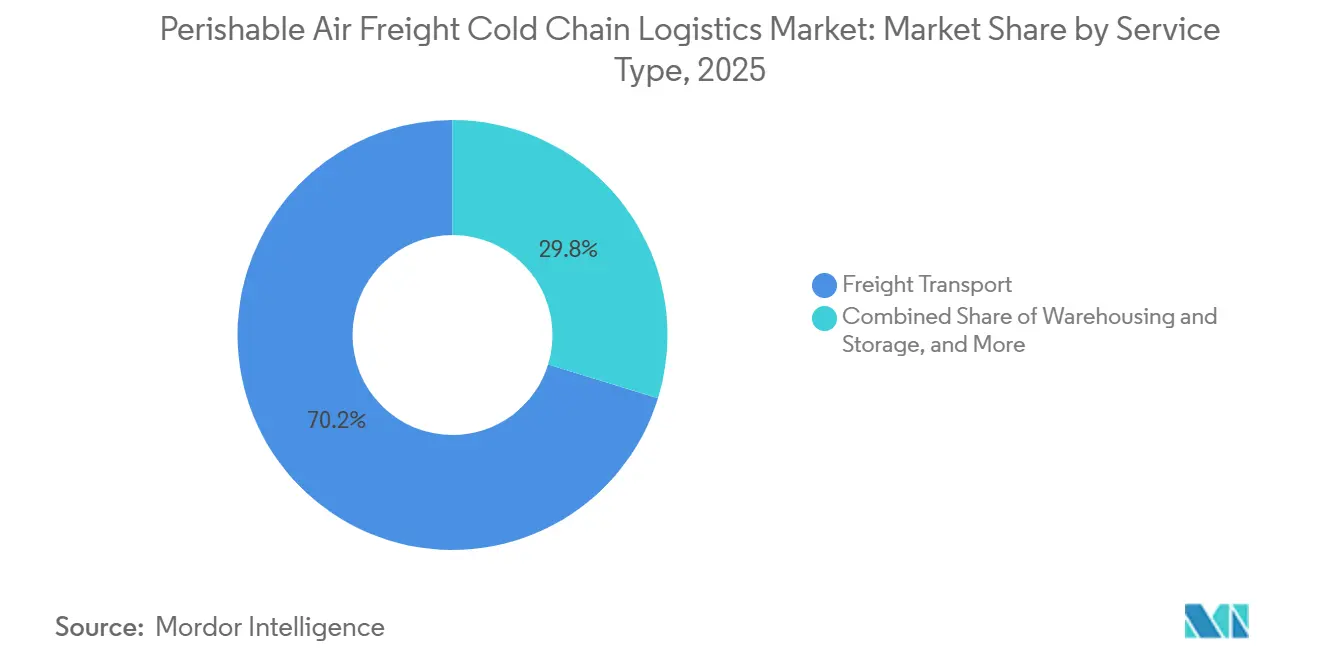
- サービスタイプ別では、フレート輸送が2025年の生鮮品航空フレート・コールドチェーン・ロジスティクス市場シェアの70.24%を占め、その他の付加価値サービスは2031年までに6.84%のCAGRを記録すると予測されています。
- 製品カテゴリー別では、生鮮果物・野菜が2025年の生鮮品航空フレート・コールドチェーン・ロジスティクス市場規模の28.50%を占め、水産物・漁業製品は2031年までに6.72%のCAGRで成長すると予測されています。
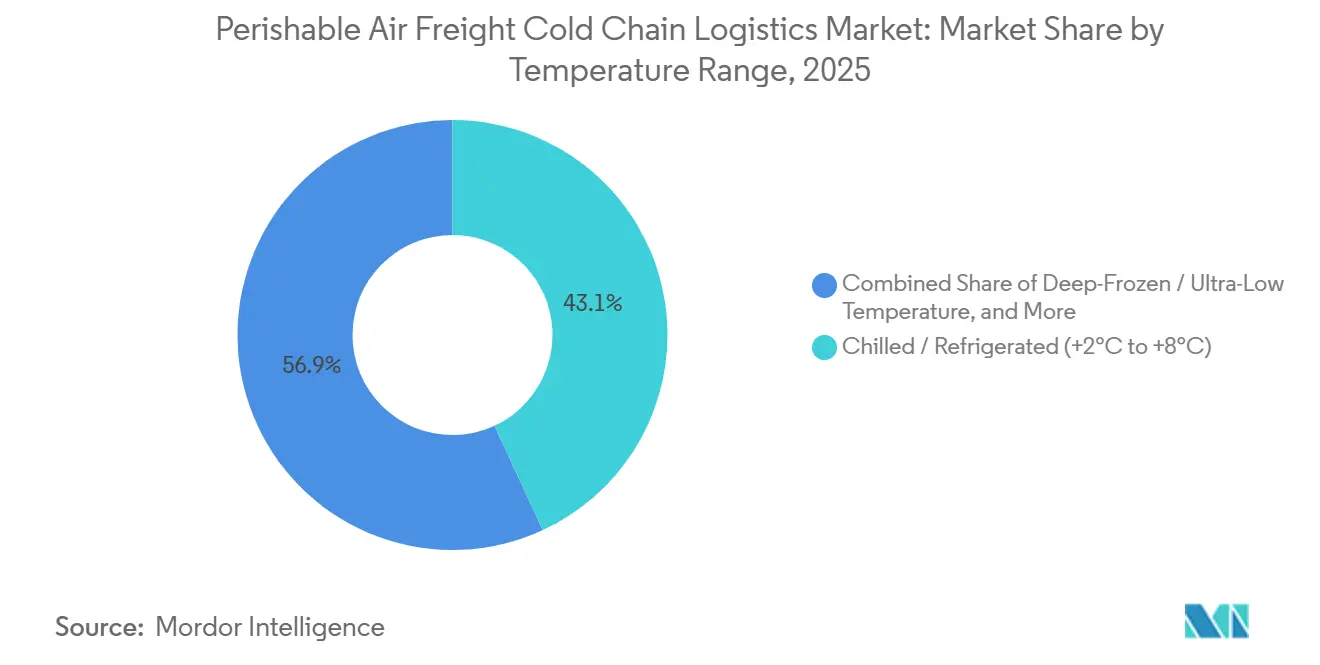
- 温度帯別では、チルド/冷蔵が2025年の生鮮品航空フレート・コールドチェーン・ロジスティクス市場シェアの43.15%を占め、深冷凍/超低温は2031年までに6.94%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025年の生鮮品航空フレート・コールドチェーン・ロジスティクス市場規模の38.30%を占め、2031年までに6.58%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の生鮮品航空フレート・コールドチェーン・ロジスティクス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクス、細胞治療薬、 時間的制約のある高価値医療貨物 | +1.4% | グローバル、特に北米、欧州、アジア太平洋の医薬品ハブに集中 | 長期(4年以上) |
| 越境需要の拡大: 高級農産物、水産物、花卉 | +1.1% | ラテンアメリカ、アジア太平洋、 アフリカが供給地域、欧州、北米、中東が需要センター | 短期(2年以内) |
| 食品安全、トレーサビリティ、 温度管理コンプライアンス | +0.9% | グローバル、特に北米と欧州で規制強度が最も高い | 中期(2~4年) |
| 統合型空港コールドチェーン インフラとCEIV認定ハンドリング | +0.7% | グローバル、ブリュッセル、シンガポール、フランクフルト、ドバイ、シンシナティで先行活動 | 中期(2~4年) |
| 空港デジタルツインと 予測的例外管理 | +0.5% | 欧州と中東が先行、アジア太平洋が拡大中 | 長期(4年以上) |
| 再利用可能な断熱包装と リバースロジスティクス | +0.3% | グローバル、高頻度の医薬品コリドーに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオロジクス、細胞治療薬、高価値・時間的制約のある医療貨物の成長
バイオロジクスよび細胞・遺伝子治療薬は、温度障害が製品の完全な損失につながる可能性があるため、専門的なコールドチェーン航空フレートへの需要を高めています。一部の細胞・遺伝子治療薬の貨物は1キログラムあたり100万 米ドルを超える価値を持ち、自家移植療法は生存可能時間が数時間単位で測られる場合があります。これらの製品は、専用のアクティブコンテナと専用航空フレートを使用して、-60°Cから-196°Cの間での極低温輸送を必要とします。2026年1月、FDAは新規の細胞・遺伝子治療薬の商業化を支援するために、特定の化学、製造、管理要件に対して柔軟なアプローチを導入しました。[2] IATAのCEIVファーマプログラムは、複数区間ルートにおける航空会社、グランドハンドラー、フォワーダーに共通のハンドリングフレームワークを提供しています。[3] 医療機関は、他のほとんどの製品には不適切なロジスティクスコストを負担できるため、このプレミアムフレートは一般的な運賃変動の影響を受けにくくなっています。
越境需要の拡大:高級生鮮農産物、水産物、花卉
高級生鮮品は、目的地の価格と鮮度要件が追加のロジスティクスコストを正当化する場合に航空輸送されます。ラテンアメリカは2025年に130万トンの食品・生鮮品を航空輸送し、コロンビアおよびエクアドルの花、チリのベリー、ペルーのアスパラガスを含む世界の食品・生鮮品航空フレート量の26%を占めました。アフリカからヨーロッパへの生鮮品コリドーは、ケニアの園芸品と生鮮野菜に支えられ、2025年に5%成長しました。エクアドルとケニアは、迅速に代替することが困難な生産、ハンドリング、航空フレートネットワークを確立しています。IATAの生鮮カーゴ規則は、これらの貨物の包装、ラベリング、文書化の責任を定義しています。これらの要件は損失率に影響し、目的地市場の食品安全コンプライアンスを支援します。
より厳格な食品安全、トレーサビリティ、温度管理コンプライアンス
食品安全規則は、トレーサビリティを管理上の作業から運用上の要件へと変えています。FDAの食品トレーサビリティ最終規則は、対象事業者に対して、対象食品の重要追跡イベントにおける主要データ要素の維持を義務付けています。この規則は2026年1月20日を遵守期限とし、FDAの要請から24時間以内の記録提出を義務付けています。葉物野菜、水産物、殻付き卵を含む製品を対象としおり、航空輸送を通じてデジタル記録を維持するオペレーターの価値を高めています。IATAのPCR第26版は、2027年に発効する際に生鮮品カーゴ担当者向けのコンピテンシーベースの研修推奨事項を含んでいます。WHOのガイダンスも、医薬品に対して適格なルート、検証済み包装、文書化された温度モニタリングを求めています。
統合型空港コールドチェーンインフラとCEIV認定ハンドリングの拡大
CEIVファーマ認定カーゴコミュニティは、航空機、保管、前方輸送間で管理されたハンドリングを提供できるため、医薬品および高級生鮮品の貨物が移動する場所に影響を与えています。IATAプログラムは、優良流通規範に準拠した基準に対して、安全性、コンプライアンス、効率性、スタッフ研修を評価します。2025年11月から2026年3月にかけて、Lufthansa Cargo AGはフランクフルト、ミュンヘン、シカゴのハブおよびいくつかのステーションにわたって包括的なCEIVファーマ認証を取得しました。そのネットワークには230のパッシブ温度サポートステーションと120のアクティブ温度管理ステーションが含まれていました。ダラス・フォートワース国際空港も、ハンドラー、冷蔵保管オペレーター、フォワーダーとともにCEIVファーマコミュニティを構築しました。医薬品輸送向けに開発された検証済み機器、受け入れチェックリスト、リスク管理は、高価値農産物にも適用されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い航空フレートコストと 低価値貨物に対する限定的な経済的実行可能性 | -1.3% | グローバル、特にアフリカ、ラテンアメリカ、東南アジアの発地市場で最も深刻 | 短期(2年以内) |
| エプロン、乗り継ぎ、通関インターフェースでの 温度逸脱リスク | -0.9% | グローバル、熱帯および高温の発地空港で最も高い露出 | 中期(2~4年) |
| 航空会社、グランドハンドラー、フォワーダー、 荷主間の断片化したデータ所有権 | -0.7% | グローバル、複数区間の大陸間ルートで最も顕著 | 中期(2~4年) |
| 気候変動による空港混乱と 冷媒またはエネルギーコストの露出 | -0.5% | 赤道および中東のハブ、南欧での露出が拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い航空フレートコストと低価値貨物に対する限定的な経済的実行可能性
航空フレート運賃はパンデミック前の水準を大幅に上回ったままであり、生鮮品航空フレート・コールドチェーン・ロジスティクス市場を高い価値密度または緊急配送ニーズを持つ製品に限定しています。IATAは2025年のカーゴ収益率が1.5%低下したものの、2019年比で37.2%高い水準を維持したと報告しました。WTOは2025年の世界商品貿易が34.89 トリリオン 米ドルに達したと報告しましたが、航空フレートが主食作物には高コストすぎるため、ほとんどの農産物輸送は依然として海上輸送によるものでした。[4] IATAのPCRは製品損失を削減できますが、航空フレートの基本コストを変えることはありません。穀物、標準的な野菜、コモディティ果物は一般的に専用コールドチェーン航空輸送のマージンを欠いています。これにより、航空輸送が可能な高級生鮮品と、より低コストの輸送手段を使用しなければならない低価値製品との間に明確な境界が生まれています。
エプロン、乗り継ぎ、通関インターフェースでの温度逸脱リスク
空港のエプロン乗り継ぎは、航空機からの荷降ろしと温度管理保管への搬入の間に貨物が露出する可能性があるため、重大な熱的リスクをもたらします。夏季には一部の赤道および中東の場所で地表温度が60°Cを超える場合があり、高トラフィック期間は露出時間を延長する可能性があります。2025年10月に発効したWHOガイダンスは、感染性物質および関連する生物学的製品の輸送チェーン全体にわたって、文書化された温度管理、訓練された人員、検証済み包装を義務付けています。一部の医薬品製品は、IATAハンドリングガイダンスの下でアンビエント移送時間がわずか30分しかありません。米国薬局方は、ルートレベルのリスク管理を正式化するレーン温度マッピングと適格性評価に関する2025年の章を提案しました。エアサイド移送車両、ショートドック施設、リアルタイムモニタリングは熱的リスクを低減できる一方、投資の欠如はキャリアの評判と荷主の信頼を損なう可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:コンプライアンスサービスがコアフレートより速く成長
フレート輸送は2025年の生鮮品航空フレート・コールドチェーン・ロジスティクス市場規模の70.24%を占めました。その地位は、認定された医薬品および生鮮品ルートにおける専用キャパシティ契約とブロックスペース契約を反映しています。フレートフォワーディングは、航空会社とグランドハンドラーにわたるマルチモーダル移送、例外エスカレーション、文書化を調整します。倉庫保管は、空港隣接のGDP準拠施設がエプロン露出を削減し通関を迅速化できるため、重要性が高まっています。
その他の付加価値サービスは2031年までに6.84%のCAGRを記録すると予測されています。このカテゴリーには、温度逸脱文書化、通関事前許可、リアルタイムモニタリング、温度継続性保険が含まれます。IATAのPCR第26版は、2027年に発効する際に生鮮品ハンドリングのための訓練された人員の重要性を高めます。生鮮品航空フレート・コールドチェーン・ロジスティクス市場では、文書化とデータがより重要になるにつれて、付加価値サービス収益が輸送収益より速く増加する可能性があります。
製品カテゴリー別:水産物が最も速い成長見通し
生鮮果物・野菜は2025年の生鮮品航空フレート・コールドチェーン・ロジスティクス市場規模の28.50%を占めました。このカテゴリーは、熱帯果物、オフシーズンベリー、高級サラダに対する欧州、湾岸、北東アジアでの通年需要から恩恵を受けています。食肉・家禽の量は、オーストラリアと南米から湾岸市場へのハラール認定牛肉輸出に支えられています。花卉・園芸製品は、バレンタインデー、中国の旧正月、母の日の需要を維持しています。
水産物・漁業製品は2031年までに6.72%のCAGRを記録すると予測されています。ノルウーのサーモン、ベトナムのパンガシウス、チリのシーバス、日本のブリは、高級供給地と消費市場の地理的距離を示しています。一般的なその他の温度管理が必要な生鮮品には、医薬品カーゴ、特殊乳製品、精密発酵食品が含まれます。目的地の規制が温度記録、保管記録、検証済み包装を要求するため、食品カテゴリーはますます医薬品スタイルの管理で管理されています。
温度帯別:超低温カーゴがより速い成長を牽引
+2°Cから+8°Cのチルドおよびリーファーカーゴは2025年の生鮮品航空フレート・コールドチェーン・ロジスティクス市場シェアの43.15%を占めました。主要な航空フレートルートにわたって、従来の医薬品、生鮮農産物、花卉、標準的なバイオロジクスに対応しています。+15°Cから+25°CのコントロールドアンビエントカーゴはOSD(経口固形製剤)、一部のワクチン、温度管理が必要な診断薬に対応しています。-15°Cから-25°Cの冷凍カーゴは、確立されたハブルートにおける従来の冷凍食肉・水産物貿易を支えています。
-60°C以下の深冷凍/超低温カーゴは2031年までに6.94%のCAGRを記録すると予測されています。-60°Cから-196°Cの間の極低温条件を必要とする細胞・遺伝子治療薬、および遠隔加工地域からの冷凍水産物に対応しています。WHOの技術ガイダンスは、関連する温度帯にわたる適格な包装と温度モニタリングのベースライン基準を提供しています。199時間から300時間の稼働時間を持つアクティブコンテナは、通関遅延や乗り継ぎ便の欠航時に貨物を保護でき、機器能力を重要な調達基準としています。
地域分析
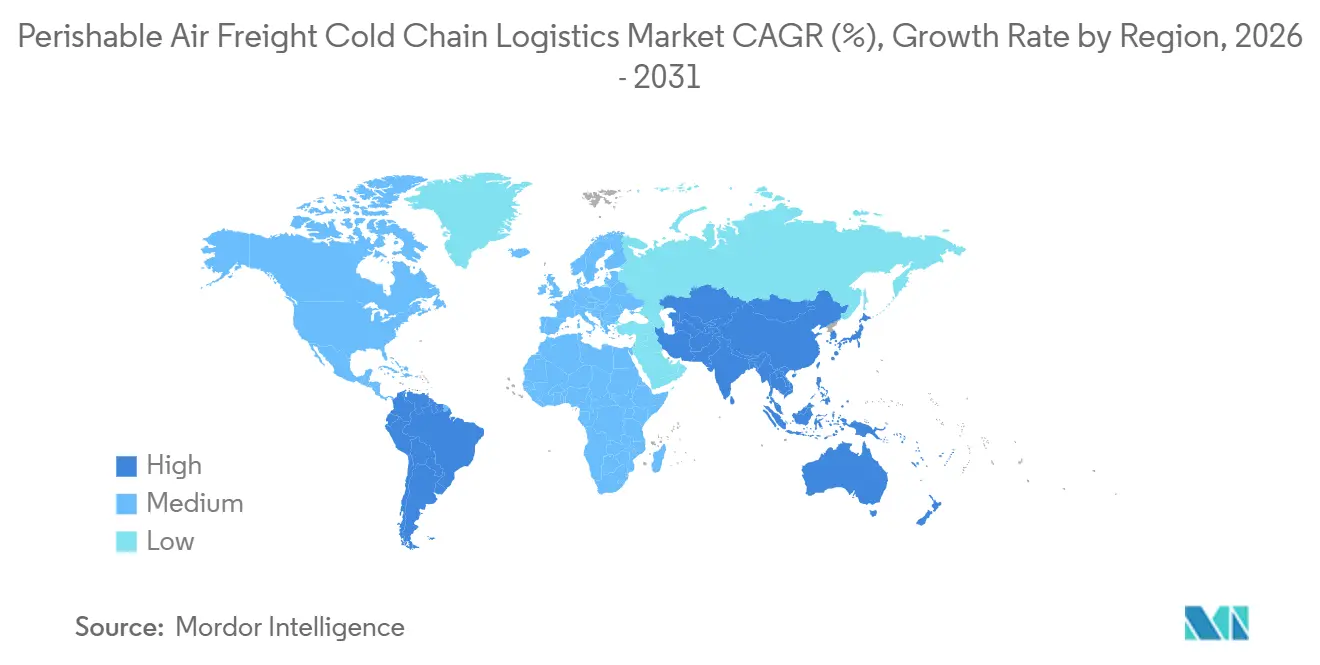
アジア太平洋は2025年の生鮮品航空フレート・コールドチェーン・ロジスティクス市場シェアの38.30%を占め、2031年までに6.58%のCAGRを記録すると予測されています。この地域は生鮮品の主要な発地であると同時に、医薬品生産と消費の成長センターでもあります。アジア太平洋の航空会社は2025年にカーゴトンキロメートルで8.4%の成長を記録し、世界の航空会社地域の中で最も強い結果となりました。欧州とアジアのルートは同年にカーゴトンキロメートルで10.3%成長しました。インド、シンガポール、香港は温度管理医薬品輸送の重要な発地です。
世界の航空カーゴ需要は2025年第4四半期に前年比4.6%成長し、アジア太平洋が平均を上回るパフォーマンスの多くに貢献しました。これにより、シンガポール・チャンギ、広州白雲、関西国際空港を含むハブでのコールドチェーンキャパシティへの投資が支援されています。北米は、医薬品製造基盤、CEIV認定コミュニティ、ラテンアメリカからの食品輸入により、2025年に最もコンプライアンス集約的な地域であり続けました。北米の航空会社は2025年にカーゴトンキロメートルで1.3%の減少を記録しましたが、これは関税関連のルート変更後にアジアと北米間の輸送が0.8%減少したことが一因です。
北米における国内医薬品・食品コールドチェーン活動は、FSMA関連投資と認ハブからのバイオロジクス流通によって引き続き支援されました。ラテンアメリカは2025年に世界の食品・生鮮品航空フレート量の26%を供給しました。欧州は医薬品輸出センターと高級生鮮品の輸入国の両方として機能し、アフリカからヨーロッパへのレーンは2025年に5%成長しました。中東は欧州、南アジア、東南アジア間の積み替えハブを提供しており、中東とアジアのコリドーは2025年に5.8%成長し、アフリカはカーゴトンキロメートルで6%成長しました。アフリカの二次空港におけるインフラ制約は依然として制限要因ですが、認定グランドハンドリング投資の余地も生み出しています。
競合環境
生鮮品航空フレート・コールドチェーン・ロジスティクス市場は、中程度に断片化した階層構造を持っています。グローバルインテグレーター、カーゴ航空会社、専門グランドハンドラー、アクティブ断熱コンテナプロバイダーがバリューチェーンの異なる部分に対応しています。競争は認定インフラ、ネットワークカバレッジ、ハンドリング品質、保管記録の文書化能力を中心に展開されています。広範なCEIVファーマ認定ネットワークを持つオペレーターは、医薬品輸送でプレミアム価格を請求できます。SkyCell AG、Envirotainer AB、CSafe Global, LLCなどのアクティブコンテナプロバイダーは、稼働時間、データ接続性、再利用可能な包装で競争しています。
Deutsche Post DHL Groupは、20億 ユーロ(23.5億 米ドル)の医療ロジスティクス投資を通じて航空フレートコールドチェーンネットワークを拡大しました。ブリュッセルとシンシナティ間のルートは専用ボーイング777フレイターを使用し、30以上のGDP準拠の航空ハブを接続しています。これにより、Deutsche Post DHL Groupはキャリアインターフェースでのハンドリングをより強く管理し、サードパーティのベリーキャパシティへの依存を減らしています。
競争機会は、認定ハンドリングが限られているインドの地方空港や東南アジアのジェネリック医薬品センターを含む二次的な医薬品発地に残っています。再利用可能な断熱包装のリバースロジスティクスは国際レーンにわたって断片化したままであり、荷主にとって価値が回収されないままになる可能性があります。デジタルツールは、すべての航空会社やグランドハンドラーが既存のインフラを置き換えることなく、リアルタイムの例外管理を支援できます。CEIVファーマとEU GDPの要件は、認証が監査、研修、品質システム、更新活動を要求するため、高い参入障壁を生み出しています。生鮮品航空フレート・コールドチェーン・ロジスティクス市場は、単一の資産購入ではなく、長期的な運用能力によって形成されています。
生鮮品航空フレート・コールドチェーン・ロジスティクス産業のリーダー企業
-
Deutsche Post DHL Group
-
Kuehne + Nagel International AG
-
DSV A/S
-
FedEx Corporation
-
United Parcel Service, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:FedEx Corporationは、デリーのインディラ・ガンジー国際空港のGMRカーゴシティに新しい統合航空カーゴハブを開発する計画を発表しました。これは23万平方フィートにわたる1.5億 米ドルの長期投資を表しています。完全自動化を設計されたこの施設は、北インドと東インド全体のコールドチェーン接続を強化し、温度管理が必要な医療カーゴの滞留時間を削減するために、単一施設内に国際ゲートウェイと集配業務を統合します。
- 2026年7月:Kuehne + Nagel International AGは、フランクフルトとアトランタ、シカゴと成田、ブリュッセルとサンパウロ、シカゴとサンパウロのルートを追加することで、クールコリドー医薬品航空フレートネットワークを12の専用レーンに拡大しました。フランクフルトとアトランタのコリドーは、Kuehne + Nagel International AGのボーイング747-8フレイターの専用週次キャパシティによって支援されています。
- 2026年2月:Deutsche Post DHL Groupは、ブリュッセルとシンシナティ間のコールドチェーンルートに専用ボーイング777フレイターを就航させました。これは20億 ユーロ(23.5億 米ドル)のDHLヘルスロジスティクス投資の中核要素として、医薬品、ワクチン、バイオロジクス輸送のために世界30以上のGDP準拠の航空ハブを接続しています。
- 2025年10月:日本航空は成田空港でのCEIVファーマ認証を更新し、認証範囲に地上輸送を含めた最初の日本の航空会社となりました。この認証は、成田、羽田、関西空港を接続するGDP準拠の空港間トラッキングをカバーしています。
世界の生鮮品航空フレート・コールドチェーン・ロジスティクス市場レポートの調査範囲
| フレート輸送 |
| 倉庫保管 |
| フレートフォワーディング |
| その他の付加価値サービス(通関業務、文書化、保険など) |
| 生鮮果物・野菜 |
| 食肉・家禽 |
| 水産物・漁業製品 |
| 花卉・園芸製品 |
| 医薬品・ライフサイエンス |
| 一般的なその他の温度管理が必要な生鮮品 |
| チルド/冷蔵(+2°C~+8°C) |
| コントロールドアンビエント(+15°C~+25°C) |
| 冷凍(-15°C~-25°C) |
| 深冷凍/超低温(-60°C以下) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | フレート輸送 | |
| 倉庫保管 | ||
| フレートフォワーディング | ||
| その他の付加価値サービス(通関業務、文書化、保険など) | ||
| 製品カテゴリー別 | 生鮮果物・野菜 | |
| 食肉・家禽 | ||
| 水産物・漁業製品 | ||
| 花卉・園芸製品 | ||
| 医薬品・ライフサイエンス | ||
| 一般的なその他の温度管理が必要な生鮮品 | ||
| 温度帯別 | チルド/冷蔵(+2°C~+8°C) | |
| コントロールドアンビエント(+15°C~+25°C) | ||
| 冷凍(-15°C~-25°C) | ||
| 深冷凍/超低温(-60°C以下) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
生鮮品航空フレート・コールドチェーン・ロジスティクスの予想成長率は?
生鮮品航空フレート・コールドチェーン・ロジスティクス市場は2026年から2031年にかけて5.04%のCAGRを記録し、21.23 ビリオン 米ドルに達すると予測されています。
2031年まで最も強い成長見通しを持つサービスは何ですか?
モニタリング、文書化、事前通関、保険がより重要になるにつれて、その他の付加価値サービスは6.84%のCAGRを記録すると予測されています。
航空フレートコールドチェーン・ロジスティクスで最も速く成長する製品カテゴリーはどれですか?
水産物・漁業製品は、遠隔地の供給地と消費地が迅速な輸送を必要とするため、2031年までに6.72%のCAGRを記録すると予測されています。
超低温ロジスティクスがより重要になっている理由は何ですか?
深冷凍/超低温カーゴは、極低温輸送条件を必要とする細胞・遺伝子治療薬に支えられ、6.94%のCAGRを記録すると予測されています。
生鮮品航空フレート・コールドチェーン・ロジスティクスをリードする地域はどこですか?
アジア太平洋は2025年に38.30%のシェアを占め、2031年までに6.58%のCAGRを記録すると予測されています。
温度管理が必要な航空貨物の主な運用リスクは何ですか?
高いフレート運賃、エプロン露出、通関遅延、断片化したデータ、気候関連の空港混乱が経済性または温度管理を損なう可能性があります。