
Tamaño y Participación del Mercado de Logística de Cadena de Frío para Flete Aéreo de Productos Perecederos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.04 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cadena de Frío para Flete Aéreo de Productos Perecederos por Mordor Intelligence
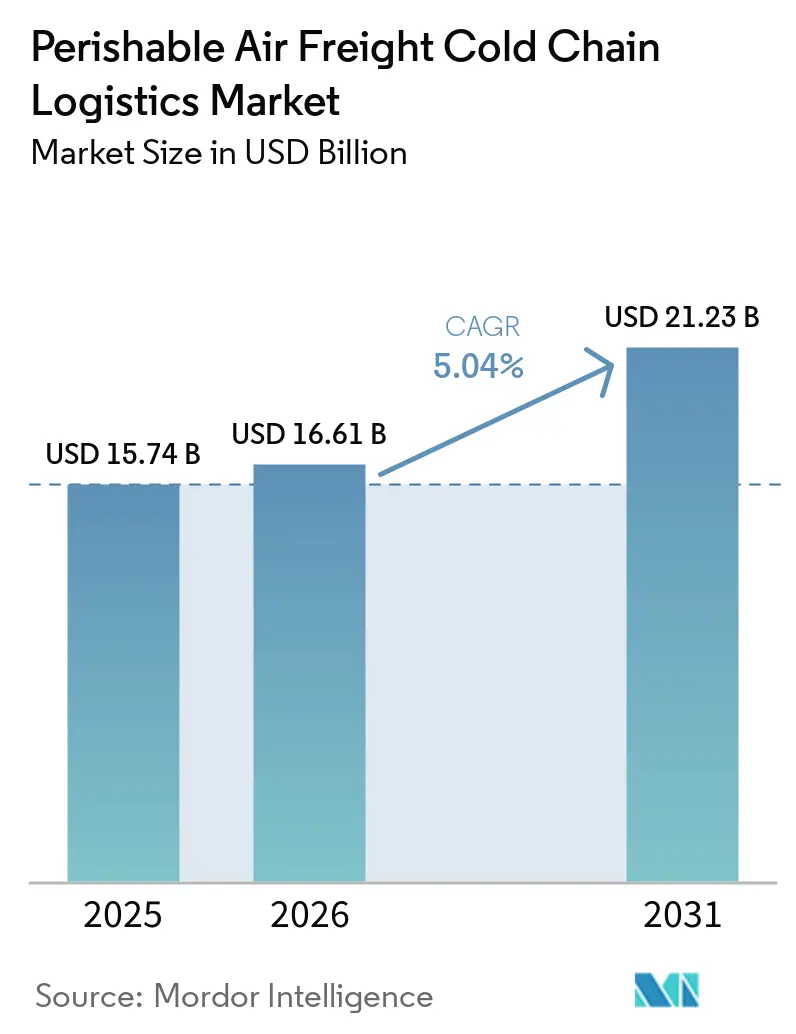
El tamaño del mercado de logística de cadena de frío para flete aéreo de productos perecederos fue valorado en 15,74 mil millones de USD en 2025 y se estima que crecerá desde 16,61 mil millones de USD en 2026 hasta alcanzar 21,23 mil millones de USD en 2031, a una CAGR del 5,04% durante el período de pronóstico (2026-2031).
El mercado atiende envíos que requieren tanto tiempos de tránsito cortos como temperaturas controladas en rutas internacionales de larga distancia. Los biológicos, las terapias celulares y génicas, los mariscos de primera calidad y las flores cortadas sostienen la demanda porque sus requisitos de valor, vida útil o ventanas de viabilidad hacen que el transporte terrestre sea inadecuado. La demanda proviene tanto de los sistemas de salud como de los sistemas alimentarios, lo que proporciona cierta protección frente a los cambios en la actividad general de carga aérea. Los operadores están construyendo redes de manejo certificadas, acuerdos de capacidad dedicada y servicios de monitoreo digital para proteger la carga y documentar el cumplimiento normativo. Los elevados costos de flete, la exposición en la pista, los retrasos aduaneros y los datos fragmentados de los envíos continúan limitando la base direccionable para los bienes de menor valor.[1]
Conclusiones Clave del Informe
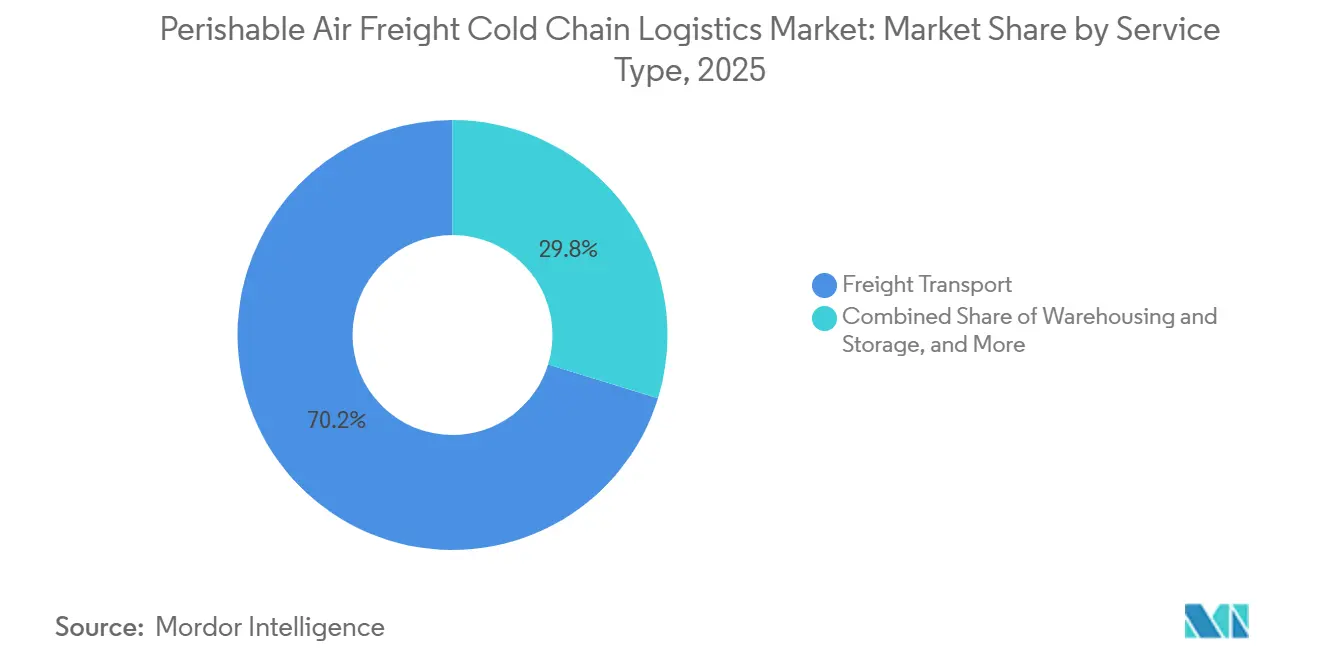
- Por tipo de servicio, el transporte de flete representó el 70,24% de la participación del mercado de logística de cadena de frío para flete aéreo de productos perecederos en 2025, mientras que se prevé que otros servicios de valor añadido registren una CAGR del 6,84% hasta 2031.
- Por categoría de producto, las frutas y verduras frescas representaron el 28,50% del tamaño del mercado de logística de cadena de frío para flete aéreo de productos perecederos en 2025, mientras que se prevé que los mariscos y productos pesqueros avancen a una CAGR del 6,72% hasta 2031.
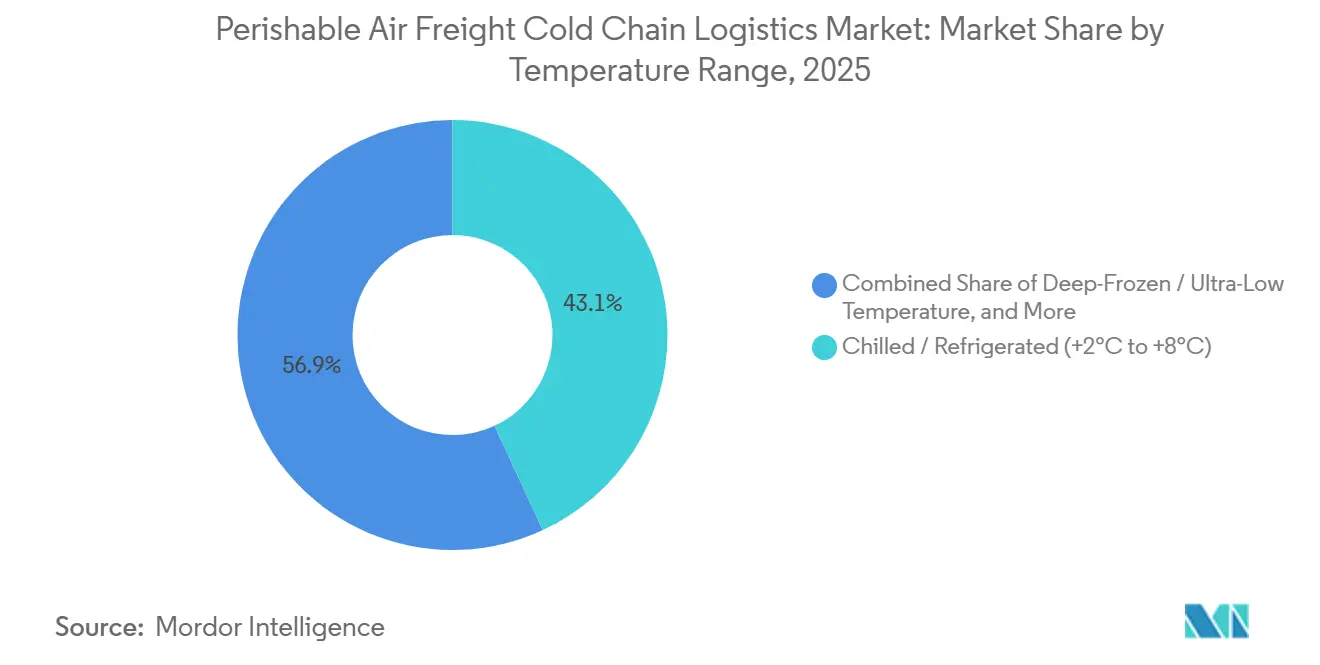
- Por rango de temperatura, el segmento refrigerado/enfriado representó el 43,15% de la participación del mercado de logística de cadena de frío para flete aéreo de productos perecederos en 2025, mientras que se prevé que el segmento ultracongelado/temperatura ultrabajas registre una CAGR del 6,94% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,30% del tamaño del mercado de logística de cadena de frío para flete aéreo de productos perecederos en 2025 y se prevé que registre una CAGR del 6,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Logística de Cadena de Frío para Flete Aéreo de Productos Perecederos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Biológicos, Terapias Celulares y Carga Sanitaria de Alto Valor y Tiempo Crítico | +1.4% | Global, concentrado en América del Norte, Europa y los centros farmacéuticos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda Transfronteriza de Productos Frescos Premium, Mariscos y Floricultura | +1.1% | América Latina, Asia-Pacífico y África como regiones de oferta, con Europa, América del Norte y Oriente Medio como centros de demanda | Corto plazo (≤ 2 años) |
| Inocuidad Alimentaria, Trazabilidad y Cumplimiento del Control de Temperatura | +0.9% | Global, con la mayor intensidad regulatoria en América del Norte y Europa | Mediano plazo (2-4 años) |
| Infraestructura Integrada de Cadena de Frío Aeroportuaria y Manejo con Certificación CEIV | +0.7% | Global, con actividad temprana en Bruselas, Singapur, Fráncfort, Dubái y Cincinnati | Mediano plazo (2-4 años) |
| Gemelos Digitales Aeroportuarios y Gestión Predictiva de Excepciones | +0.5% | Europa y Oriente Medio como pioneros, con Asia-Pacífico en expansión | Largo plazo (≥ 4 años) |
| Embalaje Térmico Reutilizable y Logística Inversa | +0.3% | Global, concentrado en corredores farmacéuticos de alta frecuencia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de Biológicos, Terapias Celulares y Carga Sanitaria de Alto Valor y Tiempo Crítico
Los biológicos y las terapias celulares y génicas están incrementando la demanda de flete aéreo especializado en cadena de frío porque un fallo de temperatura puede resultar en la pérdida total del producto. Algunos envíos de terapias celulares y génicas tienen valores superiores a 1 millón de USD por kilogramo, mientras que las terapias autólogas pueden tener ventanas de viabilidad medidas en horas. Estos productos requieren transporte criogénico entre -60 °C y -196 °C mediante contenedores activos especializados y flete aéreo dedicado. En enero de 2026, la Administración de Alimentos y Medicamentos de los Estados Unidos introdujo un enfoque flexible para ciertos requisitos de química, fabricación y controles con el fin de apoyar la comercialización de terapias celulares y génicas novedosas.[2] El programa CEIV Pharma de la Asociación Internacional de Transporte Aéreo proporciona un marco de manejo común para aerolíneas, agentes de manejo en tierra y transitarios en rutas de múltiples tramos.[3] Los proveedores de atención médica pueden asumir costos logísticos que serían inadecuados para la mayoría de los demás productos, lo que hace que este flete premium sea menos sensible a los movimientos generales de tarifas.
Aumento de la Demanda Transfronteriza de Productos Frescos Premium, Mariscos y Floricultura
Los perecederos premium se transportan por vía aérea cuando el precio en destino y el requisito de frescura justifican el costo logístico adicional. América Latina suministró 1,3 millones de toneladas de alimentos y perecederos por vía aérea en 2025, lo que representa el 26% de los volúmenes mundiales de flete aéreo de alimentos y perecederos, incluyendo flores colombianas y ecuatorianas, berries chilenos y espárragos peruanos. El corredor de perecederos de África a Europa creció un 5% en 2025, impulsado por la horticultura keniana y las verduras frescas. Ecuador y Kenia han establecido redes de producción, manejo y flete aéreo que son difíciles de reemplazar rápidamente. Las Regulaciones de Carga Perecedera de la Asociación Internacional de Transporte Aéreo definen las responsabilidades de embalaje, etiquetado y documentación para estos envíos. Estos requisitos afectan las tasas de pérdida y apoyan el cumplimiento de las normas de inocuidad alimentaria en los mercados de destino.
Normas Más Estrictas de Inocuidad Alimentaria, Trazabilidad y Cumplimiento del Control de Temperatura
Las normas de inocuidad alimentaria están transformando la trazabilidad de una tarea administrativa a un requisito operativo. La Norma Final de Trazabilidad de Alimentos de la Administración de Alimentos y Medicamentos de los Estados Unidos exige que las entidades cubiertas mantengan elementos de datos clave en los eventos críticos de seguimiento para los alimentos cubiertos. La norma tiene una fecha de cumplimiento del 20 de enero de 2026 y requiere registros dentro de las 24 horas siguientes a una solicitud de la Administración de Alimentos y Medicamentos. Cubre productos que incluyen verduras de hoja verde, mariscos y huevos con cáscara, aumentando el valor de los operadores que mantienen registros digitales durante el transporte aéreo. La 26.ª edición de las Regulaciones de Carga Perecedera de la Asociación Internacional de Transporte Aéreo incluye recomendaciones de formación basada en competencias para el personal de carga perecedera cuando entre en vigor en 2027. La orientación de la Organización Mundial de la Salud también exige rutas calificadas, embalaje validado y monitoreo documentado de temperatura para los productos farmacéuticos.
Expansión de la Infraestructura Integrada de Cadena de Frío Aeroportuaria y el Manejo con Certificación CEIV
Las comunidades de carga con certificación CEIV Pharma están influyendo en el movimiento de los envíos farmacéuticos y de perecederos premium porque pueden proporcionar un manejo controlado entre la aeronave, el almacenamiento y el transporte posterior. El programa de la Asociación Internacional de Transporte Aéreo evalúa la seguridad, el cumplimiento normativo, la eficiencia y la formación del personal según estándares alineados con las Buenas Prácticas de Distribución. Entre noviembre de 2025 y marzo de 2026, Lufthansa Cargo AG recibió la certificación CEIV Pharma integral en sus centros de Fráncfort, Múnich y Chicago, así como en varias estaciones. Su red incluía 230 estaciones de soporte de temperatura pasivo y 120 estaciones de control de temperatura activo. El Aeropuerto Internacional Dallas Fort Worth también desarrolló una comunidad CEIV Pharma con agentes de manejo, operadores de almacenamiento en frío y transitarios. Los equipos validados, las listas de verificación de aceptación y los controles de riesgo desarrollados para el tráfico farmacéutico también se están aplicando a los productos frescos de alto valor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Costo del Flete Aéreo y Viabilidad Limitada para Carga de Bajo Valor | -1.3% | Global, más agudo en los mercados de origen de África, América Latina y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Riesgo de Excursión de Temperatura en Interfaces de Pista, Tránsito y Aduana | -0.9% | Global, con mayor exposición en aeropuertos de origen tropicales y de alta temperatura | Mediano plazo (2-4 años) |
| Propiedad Fragmentada de Datos entre Aerolíneas, Agentes de Manejo en Tierra, Transitarios y Cargadores | -0.7% | Global, más pronunciado en rutas intercontinentales de múltiples tramos | Mediano plazo (2-4 años) |
| Perturbación Aeroportuaria por el Clima y Exposición a Costos de Refrigerantes o Energía | -0.5% | Centros ecuatoriales y de Oriente Medio, con exposición emergente en el sur de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo del Flete Aéreo y Viabilidad Económica Limitada para Carga de Bajo Valor
Las tarifas de flete aéreo se mantienen muy por encima de los niveles previos a la pandemia, lo que restringe el mercado de logística de cadena de frío para flete aéreo de productos perecederos a productos con alta densidad de valor o necesidades de entrega urgente. La Asociación Internacional de Transporte Aéreo informó que los rendimientos de carga disminuyeron un 1,5% en 2025, pero se mantuvieron un 37,2% por encima de los niveles de 2019. La Organización Mundial del Comercio informó que el comercio mundial de bienes alcanzó 34,89 billones de USD en 2025, pero la mayoría de los envíos agrícolas continuaron moviéndose por vía marítima porque el flete aéreo resultaba demasiado costoso para los cultivos básicos.[4] Las Regulaciones de Carga Perecedera de la Asociación Internacional de Transporte Aéreo pueden reducir la pérdida de productos, pero no cambian el costo fundamental del flete aéreo. Los cereales, las verduras estándar y las frutas de consumo masivo generalmente carecen de márgenes para el transporte aéreo dedicado en cadena de frío. Esto deja un límite claro entre los perecederos premium que pueden viajar por vía aérea y los productos de menor valor que deben utilizar modos de transporte de menor costo.
Riesgo de Excursión de Temperatura Durante las Interfaces de Pista, Tránsito y Aduana
Las transferencias en la pista del aeropuerto crean un riesgo térmico importante porque los envíos pueden quedar expuestos entre la descarga de la aeronave y la entrada al almacenamiento con temperatura controlada. Las temperaturas superficiales pueden superar los 60 °C en algunas ubicaciones ecuatoriales y de Oriente Medio durante el verano, y los períodos de alto tráfico pueden prolongar el tiempo de exposición. La orientación de la Organización Mundial de la Salud, vigente desde octubre de 2025, exige control documentado de temperatura, personal capacitado y embalaje validado en toda la cadena de transporte para sustancias infecciosas y productos biológicos relacionados. Algunos productos farmacéuticos tienen ventanas de transferencia en ambiente de solo 30 minutos según las directrices de manejo de la Asociación Internacional de Transporte Aéreo. La Farmacopea de los Estados Unidos propuso en 2025 un capítulo sobre mapeo y calificación de temperatura de rutas, formalizando la gestión de riesgos a nivel de ruta. Los vehículos de transferencia en el lado aire, las instalaciones de muelle corto y el monitoreo en tiempo real pueden reducir el riesgo térmico, mientras que la falta de inversión puede debilitar la reputación del transportista y la confianza del cargador.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Cumplimiento Normativo Crecen Más Rápido que el Flete Principal
El transporte de flete representó el 70,24% del tamaño del mercado de logística de cadena de frío para flete aéreo de productos perecederos en 2025. Su posición refleja acuerdos de capacidad dedicada y arreglos de espacio en bloque en rutas farmacéuticas y de perecederos certificadas. La agencia de carga coordina las transferencias multimodales, la escalada de excepciones y la documentación entre aerolíneas y agentes de manejo en tierra. El almacenamiento está ganando importancia porque las instalaciones adyacentes al aeropuerto que cumplen con las Buenas Prácticas de Distribución pueden reducir la exposición en la pista y agilizar el despacho aduanero.
Se prevé que otros servicios de valor añadido registren una CAGR del 6,84% hasta 2031. Esta categoría incluye documentación de excursiones de temperatura, pre-despacho aduanero, monitoreo en tiempo real y seguro de continuidad de temperatura. La 26.ª edición de las Regulaciones de Carga Perecedera de la Asociación Internacional de Transporte Aéreo aumentará la importancia del personal capacitado para el manejo de perecederos cuando entre en vigor en 2027. El mercado de logística de cadena de frío para flete aéreo de productos perecederos podría ver que los ingresos por servicios de valor añadido crecen más rápido que los ingresos por transporte a medida que la documentación y los datos adquieren mayor importancia.


Por Categoría de Producto: Los Mariscos Tienen las Perspectivas de Crecimiento Más Rápidas
Las frutas y verduras frescas representaron el 28,50% del tamaño del mercado de logística de cadena de frío para flete aéreo de productos perecederos en 2025. La categoría se beneficia de la demanda durante todo el año en Europa, el Golfo y el noreste de Asia de frutas tropicales, berries fuera de temporada y ensaladas premium. Los volúmenes de carne y aves de corral están respaldados por las exportaciones de carne de vacuno con certificación halal de Australia y América del Sur hacia los mercados del Golfo. Las flores y los productos hortícolas mantienen la demanda durante el Día de San Valentín, el Año Nuevo Chino y el Día de la Madre.
Se prevé que los mariscos y productos pesqueros registren una CAGR del 6,72% hasta 2031. El salmón noruego, el pangasio vietnamita, la merluza negra chilena y el jurel japonés ilustran la distancia geográfica entre los mercados de oferta y consumo premium. Los perecederos generales y otros sensibles a la temperatura incluyen carga farmacéutica, lácteos especiales y productos alimenticios de fermentación de precisión. Las categorías de alimentos se gestionan cada vez más con controles de estilo farmacéutico porque las normas de destino exigen registros de temperatura, registros de custodia y embalaje validado.
Por Rango de Temperatura: La Carga a Temperatura Ultrabajas Impulsa un Crecimiento Más Rápido
La carga refrigerada/enfriada a +2 °C a +8 °C representó el 43,15% de la participación del mercado de logística de cadena de frío para flete aéreo de productos perecederos en 2025. Atiende a productos farmacéuticos convencionales, productos frescos, flores y biológicos estándar en las principales rutas de flete aéreo. La carga en ambiente controlado a +15 °C a +25 °C atiende a formas farmacéuticas sólidas orales, algunas vacunas y diagnósticos sensibles a la temperatura. La carga congelada a -15 °C a -25 °C apoya el comercio convencional de carne y mariscos congelados en rutas de centros establecidos.
Se prevé que la carga ultracongelada/a temperatura ultrabajas por debajo de -60 °C registre una CAGR del 6,94% hasta 2031. Atiende a terapias celulares y génicas que requieren condiciones criogénicas entre -60 °C y -196 °C, así como a mariscos congelados que se trasladan desde áreas de procesamiento remotas. La orientación técnica de la Organización Mundial de la Salud proporciona estándares de referencia para el embalaje calificado y el monitoreo de temperatura en las bandas relevantes. Los contenedores activos con tiempos de funcionamiento de 199 a 300 horas pueden proteger la carga durante retrasos aduaneros o conexiones perdidas, lo que convierte la capacidad del equipo en un criterio de adquisición importante.
Análisis Geográfico
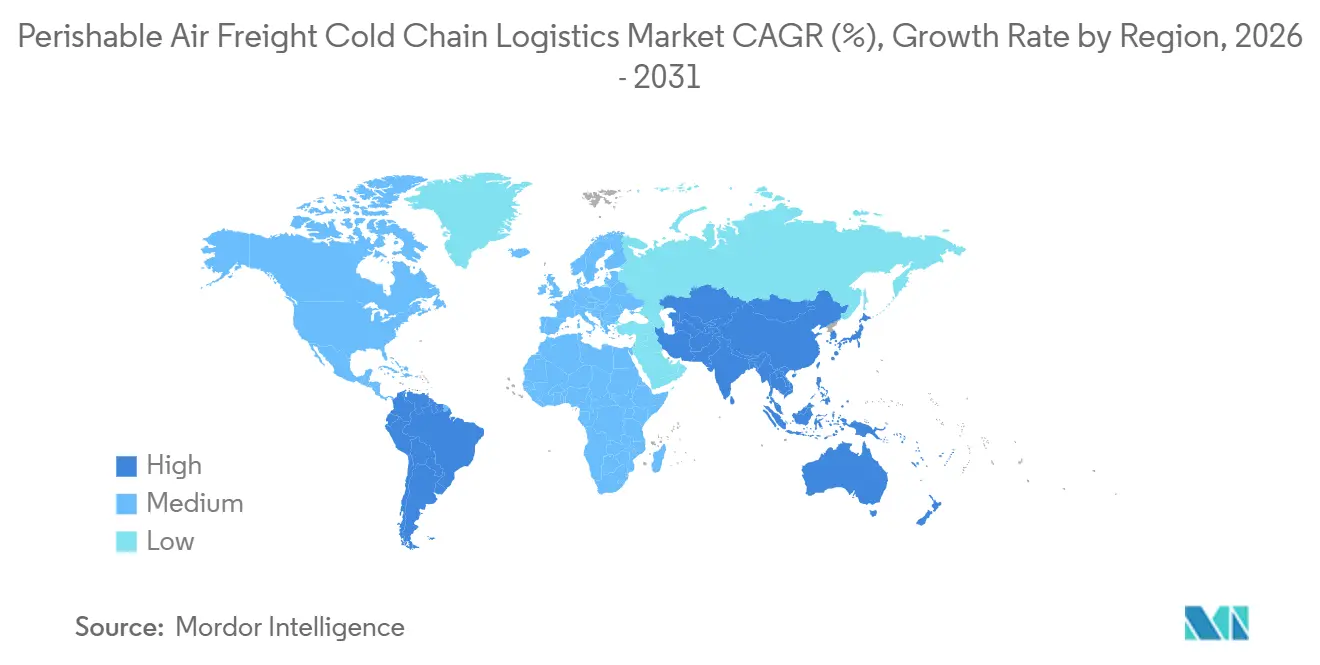
Asia-Pacífico representó el 38,30% de la participación del mercado de logística de cadena de frío para flete aéreo de productos perecederos en 2025 y se prevé que registre una CAGR del 6,58% hasta 2031. La región es tanto un importante origen de perecederos como un centro creciente de producción y consumo farmacéutico. Las aerolíneas de Asia-Pacífico registraron un crecimiento del 8,4% en toneladas-kilómetro de carga en 2025, el resultado más sólido entre las regiones de aerolíneas a nivel mundial. La ruta Europa-Asia creció un 10,3% en toneladas-kilómetro de carga durante el mismo año. India, Singapur y Hong Kong son importantes orígenes para el tráfico farmacéutico con control de temperatura.
La demanda mundial de carga aérea creció un 4,6% interanual en el cuarto trimestre de 2025, con Asia-Pacífico contribuyendo gran parte del desempeño por encima del promedio. Esto respalda la inversión en capacidad de cadena de frío en centros como el Aeropuerto de Singapur Changi, el Aeropuerto Internacional de Guangzhou Baiyun y el Aeropuerto Internacional de Kansai. América del Norte siguió siendo el área de mayor cumplimiento normativo en 2025 debido a su base de fabricación farmacéutica, comunidades con certificación CEIV y las importaciones de alimentos provenientes de América Latina. Las aerolíneas norteamericanas registraron una disminución del 1,3% en toneladas-kilómetro de carga en 2025, en parte porque el tráfico Asia-América del Norte disminuyó un 0,8% tras los cambios de ruta relacionados con aranceles.
La actividad doméstica de cadena de frío farmacéutica y alimentaria en América del Norte siguió respaldada por la inversión relacionada con la Ley de Modernización de la Inocuidad Alimentaria y la distribución de biológicos desde centros certificados. América Latina suministró el 26% de los volúmenes mundiales de flete aéreo de alimentos y perecederos en 2025. Europa actúa tanto como centro de exportación farmacéutica como importador de perecederos premium, mientras que el corredor de África a Europa creció un 5% en 2025. Oriente Medio proporciona centros de transbordo entre Europa, el sur de Asia y el sudeste asiático, y el corredor Oriente Medio-Asia creció un 5,8% en 2025, mientras que África registró un crecimiento del 6% en toneladas-kilómetro de carga. Las limitaciones de infraestructura en los aeropuertos secundarios africanos siguen siendo una restricción, pero también crean espacio para la inversión en manejo en tierra certificado.

Panorama Competitivo
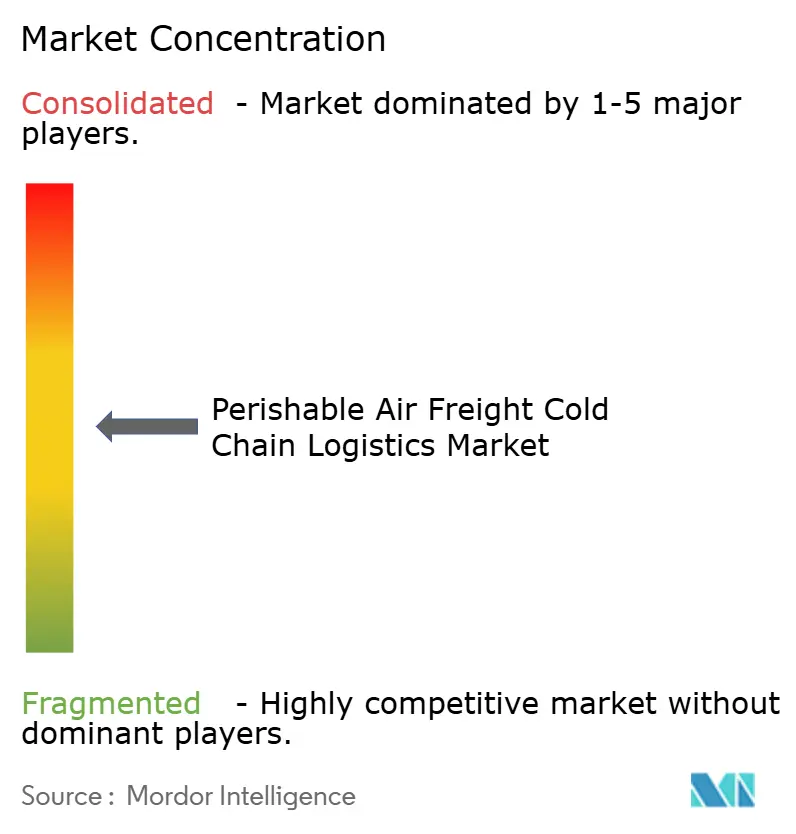
El mercado de logística de cadena de frío para flete aéreo de productos perecederos tiene una estructura escalonada y moderadamente fragmentada. Los integradores globales, las aerolíneas de carga, los agentes de manejo en tierra especializados y los proveedores de contenedores térmicos activos atienden diferentes partes de la cadena de valor. La competencia se centra en la infraestructura certificada, la cobertura de red, la calidad del manejo y la capacidad de documentar la custodia. Los operadores con amplias redes con certificación CEIV Pharma pueden cobrar precios premium por el tráfico farmacéutico. Los proveedores de contenedores activos como SkyCell AG, Envirotainer AB y CSafe Global, LLC compiten a través del tiempo de funcionamiento, la conectividad de datos y el embalaje reutilizable.
Deutsche Post DHL Group amplió su red de cadena de frío de flete aéreo mediante una inversión de 2.000 millones de EUR (2,35 mil millones de USD) en logística de salud. Su ruta Bruselas-Cincinnati utiliza un carguero Boeing 777 dedicado y conecta más de 30 centros de aviación que cumplen con las Buenas Prácticas de Distribución. Esto le da a Deutsche Post DHL Group un mayor control sobre el manejo en la interfaz del transportista y reduce la dependencia de la capacidad de bodega de terceros.
Las oportunidades competitivas permanecen en los orígenes farmacéuticos secundarios, incluidos los aeropuertos de nivel 2 de India y los centros de medicamentos genéricos del sudeste asiático donde el manejo certificado es limitado. La logística inversa para el embalaje térmico reutilizable sigue siendo fragmentada en los corredores internacionales y puede dejar valor sin recuperar para los cargadores. Las herramientas digitales pueden apoyar la gestión de excepciones en tiempo real sin requerir que cada aerolínea o agente de manejo en tierra reemplace la infraestructura existente. Los requisitos de CEIV Pharma y las Buenas Prácticas de Distribución de la Unión Europea crean barreras elevadas porque la certificación exige auditorías, formación, sistemas de calidad y actividades de renovación. El mercado de logística de cadena de frío para flete aéreo de productos perecederos está determinado por la capacidad operativa a largo plazo más que por una sola adquisición de activos.
Líderes de la Industria de Logística de Cadena de Frío para Flete Aéreo de Productos Perecederos
-
Deutsche Post DHL Group
-
Kuehne + Nagel International AG
-
DSV A/S
-
FedEx Corporation
-
United Parcel Service, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: FedEx Corporation anunció planes para desarrollar un nuevo centro integrado de carga aérea en GMR Cargo City, en el Aeropuerto Internacional Indira Gandhi de Delhi, lo que representa una inversión a largo plazo de 150 millones de USD en 230.000 ft². La instalación, diseñada con automatización completa, fortalecerá la conectividad de la cadena de frío en el norte y el este de India e integrará las operaciones de puerta de enlace internacional y de recogida y entrega en una sola instalación para reducir el tiempo de permanencia de la carga sanitaria sensible a la temperatura.
- Julio de 2026: Kuehne + Nagel International AG amplió su red de flete aéreo farmacéutico Cool Corridor a 12 corredores dedicados añadiendo las rutas Fráncfort-Atlanta, Chicago-Narita, Bruselas-São Paulo y Chicago-São Paulo. El corredor Fráncfort-Atlanta está respaldado por capacidad semanal dedicada en el carguero Boeing 747-8 de Kuehne + Nagel International AG.
- Febrero de 2026: Deutsche Post DHL Group lanzó un carguero Boeing 777 dedicado en la ruta de cadena de frío Bruselas-Cincinnati como elemento central de su inversión de 2.000 millones de EUR (2,35 mil millones de USD) en DHL Health Logistics, conectando más de 30 centros de aviación que cumplen con las Buenas Prácticas de Distribución en todo el mundo para el transporte de productos farmacéuticos, vacunas y biológicos.
- Octubre de 2025: Japan Airlines renovó su certificación CEIV Pharma en el Aeropuerto de Narita, convirtiéndose en la primera aerolínea japonesa en incluir el transporte terrestre dentro del alcance de la certificación. La certificación cubre el transporte por carretera entre aeropuertos que cumple con las Buenas Prácticas de Distribución, conectando los aeropuertos de Narita, Haneda y Kansai.


Alcance del Informe Global del Mercado de Logística de Cadena de Frío para Flete Aéreo de Productos Perecederos
| Transporte de Flete |
| Almacenamiento |
| Agencia de Carga |
| Otros Servicios de Valor Añadido (Agencia aduanera, documentación, seguros, etc.) |
| Frutas y Verduras Frescas |
| Carne y Aves de Corral |
| Mariscos y Productos Pesqueros |
| Flores y Productos Hortícolas |
| Farmacéuticos y Ciencias de la Vida |
| Perecederos Generales y Otros Sensibles a la Temperatura |
| Refrigerado / Enfriado (+2 °C a +8 °C) |
| Ambiente Controlado (+15 °C a +25 °C) |
| Congelado (-15 °C a -25 °C) |
| Ultracongelado / Temperatura Ultrabajas (por debajo de -60 °C) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Transporte de Flete | |
| Almacenamiento | ||
| Agencia de Carga | ||
| Otros Servicios de Valor Añadido (Agencia aduanera, documentación, seguros, etc.) | ||
| Por Categoría de Producto | Frutas y Verduras Frescas | |
| Carne y Aves de Corral | ||
| Mariscos y Productos Pesqueros | ||
| Flores y Productos Hortícolas | ||
| Farmacéuticos y Ciencias de la Vida | ||
| Perecederos Generales y Otros Sensibles a la Temperatura | ||
| Por Rango de Temperatura | Refrigerado / Enfriado (+2 °C a +8 °C) | |
| Ambiente Controlado (+15 °C a +25 °C) | ||
| Congelado (-15 °C a -25 °C) | ||
| Ultracongelado / Temperatura Ultrabajas (por debajo de -60 °C) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para la logística de cadena de frío para flete aéreo de productos perecederos?
Se prevé que el mercado de logística de cadena de frío para flete aéreo de productos perecederos registre una CAGR del 5,04% de 2026 a 2031, alcanzando 21,23 mil millones de USD.
¿Qué servicio tiene las perspectivas de crecimiento más sólidas hasta 2031?
Se prevé que otros servicios de valor añadido registren una CAGR del 6,84% a medida que el monitoreo, la documentación, el pre-despacho aduanero y los seguros adquieren mayor importancia.
¿Qué categoría de producto crecerá más rápido en la logística de cadena de frío para flete aéreo?
Se prevé que los mariscos y productos pesqueros registren una CAGR del 6,72% hasta 2031 porque las ubicaciones distantes de oferta y consumo requieren transporte rápido.
¿Por qué la logística a temperatura ultrabajas se está volviendo más importante?
Se prevé que la carga ultracongelada/a temperatura ultrabajas registre una CAGR del 6,94%, respaldada por las terapias celulares y génicas que necesitan condiciones de envío criogénico.
¿Qué región lidera la logística de cadena de frío para flete aéreo de productos perecederos?
Asia-Pacífico representó una participación del 38,30% en 2025 y se prevé que registre una CAGR del 6,58% hasta 2031.
¿Cuáles son los principales riesgos operativos para los envíos aéreos sensibles a la temperatura?
Las elevadas tarifas de flete, la exposición en la pista, los retrasos aduaneros, los datos fragmentados y la perturbación aeroportuaria relacionada con el clima pueden comprometer la economía o el control de temperatura.


 Sus datos están seguros y nunca se venden ni se comparten.
