
航空貨物チャーターサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 26.06 十億米ドル |
| 市場規模 (2032) | 35.07 十億米ドル |
| 成長率 (2027 - 2032) | 6.12 % |
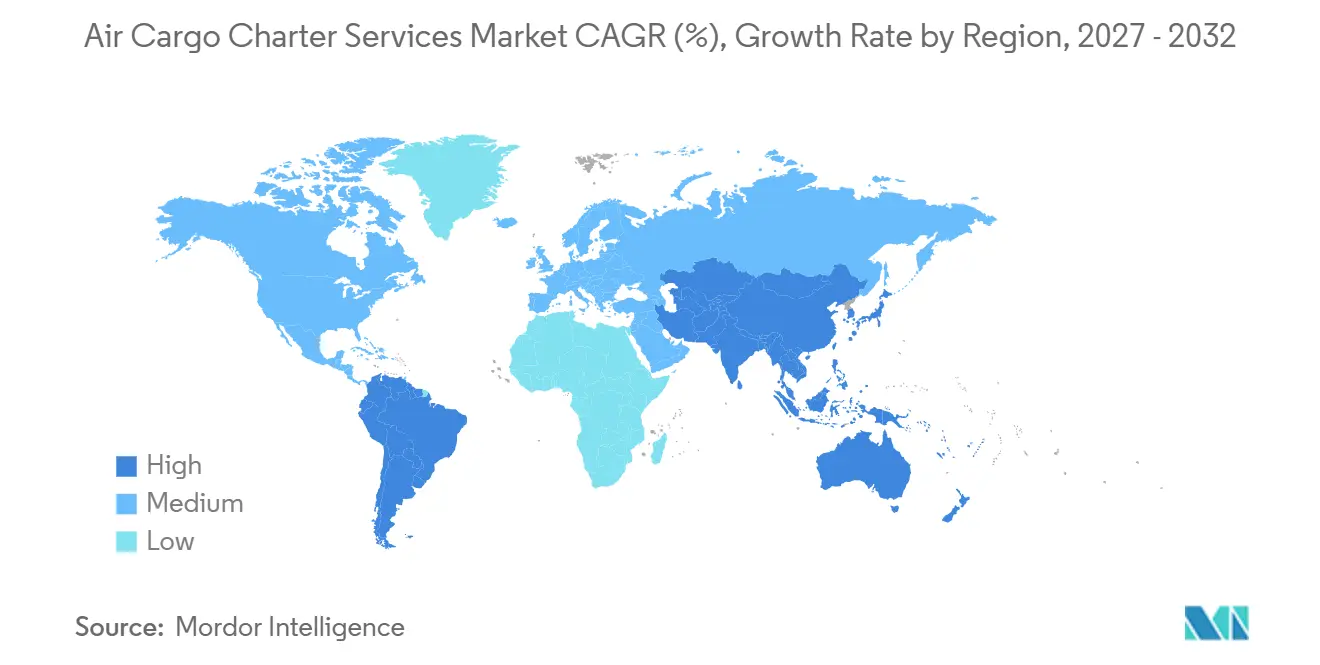
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
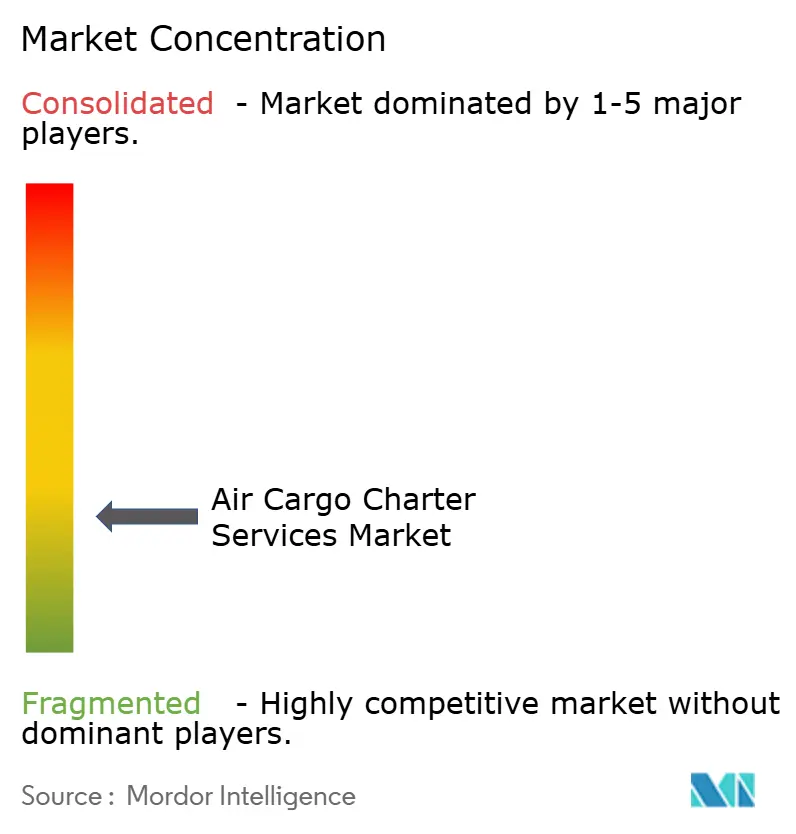
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空貨物チャーターサービス市場分析
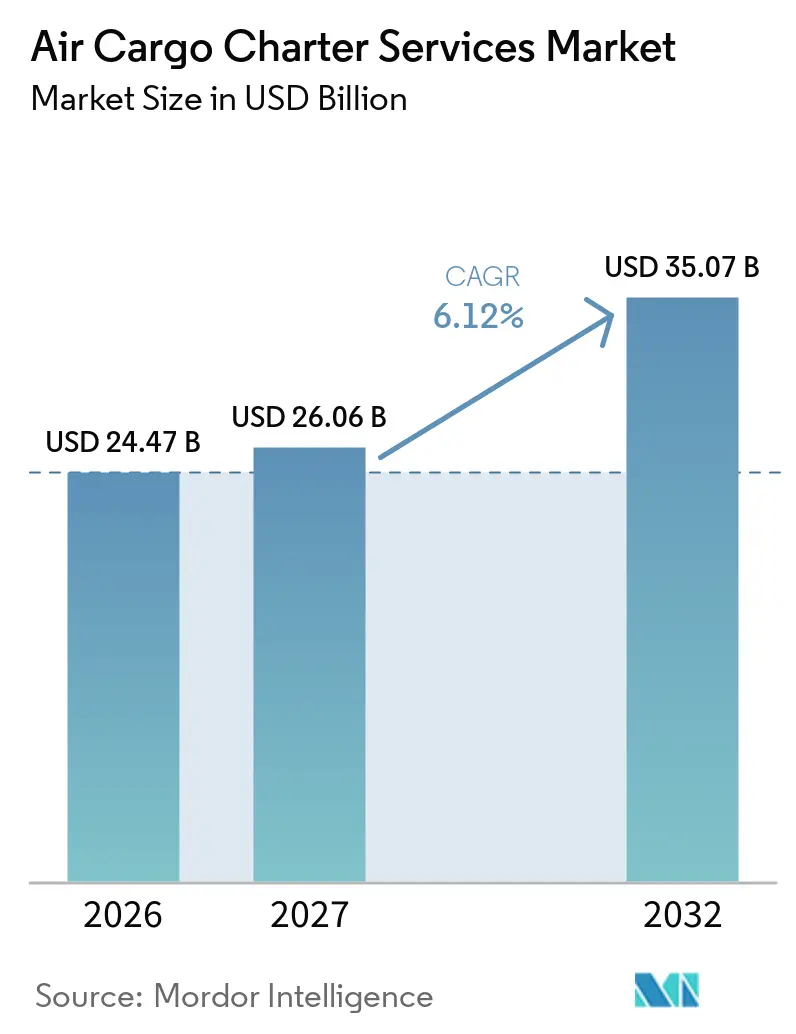
航空貨物チャーターサービスの市場規模は2026年に24.47 ビリオン 米ドルと評価されており、2027年の26.06 ビリオン 米ドルから2032年には35.07 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 6.12%で成長する見込みです。
航空貨物チャーターサービス市場は、緊急時のみに利用されるサービスではなく、物流計画の定常的な一部となりつつあります。需要は医薬品輸送、緊急工業カーゴ、eコマースの溢れ需要、人道支援活動から生じており、特定の顧客層への依存度が低下しています。定期フレートネットワークのスペースが限られている場合や確実な出発時刻を確保できない場合には、専用キャパシティの価値が高まります。適切な貨物機、交通権、および法令遵守のハンドリングネットワークを持つオペレーターは、複雑な国際路線における競争優位を維持できます。燃料コストの上昇、ワイドボディ貨物機の供給不足、税関手続き、危険物要件は、航空貨物チャーターサービス市場における重要な制約要因として残っています。
主要レポートのポイント
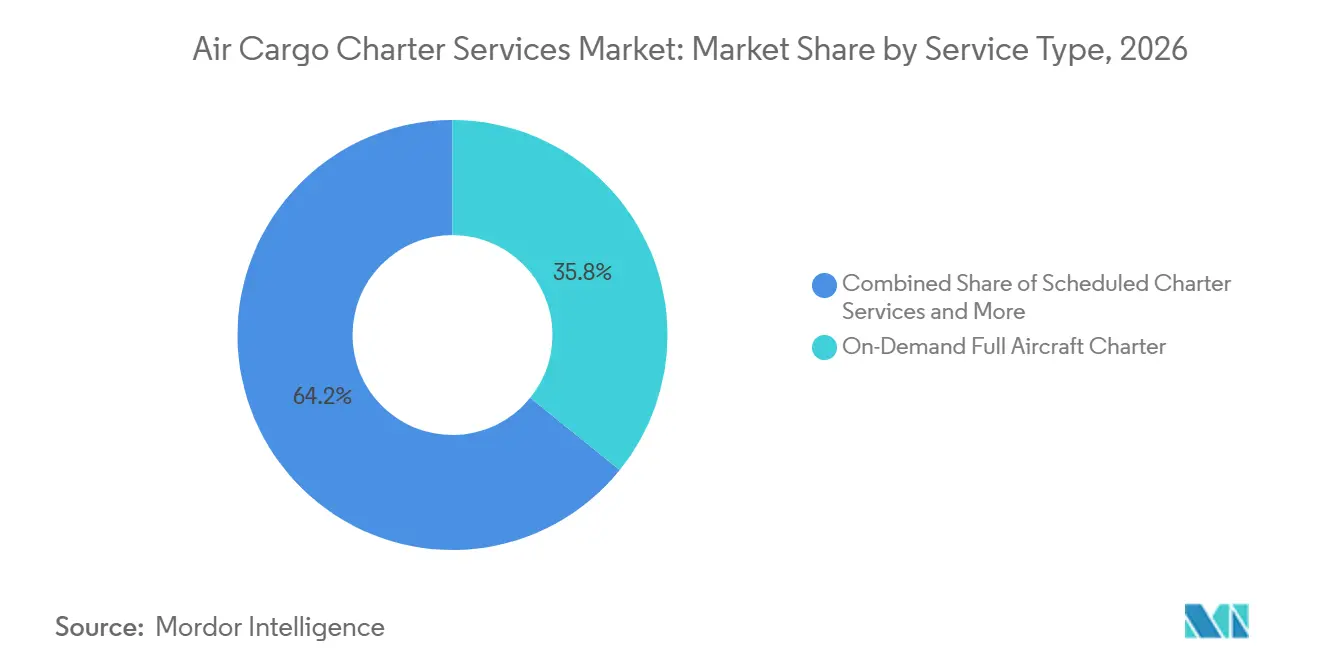
- サービスタイプ別では、オンデマンド航空機フルチャーターが2026年の航空貨物チャーターサービス市場シェアの35.80%を占め、専用・ブロックキャパシティチャーターは2032年までCAGR 7.65%で拡大すると予測されています。
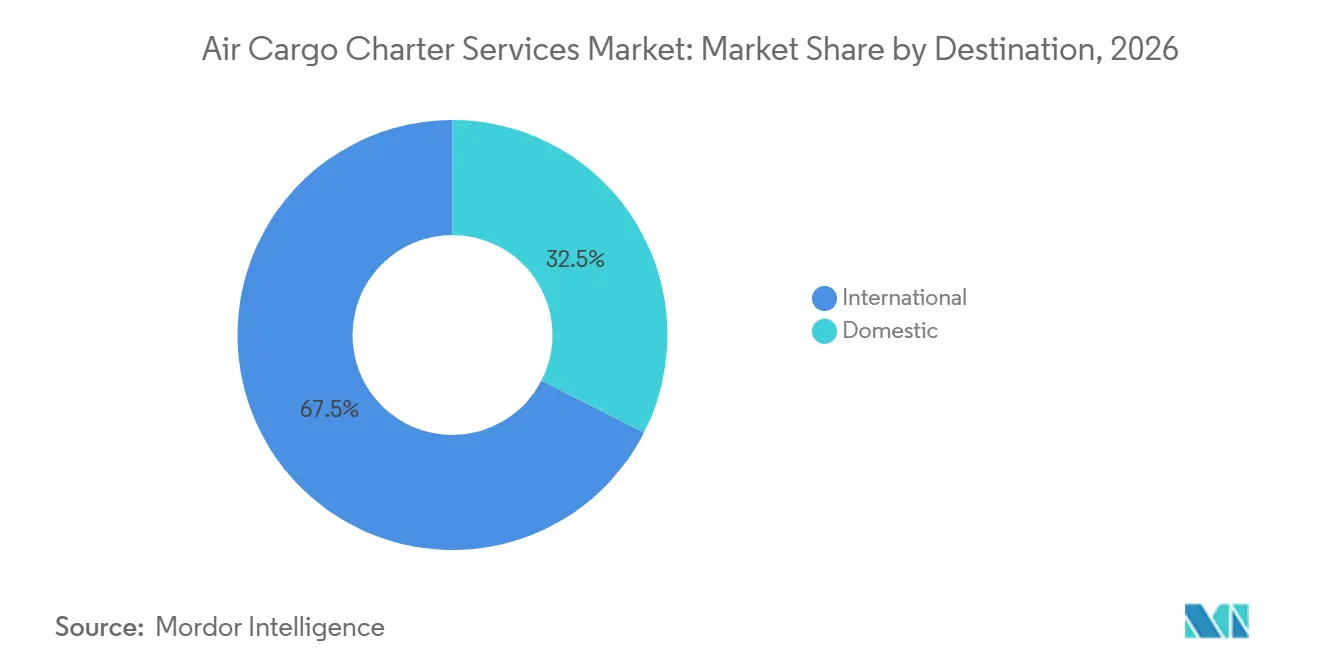
- 目的地別では、国際チャーターが2026年の航空貨物チャーターサービス市場規模の67.50%を占め、国内チャーターは2032年までCAGR 7.81%で拡大すると予測されています。
- 製品カテゴリー別では、工業製品が2026年の航空貨物チャーターサービス市場シェアの23.10%を占め、eコマースは2032年までCAGR 8.12%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の総収益の31.60%を占め、アジア太平洋は2032年までCAGR 7.95%で成長すると予測れています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の航空貨物チャーターサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマースの急速な成長と時間的制約のある配送需要 | +1.2% | 世界全体、特にアジア太平洋、北米、西欧に集中 | 短期(2年以内) |
| 医薬品・バイオロジクス・温度管理航空フレートに対する需要の拡大 | +0.9% | 世界全体、特に北米、欧州、アジア太平洋で顕著 | 中期(2〜4年) |
| サプライチェーンの強靭化とフレート輸送の多様化 | +0.8% | 世界全体、北米、欧州、東南アジアで早期に効果 | 中期(2〜4年) |
| 越境製造の拡大と高付加価値工業輸送の増加 | +0.7% | 世界全体、特にアジア太平洋、中東・アフリカ、欧州で顕著 | 中期(2〜4年) |
| 緊急・人道支援・防衛エアリフトの需要増加 | +0.6% | 世界全体、中東・アフリカ、南米、東南アジアに集中 | 短期(2年以内) |
| チャーター調達のデジタル化とリアルタイムキャパシティマッチング | +0.5% | 世界全体、北米と西欧で早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマースの急速な成長と時間的制約のある配送需要
越境eコマースは、定期幹線輸送のキャパシティが満杯または混乱している場合に航空貨物チャーターサービス市場を支えます。中国からの低価格小口貨物は、米国および欧州における規制変更後に減少しています。需要は、確実な配送要件を持つ消費者向け電子機器、高級品、専門健康製品への高付加価値プラットフォーム注文へと移行しています。IATAは越境eコマース商品の80%が航空輸送されると述べており、航空輸送はこの貿易の中心であり続けています[1]。ベトナム、タイ、マレーシアは、東南アジア全域での調達拡大に伴い、重要なフルフィルメント拠点として台頭しています。この変化は、定期フレートネットワークが新たな出発地に完全に対応する前に、新たなチャーター回廊を生み出しています。
医薬品・バイオロジクス・温度管理航空フレートに対する需要の拡大
医薬品およびバイオロジクスの輸送は、管理されたハンドリングと確実な配送を必要とするため、航空貨物チャーターサービス市場において高付加価値な分野となっています。細胞・遺伝子治療薬、mRNAベースのワクチン、臨床試験材料は、2℃から8℃の温度管理またはクライオジェニック条件を必要とする場合があります。患者固有の輸送品には、多くの路線で標準フレートサービスが適さない配送時間枠もあります。DHL Groupは2026年2月に航空フレートのコールドチェーンネットワークを拡張し、温度管理されたブリュッセル〜シンシナティ回廊と、ヘルスロジスティクスインフラへの2.35 ビリオン 米ドルの投資を含む取り組みを発表しました[2]。用チャーターキャパシティは、デリケートなヘルスケアカーゴに求められる文書化されたハンドリングおよびチェーン・オブ・カストディ要件を支援します。インド、シンガポール、ブラジルにおけるバイオロジクス生産の拡大も、GDP準拠の定期貨物機オプションが限られた路線での需要を支えています。
サプライチェーンの強靭化とフレート輸送の多様化
企業が単一調達源から複数の調達元を持つサプライチェーンへと移行するにつれ、航空貨物チャーターサービス市場は恩恵を受けています。チャーター機は、道路、海上、または定期航空路線が機能しない場合の緊急ブリッジとして機能します。必要な部品が届かないことで生産ラインが停止した場合、メーカーは高いコストを負担することになります。このため、フレートフォワーダーはスポット調達のみに頼るのではなく、長期的な専用貨物機契約を活用するようになっています。2025年および2026年の紅海の混乱、中東の空域制限、欧州の道路輸送封鎖は、代替フレートキャパシティの必要性を改めて示しました。より定期的な契約は、年間を通じてチャーター量を安定させ、季節的需要への依存を低減する可能性があります。
越境製造の拡大と高付加価値工業輸送の増加
高付加価値工業カーゴは、配送遅延が生産中断や契約上のペナルティを引き起こす可能性があるため、航空貨物チャーターサービス市場を強化します。自動車部品、航空宇宙アセンブリ、半導体製造装置、データセンターハードウェアは、固定された配送時間を必要とすることが多くあります。一部の積荷は、標準フレートサービスでは対応が難しい寸法やハンドリング要件を持つ場合もあります。Nippon Express Holdings, Inc.は2026年7月に、自動車、半導体、航空宇宙分野の緊急輸送ニーズをネットワーク全体で調整するグローバルチャーターデスクを設立しました[3]。この動きは、大手物流グループがチャーター調達を単発の取引ではなく、管理された能力として位置づけていることを示しています。東南アジア、中東、アフリカにおける製造業の拡大も、確立された貨物機サービスが限られた路線での部品フローを生み出しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空燃料価格の変動と高い航空機運航コスト | -1.4% | 世界全体、特に中東とアジア太平洋で深刻 | 短期(2年以内) |
| 地政学的不確実性、空域制限、および飛行ルートの延長 | -0.9% | 世界全体、中東、東欧、中央アジアに集中 | 短期(2年以内) |
| 複雑な規制・税関・危険物コンプライアンス要件 | -0.5% | 世界全体、中東・アフリカおよびアジア太平洋の越境路線で高まる | 中期(2〜4年) |
| 適切な貨物機と搭載能力の供給不足 | -0.7% | 世界全体、大西洋横断および太平洋横断のワイドボディ路線で特に深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
航空燃料価格の変動と高い航空機運航コスト
燃料は航空貨物チャーターサービス市場における主要な短期コストです。IATAは、2026年の航空会社の運航コストに占める料の割合が2025年の25.4%から31.4%に上昇したと報告しています[4]。チャーターオペレーターは、広範なヘッジプログラムを使用するキャリアよりも直接的にスポット燃料コストにさらされています。そのため、短い見積もり期間と燃料サーチャージがチャーター契約において一般的になりつつあります。医薬品および防衛顧客は、通常、任意の工業出荷業者よりも高い料金を吸収しやすい傾向があります。持続的なコスト圧力は、エアバスA350Fを含む新型航空機に相対的に優れた経済性をもたらしています。
地政学的不確実性、空域制限、および飛行ルートの延長
空域制限は、航空貨物チャーターサービス市場全体において燃料消費、乗務員コスト、および計画の複雑さを増大させます。2025年6月のイラン、イラク、ヨルダン、イスラエル上空の閉鎖により、オペレーターはトルコ、アザーバイジャン、中央アジアを経由する長距離ルートを使用せざるを得なくなりました。これにより、影響を受けた東西路線の通過時間が増加し、航空機のポジショニングが複雑化しました。オペレーターはまた、追加燃料が必要な場合のペイロード低下、代替ハブでの混乱、および戦争リスク保険コストの上昇に直面する可能性があります。定期キャリアが影響を受けた路線に禁輸措置を課す場合があり、一時的なチャーター需要を生み出すことはありますが、追加の運航コストを排除するものではありません。継続的な混乱は、荷主が時間をかけて在庫リスクを低減し、異なるサプライルートを使用するよう促す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:専用キャパシティモデルが構造的な勢いを獲得
オンデマンド航空機フルチャーターは、2026年の航空貨物チャーターサービス市場シェアの35.80%を占めました。このモデルは、生産停止、人道的緊急事態、地政学的混乱から生じる計画外の需要に対応します。他のフレートオプションが利用できない場合に、多くのカーゴタイプ、路線、スケジュールに対応できます。この柔軟性は、緊急物流の意思決定において重要な選択肢となっています。パートまたはスプリットチャーターは、航空機を満載にはできないが定期フレートを待てない中量輸送品に対応します。医薬品ディストリビューターは、確立された路線での小口貨物にこのモデルを使用します。自動車サプライヤーも、ジャストインタイムの在庫ギャップが即時対応を必要とする場合に利用します。定期チャーターサービスは、顧客が定期的な頻度を必要とする高量の太平洋横断および大西洋横断路線に対応します。これらのサービスは、従来の航空会社フレート契約の枠外でルーティングの柔軟性を提供できます。
専用・ブロックキャパシティチャーターは最も成長が速いサービスタイプであり、2032年までCAGR 7.65%が見込まれています。その成長は、制約された貨物機フリートにおいて頻繁な出荷業者が航空機の確実な利用可能性に価値を置いていることを反映しています。事前確約キャパシティは、輸送を遅らせられない場合のスポット市場での利用可能性リスクを低減します。このアプローは、チャーターを取引的な購入から計画されたサプライチェーンリソースへと変えます。長期契約は、フレートフォワーダーにとってより予測可能なコストとルートアクセスを提供できます。フリート制約も、緊急需要が発生する前に航空機の時間を確保する契約の価値を高めています。航空貨物チャーターサービス産業は、量と緊急性がコミットメントを正当化するこれらの定期的なキャパシティ契約へと移行しています。このモデルは、定期的な重要輸送を予測できる企業に最も適しています。不規則または緊急輸送のためのオンデマンドチャーターを代替するものではありません。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
目的地別:インフラのギャップと緊急需要を背景に国内チャーターが加速
国際チャーターは2026年の航空貨物チャーターサービス市場規模の67.50%を占めました。大陸間路線は、アジア〜北米、アジア〜欧州、中東〜欧州の路線において航空機稼働率あたりの高い収益を生み出します。医薬品、自動車部品、データセンターハードウェアは、プレミアム国際フレートのコストを正当化できます。国際路線では、オペレーターが複数の管轄区域にわたる税関規則、空域管理、地上ハンドリング、文書管理を行う必要があります。これらの要件は、信頼できる現地関係を持つ確立されたオペレーターに有利に働きます。その結果生じる参入障壁は、既存プロバイダーの価格競争力を支えることができます。大陸間チャーター需要は、カーゴの遅延が実質的な運営コストをもたらす場合、価格に対してそれほど敏感ではありません。これにより、国際活動は価格敏感な状況においても比較的安定した基盤を持ちます。また、規制対応能力がサービス品質の重要な要素となっています。
国内チャーターは2032年までCAGR 7.81%で拡大すると予測されています。成長は、大国において陸上輸送能力を超えるヘルスケア流通、緊急エアリフト、eコマース配送ニーズと結びついています。2025年末のMD-11フリートの運航停止により、米国のインテグレーターは国内路線でパートナーキャリアからの代替キャパシティを求めるようになりました。インドとブラジルは、道路・鉄道ネットワークが緊急ヘルスケアやフルフィルメント需要を常に支えられない二次都市へのより迅速な接続を必要としています。オーストラリアも、遠隔地向けの医療用品、鉱山機器、工業部品に対する持続的な需要があります。国内ネットワークは、国際税関手続きを必要としないカーゴニーズに対応できます。インフラのギャップが輸送遅延のコストを増大させる場合に特に有用です。航空貨物チャーターサービス市場は、越境貿易だけでなく、地域の物流制約からも恩恵を受けることができます。このサービスは、時間的制約のあるカーゴに実行可能な代替手段が限られている場合に最も関連性が高くなります。
製品カテゴリー別:工業製品がシェアをリード、eコマースとハイテクが将来の成長を牽引
工業製品は2026年の航空貨物チャーターサービス市場シェアの23.10%を占めました。ジャストインタイム製造は、欠品部品が生産ラインを停止させる可能性があるため、このカテゴリーに強い経済的根拠を与えています。自動車部品、航空宇宙品目、特殊生産設備は、チャーターコストを上回る配送期限を持つことが多くあります。欧州の自動車ネットワークは、天候、労働争議、またはインフラ障害が越境部品フローを中断させる際に定期的な需要を生み出します。生鮮農産物およびその他の生鮮品は、南米、アフリカ、東南アジアから欧州および湾岸市場への路線で安定したチャーター収益を提供します。賞味期限の制約により、これらのカーゴには低速の陸上輸送が適しません。ヘルスケアおよび医薬品カーゴも、信頼性の高いコールドチェーン性能への需要を通じてハンドリング基準を再形成しています。各カテゴリーは、オペレーターがカーゴプロファイルに合わせた航空機、ハンドリング、ルーティングを提供することを求めます。このニーズの幅広さは、プロバイダーにとって多様な収益源を支えています。
eコマースは最も成長が速い製品カテゴリーであり、2032年までCAGR 8.12%が見込まれています。米国および欧州における政策変更により、非常に低価格の小口貨物フローの役割が縮小しています。高付加価値・低量の注文がチャーター需要においてより重要になっています。ベトナム、タイ、マレーシアにおける電子機器製造は、定期ネットワークがまだ十分に対応していない新たな路線を生み出しています。ハイテク機器も、生産または設置スケジュールが変更できない場合に信頼性の高いキャパシティを必要とします。その他カテゴリーには、エネルギーカーゴ、衛星機器、政府防衛輸送が含まれます。これらの輸送は、消費者需要との連動が少ない非景気循環的な収益基盤を提供します。このミックスは、航空貨物チャーターサービス産業における収益変動を低減できます。また、プロバイダーが専門的な運営およびコンプライアンス能力を維持することを求めます。
地域分析
アジア太平洋は2026年の航空貨物チャーターサービス市場シェアの31.60%を占め、2032年までCAGR 7.95%を記録すると予想されています。この地域は、台湾の先端チップ、韓国のAIサーバーコンポーネント、東南アジアの組立ハブ、インドの医薬品有効成分など、高緊急性カーゴを集中させています。これらの積荷は配送の不確実性に対する許容度が低くなっています。中東の混乱もアジアの空域回廊を通じた交通の迂回を促しています。ベトナム、タイ、マレーシアは、テクノロジー企業が調達を多様化するにつれて重要性を増しています。北米は、医薬品クラスター、自動車サプライチェーン、米国インテグレーター需要により第2位の地域となっています。2025年末のMD-11の運航停止により、国内および国際運航全体で代替キャパシティの必要性が高まりました。
欧州は、医薬品サプライチェーンと自動車生産ネットワークを通じて航空貨物チャーターサービス市場を支えています。ヘルスケア出荷業者は、定期フレートがバイオロジクス、ワクチン、温度感応性治療薬のGDP準拠ハンドリングニーズを満たせない場合に専用チャーターを使用します。中東・アフリカは分断された地域プロファイルを持っています。湾岸キャリアは中央ハブを使用して、広範なカーゴネットワークを通じて欧州、アジア、アフリカを接続しています。アフリカ市場は、インフラ制約が他の緊急輸送オプションを制限する人道支援、医薬品、資源セクターのエアリフトに対する需要を生み出しています。2025年の空域混乱は迂回コストを引き上げ、湾岸オペレーターのスケジュール信頼性に圧力をかけました。需要は高水準を維持しましたが、運営上の負担が追加量からの恩恵を制限しました。
南米は、カーゴの発地および人道支援エアリフトの目的地として重要性を増しています。ブラジルは、二次都市へのヘルスケアおよびeコマース流通のための国内チャーター需要を拡大しています。チリ、ペルー、アルゼンチンは、定められた収穫期に欧州および中東市場向けの生鮮品輸送を生み出します。これらの収穫期は、大西洋横断路線での予測可能な季節的チャーター輸送を支えます。コロンビアとペルーは2025年および2026年の自然災害後に緊急エアリフトを受けました。アルゼンチンもエネルギーおよび鉱業事業からのプロジェクトカーゴ需要を生み出しています。これらのニーズは消費者支出パターンへの依存度が低くなっています。アジアおよび欧州市場との直接チャーター接続が徐々に発展しています。これにより、地域輸出業者の北米ハブへの依存度を低減できます。また、時間的制約のあるカーゴのルートオプションを改善することもできます。
競合環境
航空貨物チャーターサービス市場は、フルフレーター(専用貨物機)オペレーター間では中程度に分散しており、ブローカー、フレートフォワーダー、テクノロジープラットフォーム間ではより分散しています。ワイドボディフリート、グローバルな交通権、広範な路線カバレッジを持つオペレーターが最も強い競争優位を持っています。新型大型貨物機の供給は限られており、航空機アクセスの価値を高め、チャーター利回りを支えています。Atlas Air Worldwide Holdings, Inc.は2026年3月にエアバスA350F貨物機を20機発注し、2029年から2034年にかけての納入枠を確保しました。この航空機は国際民間航空機関の2027年CO₂排出基準を満たすよう設計されています。この発注により、供給制約のある市場におけるAtlas Airの長期フリートポジションが強化されます。Emirates SkyCargo は1年以内に貨物機の就航先ネットワークを40か所から60か所以上に拡大し、地理的リーチを強化しました。
フレートフォワーダーは、キャリアとの長期契約を通じて専用貨物機プログラムを構築しています。これにより、高量路線に対するより大きなコントロールが得られ、独立ブローカーが利用できるスポットビジネスを減少させる可能性があります。デジタルプラットフォームも見積もりとキャパシティマッチングのプロセスを短縮しています。Cargojet Inc.は2025年3月に専用チャーター管理アプリケーションを統合し、チャーターリクエストの処理時間を約3分の2削減しました。このようなワークフローツールは、顧客にとってチャーター調達を容易にする一方で、手動ブローカレッジの価値を低下させる可能性があります。Cargojet Inc.はその後、2026年9月にリエージュへの週中サービスを追加し、カナダ〜欧州ネットワークを拡大しました。同社はこのサービスを、国内夜間、ACMI、国際チャーター運航にわたるワンネットワーク戦略の一環と説明しました。これらの動きは、確立されたプロバイダーが航空機アクセス、ネットワークカバレッジ、運営システムを組み合わせている様子を示しています。
新興市場路線における医薬品コールドチェーンサービス、サハラ以南アフリカおよび南アジアにおける人道支援エアリフト、インフラのギャップを持つ経済圏における国内ネットワークにはオープンな機会が残っています。プロバイダーはこれらの地域に対応するために、法令遵守のハンドリング、信頼性の高い航空機アクセス、強力な現地調整能力を必要とします。競争は引き続き、フリートの利用可能性、契約キャパシティ、および運営上の混乱を管理する能力によって形成されると予想されます。
航空貨物チャーターサービス産業のリーダー企業
-
FedEx Corporation
-
United Parcel Service, Inc.
-
DHL Group
-
Emirates SkyCargo
-
Atlas Air Worldwide Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Cargojet Inc.はベルギーのリエージュへの新たな週中水曜日サービスを開始し、カナダ〜欧州のキャパシティを拡大するとともに、国内夜間、ACMI、国際チャーター運航を統合したワンネットワーク戦略を拡大するグローバルネットワーク全体で推進しました。
- 2026年7月:Nippon Express Holdings, Inc.は「グローバルチャーターデスク」を開設しました。これはNXグループの需要を集約し、自動車、半導体、航空宇宙の各分野にわたってスケールメリットと迅速な対応を提供する集中型航空チャーター管理ハブです。
- 2026年7月:Challenge Groupはリエージュ〜上海浦東間でボーイング777-300ERSFによる週3便サービスを開始し、同時にリエージュ〜ムンバイ路線を767から777-300ERSF運航にアップグレードし、ベルギーのハブからアジア〜欧州間のカーゴキャパシティを大幅に増強しました。
- 2026年6月:Kuehne + Nagel International AGは、Atlas Airとの長期チャーター契約のもと、シカゴ、フランクフルト、アトランタを結ぶ大西洋横断B747-8Fローテーションにフランクフルトを追加し、2つの主要大西洋横断ハブ間の医薬品および工業製品の接続性を強化しました。
世界の航空貨物チャーターサービス市場レポートの調査範囲
| オンデマンド航空機フルチャーター |
| パート・スプリットチャーター |
| 定期チャーターサービス |
| 専用・ブロックキャパシティチャーター |
| 国内 |
| 国際 |
| 生鮮農産物および生鮮品 |
| 工業製品(自動車部品・コンポーネント等) |
| eコマース |
| ヘルスケアおよび医薬品 |
| 電子機器およびハイテク |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | オンデマンド航空機フルチャーター | |
| パート・スプリットチャーター | ||
| 定期チャーターサービス | ||
| 専用・ブロックキャパシティチャーター | ||
| 目的地別 | 国内 | |
| 国際 | ||
| 製品カテゴリー別 | 生鮮農産物および生鮮品 | |
| 工業製品(自動車部品・コンポーネント等) | ||
| eコマース | ||
| ヘルスケアおよび医薬品 | ||
| 電子機器およびハイテク | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年の航空貨物チャーターサービスの予測市場規模は?
このセクターは2027年から2032年にかけてCAGR 6.12%で成長し、2032年までに35.07 ビリオン 米ドルに達すると予測されています。
航空貨物チャーターサービスで最も成長が速いサービスタイプは何ですか?
専用またはブロックキャパシティチャーターは、頻繁な出荷業者が航空機の確実な利用可能性を重視するため、2032年までCAGR 7.65%で成長すると予測されています。
製薬会社が専用カーゴチャーターを使用する理由は何ですか?
デリケートな治療薬や臨床材料は、定期フレートでは提供できない場合がある温度管理、文書化されたハンドリング、確実な配送時間を必要とします。
最大のシェアを持つ目的地セグメントはどれですか?
国際チャーターは2026年の収益の67.50%を占め、高付加価値の大陸間カーゴに支えられています。
最も成長が速いと予測される製品カテゴリーはどれですか?
eコマースは、高付加価値・時間的制約のある注文がより重要になるにつれ、2032年までCAGR 8.12%で成長すると予測されています。
チャーターオペレーターに対する主な制約は何ですか?
燃料コストの上昇、空域制限による飛行ルートの延長、コンプライアンス要件、ワイドボディ貨物機の供給不足が運航コストを増加させ、キャパシティを低下させる可能性があります。