
Marktgröße und Marktanteil der Logistik für verderbliche Luftfracht in der Kühlkette
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
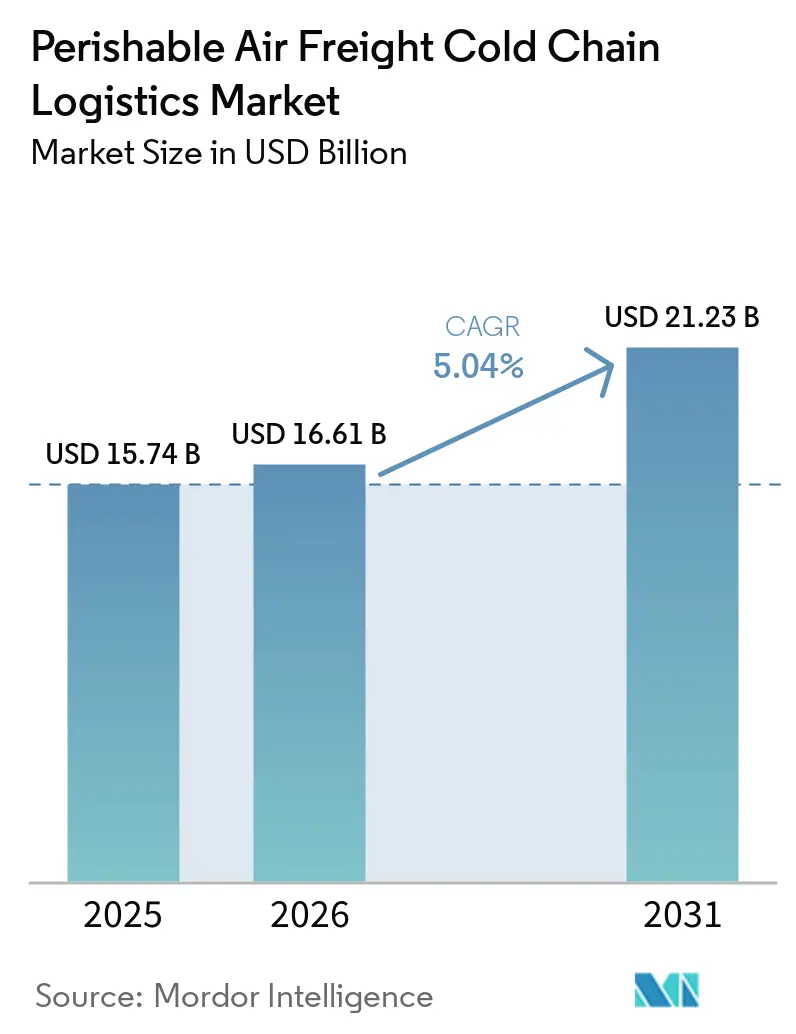
| Marktgröße (2026) | 16.61 Milliarden US-Dollar |
| Marktgröße (2031) | 21.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Logistik für verderbliche Luftfracht in der Kühlkette von Mordor Intelligence
Die Marktgröße der Logistik für verderbliche Luftfracht in der Kühlkette wurde im Jahr 2025 auf 15,74 Milliarden USD geschätzt und wird voraussichtlich von 16,61 Milliarden USD im Jahr 2026 auf 21,23 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,04 % während des Prognosezeitraums (2026–2031).
Der Markt bedient Sendungen, die sowohl kurze Transitzeiten als auch kontrollierte Temperaturen auf langen internationalen Routen erfordern. Biologika, Zell- und Gentherapien, Premium-Meeresfrüchte und Schnittblumen stützen die Nachfrage, da ihre Wertdichte, Anforderungen an die Haltbarkeit oder Lebensfähigkeitsfenster den Oberflächentransport ungeeignet machen. Die Nachfrage kommt sowohl aus dem Gesundheitswesen als auch aus Lebensmittelsystemen, die einen gewissen Schutz vor Veränderungen im allgemeinen Luftfrachtaufkommen bieten. Betreiber bauen zertifizierte Abfertigungsnetzwerke, dedizierte Kapazitätsvereinbarungen und digitale Überwachungsdienste auf, um Fracht zu schützen und die Einhaltung von Vorschriften zu dokumentieren. Höhere Frachtkosten, Vorfeld-Exposition, Zollverzögerungen und fragmentierte Sendungsdaten schränken weiterhin die adressierbare Basis für Waren mit geringerem Wert ein.[1]
Wichtigste Erkenntnisse des Berichts
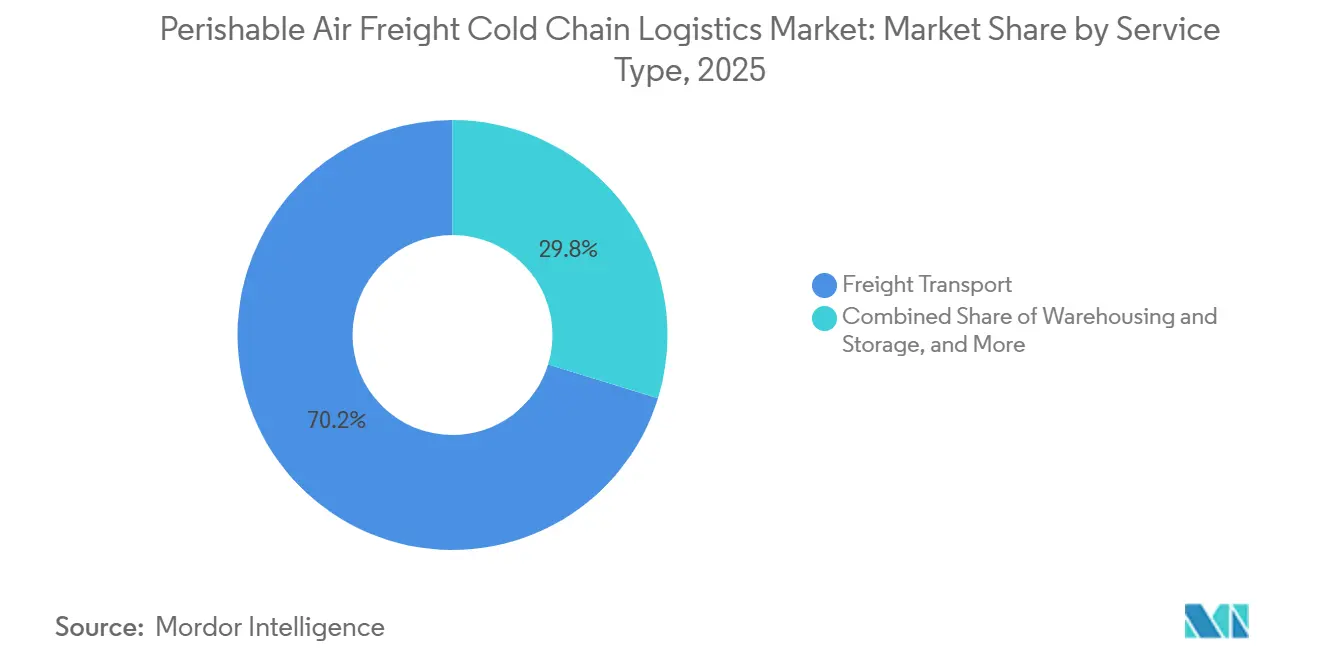
- Nach Servicetyp hielt Frachttransport im Jahr 2025 einen Marktanteil von 70,24 % am Markt für Logistik verderblicher Luftfracht in der Kühlkette, während andere Mehrwertdienste bis 2031 voraussichtlich eine CAGR von 6,84 % verzeichnen werden.
- Nach Produktkategorie entfielen im Jahr 2025 28,50 % der Marktgröße der Logistik für verderbliche Luftfracht in der Kühlkette auf frisches Obst und Gemüse, während Meeresfrüchte und Fischereiprodukte bis 2031 voraussichtlich eine CAGR von 6,72 % erzielen werden.
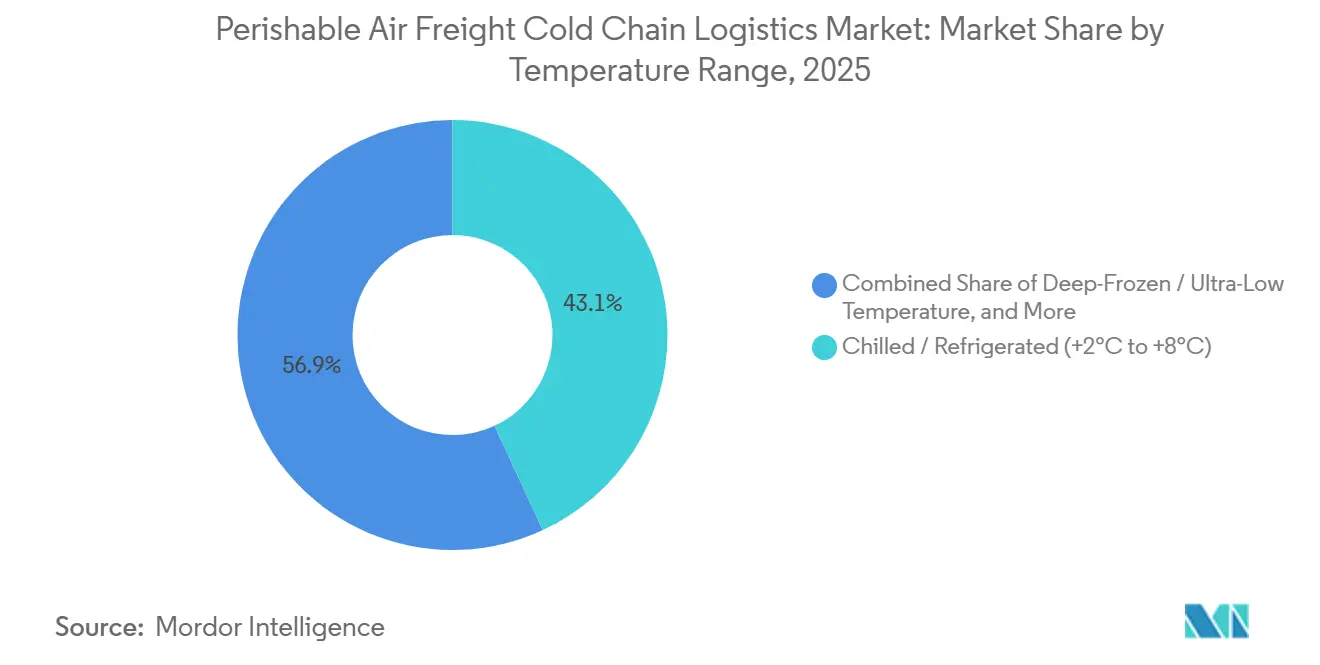
- Nach Temperaturbereich hielt gekühlte/refrigerierte Ware im Jahr 2025 einen Marktanteil von 43,15 % am Markt für Logistik verderblicher Luftfracht in der Kühlkette, während tiefgefrorene/ultratiefe Temperatur bis 2031 voraussichtlich eine CAGR von 6,94 % verzeichnen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 38,30 % an der Marktgröße der Logistik für verderbliche Luftfracht in der Kühlkette und wird bis 2031 voraussichtlich eine CAGR von 6,58 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Logistik verderblicher Luftfracht in der Kühlkette
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Biologika, Zelltherapien und zeitkritische Fracht im Gesundheitswesen | +1.4% | Global, konzentriert in Nordamerika, Europa und den pharmazeutischen Zentren des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Nachfrage nach Premium-Frischprodukten, Meeresfrüchten und Floristik | +1.1% | Lateinamerika, Asien-Pazifik und Afrika als Lieferregionen, mit Europa, Nordamerika und dem Nahen Osten als Nachfragezentren | Kurzfristig (≤ 2 Jahre) |
| Lebensmittelsicherheit, Rückverfolgbarkeit und Einhaltung der Temperaturkontrolle | +0.9% | Global, mit der höchsten regulatorischen Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integrierte Flughafen-Kühlketteninfrastruktur und CEIV-zertifizierte Abfertigung | +0.7% | Global, mit früher Aktivität in Brüssel, Singapur, Frankfurt, Dubai und Cincinnati | Mittelfristig (2–4 Jahre) |
| Digitale Zwillinge für Flughäfen und prädiktives Ausnahmemanagement | +0.5% | Europa und der Nahe Osten als frühe Vorreiter, mit Expansion in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wiederverwendbare Thermoverpackungen und Rückwärtslogistik | +0.3% | Global, konzentriert auf hochfrequente pharmazeutische Korridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Biologika, Zelltherapien und hochwertiger zeitkritischer Fracht im Gesundheitswesen
Biologika sowie Zell- und Gentherapien steigern die Nachfrage nach spezialisierter Kühlketten-Luftfracht, da ein Temperaturversagen zu einem vollständigen Produktverlust führen kann. Einige Zell- und Gentherapiesendungen haben Werte von über 1 Million USD pro Kilogramm, während autologe Therapien Lebensfähigkeitsfenster von nur wenigen Stunden aufweisen können. Diese Produkte erfordern kryogenen Transport zwischen -60 °C und -196 °C unter Verwendung spezialisierter aktiver Behälter und dedizierter Luftfracht. Im Januar 2026 führte die US-amerikanische Lebensmittel- und Arzneimittelbehörde einen flexiblen Ansatz für bestimmte Anforderungen an Chemie, Herstellung und Kontrollen ein, um die Kommerzialisierung neuartiger Zell- und Gentherapien zu unterstützen.[2] Das IATA CEIV Pharma-Programm bietet einen gemeinsamen Abfertigungsrahmen für Fluggesellschaften, Bodenabfertiger und Spediteure auf mehrteiligen Routen.[3] Gesundheitsdienstleister können Logistikkosten tragen, die für die meisten anderen Produkte ungeeignet wären, was diese Premium-Fracht weniger empfindlich gegenüber allgemeinen Tarifbewegungen macht.
Steigende grenzüberschreitende Nachfrage nach Premium-Frischprodukten, Meeresfrüchten und Floristik
Premium-Verderbliches wird per Luftfracht transportiert, wenn der Zielpreis und die Frischeanforderungen die zusätzlichen Logistikkosten rechtfertigen. Lateinamerika lieferte 2025 1,3 Millionen Tonnen Lebensmittel und Verderbliches per Luftfracht, was 26 % des globalen Luftfrachtvolumens für Lebensmittel und Verderbliches entspricht, einschließlich kolumbianischer und ecuadorianischer Blumen, chilenischer Beeren und peruanischen Spargels. Der Korridor für Verderbliches von Afrika nach Europa wuchs 2025 um 5 %, unterstützt durch kenianischen Gartenbau und frisches Gemüse. Ecuador und Kenia haben Produktions-, Abfertigungs- und Luftfrachtnetzwerke aufgebaut, die sich kurzfristig nur schwer ersetzen lassen. Die IATA-Vorschriften für verderbliche Fracht definieren Verpackungs-, Kennzeichnungs- und Dokumentationspflichten für diese Sendungen. Diese Anforderungen beeinflussen die Verlustquoten und unterstützen die Einhaltung der Lebensmittelsicherheitsvorschriften auf den Zielmärkten.
Strengere Lebensmittelsicherheit, Rückverfolgbarkeit und Einhaltung der Temperaturkontrolle
Lebensmittelsicherheitsvorschriften wandeln die Rückverfolgbarkeit von einer administrativen Aufgabe in eine operative Anforderung um. Die endgültige Regel zur Lebensmittelrückverfolgbarkeit der US-amerikanischen Lebensmittel- und Arzneimittelbehörde verpflichtet betroffene Unternehmen, wichtige Datenelemente bei kritischen Verfolgungsereignissen für erfasste Lebensmittel zu pflegen. Die Regel hat ein Konformitätsdatum vom 20. Januar 2026 und erfordert Aufzeichnungen innerhalb von 24 Stunden nach einer Anfrage der US-amerikanischen Lebensmittel- und Arzneimittelbehörde. Sie umfasst Produkte wie Blattgemüse, Meeresfrüchte und Schaleneier und erhöht den Wert von Betreibern, die digitale Aufzeichnungen während des Lufttransports führen. Die 26. Ausgabe der IATA-Vorschriften für verderbliche Fracht enthält kompetenzbasierte Schulungsempfehlungen für Personal in der Verderblichenabfertigung, die 2027 in Kraft treten werden. Die WHO-Leitlinien fordern außerdem qualifizierte Routen, validierte Verpackungen und dokumentierte Temperaturüberwachung für pharmazeutische Produkte.
Ausbau der integrierten Flughafen-Kühlketteninfrastruktur und CEIV-zertifizierten Abfertigung
CEIV Pharma-zertifizierte Frachtgemeinschaften beeinflussen, wohin pharmazeutische und hochwertige verderbliche Sendungen transportiert werden, da sie eine kontrollierte Abfertigung zwischen Flugzeug, Lagerung und Weitertransport gewährleisten können. Das IATA-Programm bewertet Sicherheit, Compliance, Effizienz und Mitarbeiterschulung anhand von Standards, die an die Gute Vertriebspraxis angelehnt sind. Zwischen November 2025 und März 2026 erhielt Lufthansa Cargo AG eine umfassende CEIV Pharma-Zertifizierung für die Drehkreuze Frankfurt, München und Chicago sowie mehrere Stationen. Ihr Netzwerk umfasste 230 passive Temperaturunterstützungsstationen und 120 aktive Temperaturkontrollstationen. Der Dallas Fort Worth International Airport entwickelte ebenfalls eine CEIV Pharma-Gemeinschaft mit Abfertigern, Kühllageranbietern und Spediteuren. Validierte Ausrüstung, Annahme-Checklisten und Risikokontrollen, die für pharmazeutischen Verkehr entwickelt wurden, werden auch auf hochwertige Frischprodukte angewendet.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Luftfrachtkosten und begrenzte Wirtschaftlichkeit für Waren mit geringem Wert | -1.3% | Global, am stärksten ausgeprägt in Afrika, Lateinamerika und Südostasien als Ursprungsmärkte | Kurzfristig (≤ 2 Jahre) |
| Risiko von Temperaturabweichungen an Vorfeld-, Transit- und Zollschnittstellen | -0.9% | Global, mit der höchsten Exposition an tropischen und heißen Ursprungsflughäfen | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Dateneigentum bei Fluggesellschaften, Bodenabfertigern, Spediteuren und Verladern | -0.7% | Global, am stärksten ausgeprägt auf mehrteiligen interkontinentalen Routen | Mittelfristig (2–4 Jahre) |
| Klimabedingte Flughafenstörungen und Exposition gegenüber Kühlmittel- oder Energiekosten | -0.5% | Äquatoriale und nahöstliche Drehkreuze, mit aufkommender Exposition in Südeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Luftfrachtkosten und begrenzte wirtschaftliche Tragfähigkeit für Waren mit geringem Wert
Die Luftfrachtraten liegen weiterhin deutlich über dem Niveau vor der Pandemie, was den Markt für Logistik verderblicher Luftfracht in der Kühlkette auf Produkte mit hoher Wertdichte oder dringendem Lieferbedarf beschränkt. Die IATA berichtete, dass die Frachtrenditen im Jahr 2025 um 1,5 % zurückgingen, aber 37,2 % über dem Niveau von 2019 lagen. Die WTO berichtete, dass der globale Warenhandel im Jahr 2025 34,89 Billionen USD erreichte, aber die meisten landwirtschaftlichen Sendungen wurden weiterhin per Seefracht transportiert, da Luftfracht für Grundnahrungsmittel zu kostspielig war.[4] Die IATA-Vorschriften für verderbliche Fracht können Produktverluste reduzieren, ändern jedoch nicht die Grundkosten der Luftfracht. Getreide, Standardgemüse und Massenobst verfügen in der Regel nicht über ausreichende Margen für dedizierten Kühlketten-Lufttransport. Dies schafft eine klare Grenze zwischen Premium-Verderblichem, das per Luftfracht transportiert werden kann, und Produkten mit geringerem Wert, die kostengünstigere Transportmittel nutzen müssen.
Risiko von Temperaturabweichungen an Vorfeld-, Transit- und Zollschnittstellen
Vorfeld-Umschläge am Flughafen stellen ein erhebliches thermisches Risiko dar, da Sendungen zwischen der Entladung vom Flugzeug und dem Eintritt in temperaturkontrollierte Lagerräume exponiert sein können. Die Oberflächentemperaturen können an einigen äquatorialen und nahöstlichen Standorten im Sommer 60 °C überschreiten, und hohe Verkehrszeiten können die Expositionszeit verlängern. Die WHO-Leitlinien, die ab Oktober 2025 gelten, erfordern dokumentierte Temperaturkontrolle, geschultes Personal und validierte Verpackungen entlang der gesamten Transportkette für Infektionsstoffe und verwandte biologische Produkte. Einige pharmazeutische Produkte haben unter IATA-Abfertigungsrichtlinien Umgebungsübertragungsfenster von nur 30 Minuten. Das United States Pharmacopeia schlug 2025 ein Kapitel zur Temperaturkartierung und Qualifizierung von Transportrouten vor, das das Risikomanagement auf Routenebene formalisiert. Vorfeld-Transferfahrzeuge, Kurzdock-Einrichtungen und Echtzeit-Überwachung können das thermische Risiko reduzieren, während mangelnde Investitionen den Ruf des Spediteurs und das Vertrauen der Verlader schwächen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Compliance-Dienste wachsen schneller als der Kernfrachttransport
Frachttransport hielt im Jahr 2025 70,24 % der Marktgröße der Logistik für verderbliche Luftfracht in der Kühlkette. Seine Position spiegelt dedizierte Kapazitätsvereinbarungen und Block-Space-Vereinbarungen auf zertifizierten pharmazeutischen und verderblichen Routen wider. Spedition koordiniert multimodale Transfers, Ausnahmeeskalation und Dokumentation bei Fluggesellschaften und Bodenabfertigern. Lagerung und Aufbewahrung gewinnen an Bedeutung, da flughafennahe GDP-konforme Einrichtungen die Vorfeld-Exposition reduzieren und die Zollabfertigung beschleunigen können.
Sonstige Mehrwertdienste werden bis 2031 voraussichtlich eine CAGR von 6,84 % verzeichnen. Diese Kategorie umfasst Dokumentation von Temperaturabweichungen, Zollvorabfertigung, Echtzeit-Überwachung und Temperaturkontinuitätsversicherung. Die 26. Ausgabe der IATA-Vorschriften für verderbliche Fracht wird die Bedeutung von geschultem Personal für die Verderblichenabfertigung erhöhen, wenn sie 2027 in Kraft tritt. Der Markt für Logistik verderblicher Luftfracht in der Kühlkette könnte erleben, dass die Einnahmen aus Mehrwertdiensten schneller steigen als die Transporteinnahmen, da Dokumentation und Daten immer wichtiger werden.


Nach Produktkategorie: Meeresfrüchte verzeichnen die stärksten Wachstumsaussichten
Frisches Obst und Gemüse machten im Jahr 2025 28,50 % der Marktgröße der Logistik für verderbliche Luftfracht in der Kühlkette aus. Die Kategorie profitiert von der ganzjährigen Nachfrage in Europa, dem Golfraum und Nordostasien nach Tropenfrüchten, außersaisonalen Beeren und Premium-Salaten. Fleisch- und Geflügelvolumina werden durch Halal-zertifizierte Rindfleischexporte aus Australien und Südamerika in die Golfmärkte gestützt. Blumen und Gartenbauprodukte behalten ihre Nachfrage rund um den Valentinstag, das chinesische Neujahr und den Muttertag.
Meeresfrüchte und Fischereiprodukte werden bis 2031 voraussichtlich eine CAGR von 6,72 % verzeichnen. Norwegischer Lachs, vietnamesischer Pangasius, chilenischer Wolfsbarsch und japanische Gelbschwanzmakrele veranschaulichen die geografische Distanz zwischen Premium-Angebot und Verbrauchsmärkten. Allgemeine und sonstige temperatursensible Verderbliche umfassen pharmazeutische Fracht, Spezialitätenmilchprodukte und präzisionsfermentierte Lebensmittelprodukte. Lebensmittelkategorien werden zunehmend mit pharmazeutischen Kontrollmethoden verwaltet, da die Zielmarktvorschriften Temperaturaufzeichnungen, Verwahrungsnachweise und validierte Verpackungen erfordern.
Nach Temperaturbereich: Ultratieftemperatur-Fracht treibt schnelleres Wachstum an
Gekühlte/refrigerierte Fracht bei +2 °C bis +8 °C hielt im Jahr 2025 einen Marktanteil von 43,15 % am Markt für Logistik verderblicher Luftfracht in der Kühlkette. Sie bedient konventionelle Pharmazeutika, Frischprodukte, Blumen und Standard-Biologika auf wichtigen Luftfrachtrouten. Fracht mit kontrollierter Umgebungstemperatur bei +15 °C bis +25 °C bedient orale feste Darreichungsformen, einige Impfstoffe und temperatursensible Diagnostika. Gefrorene Fracht bei -15 °C bis -25 °C unterstützt den konventionellen Handel mit gefrorenem Fleisch und Meeresfrüchten auf etablierten Drehkreuzrouten.
Tiefgefrorene/ultratiefe Temperatur-Fracht unter -60 °C wird bis 2031 voraussichtlich eine CAGR von 6,94 % verzeichnen. Sie bedient Zell- und Gentherapien, die kryogene Bedingungen zwischen -60 °C und -196 °C erfordern, sowie gefrorene Meeresfrüchte aus abgelegenen Verarbeitungsgebieten. Die technischen WHO-Leitlinien bieten Basisstandards für qualifizierte Verpackungen und Temperaturüberwachung über relevante Temperaturbereiche hinweg. Aktive Behälter mit Laufzeiten von 199 bis 300 Stunden können Fracht bei Zollverzögerungen oder verpassten Anschlüssen schützen, was die Ausrüstungsfähigkeit zu einem wichtigen Beschaffungskriterium macht.
Geografische Analyse
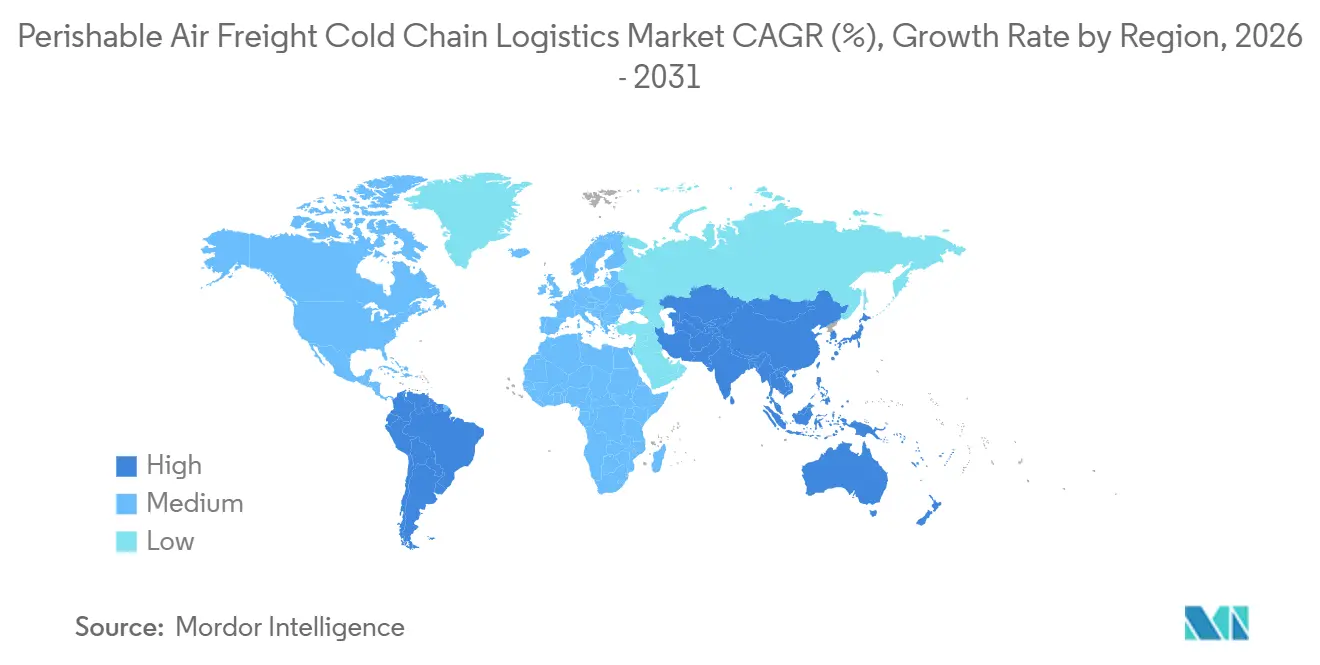
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 38,30 % am Markt für Logistik verderblicher Luftfracht in der Kühlkette und wird bis 2031 voraussichtlich eine CAGR von 6,58 % verzeichnen. Die Region ist sowohl ein wichtiger Ursprung für Verderbliches als auch ein wachsendes Zentrum für pharmazeutische Produktion und Verbrauch. Asien-Pazifik-Fluggesellschaften verzeichneten 2025 ein Wachstum von 8,4 % bei Fracht-Tonnenkilometern, das stärkste Ergebnis unter den globalen Fluggesellschaftsregionen. Die Route Europa-Asien wuchs im selben Jahr um 10,3 % bei Fracht-Tonnenkilometern. Indien, Singapur und Hongkong sind wichtige Ursprünge für temperaturkontrollierten pharmazeutischen Verkehr.
Die globale Luftfrachtanfrage wuchs im vierten Quartal 2025 um 4,6 % im Jahresvergleich, wobei Asien-Pazifik einen Großteil der überdurchschnittlichen Leistung beitrug. Dies unterstützt Investitionen in Kühlkettenkapazitäten an Drehkreuzen wie dem Flughafen Singapur Changi, dem Flughafen Guangzhou Baiyun und dem Kansai International Airport. Nordamerika blieb 2025 der compliance-intensivste Bereich aufgrund seiner pharmazeutischen Produktionsbasis, CEIV-zertifizierten Gemeinschaften und Lebensmittelimporten aus Lateinamerika. Nordamerikanische Fluggesellschaften verzeichneten 2025 einen Rückgang von 1,3 % bei Fracht-Tonnenkilometern, teilweise weil der Verkehr Asien-Nordamerika nach tarifrelevanten Routenänderungen um 0,8 % zurückging.
Die inländische pharmazeutische und lebensmittelbezogene Kühlkettenaktivität in Nordamerika wurde weiterhin durch FSMA-bezogene Investitionen und die Biologika-Distribution von zertifizierten Drehkreuzen gestützt. Lateinamerika lieferte 2025 26 % des globalen Luftfrachtvolumens für Lebensmittel und Verderbliches. Europa fungiert sowohl als pharmazeutisches Exportzentrum als auch als Importeur von Premium-Verderblichem, während der Korridor Afrika-Europa 2025 um 5 % wuchs. Der Nahe Osten bietet Umschlagdrehkreuze zwischen Europa, Südasien und Südostasien, und der Korridor Naher Osten-Asien wuchs 2025 um 5,8 %, während Afrika ein Wachstum von 6 % bei Fracht-Tonnenkilometern verzeichnete. Infrastrukturengpässe an sekundären afrikanischen Flughäfen bleiben eine Einschränkung, schaffen aber auch Raum für zertifizierte Bodenabfertigungsinvestitionen.

Wettbewerbslandschaft
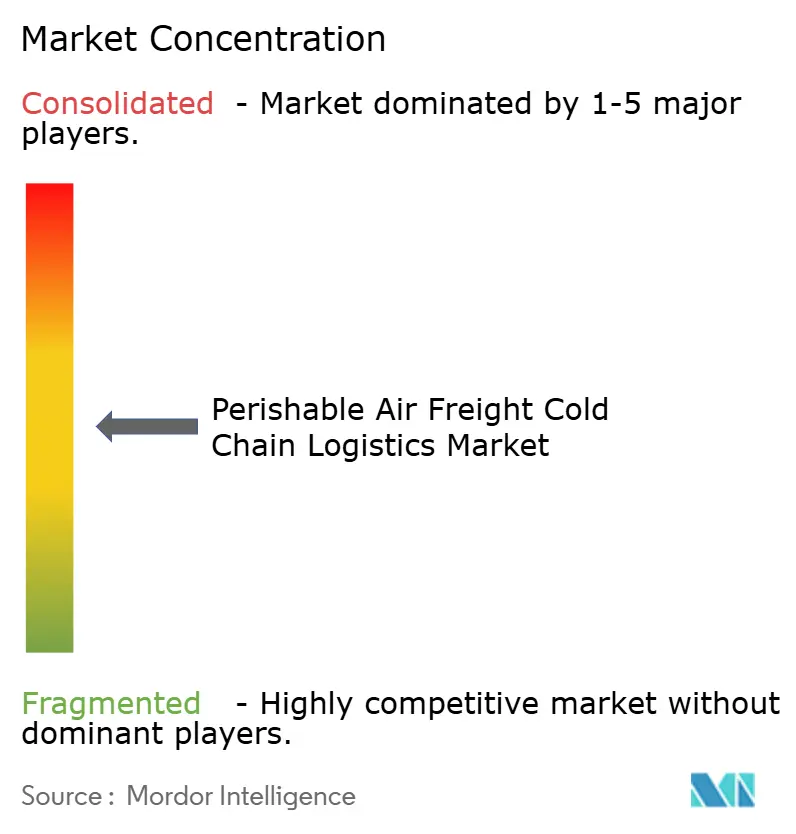
Der Markt für Logistik verderblicher Luftfracht in der Kühlkette weist eine mäßig fragmentierte, gestufte Struktur auf. Globale Integratoren, Frachtfluggesellschaften, spezialisierte Bodenabfertiger und Anbieter aktiver Thermobehälter bedienen unterschiedliche Teile der Wertschöpfungskette. Der Wettbewerb konzentriert sich auf zertifizierte Infrastruktur, Netzwerkabdeckung, Abfertigungsqualität und die Fähigkeit, die Verwahrung zu dokumentieren. Betreiber mit umfangreichen CEIV Pharma-zertifizierten Netzwerken können Premiumpreise für pharmazeutischen Verkehr verlangen. Anbieter aktiver Behälter wie SkyCell AG, Envirotainer AB und CSafe Global, LLC konkurrieren durch Laufzeit, Datenkonnektivität und wiederverwendbare Verpackungen.
Deutsche Post DHL Group erweiterte ihr Luftfracht-Kühlkettennetzwerk durch eine Investition von 2 Milliarden EUR (2,35 Milliarden USD) in die Gesundheitslogistik. Ihre Route Brüssel-Cincinnati nutzt einen dedizierten Boeing-777-Frachter und verbindet mehr als 30 GDP-konforme Luftfahrtdrehkreuze. Dies gibt Deutsche Post DHL Group eine größere Kontrolle über die Abfertigung an der Fluggesellschaftsschnittstelle und verringert die Abhängigkeit von Belly-Kapazitäten Dritter.
Wettbewerbschancen bestehen weiterhin in sekundären pharmazeutischen Ursprungsregionen, darunter Indiens Flughäfen der zweiten Kategorie und südostasiatische Generika-Arzneimittelzentren, wo die zertifizierte Abfertigung begrenzt ist. Die Rückwärtslogistik für wiederverwendbare Thermoverpackungen bleibt auf internationalen Routen fragmentiert und kann für Verlader ungenutzte Werte hinterlassen. Digitale Werkzeuge können ein Echtzeit-Ausnahmemanagement unterstützen, ohne dass jede Fluggesellschaft oder jeder Bodenabfertiger die bestehende Infrastruktur ersetzen muss. CEIV Pharma- und EU-GDP-Anforderungen schaffen hohe Eintrittsbarrieren, da die Zertifizierung Audits, Schulungen, Qualitätssysteme und Erneuerungsaktivitäten erfordert. Der Markt für Logistik verderblicher Luftfracht in der Kühlkette wird durch langfristige Betriebsfähigkeit geprägt und nicht durch einen einzelnen Anlagenkauf.
Marktführer der Branche für Logistik verderblicher Luftfracht in der Kühlkette
-
Deutsche Post DHL Group
-
Kuehne + Nagel International AG
-
DSV A/S
-
FedEx Corporation
-
United Parcel Service, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: FedEx Corporation gab Pläne zur Entwicklung eines neuen integrierten Luftfrachtdrehkreuzes am GMR Cargo City, dem Indira Gandhi International Airport in Delhi, bekannt, was eine langfristige Investition von 150 Millionen USD auf 230.000 ft² darstellt. Die Einrichtung, die mit vollständiger Automatisierung konzipiert ist, wird die Kühlkettenkonnektivität in Nord- und Ostindien stärken und internationale Gateway- sowie Abholungs- und Zustelloperationen innerhalb einer einzigen Einrichtung integrieren, um die Verweildauer für temperatursensible Gesundheitsfracht zu reduzieren.
- Juli 2026: Kuehne + Nagel International AG erweiterte sein Cool Corridor-Pharma-Luftfrachtnetzwerk auf 12 dedizierte Routen durch Hinzufügen der Strecken Frankfurt-Atlanta, Chicago-Narita, Brüssel-São Paulo und Chicago-São Paulo. Der Korridor Frankfurt-Atlanta wird durch dedizierte wöchentliche Kapazität auf dem Boeing-747-8-Frachter von Kuehne + Nagel International AG unterstützt.
- Februar 2026: Deutsche Post DHL Group startete einen dedizierten Boeing-777-Frachter auf der Kühlkettenroute Brüssel-Cincinnati als Kernelement seiner Investition von 2 Milliarden EUR (2,35 Milliarden USD) in die DHL-Gesundheitslogistik und verbindet damit weltweit mehr als 30 GDP-konforme Luftfahrtdrehkreuze für den Transport von Pharmazeutika, Impfstoffen und Biologika.
- Oktober 2025: Japan Airlines erneuerte seine CEIV Pharma-Zertifizierung am Flughafen Narita und wurde damit zur ersten japanischen Fluggesellschaft, die den Bodentransport in den Zertifizierungsumfang einbezieht. Die Zertifizierung umfasst GDP-konformen Interflughafen-Lkw-Transport, der die Flughäfen Narita, Haneda und Kansai verbindet.


Umfang des globalen Marktberichts zur Logistik für verderbliche Luftfracht in der Kühlkette
| Frachttransport |
| Lagerung und Aufbewahrung |
| Spedition |
| Sonstige Mehrwertdienste (Zollabfertigung, Dokumentation, Versicherung usw.) |
| Frisches Obst und Gemüse |
| Fleisch und Geflügel |
| Meeresfrüchte und Fischereiprodukte |
| Blumen und Gartenbauprodukte |
| Pharmazeutika und Biowissenschaften |
| Allgemeine und sonstige temperatursensible Verderbliche |
| Gekühlt / Refrigeriert (+2 °C bis +8 °C) |
| Kontrollierte Umgebungstemperatur (+15 °C bis +25 °C) |
| Gefroren (-15 °C bis -25 °C) |
| Tiefgefroren / Ultratiefe Temperatur (unter -60 °C) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Frachttransport | |
| Lagerung und Aufbewahrung | ||
| Spedition | ||
| Sonstige Mehrwertdienste (Zollabfertigung, Dokumentation, Versicherung usw.) | ||
| Nach Produktkategorie | Frisches Obst und Gemüse | |
| Fleisch und Geflügel | ||
| Meeresfrüchte und Fischereiprodukte | ||
| Blumen und Gartenbauprodukte | ||
| Pharmazeutika und Biowissenschaften | ||
| Allgemeine und sonstige temperatursensible Verderbliche | ||
| Nach Temperaturbereich | Gekühlt / Refrigeriert (+2 °C bis +8 °C) | |
| Kontrollierte Umgebungstemperatur (+15 °C bis +25 °C) | ||
| Gefroren (-15 °C bis -25 °C) | ||
| Tiefgefroren / Ultratiefe Temperatur (unter -60 °C) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate der Logistik für verderbliche Luftfracht in der Kühlkette?
Der Markt für Logistik verderblicher Luftfracht in der Kühlkette wird voraussichtlich von 2026 bis 2031 eine CAGR von 5,04 % verzeichnen und 21,23 Milliarden USD erreichen.
Welcher Dienst hat die stärksten Wachstumsaussichten bis 2031?
Sonstige Mehrwertdienste werden voraussichtlich eine CAGR von 6,84 % verzeichnen, da Überwachung, Dokumentation, Vorabfertigung und Versicherung immer wichtiger werden.
Welche Produktkategorie wird in der Kühlketten-Luftfrachtlogistik am schnellsten wachsen?
Meeresfrüchte und Fischereiprodukte werden bis 2031 voraussichtlich eine CAGR von 6,72 % verzeichnen, da entfernte Angebots- und Verbrauchsstandorte schnellen Transport erfordern.
Warum wird Ultratieftemperatur-Logistik immer wichtiger?
Tiefgefrorene/ultratiefe Temperatur-Fracht wird voraussichtlich eine CAGR von 6,94 % verzeichnen, unterstützt durch Zell- und Gentherapien, die kryogene Versandbedingungen benötigen.
Welche Region führt die Logistik für verderbliche Luftfracht in der Kühlkette an?
Asien-Pazifik hielt 2025 einen Anteil von 38,30 % und wird bis 2031 voraussichtlich eine CAGR von 6,58 % verzeichnen.
Was sind die wichtigsten operativen Risiken für temperatursensible Luftsendungen?
Hohe Frachtkosten, Vorfeld-Exposition, Zollverzögerungen, fragmentierte Daten und klimabedingte Flughafenstörungen können die Wirtschaftlichkeit oder die Temperaturkontrolle beeinträchtigen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
