
航空貨物地上ハンドリングサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
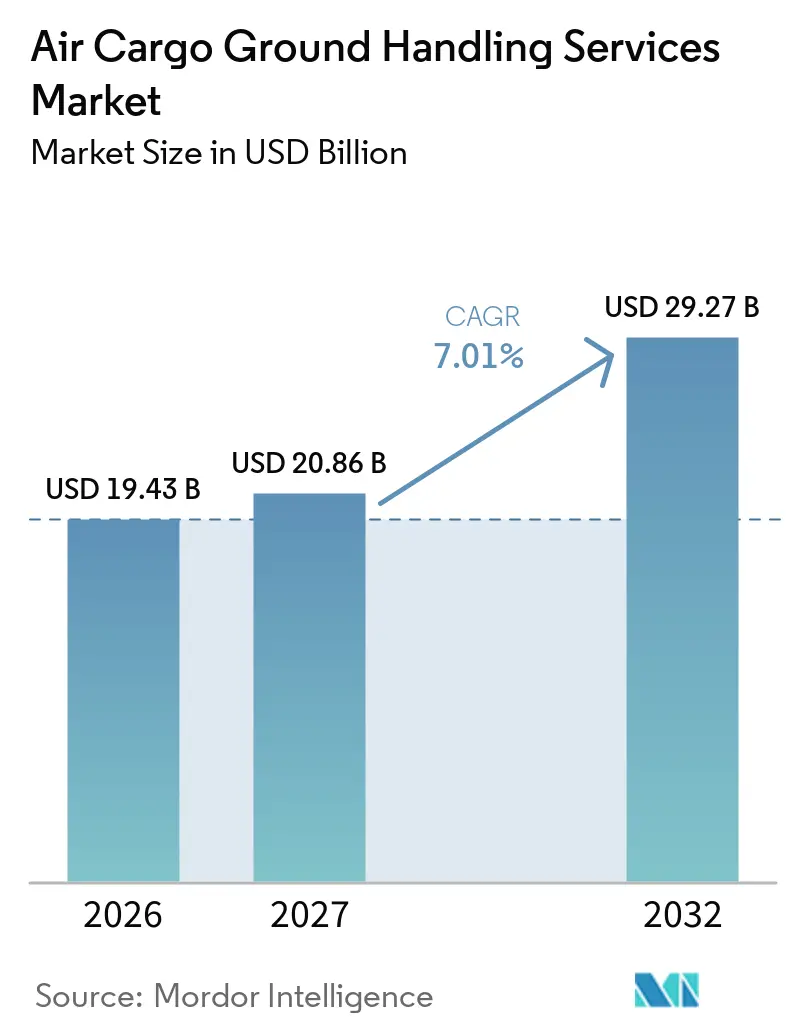
| 市場規模 (2027) | 20.86 十億米ドル |
| 市場規模 (2032) | 29.27 十億米ドル |
| 成長率 (2027 - 2032) | 7.01 % |
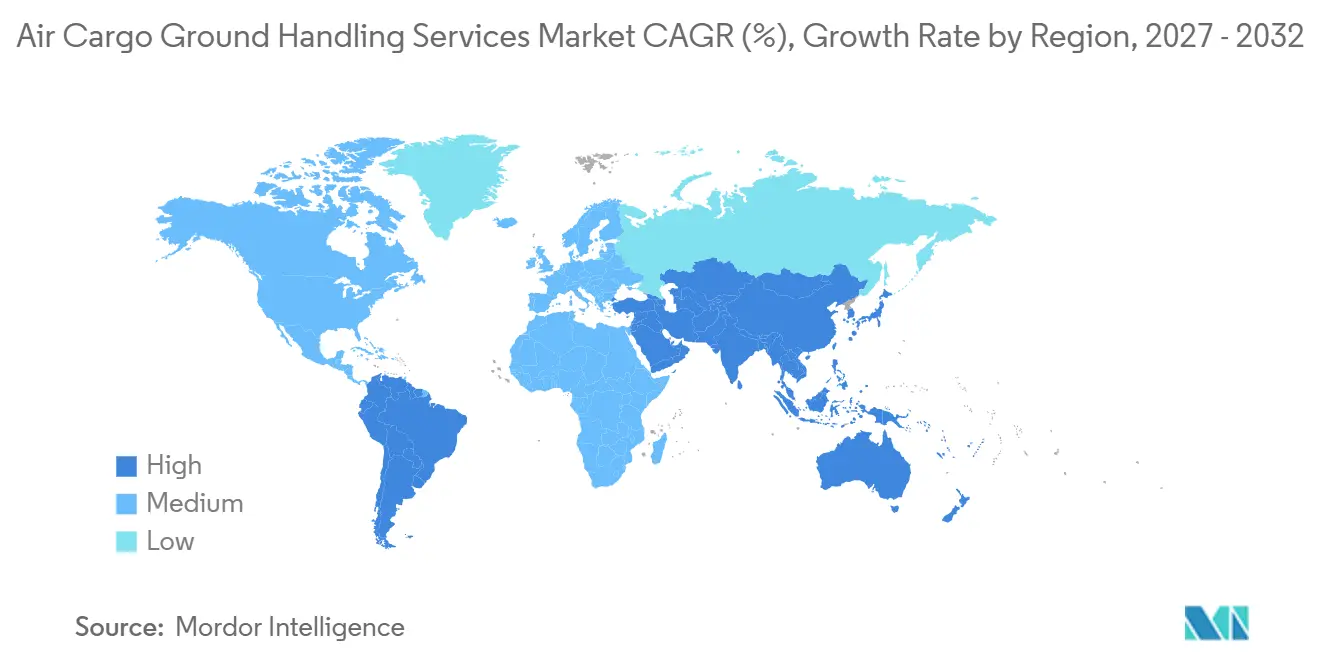
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
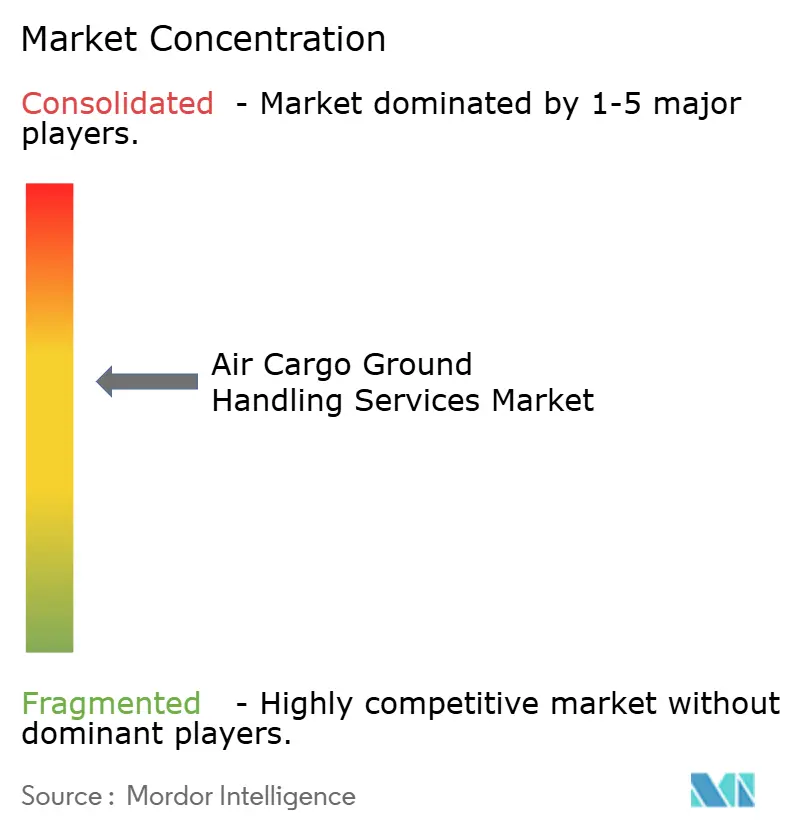
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空貨物地上ハンドリングサービス市場分析
航空貨物地上ハンドリングサービス市場規模は、2026年の19.43 ビリオン 米ドル、2027年の20.86 ビリオン 米ドルから、2032年までに29.27 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 7.01%を記録すると予測されています。
2025年の貨物需要は貨物トンキロメートルで3.4%増加し、国際線は4.2%増加し、ランプ、スクリーニング、書類作成、温度管理サービスにわたるターミナル活動を支えました。[1] 米国および欧州連合における低価格小包規制の変更により、越境輸送の書類作成ニーズとハンドリングの複雑性が高まっています。Eコマースおよび医薬品の輸送は、ハンドラーがより多くの時間重視かつ専門的な貨物を処理しなければならないため、サービス要件を再編しています。一般的に5年から15年続く長期運営契約は、貿易量が路線間で変動する際に一定の収益安定性をもたらします。航空貨物地上ハンドリングサービス市場は、労働力不足、混雑したエプロン、主要ハブ間の不均一な貿易パターンという課題にも直面しています。航空貨物地上ハンドリングサービス市場は、貿易の変動時においても各ステーションがターンアラウンドの信頼性を維持できるかどうかによって形成されます。
主要レポートのポイント
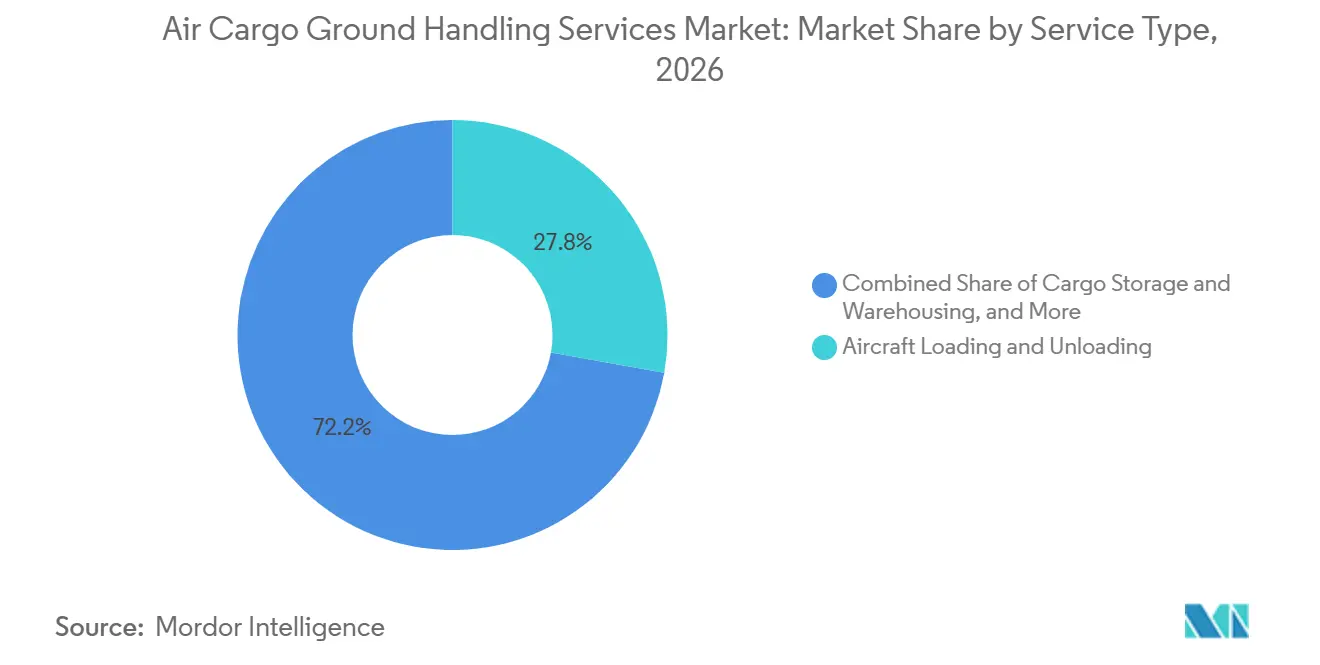
- サービスタイプ別では、航空機への積み降ろしが2026年の航空貨物地上ハンドリングサービス市場シェアの27.80%を占め、貨物スクリーニングおよびセキュリティハンドリングは2032年までにCAGR 7.50%で成長すると予測されています。
- 貨物タイプ別では、一般貨物が2026年の航空貨物地上ハンドリングサービス市場規模の42.35%を占め、Eコマースは2032年までにCAGR 8.39%で拡大すると予測されています。
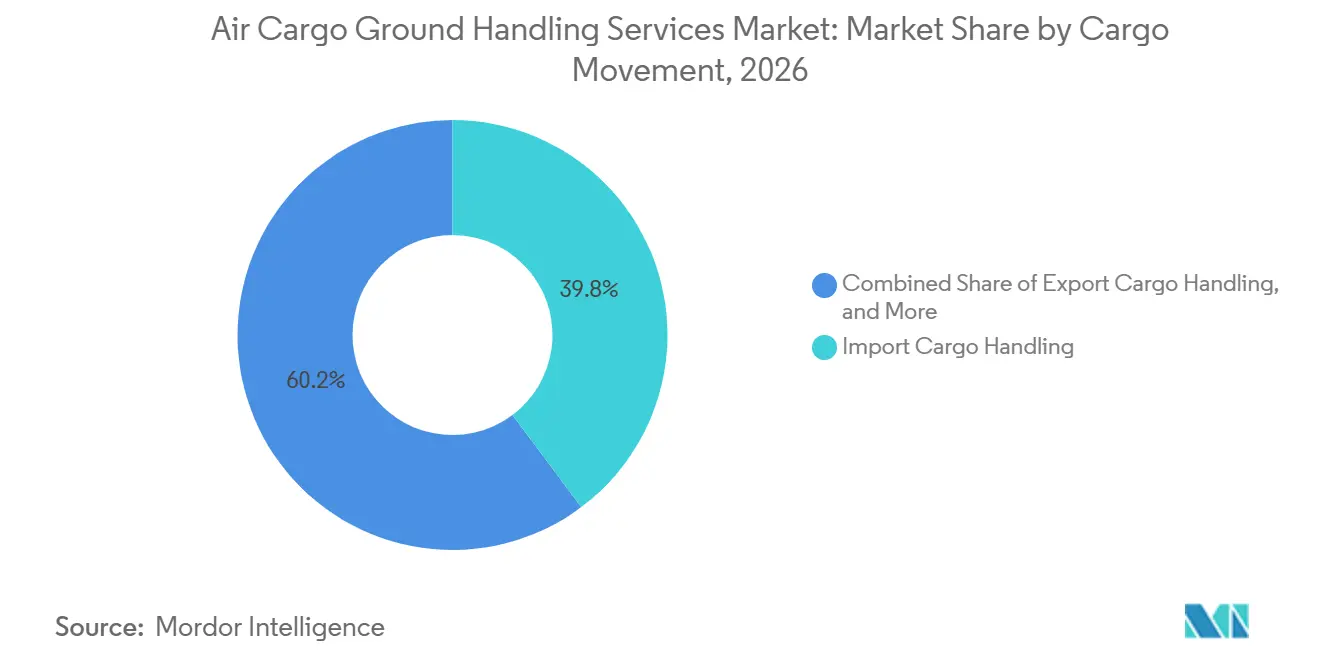
- 貨物移動別では、輸入貨物ハンドリングが2026年の航空貨物地上ハンドリングサービス市場シェアの39.77%を占め、トランジットおよびトランスファー貨物ハンドリングは2032年までにCAGR 7.62%で拡大すると予測されています。
- エンドユーザー別では、フレートフォワーダーが2026年の航空貨物地上ハンドリングサービス市場規模の30.29%を占め、インテグレーターおよびエクスプレスキャリアは2032年までにCAGR 7.88%で拡大すると予測されています。
- 地域別では、北米が2026年の航空貨物地上ハンドリングサービス市場シェアの33.20%を占め、アジア太平洋は2032年までにCAGR 7.57%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 越境Eコマースおよび時間重視の輸送需要の成長 | +1.5% | アジア太平洋、北米、欧州連合 | 短期(2年以内) |
| 医薬品および温度管理が必要な航空貨物の拡大 | +1.2% | 世界全体、特に北米と欧州連合 | 中期(2〜4年) |
| 貨物ターミナルの自動化とデジタル可視性要件 | +1.0% | 世界全体、アジア太平洋と欧州連合が導入をリード | 長期(4年以上) |
| 航空会社および空港による専門ハンドリング業務のアウトソーシング | +0.9% | 世界全体、北米と中東・アフリカが加速 | 短期(2年以内) |
| 専用フレイターハブおよびベリーカーゴネットワークの拡大 | +0.8% | アジア太平洋、中東、北米 | 中期(2〜4年) |
| 未活用の夜間空港キャパシティと24時間365日ハンドリング需要 | +0.5% | アジア太平洋、欧州連合、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
越境Eコマースおよび時間重視の輸送需要の成長
Eコマースは、小包の迅速な受け入れ、追跡可能性、正確な寸法計測が必要なため、航空貨物地上ハンドリングサービス市場における中心的な需要源となっています。IATAは、越境Eコマースが2027年までに航空貨物量の約30%を占めると予測しており、現在20%から増加するとしています。[2] プラットフォームは、米国および欧州連合で貿易規制が変化する中、物流回廊を多様化しています。厦門は、サンパウロ航空路線が開設された後、同路線を通じて3,000万件以上の越境Eコマース小包を輸出しました。鄭州空港経済区は2025年に47万トン以上の国際貨物を処理し、河南省の越境Eコマース輸出は最初の3四半期で106.2%増加しました。小包が多い輸送は、特に貨物の寸法が不規則または密度が低い場合、受け入れライン、ULD組み立て、税関書類作成、積み付け計画への需要を高めます。航空貨物地上ハンドリングサービス市場は、これらのステーションが輸送管理を弱めることなく増大する小包フローを処理することに依存しています。
医薬品および温度管理が必要な航空貨物の拡大
医薬品輸送は、バイ製剤、細胞療法、ワクチンが受け入れから航空機への移送まで管理されたチェーンを必要とするため、専門ハンドリング需要を支えています。世界保健機関は2025年7月にワクチンの国際包装・輸送に関するガイドラインを更新し、航空フレートをワクチンの主要輸送手段として説明しています。[3] 同ガイドラインは、ランプおよびハンドリング活動を温度逸脱の高リスクポイントとして特定しています。IATA CEIV ファーマ要件は、主要ハブにおける検証済みの温度管理環境、モニタリング、および文書化された手順を支援しています。American Airlines Cargoは2025年9月、ExpediteTC サービスにおいてアクティブな温度管理ユニットの24時間365日ライブモニタリングを拡張しました。高価値・小量の輸送は、重量スループットよりも処理キログラムあたりの収益を速く引き上げる可能性があり、認定ハンドリングキャパシティを航空貨物地上ハンドリングサービス市場にとって重要なものにしています。航空貨物地上ハンドリングサービス市場は、これらの輸送が途切れない温度管理を受けることで価値を高めます。
貨物ターミナルの自動化とデジタル可視性要件
デジタルデータ交換は、主要な航空会社およびフォワーダーネットワークにサービスを提供するハンドラーにとって、運営上の要件となりつつあります。Cathay Cargoは2025年2月、フォワーダーとの日常的な交換においてIATA ONE Recordを使用した最初のキャリアとなりました。ONE Recordは、ステークホルダーにリアルタイムで共通の輸送記録へのアクセスを提供します。IATAの2026年テクノロジー調査では、リアルタイム可視性プラットフォーム、接続されたIoTデバイス、およびRFIDが非常に高い影響力を持つ技術として評価されました。自動寸法計測は、貨物フローを止めることなく貨物の寸法を取得でき、受け入れおよび組み立て生産性を支援します。欧州の税関要件とONE Recordの採用により、ハンドラーは古い貨物ステムをAPIで接続するか、航空会社やフォワーダーとの関係が弱まるリスクを負うことになります。したがって、航空貨物地上ハンドリングサービス市場は、共通でアクセス可能な輸送記録へと移行しています。
航空会社および空港による専門ハンドリング業務のアウトソーシング
労働コスト、安全義務、貨物の複雑性が高まる中、航空会社および空港はより多くの専門ハンドリング業務をサードパーティプロバイダーに移管しています。スキポール空港は2025年12月、ハンドラー数を6社から3社に削減するための入札プロセスを開始しました。同空港は2027年から始まる7年間の契約にKLM、dnata、Viggoを選定しました。長期サービス契約には、認定、危険物の能力、およびテクノロジー要件がますます含まれるようになっています。CEIV認定、認定危険物プログラム、および互換性のあるデータリンクを保有するオペレーターは、これらの契約を競争で獲得するのに有利な立場にあります。この能力の集中は、主に地方空港や低価値サービス分野で活動する未認定プロバイダーに圧力をかけています。航空貨物地上ハンドリングサービス市場は、認定プロバイダーに専門契約へのより広いアクセスを提供します。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練した空港制限区域労働力の不足と高い離職率 | -0.8% | 世界全体、特に南北アメリカで深刻 | 短期(2年以内) |
| 空港システム統合の断片化とレガシーデータインターフェース | -0.6% | 世界全体、新興市場が最も影響を受けやすい | 長期(4年以上) |
| 危険物、医薬品、生動物に対する高いコンプライアンス負担 | -0.4% | 世界全体 | 中期(2〜4年) |
| 空港制限区域の混雑、エプロンの制約、ピーク時のボトルネック | -0.4% | 北米、欧州、アジア太平洋のピークハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熟練した空港制限区域労働力の不足と高い離職率
空港制限区域の労働力不足は、貨物需要が増大する中、南北アメリカ、欧州、アジア太平洋の一部における貨物スループットを制限しています。米国政府説明責任局は2025年8月、空港サービス労働者が採用と定着に影響する経済的・職業的プレッシャーに直面していると報告しました。地上支援機器がより電動化・デジタル接続化されるにつれ、貨物ランプの仕事にも技術的スキルが必要となっています。IATAの地上業務訓練パスポートは、資格を持つスタッフが同等の訓練を繰り返すことなく雇用主間を移動できるようにします。[4] このプログラムはルフトハンザグループと共同で開発されましたが、より広い採用は限定的にとどまっています。自動化は、不規則な貨物、生動物の物流、危険物の受け入れにおける熟練した作業を完全に代替することはできず、労働力の確保が航空貨物地上ハンドリングサービス市場のキャパシティ制限として残っています。
空港システム統合の断片化とレガシーデータインターフェース
ハンドラーは引き続き、独自の貨物システム、老朽化したポートコミュニティシステム、およびCargo-IMPメッセージを横断して運営しています。この混在はデータ照合コストを高め、輸送の引き渡しを遅らせ、複数ハンドラーの旅程においてエラーのリスクを増大させます。IATAは2026年初頭までに、危険物ハンドリング要件において1,200以上の国家・オペレーター間のバリエーションを特定しました。各バリエーションは、複数の管轄区域にサービスを提供するオペレーターにマッピング作業を追加します。地域のハンドラーや新興市場のオペレーターは、物理的な拡張と並行してシステムの再開発に資金を調達することに苦労する場合があります。EU輸入管理システム2および米国の事前貨物情報規則を含む税関事前情報要件は、APIファーストシステムが普及する前にさらなる義務を追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
規制圧力の強化によりセキュリティハンドリングが台頭航空機への積み降ろしは、すべての貨物移動に物理的なランプ移送が必要なため、2026年の航空貨物地上ハンドリングサービス市場シェアの27.80%を占めました。このサービスは、狭胴機および広胴機を問わず、労働集約的かつ機器集約なままです。その地位は、出発地、目的地、貨物カテゴリーに関わらずランプを通過する大量の貨物を反映しています。2025年における危険物量の17.5%増加(主にリチウム電池の貨物に関連)がこの需要を支えました。IATAの2026年危険物規制は、リチウムイオン電池の充電制限の厳格化、荷送人チェックリスト、およびハイブリッド動力車両の正式名称を追加しています。これらの要件は、スクリーニングスタッフ、準拠した書類作成、および専門的な受け入れ手順の役割を拡大します。したがって、ハンドラーがより高い安全性とコンプライアンスリスクを伴う貨物を管理するにつれ、セキュリティハンドリングの重要性が増しています。航空貨物地上ハンドリングサービス産業は、これらのフローにサービスを提供するステーションで一貫した訓練と文書化された管理を必要としています。
貨物スクリーニングおよびセキュリティハンドリングは、2027年から2032年にかけてCAGR 7.50%を記録しました。IATAは2026年3月にDG Digitalを立ち上げ、危険物申告書をデジタル化し、提出からAPIベースの送信まで対応しまし。日本のトライアルでは危険物拒否率が0.5%と記録され、紙ベースのプロセスの世界平均4.5%と比較されました。書類がより迅速に荷送人、航空会社、ハンドラー間を移動できるため、貨物受け入れおよび書類作成はこれらのデータ改善の恩恵を受けます。受け入れ時点で寸法データが取得されると、貨物の組み立てと解体も恩恵を受けます。自動化システムは手作業を削減し、より一貫したパレット形成を支援できます。貨物保管および倉庫業は、医薬品コールドチェーンの発展とEコマース輸入保管ニーズとともに拡大しています。CEIVプログラムおよびICAO附属書18の基準は、機器の購入、プロセス設計、スタッフの資格に引き続き影響を与えています。したがって、航空貨物地上ハンドリングサービス市場は、物理的なキャパシティと安全なデジタル記録を組み合わせることができるプロバイダーに報いています。サービスポートフォリオは、基本的なランプ労働だけでは提供が難しい、より高度な管理活動へとシフトしています。

貨物タイプ別:
Eコマースが一般貨物のベースラインを変革一般貨物は、工業材料、消費財、標準的な商業フレートに支えられ、2026年の航空貨物地上ハンドリングサービス市場規模の42.35%を維持しました。これらの輸送は、国際航空会社の貨物業務に安定した基盤を提供します。そのハンドリングニーズは、小包が多いまたは温度管理が必要な輸送と比較して、一般的により予測可能です。荷送人は時間重視と経済性のティアを分離しており、差別化されたサービスレベルへの需要が高まっています。国がデミニミス免除を撤廃した後、2025年後半に中国・EU間のEコマース量は前年比29%増加し、中国・米国間のフローが減少した一方で増加しました。このパターンは、政策変更が航空ハンドリング需要を回廊間で再配分する可能性があることを示しています。Eコマースは、小包の仕分け、正確なデータ取得、迅速な税関処理、および信頼性の高い移送プロセスを必要とします。これらの要件は、航空貨物地上ハンドリングサービス市場全体の運営上の優先事項を変えています。
Eコマースは2027年から2032年にかけてCAGR 8.39%を記録しました。ヘルスケアおよび医薬品は、温度管理がランプおよび地上ハンドリング中に失敗する可能性があるため、戦略的重要性が高まっています。2025年に発表された世界保健機関のガイダンスは、これらの段階をワクチン輸送チェーンにおける敏感なポイントとして特定しました。生鮮食品および腐敗しやすい商品も、特にアフリカおよび南米からの南北貿易ルートにおいて、認定されたコールドチェーンハンドリングに依存しています。電子機器およびハイテク貨物には、サーバー機器、半導体部品、データストレージユニットが含まれます。IATAは、2025年に世界のAIインフラ関連商品の価値の3分の2以上が航空輸送されたと報告しました。この輸送は、安全なハンドリング、迅速な接続、低い損傷率を必要とする場合があります。工業品は、特に自動車メーカーが緊急部品補充に航空フレートを使用する場合、重要な基盤として残っています。貨物混在は、ハンドラーが大量の一般貨物と敏感かつ時間重視の貨物の専門プロセスのバランスを取ることを求めています。航空貨物地上ハンドリングサービス市場は、ステーションがこれらの貨物要件間でキャパシティを切り替えられる場合に恩恵を受けます。この混在はまた、認定された保管、スクリーニング、書類作成サービスの価値を広げます。
貨物移動別:
トランジットハンドリングが成長の軸として台頭輸入貨物ハンドリングは、アジア太平洋の製造ハブから調達された製品に対する北米および欧州の強い入荷需要を反映し、2026年の航空貨物地上ハンドリングサービス市場シェアの39.77%を占めました。輸入処理には、デコンソリデーション、書類作成、仕分け、および下流の流通ネットワークとの調整が含まれます。これらの活動は短い配送ウィンドウ内で行われ、労働力とシステムキャパシティの両方を必要とします。航空会社のネットワーク変更とハブアンドスポーク構造の深化により、中間ステーションを経由して移動する貨物量が増加しています。アジア太平洋の貨物トンキロメートルは2026年4月に前年比10.5%増加し、アフリカは7.7%増加、世界平均は4.0%でした。これらのフローは、アジアおよび中東のハブの役割を強化しています。航空貨物地上ハンドリングサービス市場は、より迅速なULDクロストランスファーと到着・出発ウィンドウ間のより良い調整を必要としています。
トランジットおよびトランスファー貨物ハンドリングは、2027年から2032年にかけてCAGR 7.62%を記録しました。トランジットフローはまた、目的地の税関通関前に貨物を支援できる保税施設を必要とします。到着便と出発便の接続ウィンドウが狭い場合、リアルタイムのスロット調整が重要になります。ハンドラーは、航空機、倉庫、税関管理区域間で貨物を移動させながら貨物の完全性を維持する必要があります。接続を逃すと、航空会社、フォワーダー、貨物オーナーにコストが発生する可能性があります。航空貨物地上ハンドリングサービス市場は、ハブネットワーク全体のサービス品質を保護するために時間通りの移送に依存しています。輸出貨物ハンドリングのシェアは小さいですが、東南アジアおよびインドにわたる製造の多様化により、追加の輸出回廊が生まれています。これらの回廊は、地域の生産拠点と欧州および中東の目的地を結んでいます。新しい路線には、輸出書類作成、セキュリティ管理、および航空会社固有の手順を理解する地元チームが必要です。したがって、航空貨物地上ハンドリングサービス産業は、共通の運営プラットフォームを通じて輸入、輸出、トランジット輸送を管理できるステーションから恩恵を受けます。マルチハブネットワークを持つオペレーターは、貿易レーンの成長が速い場所にスタッフと機器を再配置できます。
エンドユーザー別:
フォワーダー関係の進化に伴いインテグレーターが加速フレートフォワーダーは、貨物オーナーと航空会社キャパシティの間の商業的仲介者として機能するため、2026年の航空貨物地上ハンドリングサービス市場規模の30.29%を占めました。彼らは空港ターミナルでの物理的な処理、保管、書類作成サポートをハンドラーに依存しています。フォワーダーとの関係は、コンソリデーション、輸送準備、電子税関リンクを含むバンドルオファリングへと進化しています。このアプローチは、個別のハンドリング取引を超えた関係へと移行します。彼らの時間確定輸送は、出発地から移送・配送まで貨物を管理する運営モデルを必要とします。各移送が約束された配送時間を満たすかどうかを決定できるため、地上ハンドラーは中心的な役割を果たします。エクスプレスネットワークも、ゲートウェイ空港全体で一貫したスキャン、仕分け、セキュリティ、ランプパフォーマンスを必要としま。航空貨物地上ハンドリングサービス市場は、これらの厳密に管理されたエクスプレスワークフローとますます結びついています。これらの要件は、航空貨物地上ハンドリングサービス市場においてより統合された契約を支援します。
インテグレーターおよびエクスプレスキャリアは、2027年から2032年にかけてCAGR 7.88%を記録しました。専用貨物航空会社はフレイターネットワークとハブインフラを拡大しており、ベリーカーゴ業務とは異なるランプおよび倉庫サービスへの需要を生み出しています。フレイターは専門機器、より大きな倉庫ステージングエリア、および異なるターンアラウンド手順を必要とする場合があります。ベリーカーゴを持つ旅客航空会社は、フライト数で最大の貨物量の供給源であり続けています。Etihad Cargoは2026年3月までに1,000便以上の週間旅客便にわたってベリーホールドキャパシティを拡大しました。空港当局およびターミナルオペレーターは、新しい貨物空港でのトラフィックを取り込むために直接ハンドリング能力を開発しています。これは、貨物キャパシティがより広い港プロジェクトに追加されているアジア太平洋のグリーンフィールド開発で明らかです。航空貨物地上ハンドリングサービス産業は、航空会社、フォワーダー、インテグレーター、空港が異なるサービスの組み合わせを求めるにつれ、より多様なバイヤー要件に直面しています。共通の品質基準を維持しながら手順を適応できるプロバイダーは、長期的な関係のためのより強固な基盤を持っています。
地域分析
北米は2026年に収益シェアの33.20%を占め、JFK、マイアミ、シカゴ・オヘア、ダラス・フォートワース、ロサンゼルスの貨物密度に支えられました。航空貨物は2025年第1四半期に米国の輸入において1,570億米ドルを可能にし、同期間の米国輸入の総増加分の82%を占めました。この前倒しの貿易は、ゲートウェイハンドリングキャパシティへの集中的な需要の短期間を生み出しました。米国連邦航空局は、計画されたピーク日の量が2025年夏のレベルを14.9%上回った後、シカゴ・オヘアで2026年夏のスケジュール削減を実施しました。カナダは2025年に貨物トン数が8%増加した一方、メキシコは4%以上減少、地域全体でステーションレベルの需要が不均一になりました。JFKの新ターミナルワンプロジェクトは、空港キャパシティと長期オペレーターライセンスへの継続的な投資を示しています。
欧州は、フランクフルト、アムステルダム・スキポール、パリ・シャルル・ド・ゴール、ロンドン・ヒースローを通じて、航空貨物地上ハンドリングサービス市場において重要な地位を占めています。欧州のキャリアは2025年に貨物トンキロメートルが2.9%増加し、欧州・アジア路線は10.3%増加しました。スキポールがハンドラーを6社から3社に統合する決定は、サービス基準と労働条件に焦点を当てた政策を反映しています。Fraportは2026年2月にフランクフルト空港の新しい貨物倉庫についてKühne+Nagelとリース契約を締結しました。DHL Global Forwardingは2025年6月にフランクフルトに24,500平方メートルのハブを開設し、年間最大30万メトリックトンのキャパシティを持ちます。アフリカは2026年4月に前年比で貨物トンキロメートルが7.7%増加し、トランジットゲートウェイとしての地域の役割を支えています。南米は専用貨物路線を通じて欧州市場への追加接続を構築しています。
アジア太平洋は、域内貿易、追加された貨物キャパシティ、および再配分されたEコマースフローに支えられ、2027年から2032年にかけてCAGR 7.57%で拡大すると予測されています。アジア太平洋の航空会社は2025年に貨物トンキロメートルが8.4%増加し、地域の中で最高の成長率を記録しました。アジア域内のトラフィックは10.0%増加し、アジア・欧州間のトラフィックは同年10.3%増加しました。Air India SATS空港サービスは、37年間のコンセッションの下でノイダ国際空港での業務を開始しました。AISATSはインドの地上ハンドリングセクターで70%の市場シェアを保有し、ターミナルおよび物流ゾーンに1,500 クロール インドルピー(1.8億米ドル)を投資すると発表しました。深圳空港は2025年4月に中国初の24時間365日税関通関国際貨物ターミナルを開設しました。これらの発展は、航空貨物地上ハンドリングサービス市場における地域の役割を強化しています。これらの施設が貿易レーンと地域流通ネットワークを結ぶにつれ、航空貨物地上ハンドリングサービス市場はらなるキャパシティを獲得します。
競合環境
航空貨物地上ハンドリングサービス市場は世界的に中程度の集中度を示しており、国際規模のオペレーターが主要空港ライセンスを競う一方、地域および空港関連プロバイダーは制約のある地方空港でのポジションを維持しています。Swissportは上海浦東デジタル・インテリジェント国際貨物ターミナルを通じて中国本土に進出しました。また、2025年6月にサウジアラビアの13の空港での業務を開始し、コロンビアおよびモロッコでの貨物投資を追求しました。同社はまたロンドン・ヒースローでルフトハンザグループの契約を獲得しました。Menzies Aviationは3.05億米ドルでG2 Secure Staffを買収し、米国でのプレゼンスを108拠点に倍増させました。また、ベンガルール国際空港で15年間のライセンスを確保し、ベルギーおよびアンゴラでの業務を追加しました。dnataは7,000万ユーロ(8,234万米ドル)の投資と年間60万トンのキャパシティを持つ自動化貨物施設をアムステルダム・スキポールに開設しました。これらの行動は、ポートフォリオ拡大、長期空港権利、および参入障壁の高いステーションへの選好を示しています。
デジタル能力は、航空会社やフォワーダーが複数の拠点にわたって信頼性の高い輸送データを必要とするため、入札における重要な要素となっています。Menzies AviationのMACHシステムは46のステーションで稼働し、グローバル貨物トン数の55%を処理しています。このプラットフォームは、ネットワーク全体でリアルタイムの可視性とより一貫した運営プロセスを支援します。SATSの子会社であるWorldwide Flight Servicesは、17の欧州空港でEコマースおよびフレートフォワーダーハンドリング施設を運営しています。2026年3月のブリュッセルにおけるAviapartner Cargo NVの買収により、ベルギーでのプレゼンスが強化されました。Qatar Airways Cargoは2026年2月に、紙の積み付け指示をデジタルランプワークフローに置き換えるランプオフロードおよびロードスーパービジョンツールを導入しました。認定オペレーターはこれらの能力を活用して、複数の国にわたる航空会社およびフォワーダーの要件を満たすことができます。
医薬品、リチウム電池、生鮮品、生動物に対するIATA CEIV認定は、専門量を資格を持つハンドラーに集中させています。このダイナミクスは、グローバル規模のプロバイダーと認定サイトが少ない小規模な地域オペレーターを分離します。空港ライセンス条件、貨物ターミナルキャパシティ、労働力の確保、データ統合は、主要ハブへの容易な参入を制限します。地域の専門業者は、地元の空港知識とアクセス権が重要な場所では依然として価値を保持しています。空港関連企業も、運営関係とインフラアクセスを通じて保護されたポジションを保持できます。長期契約は、国際オペレーターが拠点を確保した後に継続的な収益を構築するのに立ちます。航空会社や空港が入札を使用してプロバイダープールとサービス基準をリセットできるため、競争は依然として活発です。
航空貨物地上ハンドリングサービス産業のリーダー
-
SATS Ltd.
-
Swissport International AG
-
Emirates Group
-
Menzies Aviation
-
Fraport AG
- 注:主要企業の掲載順は順位を示すものではありません。
航空貨物地上ハンドリングサービス市場 このレポートでカバーされる企業
- Swissport International AG
- Emirates Group (dnata)
- SATS Ltd.
- Menzies Aviation
- Fraport AG
- Celebi Aviation Holding
- Aviapartner
- Qatar Airways Group
- TAV Airports Holding
- Goldair Handling
- Airline Assistance Switzerland
- Cardig Aero Services
- Unifi Aviation
- Saudi Ground Services Company
- PrimeFlight Aviation Services
- DHL Group
- PT Jasa Angkasa Semesta
- Bangkok Flight Services
- AOT Ground Aviation Services
- Alliance Ground International
最近の産業開発事情 航空貨物地上ハンドリングサービス市場
- 2026年9月:Swissport InternationalとEtihad Airwaysは、グローバルな地上ハンドリングおよび貨物パートナーシップを30空港から40空港に拡大する覚書に署名し、アフリカ、欧州、北米、中東、アジアにわたる10拠点を追加しました。
- 2026年9月:Menzies Aviationは、コロンビアの11空港でフルスイートの地上ハンドリングサービスを提供するJetSMARTとの新契約を獲得し、コロンビアネットワークを2倍以上に拡大し、チリとの既存の関係を延長しました。
- 2026年7月:Swissportはオークラド国際空港でHainan Airlinesとの新しいフルサービス地上ハンドリングおよび貨物パートナーシップを開始し、Swissportの新しいオークランド貨物センターの開設と同時に、Hainan Airlinesが同施設の最初の航空会社顧客として指名されました。
- 2026年6月:SATSの子会社であるWFSは、ブリュッセル空港でのフレートフォワーダーハンドリングサービスについてGeodisから5年間の契約を受注し、Eコマースおよびフレートフォワーダーハンドリングネットワークをヨーロッパの17空港に拡大しました。
世界の航空貨物地上ハンドリングサービス市場レポートの範囲
セグメンテーション概要
| 貨物受け入れおよび書類作成 |
| 貨物スクリーニングおよびセキュリティハンドリング |
| 貨物の組み立てと解体 |
| 航空機への積み降ろし |
| 貨物保管および倉庫業 |
| その他 |
| 一般貨物 |
| 生鮮食品および腐敗しやすい商品 |
| 工業品(自動車部品およびコンポーネント等) |
| Eコマース |
| ヘルスケアおよび医薬品 |
| 電子機器およびハイテク |
| その他 |
| 輸入貨物ハンドリング |
| 輸出貨物ハンドリング |
| トランジットおよびトランスファー貨物ハンドリング |
| ベリーカーゴを持つ旅客航空会社 |
| 専用貨物航空会社 |
| フレートフォワーダー |
| インテグレーターおよびエクスプレスキャリア |
| 空港当局およびターミナルオペレーター |
| その他の物流・貨物サービスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | 貨物受け入れおよび書類作成 | |
| 貨物スクリーニングおよびセキュリティハンドリング | ||
| 貨物の組み立てと解体 | ||
| 航空機への積み降ろし | ||
| 貨物保管および倉庫業 | ||
| その他 | ||
| 貨物タイプ別 | 一般貨物 | |
| 生鮮食品および腐敗しやすい商品 | ||
| 工業品(自動車部品およびコンポーネント等) | ||
| Eコマース | ||
| ヘルスケアおよび医薬品 | ||
| 電子機器およびハイテク | ||
| その他 | ||
| 貨物移動別 | 輸入貨物ハンドリング | |
| 輸出貨物ハンドリング | ||
| トランジットおよびトランスファー貨物ハンドリング | ||
| エンドユーザー別 | ベリーカーゴを持つ旅客航空会社 | |
| 専用貨物航空会社 | ||
| フレートフォワーダー | ||
| インテグレーターおよびエクスプレスキャリア | ||
| 空港当局およびターミナルオペレーター | ||
| その他の物流・貨物サービスプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年の航空貨物地上ハンドリングサービスの市場規模は?
このセクターは2026年に19.43 ビリオン 米ドルと評価されており、2032年までに29.27 ビリオン 米ドルに達すると予測されています。
2032年までの予測成長率は?
予測CAGRは2027年から2032年にかけて7.01%です。
最大のシェアを持つサービスタイプは?
航空機への積み降ろしが2026年に27.80%で最大のシェアを保有しています。
最も成長が速い貨物タイプは?
Eコマースは最も成長が速い貨物タイプであり、2032年までにCAGR 8.39%を記録します。
最大のシェアを持つ地域は?
北米が2026年に33.20%で最大の地域シェアを保有しています。
最も成長が速い地域は?
アジア太平洋は2027年から2032年にかけてCAGR 7.57%で成長すると予測されています。