
Tamaño y participación del mercado de papel tapiz de vinilo en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
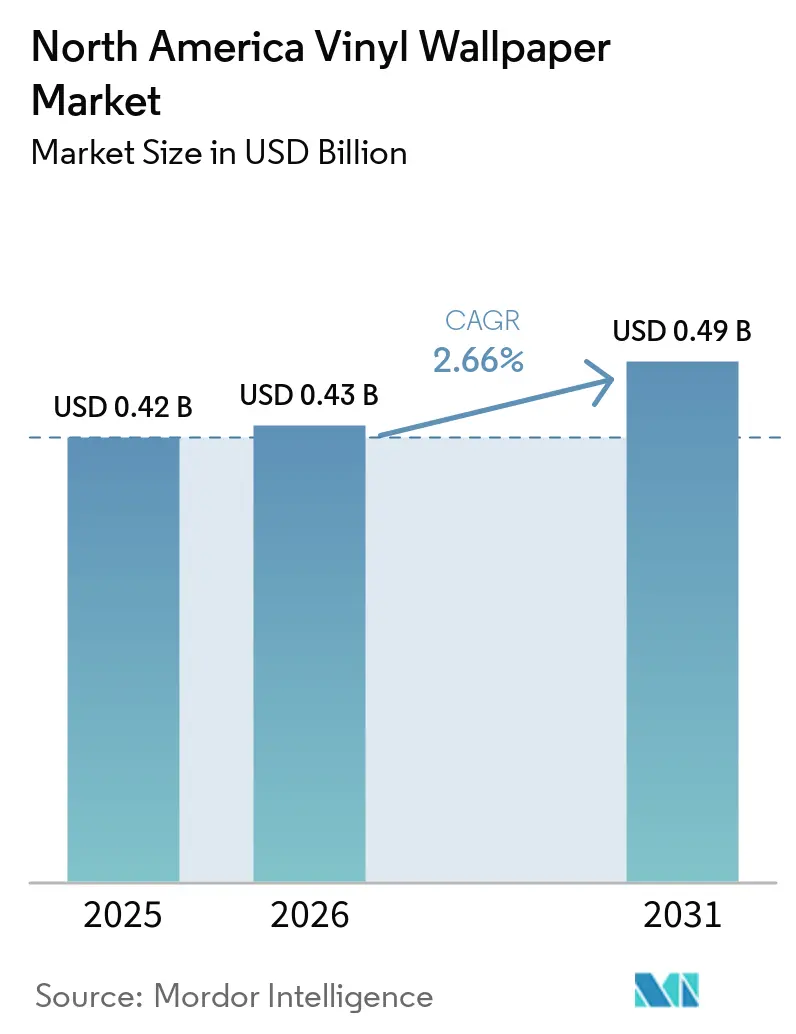
| Tamaño del mercado en el año base (2025) | 0.42 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.49 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.66 % |
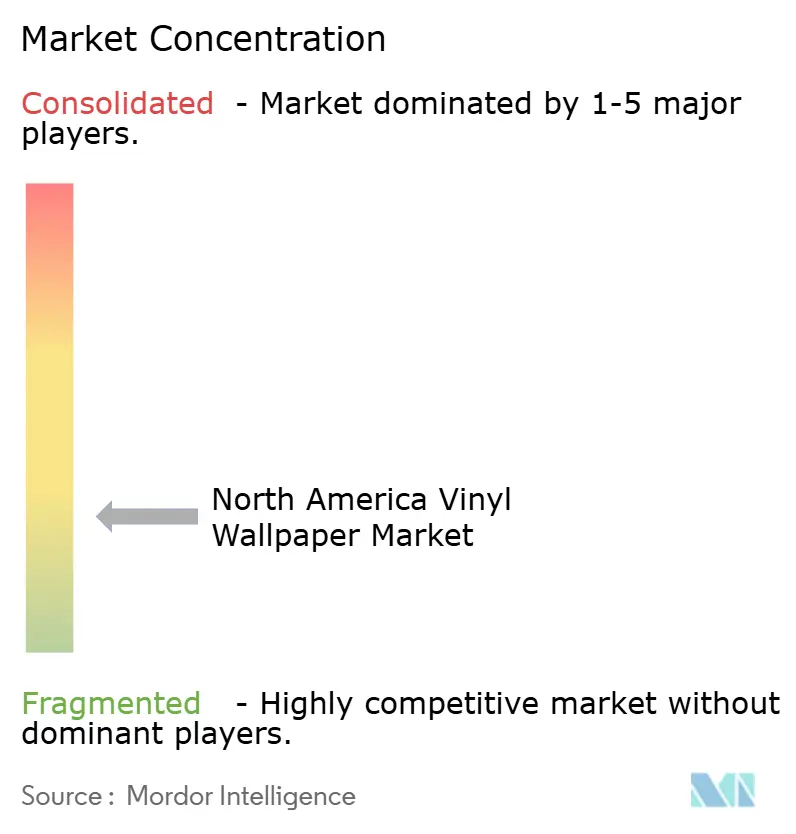
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de papel tapiz de vinilo en América del Norte por Mordor Intelligence
El tamaño del mercado de papel tapiz de vinilo en América del Norte fue valorado en 0,42 mil millones de USD en 2025, se estima en 0,43 mil millones de USD en 2026 y se prevé que alcance 0,49 mil millones de USD en 2031, creciendo a una CAGR del 2,66% durante 2026–2031. La remodelación residencial impulsa la demanda, ya que los hogares invierten en sus viviendas actuales en lugar de mudarse. El gasto privado en mejoras residenciales aumentó un 8,1% interanual en mayo de 2026, según la Oficina del Censo de los Estados Unidos[1]. Un parque habitacional más antiguo también sustenta la demanda recurrente de reemplazo, dado que la vivienda promedio en los Estados Unidos tenía 41 años de antigüedad en 2023. Los compradores comerciales continúan prefiriendo materiales que puedan soportar la limpieza, la abrasión y la humedad. Esto otorga al mercado de papel tapiz de vinilo en América del Norte una base de demanda que va más allá de las compras decorativas discrecionales.
Conclusiones clave del informe
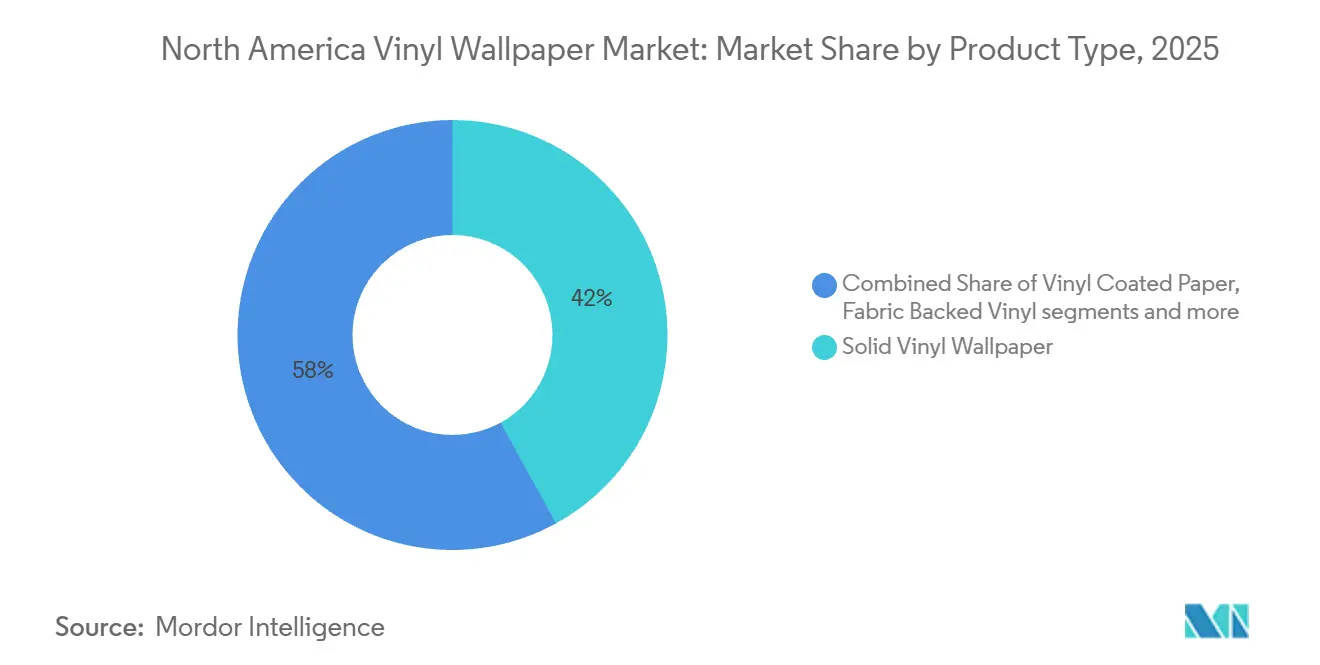
- Por tipo de producto, el vinilo sólido representó el 42,0% de la participación del mercado de papel tapiz de vinilo en América del Norte en 2025, mientras que se prevé que el vinilo con respaldo de tela crezca a una CAGR del 3,60% hasta 2031.
- Por tipo de instalación, los formatos tradicionales y no autoadhesivos representaron el 67,0% del valor del mercado en 2025, mientras que se prevé que los formatos autoadhesivos crezcan a una CAGR del 3,80% hasta 2031.
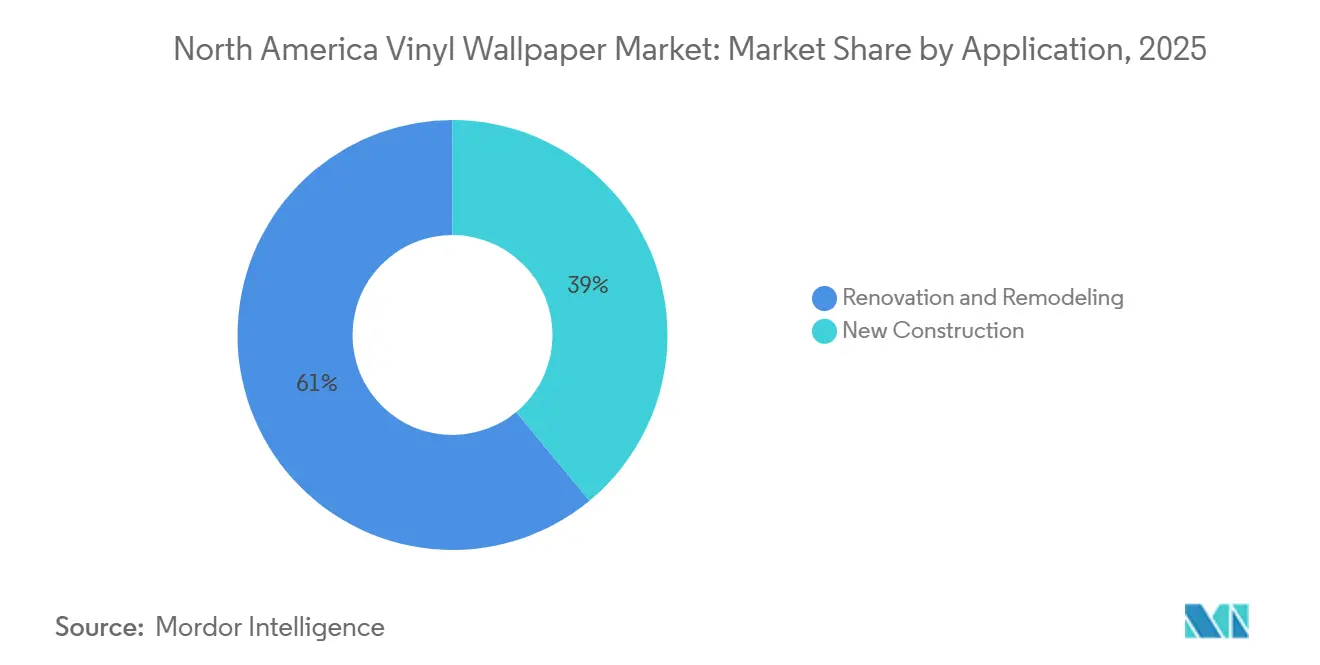
- Por aplicación, la renovación y remodelación representó el 61,0% del valor del mercado en 2025, mientras que se prevé que la nueva construcción crezca a una CAGR del 1,97% hasta 2031.
- Por usuario final, los usuarios residenciales representaron el 64,0% del valor del mercado en 2025, mientras que se prevé que los usuarios comerciales crezcan a una CAGR del 3,39% hasta 2031.
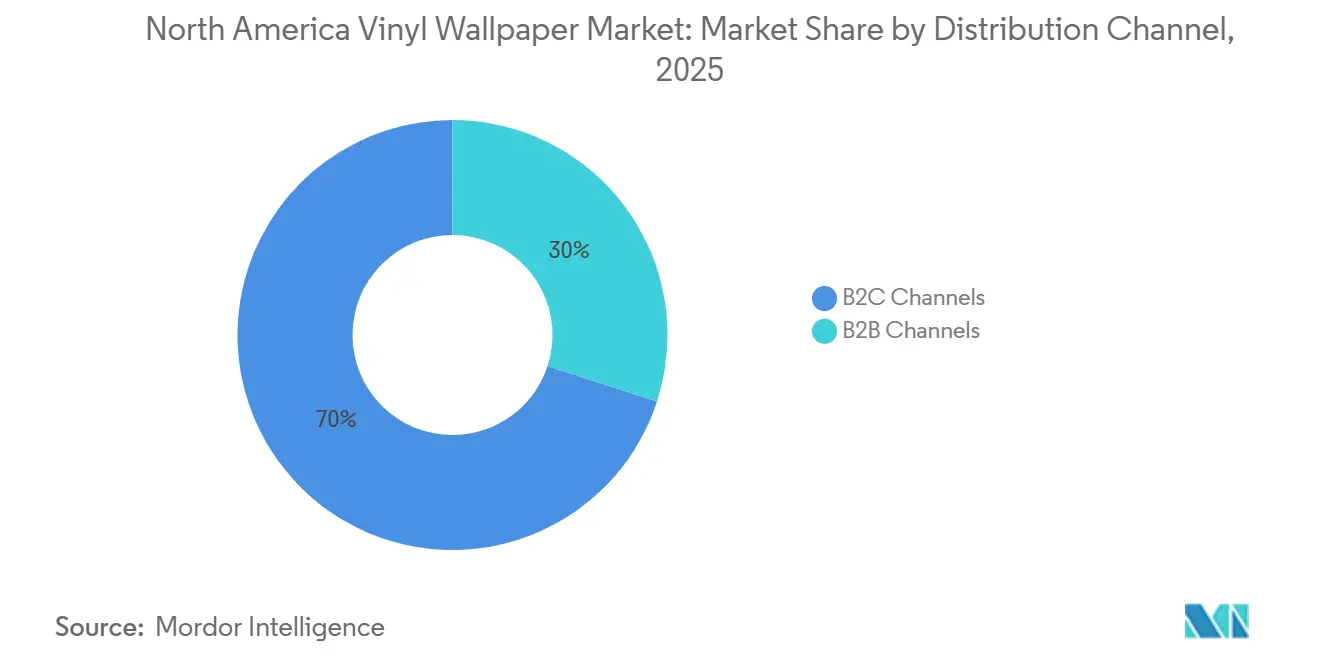
- Por canal de distribución, B2C representó el 70,0% del valor del mercado en 2025, mientras que se prevé que los canales B2B crezcan a una CAGR del 3,50% hasta 2031.
- Por geografía, Estados Unidos representó el 76,0% de los ingresos de 2025, y se proyecta que México crezca a una CAGR del 3,40% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de papel tapiz de vinilo en América del Norte
Análisis del impacto de los impulsores*
| Impulsor | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de revestimientos murales duraderos y lavables | +0.55% | América del Norte, con mayor intensidad en entornos comerciales e institucionales de Estados Unidos | Mediano plazo (2-4 años) |
| Actividad de renovación y remodelación residencial | +0.65% | Estados Unidos, con influencia secundaria en Canadá | Corto plazo (≤ 2 años) |
| Remodelación en hotelería, atención médica y oficinas | +0.45% | Estados Unidos, Canadá y ciudades fronterizas de México | Mediano plazo (2-4 años) |
| Crecimiento del autoadhesivo y la instalación por cuenta propia | +0.40% | Estados Unidos y Canadá, especialmente en ubicaciones urbanas de arrendatarios | Corto plazo (≤ 2 años) |
| Impresión digital y personalización en tiradas cortas | +0.25% | América del Norte, liderada por proyectos de hotelería y residenciales premium de Estados Unidos | Largo plazo (≥ 4 años) |
| Demanda impulsada por el cumplimiento normativo de revestimientos murales de bajas emisiones | +0.20% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La actividad de renovación y remodelación residencial sostiene la demanda base
Las tasas hipotecarias más altas han mantenido a muchos propietarios en sus viviendas actuales, dirigiendo el gasto hacia mejoras interiores. La NAHB pronosticó un crecimiento del 3% en remodelación ajustado por inflación para 2026 y un 2% para 2027. La asociación reportó 128.000 empresas de remodelación a principios de 2025, en comparación con 69.000 en 2000[2]. Las renovaciones de baños, cocinas y viviendas completas crean oportunidades regulares para reemplazar superficies de paredes. Los trabajos de adaptación para el envejecimiento en el hogar también favorecen los acabados duraderos, resistentes a la humedad y de fácil mantenimiento. Esto convierte la actividad de renovación en una fuente constante de demanda para el mercado de papel tapiz de vinilo en América del Norte. Los propietarios pueden usar revestimientos murales para actualizar habitaciones sin realizar cambios estructurales. Los remodeladores también pueden recomendar productos que satisfagan los requisitos de humedad, limpieza y estética dentro de un mismo proyecto. Este trabajo recurrente sustenta la demanda tanto en formatos de instalación profesional como de bricolaje.
La demanda de revestimientos murales duraderos y lavables ancla los ciclos de especificación comercial
Las instalaciones comerciales requieren acabados de pared que puedan soportar limpiezas repetidas y el desgaste diario. La Asociación de Revestimientos Murales especifica 16 pruebas de rendimiento para productos de vinilo Tipo II, que incluyen requisitos de abrasión, resistencia a manchas, desgarro y adhesión[3]. Los hoteles, las instalaciones de atención médica y las oficinas utilizan estos estándares al seleccionar revestimientos murales. Los productos con documentación de rendimiento pueden permanecer en las listas de proveedores preferidos durante los ciclos de reemplazo. Esto desplaza algunas decisiones de compra desde la preferencia estética hacia las necesidades de mantenimiento. El mercado de papel tapiz de vinilo en América del Norte se beneficia, por tanto, cuando los equipos de proyecto priorizan el rendimiento durante el ciclo de vida. Las superficies lavables pueden reducir la carga de mantenimiento de las áreas comunes y los espacios de alto contacto. Los compradores también pueden comparar productos según su capacidad para mantener la apariencia tras limpiezas regulares. Esto favorece a los proveedores que combinan opciones de diseño con información de rendimiento verificada.
La remodelación en hotelería, atención médica y oficinas acelera la adopción de vinilo de alto rendimiento
Los programas de remodelación generan demanda de materiales que cumplan con los requisitos operativos y los plazos del proyecto. Los pasillos de hoteles, los vestíbulos, los espacios para pacientes y las oficinas necesitan superficies resistentes a las manchas y a la limpieza frecuente. El vinilo Tipo II puede cumplir con los requisitos de durabilidad que los productos decorativos para consumidores pueden no satisfacer. Los revestimientos murales certificados también pueden respaldar los procesos de adquisición donde se revisa la documentación técnica antes de la compra. Estas necesidades hacen que la renovación comercial sea menos sensible a los cambios a corto plazo en las preferencias de decoración del hogar. También amplían el uso potencial del mercado de papel tapiz de vinilo en América del Norte más allá de los interiores residenciales. Los equipos de remodelación necesitan productos que puedan instalarse con una interrupción mínima en las instalaciones ocupadas. La selección de revestimientos murales también puede coordinarse con el mobiliario, la iluminación y otras actualizaciones interiores planificadas. Esto crea oportunidades para los proveedores que pueden ofrecer disponibilidad confiable junto con información técnica.
El autoadhesivo y la instalación por cuenta propia abren un canal de consumo estructuralmente nuevo
Se prevé que el vinilo autoadhesivo crezca a una CAGR del 6,4% hasta 2031. Estados Unidos cuenta con más de 45 millones de unidades habitacionales ocupadas por arrendatarios, lo que proporciona una amplia base para la decoración removible. Los hogares de arrendatarios a menudo necesitan productos que puedan retirarse sin dañar permanentemente las paredes. Los formatos autoadhesivos reducen la dependencia de la instalación profesional y acortan los ciclos de renovación. También se adaptan a los modelos de venta en línea y en tiendas de mejoras del hogar, donde los compradores comparan diseños y métodos de instalación. Este formato incorpora nuevos clientes al mercado de papel tapiz de vinilo en América del Norte, mientras que los productos tradicionales mantienen sus aplicaciones comerciales. El formato es adecuado para proyectos más pequeños en los que los consumidores prefieren gestionar la instalación por sí mismos. También puede facilitar actualizaciones rápidas en dormitorios, habitaciones infantiles y espacios compartidos de alquiler. Los minoristas pueden utilizar instrucciones claras y herramientas de visualización de habitaciones para facilitar la evaluación de estos productos antes de la compra.
Análisis del impacto de las restricciones*
| Restricción | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Competencia de la pintura y la impresión digital en paredes | -0.45% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Requisitos de mano de obra para la instalación | -0.30% | Estados Unidos y Canadá, especialmente en grandes áreas metropolitanas | Corto plazo (≤ 2 años) |
| Volatilidad en los costos de resina de vinilo, plastificantes y flete | -0.30% | Cadena de suministro de América del Norte, con mayor impacto en los fabricantes de Estados Unidos | Mediano plazo (2-4 años) |
| Restricciones de reciclaje y fin de vida útil de los revestimientos murales de PVC | -0.20% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La competencia de la pintura y la impresión digital en paredes limita la expansión de precios
La pintura sigue siendo el acabado de pared interior más utilizado en América del Norte. La pintura con texturas y acabados decorativos puede reproducir algunos efectos del papel tapiz con un proceso de instalación más sencillo. La impresión digital en paredes también atiende proyectos de murales personalizados en espacios de hotelería y comercio minorista. Estas alternativas pueden reducir el atractivo del papel tapiz cuando el costo y la velocidad de instalación son los criterios principales. El vinilo mantiene una posición más clara en entornos que requieren lavabilidad documentada, durabilidad y rendimiento ante el fuego. El mercado de papel tapiz de vinilo en América del Norte se mantiene más sólido donde esas necesidades técnicas forman parte de la especificación. La pintura también se beneficia de la amplia familiaridad de los contratistas y de una cadena de suministro minorista bien establecida. La impresión digital ofrece flexibilidad para murales en sitios únicos, pero no necesariamente proporciona el mismo historial de rendimiento que el vinilo especificado. Los proveedores deben explicar las ventajas de mantenimiento y cumplimiento normativo que distinguen al revestimiento mural de alto rendimiento de las alternativas decorativas.
Los requisitos de mano de obra para la instalación limitan la velocidad de los proyectos y el alcance de los canales
El vinilo comercial aplicado con pasta requiere instaladores capacitados y una cuidadosa preparación de la superficie. AGC y NCCER encontraron que el 92% de las empresas de construcción reportaron dificultades para encontrar trabajadores calificados. La disponibilidad limitada de mano de obra puede retrasar los proyectos de remodelación y posponer los pedidos de productos. El efecto es más visible en las grandes áreas metropolitanas con actividad comercial de construcción activa. Los productos autoadhesivos reducen este problema para algunos proyectos residenciales, pero no para las instalaciones comerciales de alto rendimiento. La disponibilidad de mano de obra continuará condicionando las decisiones de instalación en el mercado de papel tapiz de vinilo en América del Norte. Los retrasos pueden ser costosos cuando un hotel, una oficina o un espacio de atención médica tiene una fecha fija de reapertura. Los contratistas también pueden limitar el número de trabajos que aceptan cuando no hay cuadrillas especializadas disponibles. Los fabricantes que proporcionan instrucciones de instalación claras pueden ayudar a los proyectos a reducir los retrabajos evitables y la presión en la programación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto/tipo de construcción: el vinilo sólido lidera el volumen mientras los formatos con respaldo de tela ganan tracción en especificaciones
El vinilo sólido representó el 42,0% de la participación del mercado de papel tapiz de vinilo en América del Norte en 2025. Su construcción familiar y su amplia gama de diseños respaldan su uso en renovaciones residenciales y entornos comerciales ligeros. Una cara de vinilo de una sola pieza puede mantener los costos de producción y compra accesibles para proyectos de gran volumen. El papel revestido de vinilo sigue siendo relevante para los compradores que buscan lavabilidad limitada a un precio más bajo. Los productos de vinilo no tejido ofrecen instalación de pasta en la pared, lo que puede simplificar el trabajo en interiores amueblados. Estas construcciones permiten a los proveedores atender diferentes presupuestos y necesidades de instalación.
Se prevé que el vinilo con respaldo de tela crezca a una CAGR del 3,60% hasta 2031. Los respaldos tejidos mejoran la estabilidad dimensional y la resistencia al desgarro en ubicaciones de alto tráfico. Los hoteles y las instalaciones de atención médica utilizan estas propiedades cuando las superficies de las paredes enfrentan contacto frecuente y limpieza. Los criterios de rendimiento Tipo II son particularmente relevantes para pasillos, vestíbulos e interiores institucionales. Los proveedores también están introduciendo construcciones más ligeras para mejorar el manejo y la programación de proyectos. El desarrollo de productos, por tanto, avanza hacia formatos de alto rendimiento que siguen siendo prácticos para los instaladores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de instalación: los formatos tradicionales dominan mientras el autoadhesivo redefine la economía del consumidor
Los productos tradicionales y no autoadhesivos representaron el 67,0% del valor del mercado de instalación en 2025. Estos formatos siguen siendo comunes en trabajos comerciales, de atención médica y residenciales de alta gama. Los productos aplicados con pasta son adecuados para instalaciones donde la permanencia y el rendimiento documentado Tipo II son importantes. Los instaladores profesionales y los equipos de diseño los utilizan para proyectos con requisitos de durabilidad definidos. Los formatos no tejidos de pasta en la pared pueden reducir algunos pasos de preparación para proyectos residenciales. La instalación tradicional seguirá siendo importante donde el rendimiento técnico impulse la decisión de compra.
Se proyecta que el vinilo autoadhesivo sea el tipo de instalación de más rápido crecimiento, con una CAGR del 3,80% durante 2026–2031. Los formatos removibles atraen a arrendatarios y propietarios que desean actualizaciones más rápidas. Los productos se venden a través de tiendas de mejoras del hogar, minoristas especializados y canales directos en línea. Su menor dependencia de mano de obra calificada cambia la economía de los proyectos pequeños. Las herramientas de vista previa digital pueden ayudar a los compradores a evaluar los patrones antes de realizar el pedido. Esto ha creado una vía de crecimiento impulsada por el consumidor dentro del mercado de papel tapiz de vinilo en América del Norte.
Por aplicación: la demanda de renovación ancla el mercado mientras la nueva construcción añade volumen de grado especificado
La renovación y remodelación representó el 61,0% del valor del mercado de aplicaciones en 2025. El tamaño del mercado de papel tapiz de vinilo en América del Norte vinculado a la renovación está respaldado por el amplio parque habitacional existente. Las mejoras del hogar representaron el 44% del gasto en construcción residencial de Estados Unidos en el primer trimestre de 2025, según la NAHB. Las cocinas y los baños pueden favorecer el vinilo porque la resistencia a la humedad es importante en estos espacios. Los proyectos de renovación de viviendas completas también crean oportunidades para cambios de diseño y reemplazo de revestimientos murales. La demanda de renovación proporciona la base de volumen principal para esta distribución de aplicaciones.
Se prevé que la nueva construcción crezca a una CAGR del 1,97% hasta 2031. Los proyectos comerciales y multifamiliares representan gran parte de esta oportunidad de crecimiento. Estos proyectos pueden tener valores de revestimiento mural más altos por pie cuadrado que las renovaciones residenciales. Los equipos de proyecto a menudo requieren productos conformes con las normas y con rendimiento documentado. La producción de vivienda formal en México aumentó un 8,2% en 2025 hasta 138.645 viviendas registradas, según el Registro Único de Vivienda (RUV). La nueva construcción, por tanto, sustenta la demanda de grado especificado incluso cuando la renovación sigue siendo la aplicación de mayor volumen.
Por usuario final: el volumen residencial proporciona la base; el sector comercial impulsa el crecimiento en valor
Los usuarios residenciales representaron el 64,0% de la participación del mercado de papel tapiz de vinilo en América del Norte en 2025. Las salas de estar, los dormitorios, las cocinas, los baños y las habitaciones infantiles constituyen los principales casos de uso residencial. Las paredes de acento y las habitaciones temáticas son entornos comunes para los diseños removibles. La amplia base residencial otorga a los proveedores un alcance minorista amplio a través de tiendas en línea y tiendas de mejoras del hogar. La pintura, los azulejos cerámicos y los paneles con textura siguen siendo opciones competidoras para los propietarios. La demanda residencial sigue siendo importante porque ancla el volumen de productos en toda la región.
Se prevé que los usuarios comerciales crezcan a una CAGR del 3,39% hasta 2031. Los compradores de hotelería, atención médica e institucionales a menudo adquieren contra especificaciones de rendimiento formales. Los productos Tipo II tratados con antimicrobianos son relevantes para las áreas de alto contacto que requieren limpieza frecuente. Los ciclos de renovación hotelera también pueden generar pedidos de reemplazo recurrentes. Los proyectos comerciales generalmente requieren soporte técnico, muestras y coordinación con instaladores. Este segmento impulsa el crecimiento en valor porque los productos especificados conllevan mayores requisitos de servicio y rendimiento.
Por canal de distribución: la escala B2C ancla el volumen mientras los canales B2B lideran la tasa de crecimiento
Los canales B2C representaron el 70,0% del valor del mercado de distribución en 2025. Estos canales incluyen tiendas de mejoras del hogar, tiendas especializadas de papel tapiz, puntos de venta en línea, tiendas locales y minoristas de mayor tamaño. Las tiendas de mejoras del hogar proporcionan amplio acceso físico para los productos residenciales de gran consumo. Los canales en línea son particularmente relevantes para los diseños autoadhesivos y los pedidos personalizados. Los minoristas especializados enfrentan presión de las selecciones en línea más amplias y la entrega directa más rápida. B2C sigue siendo la principal vía de volumen para el mercado de papel tapiz de vinilo en América del Norte.
Se prevé que los canales B2B crezcan a una CAGR del 3,50% hasta 2031. Los contratistas, instaladores, diseñadores, arquitectos y compradores institucionales forman el núcleo de esta vía al mercado. Una decisión de adquisición comercial puede cubrir grandes cantidades de vinilo de alto rendimiento. La disponibilidad de muestras, los registros técnicos y el soporte de certificación influyen en la selección de proveedores. Los trabajos en hoteles y atención médica dependen especialmente de la instalación profesional y de productos documentados. El crecimiento B2B refleja el valor creciente de los proyectos liderados por especificaciones.
Análisis geográfico
Estados Unidos representó el 76,0% de la participación del mercado de papel tapiz de vinilo en América del Norte en 2025. Su posición refleja una profunda base de actividad de renovación, remodelación comercial y compras de bricolaje. El gasto privado en mejoras residenciales aumentó un 8,1% interanual en mayo de 2026. Esta base de contratistas respalda tanto las ventas tradicionales de revestimientos murales como el trabajo de especificación de proyectos. La actividad hotelera, de oficinas y residencial refuerza el papel líder del país.
Canadá proporciona una contribución regional estable, aunque el sentimiento de renovación fue cauteloso en el segundo semestre de 2025. La Asociación Canadiense de Constructores de Viviendas reportó un Índice del Mercado de Renovación de 48,3 sobre 100 y un Índice de Condiciones Futuras de 35,2[4]. La renovación sigue siendo más significativa que la nueva construcción para las decisiones de reemplazo de revestimientos murales. Esto sustenta la demanda de productos residenciales duraderos y de fácil mantenimiento. Los compradores canadienses también se benefician de canales minoristas y de contratistas bien establecidos. El país sigue siendo una parte medida pero consistente del mercado de papel tapiz de vinilo en América del Norte.
Se proyecta que México crezca a una CAGR del 3,40% durante 2026–2031. La producción de vivienda formal aumentó un 8,2% en 2025, alcanzando 138.645 viviendas registradas en el Registro Único de Vivienda (RUV). La recuperación amplía la base de interiores residenciales que pueden requerir acabados de pared. La actividad de infraestructura y de relocalización de empresas también respalda el desarrollo hotelero, de oficinas y comercial minorista en las principales ubicaciones industriales. La actividad de construcción partió de una base comprimida en 2025, lo que limita el volumen absoluto inmediato. México ofrece, no obstante, la tasa de crecimiento regional más alta durante el período de pronóstico.
Panorama competitivo
El mercado de papel tapiz de vinilo en América del Norte tiene una base de suministro fragmentada. York Wallcoverings, Koroseal Interior Products y Brewster Home Fashions son proveedores nacionales consolidados. Tempaper & Co. y WallPops atienden la demanda de los consumidores de formatos removibles. Graham & Brown, Sanderson Design Group y Phillip Jeffries tienen presencia de distribución o salas de exposición en la región. La competencia es más intensa en las ventas residenciales de bricolaje y en línea, donde el diseño y la visibilidad son importantes. Las adquisiciones comerciales están más concentradas en torno a proveedores con credenciales de rendimiento reconocidas.
Los proveedores comerciales compiten a través de portafolios Tipo II y Tipo III, documentación técnica y soporte de especificación. Los estándares W-101 y W-102 de la Asociación de Revestimientos Murales proporcionan una referencia de rendimiento común para los compradores. La documentación NSF/ANSI 342 y de bajas emisiones puede influir en las decisiones de compra institucional. Las marcas de consumo compiten más directamente a través de diseños con licencia, acceso minorista y herramientas de compra digital. Graham & Brown lanzó su colección Garden in the Sky en agosto de 2026, desarrollada con la directora creativa Kate Berry. El movimiento extiende una oferta orientada al diseño hacia aplicaciones residenciales premium y de hotelería.
Phillip Jeffries presentó Enchanted Garden en agosto de 2026, añadiendo murales, botánicos cortados con láser, texturas tejidas y acabados metálicos. Estos movimientos muestran cómo los proveedores abordan tanto la diferenciación de diseño como los requisitos de materiales. La industria del papel tapiz de vinilo en América del Norte también tiene espacio para materiales de bajas emisiones, productos con contenido reciclado y sustratos listos para impresión personalizada. Las marcas en línea más pequeñas pueden desafiar los catálogos convencionales a través de opciones de diseño personalizado más rápidas. El mercado de papel tapiz de vinilo en América del Norte sigue dividido entre las ventas al consumidor fragmentadas y la adquisición comercial más especializada.
Líderes de la industria del papel tapiz de vinilo en América del Norte
-
York Wallcoverings
-
Brewster Home Fashions LLC
-
F. Schumacher & Co.
-
Graham & Brown Ltd
-
Phillip Jeffries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Mayo de 2026: Graham & Brown lanzó Garden in the Sky, una colección de papel tapiz desarrollada en colaboración con la editora de estilo y directora creativa Kate Berry, inspirada en su jardín en terraza con vistas a la ciudad de Nueva York. Cada diseño comenzó como una pintura a mano de un artista de Graham & Brown y miembro de la Real Sociedad Hortícola.
- Mayo de 2026: Phillip Jeffries presentó Enchanted Garden, su colección de revestimientos murales Verano 2026, con murales envolventes, botánicos cortados con láser, texturas tejidas y detalles metálicos.
- Febrero de 2026: Graham & Brown lanzó su colección del 80.º aniversario el 2 de febrero de 2026, reimaginando 8 diseños de archivo en paletas de colores contemporáneas para conmemorar 4 generaciones de diseño.


Alcance del informe del mercado de papel tapiz de vinilo en América del Norte
| Papel tapiz de vinilo sólido |
| Papel revestido de vinilo |
| Vinilo con respaldo de tela |
| Papeles tapiz de vinilo no tejido |
| Otros tipos de producto |
| Tradicional/no autoadhesivo |
| Papel tapiz de vinilo autoadhesivo |
| Nueva construcción |
| Renovación y remodelación |
| Residencial | Sala de estar |
| Cocina | |
| Dormitorio | |
| Baño | |
| Habitación infantil | |
| Comercial |
| Canales B2C | Hipermercados y supermercados |
| Tiendas especializadas de papel tapiz | |
| Tiendas de mejoras del hogar | |
| En línea | |
| Tiendas locales (canales no organizados) | |
| Otros canales de distribución | |
| Canales B2B (contratistas e instaladores, diseñadores de interiores y arquitectos, adquisición de proyectos y ventas institucionales) |
| Estados Unidos |
| Canadá |
| México |
| Por tipo de producto/tipo de construcción | Papel tapiz de vinilo sólido | |
| Papel revestido de vinilo | ||
| Vinilo con respaldo de tela | ||
| Papeles tapiz de vinilo no tejido | ||
| Otros tipos de producto | ||
| Por tipo de instalación | Tradicional/no autoadhesivo | |
| Papel tapiz de vinilo autoadhesivo | ||
| Por aplicación | Nueva construcción | |
| Renovación y remodelación | ||
| Por usuario final | Residencial | Sala de estar |
| Cocina | ||
| Dormitorio | ||
| Baño | ||
| Habitación infantil | ||
| Comercial | ||
| Por canal de distribución | Canales B2C | Hipermercados y supermercados |
| Tiendas especializadas de papel tapiz | ||
| Tiendas de mejoras del hogar | ||
| En línea | ||
| Tiendas locales (canales no organizados) | ||
| Otros canales de distribución | ||
| Canales B2B (contratistas e instaladores, diseñadores de interiores y arquitectos, adquisición de proyectos y ventas institucionales) | ||
| Por geografía | Estados Unidos | |
| Canadá | ||
| México | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor de las ventas de papel tapiz de vinilo en América del Norte en 2026?
El tamaño del mercado de papel tapiz de vinilo en América del Norte fue de 0,43 mil millones de USD en 2026 y se prevé que alcance 0,49 mil millones de USD en 2031.
¿Qué impulsa la demanda de revestimientos murales de vinilo en América del Norte?
La remodelación, la refurbishment comercial, las superficies lavables y los formatos autoadhesivos sustentan la demanda en usos residenciales y comerciales.
¿Qué tipo de construcción de papel tapiz de vinilo lideró la demanda en 2025?
El vinilo sólido lideró los tipos de construcción con una participación del 42,0% en 2025, mientras que se prevé que el vinilo con respaldo de tela crezca a una CAGR del 6,20% hasta 2031.
¿Por qué están creciendo los revestimientos murales autoadhesivos?
Los productos autoadhesivos son adecuados para los hogares de arrendatarios, reducen las necesidades de instalación y se prevé que crezcan a una CAGR del 6,44% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
