
Nordamerika Vinyl-Tapeten Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
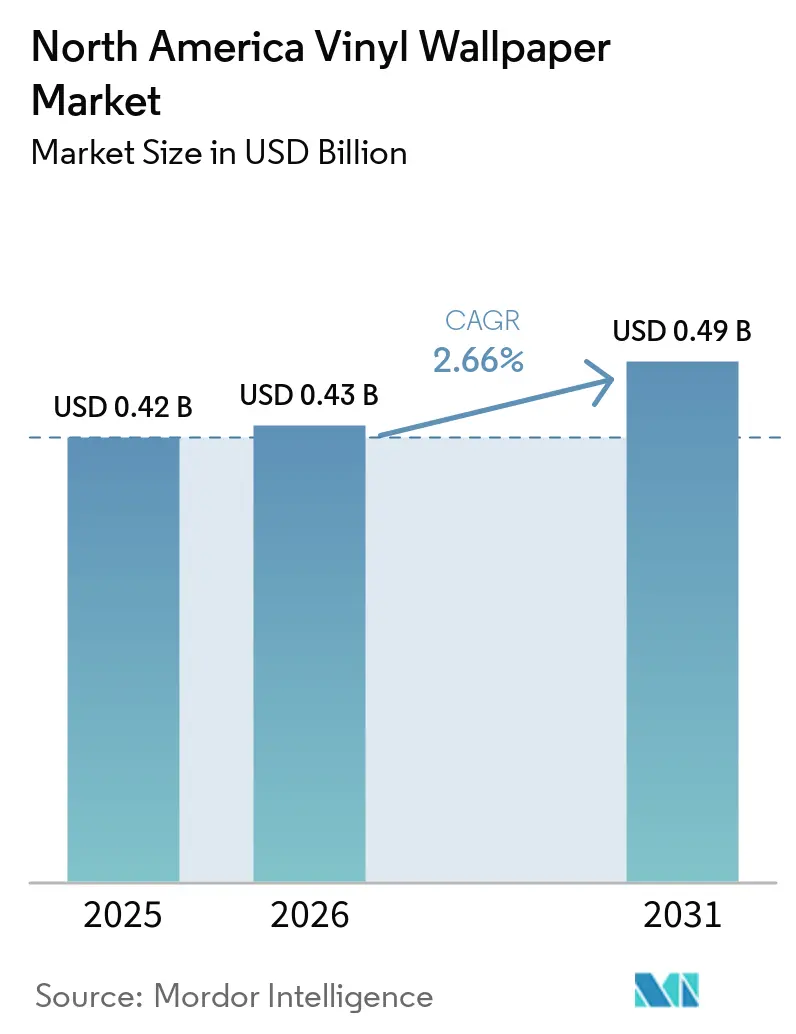
| Marktgröße im Basisjahr (2025) | 0.42 Milliarden US-Dollar |
| Marktgröße (2026) | 0.43 Milliarden US-Dollar |
| Marktgröße (2031) | 0.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.66 % |
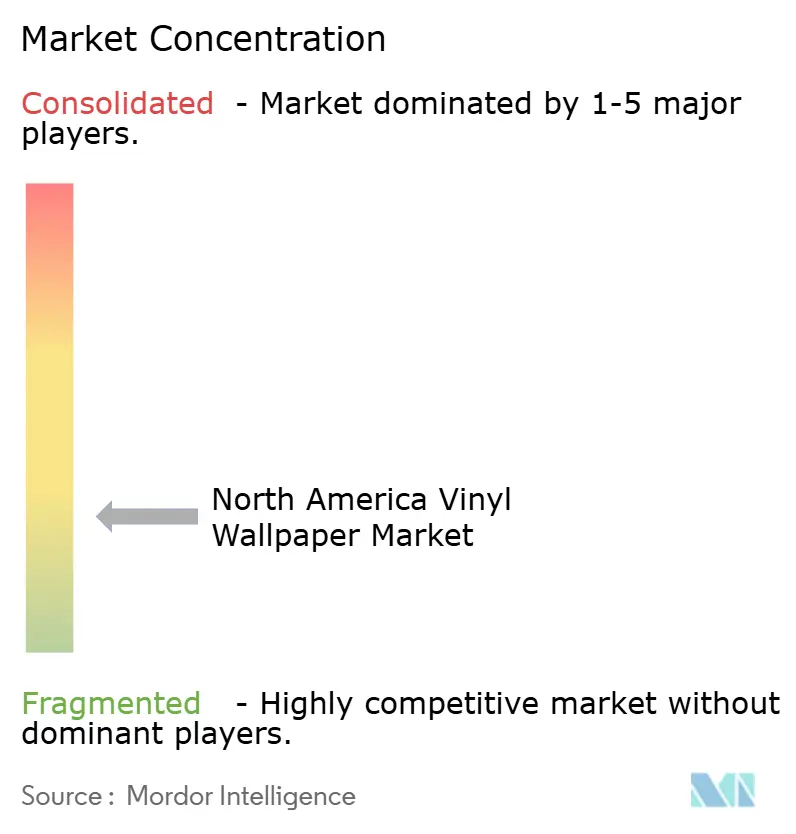
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Vinyl-Tapeten Marktanalyse von Mordor Intelligence
Die Marktgröße des nordamerikanischen Vinyl-Tapeten Marktes wurde im Jahr 2025 auf 0,42 Milliarden USD geschätzt, wird im Jahr 2026 auf 0,43 Milliarden USD beziffert und soll bis 2031 auf 0,49 Milliarden USD anwachsen, mit einer CAGR von 2,66 % im Zeitraum 2026–2031. Wohnrenovierungen stützen die Nachfrage, da Haushalte in ihre bestehenden Immobilien investieren, anstatt umzuziehen. Die privaten Ausgaben für Wohnraumverbesserungen stiegen im Mai 2026 laut dem U.S. Census Bureau im Jahresvergleich um 8,1 %[1]. Ein älterer Wohnungsbestand unterstützt zudem eine wiederkehrende Ersatznachfrage, da das durchschnittliche US-amerikanische Haus im Jahr 2023 41 Jahre alt war. Gewerbliche Käufer bevorzugen weiterhin Materialien, die Reinigung, Abrieb und Feuchtigkeit standhalten. Dies verschafft dem nordamerikanischen Vinyl-Tapeten Markt eine Nachfragebasis, die über rein dekorative Käufe hinausgeht.
Wichtigste Erkenntnisse des Berichts
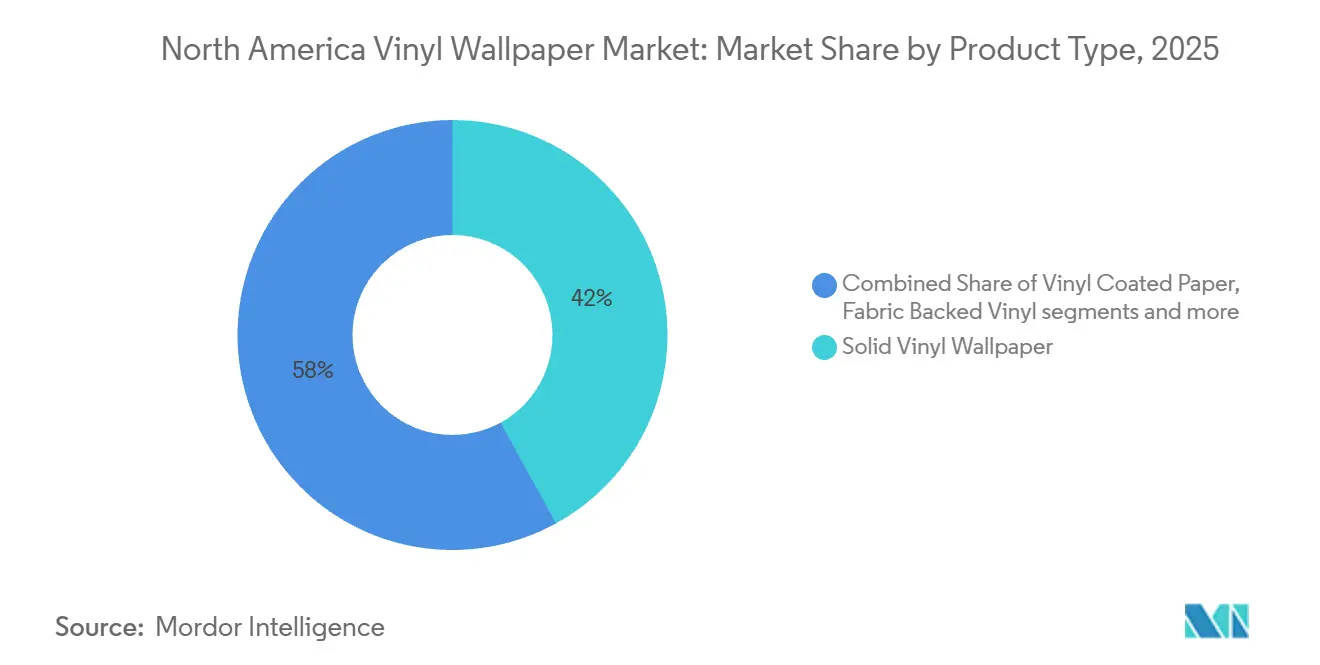
- Nach Produkttyp hielt Vollvinyl im Jahr 2025 einen Marktanteil von 42,0 % am nordamerikanischen Vinyl-Tapeten Markt, während gewebeverstärktes Vinyl bis 2031 mit einer CAGR von 3,60 % wachsen soll.
- Nach Installationstyp hielten traditionelle und nicht selbstklebende Formate im Jahr 2025 einen Marktwertanteil von 67,0 %, während selbstklebende Formate bis 2031 mit einer CAGR von 3,80 % wachsen sollen.
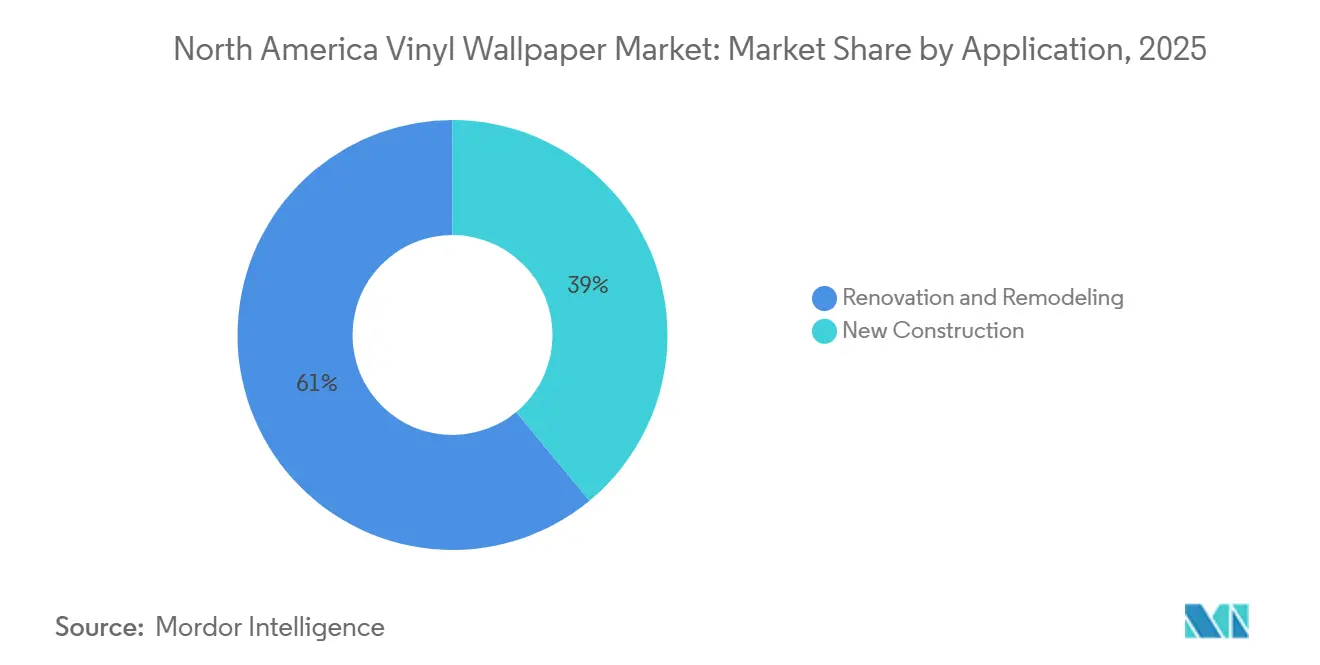
- Nach Anwendung hielt Renovierung und Umbau im Jahr 2025 einen Marktwertanteil von 61,0 %, während Neubau bis 2031 mit einer CAGR von 1,97 % wachsen soll.
- Nach Endnutzer hielten Wohnnutzer im Jahr 2025 einen Marktwertanteil von 64,0 %, während gewerbliche Nutzer bis 2031 mit einer CAGR von 3,39 % wachsen sollen.
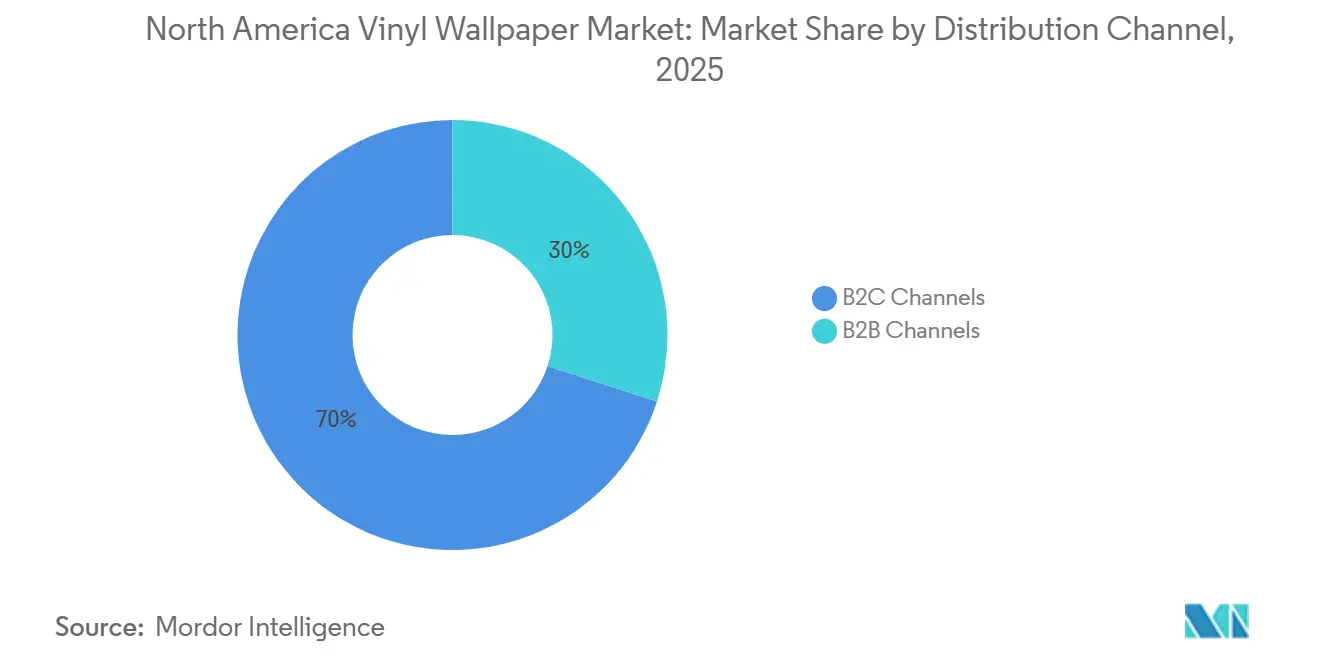
- Nach Vertriebskanal hielt B2C im Jahr 2025 einen Marktwertanteil von 70,0 %, während B2B-Kanäle bis 2031 mit einer CAGR von 3,50 % wachsen sollen.
- Nach Geografie entfielen auf die Vereinigten Staaten 76,0 % des Umsatzes im Jahr 2025, und Mexiko soll bis 2031 mit einer CAGR von 3,40 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum nordamerikanischen Vinyl-Tapeten Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach langlebigen und waschbaren Wandbelägen | +0.55% | Nordamerika, am stärksten in gewerblichen und institutionellen Umgebungen der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Wohnrenovierungs- und Umbauaktivitäten | +0.65% | Vereinigte Staaten, mit sekundärem Einfluss in Kanada | Kurzfristig (≤ 2 Jahre) |
| Renovierung von Gastgewerbe, Gesundheitswesen und Büros | +0.45% | Vereinigte Staaten, Kanada und mexikanische Grenzstädte | Mittelfristig (2–4 Jahre) |
| Wachstum von selbstklebenden und Heimwerker-Installationen | +0.40% | Vereinigte Staaten und Kanada, insbesondere städtische Mieterstandorte | Kurzfristig (≤ 2 Jahre) |
| Digitaldruck und Kleinserienfertigung nach Maß | +0.25% | Nordamerika, angeführt von Gastgewerbe- und Premium-Wohnprojekten in den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Compliance-getriebene Nachfrage nach emissionsarmen Wandbelägen | +0.20% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnrenovierungs- und Umbauaktivitäten stützen die Basisnachfrage
Höhere Hypothekenzinsen haben viele Hauseigentümer in ihren aktuellen Immobilien gehalten und die Ausgaben auf Innenraumverbesserungen gelenkt. Die NAHB prognostizierte ein inflationsbereinigtes Renovierungswachstum von 3 % für 2026 und 2 % für 2027. Der Verband meldete zu Beginn des Jahres 2025 128.000 Renovierungsunternehmen, verglichen mit 69.000 im Jahr 2000[2]. Renovierungen von Badezimmern, Küchen und ganzen Häusern schaffen regelmäßige Möglichkeiten zum Austausch von Wandoberflächen. Altersgerechte Umbaumaßnahmen bevorzugen ebenfalls Oberflächen, die langlebig, feuchtigkeitsbeständig und pflegeleicht sind. Dies macht Renovierungsaktivitäten zu einer beständigen Nachfragequelle für den nordamerikanischen Vinyl-Tapeten Markt. Hauseigentümer können Wandbeläge nutzen, um Räume zu aktualisieren, ohne strukturelle Veränderungen vorzunehmen. Renovierer können auch Produkte empfehlen, die Feuchtigkeits-, Reinigungs- und optische Anforderungen innerhalb eines einzigen Projekts erfüllen. Diese wiederkehrenden Arbeiten stützen die Nachfrage sowohl nach professionell installierten als auch nach Heimwerkerformaten.
Nachfrage nach langlebigen und waschbaren Wandbelägen verankert gewerbliche Spezifikationszyklen
Gewerbliche Einrichtungen benötigen Wandoberflächen, die wiederholter Reinigung und täglichem Verschleiß standhalten. Der Wallcoverings Association legt 16 Leistungstests für Typ-II-Vinylprodukte fest, darunter Anforderungen an Abrieb, Fleckenbeständigkeit, Reißfestigkeit und Haftung[3]. Hotels, Gesundheitseinrichtungen und Büros verwenden diese Standards bei der Auswahl von Wandbelägen. Produkte mit Leistungsdokumentation können durch Ersatzzyklen auf bevorzugten Lieferantenlisten verbleiben. Dies verlagert einige Kaufentscheidungen weg von ästhetischen Präferenzen hin zu Wartungsanforderungen. Der nordamerikanische Vinyl-Tapeten Markt profitiert daher, wenn Projektteams der Lebenszyklusleistung Priorität einräumen. Waschbare Oberflächen können den Aufwand für die Pflege von Gemeinschaftsbereichen und stark frequentierten Bereichen reduzieren. Käufer können Produkte auch anhand ihrer Fähigkeit vergleichen, nach regelmäßiger Reinigung ihr Erscheinungsbild zu erhalten. Dies begünstigt Lieferanten, die Designauswahl mit geprüften Leistungsinformationen verbinden.
Renovierung von Gastgewerbe, Gesundheitswesen und Büros beschleunigt die Einführung von Hochleistungsvinyl
Renovierungsprogramme schaffen Nachfrage nach Materialien, die betriebliche Anforderungen und Projektzeitpläne erfüllen. Hotelkorridore, Lobbys, Patientenbereiche und Büros benötigen Oberflächen, die Flecken und regelmäßiger Reinigung widerstehen. Typ-II-Vinyl kann Haltbarkeitsanforderungen erfüllen, die dekorative Verbraucherprodukte möglicherweise nicht erfüllen. Zertifizierte Wandbeläge können auch Beschaffungsprozesse unterstützen, bei denen technische Dokumentation vor dem Kauf geprüft wird. Diese Anforderungen machen gewerbliche Renovierungen weniger anfällig für kurzfristige Verschiebungen bei Wohndekorpräferenzen. Sie erweitern auch den adressierbaren Einsatz des nordamerikanischen Vinyl-Tapeten Marktes über Wohnräume hinaus. Renovierungsteams benötigen Produkte, die mit minimaler Unterbrechung des laufenden Betriebs installiert werden können. Die Auswahl von Wandbelägen kann auch mit Möbeln, Beleuchtung und anderen geplanten Innenraumaktualisierungen koordiniert werden. Dies schafft Chancen für Lieferanten, die zuverlässige Verfügbarkeit zusammen mit technischen Informationen bieten können.
Selbstklebende und Heimwerker-Installation erschließt einen strukturell neuen Verbraucherkanal
Selbstklebendes Vinyl soll bis 2031 mit einer CAGR von 6,4 % wachsen. Die Vereinigten Staaten verfügen über mehr als 45 Millionen vermietete Wohneinheiten, was eine große Basis für ablösbares Dekor bietet. Mieterhaushalte benötigen häufig Produkte, die ohne dauerhafte Wandschäden entfernt werden können. Selbstklebende Formate reduzieren die Abhängigkeit von professioneller Installation und verkürzen Erneuerungszyklen. Sie passen auch zu Online- und Heimwerkermarkt-Vertriebsmodellen, bei denen Käufer Designs und Installationsmethoden vergleichen. Dieses Format bringt neue Kunden in den nordamerikanischen Vinyl-Tapeten Markt, während traditionelle Produkte gewerbliche Anwendungen behalten. Das Format eignet sich für kleinere Projekte, bei denen Verbraucher die Installation lieber selbst übernehmen. Es kann auch schnelle Aktualisierungen in Schlafzimmern, Kinderzimmern und gemeinsam genutzten Mieträumen unterstützen. Einzelhändler können klare Anleitungen und Raumvisualisierungstools nutzen, um die Bewertung dieser Produkte vor dem Kauf zu erleichtern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Farbe und digitalen Wanddruck | -0.45% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Installationsarbeit | -0.30% | Vereinigte Staaten und Kanada, insbesondere in großen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Vinylharz-, Weichmacher- und Frachtkosten | -0.30% | Nordamerikanische Lieferkette, mit der größten Auswirkung auf Hersteller in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Recycling- und Entsorgungsbeschränkungen für PVC-Wandbeläge | -0.20% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Farbe und digitalen Wanddruck begrenzt die Preisexpansion
Farbe bleibt die am weitesten verbreitete Innenwandoberfläche in Nordamerika. Strukturierte und Faux-Finish-Farbe kann einige Tapeteneffekte mit einem einfacheren Installationsprozess reproduzieren. Digitaler Wanddruck bedient auch individuelle Wandbildprojekte in Gastgewerbe- und Einzelhandelsflächen. Diese Alternativen können die Attraktivität von Tapeten verringern, wenn Kosten und Installationsgeschwindigkeit die Hauptkriterien sind. Vinyl behält eine klarere Position in Umgebungen, die dokumentierte Waschbarkeit, Haltbarkeit und Brandschutzleistung erfordern. Der nordamerikanische Vinyl-Tapeten Markt bleibt am stärksten dort, wo diese technischen Anforderungen Teil der Spezifikation sind. Farbe profitiert auch von der breiten Vertrautheit der Auftragnehmer und einer gut etablierten Einzelhandelslieferkette. Digitaldruck bietet Flexibilität für standortspezifische Wandbilder, liefert jedoch nicht unbedingt denselben Leistungsnachweis wie spezifiziertes Vinyl. Lieferanten müssen die Wartungs- und Compliance-Vorteile erläutern, die Hochleistungswandbeläge von dekorativen Alternativen unterscheiden.
Anforderungen an Installationsarbeit schränken Projektgeschwindigkeit und Kanalreichweite ein
Kleberaufgetragenes gewerbliches Vinyl erfordert geschulte Installateure und sorgfältige Oberflächenvorbereitung. AGC und NCCER stellten fest, dass 92 % der Bauunternehmen Schwierigkeiten bei der Suche nach qualifizierten Arbeitskräften meldeten. Begrenzte Arbeitsverfügbarkeit kann Renovierungsprojekte verzögern und Produktbestellungen verschieben. Der Effekt ist am deutlichsten in großen Ballungsräumen mit aktiver gewerblicher Bautätigkeit. Selbstklebende Produkte reduzieren dieses Problem für einige Wohnprojekte, jedoch nicht für Hochleistungs-Gewerbeinstallationen. Die Verfügbarkeit von Arbeitskräften wird die Installationsentscheidungen im gesamten nordamerikanischen Vinyl-Tapeten Markt weiterhin prägen. Verzögerungen können kostspielig sein, wenn ein Hotel, ein Büro oder eine Gesundheitseinrichtung einen festen Wiedereröffnungstermin hat. Auftragnehmer können auch die Anzahl der angenommenen Aufträge begrenzen, wenn keine qualifizierten Teams verfügbar sind. Hersteller, die klare Installationsanleitungen bereitstellen, können Projekten helfen, vermeidbare Nacharbeiten und Terminierungsdruck zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp/Konstruktionstyp: Vollvinyl führt das Volumen an, während gewebeverstärkte Formate an Spezifikationszugkraft gewinnen
Vollvinyl hielt im Jahr 2025 einen Marktanteil von 42,0 % am nordamerikanischen Vinyl-Tapeten Markt. Seine vertraute Konstruktion und breite Designpalette unterstützen den Einsatz bei Wohnrenovierungen und leichten Gewerbeumgebungen. Eine einteilige Vinyloberfläche kann Produktions- und Kaufkosten für Volumenprojekte zugänglich halten. Vinyl-beschichtetes Papier bleibt für Käufer relevant, die begrenzte Waschbarkeit zu einem niedrigeren Preis suchen. Vlies-Vinylprodukte bieten eine Kleister-an-die-Wand-Installation, die die Arbeit in möblierten Innenräumen vereinfachen kann. Diese Konstruktionen ermöglichen es Lieferanten, unterschiedliche Budgets und Installationsanforderungen zu bedienen.
Gewebeverstärktes Vinyl soll bis 2031 mit einer CAGR von 3,60 % wachsen. Gewebte Rückseitenbeschichtungen verbessern die Dimensionsstabilität und Reißfestigkeit an stark frequentierten Standorten. Hotels und Gesundheitseinrichtungen nutzen diese Eigenschaften, wenn Wandoberflächen häufigem Kontakt und Reinigung ausgesetzt sind. Typ-II-Leistungskriterien sind besonders relevant für Korridore, Lobbys und institutionelle Innenräume. Lieferanten führen auch leichtere Konstruktionen ein, um die Handhabung und Projektplanung zu verbessern. Die Produktentwicklung bewegt sich daher in Richtung Leistungsformate, die für Installateure praktikabel bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Installationstyp: Traditionelle Formate dominieren, während Selbstklebende die Verbraucherökonomie neu gestalten
Traditionelle und nicht selbstklebende Produkte hielten im Jahr 2025 einen Marktwertanteil von 67,0 % im Installationsmarkt. Diese Formate bleiben in gewerblichen, gesundheitlichen und hochwertigen Wohnbereichen verbreitet. Kleberaufgetragene Produkte eignen sich für Installationen, bei denen Dauerhaftigkeit und dokumentierte Typ-II-Leistung wichtig sind. Professionelle Installateure und Designteams verwenden sie für Projekte mit definierten Haltbarkeitsanforderungen. Kleister-an-die-Wand-Vliesformate können einige Vorbereitungsschritte für Wohnprojekte reduzieren. Traditionelle Installation bleibt wichtig, wo technische Leistung die Kaufentscheidung treibt.
Selbstklebendes Vinyl soll der am schnellsten wachsende Installationstyp sein, mit einer CAGR von 3,80 % im Zeitraum 2026–2031. Ablösbare Formate sprechen Mieter und Hauseigentümer an, die schnellere Aktualisierungen wünschen. Die Produkte werden über Heimwerkermärkte, Facheinzelhändler und direkte Online-Kanäle verkauft. Ihre geringere Abhängigkeit von qualifizierten Arbeitskräften verändert die Wirtschaftlichkeit kleiner Projekte. Digitale Vorschautools können Käufern helfen, Muster vor der Bestellung zu bewerten. Dies hat einen verbrauchergetriebenen Wachstumspfad innerhalb des nordamerikanischen Vinyl-Tapeten Marktes geschaffen.
Nach Anwendung: Renovierungsnachfrage verankert den Markt, während Neubau spezifikationsgerechtes Volumen hinzufügt
Renovierung und Umbau hielten im Jahr 2025 einen Anwendungsmarktwertanteil von 61,0 %. Die Marktgröße des nordamerikanischen Vinyl-Tapeten Marktes, die mit Renovierungen verbunden ist, wird durch den großen bestehenden Wohnungsbestand gestützt. Heimverbesserungen machten laut NAHB im ersten Quartal 2025 44 % der Wohnbauausgaben in den Vereinigten Staaten aus. Küchen und Badezimmer können Vinyl bevorzugen, da Feuchtigkeitsbeständigkeit in diesen Räumen wichtig ist. Gesamthausrenovierungen schaffen auch Möglichkeiten für Designänderungen und den Austausch von Wandbelägen. Die Renovierungsnachfrage bildet die Hauptvolumenbasis für diese Anwendungsaufteilung.
Neubau soll bis 2031 mit einer CAGR von 1,97 % wachsen. Gewerbliche und Mehrfamilienprojekte machen einen Großteil dieser Wachstumschance aus. Diese Projekte können höhere Wandbelagswerte pro Quadratmeter aufweisen als Wohnrenovierungen. Projektteams benötigen häufig normkonforme Produkte mit dokumentierter Leistung. Mexikos formaler Wohnungsbauausstoß stieg 2025 laut dem Registro Único de Vivienda (RUV) um 8,2 % auf 138.645 registrierte Häuser. Neubau unterstützt daher spezifikationsgerechte Nachfrage, auch wenn Renovierung die größere Anwendung bleibt.
Nach Endnutzer: Wohnvolumen bildet die Basis; Gewerbe treibt das Wertwachstum
Wohnnutzer hielten im Jahr 2025 einen Marktanteil von 64,0 % am nordamerikanischen Vinyl-Tapeten Markt. Wohnzimmer, Schlafzimmer, Küchen, Badezimmer und Kinderzimmer bilden die wichtigsten Wohnanwendungsfälle. Akzentwände und Themenzimmer sind häufige Einsatzbereiche für ablösbare Designs. Die große Wohnbasis verschafft Lieferanten eine breite Einzelhandelsreichweite über Online-Shops und Heimwerkermärkte. Farbe, Keramikfliesen und strukturierte Paneele bleiben konkurrierende Optionen für Hauseigentümer. Die Wohnnachfrage bleibt wichtig, da sie das Produktvolumen in der gesamten Region verankert.
Gewerbliche Nutzer sollen bis 2031 mit einer CAGR von 3,39 % wachsen. Gastgewerbe-, Gesundheits- und institutionelle Käufer kaufen häufig gegen formale Leistungsspezifikationen. Antimikrobiell behandelte Typ-II-Produkte sind relevant für stark frequentierte Bereiche, die wiederholter Reinigung bedürfen. Hotelrenovierungszyklen können auch wiederkehrende Ersatzbestellungen erzeugen. Gewerbliche Projekte erfordern in der Regel technischen Support, Muster und Installateurkoordination. Dieses Segment treibt das Wertwachstum, da spezifizierte Produkte höhere Service- und Leistungsanforderungen mit sich bringen.
Nach Vertriebskanal: B2C-Skalierung verankert das Volumen, während B2B-Kanäle die Wachstumsrate anführen
B2C-Kanäle hielten im Jahr 2025 einen Vertriebsmarktwertanteil von 70,0 %. Zu diesen Kanälen gehören Heimwerkermärkte, Fach-Tapetenfachgeschäfte, Online-Outlets, lokale Geschäfte und größere Einzelhändler. Heimwerkermärkte bieten breiten physischen Zugang für massenmarktfähige Wohnprodukte. Online-Kanäle sind besonders relevant für selbstklebende Designs und individuelle Bestellungen. Facheinzelhändler stehen unter Druck durch breitere Online-Sortimente und schnellere Direktlieferung. B2C bleibt der Hauptvolumenweg für den nordamerikanischen Vinyl-Tapeten Markt.
B2B-Kanäle sollen bis 2031 mit einer CAGR von 3,50 % wachsen. Auftragnehmer, Installateure, Designer, Architekten und institutionelle Käufer bilden den Kern dieses Vertriebswegs. Eine gewerbliche Beschaffungsentscheidung kann große Mengen an Hochleistungsvinyl abdecken. Musterverfügbarkeit, technische Unterlagen und Zertifizierungsunterstützung beeinflussen die Lieferantenauswahl. Hotel- und Gesundheitsarbeiten sind besonders auf professionelle Installation und dokumentierte Produkte angewiesen. Das B2B-Wachstum spiegelt den zunehmenden Wert spezifikationsgeführter Projekte wider.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 einen Marktanteil von 76,0 % am nordamerikanischen Vinyl-Tapeten Markt. Ihre Position spiegelt eine tiefe Basis aus Renovierungsaktivitäten, gewerblicher Sanierung und Heimwerkerkäufen wider. Die privaten Ausgaben für Wohnraumverbesserungen stiegen im Mai 2026 im Jahresvergleich um 8,1 %. Diese Auftragnehmerbase unterstützt sowohl traditionelle Wandbelagsverkäufe als auch Projektspezifikationsarbeiten. Hotel-, Büro- und Wohnaktivitäten verstärken die führende Rolle des Landes.
Kanada leistet einen stabilen regionalen Beitrag, obwohl die Renovierungsstimmung in der zweiten Hälfte des Jahres 2025 vorsichtig war. Der Canadian Home Builders' Association meldete einen Renovierungsmarktindex von 48,3 von 100 und einen Zukunftsbedingungsindex von 35,2[4]. Renovierung bleibt für Wandbelagsersatzentscheidungen bedeutsamer als Neubau. Dies stützt die Nachfrage nach Wohnprodukten, die langlebig und pflegeleicht sind. Kanadische Käufer profitieren auch von etablierten Einzelhandels- und Auftragnehmerkanälen. Das Land bleibt ein gemessener, aber beständiger Teil des nordamerikanischen Vinyl-Tapeten Marktes.
Mexiko soll im Zeitraum 2026–2031 mit einer CAGR von 3,40 % wachsen. Der formale Wohnungsbauausstoß stieg 2025 um 8,2 % auf 138.645 Häuser, die im Registro Único de Vivienda (RUV) registriert wurden. Die Erholung erweitert die Basis der Wohnräume, die möglicherweise Wandoberflächen benötigen. Infrastruktur- und Nearshoring-Aktivitäten unterstützen auch Hotel-, Büro- und Einzelhandelsentwicklungen an wichtigen Industriestandorten. Die Bautätigkeit begann von einer komprimierten Basis im Jahr 2025, was das unmittelbare absolute Volumen begrenzt. Mexiko bietet dennoch die stärkste regionale Wachstumsrate während des Prognosezeitraums.
Wettbewerbslandschaft
Der nordamerikanische Vinyl-Tapeten Markt verfügt über eine fragmentierte Lieferbasis. York Wallcoverings, Koroseal Interior Products und Brewster Home Fashions sind etablierte inländische Lieferanten. Tempaper & Co. und WallPops bedienen die Verbrauchernachfrage nach ablösbaren Formaten. Graham & Brown, Sanderson Design Group und Phillip Jeffries haben Vertriebs- oder Showroompräsenz in der Region. Der Wettbewerb ist am stärksten im Wohn-Heimwerker- und Online-Verkauf, wo Design und Sichtbarkeit wichtig sind. Gewerbliche Beschaffung konzentriert sich stärker auf Lieferanten mit anerkannten Leistungsnachweisen.
Gewerbliche Lieferanten konkurrieren durch Typ-II- und Typ-III-Portfolios, technische Dokumentation und Spezifikationsunterstützung. Die Wallcoverings Association W-101- und W-102-Standards bieten eine gemeinsame Leistungsreferenz für Käufer. NSF/ANSI 342 und emissionsarme Dokumentation können institutionelle Kaufentscheidungen beeinflussen. Verbrauchermarken konkurrieren direkter durch lizenzierte Designs, Einzelhandelszugang und digitale Einkaufstools. Graham & Brown brachte im August 2026 seine Kollektion Garden in the Sky auf den Markt, die mit Kreativdirektorin Kate Berry entwickelt wurde. Der Schritt erweitert ein designgeführtes Angebot für Premium-Wohn- und Gastgewerbeanwendungen.
Phillip Jeffries stellte im August 2026 Enchanted Garden vor und ergänzte damit Wandbilder, lasergeschnittene Botanik, gewebte Texturen und metallische Oberflächen. Diese Schritte zeigen, wie Lieferanten sowohl Designdifferenzierung als auch Materialanforderungen angehen. Die nordamerikanische Vinyl-Tapeten Branche bietet auch Raum für emissionsarme Materialien, Produkte mit Recyclinganteil und druckfertige Substrate. Kleinere Online-Marken können herkömmliche Kataloge durch schnellere individuelle Designoptionen herausfordern. Der nordamerikanische Vinyl-Tapeten Markt bleibt zwischen fragmentierten Verbraucherverkäufen und spezialisierteren gewerblichen Beschaffungsprozessen aufgeteilt.
Marktführer der nordamerikanischen Vinyl-Tapeten Branche
-
York Wallcoverings
-
Brewster Home Fashions LLC
-
F. Schumacher & Co.
-
Graham & Brown Ltd
-
Phillip Jeffries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Graham & Brown brachte Garden in the Sky auf den Markt, eine Tapetenkollektion, die in Zusammenarbeit mit Style-Editorin und Kreativdirektorin Kate Berry entwickelt wurde und von ihrem Terrassengarten mit Blick auf New York City inspiriert ist. Jedes Design begann als Handmalerei eines Graham & Brown-Künstlers und Mitglieds der Royal Horticultural Society.
- Mai 2026: Phillip Jeffries stellte Enchanted Garden vor, seine Wandbelagskollektion Sommer 2026, die immersive Wandbilder, lasergeschnittene Botanik, gewebte Texturen und metallische Akzente umfasst.
- Februar 2026: Graham & Brown brachte am 2. Februar 2026 seine 80-jährige Jubiläumskollektion auf den Markt und interpretierte 8 Archivdesigns in zeitgemäßen Farbgebungen neu, um 4 Generationen von Design zu würdigen.


Berichtsumfang des nordamerikanischen Vinyl-Tapeten Marktes
| Vollvinyl-Tapete |
| Vinyl-beschichtetes Papier |
| Gewebeverstärktes Vinyl |
| Vlies-Vinyl-Tapeten |
| Sonstiger Produkttyp |
| Traditionell/Nicht selbstklebend |
| Selbstklebende Vinyl-Tapete |
| Neubau |
| Renovierung und Umbau |
| Wohnbereich | Wohnzimmer |
| Küche | |
| Schlafzimmer | |
| Badezimmer | |
| Kinderzimmer | |
| Gewerbe |
| B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fach-Tapetenfachgeschäfte | |
| Heimwerkermärkte | |
| Online | |
| Lokale Geschäfte (unorganisierte Kanäle) | |
| Sonstige Vertriebskanäle | |
| B2B-Kanäle (Auftragnehmer und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp/Konstruktionstyp | Vollvinyl-Tapete | |
| Vinyl-beschichtetes Papier | ||
| Gewebeverstärktes Vinyl | ||
| Vlies-Vinyl-Tapeten | ||
| Sonstiger Produkttyp | ||
| Nach Installationstyp | Traditionell/Nicht selbstklebend | |
| Selbstklebende Vinyl-Tapete | ||
| Nach Anwendung | Neubau | |
| Renovierung und Umbau | ||
| Nach Endnutzer | Wohnbereich | Wohnzimmer |
| Küche | ||
| Schlafzimmer | ||
| Badezimmer | ||
| Kinderzimmer | ||
| Gewerbe | ||
| Nach Vertriebskanal | B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fach-Tapetenfachgeschäfte | ||
| Heimwerkermärkte | ||
| Online | ||
| Lokale Geschäfte (unorganisierte Kanäle) | ||
| Sonstige Vertriebskanäle | ||
| B2B-Kanäle (Auftragnehmer und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des nordamerikanischen Vinyl-Tapeten Marktes im Jahr 2026?
Die Marktgröße des nordamerikanischen Vinyl-Tapeten Marktes betrug im Jahr 2026 0,43 Milliarden USD und soll bis 2031 auf 0,49 Milliarden USD anwachsen.
Was treibt die Nachfrage nach Vinyl-Wandbelägen in Nordamerika an?
Renovierung, gewerbliche Sanierung, waschbare Oberflächen und selbstklebende Formate stützen die Nachfrage in Wohn- und Gewerbeanwendungen.
Welcher Vinyl-Tapeten-Konstruktionstyp führte die Nachfrage im Jahr 2025 an?
Vollvinyl führte die Konstruktionstypen mit einem Anteil von 42,0 % im Jahr 2025 an, während gewebeverstärktes Vinyl bis 2031 mit einer CAGR von 6,20 % wachsen soll.
Warum wachsen selbstklebende Wandbeläge?
Selbstklebende Produkte eignen sich für Mieterhaushalte, reduzieren den Installationsaufwand und sollen bis 2031 mit einer CAGR von 6,44 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
