
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 5.21 十億米ドル |
| 市場規模 (2026) | 5.47 十億米ドル |
| 市場規模 (2031) | 6.97 十億米ドル |
| 成長率 (2026 - 2031) | 4.97 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米誘導電動機市場分析
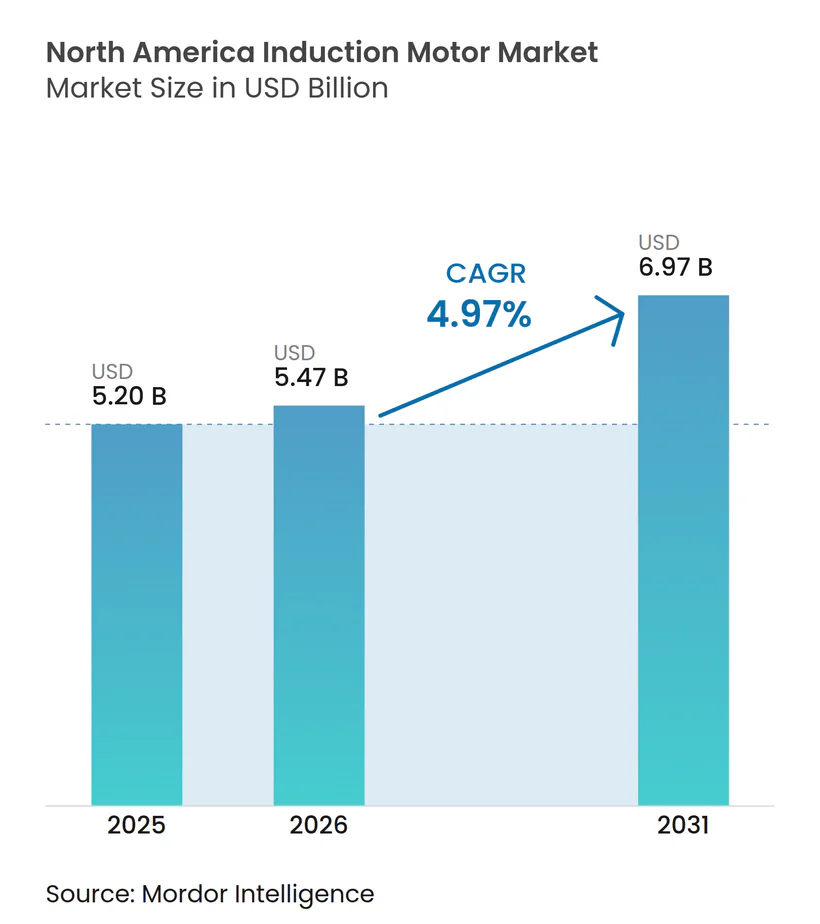
北米誘導電動機市場規模は、2025年の52.0億米ドル、2026年の54.7億米ドルから2031年には69.7億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 4.97%を記録すると予測されます。特に、IE1およびIE2設計を廃止する米国エネルギー省の2024年改定により規制圧力が高まり、代替需要が加速しています。時間帯別料金に連動したユーティリティリベートがIE4プラットフォームへの移行を後押しし、中電圧電動機は社会インフラ投資・雇用法の資金が市営水道プロジェクトに投入されることで恩恵を受けています。CHIPS法に基づく電気自動車サプライチェーンの国内回帰により、プレミアム効率・センサー対応ドライブを指定する新たな機械加工工場および電池セル工場が生まれています。同時に、予知保全ソフトウェアが改修と再巻線のどちらが有利かを定量化し、アフターマーケット需要を強化してサプライヤーの利益率を支えています。
レポートの主要ポイント
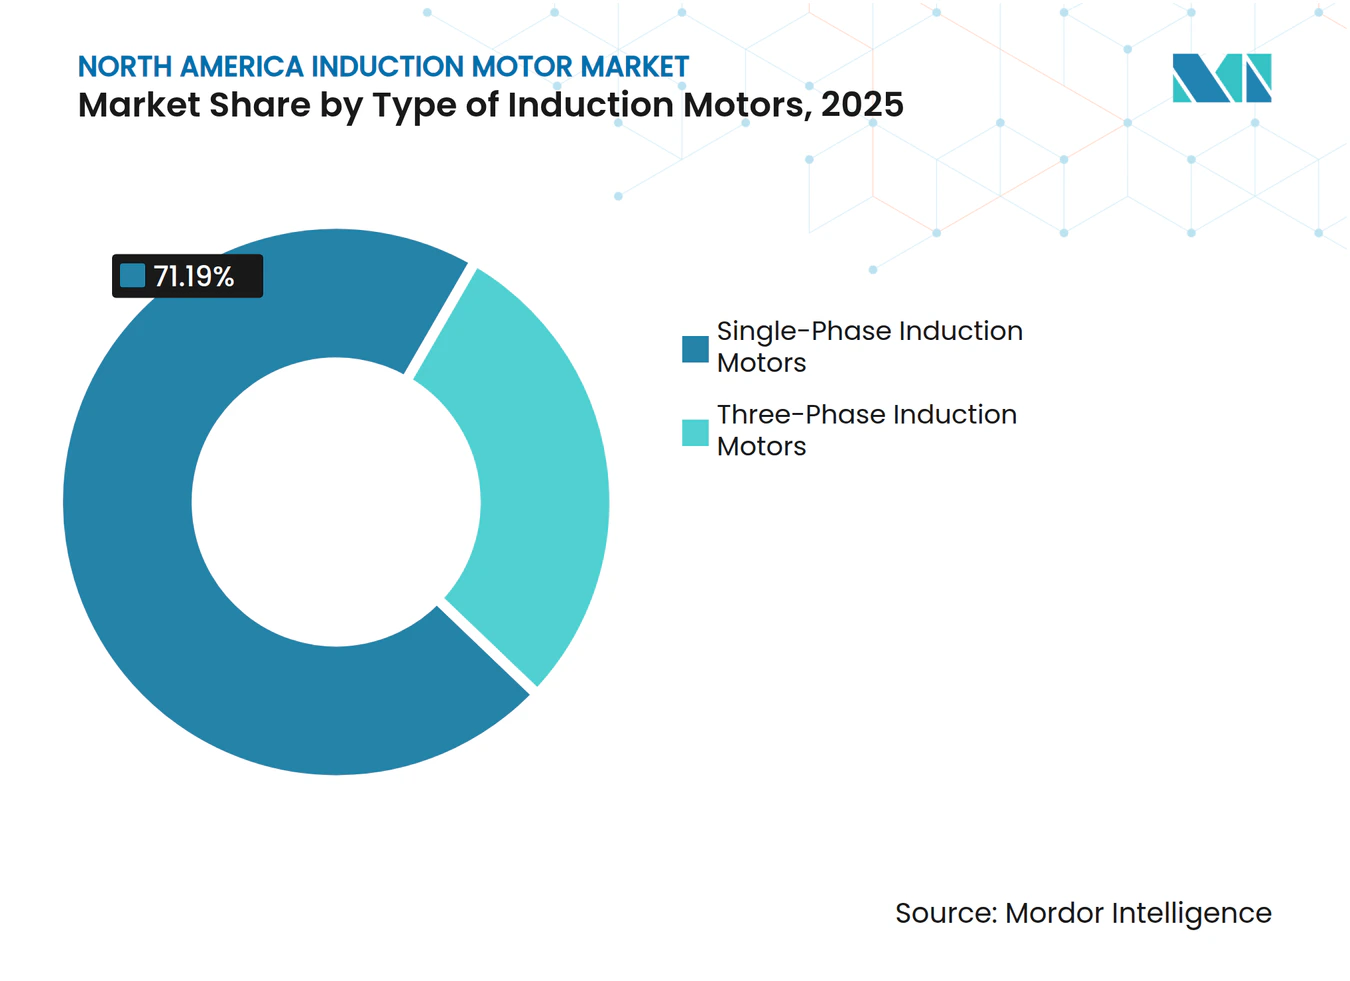
- タイプ別では、三相電動機が2025年に71.19%の収益シェアを占め、単相電動機は2031年にかけてCAGR 5.55%で拡大しています。
- 定格出力別では、7.6〜37 kWの帯域が2025年の北米誘導電動機市場規模の38.22%を占め、7.5 kW未満のユニットがCAGR 5.39%で最も速く成長しています。
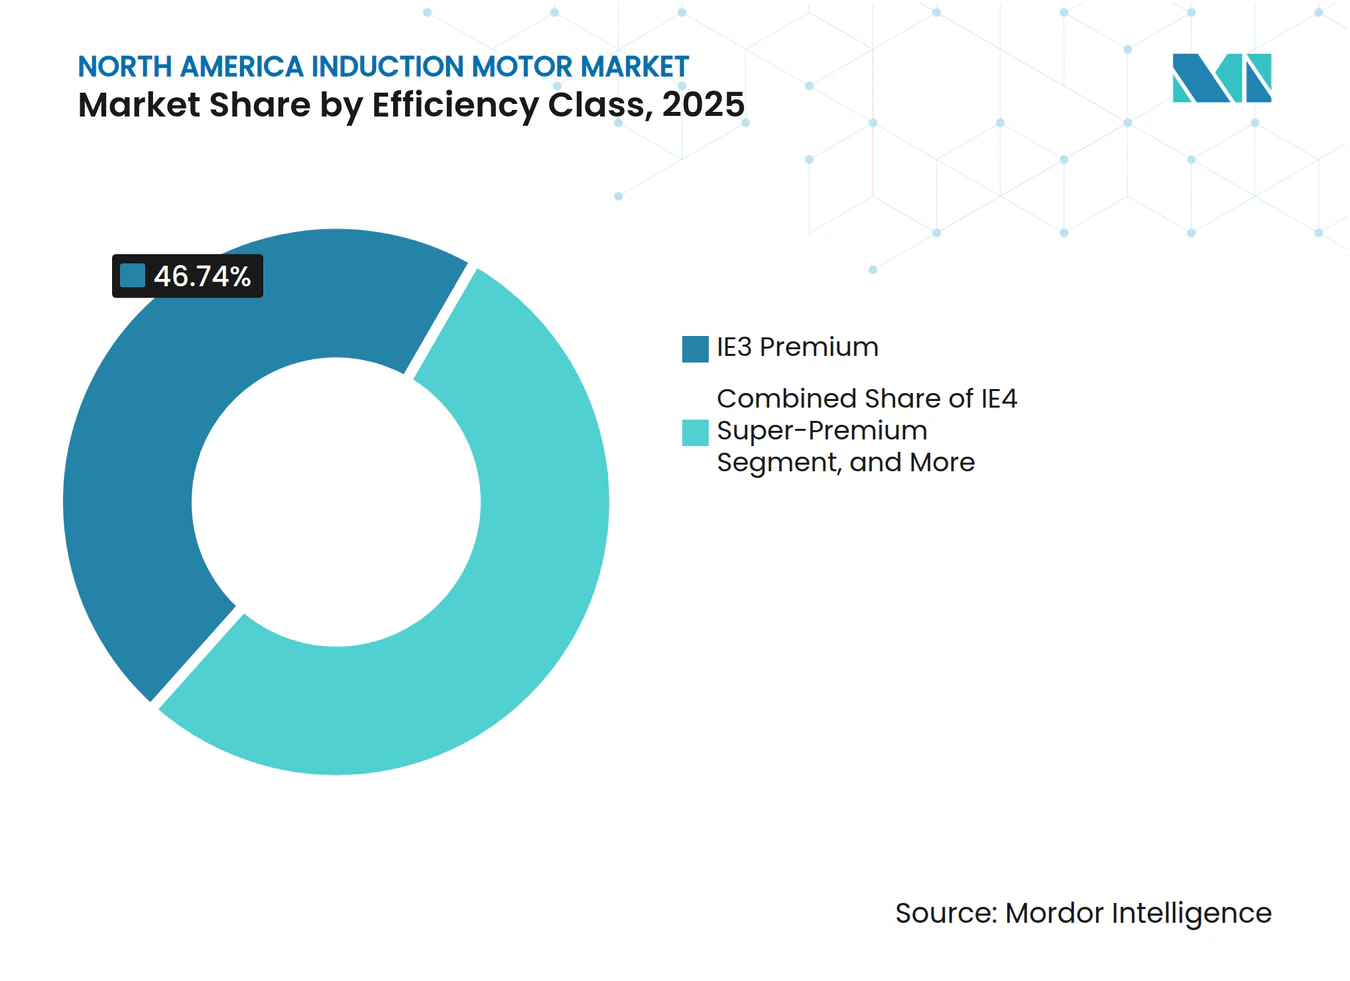
- 効率クラス別では、IE3プレミアム効率が2025年の需要の46.74%を占め、IE4ユニットは2031年にかけてCAGR 5.82%で拡大しています。
- 電圧別では、1 kV未満の低電圧プラットフォームが2025年に63.67%のシェアを獲得し、中電圧電動機はCAGR 5.63%で進展しています。
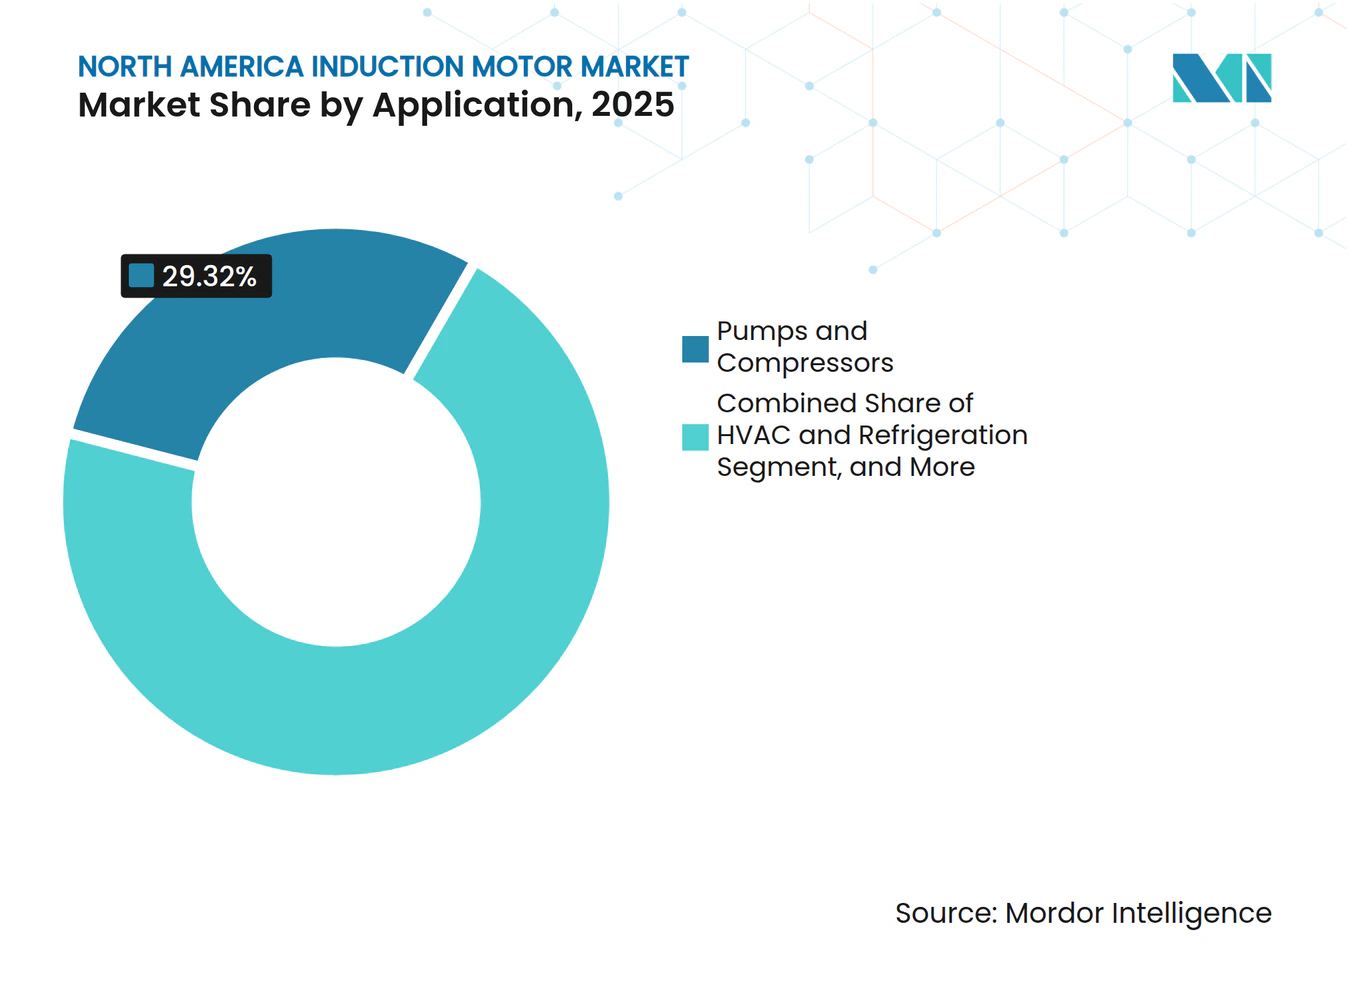
- 用途別では、ポンプおよびコンプレッサーが2025年収益の29.32%を確保し、HVACおよび冷凍・冷蔵がCAGR 5.75%で最も高い成長率を示しています。
- エンドユーザー産業別では、発電・ユーティリティが2025年に22.39%のシェアを占め、食品・飲料施設がCAGR 5.91%で上昇しています。
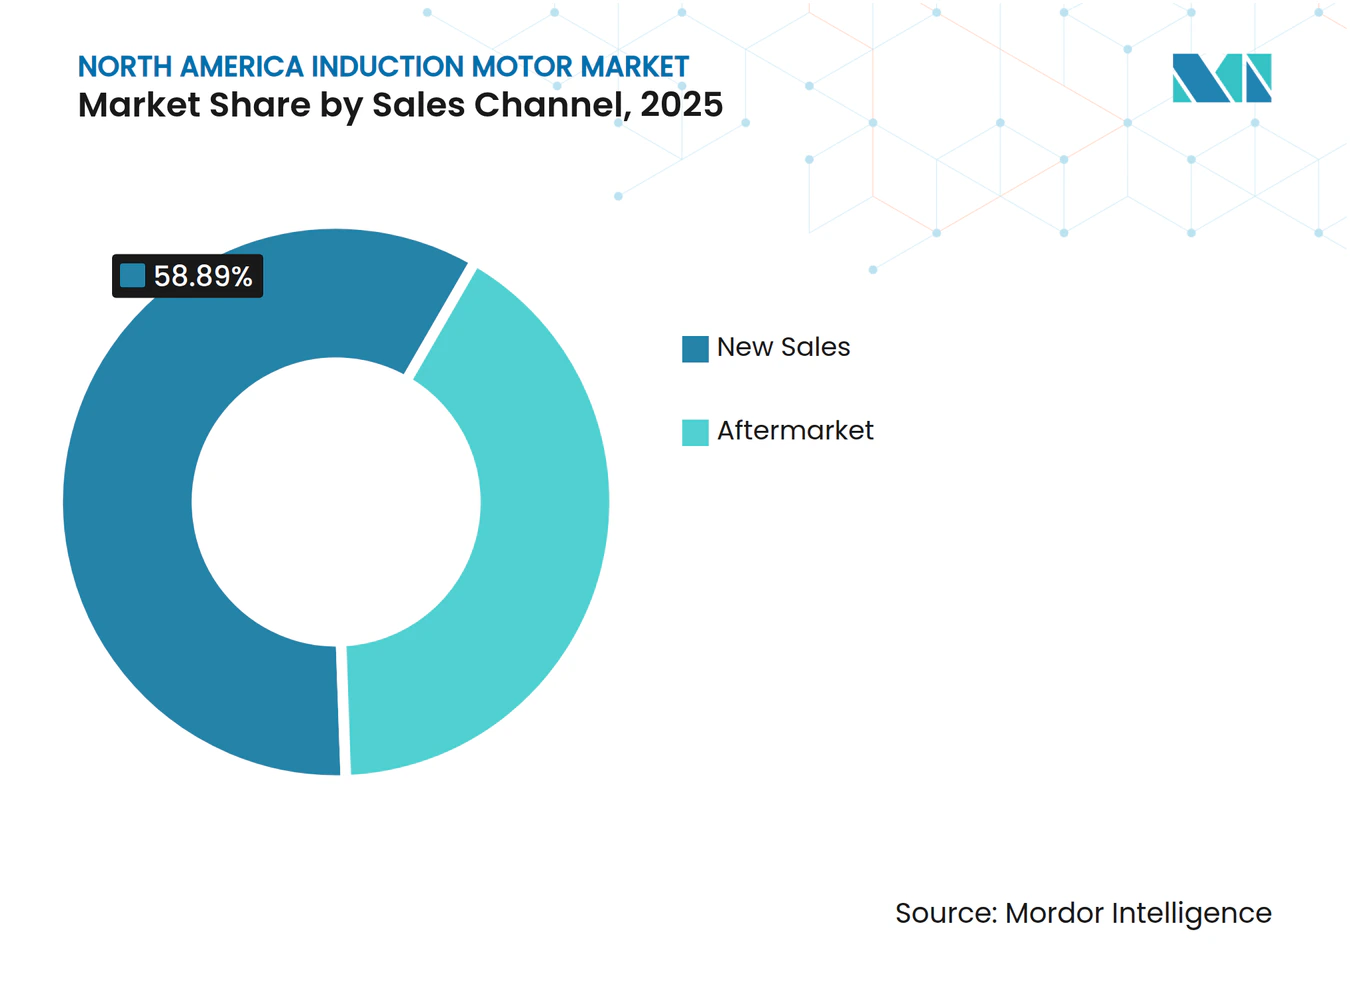
- 販売チャネル別では、アフターマーケット経路が2025年の価値の58.89%を占め、CAGR 5.96%で増加しています。
- 取付タイプ別では、フット取付設計が2025年に52%の数量を占め、垂直型がCAGR 5.92%で増加しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国およびカナダにおける義務的効率規制 | 1.20% | 米国およびカナダ(カリフォルニア州とニューヨーク州が州レベルの採用をリード) | 中期(2〜4年) |
| 電気自動車(EVおよびHEV)へのシフト | 1.00% | 米国およびメキシコ(ミシガン州、テキサス州、ヌエボレオン州の自動車産業回廊に集中) | 長期(4年以上) |
| スマート工場における接続型電動機への需要 | 0.90% | 米国およびカナダ(個別製造クラスターでの早期普及) | 中期(2〜4年) |
| 産業効率向上のための電力網近代化インセンティブ | 0.80% | 米国(特に電力市場が再編された州およびユーティリティ業績インセンティブのある州) | 中期(2〜4年) |
| EVおよびHVAC産業における重要サプライチェーンの国内回帰 | 0.70% | 米国およびメキシコ(投資は国境州および五大湖地域に集中) | 長期(4年以上) |
| 電動機改修を加速するユーティリティの脱炭素化目標 | 0.60% | 米国およびカナダ(州の再生可能エネルギーポートフォリオ基準および連邦クリーンエネルギー税額控除が牽引) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国およびカナダにおける義務的効率規制
2024年の規則により、0.25〜0.75馬力の電動機にIE3最低基準が適用され、2027年には500馬力を超える特定フレームにIE4が義務付けられ、OEMはポンプおよびファンパッケージを再設計し、再巻線工場はサービス後の効率を認証することが求められます。[1] カリフォルニア州のタイトル24は2025年にさらに強化され、交換サイクルをほぼ2年前倒ししました。[2] カナダは連邦規定を調和させつつ、オンタリオ州とブリティッシュコロンビア州でIE4コストの最大20%を補助するリベートを上乗せしました。[3] この複合効果により北米誘導電動機市場は二極化し、コンプライアンス主導の新規販売が急増する一方、旧来のIE1およびIE2ユニットは再巻線ではなく廃棄によって市場から退出しています。
電気自動車へのシフト
2025年の小型車生産台数は1,580万台に達し、そのうち11.2%がバッテリー電気自動車またはプラグインハイブリッドであり、組立工場はより高精度・低振動の三相ドライブを指定するようになっています。[4] ギガファクトリーのHVACシステムは、±1℃の湿度管理室を維持するために185 kWまでの可変周波数ドライブ対応電動機を必要としています。メキシコは2025年までに200億米ドルのEV投資を誘致し、サプライチェーンを短縮するローターラミネーションラインの国内展開を促進しています。CHIPS法の国内調達規則により、サプライヤーは銅および電磁鋼板を地域内で調達することが求められ、生産のさらなる地域化が進んでいます。
スマート工場における接続型電動機への需要
産業用IoT(モノのインターネット)の普及率は2025年に34%に達し、25〜35%のダウンタイム削減をもたらす振動・熱センサー内蔵電動機への需要が高まっています。ABBとSiemensは高速コンベヤーにおけるレイテンシの懸念を軽減するため、リアルタイム異常検知のためのエッジモジュールを統合しています。レガシーSCADA環境でのOPC UAまたはMQTTゲートウェイの必要性により、電動機1台あたり500〜1,500米ドルのコストが追加される場合があり、普及の妨げとなっています。それでも、Better Plantsプログラム参加者は18か月以内に8〜12%のエネルギー節約を報告しており、設備投資サイクルと整合しています。
産業効率向上のための電力網近代化インセンティブ
社会インフラ投資・雇用法の650億米ドルの電力網パッケージは、検証済みのピーク削減に対してメーカーに支払うデマンドサイドプログラムに資金を提供しています。テキサス州、ペンシルベニア州、ニューヨーク州のユーティリティは、ドライブと組み合わせたIE4電動機を優遇する成果連動型料金を設定しています。馬力あたり50〜200米ドルの州リベートがプロジェクトの回収期間を短縮しますが、予算超過により中小企業が除外されることも多くあります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 永久磁石同期電動機との競合 | -0.80% | 米国およびカナダ(特に可変トルクHVACおよびマテリアルハンドリング用途) | 中期(2〜4年) |
| 銅およびアルミニウム価格の変動 | -0.60% | 北米(ヘッジ能力を持たない中小規模電動機メーカーへの深刻な影響) | 短期(2年以内) |
| 電動機再巻線における熟練労働者不足 | -0.40% | 米国およびカナダ(高齢化する労働力人口を抱えるラストベルト州および州) | 長期(4年以上) |
| IIoT対応電動機におけるサイバーセキュリティの懸念 | -0.30% | 米国(CISAおよびNERCが規制する重要インフラセクターでの監視強化) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
永久磁石同期電動機との競合
永久磁石同期電動機(PMSM)は2〜5%高い効率を実現し、2025年までに7.5〜37 kW帯の新規HVAC設置の12〜15%のシェアに達しました。希土類価格の下落によりコスト差は縮小しています。ただし、高温プラントにおける減磁リスクと再巻線オプションの限界が普遍的な普及を抑制しています。誘導電動機メーカーは、より低い材料コストで効率差のほとんどを取り戻すダイカスト銅ローターで対抗しています。
銅およびアルミニウム価格の変動
COMEX銅は2025年中に1ポンドあたり3.85〜4.72米ドルの間で変動し、銅集約型設計のユニットコストを40〜80米ドル押し上げました。アルミニウムも同様の変動を示しましたが、かご形アルミニウムローターのコスト増加は15〜25米ドルにとどまります。ヘッジ能力を持たない中小サプライヤーは利益率の圧迫を吸収することが多く、1〜2%の効率損失があるにもかかわらずアルミニウムローターへの製品ミックスシフトを余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
三相電動機が産業負荷を支える三相電動機は2025年収益の71.19%を占め、高い始動トルク、長寿命、簡単なメンテナンスが優位な均衡負荷産業用途での支配的地位を示しています。このシェアは全タイプの中で最大の北米誘導電動機市場シェアに相当します。インフレ削減法に基づくヒートポンプ改修が住宅および軽商業建築に普及するにつれ、単相の採用はCAGR 5.55%で増加しています。
北米誘導電動機市場は、エネルギー省の規則が分数馬力単相モデルにIE3閾値を拡大したことで恩恵を受けており、部品表コストは上昇するものの、ユーティリティインセンティブが解放されます。三相ユニットは、瞬間的な相不均衡を乗り越え電圧許容範囲を広げるため、1馬力以上のポンプおよびコンベヤーで引き続き好まれています。単相電動機は現在、位相変換器を不要にするドライブを統合しており、プール用ポンプ、農業用ファン、分散型ビルオートメーションでの魅力が広がっています。


定格出力別:
中間帯域が最も広い用途範囲に対応7.6 kW〜37 kWセグメントは2025年の価値の38.22%を占め、北米誘導電動機市場規模の最大のスライスを代表しています。自動化組立ラインおよびデータセンター冷却の急速な拡大により、CAGR 5.39%で拡大する7.5 kW未満フレームへの成長が偏っています。
Siemensの5.5 kW IE5の発売は、1 kWhあたり0.12米ドルを超える電力価格を対象とし、半導体および製薬ユーザーに2年間の回収期間を提供しています。37〜185 kWの大型電動機は金属、鉱業、自動車プレスで安定を維持し、185 kW超の電動機はパイプラインおよび発電所サービスでニッチにとどまっています。カリフォルニア州とニューヨーク州の規制は現在、分数馬力設計をカバーしており、小型HVACおよび商業用冷凍の入れ替えを加速しています。
効率クラス別:
リベートがプレミアムを縮小するにつれIE4の普及が加速IE3は依然として2025年需要の46.74%を支配していますが、IE4はCAGR 5.82%で進展しています。カリフォルニア州、マサチューセッツ州、オンタリオ州のユーティリティは時間帯別料金にリベートを積み重ね、多くの中負荷ポンプの回収期間を3年未満に短縮しています。ABBがIE4が北米出荷の22%を占めると開示したことは、市場の転換点を示しています。
IE2およびIE1は管理された衰退にとどまり、配電盤またはフレームの制約でアップグレードが妨げられる同等品交換に限定されています。IE4の1.5〜2.5%の効率向上は、1 kWhあたり0.10米ドルで6,000時間の稼働サイクルにおいて年間150〜400米ドルの節約をもたらします。Regal RexnordのIE5の発売は、半導体および製薬クリーンルームの超プレミアム採用者向けにフロンティアを拡大しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
電圧別:
低電圧が支配、インフラ支出により中電圧が上昇低電圧(1 kV未満)プラットフォームは2025年収益の63.67%を獲得しました。中電圧(1〜6.6 kV)ユニットは、インフラ法の水道プロジェクトおよび電気式コンプレッサーを優遇する石油・ガスのメタン漏洩規制に支えられ、CAGR 5.63%で成長しています。
中電圧電動機は電流引き込みとフィーダーサイズを削減し、グリーンフィールドでの設置コストを15〜25%削減しますが、一部の中規模プラントを躊躇させる真空遮断器とアーク閃光訓練が必要です。WEGの部分放電診断機能付き4.16 kVフレームはこれらの市営アップグレードを正面から狙っています。高電圧(6.6 kV超)電動機は、ユーティリティ電力と大型鉱山に結びついた特殊なポケットにとどまっています。
用途別:
ポンプおよびコンプレッサーがリード、HVACが勢いを増すポンプおよびコンプレッサーは、連続稼働の石油・ガス・水道プロセスに支えられ、2025年収益の29.32%を生み出しました。HVACおよび冷凍・冷蔵電動機はLEED再認証とコールドチェーンの電化がIE4需要を刺激し、CAGR 5.75%で上回っています。
連邦分析によると、全国的な炉からヒートポンプへの転換には追加で25 GWの電動機容量が必要となり、サプライヤーのフットプリントを再形成する可能性があります。ファンは建築基準が需要制御換気を重視するにつれドライブベースの変調に移行し、マテリアルハンドリングコンベヤーは高スループットの電子商取引施設向けにエンコーダフィードバックと制動に依存しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ユーティリティが支出を支配、食品・飲料が急増発電・ユーティリティは電力網近代化改修と再生可能エネルギー統合に連動し、2025年に22.39%のシェアを占めました。食品・飲料プラントは衛生自動化と近隣諸国への原材料加工の移転に牽引され、最速のCAGR 5.91%を経験しています。
FDA衛生規則はIP69Kステンレス鋼エンクロージャーを要求し、サプライヤーは20〜30%のプレミアムを獲得できます。石油・ガス、化学、金属は長い資産サイクルで安定を維持し、水処理アップグレードはインフラ法の資金の下で加速しています。
販売チャネル別:
アフターマーケットが予知分析から恩恵を受けるアフターマーケットは2025年に58.89%の価値を占め、センサーデータが再巻線と交換の正味現在価値を定量化するようになったため、CAGR 5.96%で拡大しています。Emerson、Rockwell Automation、SKFのプラットフォームは軸受故障を30〜90日前に予測し、プラントがダウンタイムをスケジュールし、1時間あたり10,000〜50,000米ドルの損失を回避できるようにしています。
北米誘導電動機市場シェアは、動力計を備えた認定再巻線工場がプレミアムを獲得する一方、未認定プロバイダーが保険審査の中で地位を失うにつれ、サービスへとさらに傾いています。
取付タイプ別:
フット取付が優勢、スペースが限られたプラントで垂直型が増加2025年、フット取付ユニットは市場数量の52%を占め、その位置合わせの柔軟性で高く評価されています。これらのユニットは設置の容易さとさまざまな運用設定への適応性から、多様な産業用途で広く好まれています。水道・廃水スキッドがフロアプランを縮小するにつれ、垂直型電動機はCAGR 5.92%で成長すると予測されています。
この成長は、スペースの最適化が重要な産業においてコンパクトで効率的なソリューションへの需要が高まっていることによって牽引されています。ABBは、連続浸漬稼働向けに設計されたセラミック軸受を備えた垂直中空軸電動機を導入しました。このイノベーションは、水処理施設などの過酷な環境における耐久性と信頼性の高い電動機の必要性に応えています。
フランジ取付電動機は屋上HVACシステムおよびファンコイルに不可欠であり続け、効率的な空気循環と温度管理の維持において重要な役割を果たしています。ただし、独自のボルトパターンがアフターマーケット交換の課題となり、互換性を制限し、メンテナンスとアップグレードの複雑さを増しています。それにもかかわらず、その特殊な設計は特定の用途での最適なパフォーマンスを確保し、HVACセクターにおける重要なコンポーネントとなっています。
地域分析
米国誘導電動機市場
米国は、北米誘導電動機市場において、最大規模の電動設置基盤と最も厳格な連邦効率規制を通じて市場を主導している。CHIPS法のインセンティブは、ミシガン州、テキサス州、および南東部においてEVおよびHVAC工場の新規建設を促進し、インフラ法に基づく水道関連資金はポンプの改修を加速させている。カリフォルニア州およびニューヨーク州の規制は、連邦のスケジュールより18〜24ヶ月先行してIE4の普及を推進しているが、修理工場における熟練労働者不足およびCISAによるサイバーセキュリティ勧告が成長を抑制している。
カナダ誘導電動機市場
カナダは炭素価格制度を活用してIE4電動機のライフサイクルコスト削減効果を内部化しており、特にアルバータ州のオイルサンドおよびオンタリオ州の自動車産業回廊においてその効果が顕著である。ブリティッシュコロンビア州およびケベック州の州レベルのインセンティブは、IE4の増分コストの15〜20%を補助し、パルプ・紙・鉱業分野における普及を促進している。オンタリオ州のデマンドレスポンスプログラムは、ピーク時の削減電力1kWあたりCAD 100〜150を支払い、インバータ制御ポンプの導入を促している。
メキシコ誘導電動機市場
メキシコは、USMCA関税の確実性を背景に2024〜2025年の自動車およびHVAC分野への200億米ドルの投資が集中し、最も急速に成長する市場となっている。ヌエボレオン州、グアナファト州、およびコアウイラ州では、Nidec、WEG、およびSiemensによる新たなローターおよびステーターの生産ラインが稼働し、自動車メーカーへの納期が短縮されている。連邦効率規制では依然としてIE2が認められているものの、多国籍企業はサステナビリティ報告の統一化を目的としてIE3以上を指定している。系統信頼性の課題が、電圧降下および周波数変動に耐性を持つ電動機への需要を押し上げている。
規制環境
米国では、米国エネルギー省(DOE)が10 CFR Part 431に基づき電動機の最低効率基準と試験手順を管轄する中心的機関であり、対象範囲を拡大し要件を厳格化する改定を行っている。DOEは2025年1月に対象範囲を拡大した電動機に関する改定基準を最終決定した一方、より広範な電動機基準はサイクルの初期に策定され、対象製品には2027年6月1日という遵守期限が設けられている。対象範囲拡大に関する改定は、遵守期限が2029年1月1日に移行する。
カナダでは、カナダ天然資源省(NRCan)がエネルギー効率規則の改正案(特に改正19)を通じて米国の枠組みとの調和を進めており、対象範囲を559 kWまで拡大し、エアオーバーモーターを含めることが盛り込まれている。NRCanは2026年6月に「カナダ官報」第I部でこの提案を公表し、米国、カナダ、メキシコ全域で事業を展開するOEMおよび販売業者にとって、国境を越えた製品適合、ラベリング、試験整合を左右する北米全域の遵守ロードマップを提供している。
競合ランドスケープ
市場集中度
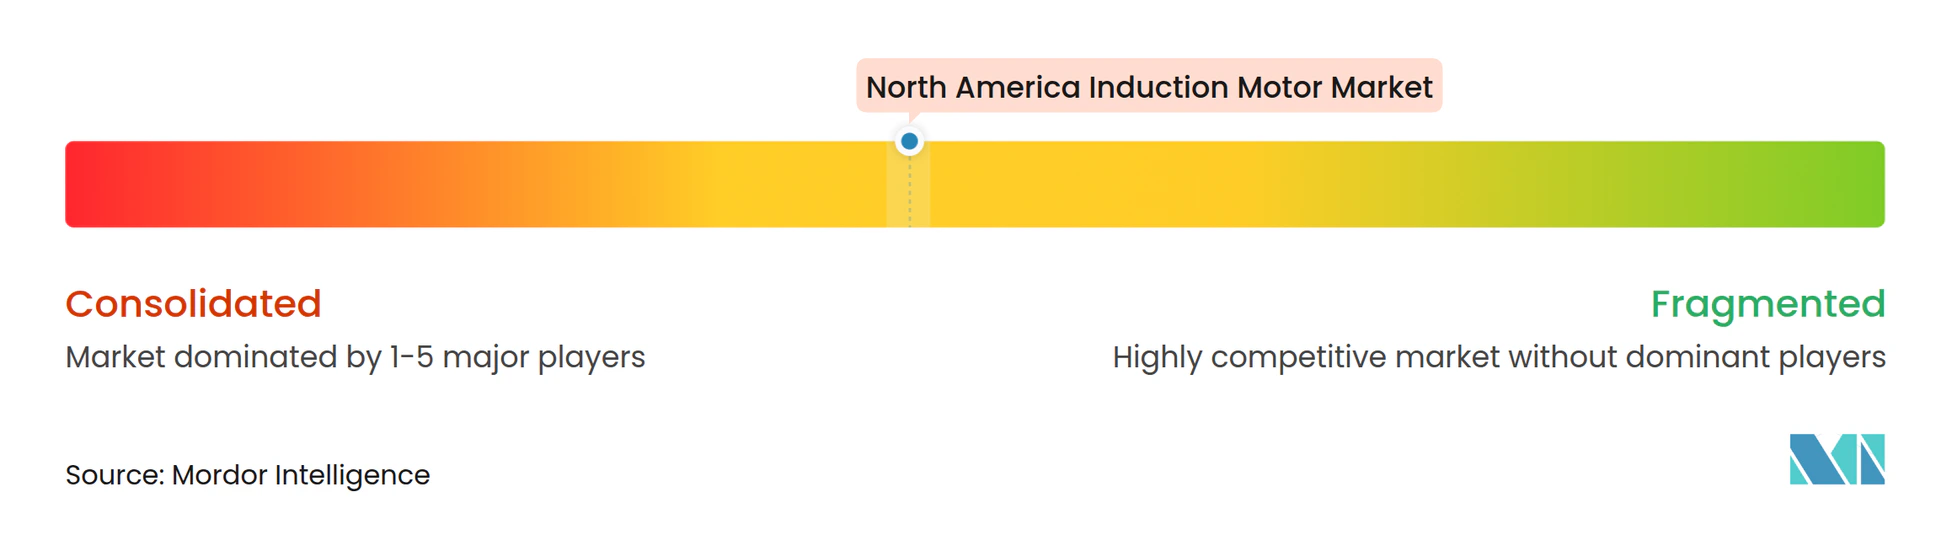
北米誘導電動機市場は中程度の集中度を特徴とし、上位5社が収益の約45〜50%を支配しています。ABBとSiemensはスケールを活用してエッジアナリティクスとクラウド接続を統合し、エンジニアリング作業負荷を軽減するプラグアンドプレイドライブシステムとして電動機を販売しています。NidecとWEGはメキシコで大量生産ラインを運営し、価格競争力のある入札を選択的に獲得するために展開する20〜30%のコスト優位性を実現しています。Regal RexnordとEmersonは200以上のサービスセンターと48時間再巻線の約束によりアフターマーケットを支配し、プレミアムを獲得しています。
戦略的活動は技術的レバレッジを強調しています。ABBの2024年のカナダ再巻線チェーンの買収はサービス収益を確保しています。SiemensはMicrosoftと提携してAzure IoTをSimoticsに組み込み、NidecはリショアされたEV生産を目的としたモンテレーのローター生産能力に1億5,000万米ドルを投資しました。Baldor ElectricやTECO-Westinghouseなどの中小プレーヤーはカスタム巻線とレガシーフレームの継続性によってニッチを守っています。新興のソフトウェア定義電動機スタートアップはセンサーレス効率向上を約束し、PMSMの優位性を縮小する可能性がありますが、5,000万米ドルを超える認証コストが急速な破壊を抑制しています。
価格決定力は10馬力未満の統合電動機・ドライブ・コントローラースタックに集中しており、中小企業は一括調達を求めています。コールドチェーン物流向けの垂直特化型防水パッケージはFDAコンプライアンスにより25〜35%のプレミアムを引き付けています。永久磁石の侵食、原材料の変動、サイバーセキュリティのギャップはサプライヤーがヘッジしなければならない主要リスクとして残っています。
北米誘導電動機産業リーダー
-
Rockwell Automation, Inc.
-
WEG S.A.
-
ABB Ltd.
-
Nidec Motor Corporation
-
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
北米誘導モーター市場 このレポートでカバーされる企業
- ABB Ltd.
- Siemens AG
- Nidec Motor Corporation
- Rockwell Automation, Inc.
- WEG S.A.
- Emerson Electric Co.
- Schneider Electric SE
- Regal Rexnord Corp.
- Baldor Electric Company (ABB)
- Toshiba International Corporation
- TECO-Westinghouse Motor Company
- Franklin Electric Co., Inc.
- Johnson Electric Holdings Ltd.
- Leeson Electric (Regal Rexnord)
- Brook Crompton UK Ltd.
- Cantoni Motor S.A.
- Lafert North America
- Kollmorgen Corp.
- SEW-Eurodrive GmbH and Co KG
- GE Power Conversion
- Motion Industries, Inc.
- Allied Motion Technologies Inc.
市場機会と将来展望
短期的な空白領域は、DOEおよびNRCanのスケジュールに連動したコンプライアンス主導の更新サイクルと、それに紐づくエンジニアリングサービスに集中しており、特に高効率モーターのプラットフォームに合わせてポンプ、ファン、コンプレッサーパッケージを再設計する必要があるOEMおよびシステムインテグレーターにとって顕著である。DOEはまた、特定のモーター区分(インバーター専用およびエアオーバーを含む)に対して執行裁量を行使する執行方針(2026年6月)を発表し、サプライヤーが次のコンプライアンス段階に先立ち、対象範囲が拡大した製品ラインの再適合を進めながら旧来の構成を整理するための明確な猶予期間を設けている。
産業の再工業化と電力インフラの整備は、高効率でドライブ対応の誘導電動機、および統合モーター制御アーキテクチャに対する漸増的な需要へとつながっている。2026年4月、ウィスコンシン州フランクリンは、電動機ドライブ機器向けスペースを含む安川アメリカスの1億8,200万米ドルの拠点投資を支援する税増分融資地区を承認した。シーメンスもまた、過去5年間で米国製造業への投資が10億米ドルに達したと報告しており(2026年5月)、これはサプライチェーンの現地化というテーマを強化し、リードタイムの短縮と地域ごとのカスタマイズを後押ししている。送電網および産業用電力の分野では、Mitsubishi Electric Power Products Inc.が新しい配電盤工場向けに8,600万米ドルの投資(2024年10月)を発表し、ペンシルベニア州西部でパワーエレクトロニクスおよび試験能力を拡張する。これは、検証、試験、試運転の能力がプロジェクト実行に影響を与えうる、パッケージ化されたモーター駆動制御ソリューションへの市場シフトと合致している。
最近の産業開発事情 北米誘導モーター市場
- 2026年5月:ロックウェル・オートメーションは、140ME電動機保護開閉装置およびE100電子過負荷リレーを含む、モーター制御・保護デバイスのサポートを追加し、EtherNet/IP In-cabinetソリューションを拡張した。この更新により、モーター保護、診断、ネットワーク制御間の統合が強化され、より迅速な試運転と稼働率向上のために接続型モーター制御アーキテクチャを標準化する工場をサポートする。
- 2025年11月:Nidec Motor Corporationは、インバーター駆動に対応した電気的ストレスに対応するため、インバーターグレードの絶縁とシャフト接地を特徴とする、TEFCインバーターデューティー密結合ポンプ(CCP)モーターラインを発表した。この発売は、改修需要が高まっており、VFD互換性が軸受や絶縁の早期故障を低減できる、水処理・プロセス産業における高負荷ポンプ用途をターゲットとしている。
- 2024年4月:ロックウェル・オートメーションは、Hannover Messe 2024にてFLEXLINE 3500低電圧モーターコントロールセンターを発表し、IEC志向のMCCポートフォリオを拡張した。このプラットフォームは集中型モーター制御戦略をサポートし、複数モーターを扱う産業環境における保守やアップグレードを簡素化する、標準化されたモジュール式モーター制御ラインアップの広範な採用と合致している。
北米誘導モーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、新規ユニット販売および誘導モーターが産業用・建築用途において交換・修理・アップグレードされるアフターマーケット需要を含む、北米全域で販売・使用される誘導モーターからの収益を市場対象としています。
対象外の範囲:DC モーターや同期モーターなどの非誘導モータータイプ、およびモーター販売の一部としてパッケージ化・価格設定されている場合を除き、モーターと併せて販売される可能性のある非モーター機器は除外します。
セグメンテーション概要
- タイプ別
- 単相誘導電動機
- 三相誘導電動機
- 定格出力別
- 7.5 kW以下
- 7.6〜37 kW
- 37.1〜185 kW
- 185 kW超
- 効率クラス別
- IE1標準効率
- IE2高効率
- IE3プレミアム効率
- IE4スーパープレミアム効率
- 電圧別
- 低電圧(1 kV未満)
- 中電圧(1〜6.6 kV)
- 高電圧(6.6 kV超)
- 用途別
- ポンプおよびコンプレッサー
- HVACおよび冷凍・冷蔵
- マテリアルハンドリング(コンベヤー、ホイスト)
- ファンおよびブロワー
- その他の用途
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- 発電・ユーティリティ
- 水道・廃水
- 金属・鉱業
- 食品・飲料
- 個別製造(自動車、電子機器)
- その他のエンドユーザー産業
- 販売チャネル別
- 新規販売
- アフターマーケット
- 取付タイプ別
- フット取付
- フランジ取付
- 垂直取付
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、米国、カナダ、メキシコ全域の需要に関する初期データセットを構築するために使用されました。米国エネルギー省(モーター効率規則および試験手順)、米国国勢調査局およびカナダ統計局(製造業・建設業指標)、ならびに産業活動の文脈把握のためのINEGIなどのメキシコ関連ソースといった公的・公式情報源を活用しました。
モーター規格および命名規則の基礎固めのため、NEMAなどの業界団体の資料を参照し、モーターおよびコンポーネントの輸出入動向を確認するために関連する通関・貿易統計も精査しました。価格構成とチャネル構造を把握するために、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、および信頼性の高い報道資料を活用しました。また、企業財務情報およびニュースの有料サブスクリプションを利用して、収益の内訳を検証し、主要な生産能力に関する発表のタイミングを確認しました。ここに記載されているデスクソースは例示的なものであり、データ収集、クロスチェック、および明確化のために他の多くの公的・有料参考資料も参照しています。
一次インタビューおよびサーベイ
モーターサプライヤー、ディストリビューター、サービスパートナー、および大口エンドユーザーを対象に一次インタビューおよびサーベイを実施し、購入・交換されている製品の実態、ならびに効率性と電圧の選択がどのように変化しているかを確認しました。これらの議論を通じて、価格設定、アフターマーケットシェア、ならびに北米全域におけるポンプ・コンプレッサー、HVACシステム、ファン、マテリアルハンドリングなどの用途別の実際の分布に関する前提を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:14% |
| 中位層:50% | 部門・ユニットリーダー:27% |
| 中小規模プレイヤー:19% | マネージャー:59% |
市場規模算定と予測
市場規模算定は、トップダウンおよびボトムアップのアプローチから始まり、産業生産高、建設活動、および設備交換需要を国別に誘導モーターのアドレサブル需要プールに変換し、電圧、出定格、および用途別に分類します。この構造が整った後、主要な出力帯域ごとのチャネルチェックおよびサンプリングされた平均販売価格×数量ロジックを含む選択的なボトムアップ検証を用いて合計値を確認します。
モデルでは、需要と価格に目に見える形で影響を与えるいくつかの市場特性指標を追跡しています。これらには、効率クラスの移行(IE2からIE3およびIE4)、電圧グループ別の分布(低圧、中圧、高圧)、ならびにポンプ・コンプレッサー、HVACシステム、ファン、マテリアルハンドリングからの用途別需要が含まれます。また、交換サイクルや修理・交換判断が新規建設活動よりも速く変化する可能性があるため、新規需要とアフターマーケット需要の分布についても調整を行います。企業またはチャネルデータが不完全な場合、ギャップは保守的な範囲補完で対応し、その後、一次フィードバックおよび国レベルの産業指標とのクロスチェックを通じて絞り込まれます。
予測においては、ベースケースを中心にシナリオ分析が適用され、投資サイクル、効率主導のアップグレード、およ製造業における生産能力増強のペースに関する一次専門家の見通しを用いて主要ドライバーが更新されます。予測を実用的なものに保つため、価格は市場全体に単一の平均販売価格トレンドを仮定するのではなく、ミックス主導の手法(効率および電圧ミックス)とインフレ期待を組み合わせて推移させます。
データ検証と更新サイクル
検証は複数の層を通じて実施され、異常な結果が早期に検出されます。モデルの合計値を、国レベルの産業生産高トレンド、主要エンドユーザーにおける可視的な設備投資サイクル、および設置済みベースが必要とする暗示的なモーター交換ペースなどの独立したシグナルと比較します。
国別、電圧別、または効率クラス別に大きな乖離が生じた場合、前提を見直し、一次コンタクトへのフォローアップ質問で再確認します。承認前に、新規需要対アフターマーケットや用途別シェアなどの関連する分類間の整合性チェックを含む段階的なレビューが実施されます。レポートは年次で更新され、需要に影響を与える可能性のある重大なイベントが発生した場合は中間調整が行われ、納品前に最終的な鮮度確認が完了します。
Mordor Intelligenceの北米誘導モーター市場規模と他の公表推計との比較
北米における誘導モーターの公表市場規模が異なって見える場合があるのは、各出版社が異なる場所でスコープの境界線を引き、価格設定、交換需要、および効率主導のアップグレードに異なるインプットを使用しているためです。また、ベースとして使用される年、通貨換算のタイミング、および推計が出荷量、設置済みベースのシグナル、または報告収益のいずれにより依拠しているかによっても差異が生じます。
この市場における主要なギャップ要因には、通常、アフターマーケット収益が計上されているかどうか、低圧・中圧・高圧モーターの扱い方、および規制やインセンティブの変化に応じて効率クラスミックス(IE1からIE4)が更新されているかどうかが含まれます。一部の推計では、隣接するモーターカテゴリーが組み込まれていたり、メキシコが除外されていたりすることもあり、成長率が類似して見える場合でも合計値が変動する可能性がありす。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 5.20 ビリオン 米ドル(2025年) | |
| 業界団体A | 4.80 ビリオン 米ドル(2025年) | 会員報告の出荷量および公表生産指標に依拠する傾向があり、チャネルチェックで可視化される交換主導の需要やサービス連動のアフターマーケット価値を過小評価する可能性があります。 |
| 業界誌B | 5.90 ビリオン 米ドル(2025年) | 非誘導型ACモーター収益やバンドル機器価格を組み込むことでより広いモーターバケットを適用している可能性があり、効率および電圧ミックスをリセットせずに単純化された平均販売価格の推移を使用している場合があります。 |
この表は同一年における意味のある推計の幅を示しており、Mordor Intelligenceのモデルでは合計値を米国、カナダ、メキシコで販売された誘導モーターに限定し、新規需要とアフターマーケット需要を分離することで、交換需要が新規建設活動に混入しないようにしています。アフターマーケットの扱い、モータータイプの対象範囲、およびミックスの更新方法が異なる場合、ストーリーが類似して聞こえても市場規模は変動する可能性があります。
レポートで回答される主要な質問
2026年の北米誘導電動機市場の規模はどのくらいですか?
54.7億米ドルと評価されており、2031年までに69.7億米ドルに達する見込みです。
最も速く成長している効率クラスはどれですか?
IE4スーパープレミアム電動機は、ユーティリティリベートが回収期間を短縮するため、2031年にかけて最高のCAGR 5.82%を記録しています。
北米誘導電動機市場で最大のシェアを持つセグメントはどれですか?
2025年収益の71.19%を占める三相電動機が支配的なセグメントです。
アフターマーケット需要が急速に拡大している理由は何ですか?
予知保全アナリティクスが改修の回収期間を定量化し、アフターマーケット収益をCAGR 5.96%で増加させています。
最も急速に成長している国はどこですか?
メキシコ。2024年から2025年にかけて発表された自動車およびHVACへの200億米ドルの国内回帰投資が牽引しています。
誘導電動機ベンダーにとっての主なリスクは何ですか?
可変トルク負荷において2〜5%高い効率を提供する永久磁石同期電動機の普及拡大。