
中東・アフリカ統合ファシリティマネジメント市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
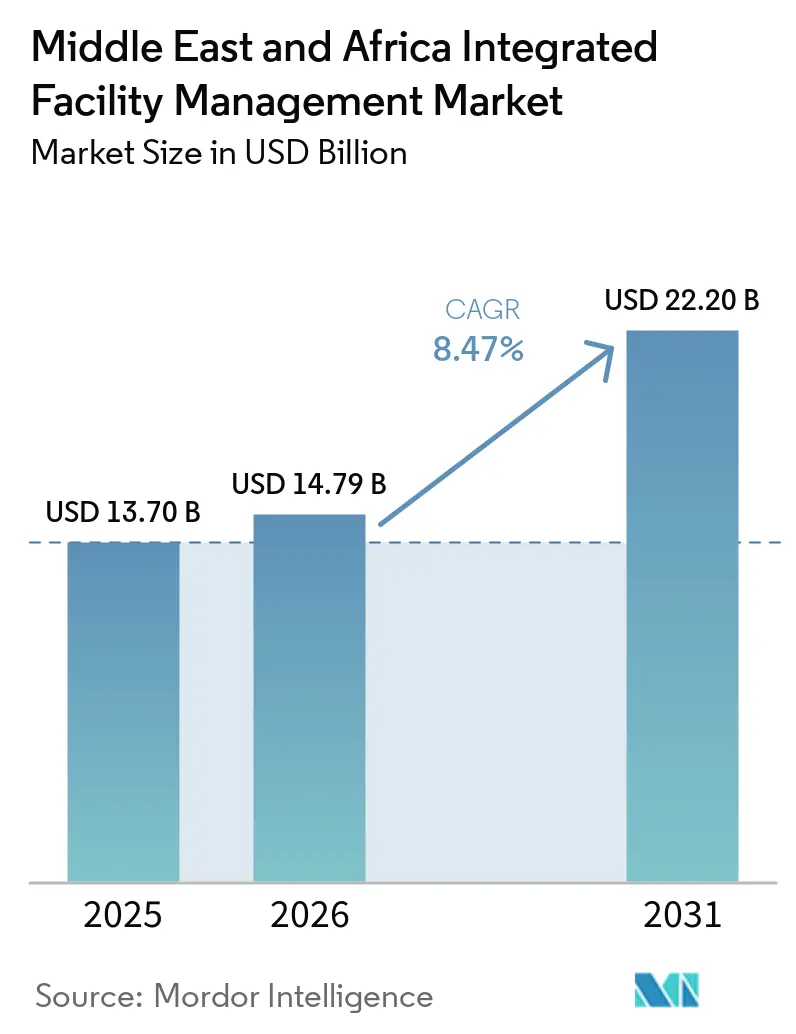
| 基準年の市場規模 (2025) | 13.70 十億米ドル |
| 市場規模 (2026) | 14.79 十億米ドル |
| 市場規模 (2031) | 22.20 十億米ドル |
| 成長率 (2026 - 2031) | 8.47 % |
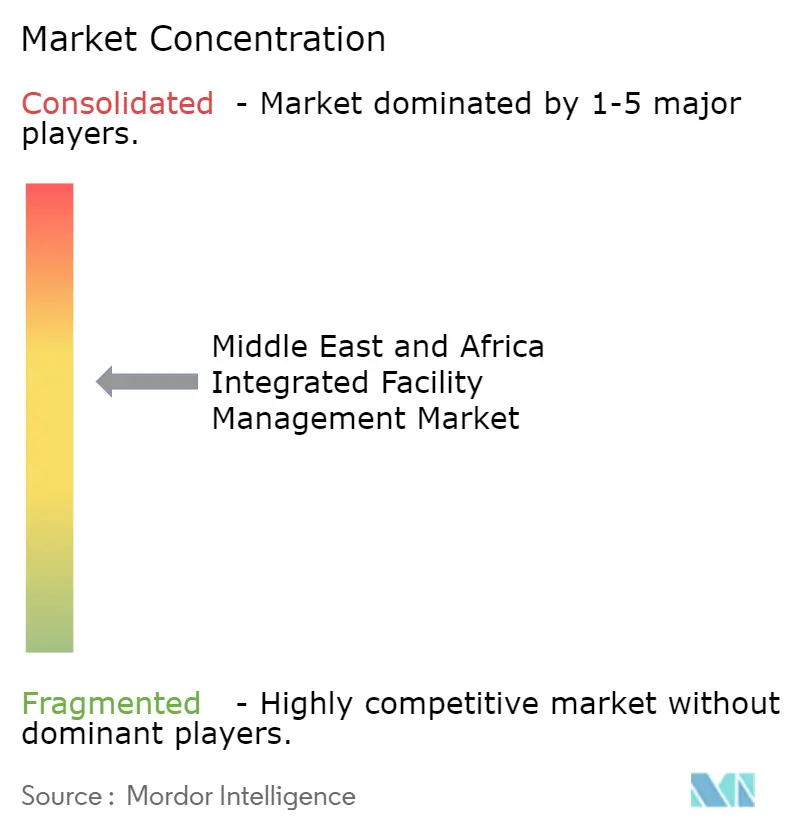
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ統合ファシリティマネジメント市場分析
中東・アフリカ統合ファシリティマネジメント市場規模は、2025年の137億米ドル、2026年の147億9,000万米ドルから、2031年までに222億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.47%を記録すると予測されます。湾岸協力会議(GCC)およびサブサハラアフリカ全域の資産オーナーは、社内ファシリティチームをパフォーマンスベースの統合契約へと移行させており、これによりFMはコスト管理機能から幅広い資産パフォーマンス管理分野へとシフトしています。大型プロジェクトにおけるサステナビリティ目標やデジタル要件、アウトカムベースのサービスモデルの普及拡大により、統合デリバリーはインフラ価値保全においてより中心的な役割を担うようになっています。地域ごとのパターンは一様ではありませんが、湾岸地域および主要アフリカ市場のいずれも、稼働率・コンプライアンス・ライフサイクルサポートが労働力のみの調達よりも重視されるバンドル型サービス契約へと移行しつつあります。国際的なプラットフォームおよび地域オペレーターは、テクノロジー主導のデリバリー、ローカライゼーション対応力、より深いセクター特化を通じて対応しています。ヘルスケア、航空、政府ポートフォリオにおける長期契約は既存プレイヤーの地位を強化する一方、商業キャンパス、ホスピタリティ資産、デジタルインフラにおける成長余地も残されています。
主要レポートのポイント
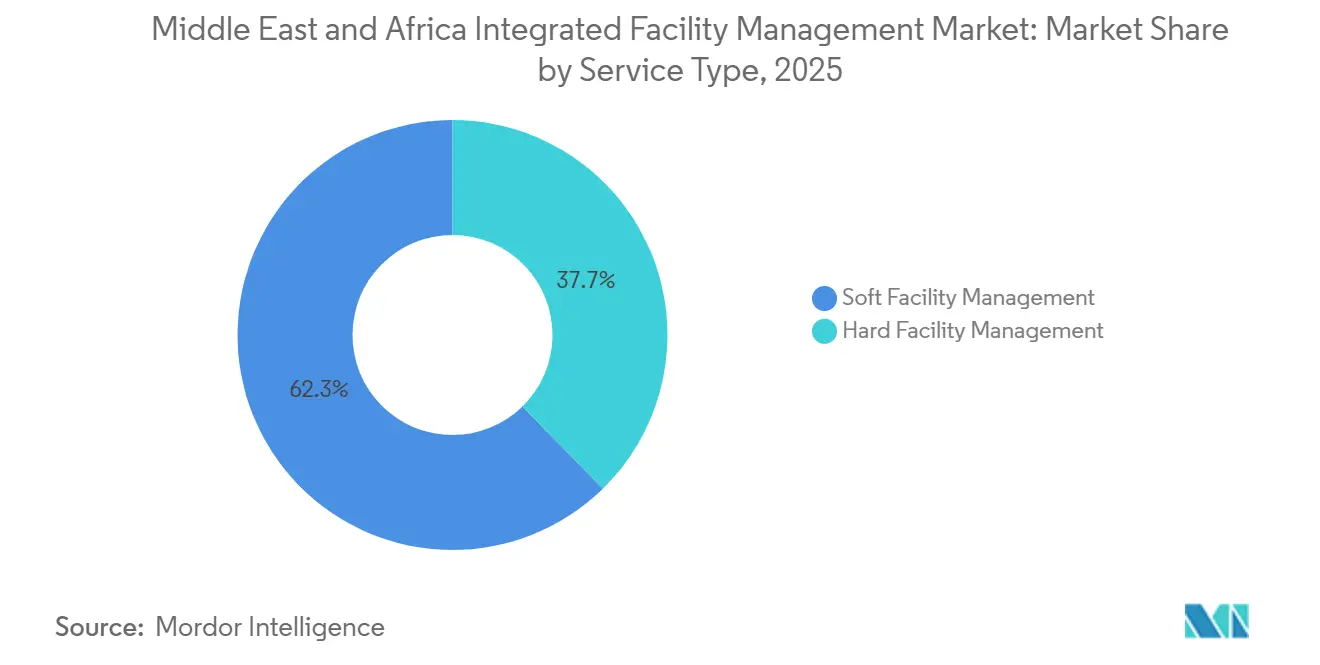
- サービスタイプ別では、ソフトファシリティマネジメントが2025年に62.33%の収益シェアでリードし、ハードファシリティマネジメントは2031年にかけてCAGR 8.53%で拡大する見込みです。
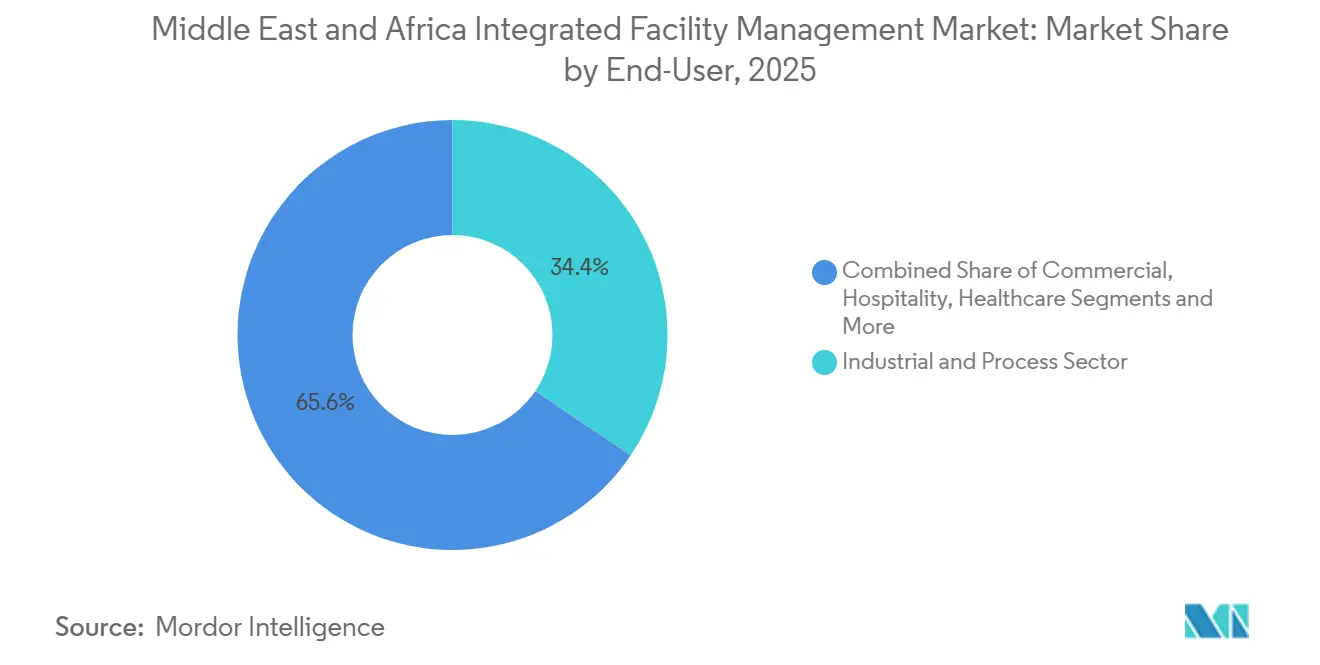
- エンドユーザー別では、産業・プロセスセクターが2025年に34.44%の収益シェアを占め、商業セグメントは2031年にかけてCAGR 9.12%で成長する見込みです。
- 地域別では、サウジアラビアが2025年に34.13%の収益シェアを占め、UAEは2031年にかけてCAGR 9.23%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的連性 | 影響タイムライン |
|---|---|---|---|
| スマートインフラを推進する政府ビジョンプログラム | +2.8% | GCC全域、サウジアラビアとUAEに最も集中 | 長期(4年以上) |
| 商業用不動産全体でのエネルギー効率改修の増加 | +1.5% | UAE、サウジアラビア、南アフリカへの波及 | 中期(2~4年) |
| 専門的なFMサービスを必要とするデータセンターの拡大 | +1.2% | UAEとカタールが中核、サウジアラビアとエジプトが新興 | 短期(2年以内) |
| IoT対応予知保全の採用拡大 | +1.0% | グローバル、初期の恩恵はUAEとサウジアラビアに集中 | 中期(2~4年) |
| 建物安全コンプライアンスに関する規制義務の増加 | +0.7% | サウジアラビア、UAE、エジプト | 中期(2~4年) |
| 社会インフラ維持における官民連携モデルの急増 | +0.5% | サウジアラビア、UAE、カタール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートインフラを推進する政府ビジョンプログラム
サウジアラビアのビジョン2030とUAEの長期開発フレームワークは、バンドル型の運営・保守・ワークプレイスサービスを必要とする資産基盤を拡大しています。2025年、サウジアラビアの非石油活動は実質GDPの55.6%を占めており、観光、サービス、物流、公共インフラに関連する建物ストックが炭化水素基盤を超えて拡大していることを示しています。[1]同年次報告書によると、観光は2025年に1億2,300万人の訪問者と810億米ドルの消費支出に達しており、ホテル、エンターテインメント地区、交通資産、公共施設が継続的な稼働状態に置かれています。中東・アフリカ統合ファシリティマネジメント市場(MEA IFM)において、この変化はより大規模なバンドル型契約を支援しています。新しい地区や複合用途プロジェクトでは、清掃、セキュリティ、エンジニアリング、ライフサイクルパフォーマンスを一括管理できる単一プロバイダーが必要とされるためです。中東・アフリカ統合ファシリティマネジメント(MEA FM)市場も、公共クライアントが全運営サイクルを通じて資産価値の保全、サービスレベルの達成、ローカライゼーション目標の支援を請負業者に求めるため、アウトカムベースの調達へと近づいています。これにより、複数サイトにわたって技術的深度、労働力規模、デジタル監視を組み合わせられるプロバイダーの優位性が高まっています。
商業用不動産全体でのエネルギー効率改修の増加
エネルギー効率改修は、オーナーが光熱費削減とサステナビリティ目標達成を目指す中で、中東・アフリカ統合ファシリティマネジメント市場における定期的なサービスラインへと変化しています。IEAは建物が世界のエネルギー消費の40%を占めると述べており、不動産オーナーと公共機関にとってエネルギーパフォーマンスが引き続き重要課題となっています。2025年10月に発表された査読済み研究では、住宅・商業建物がUAEの国家エネルギー使用量の39%を占めることが示されており、改修需要が明確な運営コスト基盤に結びついています。[2] Emrill Energyは2025年10月、ドバイとシャルジャの複数サイトにわたるAI駆動のHVAC改修が18ヶ月間で14%の電力削減を達成し、サイト平均効率改善率は21%であったと発表しました。中東・アフリカ統合ファシリティマネジメント市場において、これらの改修プログラムは設備改善にとどまらず、最初のプロジェクト完了後も長期的な監視・保守・検証業務を生み出します。このパターンにより、より多くの契約が一回限りのエンジニアリング案件からパフォーマンスに連動した複数年の運営契約へと移行しています。
専門的なFMサービスを必要とするデータセンターの拡大
中東・アフリカ統合ファシリティマネジメント市場(IFM)は、湾岸地域全体でデータセンター建設が加速する中、ミッションクリティカルな独自のニッチ市場を獲得しつつあります。MicrosoftとG42は2025年11月、2026年末までの稼働を目指してUAEのデータセンター容量を200メガワット拡張すると発表し、専門的な電力・冷却・セキュリティ・稼働率管理への大きな需要を生み出しています。2026年2月、Iron MountainはOoredooのMENAデジタルハブに少数株主として出資し、ハイパースケールおよびAIデータセンターの成長を支援することで、地域がより大規模で複雑なデジタルインフラへと向かう方向性を強化しました。[3] Khaznaは2026年2月にNexOpsを立ち上げ、12ヶ月未満でUAEの30以上のデータセンターにわたって20名から230名以上の専門家へと規模を拡大し、中東・アフリカ統合ファシリティマネジメント(FM)市場のこの分野でいかに迅速に人員ニーズが高まるかを示しました。これらのサイトは、標準的なオフィス資産よりも24時間365日の指令管理と電気・冷却システムのより厳格な管理を必要とします。同様の建設ラッシュはバイヤーの期待も変えており、クライアントはオペレーショナルテクノロジー、レジリエンス、エネルギーパフォーマンスを単一のサービス層で管理できるプロバイダーをますます求めるようになっています。
IoT対応予知保全の採用拡大
中東・アフリカ統合ファシリティマネジメント(MEA FM)市場は、コネクテッドビルディングシステムの普及に伴い、事後対応型保全からデータ主導の資産管理へと移行しています。IFMAは2026年1月、NEOMの技術要件がコア資産にデジタルツイン統合と継続的なデータ交換を義務付けており、地域最大のプロジェクトエコシステムの一つでデジタル監視が基本要件となっていると報告しました。Emrill Energyの2025年10月の実績では、AI駆動のHVAC改修が運営データを測定可能なエネルギー削減に転換できることが示され、オーナーにサービスレベルコミットメントのより明確な根拠を提供しています。Khaznaは、NexOpsプラットフォームがPresightと共同構築したAI搭載の指令管制システムを使用していると述べ、同モデルを既存ベースラインからの電力使用効率2.3%改善に結びつけました。中東・アフリカ統合ファシリティマネジメント市場(MEA IFM)において、これは検証可能なアウトプットによりバイヤーが契約を労働力価格から稼働率・効率・障害防止目標へとシフトしやすくなるため重要です。したがって、CAFM、デジタルツイン、センサー統合能力が強いプロバイダーは、技術的に要求の高い入札においてより有利な立場を得ています。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 標準化を制限するベンダーエコシステムの断片化 | -1.5% | アフリカ全域、中東の第2層市場への波及 | 中期(2~4年) |
| HVACおよびMEP職種における熟練労働力不足 | -1.2% | グローバル、UAE、サウジアラビア、南アフリカで最も深刻 | 短期(2年以内) |
| 政府施設のOPEXを抑制する石油連動予算の変動 | -0.8% | サウジアラビア、クウェート、カタール、バーレーン | 中期(2~4年) |
| コネクテッドビルディングシステムに関するサイバーセキュリティ上の懸念 | -0.6% | UAEとサウジアラビアが中核、データセンター市場への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
標準化を制限するベンダーエコシステムの断片化
中東・アフリカ統合ファシリティマネジメント市場は、多くのアフリカおよび中東第2層の拠点において依然として密な下請け層を通じて機能しています。この構造は、複数サイト契約全体でサービス品質、人員配置基準、報告規律にばらつきをもたらします。ナイジェリアの商業回廊やナイロビの拡大するオフィスストックは依然として多くの小規模オペレーターを引き付けており、価格競争が激しいため、ISO準拠プロバイダーにとって標準化されたリバリーが困難になっています。プロバイダーが異なる建築基準、安全規則、認証慣行を同時に管理しなければならない場合、国境を越えた業務はより複雑になります。中東・アフリカ統合ファシリティマネジメント市場において、CAFMシステムとより厳格なベンダー資格審査規則を導入する企業は一貫性を改善できますが、システム統合と人材育成のコストが初期リターンに重くのしかかります。その結果、複数のアフリカ市場にわたって均一なサービスモデルを構築しようとする地域プラットフォームにとって、スケーリングの道のりは遅くなります。
HVACおよびMEP職種における熟練労働力不足
HVACおよびMEP職種における熟練労働力不足は、中東・アフリカ統合ファシリティマネジメント市場において最も差し迫った制約の一つであり続けています。Farnekは2025年2月、2024年にUAEとサウジアラビア全体で1,500名以上の追加スタッフを動員し、AED 6億9,000万(約1億8,790万米ドル)相当の新規・継続契約を履行したと述べており、労働力基盤がいかに逼迫していたかを示しています。[4]技術者の確保が困難な場合、プロバイダーは動員速度、更新パフォーマンス、複雑なサイトでのエネルギーアウトカムに圧力を受けます。中東・アフリカ統合ファシリティマネジメント市場はまた、公共・政府系プロジェクトがより強固な地域人員配置パイプラインとコンプライアンス対応力を必要とするため、入札プールが狭まっています。Farnekの2025年・2026年のハイブリッド清掃展開は、オペレーターが自動化と人的労働を組み合わせてチームをより高度な技術業務へとシフトさせている理由を示しています。この対応は限界的には有効ですが、地域全体でより深い研修と人材定着能力の必要性を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
資産の複雑化に伴いハードファシリティマネジメントが存在感を高めるハードファシリティマネジメント(ハードFM)は、中東・アフリカ統合ファシリティマネジメント市場において最も成長の速いサービスタイプであり、2026年から2031年にかけてCAGR 8.53%が予測されています。この拡大は、MEP、HVAC、防火システムの専門管理を必要とするデータセンターキャンパス、医療施設、産業サイト、大型商業ビルからの需要増加を反映しています。2025年の新たな安全・建設コンプライアンス要件により、特に技術規制の対象となる建物において、主要都市資産全体での予防保全・検査活動の範囲が拡大しました。資産管理、MEP、HVACサービスは、ギガプロジェクトの運営モデルが修繕対応ではなく長期予防業務に依存しているため、最大のハードサービスの柱であり続けています。中東・アフリカ統合ファシリティマネジメント市場において、データセンターは現在ハードFM需要の上位に位置しており、従来の商業施設よりも専門スタッフ、継続的な監視、より厳格な環境管理を必要とします。
ソフトファシリティマネジメント(ソフトFM)は、2025年の中東・アフリカ統合ファシリティマネジメント市場規模の62.33%を占め、ホスピタリティ、ヘルスケア、政府資産全体での清掃、ケータリング、オフィスサポート、セキュリティの労働集約性に支えられています。このリードは依然として重要です。多くの地域ポートフォリオが、大型公共施設、複合用途コミュニティ、機関施設全体で高い人員数によるサービスデリバリーを必要としているためです。Farnekは2025年9月にUAE全体でハイブリッド清掃モデルを拡大し、30台以上のロボット清掃機を導入、60台を追加発注、2026年半ばまでに100台超を目標としており、ソフトサービスが規模を失わずに自動化されている様子を示しています。サウジアラビアの観光活動も、王国が2025年に1億2,300万人の観光客訪問と810億米ドルの消費支出を報告する中、リゾート、エンターテインメント資産、ホスピタリティ施設全体でケータリングとサポートサービスを活発に維持しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー別:
産業・プロセスセクターがリードし商業需要が加速産業・プロセスセクターのクライアントは2025年の中東・アフリカ統合ファシリティマネジメント市場シェアの34.44%を占め、最大のエンドユーザー基盤となっています。このセグメントは、稼働率とコンプライアンスがコスト管理と同様に重要な精製所、ガス、鉱業、航空エンジニアリング、重工業サイトによって支えられています。高リスク資産のオーナーは技術サービスデリバリーの中断を許容できないため、長期の運営・保守契約がここでは一般的です。Farnekの2024年ポートフォリオにはMaadenおよびEtihad Airways Engineeringへの業務が含まれており、産業需要が炭化水素を超えて鉱業および隣接する技術セクターにまで広がっていることを反映しています。大手オペレーターは、GCC全体で技術サービス、コンプライアンスシステム、動員能力を組み合わせることでこのセグメントに強固な地位を築いています。
商業セグメントは中東・アフリカ統合ファシリティマネジメント市場において最も成長の速いエンドユーザーであり、2031年にかけてCAGR 9.12%が予測されています。サウジアラビアとUAEのグレードAオフィス、物流ハブ、データセンターキャンパスはサービス仕様を引き上げており、断片化した単一サービスモデルよりも統合契約を好む傾向にあります。Emrillは管理する住宅・商業コミュニティのポートフォリオを2023年の157件から2025年までに254件へと拡大しており、コミュニティ・不動産運営の広範なスケールアップを示しています。機関・公共インフラ需要は長期の教育、交通、政府契約を通じて安定しており、EFSIMは2025年3月にSAR 1億超(2,670万米ドル)相当のサウジアラビアの学校委託を獲得しました。ヘルスケアおよびその他の公共向け資産も専門化が進んでおり、プロバイダーは汎用サービスパッケージに頼るのではなく、専用の運営モデルを構築することを迫られています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
サウジアラビアおよびアラブ首長国連邦統合ファシリティマネジメント市場
サウジアラビアは2025年の地域収益の34.13%を占め、中東・アフリカ統合ファシリティマネジメント市場において最大のポジションを確立している。この規模は、同王国の大規模な建パイプライン、政府系プロジェクトポートフォリオ、およびライセンス制・成果報酬型FMデリバリーへの一層の移行に起因する。サウジアラビアの経済は2025年に4.5%成長し、非石油活動が実質GDPの55.6%に達したことで、観光、公共サービス、物流、複合用途開発にわたる幅広い事業基盤が支えられている。アラブ首長国連邦は中東・アフリカ統合ファシリティマネジメント市場において最も成長の速い地域であり、2026年から2031年にかけて9.23%のCAGRが見込まれている。このペースは、商業施設の拡大、持続的なホスピタリティ需要、およびMicrosoftがG42を通じてKhaznaと計画している200メガワット規模の容量拡張などの主要なデジタルインフラ整備と結びついている。
湾岸諸国およびヨルダン統合ファシリティマネジメント市場
カタールとクウェートは、エネルギー資産、交通インフラ、および大規模な公共建築ポートフォリオに支えられ、湾岸需要の次の層を形成している。カタールでは、企業本社、空港施設、およびユーティリティ関連資産が、より長期のIFM契約サイクルと技術運営サポートへの高い需を生み出している。クウェートの近代化アジェンダは、港湾、公共サービス、および交通関連インフラ全体にわたるFMニーズを引き続き支えており、オマーン、バーレーン、ヨルダンは経済特区および都市開発に関連した機会を加えている。中東・アフリカ統合ファシリティマネジメント市場のこの地域全体において、発注者はエンジニアリング、ソフトサービス、コンプライアンス、およびレポーティングを組み合わせたバンドル契約へと、労働力のみの入札から着実に移行しつつある。
アフリカ統合ファシリティマネジメント市場
アフリカは、中東・アフリカ統合ファシリティマネジメント市場の中で、より不均一ではあるものの依然として拡大する事業環境を呈している。南アフリカは、より強固な商業用不動産基盤と、標準化されたサービスデリバリーを重視する多国籍テナントの存在が大きいことから、アフリカで最も成熟した拠点であり続けている。ナイジェリア、ケニア、エジプトは、オフィス、小売、複合用途資産の拡大と地域オペレーターによる長期アウトソーシング契約への参入が進む中、最も明確な成長フロンティアを形成している。アフリカにおける中東・アフリカ統合ファシリティマネジメント(MEA IFM)市場は、依然として規制の断片化とインフラの不均一さに左右されており、これが国境を越えた標準化を遅らせ、デリバリーコストを押し上げている。それでも、ESGレポーティングの必要性、衛生基準、およびISO準拠契約の普及が、大陸の主要都市市場において認証プロバイダーにとってより明確な参入機会を生み出している。
競合環境
中東・アフリカ統合ファシリティマネジメント市場は上位において中程度の集中度を示しており、グローバルプラットフォームと限られた地域リーダーが政府、機関、重要インフラの大型契約の大部分を獲得しています。CBRE、JLL、ISS、Sodexo、Cushman & Wakefieldは国境を越えたデリバリー、コンプライアンス基準、デジタル運営ツールで競合し、地域企業はローカライゼーション、価格規律、深いクライアント親密性で勝利しています。中東・アフリカ統合ファシリティマネジメント市場において、複数国ポートフォリオを管理する能力は強力な差別化要因です。政府系ファンド、デベロッパー、多国籍企業の入居者がサイト全体で一貫したサービスフレームワークを求めているためです。JLLの2025年12月のFMTECHへの重要な持分取得合意は、競合ポジショニングがアドバイザリー業務を超えて、グローバルシステムと国内リーチを組み合わせられる共同所有の運営プラットフォームへと移行していることを示しています。ヘルスケア、航空、政府資産における長期契約期間も、公開再入札の頻度を減らすことで既存プレイヤーの優位性を強化しています。
中東・アフリカ統合ファシリティマネジメント市場では、地域チャンピオンがテクノロジー主導の運営モデルを通じて強化されています。Farnekは2025年にUAEサイト全体でハイブリッド人間・ロボット清掃を拡大し、CAFMTEKを通じたAIスケジューリングの統合を継続し、労働力の圧力と生産性ニーズに同時に対応しました。Solutions+とSercoは2025年6月にパートナーシップを拡大してIFM契約をKhadamat Facilities Management LLCに統合し、地域資本とデジタルトランスフォーメーション能力を国際的な運営専門知識と組み合わせたUAEベースのプラットフォームを創出しました。Emrillは2025年に9%の収益成長を報告しており、確立されたクライアント関係と運営の深みを持つ規模のプレイヤーが競争の激しい分野でも成長し続けていることを示しています。中東・アフリカ統合ファシリティマネジメント市場のこの部分は、データの可視性、コンプライアンス管理、サービスの幅を犠牲にせずにデリバリーをローカライズできる企業に報いています。
ホワイトスペースの機会は、標準化された統合デリバリーがまだ比較的希少なアフリカおよびデータセンター・ヘルスケアなどの専門カテゴリーで最も強く残っています。KhaznaがNexOpsを社内運営組織として構する決定は、一部の資産オーナーがミッションクリティカルなFMを内製化できるほど大規模であることを示しており、総技術需要が増加する中でもそのニッチにおけるアウトソーシング量を狭める可能性があります。中東・アフリカ統合ファシリティマネジメント市場は、大規模な政府・企業契約をめぐる激しい競争と、ローカライズされた業務を争う多数の小規模プロバイダーという2つの異なる形で競争的です。労働力規模、デジタルの可視性、セクター固有の専門知識を組み合わせられるプロバイダーは、バイヤーの期待が高まり続ける中でマージンを守るうえで最も有利な立場にあります。
中東・アフリカ統合ファシリティマネジメント産業リーダー
-
CBRE Group Inc.
-
ISS A/S
-
EFS Facilities Services Group
-
Sodexo SA
-
Compass Group Plc
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ統合ファシリティマネジメント市場 このレポートでカバーされる企業
- CBRE Group Inc.
- ISS A/S
- Compass Group plc
- Sodexo SA
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- G4S plc
- Serco Group plc
- EFS Facilities Services Group
- Emrill Services LLC
- Farnek Services LLC
- Imdaad LLC
- Khidmah LLC
- Transguard Group LLC
- Atalian Servest Group Ltd
- Veolia Environnement SA
- Bouygues Energies & Services
- ENGIE Solutions
- Aden Group
- Al Shirawi Facilities Management LLC
最近の産業開発事情 中東・アフリカ統合ファシリティマネジメント市場
- 2026年2月:Iron MountainはOoredooのMENAデジタルハブに少数株主として出資し、Iron Mountainのグローバルインフラ管理の専門知識とOoredooのキャリアニュートラルな地域ネットワークを組み合わせて、MENA地域全体でのハイパースケールおよびAIデータセンターFM需要の増加に対応しました。このパートナーシップは、地域のデータセンター容量が急速に拡大する中で、両組織がFMアウトソーシング契約を獲得できる体制を整えるものです。
- 2026年2月:Khazna Data CentersはKhazna NexOpsを立ち上げました。これは社内FM運営組織であり、12ヶ月未満でUAEの30以上のデータセンターにわたって20名から230名以上の専門家へと規模を拡大し、ベンダー主導から完全内製化の運営モデルへと移行しました。この取り組みにはPresightと共同構築したAI搭載の指令管制プラットフォームが組み込まれ、既存ベースラインからの電力使用効率2.3%改善を達成しました。
- 2025年12月:JLLはPIF出資のサウジアラビアファシリティマネジメント会社であるFMTECHへの重要な持分取得に合意し、PIF が過半数の所有権を維持します。この取引により、JLLはグローバルデジタルFMプラットフォームと運営システムをFMTECHの全国サービスフレームワークに組み込み、PIFポートフォリオ企業およびサウジアラビア全体の広範な官民セクタークライアントをターゲットとすることが可能になります。
- 2025年11月:MicrosoftとG42は、Microsoftの総額152億米ドルのUAE投資コミットメントの一環として、Khazna Data Centersを通じてUAEのデータセンター容量を200メガワット拡張すると発表し、2026年末までの稼働を目指しています。この拡張はUAEの地域AIおよびクラウドインフラハブとしての地位を強化し、Khazna NexOpsのFM範囲を直接拡大します。
- 2025年10月:Emrill Energyは、ドバイのRERAエネルギー効率政策のもとGreen LeafのAirNERGYソリューションとの協力により、ドバイとシャルジャの複数サイトにわたるAI駆動のHVAC改修の第一フェーズを完了し、18ヶ月間で合計14%の電力削減を達成し、サイトあたり平均21%の効率改善を確認しました。
中東・アフリカ統合ファシリティマネジメント市場レポートの範囲
中東・アフリカ統合ファシリティマネジメント市場レポートは、サービスタイプ別(ハードファシリティマネジメント[資産管理、MEP・HVACサービス、防火システム・安全、その他のハードファシリティマネジメントサービス]、ソフトファシリティマネジメント[オフィスサポート・セキュリティ、清掃サービス、ケータリングサービス、その他のソフトファシリティマネジメントサービス])、エンドユーザー別(商業(BFSI、ITおよびテレコム、小売・倉庫等を含む)、ホスピタリティ(飲食店、レストラン、大型ホテルを含む)、機関・公共インフラ(政府機関、教育、空港・鉄道等の交通機関を含む)、ヘルスケア(公立・私立医療施設を含む)、産業・プロセスセクター(製造業、石油・ガス探査等のエネルギー、鉱業等を含む)、その他のエンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー))、地域別(中東[サウジアラビア、アラブ首長国連邦、カタール、クウェート、その他の中東地域]、アフリカ[南アフリカ、ナイジェリア、ケニア、エジプト、その他のアフリカ地域])にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードファシリティマネジメント | 資産管理 |
| MEP・HVACサービス | |
| 防火システム・安全 | |
| その他のハードファシリティマネジメントサービス | |
| ソフトファシリティマネジメント | オフィスサポート・セキュリティ |
| 清掃サービス | |
| ケータリングサービス | |
| その他のソフトファシリティマネジメントサービス |
| 商業 |
| ホスピタリティ |
| 機関・公共インフラ |
| ヘルスケア |
| 産業・プロセスセクター |
| その他のエンドユーザー産業 |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| その他の中東地域 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| エジプト | |
| その他のアフリカ地域 |
| サービスタイプ別 | ハードファシリティマネジメント | 資産管理 |
| MEP・HVACサービス | ||
| 防火システム・安全 | ||
| その他のハードファシリティマネジメントサービス | ||
| ソフトファシリティマネジメント | オフィスサポート・セキュリティ | |
| 清掃サービス | ||
| ケータリングサービス | ||
| その他のソフトファシリティマネジメントサービス | ||
| エンドユーザー別 | 商業 | |
| ホスピタリティ | ||
| 機関・公共インフラ | ||
| ヘルスケア | ||
| 産業・プロセスセクター | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| その他の中東地域 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| エジプト | ||
| その他のアフリカ地域 | ||
レポートで回答される主要な質問
中東・アフリカ統合ファシリティマネジメント市場の現在および予測規模はどのくらいですか?
中東・アフリカ統合ファシリティマネジメント市場は2026年に147億9,000万米ドルであり、CAGR 8.47%で成長し、2031年までに222億米ドルに達する見込みです。
このセクターで収益をリードするサービスタイプはどれですか?
ソフトFMは2025年に62.33%のシェアで収益をリードし、ホスピタリティ、ヘルスケア、政府施設全体での清掃、ケータリング、オフィスサポート、セキュリティ需要に支えられています。
最も多くの収益をもたらすエンドユーザーグループはどれですか?
産業・プロセスセクターは2025年に34.44%のシェアで最大のエンドユーザーであり、精製所、ガス資産、鉱業サイト、その他の高稼働率施設によって牽引されています。
地域需要をリードする国はどこですか?
サウジアラビアは2025年に34.13%のシェアで地域収益をリードし、UAEは2031年にかけてCAGR 9.2%が予測される最も成長の速い地域です。
データセンターが地域のファシリティマネジメントプロバイダーにとって重要になっている理由は何ですか?
データセンターの成長は、特にUAEにおいて、24時間365日の監視、電力・冷却管理、より厳格なオペレーショナルテクノロジー管理などのミッションクリティカルなFMサービスへの需要を高めています。
プロバイダーが直面する主な運営上の課題は何ですか?
HVACおよびMEP職種における熟練労働力不足は主要な課題であり続けています。技術契約には認定スタッフと大規模な複数サイトポートフォリオ全体でのより迅速な動員が必要なためです。