
マネージド・ワークプレイス・エネルギー最適化サービス市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
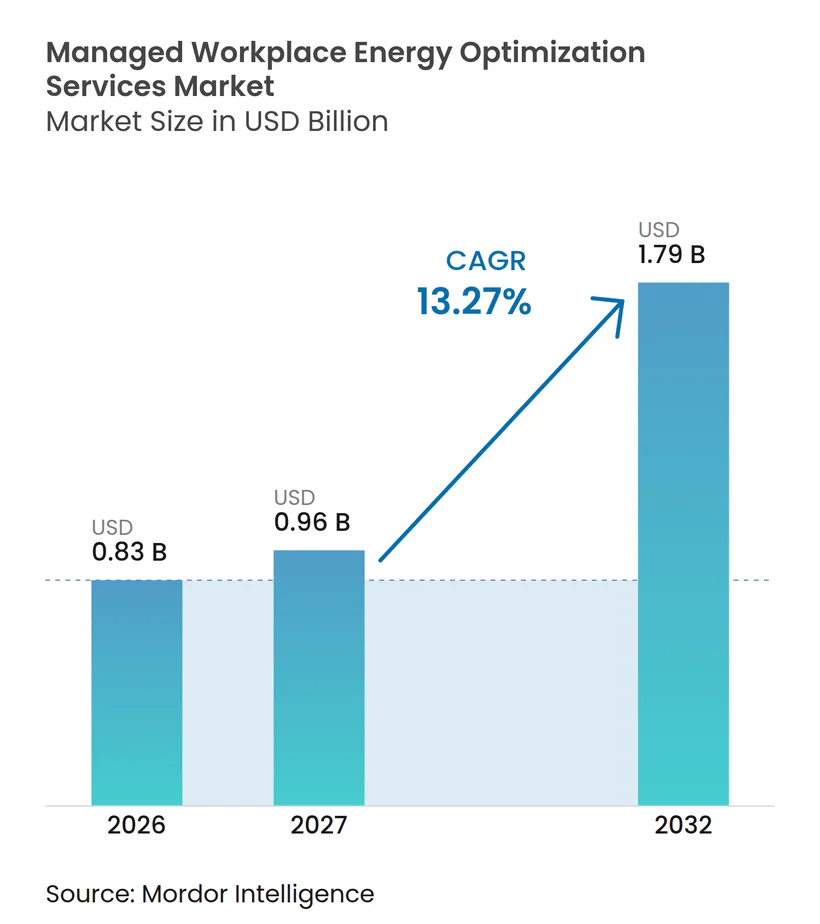
| 市場規模 (2027) | 0.96 十億米ドル |
| 市場規模 (2032) | 1.79 十億米ドル |
| 成長率 (2027 - 2032) | 13.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ワークプレイス・エネルギー最適化サービス市場分析
マネージド・ワークプレイス・エネルギー最適化サービス市場規模は、2026年に0.83 ビリオン 米ドル、2027年に0.96 ビリオ 米ドルと予測され、2027年から2032年にかけて13.27%のCAGRで成長し、2032年までに1.79 ビリオン 米ドルに達する見込みです。建物性能基準により、多くの商業用不動産オーナーにとってエネルギー報告と排出量削減が必須の運営活動となっています。これにより、建物システムを接続し、結果を測定し、複数拠点にわたるコンプライアンスを支援できるプロバイダーへの需要が、マネージド・ワークプレイス・エネルギー最適化サービス市場全体で高まっています。コスト圧力も、検証済みのエネルギー節約と支払いを連動させる契約への顧客関心を促しています。ソフトウェア主導のコントロールは、設備の全面的な更新なしに既存の建物システムを改善できるため、その重要性が高まっています。マネージド・ワークプレイス・エネルギー最適化サービス市場は、制御可能な建物負荷を収益源に転換できるグリッド・フレキシビリティ・プログラムの普及からも恩恵を受けています。
主要レポートのポイント
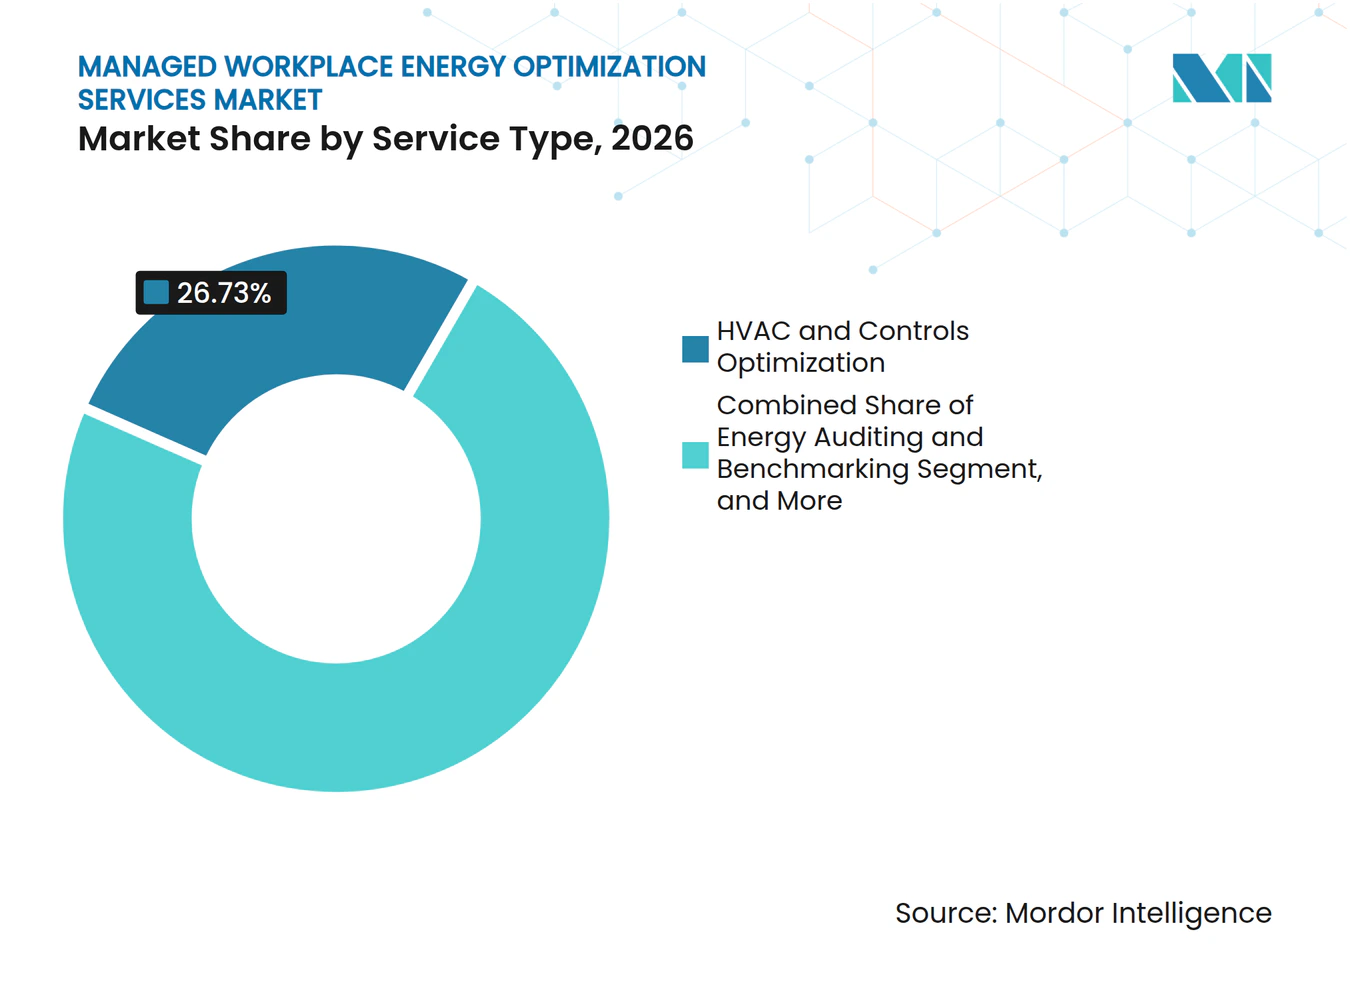
- サービスタイプ別では、HVACおよびコントロール最適化が2026年のマネージ・ワークプレイス・エネルギー最適化サービス市場収益の26.73%を占め、再生可能エネルギーおよびストレージ最適化は2032年まで15.91%のCAGRで拡大すると予測されています。
- 展開モデル別では、クラウドベースのマネージドサービスが2026年の収益の72.51%を占め、ハイブリッドマネージドサービスは2032年まで14.63%のCAGRで拡大すると予測されています。
- 職場施設タイプ別では、コーポレートオフィスが2026年のマネージド・ワークプレイス・エネルギー最適化サービス市場収益の32.97%を占め、医療施設は2032年まで14.86%のCAGRで拡大すると予測されています。
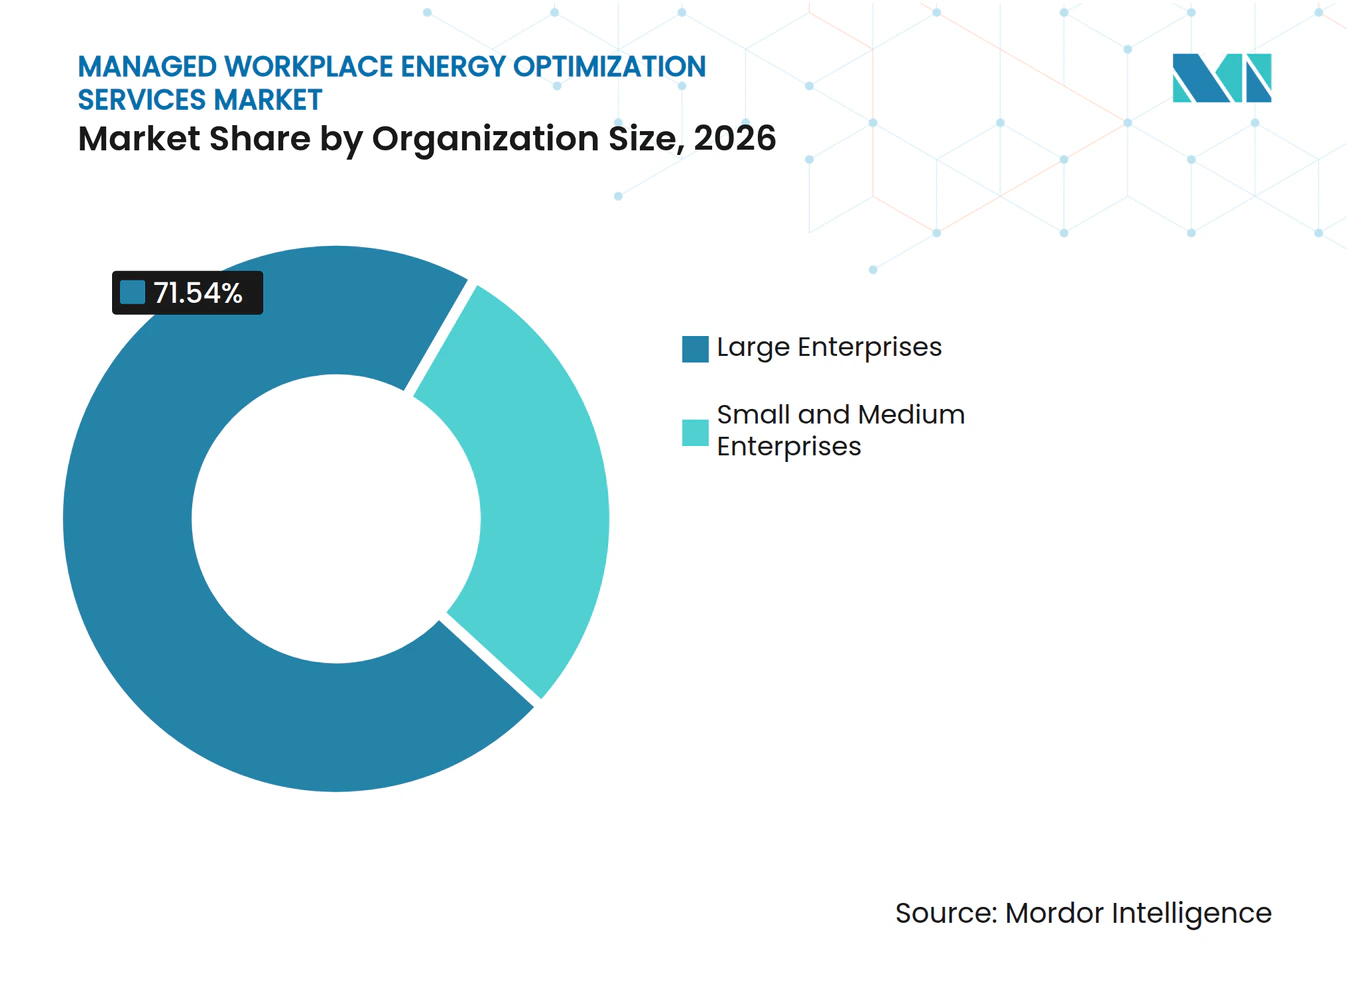
- 組織規模別では、大企業が2026年の収益の71.54%を占め、中小企業は2032年まで16.24%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年の収益の29.86%を占め、医療・ライフサイエンス産業は2032年まで14.37%のCAGRで拡大すると予測されています。
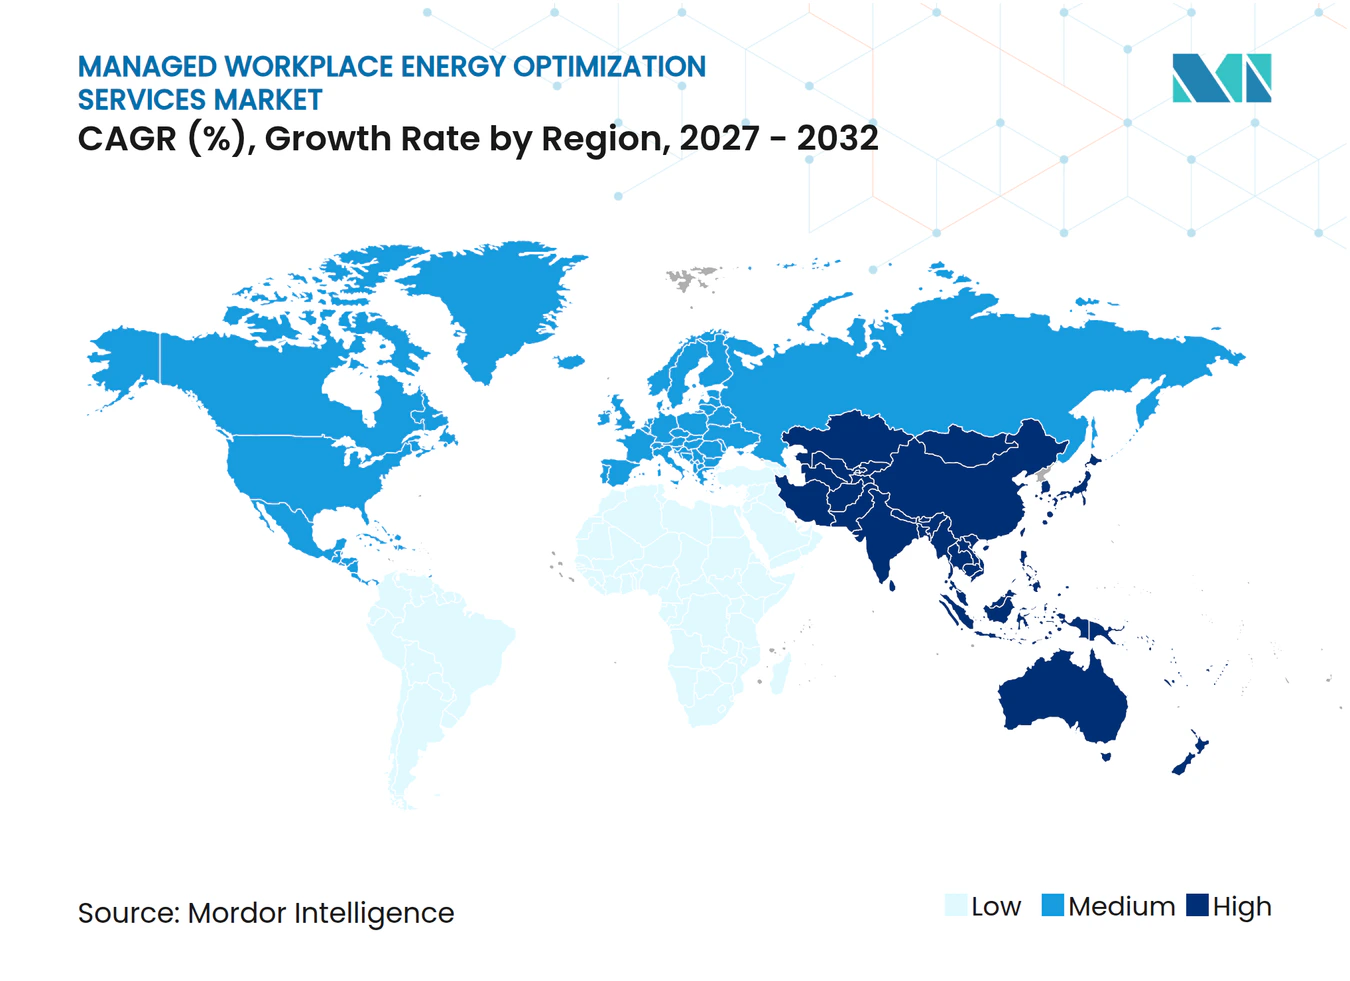
- 地域別では、北米が2026年のマネージド・ワークプレイス・エネルギー最適化サービス市場収益の38.64%を占め、アジア太平洋地域は2032年まで15.82%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRに対する(概算)%インパクト予測 | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 建物性能基準およびカーボンディスクロージャー | +3.2% | 北米およびヨーロッパを中心に、多国籍テナントのコンプライアンスを通じてアジア太平洋および中東へ波及 | 短期(2年以内) |
| 測定可能な運営コストの削減 | +2.8% | グローバル、特に北米および西ヨーロッパで需要が強い | 短期(2年以内) |
| AI対応の障害検知と予測的建物制御 | +2.5% | グローバル、北米、ドイツ、日本、オーストラリアで普及が速い | 中期(2年~4年) |
| ハイブリッドワークの占有率変動とゾーンレベル最適化 | +1.8% | 北米およびヨーロッパを中心に、アジア太平洋の主要都市圏へ拡大 | 中期(2年~4年) |
| グリッド・フレキシビリティとデマンドレスポンスによる収益化 | +1.4% | 北米、ヨーロッパ、オーストラリア | 中期(2年~4年) |
| サービスベースの提供と低い初期資本障 | +1.1% | グローバル、中小企業が集積するアジア太平洋および南米市場で特に関連性が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建物性能基準およびカーボンディスクロージャー要件
建物性能基準は、エネルギー削減を財務的な結果を伴う法的要件に転換するため、マネージド・ワークプレイス・エネルギー最適化サービス市場において直接的な購買動機となっています。ニューヨーク市では2026年に25,000平方フィート超の建物を対象とした地方条例97の最初のコンプライアンス年が始まり、ボストン、ケンブリッジ、ワシントンD.C.もアクティブなコンプライアンスのマイルストーンに達しました。欧州の建物エネルギー性能指令は2025年および2026年を通じて各国での実施が進み、非住宅用不動産における排出量性能の追跡需要が高まっています。内部の施設チームが必要なシステムや専門的能力を持っていない場合、オーナーは測定・検証・報告に外部サポートを必要とすることが多くなっています。プロバイダーがすでにデータ接続と報告履歴を管理しているため、サードパーティによる検証はより長期的なサービス関係を生み出す可能性があります。これにより、マネージド・ワークプレイス・エネルギー最適化サービス市場における需要が強化されます。ASHRAEスタンダード90.1およびENERGY STAR ポートフォリオ・マネージャーは、建物ベンチマークプログラムの重要な報告ツールとして引き続き活用されています。
測定可能な運営コスト削減に対する需要の高まり
マネージド・ワークプレイス・エネルギー最適化サービス市場は、明確な運営ベースラインに対して文書化された節約を求める顧客によって牽引されています。国際エネルギー機関は2025年に、小規模企業がエネルギー効率化措置から平均12%の節約を達成したのに対し、大規模企業では約20%に達したと報告しました。[1] このギャップは、モニタリングツール、診断能力、専任エネルギーマネージャーへのアクセスが不均等であることを反映しています。成果ベースのサービス契約は、プロバイダーがパフォーマンスリスクの一部を負担するため、顧客の初期資本の必要性を低減できます。ComEdの2025年パイロットでは、クラウドベースのエネルギー管理システムが10万平方フィート未満の施設を含む中小規模ビジネスに有意義な節約をもたらせることが示されました。この幅広い経済的適合性は、2032年までの中小企業の16.24%CAGRという予測を支えています。
AI対応の障害検知と予測的建物制御
AIベースの障害検知は、廃棄とコントロール障害をより早期に特定することで、マネージド・ワークプレイス・エネルギー最適化サービス市場を強化しています。2025年および2026年に発表された査読付き研究では、機械学習アプローチが建物管理システムにおける正確な障害診断と予測メンテナンスを支援できることが示されました。Schneider Electricは2025に、ロンドンの150 Holbornにおける占有率ベースのコントロールが会議室のエネルギー使用量と炭素排出量を22%削減したと報告しました。会議室は業務時間の76%が休止状態にあり、使用されていないスペースを稼働し続けるコストが明らかになりました。2025年のレビューでも、AIアプローチは適切なデータとコントロールの実践と組み合わせた場合にスマートビルディングのリソース管理を改善できることが示されました。Johnson Controlsは2026年8月にOpenBlue エネルギー・アンド・コンフォート・インテリジェンスを発表し、快適性に関する苦情なしにDATEV施設の空気側エネルギー使用量を約10%削減したと報告しました。
ハイブリッドワークの占有率変動によるゾーンレベル最適化の実現
ハイブリッドスケジュールにより固定の建物運営計画の有効性が低下し、マネージド・ワークプレイス・エネルギー最適化サービス市場において継続的な調整への需要が高まっています。同じオフィスビル内でも、ゾーンや日によって占有率が30%から70%変動することがあります。モントリオールオフィスのデータを用いて2025年に発表された研究では、センサーフュージョンモデルがゾーンレベルの占有率予測精度とF1スコアで80%超を達成しました。これにより、使用されていない部屋への空調を回避する運営者の支援が可能になります。2025年のカリフォルニアフィールドトライアルでも、占有率適応型マイクロゾーンHVAC制御によるエネルギー削減が検証されました。占有率の変動が日常化するにつれ、一回限りのレトロコミッショニングは現在の運営状況への対応として有効性が低下しています。
抑制要因の影響分析*
| 抑制要因 | CAGRに対する(概算)%インパクト予測 | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 断片化した建物データと相互運用性のギャップ | -2.1% | グローバル、特にヨーロッパおよび北米のレガシー設備が多い商業用不動産 | 短期(2年以内) |
| IT/OTシステム全体のサイバーセキュリティとプライバシーリスク | -1.6% | グローバル、医療、政府、マルチテナントキャンパスでリスクが高い | 中期(2年~4年) |
| オーナー、テナント、施設マネージャー間の利益相反 | -0.9% | ヨーロッパ、マルチテナントの北米、およびアア太平洋の商業用不動産合弁事業 | 中期(2年~4年) |
| エネルギー最適化およびコントロール人材の不足 | -0.7% | グローバル、新興アジア太平洋市場および地方中核都市でプレッシャーが大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した建物データと相互運用性のギャップ
断片化したデータは、最適化が複数の建物システムからの信頼性の高い情報に依存しているため、マネージド・ワークプレイス・エネルギー最適化サービス市場における実践的な制約となっています。多くの商業用不動産は、BACnet、Modbus、IEC 61850、Zigbee、プロプライエタリネットワークなど異なるベンダーやプロトコルの機器を使用しています。これらのシステムは共通のセマンティックモデルを持たないことが多く、ポートフォリオ全体分析のためのデータ結合が困難です。IEA EBCアネックス81の最終報告書は、2025年に建物デジタル化における障壁として相互運用性が頻繁に挙げられていると指摘しました。[2] 混合データセットを正規化できるプロバイダーは、顧客の長期運営モデルにおいてより強固な役割を確保できます。この能力は、マネージド・ワークプレイス・エネルギー最適化サービス市場においてサプライヤーを差別化し得ます。BACnet セキュアコネクトとブリックスキーマはこの問題への対処に役立ちますが、既存の建物全体への幅広い普及には時間がかかります。
IT/OTシステム全体のサイバーセキュリティとプライバシーリスク
建物コントロールをエンタープライズネットワークやクラウドツールと接続することは、マネージド・ワークプレイス・エネルギー最適化サービス市場のサイバーリスクを拡大させます。HVACや照明コントロールが侵害さると、情報セキュリティだけでなく物理的な運営にも影響を及ぼす可能性があります。Clarotyの2025年分析では、467,000件以上の建物管理システムを調査した結果、75%の組織が既知の悪用可能な脆弱性の影響を受けるデバイスを保有し、69%が確認されたランサムウェアキャンペーンに関連するデバイスを保有していることが判明しました。NISTは2026年8月に、HVAC、照明、アクセスコントロール、エネルギー管理システムを運用するオーナー向けに建物自動化サイバーセキュリティガイダンスを発行しました。CISAも2025年および2026年にSchneider ElectricおよびJohnson Controlsのコントローラーに関する勧告を発行しました。したがって、プロバイダーは規制環境で競争するために、安全なアクセスコントロール、モニタリング、ネットワーク分離が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
HVAC最適化がリードし、再生可能エネルギー統合が加速HVACおよびコントロール最適化は、2026年のマネージド・ワークプレイス・エネルギー最適化サービス市場シェアの26.73%を占めました。カナダの商業部門において商業物のエネルギー消費の50%超を占めるため、HVACは建物性能に直接的な影響を与えます。[3] このセグメントは、成熟した障害検知ツールと、オフィス、医療、小売、キャンパス施設全体での幅広い利用から恩恵を受けています。そのサービスには、コントロールチューニング、自動診断、スケジューリング、継続的な性能モニタリングが含まれます。顧客はこれらのサービスを活用して、1つの運営プログラムで快適性、メンテナンス、エネルギー性能に対処することができます。エネルギー監査・ベンチマーキング、エネルギーモニタリング・アナリティクス、照明・プラグ負荷最適化、デマンドレスポンス・負荷管理、計測・検証・報告は、それぞれ別個の顧客ニーズに対応しています。計測・検証・報告は、規則が検証済みの開示またはサードパーティレビュー要求する場合に特に重要性が増します。
再生可能エネルギーおよびストレージ最適化は、2032年まで15.91%のCAGRで拡大すると予測されています。マネージド・ワークプレイス・エネルギー最適化サービス市場のこの部分は、太陽光発電システム、蓄電池、制御可能な負荷、デマンドレスポンスを1つのサービス契約のもとで組み合わせる顧客を支援します。2025年のアプライドエナジー誌の研究では、単結晶シリコン太陽光パネルとリン酸鉄リチウム蓄電池を使用した商業ビルシステムが年間エネルギー需要の46%をカバーし、5.5年の回収期間を持つことが示されました。その魅力は、オンサイト発電と建物需要および市場シグナルを調整することにあります。Carrierは2025年5月に、マルチサイトポートフォリオへの24時間365日リモートエキスパートサポートを提供するAbound アドバイザリー・アンド・マネージドサービスを発表しました。EnergyCAP は2026年9月に、Watts AIを搭載したInsightsを導入し、マルチサイトポートフォリオ全体で影響度の高いアクションを優先することを可能にしました。


注記: 全個別セグメントのセグメントシェアはレポートご購入後にご利用いただけます
展開モデル別:
クラウドがリードし、ハイブリッドが機密性の高い環境を支援クラウドベースのマネージドサービスは2026年の収益の72.51%を占め、マネージド・ワークプレイス・エネルギー最適化サービス市場においてこのモデルが最大のポジションを占めています。クラウドプラットフォームは複数の施設のリモート監視をサポートし、大規模なロールインフラの変更なしに定期的なソフトウェアアップデートを受けることができます。また、各サイトが専門的な情報技術リソースを維持する必要性も低減します。アイリスオーヤマは2025年に、施設全体のHVACとLED照明のリモートモニタリングと制御のためのENEverseクラウドエネルギー管理サービスを日本で開始しました。このようなサブスクリプションサービスは、中規模事業者にエネルギー管理ツールを拡張できます。クラウド展開は、ポートフォリオマネージャーがエネルギー使用量、アラート、性能報告の共通ビューを必要とする場合に特に有用です。
ハイブリッドマネージドサービスは、2032年まで14.63%のCAGRで拡大すると予測されています。このモデルは、リアルタイム制御処理を建物の近くに保ちながら、分析、報告、ポートフォリオ管理にクラウドツールを活用します。このアプローチは、レイテンシーとデータ処理においてより高度な制御が必要な病院、製薬研究室、金融データセンター、その他の環境に適しています。2026年のエネルギー・インフォーマティクス誌に掲載された研究では、レイテンシーに敏感な建物管理タスクにおけるハイブリッドアプローチの価値が説明されました。オンプレミス型マネージドサービスは、厳格なデータ居住要件を持つ政府その他の高セキュリティ施設に引き続き適しています。Siemensは2026年に、セキュアなBACnet/SCネットワーキングとハイブリッドクラウドエッジ機能を備えたDesigo CC V9とBuilding Xアプリケーションを発表しました。
職場施設タイプ別:
コーポレートオフィスがリードし、医療がより速く拡大コーポレートオフィスは2026年の収益の32.97%を占め、マネージド・ワークプレイス・エネルギー最適化サービス市場において最大の職場施設タイプとなりました。オフィスポートフォリオは複数の主要都市で建物性能規制に直面しており、建物管理システムの設置も確立されていることが多いです。HVACと占有率コントロールは、日々のパターンが繰り返されるオープンプランの場所での展開も容易です。マネージド・ワークプレイス・エネルギー最適化サービス市場において、ポートフォリオオーナーはマネージドサービスを利用して複数の物件にわたる報告を標準化できます。このセグメントは商業用不動産オーナーの資産管理方法と一致する長期契約から恩恵を受けています。コワーキングおよびフレキシブルワークスペースは、変動するテナントやスケジュールのニーズがより頻繁な運営変更を必要とするため、関連する機会を提示します。商業キャンパスも、異なる負荷と機器を持つ建物にわたる調整された管理を必要とします。
医療施設は2032年まで14.86%のCAGRで拡大すると予測されています。必須サービスと環境制御が24時間稼働するため、エネルギー要件は高くなっています。ヘルスシステムもエネルギープログラムと患者安全、感染管理、レジリエンスのニーズを両立させています。OSF ヘルスケアは2025年にジョイントコミッション・サステナブル・ヘルスケア認証を取得し、このセクターにおける正式なサステナビリティ実践の役割の高まりを示しました。エネルギーコストは医療機関の運営費の2%から3%を占め、大規模システムでは相当な年間コストとなる可能性があります。政府・公共部門の建物もエネルギー性能契約プログラムにより援されています。米国陸軍工兵隊は2025年6月に、国防省の近代化のために18のエネルギーサービス会社向けに3.00 ビリオン 米ドルのエネルギー節約性能契約MATOC IVを授与しました。
組織規模別:
大企業が収益を支え、中小企業がアクセスを拡大大企業は2026年の収益の71.54%を占め、大規模な不動産ポートフォリオとサステナビリティ報告への確立した支出を反映しています。マネージド・ワークプレイス・エネルギー最適化サービス市場において、この集中は重要な収益基盤となります。大規模顧客はオフィス、データセンター、工場、キャンパスにわたる集中管理を必要とすることが多いです。また、エネルギーデータをエンタープライズ報告システムと統合するリソースも有しています。その購買決定は、ソフトウェア、コントロール、メンテナンス、検証を組み合わせた長期契約を支持し得ます。このカスタマーグループは商業用不動産のマルチサイトの相当なシェアを管理しているため、近い将来においても重要であり続けることが予測されます。また、データ統合を必要とする高度な最適化サービスの実用的な最初の市場も提供します。
中小企業は2032年まで16.24%のCAGRで拡大すると予測されており、報告されたセグメントカテゴリーの中で最も高い成長率となります。国際エネルギー機関は2025年の事業調査において、中小企業の40%から80%が特定のエネルギー効率改善を実施できなかったことを発見しました。サブスクリプション料金と節約連動契約は、以前は普及を妨げていたコストと専門知識の障壁を低減できます。ComEdの2025年パイロットは、小規模商業施設向けのクラウドベースシステムの実用的価値を確認しました。これにより、専任のエネルギーチームを持たない顧客へのサービス提供の道が開かれます。また、多くの小規模サイトに展開できる標準化されたサービスも促進されます。マネージド・ワークプレイス・エネルギー最適化産業は、大規模ポートフォリオへの歴史的な注力を超え、よりアクセスしやすくなっています。

エンドユーザー産業別:
ITおよび通信が需要を支え、医療・ライフサイエンスが成長をリードITおよび通信は2026年の収益の29.86%を占め、マネージド・ワークプレイス・エネルギー最適化サービス市場において最大のエンドユーザーポジションを占めています。テクノロジーキャンパスとデータセンターはエネルギー密度が高く、稼働時間の要件も厳しいです。これらのユーザーは広範なセンサーネットワーク、確立された建物管理システム、経験豊富な施設チームを持つ傾向があります。これにより、デジタル化準備が進んでいない物件タイプよりも技術的な統合が達成しやすくなります。企業報告要件により、詳細なレベルでエネルギー性能を追跡する圧力がさらに高まっています。このセクターはグローバル・レポーティング・イニシアティブやCDPなどの認知された報告フレームワークを使用しています。これらの要因により、継続的な最適化が定期的なプロジェクトではなく運営管理の実践的な一部となります。
医療・ライフサイエンス産業は2032年まで14.37%のCAGRで拡大すると予測されています。このセグメントは常時、信頼性の高い換気、温度、環境制御を必要とします。したがって、エネルギー管理は患者安全、研究の完全性、施設のレジリエンスと並行して機能しなければなりません。建物の運営者はマネージドサービスを利用して、必須の運営条件を損なうことなく改善点を特定できます。銀行・金融サービス・保険も、取引環境とデータセンターが相当な電力需要を持つため、需要をもたらします。政府・公共部門の顧客は、義務付けられた性能契約と報告プログラムから恩恵を受けます。産業製造、小売・電子商取引、その他の業種は独自の負荷プロファイルを通じて市場規模を拡大しています。共有プラットフォームが複数の場所にわたる一貫した展開をサポートできるため、小売チェーンはマネージドサービスにますます適合するようになっていま。
地理的分析
北米マネージド・ワークプレース・エネルギー最適化サービス市場
北米は2026年に収益の38.64%を占め、マネージド・ワークプレース・エネルギー最適化サービス市場において最大の地域シェアを有している。同地域では、ニューヨーク市、ボストン、ケンブリッジ、デンバー、ワシントD.C.、およびワシントン州において積極的な建物性能規制が施行されている。米国にはエネルギー節約パフォーマンス契約の仕組みも整備されており、2025年に締結された国防総省の3 ビリオン 米ドル規模の契約は、第三者資金調達による改善を通じた近代化を支援している。カナダはエネルギーベンチマーキングおよび建物格付け活動を通じて貢献しており、メキシコは商業・産業開発が拡大しつつある初期段階の市場にとどまっている。
欧州および南米マネージド・ワークプレース・エネルギー最適化サービス市場
欧州はマネージド・ワークプレース・エネルギー最適化サービス市場において第2位の地域である。英国、ドイツ、フランス、イタリア、スペインは、規制および不動産近代化ニーズが確立されているコア市場である。建物エネルギー性能指令は、2030年までに新築建物のゼロエミッション化および性能の低い建物の改修に向けた政策方針を定めている。ドイツの主要産業エネルギー利用者も正式なエネルギー管理要件に直面している。Siemens と COIMA は、ミラノのピレリ35プロジェクトにおてエネルギー消費量を60%削減し、年間2,000メトリックトンのCO₂eを回避したと報告している。南米は初期段階にあり、需要はブラジル、アルゼンチン、コロンビアおよびその他の主要都市市場における近代的な商業キャンパス、多国籍テナント、および政府建物に集中している。
アジア太平洋および中東マネージド・ワークプレース・エネルギー最適化サービス市場
アジア太平洋地域は2032年までに15.82%のCAGRで拡大すると予測されており、最も成長の速い地域市場となっている。中国のスマートグリッド拡大および建物エネルギーコードは、商業エネルギー管理サービスのより広い基盤を支えている。日本のトップランナー基準およびエネルギー管理システム補助金は、より多くの中堅事業者を正式なサービスへと引き込んでいる。インドのエネルギー効率局の拡充およびエネルギー保全改正法は、より多くの商業建物に対して監査および報告要件を拡大している。オーストラリアのNABERSフレームワークは、パフォーマンスの説明責任および継続的なエネルギー管理業務を支援している。中東において進展が見られ、ENGIE Solutionsは2026年にドバイのB1モールにスマートO&Mプラットフォームを導入し、Schneider Electricはアラブ首長国連邦の26店舗のBrands For Lessにプラットフォームを展開することに合意した。
競合環境
市場集中度
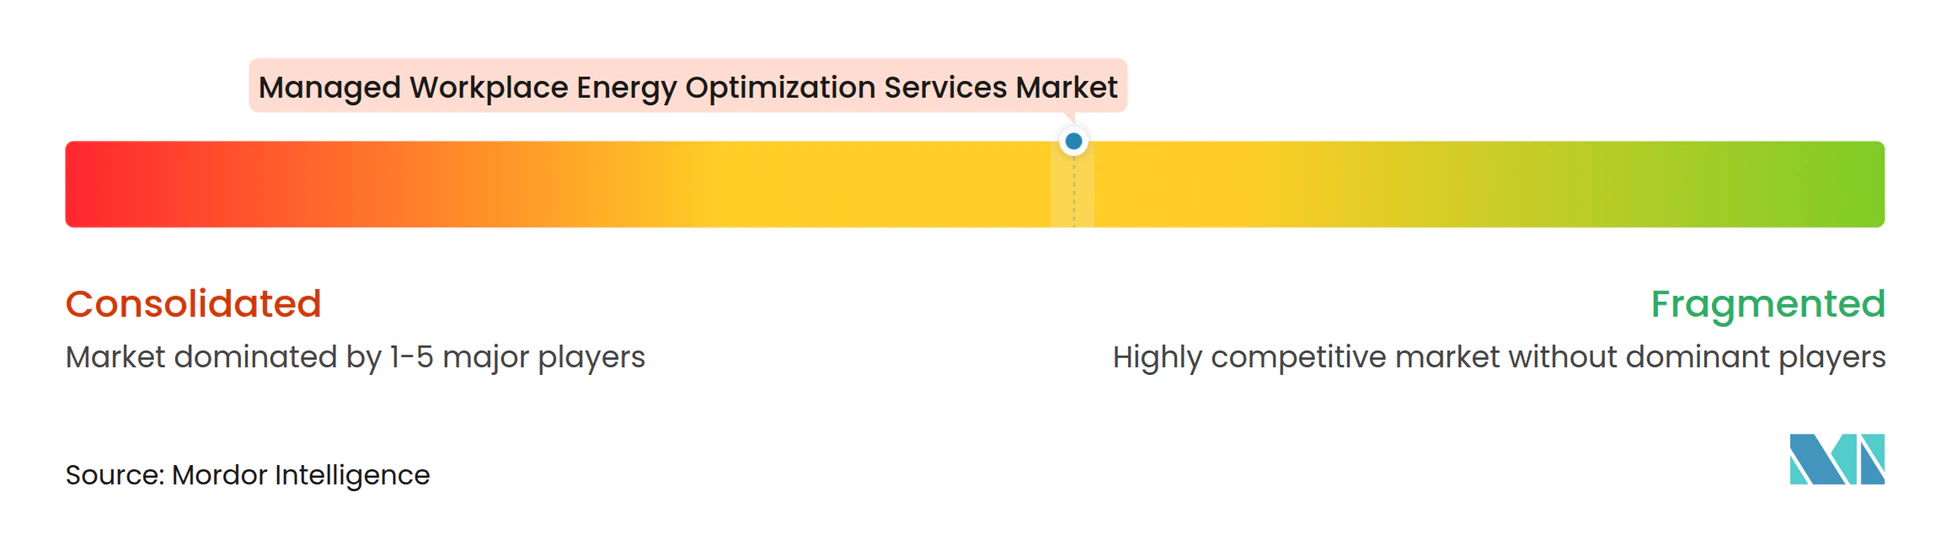
マネージド・ワークプレイス・エネルギー最適化サービス市場は、大規模な建物技術サプライヤーがエネルギーサービス会社および特化型ソフトウェアプロバイダーと競合する中程度の断片化した構造となっています。Schneider Electric、Siemens、Johnson Controls、Honeywellは建物自動化において確立したポジションを持っています。Ameresco、ENGIE、Centrica Business Solutionsは成果ベースのエネルギーサービスを通じて競争しています。BrainBox AI、EnergyCAP、GridPointはソフトウェアおよびAI重視の参加者を代表しています。主要サプライヤーは、HVAC、照明、電力、デマンドレスポンスを1つの運営環境に統合するより広範なプラットフォームを構築しています。Schneider Electricは2025年11月に、AIを活用したプラットフォームでエネルギー、電力、建物システムを統合するEcoStruxure フォーサイト・オペレーションを導入しました。同社はこのプラットフォームがエンジニアリングのワークフロー時間を最大40%削減できると述べています。
性能契約は顧客の初期資本要件を排除できるため、重要な競争アプローチであり続けています。マネージド・ワークプレイス・エネルギー最適化サービス市場における競争条件は、節約を文書化し複雑なポートフォリオを管理できるプロバイダーを優遇します。Amerescoは2025年10月に米国海軍研究所との1.97億 ミリオン 米ドルのエネルギーインフラプロジェクトを受注し21年間で3.62億 ミリオン 米ドル超の節約を見込んでいます。Johnson Controlsは2025年に、OpenBlueの複合的な顧客が3年間で最大155%のROIを達成できると報告しました。これらの提案は、顧客の意思決定を測定された運営成果に向けてシフトさせます。プロバイダーは標準化されたサービスを複数の場所で繰り返し展開できる中小企業セグメント、小売チェーン、医療キャンパスにも注力しています。建物制御システムがビジネスネットワークと接続するにつれ、サイバーセキュリティとコンプライアンス能力がより重要になっています。
デマンドレスポンスは、マネージド・ワークプレイス・エネルギー最適化サービス市場において差別化の別のルートを生み出しています。VoltusとNantum AIは2025年9月に、商業建物がPJM、NYISO、ISO-NE、ERCOTにわたる補助サービス市場に参加できるAPI統合を発表しました。BrainBox AIのクラウド建物管理システムは2025年2月までにグローバルで2,000棟以上の建物に展開され、主要な建物自動化ブランドと連携して機能するように設計されていました。これにより、高度なコントロールを採用す前に既存のハードウェアを交換する必要性が低減します。ISO 50001、ASHRAE 90.1、欧州の検証要件はプロバイダーの文書基準を引き上げます。確立したサプライヤーは、顧客が文書化されたコンプライアンス、統合されたセキュリティ、および納品実績を必要とする場合に優位性を持ちます。
マネージド・ワークプレイス・エネルギー最適化サービス産業リーダー
-
Schneider Electric SE
-
Siemens AG
-
Johnson Controls International plc
-
Honeywell International Inc.
-
CBRE Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・ワークプレース・エネルギー最適化サービス市場 このレポートでカバーされる企業
- Schneider Electric SE
- Siemens AG
- Johnson Controls International plc
- Honeywell International Inc.
- CBRE Group, Inc.
- Ameresco, Inc.
- ENGIE SA
- Veolia Environnement S.A.
- Cushman & Wakefield plc
- JLL
- Trane Technologies plc
- Carrier Global Corporation
- ABB Ltd.
- Ecolab Inc.
- Centrica Business Solutions
- Enel X S.r.l.
- GridPoint, Inc.
- BrainBox AI Inc.
- Spacewell International NV
- EnergyCAP, LLC
最近の産業開発事情 マネージド・ワークプレース・エネルギー最適化サービス市場
- 2026年10月:サイバーセキュリティ・インフラセキュリティ庁は、Johnson Controls EasyIO Neoシリーズ ECおよびCWコントローラーに関する勧告ICSA-26-274-05を発行し、商業建物のHVAC、照明、エネルギー管理に使用されるコントローラーにおける平文認証情報の送信脆弱性CVE-2026-64893を開示しました。この勧告は、建物自動化を企業ネットワークと統合するマネージドサービスプロバイダーが直面する体系的なIT/OTサイバーセキュリティの課題を浮き彫りにしています。
- 2026年8月:NISTは2026年8月19日に建物自動化・制御システムのサイバーセキュリティに関するインフォグラフィックとガイダンスを公表し、HVAC、照明、アクセスコントロール、エネルギー管理制御システムを管理するOT所有者に実行可能なセキュリティ手順を提供しました。こはClarotyの2025年分析が商業建物管理システムで発見した75%の脆弱性率に直接対応するものです。
- 2026年8月:Johnson Controlsは2026年8月5日にAI搭載のOpenBlueプラットフォーム拡張を発表し、DATEVの施設で空気側エネルギー使用量を約10%削減したNantum AIを搭載したエネルギー・アンド・コンフォート・インテリジェンス、OBIを通じたエージェンティックAI機能、オンボーディングと実装時間を最大95%削減するAIネイティブアーキテクチャを導入し、複雑なマルチサイト展開を対象としました。
- 2026年6月:LeapとVerantumは2026年6月2日に戦略的パートナーシップを発表し、カリフォルニア、ニューヨーク、テキサスおよびその他の主要グリッド地域のDollar Treeを含む商業小売ポートフォリオにわたり、Verantumの HVAC、冷蔵、照明管理プラットフォームに仮想発電所機能を統合し、マルチサイト商業テナントのデマンドレスポンス収益を商業化しました。
グローバル・マネージド・ワークプレイス・エネルギー最適化サービス市場レポートの調査範囲
マネージド・ワークプレイス・エネルギー最適化サービス市場は、オフィス、キャンパス、その他の職場施設全体でエネルギー消費を監視、分析、削減することを組織が支援します。プロバイダーは通常、HVAC、照明、占有率コントロール、エネルギーメータリングなどの建物システムを管理し、アナリティクスと自動化を使用してエネルギーコストを削減し、快適性を改善し、サステナビリィ目標を支援します。
マネージド・ワークプレイス・エネルギー最適化サービス市場レポートは、サービスタイプ(エネルギー監査・ベンチマーキング、エネルギーモニタリング・アナリティクス、HVACおよびコントロール最適化、照明・プラグ負荷最適化、デマンドレスポンス・負荷管理、再生可能エネルギーおよびストレージ最適化、計測・検証・報告)、展開モデル(オンプレミス型マネージドサービス、クラウドベースのマネージドサービス、ハイブリッドマネージドサービス)、職場施設タイプ(コーポレートオフィス、コワーキングおよびフレキシブルワークスペース、商業キャンパス、政府・公共部門の建物、医療施設、教育機関、小売店およびショッピングセンター、その他の職場施設)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、医療・ライフサイエンス、政府・公共部門、産業製造、小売・電子商取引、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は価値(米ドル)ベースで提供されます。
セグメンテーション概要
| エネルギー監査・ベンチマーキング |
| エネルギーモニタリング・アナリティクス |
| HVACおよびコントロール最適化 |
| 照明・プラグ負荷最化 |
| デマンドレスポンス・負荷管理 |
| 再生可能エネルギーおよびストレージ最適化 |
| 計測・検証・報告 |
| オンプレミス型マネージドサービス |
| クラウドベースのマネージドサービス |
| ハイブリッドマネージドサービス |
| コーポレートオフィス |
| コワーキングおよびフレキシブルワークスペース |
| 商業キャンパス |
| 政府・公共部門の建物 |
| 医療施設 |
| 教育機関 |
| 小売店およびショッピングセンター |
| その他の職場施設 |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| 医療・ライフサイエンス |
| 政府・公共部門 |
| 産業製造 |
| 小売・電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | エネルギー監査・ベンチマーキング | |
| エネルギーモニタリング・アナリティクス | ||
| HVACおよびコントロール最適化 | ||
| 照明・プラグ負荷最化 | ||
| デマンドレスポンス・負荷管理 | ||
| 再生可能エネルギーおよびストレージ最適化 | ||
| 計測・検証・報告 | ||
| 展開モデル別 | オンプレミス型マネージドサービス | |
| クラウドベースのマネージドサービス | ||
| ハイブリッドマネージドサービス | ||
| 職場施設タイプ別 | コーポレートオフィス | |
| コワーキングおよびフレキシブルワークスペース | ||
| 商業キャンパス | ||
| 政府・公共部門の建物 | ||
| 医療施設 | ||
| 教育機関 | ||
| 小売店およびショッピングセンター | ||
| その他の職場施設 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| 医療・ライフサイエンス | ||
| 政府・公共部門 | ||
| 産業製造 | ||
| 小売・電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・ワークプレイス・エネルギー最適化サービス市場の規模はどのくらいですか?
マネージド・ワークプレイス・エネルギー最適化サービス市場規模は、2026年に0.83 ビリオン 米ドル、2027年に0.96 ビリオン 米ドと予測され、2027年から2032年にかけて13.27%のCAGRで成長し、2032年までに1.79 ビリオン 米ドルに達する見込みです。
マネージド・ワークプレイス・エネルギー最適化サービスの需要を促進しているのは何ですか?
建物性能規制、エネルギーコスト管理、AIベースの障害検知、デマンドレスポンスプログラムがマネージドサービスの利用を増加させています。
マネージド・ワークプレイス・エネルギー最適化サービスのどのサービスタイプがリードしていますか?
HVACおよびコントロール最適化は、商業建物のエネルギー使用におけるHVACの中心的な役割に支えられ、2026年に26.73%のシェアでリードしました。
最も広く使用されている展開モデルはどれですか?
クラウドベースのマネージドサービスは、複数の施設にわたる集中モニタリングを支援するため、2026年の収益の72.51%を占めました。
最も速く拡大すると予測される顧客グループはどれですか?
中小企業は、サブスクリプションと節約連動型の提案が普及の障壁を低減するため、2032年まで16.24%のCAGRで拡大すると予測されています。
最も速く拡大すると予測される地域はどれですか?
アジア太平洋地域は、中国、日本、インド、オーストラリアのエネルギー管理政策に支えられ、2032年まで15.82%のCAGRで拡大すると予測されています。