
マネージドデータセンターおよびクラウドサステナビリティサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 19.04 十億米ドル |
| 市場規模 (2032) | 35.53 十億米ドル |
| 成長率 (2027 - 2032) | 13.29 % |
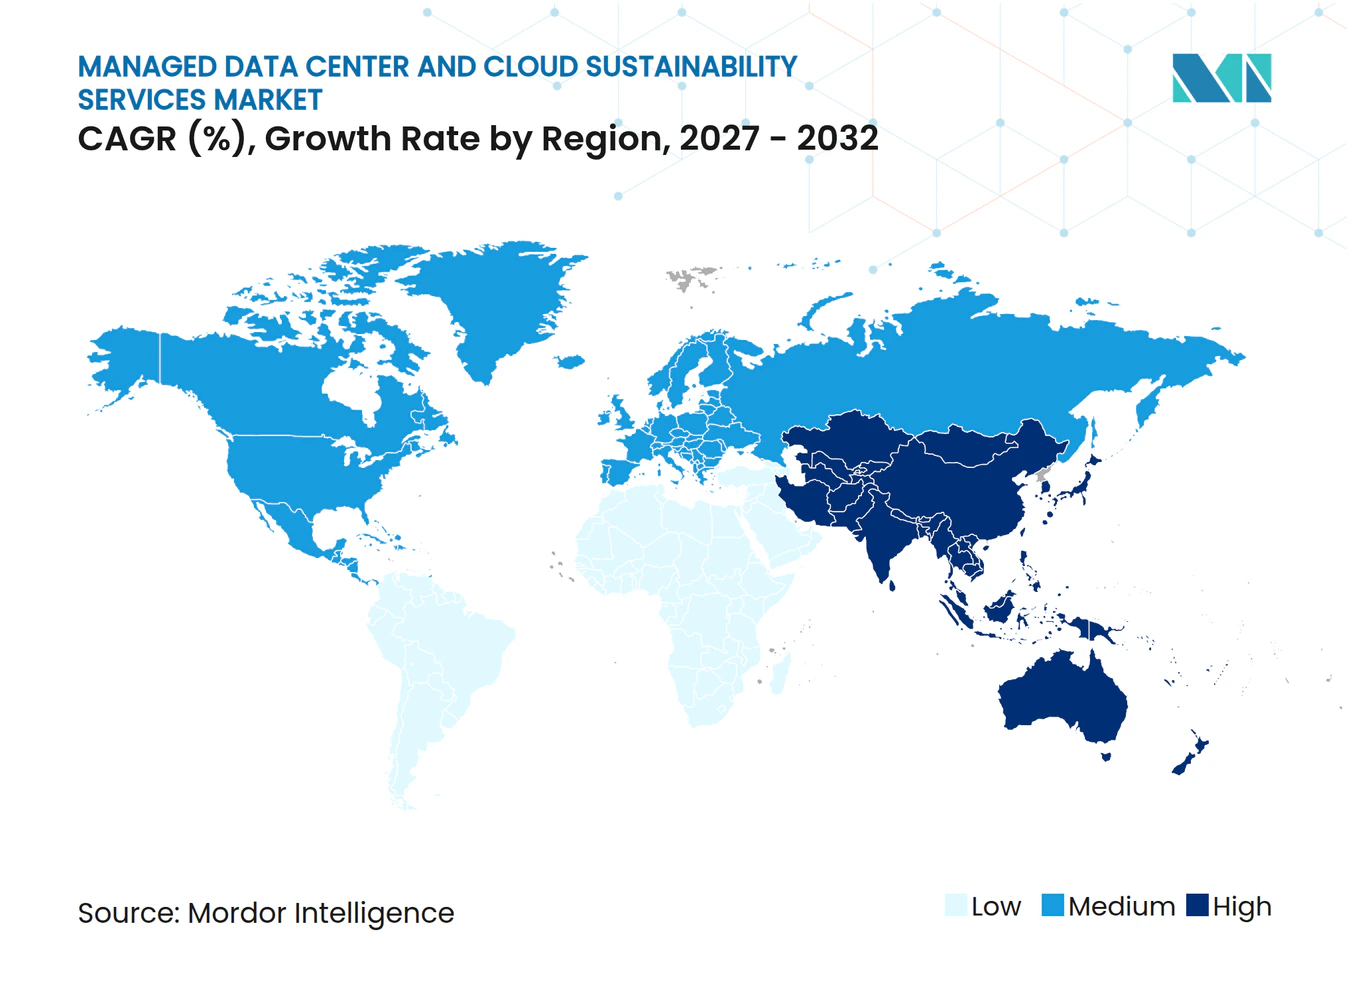
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドデータセンターおよびクラウドサステナビリティサービス市場分析
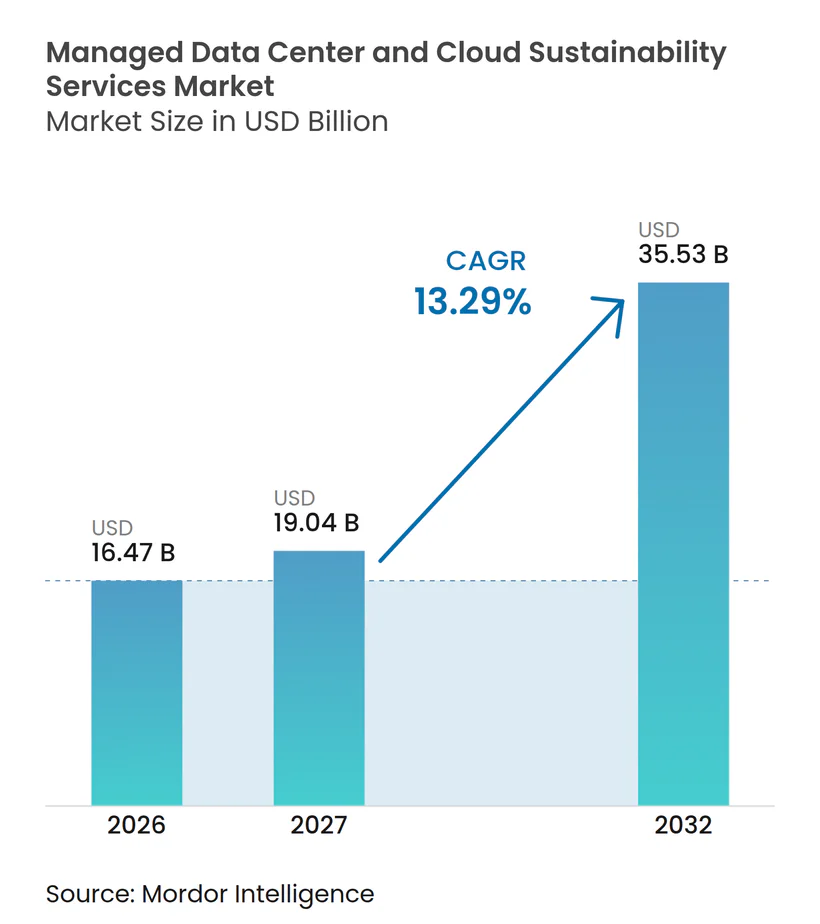
マネージドデータセンターおよびクラウドサステナビリティサービスの市場規模は、2026年の16.47 ビリオン 米ドルおよび2027年の19.04 ビリオン 米ドルから2032年には35.53 ビリオン 米ドルへと拡大し、2027年〜2032年の間にCAGR 13.29%を記録すると予測されています。マネージドデータセンターおよびクラウドサステナビリティサービス市場は、AI関連の電力需要の増大、監査可能な運用データを求める報告要件、そして効率化を財務上の優先事項とする電力コストによって形成されています。2025年のデータセンター電力需要は17%増加しており、これは総電力需要の3%増加と比べて大幅に高い水準です。また、大手テクノロジー企業はデータセンターインフラへの投資を拡大しています。オペレーターは地域社会の懸念、系統接続の遅延、および水資源の制約にも対応しており、これらは測定可能なエネルギーおよび水使用パフォーマンスの重要性を高めています。したがって、マネージドデータセンターおよびクラウドサステナビリティサース市場は、大規模かつ老朽化した施設全体にわたる運用サポート、報告、冷却の専門知識、および資源最適化を組み合わせることのできるプロバイダーを優遇しています。
レポートの主要なポイント
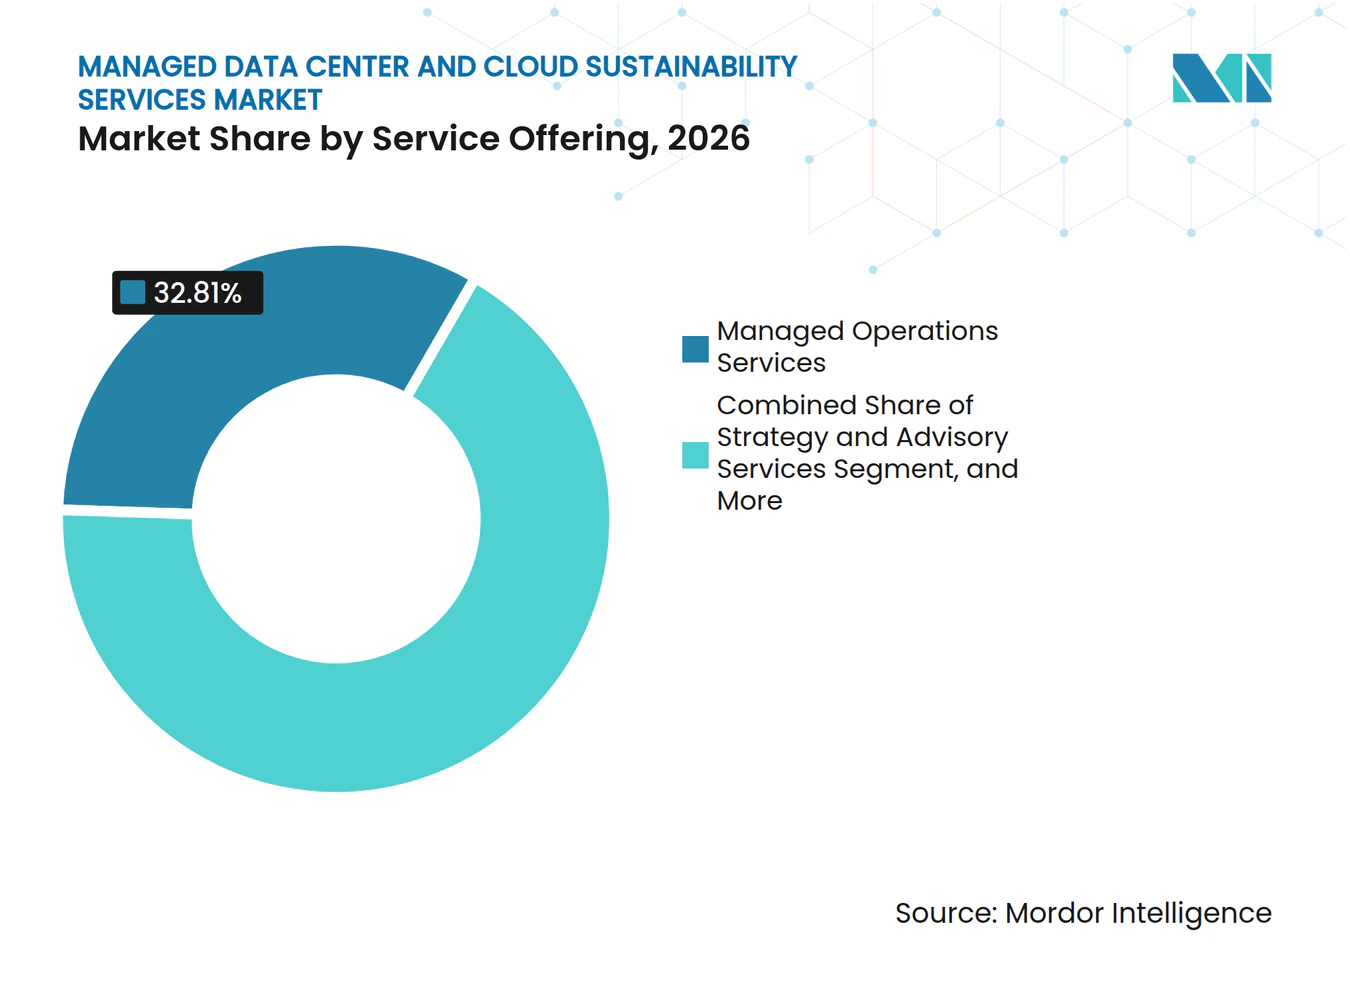
- サービス提供内容別では、マネージドオペレーションサービスが2026年のマネージドデータセンターおよびクラウドサステナビリティサービス市場の32.81%を占め、インプリメンテーションおよびトランスフォーメーションサービスは2032年にかけてCAGR 16.33%で拡大すると予測されています。
- サステナビリティの重点領域別では、エネルギーマネジメントが2026年の売上の36.52%を占め、冷却管理は2032年にかけてCAGR 17.10%で拡大すると予測されています。
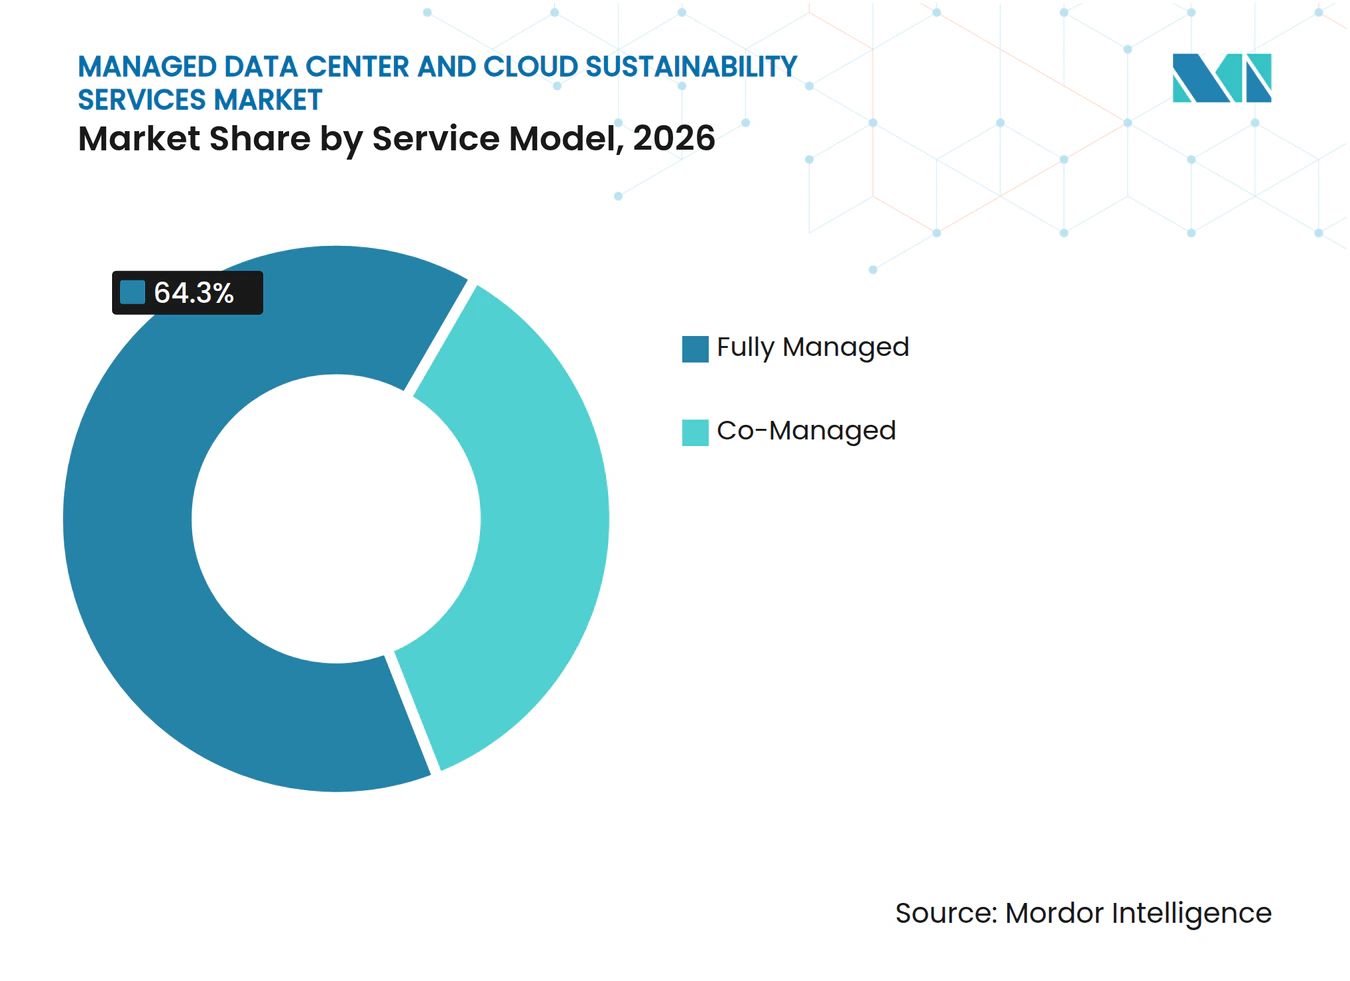
- サービスモデル別では、フルマネージドサービスが2026年のマネージドデータセンターおよびクラウドサステナビリティサービス市場の64.30%を占め、コーマネージドサービスは2032年にかけてCAGR 16.78%で拡大すると予測されています。
- データセンタータイプ別では、ハイパースケールおよびクラウドデータセンターが2026年のマネージドデータセンターおよびクラウドサステナビリティサービス市場の42.18%を占め、2032年にかけてCAGR 17.22%で拡大すると予測されています。
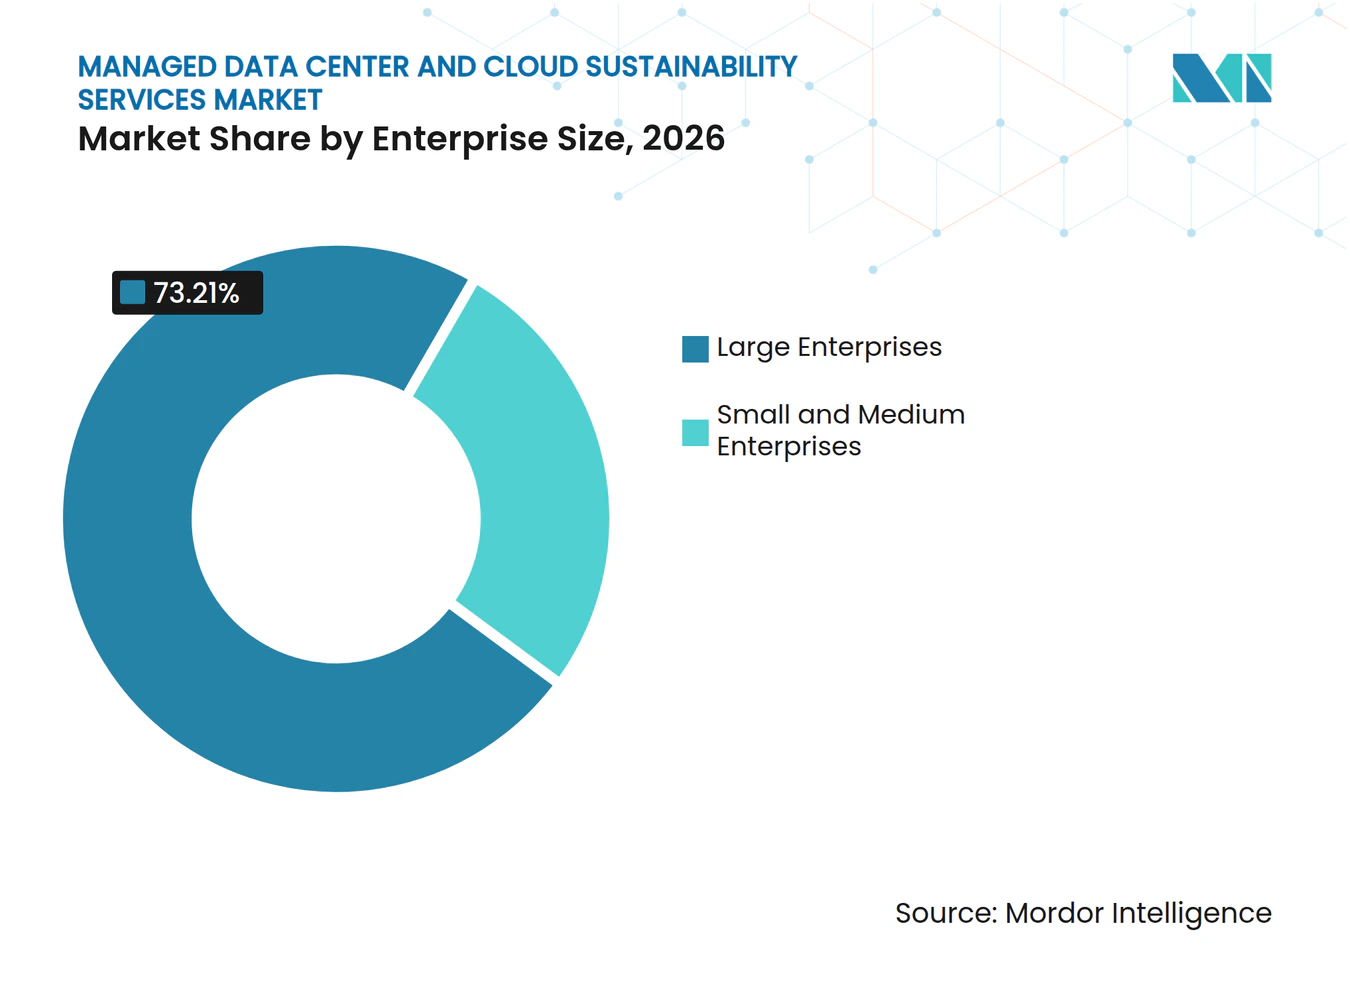
- 企業規模別では、大企業が2026年の売上の73.21%を占め、中小企業は2032年にかけてCAGR 17.49%で拡大すると予測されています。
- エンドユーザー別では、ITおよび通信が2026年のマネージドデータセンターおよびクラウドサステナビリティサービス市場の33.61%を占め、BFSIは2032年にかけてCAGR 17.84%で拡大すると予測されています。
- 地域別では、北米が2026年のマネージドデータセンターおよびクラウドサステナビリティサービス市場の36.13%を占め、アジア太平洋は2032年にかけてCAGR 18.09%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングによるサステナビリティ最化需要の増大 | +3.5% | グローバル、特に北米およびアジア太平洋で最も顕著 | 短期(2年以内) |
| エネルギーおよびサステナビリティの義務的報告要件 | +2.8% | 欧州、中国、および北米 | 中期(2〜4年) |
| データセンター電力コストの上昇と系統制約 | +2.2% | 北米およびアジア太平洋が中心で、欧州への波及あり | 短期(2年以内) |
| クラウドマイグレーションとハイパースケール経済による資源効率の改善 | +1.8% | グローバル | 中期(2〜4年) |
| ワークロードレベルのカーボン可視化によるFinOpsおよびGreenOps調達の実現 | +1.4% | 北米および欧州 | 中期(2〜4年) |
| AIを考慮した冷却と動的ワークロード配置による新たなマネージドサービス収益の創出 | +1.2% | 北米、欧州、およびアジア太平洋が中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングによるサステナビリティ最適化需要の増大
AIワークロードはインフラサプライチェーン全体にわたって電力使用量、水使用要件、および具体化されたカーボンへの懸念を高めています。2025年のグローバデータセンター電力需要は17%増加し、これは全体の電力需要の3%増加を大幅に上回っています。従来の電力・熱管理手法は8〜10 kWのサーバーラックを前提として設計されており、高密度AIクラスターに関連する持続的な電力密度、冷却要件、およびリアルタイムの運用変化には対応していません。ラック密度が上昇するにつれて、これらの施設では液体冷却およびリアルタイムの熱管理が必要となり、顧客はこれらのシステムが期待通りのパフォーマンスを発揮しているかどうかを測定する実用的な方法を必要としています。マネージドデータセンターおよびクラウドサステナビリティサービス市場が恩恵を受けるのは、多くのオペレーターが電力、冷却、水、および報告機能にわたる継続的な最適化に対して十分な内部スタッフを持っていないためです。また、国際エネルギー機関(IEA)は、AIアプリケーションがエネルギー集約型セクターのエネルギーコストを3〜10パーセントポイント削減できる可能性があると述べており、節約がサービス費用を相殺できる場合や運用改善に直接的な財務上の根拠がある場合において、AIを考慮したサービスの活用を支持しています。
エネルギーおよびサステナビリティの義務的報告要件
報告規則は任意のコミットメントから強制力のある運用要件へと移行しています。欧州連合のエネルギー効率指令は、対象となるデータセンターオペレーターに対し、PUE、WUE、再生可能エネルギー使用量、廃熱再利用などの年間指標の報告を義務付けています。欧州の報告プロセスでは、特に施設システムとITシステムが別々に設置され、異なる方法を使用している場合において、多くの施設が一貫した方法で収集していないデータが必要となります。中国もデータセンターをエネルギー優先消費セクターに位置付け、PUEのモニタリングおよびカーボン関連の会計処理を義務付けています。2026年9月のグリーンコンピューティングプログラムでは、評価フレームワークにカーボン有効性、水使用量、およびコンピューティングリソース指標が追加されました。[1] マネージドデータセンターおよびクラウドサステナビリティサービス市場は、必要な開示事項と既存システムからオペレーターが生成できるデータとのギャップによって支えられています。プロバイダーは測定、報告、および継続的な運用サポートを一つのサービスにまとめることができるためです。
データセンター電力コストの上昇と系統制約
系統の利用可能性は複数の地域で新たなデータセンター容量を制限しています。IEAはグローバルなデータセンターの電力消費量が2030年までに倍増すると予測しています。査読済みの研究では、米国のデータセンター需要が2030年の電力セクターの二酸化炭素排出量を最大28%増加させ、制約のある地域では需要加重電力価格を最大29%引き上げる可能性があることが示されています。2025年には、イプシランティ・コミュニティ・ユーテリティーズ・オーソリティが新規データセンターの水道接続に12か月間のモラトリアムを課しました。これらの圧力により、特にオペレーターが技術的な要件とともに公共の懸念に対応しなければならない場所において、より低いPUE、より低い水使用強度、および系統対応型の運用がプロジェクト承認においてより重要となっています。マネージドデータセンターおよびクラウドサステナビリティサービス市場は、オペレーターが新規および既存サイトの資源負担を軽減し、系統の状況に対応し、運用パフォーマンスの文書化された記録を維持できることを示す必要がある場合において、明確な役割を担っています。
クラウドマイグレーションとハイパースケール経済による資源効率の改善
クラウドマイグレーションはより大規模な施設にワークロードを集約し、より多くの容量にわたって運用改善を適用することを可能にします。Googleは2025年にそのデータセンターフリートの平均PUEが1.09であることを報告しました。Microsoft Corporationは、低電力サーバー状態が約200万台のサーバーにわたってエネギー使用量を最大35%削減したことを報告しました。[2] これらの運用ベンチマークは、共有インフラでエンタープライズワークロードを提供するプロバイダーに対して実用的な目標を設定するとともに、顧客がサービスプロバイダーに対して測定可能なパフォーマンス向上を特定・維持することを期待する理由を示しています。テナントはハイパースケールの効率性から恩恵を受けますが、クラウドサービス全体のスコープ2およびスコープ3の排出量を説明する必要があります。マネージドデータセンターおよびクラウドサステナビリティサービス市場は、テナントレベルの報告と最適化サポートを通じてこのニーズに応えることができます。このサポートは、共有インフラのパフォーマンスと個々の顧客が自社の開示に必要な情報を結び付けるものです。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レトロフィットプロジェクトにおける高い初期コストと長い回収期間 | -2.4% | グローバル、特に老朽化インフラを抱える北米および欧州で最も深刻 | 中期(2〜4年) |
| レガシー施設にわたるデータ品質および相互運用性のギャップ | -1.8% | グローバル、特にエンタープライズおよびコロケーションデータセンターで最も深刻 | 長期(4年以上) |
| 規制の断片化とデータローカライゼーションの制約 | -1.2% | 欧州、アジア太平洋、および中東 | 中期(2〜4年) |
| 低炭素拡大を制限する水・系統・地域社会のトレードオフ | -0.9% | 北米、アジア太平洋、および南米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レトロフィットプロジェクトにおける高い初期コストと長い回収期間
サステナビリティレトロフィットの初期コストは、老朽化した施設での意思決定を遅らせる可能性があります。Schneider Electric SEは、米国のデータセンターの36%が築10年以上であり、施設全体にわたるプロアクティブな資産管理戦略を欠いていると報告しました。[3] 熱効率レトロフィットの回収期間は8〜12年に及ぶ可能性があり、可用性へのコミットメントを継続しながら施設のアップグレードに資金を供給しなければならないオペレーターにとって困難な投資判断を生じさせる可能性があります。大規模なハイパースケールおよびコロケーションオペレーターはより大きな容量にわたってサービスコストを分散させることができますが、中堅市場のエンタープライズは期待される節約に対して高いサイトあたりのコストに直面し、投資を分散させるオプションが少ない場合があります。この差異は、施設が少なく、利用可能な資本が少なく、長い回収期間を吸収する能力が低いオペレーターの間での導入を制限します。消費量ベースの価格設定が初期サービスコストと小規模サイトが実現できる節約との差を埋めない場合、マネージドデータセンターおよびクラウドサステナビリティサービス市場はこれらのオペレーターにとってアクセスしにくい状態にとどまります。
レガシー施設にわたるデータ品質および相互運用性のギャップ
マネージドサービスは施設およびITシステムからの詳細な運用データに依存しています。レガシーサイトは多くの場合、データを容易に交換したり資源使用の単一ビューを提供したりしない、個別のビル管理システム、電力配電機器、およびIT監視ツールを使用しています。欧州委員会は、エネルギー効率指令の報告データベースへの初年度のオペレーター提出物において方法論の不一致を発見しました。これらの不一致は、比較可能なサステナビリティレポートを作成し、信頼できるベースラインを確立し、最初に対処すべき運用上の優先事項を特定することを困難にします。クラウドプロバイダーが異なるエミッションファクターのビンテージやスコープの境界を使用する可能性がある一方で、顧客依然として統合されたビューを必要としているため、ハイブリッド環境は複雑さを増します。その結果生じる実装の取り組みはデプロイスケジュールを6〜18か月延長する可能性があり、プロバイダーが継続的な最適化を提供する前にデータのギャップを解消しなければならないマネージドデータセンターおよびクラウドサステナビリティサービス市場を減速させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス提供内容別:
マネージドオペレーションが短期収益をサポートマネージドオペレーションサービスは2026年のマネージドデータセンターおよびクラウドサステナビリティサービス市場規模の32.81%を占めました。このセグメントは、施設システム全体にわたるサステナビリティパフォーマンスの継続的なエネルギーモニタリング、動的負荷最適化、および24時間365日の報告をカバーしています。長期間の施設管理契約がこのポジションを支えています。オペレーターは各要件に対して別々の調達プロセスを開始する代わりに、既存の契約をサステナビリティ指標を含むように拡張するこができるためです。この構造により、同じ運用パートナーがモニタリング、エスカレーション、パフォーマンス報告、および効率性を維持するために必要な定期的な調整に関与し続けます。また、顧客が施設運用を定期的かつ信頼性の高いデータを必要とするサステナビリティ義務と結び付けるための明確な経路を提供します。
戦略およびアドバイザリーサービスは、オペレーターが報告規則を解釈し、現在の慣行のギャップを特定し、対応方法を決定するのを支援します。アナリティクスおよびインサイトサービスは、カーボン会計をFinOpsワークフローに結び付ける意思決定サポートツールになりつつあり、運用データと財務データを一緒に検討することができます。保証および検証サービスは、顧客がサステナビリティの主張やコンプライアンスの提出に第三者のサポートを必要とする場合により関連性を増しています。インプリメンテーションおよびトランスフォーメーションサービスは2032年にかけてCAGR 16.33%で拡大すると予測されており、これは2025年以降にロードマップが実行段階に移行したAIデタセンターの建設およびレガシーレトロフィットプログラムによって牽引されています。マネージドデータセンターおよびクラウドサステナビリティサービス産業は、単にレポートを作成するのではなく、それらの計画を測定可能な運用改善に変換できるプロバイダーに依存しています。このミックスは、初期計画から運用段階まで顧客にサポートを提供しながら、結果に対する責任を同じサービス関係に結び付けます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に利用可能です
サステナビリティの重点領域別:
エネルギーマネジメントがリードし、冷却管理が前進エネルギーマネジメントは2026年の需要の36.52%を占めました。このセグメントは、PUE改善、電力モニタリング、および再生可能エネルギー調達に関する確立された慣行に基づいています。長年にわたって施設のエネルギーマネジメントをサポートしてきたベンダーベースと、顧客がすでに認識しているパフォーマンス指標から恩恵を受けています。標準化された指標により、エネルギー関連サービスはサステナビリティサポートの新しい部分よりも定義、比較、評価が容易になります。マネージドデータセンターおよびクラウドサステナビリティサービス市場は、電力使用量が施設コストと報告ニーズに直結しているため、エネルギーマネジメントを中心的な運用上の焦点として扱い続けています。
液体冷却AIシステムがより一般的になるにつれて、却管理は2032年にかけてCAGR 17.10%で拡大すると予測されています。Vertiv Holdings Coは2025年にグローバルな液体冷却サービスポートフォリオを導入し、エコラブは2025年11月にサービスとしての冷却プログラムを強化しました。これらの動きは、AIワークロードが施設設計を変化させる中で、冷媒ネットワーク、熱条件、およびダイレクトトゥチップシステムを管理する必要性を反映しています。カーボンおよび排出量管理は、スコープ3要件がITサプライチェーンに達するにつれて注目を集めています。水のスチュワードシップは、アラブ首長国連邦、マレーシア、および北米の乾燥地域を含む水資源が制約された場所でより高い関連性を持っています。循環性および廃棄物管理は、エンタープライズサーバーに関する欧州のエコデザイン要件によって支えられており、サプライチェーンサービスは建設における具体化されたカーボンに対処します。これらのサービスを合わせることで、マネージドデータセンターおよびクラウドサステナビリティサービス市場は長年にわたる電力使用量だけへの焦点を超えて広がります。
サービスモデル別:
フルマネージドサービスがリードし、コーマネージドサービスが台頭フルマネージドサービスは2026年の需要の64.30%を占めました。このモデルでは、プロバイダーがエネルギー調達、カーボン報告、コンプライアンス提出、およびそれらをサポートするために必要な運用調整に対して責任を負います。この取り決めは、主要なサステナビリティタスクおよび開示に使用される情報に対して一つのプロバイダーを説明責任者にしたい上場オペレーターに適しています。また、エネルギー、水、および排出量データにわたる報告要件がより厳しくなるにつれて、顧客に統合されたサービス構造を提供します。この説明責任の移転は、フルマネージドの取り決めがマネージドデータセンターおよびクラウドサステナビリティサービス市場の主要なサービスモデルであり続ける中心的な理由です。
コーマネージドサービスは2032年にかけてCAGR 16.78%で拡大すると予測されています。これにより、組織は実行のための外部チームと契約しながら、戦略的な監督、内部統制、および運用ータへのアクセスを保持することができます。このモデルは、内部監査機能がパフォーマンス主張の背後にあるデータへの直接的な可視性を必要とするBFSI組織に特に関連しています。FinOpsとGreenOpsは関連する基礎情報を使用しており、確立されたクラウドコスト慣行を持つ組織が同じフレームワークをカーボン追跡に拡張することができます。[4] プロバイダーはアナリティクス、測定方法、および運用サポートを提供しながら、内部チームが意思決定に対する権限を保持することができます。この責任の分担は、外部の能力を必要としているが、すべての説明責任をプロバイダーに移転する準備ができていない顧客に対して実用的な選択肢を提供します。

データセンタータイプ別:
ハイパースケールおよびクラウド施設が需要をリードハイパースケールおよびクラウドデータセンターは2026年のマネージドデータセンターおよびクラウドサステナビリティサービス市場シェアの42.18%を占めました。また、2032年にかけてCAGR 17.22%で拡大すると予測されています。その規模は共有インフラに大量のコンピューティング、冷却、電力、および報告活動を集中させており、これにより継続的な管理がより価値あるものとなっています。この集中は、単一の運用改善が相当量の容量に影響を与えることができるため、マネージドサステナビリティサービの強力な根拠を生み出します。また、大規模な施設を資源効率、監査可能なパフォーマンスデータ、および複雑な施設全体で運用できるサービスに対する需要の中心に置きます。
500 MWキャンパスにわたる1%のPUE改善は、年間エネルギー節約で数百 ミリオン 米ドルを生み出す可能性があります。これにより、サービスコストは持続的な効率向上の潜在的な価値と比較して小さくなり、長期的な運用契約を支えます。コロケーション施設もスコープ2およびスコープ3の報告のためにリースされたインフラ全体の可視性を必要とするエンタープライズ顧客にとって重要であり続けます。エンタープライズデータセンターはクラウドの代替手段と比較できるパフォーマンスを実証するための圧力の増大に直面しています。エッジおよびマイクロデータセンターはリモートモニタリングと変動する系統品質の課題を加え、一元的に提供される異常検知とマネージドオペレーションの役割を生み出します。したがって、マネージドデータセンターおよびクラウドサステナビリティサービス市場は、データの一貫性を失うとなく集中型キャンパスと分散型サイトの両方にサービスを提供できる配信モデルを必要としています。
企業規模別:
大企業が需要の基盤を形成し、中小企業が加速大企業は2026年の需要の73.21%を占めました。そのエネルギー使用量とサステナビリティ開示義務への直接的な露出は、マネージドサービスへのより大きな支出を支えています。これらの顧客は、特に施設運用が複数のサイトに分散しているか大きなエネルギー負荷を伴う場合において、コンプライアンスとコスト管理の両方のためにサービスを使用します。また、施設、IT、財務、およびリスクチーム間の継続的な測定、報告、および調整を必要とするより複雑なシステムを運用する傾向があります。したがって、大企業はマネージドデータセンターおよびクラウドサステナビリティサービス市場における現在の需要の主要な源泉であり続けています。
中小企業は2032年にかけてCAGR 17.49%で拡大すると予測されています。多くの小規模組織は報告の閾値を自身では満たさないため、購買決定は顧客およびサプライヤーの要件によって形成されることが多いです。大企業やハイパースケーラーはベンダー選定においてサステナビリティ基準をますます含めており、直接的な規制コンプライアンスとは異なる需要経路を生み出しています。このパターンは、内部のサステナビリティスタッフが限られている場合でも、小規模なオペレーターをマネージドサービスプログラムに参加させることができます。モジュール式で成果ベースのパッケージを提供するプロバイダーは、大規模施設に使用されるコスト構造を課すことなくこのグループにサービスを提供できます。この機会は、プロバイダーが小規模な組織が採用できる形でモニタリング、報告、および改善サービスをパッケージ化できるかどうかにかかっています。
エンドユーザー別:
ITおよび通信がリードし、BFSIが加速ITおよび通信は2026年の需要の33.61%を占めました。これらのオペレーターは、電力コスト、カーボン報告、および運用最適化のニーズに直面するデータセンターインフラの大部分を所有または管理しています。その施設は資源制約に対応しながらサービスの信頼性を維持しなければならないため、エネルギー、冷却、排出量、およびパフォーマンス管理にわたるサポートを必要としています。コアインフラ所有者としての役割がこのグループを需要のリーディングポジションに置き、技術的な運用をサステナビリティパフォーマンスと結び付ける長期的な運用関係の必要性を生み出します。マネージドデータセンターおよびクラウドサステナビリティサービス市場は、技術的な運用をサステナビリティパフォーマンスと結び付ける定期的な契約のためにこのグループに引き続き依存しています。
BFSIは2032年にかてCAGR 17.84%で拡大すると予測されています。気候リスクは自己資本比率フレームワークにとってより関連性を増しており、銀行は与信審査やリスクモデルなどのコアITシステムにESGデータを必要としています。ヘルスケアおよびライフサイエンスのオペレーターは、サステナビリティ要件とともにデータ主権に対処する必要があり、二重のコンプライアンスニーズを生み出します。政府および防衛組織は、データローカライゼーション要件と運用環境のため、オンプレミスサービスを必要とし続けています。製造、小売およびeコマース、エネルギーおよびユーティリティのオペレーターは、スコープ3の報告がITインフラの下流の排出量に達するにつれて導入を増やしています。エンドユーザーニーズの多様性は、プロバイダーが資源効率と信頼性の高いデータへの中核的な焦点を変えることなく、セクター固有のガバナンス要件に運用サポートを適応させなければならないことを意味します。
地理的分析
北米マネージドデータセンターおよびクラウドサステナビリティサービス市場
北米は2026年のマネージドデータセンターおよびクラウドサステナビリティサービス市場シェアの36.13%を占めた。同地域は、密集したハイパースケールキャンパス、取締役会レベルでサステナビリティの説明責任を位置づける企業ガバナンス慣行、およびエネルギーと水のパフォーマンスデータの改善を必要とする大規模な既存設備という恩恵を受けている。米国が主要な国内市場であり、再生可能エネルギーへのコミットメントとポートフォリオ基準がエネルギーパフォーマンスに報いる一方、カナダは水力発電資源と冷却需要を低減できる冷涼な気候条件の恩恵を受けている。IEAはAIデータセンターにおけるオンサイト発電に対する財務的・技術的障壁を特定しており、接続遅延は制約されたシステムへの負担を減できるデマンドサイド最適化の価値を高めている。
アジア太平洋マネージドデータセンターおよびクラウドサステナビリティサービス市場
アジア太平洋地域は2032年にかけて18.09%のCAGRで拡大する見込みである。中国は2025年末時点で1,373万台以上の標準ラックを保有し、データセンターの電力使用量は1,700 ビリオン kWhに達し、国内電力使用量の1.6%を占めた。2026年9月のプログラムは、カーボン効率、水使用量、コンピューティング効率、およびPUEパフォーマンス指標を義務付けており、信頼性の高い運用情報と継続的なパフォーマンス管理に対する正式なニーズを生み出している。Tencentは、自社所有データセンターにおけるグリーン電力使用率が2025年に82.9%に達したと報告しており、再生可能エネルギー調達へのシフトの規模を示している。[5] インドは主要なハイパースケール投資を引き付けており、マレーシアの水利用承認制約は、閉ループ冷却管理および地域のステークホルダーに対してリソースパフォーマンスを文書化するサービスへの需要を支えている。
EMEAマネージドデータセンターおよびクラウドサステナビリティサービス市場
欧州は最も規制が厳格な環境を有しており、ドイツ、英国、フランス、イタリアが最大の国内市場となっている。計画中のクラウドおよびAI開発法は、新規キャパシティへの公的支援を実証されたエネルギー効率および循環性パフォーマンスと結びつけることが期待されており、これはマネージドデータセンターおよびクラウドサステナビリティサービス市場における文書化された運用実績へのニーズを強化している。中東はキャパシティを拡大しており、地域のキャパシティは2025年の1GWから5年間で3.3GWに増加する見込みである。DataVoltとJacobsはNEOMのオクサゴンにおける再生可能エネルギーを活用したAIキャンパスを推進しており、当初5 ビリオン 米ドルの投資に支えられ、このプロジェクトはエネルギー、環境、および技術的考慮事を同一施設計画に統合している。アフリカはデジタル投資が将来のマネージドサービス需要に向けたインフラ基盤を構築しており、南アフリカとナイジェリアが牽引する形で、より初期段階にとどまっている。
競合環境
市場集中度
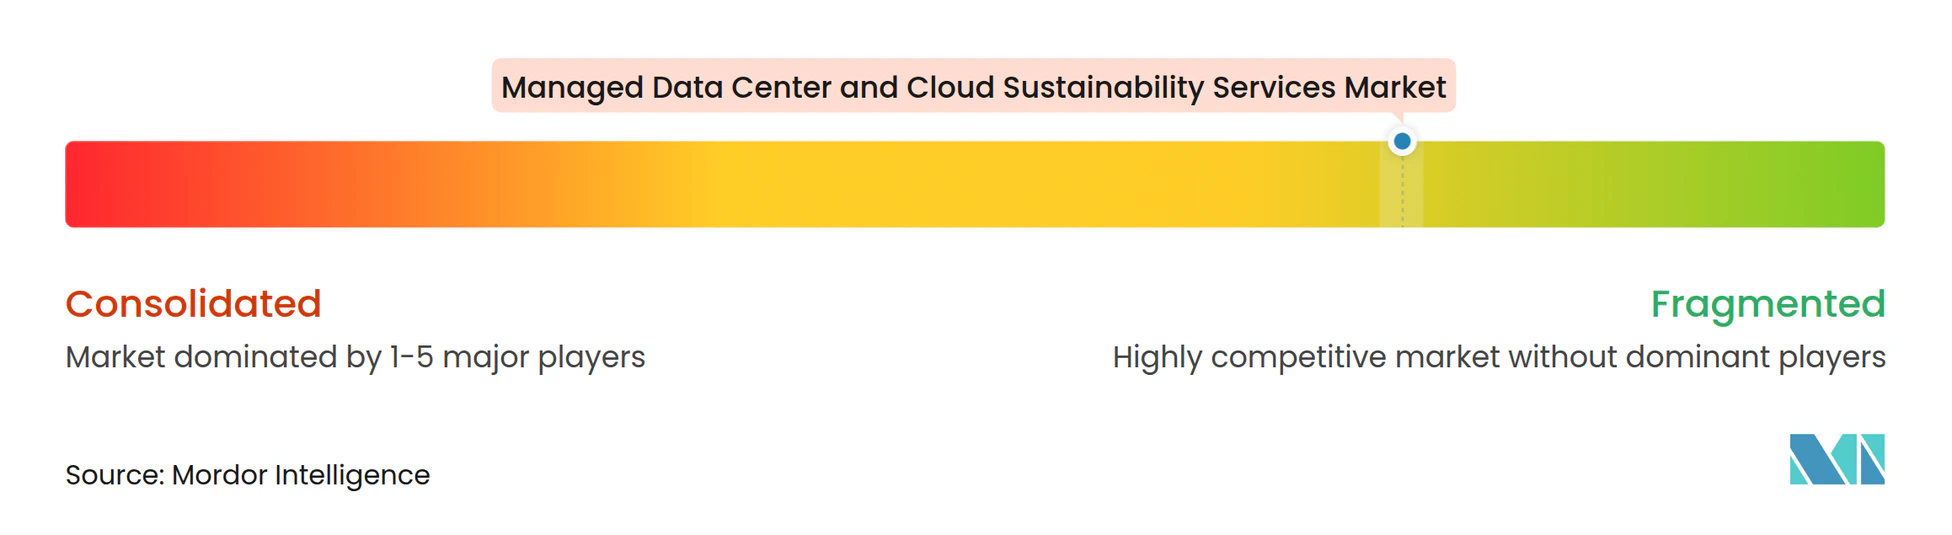
マネージドデータセンターおよびクラウドサステナビリティサービス市場は断片化しています。ハイパースケールクラウドプロバイダーは顧客がすでにそのプラットフォームを使用しているため組み込まれた優位性を持っており、専門プロバイダーおよび産業技術企業は個々のサービス案件と長期的な運用契約を巡って競争しています。ハードウェアポートフォリオは、設置された機器が定期的なサポート取り決め、メンテナンスニーズ、および運用データへの継続的なアクセスにつながるため、インフラ企業にマネージドサービスへの経路を提供します。この構造により、プロバイダーは技術能力、データアクセス、サービス統合、および機器展開から継続的なパフォーマンス管理まで顧客をサポートする能力を通じて競争します。
Schneider Electric SEは2025年11月にSwitchとの19億 ビリオン 米ドルの供給能力契約を締結し、2025年4月にデータセンター向けEcoConsultを立ち上げました。エコラブは2025年11月にサービスとしての冷却プログラムを強化し、冷媒モニタリングと液体冷却管理を結び付けました。これらの動きは、企業が機器と運用サポートをどのように組み合わせているかを示しており、AIシステムが熱的複雑性を高めるにつれて冷却の専門知識がより重要になっていることを示しています。マネージドデータセンターおよびクラウドサステナビリティサービス市場は、企業がこれらの能力を一回限りの機器取引ではなく定期的なサービス取り決めで活用する機会を提供します。
FinOpsとGreenOpsは、プロバイダーが共通のコストおよびカーボンデータを中心とした複数年の運用関係を追求するにつれて収束しています。ISO 14064カーボン会計およびISO 50001エネルギーマネジメントコンプライアンスは、顧客がレビューに耐えられる一貫した情報を必要とするため、エンタープライズおよびBFSIの調達においてますます関連性を増しています。エコブやダウのような流体管理企業は、液体冷却が冷媒モニタリング、処理、および運用監視に対する新たな需要を生み出すにつれてバリューチェーンに参入しています。AIネイティブプラットフォームは、アプリケーションプログラミングインターフェースを通じてワークロードレベルのカーボンデータを提供し、従来のプロバイダーが使用するインフラ組み込みモデルなしにアナリティクス収益を巡って競争することがあります。中堅市場は引き続きギャップであり、小規模なオペレーターがハイパースケーラーネイティブのツールや大規模サイト向けに設計されたサポートモデルにアクセスできないことが多いためです。
マネージドデータセンターおよびクラウドサステナビリティサービス産業のリーダー企業
-
Schneider Electric SE
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Vertiv Holdings Co
-
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドデータセンターおよびクラウドサステナビリティサービス市場 このレポートでカバーされる企業
- Schneider Electric SE
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Vertiv Holdings Co
- Eaton Corporation plc
- International Business Machines Corporation
- Siemens AG
- ABB Ltd.
- Huawei Technologies Co., Ltd.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- Capgemini SE
- Accenture plc
- Dell Technologies Inc.
- Cisco Systems, Inc.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH and Co. KG
- Munters Group AB
- Legrand SA
最近の産業開発事情 マネージドデータセンターおよびクラウドサステナビリティサービス市場
- 2026年9月:中国の工業情報化部(MIIT)と国家発展改革委員会(NDRC)は、2026年全国グリーンコンピューティング施設推薦プログラムを開始し、評価基準をアップグレードして、1,373万台以上の標準ラックの既設ベースをカバーする1.30以下の必須PUE要件ともに、カーボン有効性、水資源利用率、およびコンピューティングリソース効率を含めました。
- 2026年9月:中国の中央サイバースペース問題委員会は、デジタルグリーン連携・変革推進実施計画(2026〜2030年)を発行し、コンピューティング施設の再生可能電力消費量を2030年までに省レベルの責任ウェイトに合わせることを義務付け、コンピューティングインフラを国家の中核的な低炭素優先事項として指定しました。
- 2026年7月:NTT DATA CorporationとENGIEは、NTT DATA Corporationのグローバルデータセンター施設全体にわたる脱炭素化、エネルギーレジリエンス、およびサステナビリティを促進するための戦略的パートナーシップを形成しました。データセンターオペレーターへの炭素削減圧力が高まる中、この契約はENGIEの再生可能エネルギーと低炭素ソリューションの経験とNTT DATA Corporationのインフラと技術能力を組み合わせています。
- 2026年6月:Amazon Web Services, Inc.(AWS)のISV-Accelerateパートナーであるスウィープは、Amazon Web Services, Inc.(AWS)が立ち上げたスタンドアロンの排出量報告サービスであるAWSサステナビリティサービスと統合された包括的なクラウド排出量測定ソリューションを導入しました。このソリューションにより、エンタープライズクライアントはスウィープのサステナビリティインテリジェンスプラットフォーム内でクラウド排出量指標をシームレスに集約し、スコープ1、スコープ2、およびスコープ3の運用データと統合して、統一された企業環境概要を提供することができます。
グローバルマネージドデータセンターおよびクラウドサステナビリティサービス市場レポートスコープ
マネージドデータセンターおよびクラウドサステナビリティサービスとは、第三者の専門家がエンタープライズのデータセンターおよびクラウドインフラの監査、モニタリング、最適化、および変革に対して包括的な責任を負い、環境フットプリントを最小化するアウトソーシングされたITガバナンスおよび運用ソリューションを指します。
マネージドデータセンターおよびクラウドサステナビリティサービス市場レポートは、サービス提供内容(戦略およびアドバイザリーサービス、インプリメンテーションおよびトランスフォーメーションサービス、マネージドオペレーションサービス、アナリティクスおよびインサイトサービス、ならびに保証および検証サポート)、サステナビリティの重点領域(エネルギーマネジメント、冷却管理、カーボンおよび排出量管理、ウォーターステワードシップ、循環性および廃棄物管理、ならびにサプライチェーンおよびスコープ3管理)、サービスモデル(フルマネージドおよびコーマネージド)、データセンタータイプ(ハイパースケールおよびクラウドデーセンター、コロケーションデータセンター、エンタープライズデータセンター、ならびにエッジおよびマイクロデータセンター)、企業規模(大企業および中小企業)、エンドユーザー(ITおよび通信、BFSI、ヘルスケアおよびライフサイエンス、政府および防衛、エネルギーおよびユーティリティ、製造、小売およびeコマース、その他のエンドユーザー)、ならびに地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)によってセグメント化されています。市場予測は価値(米ドル)で提供されます。
セグメンテーション概要
| 戦略およびアドバイザリーサービス |
| インプリメンテーションおよびトランスフォーメーションサービス |
| マネージドオペレーションサービス |
| アナリティクスおよびインサイトサービス |
| 保証および検証サポート |
| エネルギーマネジメント |
| 冷却管理 |
| カーボンおよび排出量管理 |
| ウォーターステワードシップ |
| 循環性および廃棄物管理 |
| サプライチェーンおよびスコープ3管理 |
| フルマネージド |
| コーマネージド |
| ハイパースケールおよびクラウドデータセンター |
| コロケーションデータセンター |
| エンタープライズデータセンター |
| エッジおよびマイクロデータセンター |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 政府および防衛 |
| エネルギーおよびユーティリティ |
| 製造 |
| 小売およびeコマース |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービス提供内容別 | 戦略およびアドバイザリーサービス | |
| インプリメンテーションおよびトランスフォーメーションサービス | ||
| マネージドオペレーションサービス | ||
| アナリティクスおよびインサイトサービス | ||
| 保証および検証サポート | ||
| サステナビリティの重点領域別 | エネルギーマネジメント | |
| 冷却管理 | ||
| カーボンおよび排出量管理 | ||
| ウォーターステワードシップ | ||
| 循環性および廃棄物管理 | ||
| サプライチェーンおよびスコープ3管理 | ||
| サービスモデル別 | フルマネージド | |
| コーマネージド | ||
| データセンタータイプ別 | ハイパースケールおよびクラウドデータセンター | |
| コロケーションデータセンター | ||
| エンタープライズデータセンター | ||
| エッジおよびマイクロデータセンター | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | ITおよび通信 | |
| BFSI | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および防衛 | ||
| エネルギーおよびユーティリティ | ||
| 製造 | ||
| 小売およびeコマース | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答された主要な質問
マネージドデータセンターおよびクラウドサステナビリティサービス市場の規模はどのくらいですか?
マネージドデータセンターおよびクラウドサステナビリティサービス市場規模は2026年に16.47 ビリオン 米ドルであり、2027年〜2032年のCAGR 13.29%で2032年までに35.53 ビリオン 米ドルに達すると予測されています。
データセンターにおけるマネージドサステナビリティサービスへの需要を促進しているものは何ですか?
AIの高い電力密度、監査可能なサステナビリティ報告要件、および系統制約が、エネルギー、冷却、および報告サポートへの需要を高めています。これらの要因により、施設オペレーターにとって継続的な測定と実用的な運用改善がより重要になります。また、施設データ、運用サポート、およびコンプライアンス報告を一つの継続的なサービス関係で組み合わせることができるプロバイダーの価値も高めます。このニーズは、施設がより厳しい電力および水の条件下で運用されている場合において特に明確です。
需要をリードしているサービス提供内容はどれですか?
マネージドオペレーションサービスは2026年に32.81%のシェアで需要をリードしました。顧客は継続的なモニタリング、最適化、およびサステナビリティパフォーマンス報告を必要としているためです。このサービスモデルにより、オペレーターは個別のツールを調達する代わりに既存の施設関係を拡張することもできます。定期的な運用活動とサステナビリティ指標を同じ契約上の取り決めに組み込みます。
最も需要が高いデータセンタータイプはどれですか?
ハイパースケールおよびクラウドデータセンターは2026年に需要の42.18%を占め、2032年にかけてCAGR 17.22%で拡大すると予測されています。電力、冷却、および報告活動の集中が継続的なマネージドサービスをサポートします。大規模な共有施設は、相当量の容量にわたって一貫した運用方法を適用することもできます。
最も急速に拡大している地域はどこですか?
アジア太平洋は、コンピューティングインフラ投資とより厳格な運用指標に支えられ、2032年にかけてCAGR 18.09%で拡大すると予測されています。中国のグリーンコンピューティング要件とマレーシアの水制約は、文書化された運用パフォーマンスへの需要を高めています。これらの条件は、拡大する容量全体にわたる測定、報告、施設レベルのアクション、および資源管理を結び付けるサービスをサポートします。
冷却管理がより重要になっているのはなぜですか?
AIの展開は液体冷却とリアルタイムの熱管理を必要とするより高密度なシステムを使用しており、2032年にかけてCAGR 17.10%の予測を支えています。マネージドデータセンターおよびクラウドサステナビリティサービス市場は、専門的な冷媒、モニタリング、および熱管理サポートを通じてこの要件に対処します。このサポートは、冷却システムのパフォーマンスがエネルギー使用量と安定した運用の両方に影響を与える場合において関連性があります。