
モバイルネットワークベンチマーキングプラットフォー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
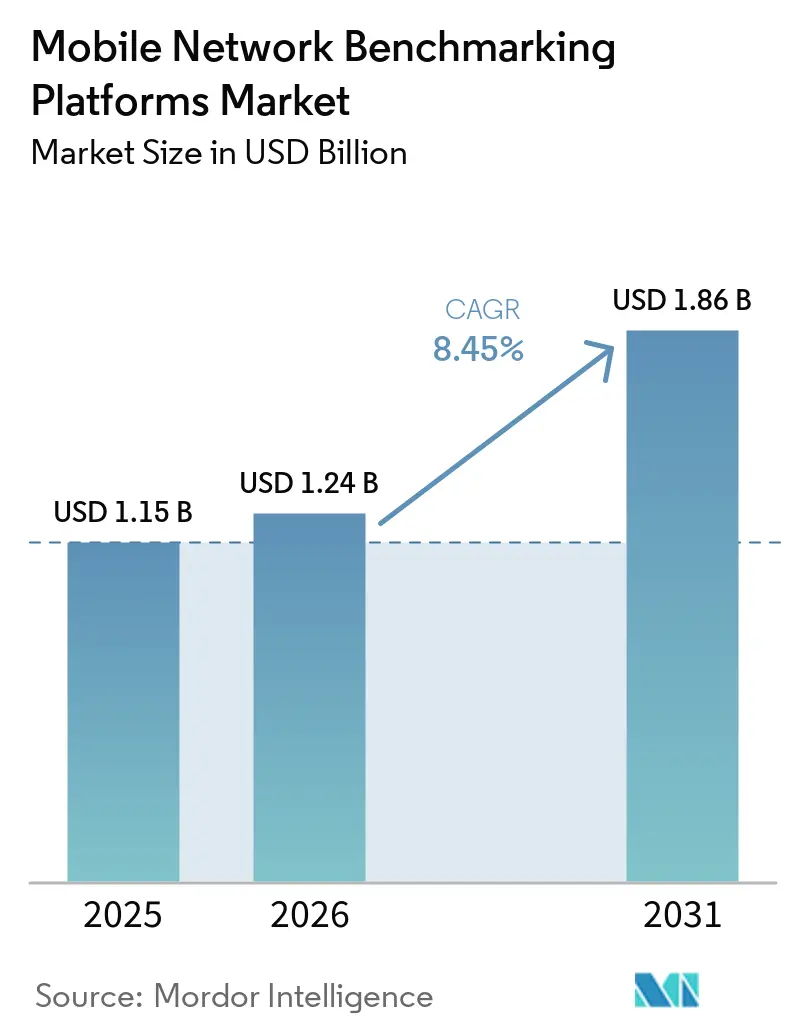
| 市場規模 (2026) | 1.24 十億米ドル |
| 市場規模 (2031) | 1.86 十億米ドル |
| Growth Rate (2026 - 2031) | 8.45 % |
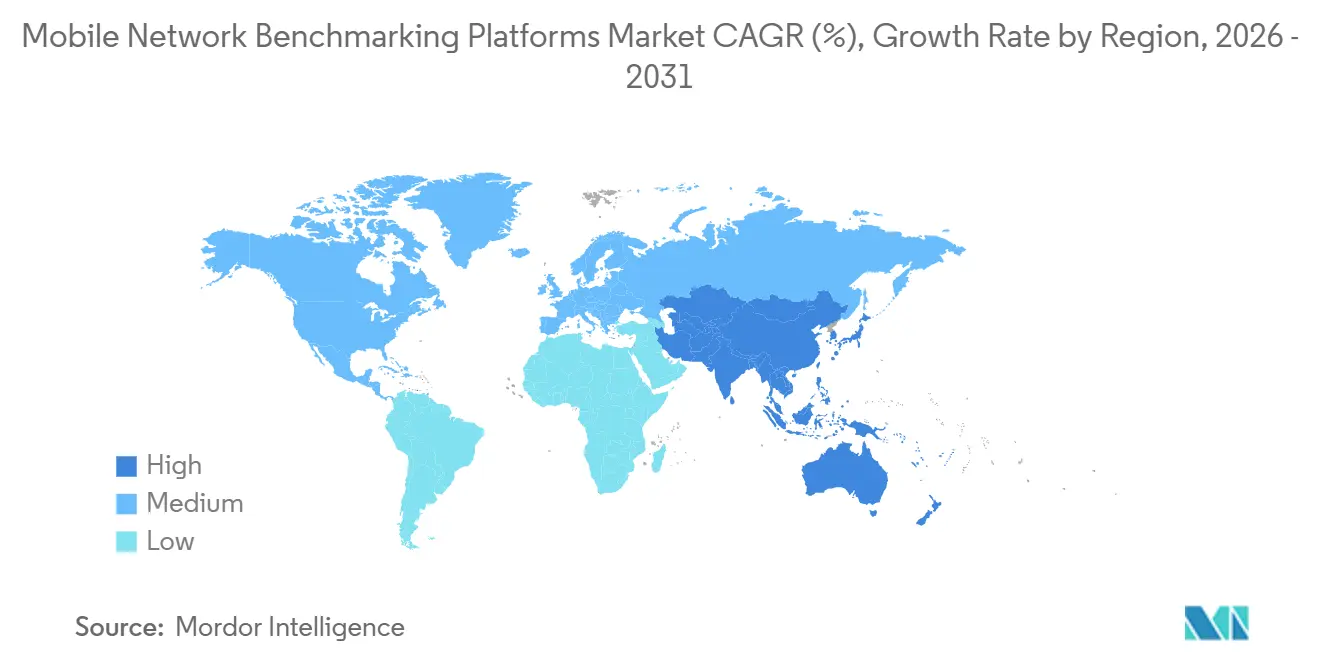
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
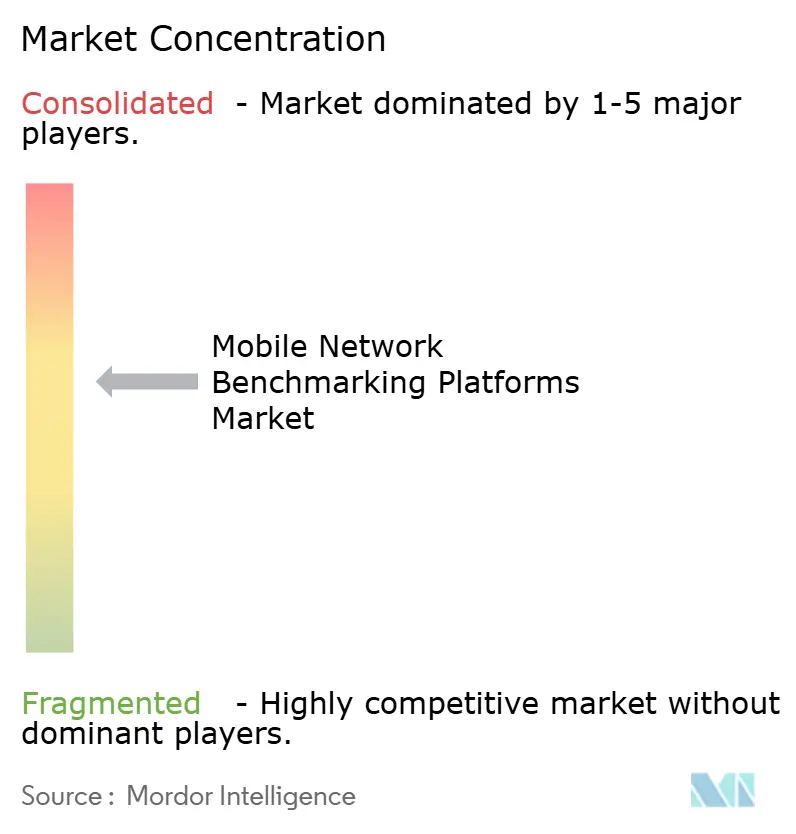
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモバイルネットワークベンチマーキングプラットフォーム市場分析
モバイルネットワークベンチマーキングプラットフォーム市場規模は2025年に1.15 ビリオン 米ドルであり、2026年の1.24 ビリオン 米ドルから2031年には1.86 ビリオン 米ドルに達すると推定され、予測期間2026年~2031年のCAGRは8.45%となっています。モバイルネットワークベンチマーキングプラットフォーム市場は、5Gノンスタンドアローンから5Gスタンドアローンネットワークへの移行によって再編されており、レイテンシー、モビリティ、サービス品質のより詳細な測定が求められています。2025年にはベンダー統合によりサプライベースが変化し、2027年以降はソフトウェア統合の重要性がさらに高まると予想されます。事業者は現在、より複雑なネットワーク環境における商業的主張、投資計画、コンプライアンス報告を裏付けるエビデンスを必要としています。このニーズはプラットフォームの継続的な利用を支え、フィールド測定、アナリティクス、自動化を組み合わせたベンダーを優位に立たせます。モバイルネットワークベンチマーキングプラットフォーム市場はまた、同一の測定結果が技術チーム、カスタマーエクスペリエンスチーム、規制当局、および経営判断を支援する場合にも恩恵を受けます。
主要レポートのポイント
- 提供形態別では、ソフトウェアプラットフォームが2025年のモバイルネットワークベンチマーキングプラットフォーム市場シェアの66.11%を占め、2031年までにCAGR 8.72%で拡大する見込みです。
- プラットフォームアーキテクチャ別では、クラウドプラットフォームが2025年市場の59.24%を占め、2031年までにCAGR 8.94%で成長する見込みです。
- アプリケーション別では、競合ネットワークベンチマーキングが2025年のアプリケーションセグメンの32.34%を占め、ネットワーク最適化およびトラブルシューティングは2031年までにCAGR 9.14%で拡大する見込みです。
- エンドユーザー別では、モバイルネットワーク事業者が2025年のエンドユーザーセグメントの52.21%を占め、電気通信規制当局は2031年までに最高CAGR 9.22%を記録する見込みです。
- ネットワーク世代別では、4GおよびLTE-Advancedネットワークが2025年セグメントの48.26%を占め、5Gベンチマーキングは2031年までにCAGR 9.13%で拡大する見込みです。
- 地域別では、北米が2025年市場の27.62%を占め、アジア太平洋地域は2031年までにCAGR 9.22%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gスタンドアローンおよび高度な5Gの展開加速 | +2.8% | グローバル、特にアジア太平洋、北米、GCCに集中 | 短期(2年以内) |
| ネットワークエクスペリエンスと解約率低減への事業者の注目の高まり | +2.1% | グローバル、特に北米、西欧、韓国で顕著 | 中期(2〜4年) |
| マルチバンドおよびマルチRAT環境におけるネットワーク複雑性の増大 | +1.3% | グローバル、アジア太平洋が中心で中東・アフリカへの波及あり | 中期(2〜4年) |
| クラウドソーシングおよびリアルワールドのクオリティ・オブ・エクスペリエンス・アナリティクスの拡大 | +0.9% | 北米および欧州、ブラジル・インド・日本が急速に進展 | 中期(2〜4年) |
| 独立したブロードバンドおよびモバイル品質比較に対する規制上の需要 | +0.7% | 欧州、北米、オーストラリア、南米への拡大 | 短期(2年以内) |
| プライベート5Gおよびニュートラルホストネットワークにおけるベンチマーキングの需要拡大 | +0.5% | グローバル、特にドイツ・日本・中国・韓国の製造業地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアローンおよび高度な5Gの展開加速
モバイルネットワークベンチマーキングプラットフォーム市場は、5Gノンスタンドアローンから5Gスタンドアローンへの移行によって影響を受けており、事業者が必要とする測定の深度が変化しています。スタンドアローンネットワークは、ネットワークスライシングの実施、ユーザープレーンのレイテンシー、およびRedCapハンドオーバー動作を露出させますが、これらは旧来のドライブテストツールでは十分な詳細度で測定するよう設計されていませんでした。GSAによると、グローバルな5Gスタンドアローンの商用化は2025年第1四半期と比較して2026年3月までに大幅に増加する見込みです。同組織はまた、スタンドアローンコアを必要とする複数の商用5G-Advancedネットワークの開始を報告しています。3GPP Release 18の機能セットは新たなコンフォーマンス義務を生み出しており、定期的なプラットフォームメンテナンスではなく、大規模なソフトウェアアップグレードが必要になる場合があります。Anritsuは2026年6月に3GPP RAN5 Release 18 Lower Layer Triggered Mobilityテストケースの業界初の検証を報告しており、標準化のマイルストーンが新たなアップグレードサイクルにつながることを示しています。[1]Anritsu Corporation、「Anritsuが5G New Radio スタンドアローン向け3GPP RAN5 Rel18 Lower Layer Triggered Mobilityテストケースの業界初検証をサポート」、Anritsu Corporation、anritsu.com。 これらの変化により、機器の互換性、プロトコルカバレッジ、アップデート速度が、事業者の調達チームにとって実際のサプライヤー選定要因となっています。
ネットワークエクスペリエンスと解約率低減への事業者の注目の高まり
成熟した5G市場では、ネットワークエクスペリエンスが基本的なカバレッジよりも強力な商業的差別化要因となっています。Opensignalは最近の米国評価において、T-MobileのコンシステントクオリティスコアがAT&Tを上回ることを記録しました。これらの比較は価格設定の主張を裏付け、事業者に加入者維持プログラムのエビデンスを提供します。その結果、モバイルネットワークベンチマーキングプラットフォーム市場は、定期的なテストプログラムから常時稼働の測定サービスへと移行しています。NokiaとInfovistaは、自動化されたフィールドバリデーションプログラムにより、複数のライブ実装においてレポート作成時間が大幅に短縮され、繰り返しのドライブテストが減少し、トラブルシューティングの生産性が向上したと報告しています。これにより、ハードウェア測定精度の小さな改善よりも自動化されたアナリティクスの比重が高まっています。同じ自動化により、フィールドパフォーマンスの差異が加入者にとってより可視化される前に、事業者が結果をより迅速に適用できるようになります。
マルチバンドおよびマルチRAT環境におけるネットワーク複雑性の増大
モバイルネットワークベンチマーキングプラットフォーム市場の事業者は、同一インフラの多くで4G、5Gノンスタンドアローン、5Gスタンドアローンのレイヤーを維持しなければなりません。キャリアアグリゲーション、強化されたMIMO、マルチベンダーのオープンRANコンフィギュレーションにより、各信頼性の高い評価においてより多くの無線条件が加わります。4キャリアアグリゲーションを伴うスタンドアローン展開では、実際のモビリティ条件下での無線リソース管理、バンド間ハンドオーバーレイテンシー、ユーザープレーンスループットを捕捉できるプラットフォームが必要です。AnritsuとそのパートナーはMWC Barcelona 2026において、4送信アンテナ構成でスループットが2倍以上向上することを確認したAIベースの分析を実証しました。これにより生じる技術的負担は、信頼性の高いプログラムの最低コストを引き上げ、統合されたハードウェアとソフトウェア機能を持つサプライヤーの地位を強化します。また、事業者がより広範なフィールドバリデーションにリソースを投入する前に、実際の伝播条件を反映したラボシナリオへの需要も生み出します。
クラウソーシングおよびリアルワールドのクオリティ・オブ・エクスペリエンス・アナリティクスの拡大
クラウドソーシング測定は、特に規制および企業インテリジェンス業務において、モバイルネットワークベンチマーキングプラットフォーム市場の主要なインプットとして活用が増えています。そのスケールにより、継続的なスマートフォンベースの測定は、限られたテスト車両のフリートに対して優位性を持ちます。Ooklaは、同社のコンシューマーQoEプラットフォームがAndroidデバイスから毎日数億件の測定値を収集し、無線アクセス技術全体にわたってRF指標を捕捉していると述べています。Infovistaは2026年7月にVistaTestにGenAI応答性ベンチマーキングを導入し、決定論的なOpenAI APIベースのプロトコルを通じたTime to First Tokenの測定を含めました。[2]Infovista、「NokiaとInfovistaがフィールドパフォーマンスバリデーションを再定義する方法」、Infovista、infovista.com。 ブラジルのANATELはOoklaおよびOpensignalと技術協力協定を締結しており、クラウドソーシングデータと公共品質監視を結びつけるモデルを示しています。[3]国家電気通信庁、「技術協力協定」、国家電気通信庁、gov.br。 広範なパッシブデータとターゲットを絞ったアクティブテストの組み合わせにより、意思決定者はいずれかの測定方法単独では得られない、より多くのコンテキストを得ることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ベンチマーキングハードウェア、デバイス、フィールドキャンペーンの高コスト | -1.9% | グローバル、特に南米、中東・アフリカ、新興アジア太平洋地域で顕著 | 中期(2〜4年) |
| 専門的な無線パフォーマンスおよびデータアナリティクス人材の不足 | -1.4% | グローバル、特に中東・アフリカ、南アジア、南米で制約が大きい | 長期(4年以上) |
| 事業者間の測定標準とデータ比較可能性の不一致 | -0.8% | グローバル、複数の規制管轄区域にまたがる場合に最も混乱が大きい | 中期(2〜4年) |
| クラウドソーシング測定におけるプライバシー、同意、データローカライゼーションの制約 | -0.5% | 欧州、中国、インド、韓国、データ主権の採用が広がる地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベンチマーキングハードウェア、デバイス、フィールドキャンペーンの高コスト
ベンチマーキングハードウェアは、事業者がスタンドアローンの構築を継続する中で、ネットワーク展開予算と直接競合しています。マルチバンドおよびマルチRATのフィールドキャンペーンには、無線テストプラットフォーム、計測車両、リファレンスデバイス、ライセンス済みアナリティクスソフトウェアが必要です。この組み合わせにより、第2層・第3層の事業者にとって四半期ごとのキャンペーンが現実的でなくなる場合があります。大規模な事業者はエンタープライズライセンスを通じてリフレッシュコストを吸収できますが、小規模な事業者はマネージドサービスやキャンペーンごとの支払い形式をより多く利用しています。そのため、モバイルネットワークベンチマーキングプラットフォーム市場には地理的な格差があり、南米、サブサハラアフリカ、小規模なアジア太平洋市場の事業者はマネージドサービスやクラウドソーシングの代替手段に大きく依存しています。コストはまた、キャンペーンの頻度と地理的カバレッジを制限し、ローカルネットワーク判断に利用可能な品質データにギャップを生じさせます。
専門的な無線パフォーマンスおよびデータアナリティクス人材の不足
厳格な5Gスタンドアローンプログラムには、無線エンジニアリング、プロトコルレイヤーの知識、データアナリティクスのスキルが必要です。電気通信教育は、拡大するスタンドアローンアーキテクチャに必要な規模でこれらの複合スキルをまだ十分に生み出していません。この業務には、レイテンシーの分解、ネットワークスライシングKPIの開発、AI-RANパフォーマンス評価が含まれます。内部の専門知識を持たない事業者はベンダーのプロフェッショナルサービスへの依存度が高まり、プログラムコストが増加し、内部能力が制限される可能性があります。モバイルネットワークベンチマーキングプラットフォーム市場では、自動化がこの問題の一部を緩和しており、NokiaとInfovistaは繰り返しのドライブテストの削減とトラブルシューティング生産性の向上を報告しています。最終的な解釈ステップでは、測定の差異をネットワークおよび商業的な意思決定に転換するために、依然として熟練したチームが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
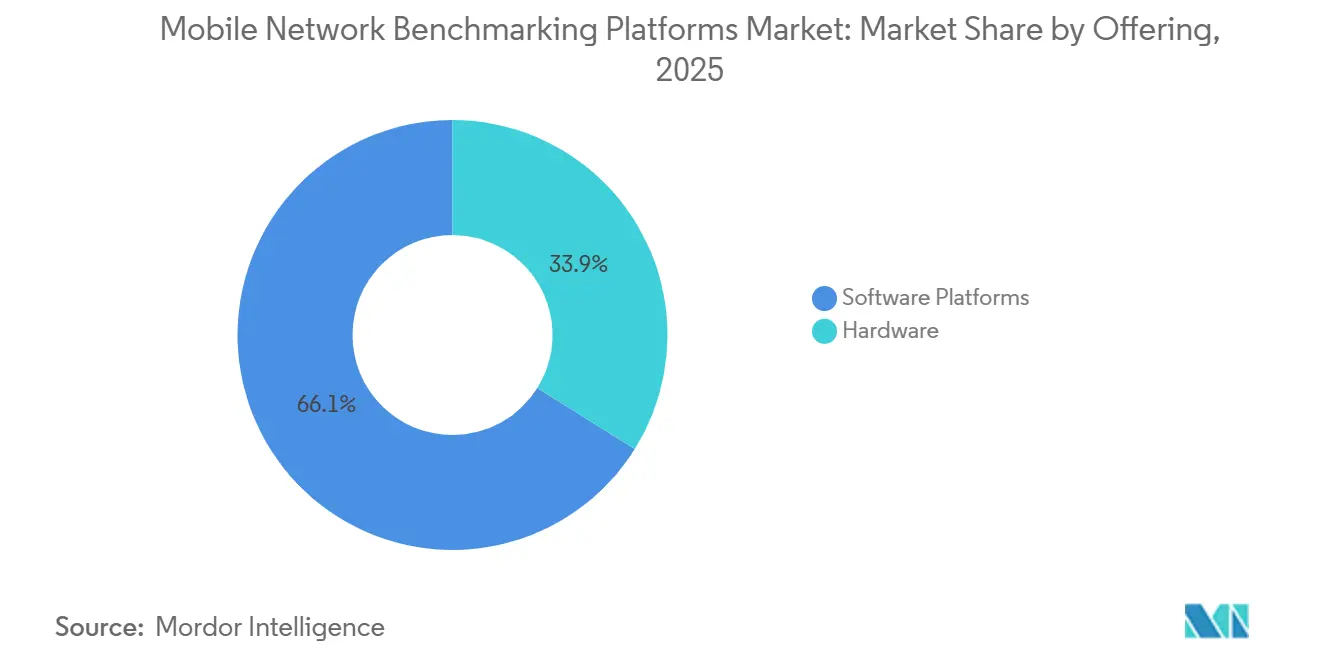
アナリティクスがコアバリュープロポジションとなる中、ソフトウェアプラットフォームがリードソフトウェアプラットフォームは2025年の提供形態セグメントの66.11%を占め、2031年までにCAGR 8.72%で拡大する見込みです。そのリードは、単一サプライヤーに紐付いた独自ハードウェアよりも、アナリティクスの柔軟性とクラウドネイティブなスケーリングへの移行を反映しています。ハードウェアは、ソフトウェアプローブが物理的な無線条件を再現できないキャリブレーション、コンフォーマンステスト、プライベートネットワーク検証において引き続き必要です。測定ハンドセット、ドライブテストユニット、ネットワークスキャナー、信号アナライザーが含まれます。ソフトウェアのモバイルネットワークベンチマーキングプラットフォーム市場規模は、単一デバイスの購入ではなく、定期的なライセンスおよびデータサブスクリプション収益によって支えられています。
Infovistaは2026年7月にVistaTestにGenAI応答性ベンチマーキングを追加し、ソフトウェアプラットフォームが測定できるアプリケーションパフォーマンスの範囲を拡大しました。この追加により、決定論的なプロトコルを通じてネットワーク全体のTime to First Tokenを測定します。ハードウェアは消滅するのではなく、ソフトウェアと並行して進化しています。Anritsuは2026年4月にVirtual Network Masterシリーズをカーネルベースの仮想マシン(KVM)ベースのプライベートクラウド環境に拡張し、仮想化インフラにおけるレイテンシー、ジッター、スループット、パケットロスのエンドツーエンド評価を可能にしました。両提供形態は、エンタープライズおよびプライベートネットワーク環境でのハードウェア需要を維持するハイブリッドアーキテクチャへと移行しています。


プラットフォームアーキテクチャ別:
クラウドプラットフォームが弾力的なキャパシティとアナリティクス統合から恩恵を受けるクラウドアーキテクチャは2025年セグメントの59.24%を占め、2031年までにCAGR 8.94%で拡大する見込みです。クラウド展開により、モバイルネットワークベンチマーキングプラットフォーム市場の事業者は複数の場所で同時キャンペーンを実施し、大量のクラウドソーシングデータを処理できます。また、ベンチマーキングの出力をクラウドホスト型のネットワーク運用およびカスタマーエクスペリエンスシステムと連携させます。これにより、フィールドデバイスからオンプレミスサーバーへのバッチ転送によって生じる遅延が削減されます。VIAVIは、Spirentアセットの統合と拡張されたソフトウェアアナリティクスおよびサービスインストルメンテーションに支えられ、ネットワーク・サービスイネーブルメント部門の強い収益成長を報告しました。
オンプレミス展開は、データレジデンシー規則または運用上の機密性が外部処理を制限する場所では依然として有効です。中国のデータローカライゼーションアプローチは、加入者由来の測定データのローカル処理を支援し、大規模な5G環境でのオンプレミス需要を維持しています。モバイルネットワークベンチマーキングプラットフォーム産業は、無線測定精度に加え、データパイプラインの品質、APIカバレッジ、統合においてますます競争しています。クラウドネイティブなオーケストレーションを持つサプライヤーは、テストスケジューリングを自動化し、リアルタイムダッシュボードを提供できます。この機能は、大規模な専任テストエンジニアリングチームの代わりにプラットフォームワークフローを使用する事業者の定期的なサブスクリプションを支援します。
アプリケーション別:
競合ベンチマーキングが収益を支える中、最適化ユースケースが加速競合ネットワークベンチマーキングは2025年のアプリケーションセグメントの32.34%を占めました。その結果はマーケティング、投資家向け報告、規制コンプライアンスを支援するため、確立された予算を持っています。ネットワーク最適化およびトラブルシューティングは2031年までに最高CAGR 9.14%を記録する見込みです。モバイルネットワークベンチマーキングプラットフォーム市場の事業者は、内部ネットワーク管理とフィールド問題解決に比較データをより頻繁に適用しています。この変化により、測定結果から投資または是正措置までの経路が短縮されます。
AIサポートツールは、ドライブテストおよびクラウドソーシング測定を、より少ない手動分析で推奨アクションに変換できます。ドイツの連邦ネットワーク庁は、前期間と比較して有効なモバイルブロードバンド速度テストの件数が増加したことを記録しました。これらの大量データにより、公共機関および事業者にとって支援型分析が重要になっています。ネットワーク計画支援、デバイス認証、カバレッジ保証は引き続き発展していますが、資優先度は低くなっています。
エンドユーザー別:
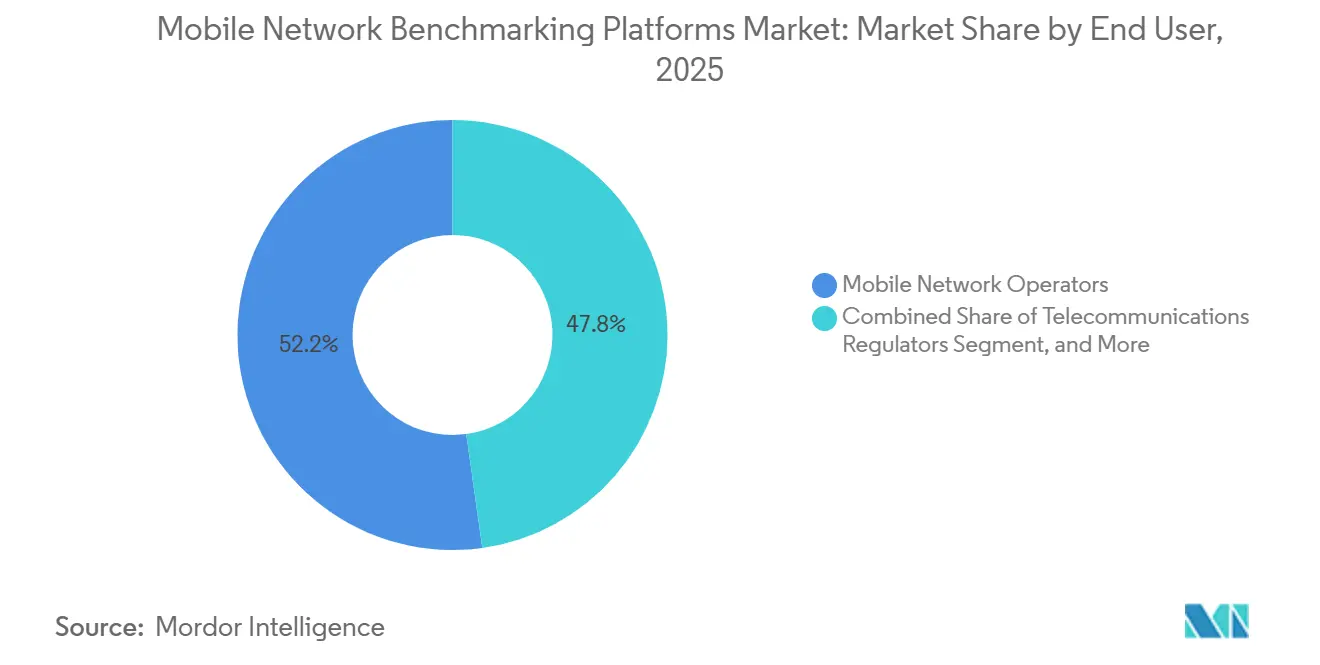
モバイルネットワーク事業者が需要を支える中、規制当局の調達が急速に拡大モバイルネットワーク事業者は2025年のエンドユーザーセグメントの52.21%を占めました。事業者はプラットフォームを使用して自社のパフォーマンスを監視し、競合ネットワークと比較し、スペクトルライセンス義務を果たしています。電気通信規制当局は2031年までにCAGR 9.22%で拡大する見込みです。政府は、事業者の提出のみに依存しない独立した品質報告を必要とするため、モバイルネットワークベンチマーキングプラットフォーム市場における需要の拡大源となっています。米国連邦通信委員会は2026年1月に、2025年12月31日時点のデータを対象とした第8回ブロードバンドデータ収集ウィンドウを開始しました。
英国のOfcomテレコムアクセスレビュー2026年~2031年は、次の規制サイクル内でサービス品質測定基準を設定しました。規制当局の調達は、事業者の資本サイクルのみに紐付いた支出よりも耐久性があります。デバイスメーカー、ニュートラルホスト事業者、プライベートネットワーク管理者は、より小規模ながら重要なグループを形成しています。フラウンホーファーHHIの2025年xG-ALOEプラグフェストは、タイムセンシティブネットワーキング同期とLiFiバックホール統合を含むオープンRANの相互運用性を検証しました。プライベートネットワーク監視がより正式化されるにつれ、このグループは新規展開のより大きなシェアを占める可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
ネットワーク世代別:
4Gが短期収益を支える中、5Gテストが構造的拡大を牽引4GおよびLTE-Advancedネットワークは2025年のネットワーク世代セグメントの48.26%を占めました。これらは大部分のモバイルトラフィックを担い、アクティブなカバレッジ義務を持つ地域において経済的に重要であり続けています。南米、サブサハラアフリカ、東南アジアの一部の事業者は、LTE-Advanced Proの高密度化と品質プログラムを継続しています。これらのプログラムには、初期の5G評価と同様の詳細レベルでのマルチバンドハンドオーバー分析が必要です。モバイルネットワークベンチマーキングプラットフォーム市場の5Gテストセグメントは、事業者がノンスタンドアローンカバレッジ、スタンドアローン機能、5G-Advancedコンフォーマンスを管理する中で、2031年までにCAGR 9.13%で拡大する見込みです。
3GPP Release 18フレームワークは、Lower Layer Triggered MobilityおよびRedCap機能への測定ニーズを拡大します。以前のプラットフォームは、これらのプロトコルレイヤーをテストするために大幅なソフトウェアまたはハードウェアの変更が必要です。Anritsuは2026年6月にRelease 18 Lower Layer Triggered Mobilityストケースを検証し、早期の標準準拠機能の利点を実証しました。このプロセスにより、認定に参入するデバイスメーカーや事業者にとって、承認されたテストサプライヤーが重要なパートナーとなる可能性があります。したがって、モバイルネットワークベンチマーキングプラットフォーム産業は、レガシーな収益保証と新興の5G機能検証の両方に対応しています。
地域分析
北米モバイルネットワークベンチマーキングプラットフォーム市場
北米は2025年のモバイルネットワークベンチマーキングプラットフォーム市場において27.62%のシェアを占めた。米国の大手通信事業者(Tier-1)3社はすべて全国規模の5Gスタンドアロン展開を完了しており、スタンドアロンの中央値ダウンロード速度は2025年第4四半期に404 Mbpsに達した。同地域には、Keysight Technologies、VIAVI Solutions、Ookla、Opensignalなど主要なベンチマーキングサプライヤーが集積している。このサプライヤーの集中により、通信事業者の要件とプラットフォーム開発との緊密な連携が支えられている。北米は、ネットワーク環境がより成熟しているため、アジア太平洋地域よりも緩やかな拡大が見込まれる。
アジア太平洋モバイルネットワークベンチマーキングプラットフォーム市場
アジア太平洋地域は、2031までのモバイルネットワークベンチマーキングプラットフォーム市場において最高のCAGR9.22%を記録すると予測されている。中国は広範な5G基地局ネットワークを展開し、多数の企業向けプライベートネットワークを運用しており、プライベートネットワーク検証およびAI能力評価に対する需要を生み出している。インドは大規模な5G加入者基盤に達し、より広範なネットワーク品質の差別化を支えている。日本はミリ波スペクトルの申請受付を開始し、ミリ波専用テストツールへの需要を創出している。
EMEAおよび南米モバイルネットワークベンチマーキングプラットフォーム市場
欧州・中東・アフリカおよび南米は、モバイルネットワークベンチマーキングプラットフォーム市場において非常に異なる展開環境をカバーしている。欧州のスタンドアロンサンプルシェアは2024年第4四半期の1.1%から2025年第4四半期には2.8%に上昇し、オーストリアが8.7%、スペインが8.3%、英国が7%、フランスが5.9%となった。欧州委員会は光ファイバーおよび5Gネットワークへの投資・需要環境を検討し、品質ベースのサービス供に関する議論を支援した。GCCでは、UAEのスタンドアロン中央値ダウンロード速度がキャリアアグリゲーションおよびネットワーク能力強化を通じて向上した。ブラジルのANATELがOoklaおよびOpensignalと締結した協定は、他の南米規制当局が参照可能なクラウドソーシング型品質モデルを提供している。

競合環境
モバイルネットワークベンチマーキングプラットフォーム市場は、高付加価値層において適度に統合されています。Keysight Technologies、VIAVI Solutions、Rohde and Schwarz、Infovistaは多くのプレミアム事業者および規制当局との契約を保有しています。Ookla、Opensignal、EXFO、Anritsuは、クラウドソーシングアナリティクス、データセンターテスト、デバイス認証における関連需要で競合しています。Keysightは最近Spirentの買収を完了しました。VIAVIは同期間にSpirentの高速イーサネット、ネットワークセキュリティ、チャネルエミュレーションテスト事業の買収を完了しました。
これらの取引により、ネットワーク自動化、ライフサイクルアシュアランス、チャネルエミュレーション、高速イーサネットテストにわたる機能が再分配されました。これにより、統合期間中に専門的なモバイルパフォーマンスサプライヤーが事業者契約を追求する余地が生まれました。VIAVIは前年比で強い成長を反映し、ネットワーク・サービスイネーブルメント収益の増加を報告しました。同社はまた、年間コスト削減を目的とした事業再編を進めました。これらの行動は、買収の恩恵が依然として運営統合とポートフォリオの焦点に依存することを示しています。
競争はAI対応プラットフォームと標準化活動にますます集中しています。Rohde and SchwarzはMWC 2026においてNVIDIAとともに5G-Advancedおよび6Gアーキテクチャのハードウェアインザループテスト用デジタルツインテストベッドを発表しました。InfovistaはMWC 2026においてVistAIとVistaOneを発表し、定期的なキャンペーンから自律的な運用へとフォーカスを拡大しました。Anritsuは2026年4月に業界初の3GPP RAN5 Release 18 Lower Layer Triggered Mobilityコンフォーマンステストケースを提出し、2026年6月にそれらのテストケースを検証しました。プライベート5Gニュートラルホストテスト、AIによるネットワークKPI生成、オープンRANの相互運用性、GenAI応答性は、ベンダーが新たな機能を開発できる分野として残っています。
モバイルネットワークベンチマーキングプラットフォーム産業のリーダー企業
Keysight Technologies, Inc.
Rohde & Schwarz GmbH & Co. KG
Infovista SAS
Anritsu Corporation
VIAVI Solutions Inc.
- *免責事項:主要選手の並び順不同
モバイルネットワークベンチマーキングプラットフォーム市場
- Keysight Technologies, Inc.
- Rohde & Schwarz GmbH & Co. KG
- Infovista SAS
- Anritsu Corporation
- VIAVI Solutions Inc.
- Spirent Communications plc
- Ookla, LLC
- Opensignal Limited
- Tutela Technologies Ltd.
- Accuver Co., Ltd.
- EXFO Inc.
- NETSCOUT SYSTEMS, INC.
- RADCOM Ltd.
- Teoco Corporation
- Qualcomm Incorporated
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Global Wireless Solutions, Inc.

Recent Industry Developments in モバイルネットワークベンチマーキングプラットフォーム市場
- 2026年7月:Infovistaは、VistaTest(旧TEMS Suite)にGenAIモバイルネットワークベンチマーキング機能を導入し、事業者およびベンチマーキング組織が決定論的なOpenAI APIベースのテストプロトコルを使用して複数のネットワーク全体でTime to First TokenおよびGenAI応答性を測定できるようにしました。これはアプリケーション層のAIパフォーマンスを比較可能なモバイルネットワークKPIとして正式に定量化した初の商用ベンチマーキング製品です。この機能により、テストチームは同一キャンペーン内で、従来の無線およびスループット指標と並行してアプリケーション応答性を比較できるようになりました。
- 2026年6月:Anritsuは、ME7834NR 5G NRモバイルデバイステストプラットフォームにおいて3GPP RAN5 Release 18 NR Lower Layer Triggered Mobilityコンフォーマンステストケースの業界初サポートを発表し、デバイスベンダーおよび事業者が商用5G-Advancedデバイスに必須となることが見込まれる高モビリティ5G-Advancedハンドオーバープロトコルを検証できるようにしました。これにより、高モビリティユースケースにおけるサービス継続性に影響するハンドオーバー機能の検証が可能になりました。
- 2026年4月:AnritsuはVirtual Network MasterシリーズをMX109031PCによりKVMベースのプライベートクラウド環境に拡張し、ハードウェア機器を展開できないオンプレミスのプライベートクラウドインフラを運用するエンタープライズ組織向けに、レイテンシー、ジッター、スループット、パケットロスをカバーするソフトウェアプローブベースのエンドツーエンド通信品質評価を提供しました。このリリースは、仮想化ワークロードが直接エンドツーエンドのサービス品質監視を必要とするプライベートクラウド環境に対応しました。
- 2026年4月:Rohde and SchwarzとGatehouse Satcomは、GEO、MEO、LEO衛星構成にわたる5G IoT-NTNおよびNR-NTN技術の検証方法論を加速するための協力関係を正式化し、セクターが試験から商用展開へと移行する中で衛星と携帯電話の5G統合によって生じるテストの複雑性に対処しました。この取り組みは、異なる伝播遅延と運用条件を持つ衛星構成全体にわたる検証に対応しました。


グローバルモバイルネットワークベンチマーキングプラットフォーム市場レポートの調査範囲
モバイルネットワークベンチマーキングプラットフォーム市場とは、モバイルネットワーク事業者のパフォーマンスを測定、比較、分析するソフトウェアプラットフォームおよび専門ソリューションを指します。これらのプラットフォームは、カバレッジ、信号強度、ダウンロードおよびアップロード速度、レイテンシー、信頼性、音声品質、サービス可用性などの主要パフォーマンス指標を評価します。
モバイルネットワークベンチマーキングプラットフォーム市場レポートは、提供形態(ハードウェア、ソフトウェアプラットフォーム)、プラットフォームアーキテクチャ(オンプレミス、クラウド)、アプリケーション(競合ネットワークベンチマーキング、ネットワーク最適化およびトラブルシューティング、ロールアウト検証およびサイト受け入れ)、エンドユーザー(モバイルネットワーク事業者、電気通信規制当局、ネットワークテストサービスプロバイダー、ネットワーク機器メーカー)、ネットワーク世代(2Gおよび3Gネットワーク、4GおよびLTE-Advancedネットワーク、5G)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェアプラットフォーム |
| オンプレミス |
| クラウド |
| 競合ネットワークベンチマーキング |
| ネットワーク最適化およびトラブルシューティング |
| ロールアウト検証およびサイト受け入れ |
| その他のアプリケーション |
| モバイルネットワーク事業者 |
| 電気通信規制当局 |
| ネットワークテストサービスプロバイダー |
| ネットワーク機器メーカー |
| その他のエンドユーザー |
| 2Gおよび3Gネットワーク |
| 4GおよびLTE-Advancedネットワーク |
| 5G |
| 北米 | 米国 |
| カナダ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| 提供形態別 | ハードウェア | |
| ソフトウェアプラットフォーム | ||
| プラットフォームアーキテクチャ別 | オンプレミス | |
| クラウド | ||
| アプリケーション別 | 競合ネットワークベンチマーキング | |
| ネットワーク最適化およびトラブルシューティング | ||
| ロールアウト検証およびサイト受け入れ | ||
| その他のアプリケーション | ||
| エンドユーザー別 | モバイルネットワーク事業者 | |
| 電気通信規制当局 | ||
| ネットワークテストサービスプロバイダー | ||
| ネットワーク機器メーカー | ||
| その他のエンドユーザー | ||
| ネットワーク世代別 | 2Gおよび3Gネットワーク | |
| 4GおよびLTE-Advancedネットワーク | ||
| 5G | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
モバイルネットワークベンチマーキングプラットフォーム市場の規模はどのくらいですか?
モバイルネットワークベンチマーキングプラットフォーム市場規模は2026年に1.24 ビリオン 米ドルと推定され、CAGR 8.45%で2031年までに1.86 ビリオン 米ドルに達すると予測されています。この予測は、事業者がスタンドアローン機能を拡大するにつれて、テストおよび分析の要件がより頻繁になることを反映しています。
モバイルネットワークベンチマーキングプラットフォームへの需要を牽引しているものは何ですか?
5Gスタンドアローンの採用、ネットワークエクスペリエンス競争、マルチバンドネットワークの複雑性、独立した品質報告が需要を増加させています。これらのニーズは、技術的な運用と商業的な計画の両方で使用できるエビデンスを必要とします。
モバイルネットワークベンチマーキングプラットフォームの支出をリードしている提供形態はどれですか?
ソフトウェアプラットフォームは2025年に66.11%で提供形態セグメントをリードし、2031年までにCAGR 8.72%で拡大する見込みです。その地位は、柔軟なアナリティクス、データサブスクリプション、プラットフォーム統合への需要を反映しています。
最も急速に拡大している展開アーキテクチャはどれですか?
クラウドプラットフォームは2025年に59.24%でリードし、スケーラブルなテストとアナリティクス統合を支援するため、2031年までにCAGR 8.94%で拡大する見込みです。オンプレミス展開は、データレジデンシー要件が厳格な場所では引き続き有効です。
モバイルネットワークベンチマーキングプラットフォームを購入するユーザーはどのような層ですか?
モバイルネットワーク事業者が最大のユーザーであり、電気通信規制当局は2031年までにCAGR 9.22%で最も速い成長を記録する見込みです。規制当局は品質監視を支援するために独立した測定を必要としています。
5Gスタンドアローンネットワークが新たなテスト機能を必要とするのはなぜですか?
旧来のテスト方法では完全に評価できないスライシング、レイテンシー、RedCapモビリティ、5G-Advanced機能の詳細な検証が必要です。そのため、Release 18の要件はソフトウェアのアップデートや新たなプラットフォーム調達を促す可能性があります。
最終更新日:



