
マネージド エッジ Kubernetes サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
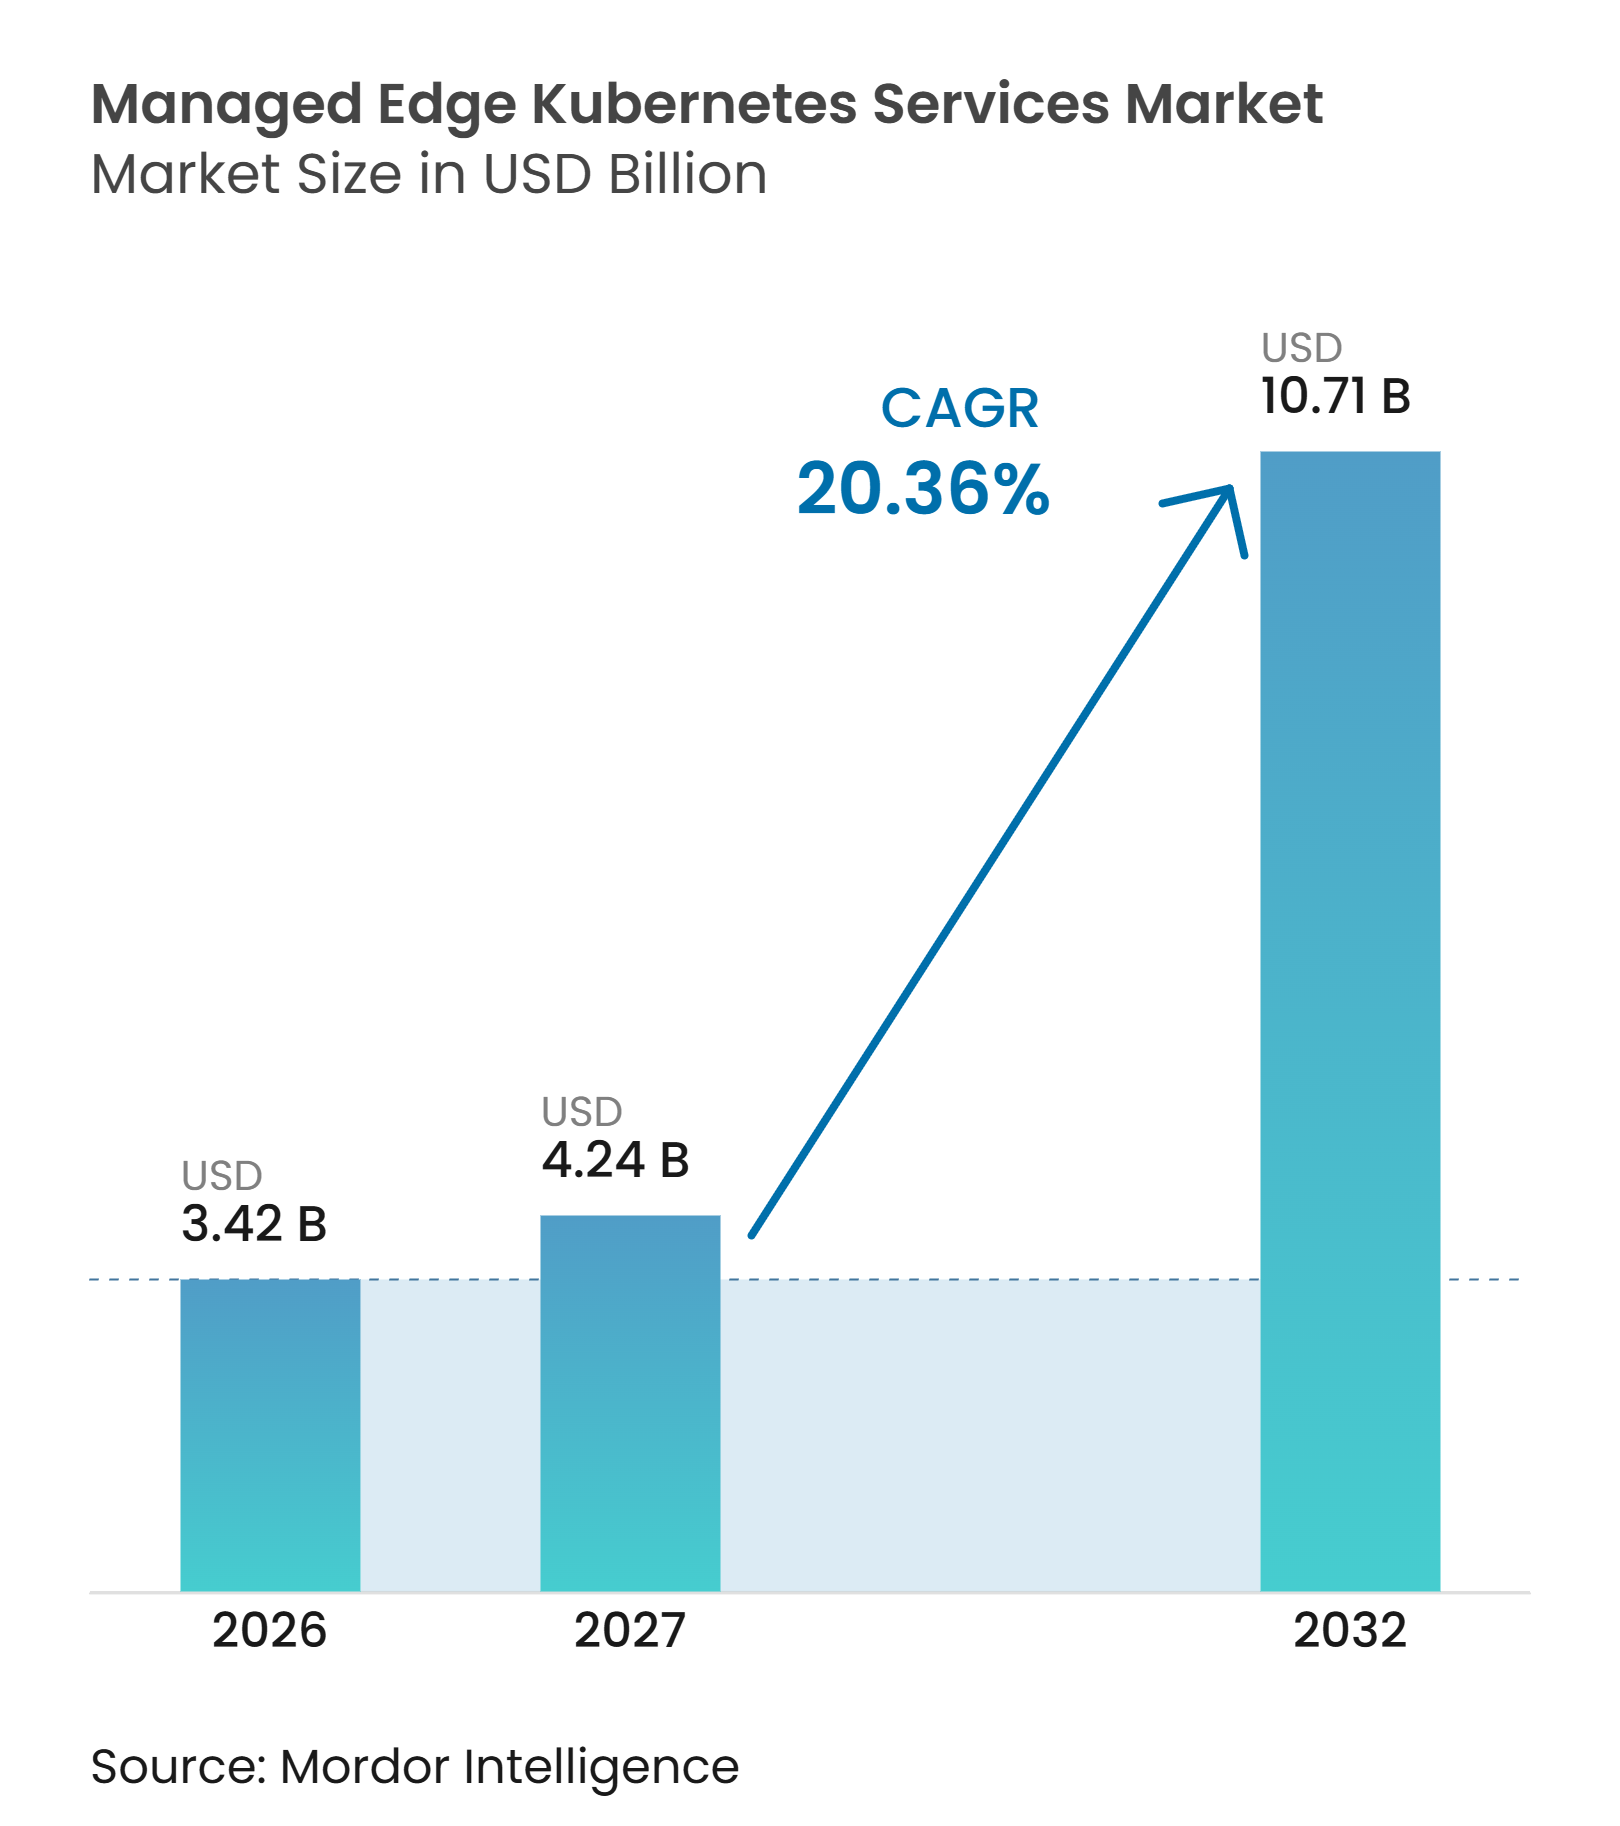
| 市場規模 (2027) | 4.24 十億米ドル |
| 市場規模 (2032) | 10.71 十億米ドル |
| 成長率 (2027 - 2032) | 20.36 % |
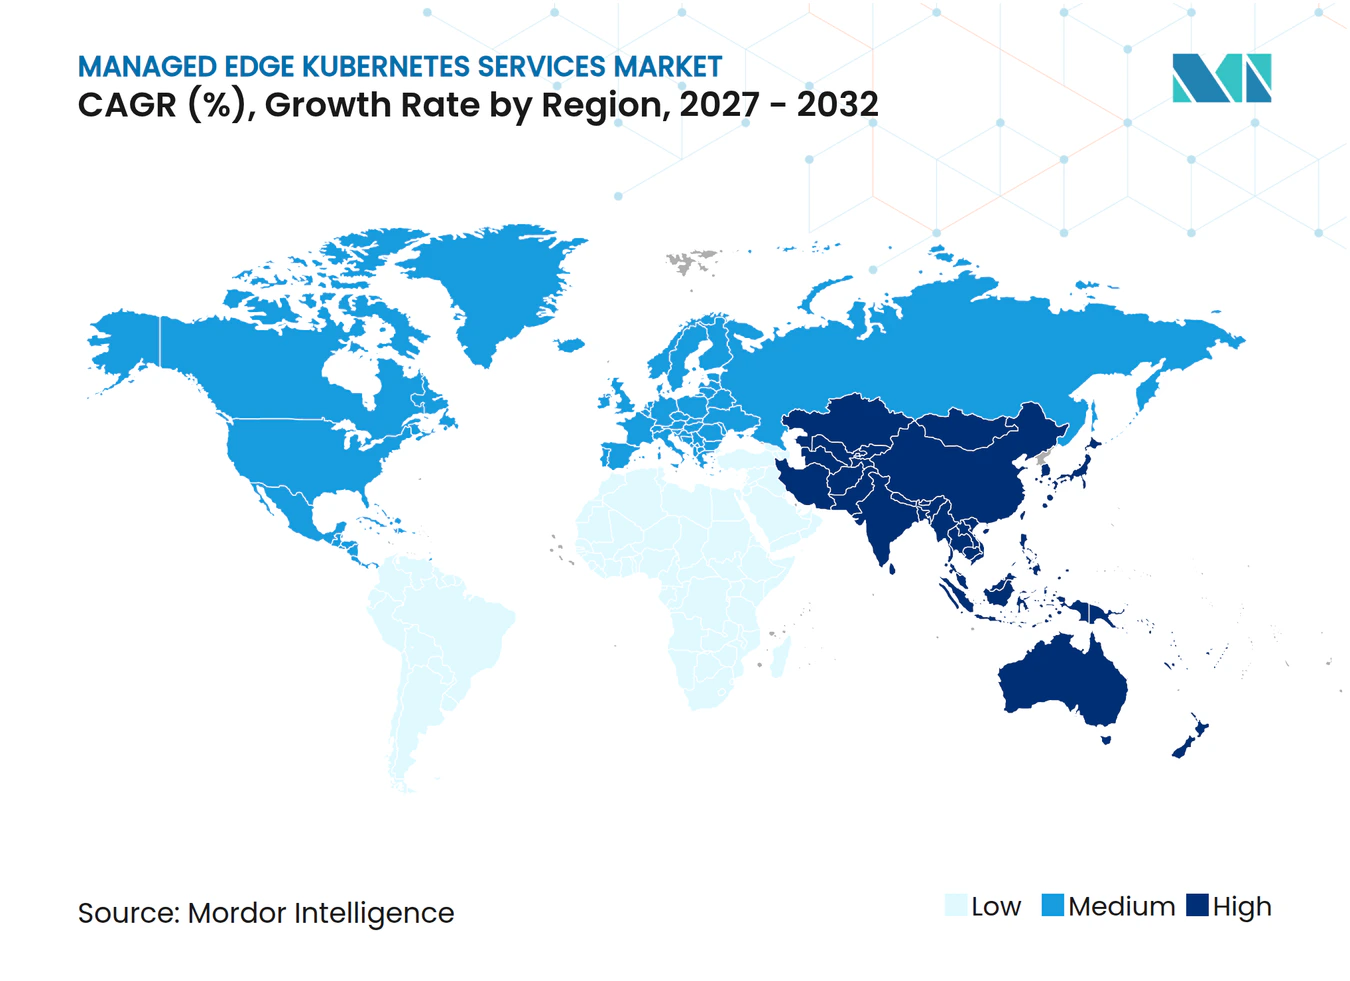
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるマネージド エッジ Kubernetes サービス市場分析
マネージド エッジ Kubernetes サービス市場規模は、2026年の34.2億米ドルおよび2027年の42.4億米ドルから、2032年までに107.1億米ドルへと拡大し、2027年~2032年の間に20.36%のCAGRを記録すると予測されています。マネージド エッジ Kubernetes サービス市場は、すべての拠点に専門チームを配置することなく分散コンピューティング サイトを運用するニーズによって形成されています。5Gネットワーク仮想化、AIインファレンス、および産業用IoTプロジェクトは、コンテナ オーケストレーショをネットワーク サイト、工場、および小売拠点に近づけています。バイヤーは、クラウドおよびオンプレミス拠点全体でライフサイクル オートメーション、セキュリティ コントロール、およびサポートを組み合わせるプロバイダーをますます求めています。これにより、ハイパースケーラー、専門プラットフォーム プロバイダー、およびシステム インテグレーターに機会が生まれますが、それぞれの役割はデプロイメントおよびコンプライアンス ニーズによって異なります。ハードウェアの多様性、断続的な接続、スキル不足、およびデータ規制が、一部のエッジ環境における採用決定を依然として長引かせています。
主要レポートのポイント
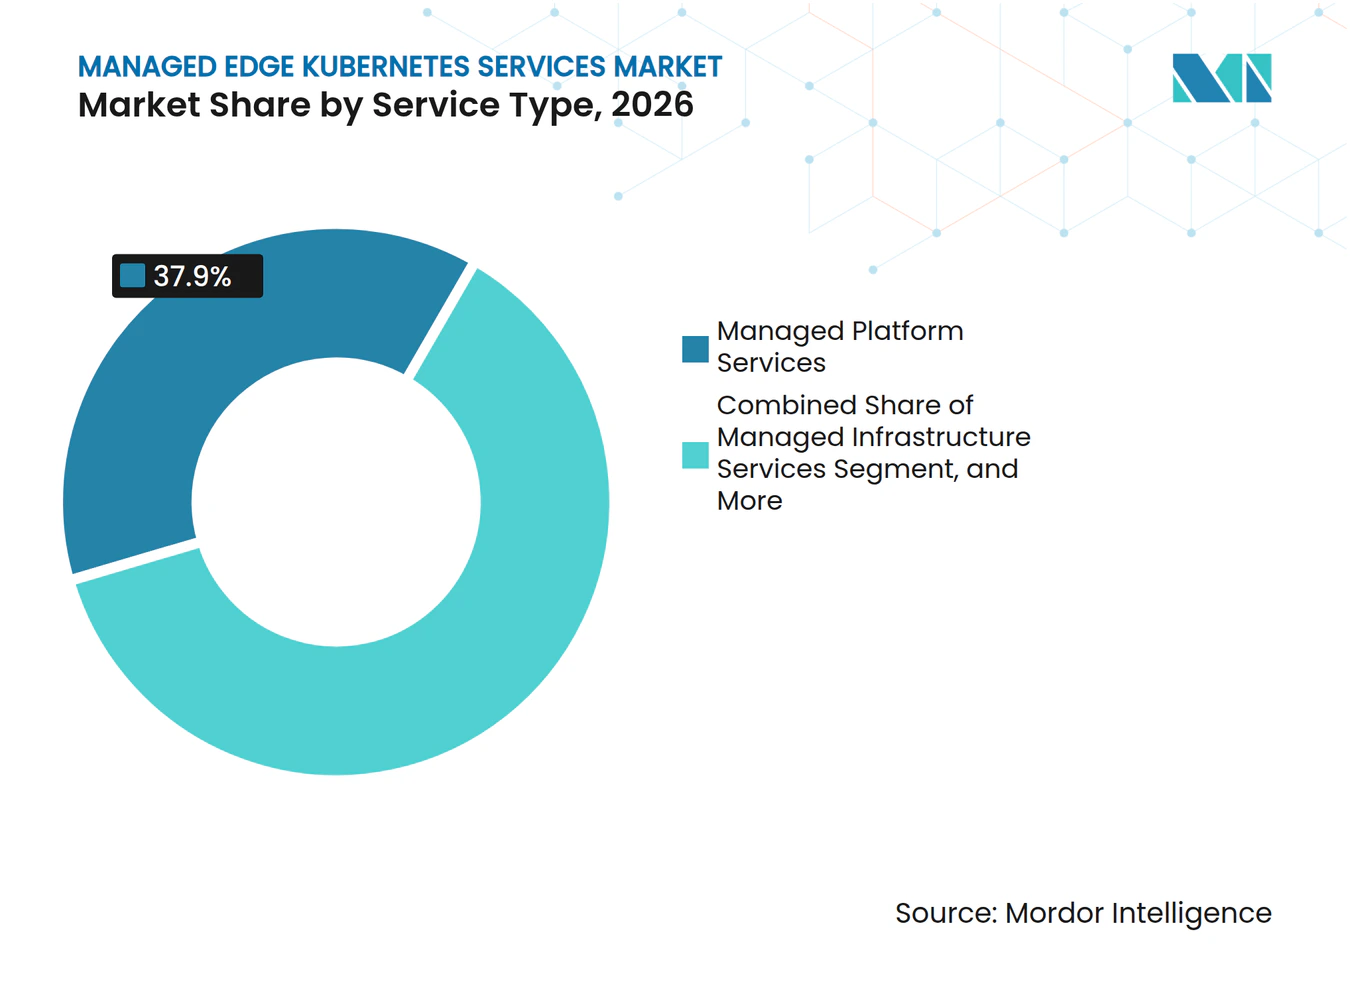
- サービスタイプ別では、マネージド プラットフォーム サービスが2026年のマネージド エッジ Kubernetes サービス市場シェアの37.90%を占め、マネージド セキュリティおよびコンプライアンス サービスは2032年にかけて21.94%のCAGRで拡大すると予測されています。
- デプロイメント モデル別では、パブリック クラウド エッジが2026年市場の52.00%を占め、ハイブリッド エッジは2032年にかけて22.98%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2026年のマネージド エッジ Kubernetes サービス市場シェアの70.81%を占め、中小企業は2032年にかけて21.67%のCAGRで拡大すると予測されています。
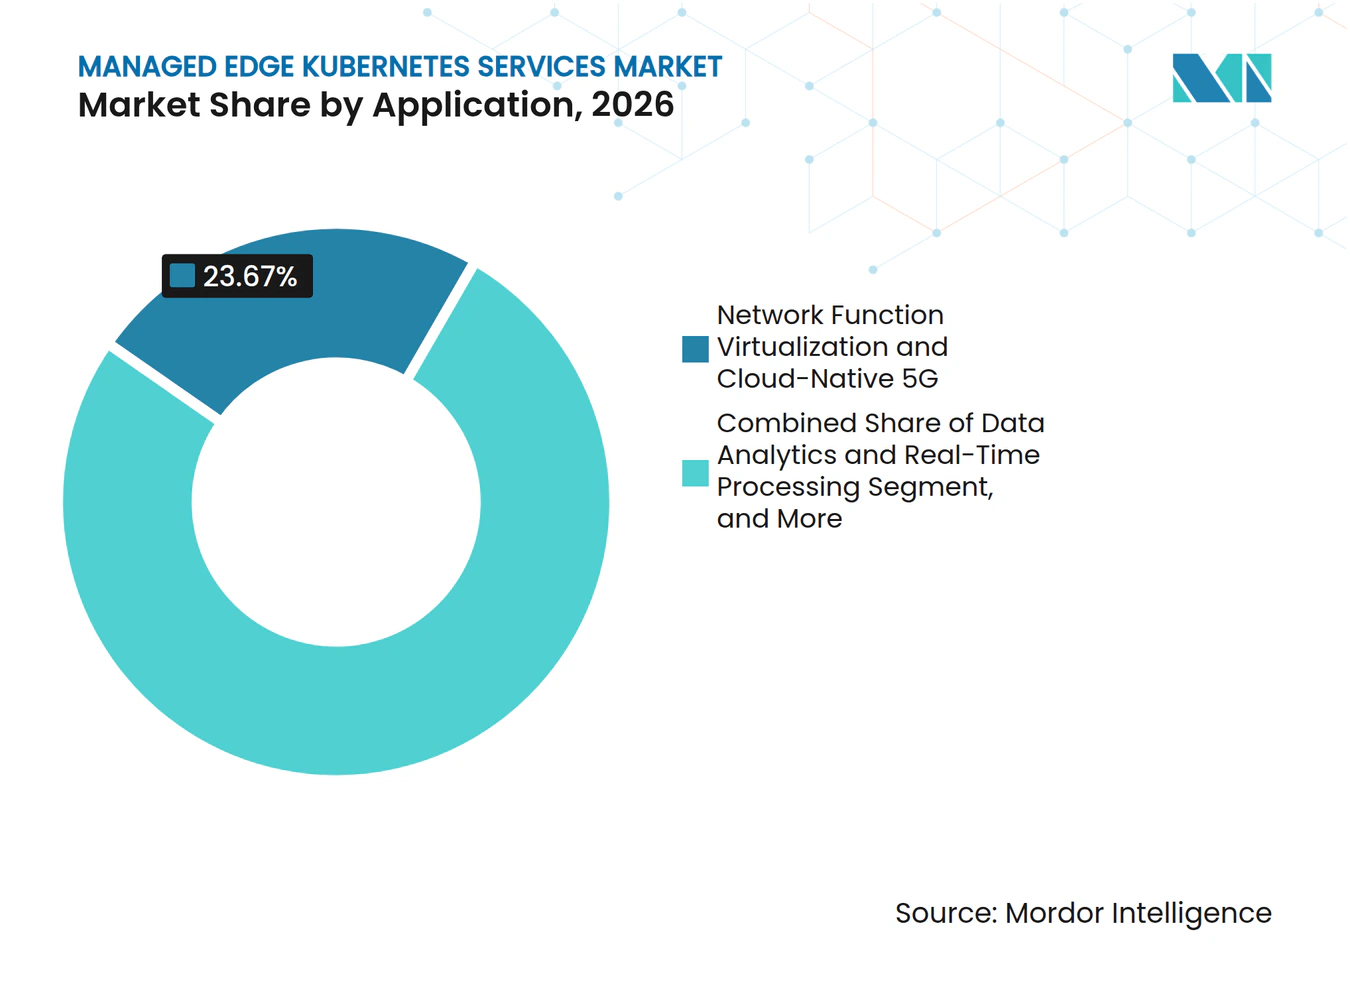
- アプリケーション別では、ネットワーク ファンクション仮想化およびクラウド ネイティブ5Gが2026年に23.67%のシェアを占め、人工知能および機械学習インファレンスは2032年にかけて23.62%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、ITおよびテレコミュニケーションが2026年のマネージド エッジ Kubernetes サービス市場シェアの26.69%を占め、製造業は2032年にかけて21.61%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に35.57%のシェアを占め、アジア太平洋は2032年にかけて21.92%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理関連性 | 影響のタイムライン |
|---|---|---|---|
| エッジ コンピューティングおよび5Gサイトの普及 | +5.2% | グローバル、アジア太平洋および北米が主導 | 短期(2年以内) |
| エッジにおけるAIおよび機械学習インファレンス | +4.5% | グローバル、北米およびアジア太平洋に集中 | 中期(2~4年) |
| クラウド ネイティブ アプリケーションのモダナイゼーション | +3.8% | グローバル、北米およびヨーロッパが主要市場 | 短期(2年以内) |
| ハイブリッドおよびマルチクラウド ワークロードのポータビリティ | +2.7% | グローバル、北米が優勢 | 中期(2~4年) |
| 断続的に接続されるサイト向けのゼロタッチ フリート オペレーション | +1.8% | 産業地域、ヨーロッパ、アジア太平洋、北米 | 中期(2~4年) |
| ソブリンおよびエアギャップ エッジ デプロイメント需要 | +1.2% | ヨーロッパ、北米、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エッジ コンピューティングおよび5Gサイトの普及
オープンRANは独自ネットワーク機器をクラウド ネイティブ ソフトウェア コンポーネントに置き換えることで、各無線サイトをKubernetesクラスターの潜在的な設置場所にします。これより、分散サイトには一貫したライフサイクル管理が必要となるため、マネージド エッジ Kubernetes サービス市場は中央データセンターを超えて拡大します。Wind Riverは2025年10月にVodafoneにより、ドイツおよびその他のヨーロッパの拠点でのオープンRANデプロイメント向けのコンテナ アズ ア サービス層を提供するプロバイダーとして選定されました。このデプロイメントは、ローカルのKubernetesチームを配置することが現実的でない数千のサイトに及びます。NTT DOCOMOは、集中型オートメーションが地域およびエッジ拠点全体の分散ネットワーク インフラストラクチャを管理できることを示しており、フリート オペレーションを中心的な商業要件としています。O-RANアライアンスおよびETSIのライフサイクル標準も、キャリアが認証および相互運用性要件に適合するプラットフォームを必要とするため、プロバイダー選定に影響を与えます。
エッジにおけるAIおよび機械学習インファレンス
AIインファレンスは、クラウド ルーティングがレイテンシ、コスト、またはデータ レジデンシー ニーズを一貫して満たせない場所でのローカル コンピューティング需要を生み出します。マネージド エッジ Kubernetes サービス市場は、プロバイダーがGPUリソース、モデル、およびアプリケーション アップデートを1つのサービス コミットメントの下で運用できる場合に恩恵を受けます。ZEDEDAは2025年11月に、製造および物流環境でのベアメタルGPUコンピューティングをサポートするEdge Kubernetes App Flowsを発表しました。IEEE Internet of Things JournalのリサーチによるとKubernetesネイティブの産業用監視設計が12の同時クラスター レプリカをサポートしながら、多段階予測誤差を平均絶対誤差0.26単位以下に維持したことが報告されています。これらの運用要件は、基本的なクラスター管理からマネージドGPUスケジューリング、モデル バージョン管理、およびパッチ管理へと支出をシフトさせます。これらの機能を産業環境向けにパッケージ化するプロバイダーは、従来Kubernetesオペレーション外に位置していたAI予算に対応できます。
クラウド ネイティブ アプリケーションのモダナイゼーション
エンタープライズ仮想化資産の変化にり、組織は仮想マシンとコンテナ ワークロードを合わせて評価するよう促されています。2024年のBroadcomによるVMwareの買収およびその後のライセンス変更により、オンプレミスおよびエッジ インフラストラクチャの移行パスを検討する必要性が高まっています。Platform9は2025年にプライベート クラウド ディレクターをAIハードウェア サポートおよびVMware vSphereクラスターをその場で変換するための移行ツールで拡張しました。Red HatとGoogle Cloudは2026年3月に、Red Hat OpenShiftをGoogle Cloudコンソールで利用可能にし、OpenShift仮想化をGoogle Cloud上のRed Hat OpenShift Dedicatedで一般提供するためのコラボレーションを拡大しました。これにより、企業は各アプリケーションを最初に再設計することなく、仮想マシンとコンテナのためのマネージド プラットフォームを利用できます。また、プロバイダーがインフラストラクチャ移行中により広範なワークロード ベースをサポートできるため、マネージド エッジ Kubernetes サービス市場も拡大します。
ハイブリッドおよびマルチクラウド ワークロードのポータビリティ
組織はクラウド、オンプレミス、およびエッジ環境全体でKubernetesを実行することが多く、設定およびポリシー管理の需要が高まります。単一のクラウド環境のみを運用するプロバイダーは、これらのフリート要件を完全に対応できません。Kubermaticは2025年10月にKKP 2.29をリリースし、動的リソース割り当て、バッチ処理向けのKueueサポート、およびマルチクラスター環境全体のGPU可視性の向上を提供しました。[1] Microsoftは2025年9月にAzure Kubernetes Service Automaticをプリセットの運用デフォルト、スケーリング、およびセキュリティ コントロールとともに一般提供しました。Spectro Cloudは2025年にPalette 4.6にAmazon EKS Hybrid Nodesサポートを追加し、マネージド クラウド コントロール プレーンがオンプレミスおよびエッジ ワーカー ノードを管理できるようにました。これらの製品はコントロール プレーンの複雑さを軽減しますが、フリートが異種混在、切断、またはエアギャップ環境の場合は専門プロバイダーが依然として重要です。
制約の影響分析*
| 制約 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Kubernetesスキル不足と運用上の複雑さ | -2.2% | グローバル、中小企業が多い新興市場で最も深刻 | 短期(2年以内) |
| セキュリティ、データ主権、およびコンプライアンス リスク | -1.7% | ヨーロッパ、北米、アジア太平洋 | 中期(2~4年) |
| 異種ハードウェア、電力、および接続性の制約 | -1.1% | アフリカ、南アジア、東南アジアの農村および産業サイト | 長期(4年以上) |
| 分散型オブザーバビリティおよびパッチ管理の複雑さ | -0.7% | グローバル、特にマルチクラウドおよびマルチリージョンのデプロイメント | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
Kubernetesスキル不足と運用上の複雑さ
Kubernetes運用人材の不足により、企業が内部で分散エッジ クラスターを運用できるペースが制限されています。Data on Kubernetes Communityは2025年に、組織の40%が人材およびスキ ギャップを主要な運用課題として挙げたと報告しました。[2] チームは運用、ストレージ、パフォーマンス、コスト管理、およびAIインフラストラクチャにわたるスキルが必要であり、小規模なフリートでは揃えることが困難です。したがって、マネージド エッジ Kubernetes サービス市場は、別のセルフマネージド プラットフォームではなく外部の運用サポートを必要とするバイヤーからの需要を獲得します。エッジではデータ プレーン、パッチ適用、および監視をリモートで管理する必要があるため、困難さが増します。中小企業は専任のプラットフォーム エンジニアリング機能を持たないことが多いため、特に影響を受けます。
セキュリティ、データ主権、およびコンプライアンス リスク
セキュリティおよびコンプイアンス義務は、多くの分散Kubernetesデプロイメントが適応できるよりも速く高まっています。NIS2指令は2024年10月から施行されており、デジタル オペレーショナル レジリエンス法は2025年1月から関連する金融機関に適用されています。エッジ フリートは、規制対象データが許可なく管轄区域を越えて移動することを防ぐコントロールを適用する必要があります。Spectro Cloudは2025年10月にFedRAMP Moderate審査中ステータスおよびFIPS 140-3検証を報告し、プロバイダー選定における連邦および暗号化要件の重要性を反映しています。異なる管轄区域では、異なる監査慣行、データ コントロール、および暗号化標準が必要な場合があります。これにより、コンプライアンス能力が製品要件となりますが、組織がすべてのサイトでコントロールを検証できない場合は採用が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
セキュリティ サービスがプラットフォーム層を上回るマネージド プラットフォーム サービスは2026年のマネージド エッジ Kubernetes サービス市場シェアの37.90%を占めました。このグメントは、組織が高付加価値サービスを追加する前にプロビジョニング、設定、コントロール プレーンのメンテナンス、およびアップグレードを必要とするため、最初に購入されます。ハイパースケーラー プラットフォームが一部の定期的なコントロール プレーン作業を自動化するにつれて標準化に直面しています。マネージド インフラストラクチャ サービスは、多様なハードウェアおよび接続状況にわたるリモート クラスターをサポートします。マネージド アプリケーションおよびワークロード サービスは、より広範な運用サービスを求めるバイヤー向けのアプリケーション ライフサイクル タスク、GPU割り当て、およびモデル デプロイメントをカバーします。
マネージド セキュリティおよびコンプライアンス サービスは2032年にかけて21.94%のCAGRで拡大すると予測されています。このセグメントは、分散フリートにおける継続的なポリシー適用および監査対応ログの要件によってサポートされています。FIPS 140-3、FedRAMP、NIS2、およびDORAは、公共部門、金融、および重要インフラのユーザーに必要なコントロール レベルを引き上げています。Red HatはKubernetes向けAdvanced Cluster Securityを提供し、Spectro Cloudは2026年1月にエンタープライズ エッジ環境向けのセキュリティ重視のLinuxベースであるHadronを発表しました。Canonical、IBM、およびRackspace Technologyもインフラストラクチャおよびアプリケーション サービスをバンドルし、マネージド エッジ Kubernetes サービス産業を基本的なコントロール プレーン管理を超えて移行させています。


注記: 個別セグメントのセグメント シェアはレポート購入時に入手可能です
デプロイメント モデル別:
クラウド シェアが安定する中でハイブリッド エッジが急増パブリック クラウド エッジは2026年のマネージド エッジ Kubernetes サービス市場規模の49.32%を占めました。ハイパースケーラーは、ローカル ゾーン、ウェーブレングス ゾーン、およびエンタープライズ拠点近くの分散クラウド ノードを通じてクラウド オペレーティング モデルを拡張しています。AWS EKS Anywhere、Microsoft AKS Arc、およびGoogle Distributed Cloudは、集中型クラウド リージョン外でマネージド Kubernetes機能を提供しています。このアプローチは、ローカル コンピューティング容量を維持しながら慣れ親しんだ管理プレーンを求めるバイヤーに適しています。プライベートおよびオンプレミス デプロイメントは、レイテンシ、データ レジデンシー、または運用要件が外部コントロール プレーンを制限する場合に引き続き重要です。
ハイブリッド エッジは、バイヤーがクラウドベースの運用とローカル サイトを組み合わせるにつれて、2032年にかけて22.98%のCAGRで拡大すると予測されています。集中型ポリシー管理とローカル実行を同時に必要とするワークロードをサポートします。Google Distributed Cloudおよびそのエアギャップ アプライアンスは2025年5月に機密シークレット レベルのワークロードに対して米国国防総省インパクト レベル6認可を受けました。Nutanix Kubernetes Platformは2025年に国防総省Platform One環境を通じて利用可能になり、Rancher Government Solutionsは2025年10月に機密Kubernetes運用向けにIC Cloud Supportを一般提供しました。[3] マネージド エッジ Kubernetes サービス市場は、ソブリンおよび産業ユーザーに対して1つ以上のデプロイメント モデルにわたって運用できるプロバイダーを優先します。
組織規模別:
中小企業がKubernetes採用ギャップを縮小大企業は2026年の需要の70.81%を占めました。日常業務をアウトソーシングしても、顧客はガバナス、統合計画、およびセキュリティ ポリシー決定のために内部チームを必要とします。テレコミュニケーション事業者および製造業者も、多くのサイトにわたるマネージド サービス契約を正当化するスケールを持っています。彼らの早期採用は、より広範なエンタープライズ ユーザーの運用パターンを確立しました。大規模組織は、マネージド Kubernetesを既存のネットワーク、セキュリティ、およびクラウド プログラムと統合できます。
中小企業は2032年にかけて21.67%のCAGRで拡大すると予測されています。パッケージ化されたサービスにより、エッジ拠点にKubernetes環境をデプロイするために必要な内部能力が削減されます。Spectro CloudとHPEは、小売、医療、および製造ユーザー向けに事前プロビジョニングされたPaletteソフトウェアを搭載したコンパクト サーバーを組み合わせたエッジ イン ア ボックスのアプローチを提供してきました。消費ベースおよびクラスター単位のサブスクリプションにより、大企業契約と比較して初期コミットメントを削減できます。Paletteは1つの管理プレーンから10,000以上のクラスターでテストされており、マネージド エッジ Kubernetes サービス市場がより小規模なユーザーの長いテールにサービスを提供できることを示しています。
アプリケーション別:
エッジでAIインファレンスが優先度を高めるネットワーク ファンクション仮想化およびクラウド ネイティブ5Gは2026年のマネージド エッジ Kubernetes サービス市場規模の23.67%を占めました。オープンRANはKubernetesをTier-1事業者のコンテナ化されたネットワーク ファンクションの主要なオーケストレーション層にしました。このワークロードは、北米、ヨーロッパ、およびアジア太平洋のキャリア サイト全体で信頼性の高いオートメーションを必要とします。データ アナリティクス、IoTおよびデバイス管理、および産業オートメーションも信頼性の高いエッジ オーケストレーションを必要とします。これらのユースケースは、リモートで管理されるアプリケーションおよびインフラストラクチャへの継続的な需要を生み出します。
人工知能および機械学習インファレンスは2032年にかけて23.62%のCAGRで拡大すると予測されています。製造業者、小売業者、物流プロバイダー、および医療機関は、応答時間が重要なビジョン、在庫、ルーティング、および診断にエッジ インファレンスを使用しています。GPU対応ノードは、基本的なクラスター管理を超えたリソース スケジューリングとモデル ライフサイクル コントロールを必要とします。2025年に発表されたIEEEのリサーチにより、マルチクラスター MLOpsプラットフォームがリソース制約のあるエッジ デバイスで低レイテンシの機械学習インファレンスをサポートできることが明らかになりました。ZEDEDAは製造、エネルギー、輸送、および小売のお客様とともにEdge Kubernetes App Flowsを設計し、アプリケーション デリバリーとインフラストラクチャ管理の間の運用ギャップに対処しました。

注記: 個別セグメントのセグメント シェアはレポート購入時に入手可能です
エンドユーザー産業別:
テレコムが基盤を形成し、製造業が加速ITおよびテレコミュニケーションは2026年のエンドユーザー需要の26.69%を占めました。このセクターはネットワーク ファンクション仮想化に長年投資し、クラウド ネイティブ5Gコアおよびオープン RANデプロイメントにKubernetesを活用しています。この経験により、分散型本番環境のサービス レベルの期待が確立されました。NokiaおよびEricssonは、インストール済みテレコム ポジションを活用してクラウド ネイティブ5Gおよびプライベート ワイヤレス サービス ポートフォリオを拡張できます。テレコミュニケーションはマネージド エッジ Kubernetes サービス市場で最大の顧客グループであり続けています。
製造業は2032年にかけて21.61%のCAGRで拡大すると予測されています。インダストリー4.0プログラムは、ローカル データ処理、予知保全、および複数の生産拠点全体の調整を必要とします。German Edge Cloud、Red Hat、およびフラウンホーファーCCITは2026年3月に、エッジからクラウドへの産業用途向けにRed Hat OpenShift上でONCITE Digital Production Systemをデモンストレーションしました。Foxconnは中国本土、台湾、ベトナム、および北米の工場全体でArcfra Enterprise Cloud Platformを使用し、1つのKubernetesベースのプレーンから仮想マシンとコンテナを管理しました。医療、小売、公益事業、政府、および金融サービスも特定のワークロードに対して分離、監査可能性、およびローカル処理を要とします。
地理的分析
北米マネージドエッジKubernetesサービス市場
北米は2026年のマネージドエッジKubernetesサービス市場シェアの35.57%を占めた。同地域はハイパースケーラーインフラが密集しており、商用オープンRANの早期展開が進んでいる。連邦政府の要は評価段階から、機密・非機密環境における本番規模のマネージドKubernetesへと移行している。国防総省によるインパクトレベル6でのGoogle Distributed Cloudの認可は、ソブリン展開における高い基準を確立した。オープンRANの展開、プライベート5Gネットワーク、およびレガシー仮想化の見直しが、通信、政府、産業ユーザーにわたる需要を支えている。
欧州マネージドエッジKubernetesサービス市場
欧州はドイツ、英国、フランス、北欧諸国における需要に支えられ、第2位の地域となっている。自動車分野への投資がローカルコンピューティングを後押しする一方、GDPRおよびEUデータ法がデータレジデンシー要件を強化している。ScaleUp Technologiesは2025年6月にSovereign Cloud Stack互換のKaaS認証を取得し、調達チームにコンプライアンス上の指針を提供した。[4] Swisscomは2025年8月に、390クラスター、2,100ワーカーノード、160TBの永続ストレージを本番環境で稼働させるソブリンKubernetesサービスを開始した。
アジア太平洋マネージドエッジKubernetesサービス市場
アジア太平洋地域は2032年にかけて21.92%のCAGRで拡大すると予測されている。中国、日本、韓国、インドは大規模な5Gプログラムと製造業におけるエッジAI需要を組み合わせている。国家レベルの通信・クラウドプログラムにより、プロバイダーは同地域全体の分散オペレーションに向けた広範な基盤を持つ。Alibaba Cloudは2026年1月より旧バージョンのクラスターをマネージドクラスタープロティアへの移行を義務付けた一方、Wind RiverとTech Dataは2025年10月にインドにおけるクラウドネイティブエッジ導入を支援するパートナーシップを締結した。マネージドエッジKubernetesサービス市場は、日本のプライベート5Gプログラムおよび韓国のロボティクス集約型製造基盤によっても支えられている。
競合環境
市場集中度
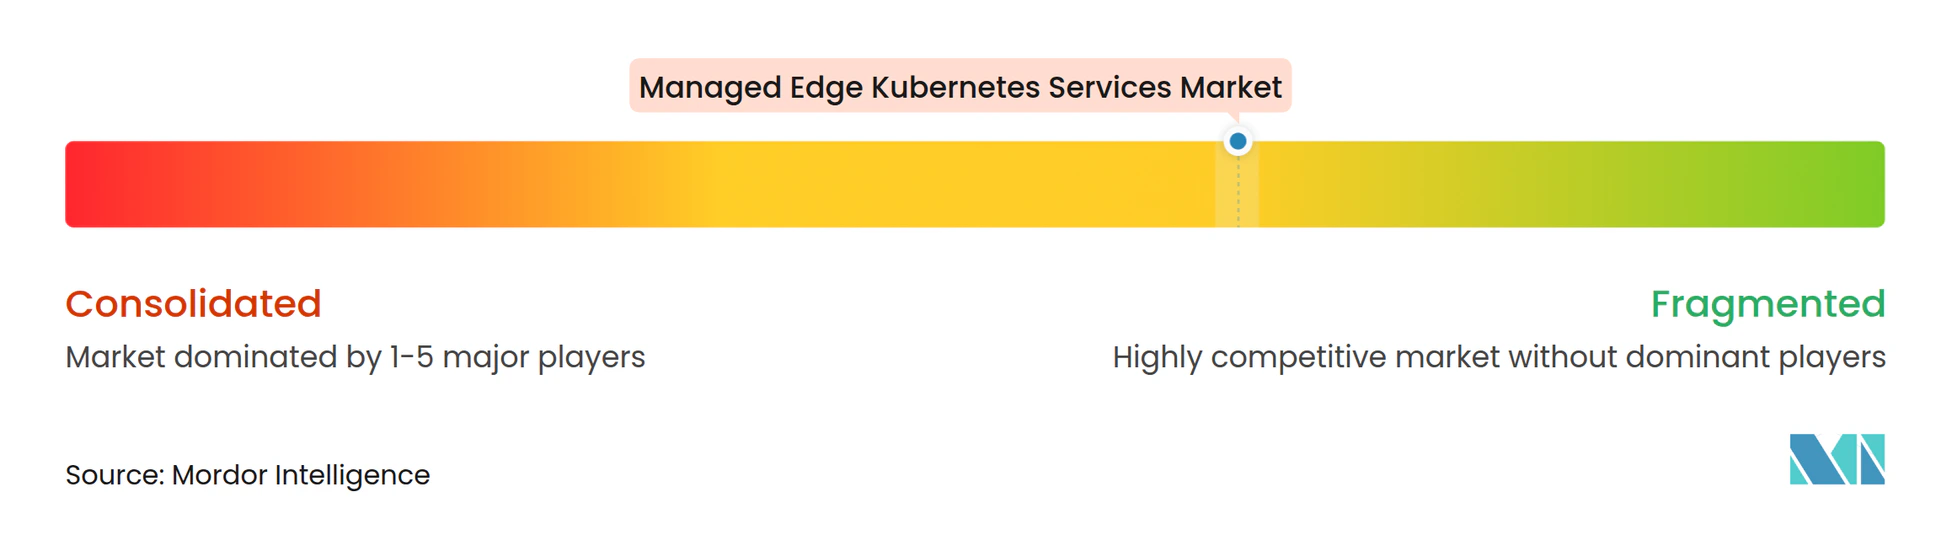
マネージド エッジ Kubernetes サービス市場は、ソリューション層では中程度に断片化されていますが、ハイパースケーラー インフラストラクチャ層ではより集中しています。AWS、Microsoft、およびGoogleは、エンタープライズ エッジ デプロイメントのかなりのシェアを支えるマネージド コントロール プレーンを提供しています。Wind River、Spectro Cloud、Rafay Systems、Kubermatic、およびPlatform9は、マルチクラスター管理、エアギャップ デプロイメント、および垂直コンプラインス ニーズに注力しています。AccentureおよびKyndrylは、規制対象セクターでの実装およびマネージド オペレーションを通じて競争しています。マネージド エッジ Kubernetes サービス市場は、バイヤーがインフラストラクチャ、専門ソフトウェア、およびデプロイメント専門知識を同時に必要とする可能性があるため、3つのプロバイダー グループすべてをサポートできます。
プロバイダーはセキュリティ認証、AIインフラストラクチャ機能、および検証済みアプライアンスを使用して差別化を図っています。Spectro CloudはFIPS検証と連邦認可作業を接続済みおよびエアギャップ環境に組み合わせました。Supermicroは2026年7月にRed HatおよびEverpureと協力して、分散AIデプロイメントを簡素化するために検証済みKubernetes Edge AIアプライアンスを発表しました。Kubermaticは2026年9月にAIプラットフォームを発表し、KubernetesマネジメントロールをエンタープライズAI運用へと拡張しました。
NokiaおよびEricssonはクラウド ネイティブ5Gおよびプライベート ワイヤレス サービスを通じてテレコミュニケーション関係を拡張で、小規模プロバイダーに対してインストール ベースの優位性を生み出します。エッジ クラスターのマネージド セキュリティ オペレーションは、コア オーケストレーションおよびインフラストラクチャ サービスほど成熟していません。このギャップはNIS2およびDORAがセキュリティ コントロール、インシデント対応、および監査可能性に対してより厳しい審査を適用するため重要です。エッジ オブザーバビリティおよびランタイム セキュリティ機能を構築する専門プロバイダーはこのスペースで競争できます。
マネージド エッジ Kubernetes サービス産業のリーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Red Hat, Inc.
-
Cisco Systems, Inc.
-
VMware LLC
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドエッジKubernetesサービス市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Red Hat, Inc.
- SUSE S.A.
- International Business Machines Corporation
- Cisco Systems, Inc.
- VMware LLC
- Nutanix, Inc.
- Mirantis, Inc.
- Canonical Group Limited
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Ericsson AB
- Wind River Systems, Inc.
- Spectro Cloud, Inc.
- Rafay Systems, Inc.
- Kubermatic GmbH
- Platform9 Systems, Inc.
- ZEDEDA, Inc.
- Rackspace Technology, Inc.
- Accenture plc
- Kyndryl Holdings, Inc.
最近の産業開発事情 マネージドエッジKubernetesサービス市場
- 2026年10月:Kubermaticは、組み込みのModel Context Protocol、kroコレクションによるスマートなブループリント管理、エンタープライズAIワークロード向けの新しいプラットフォーム パッケージを搭載したKDP 1.2をリリースし、Kubernetes対応AIインフラストラクチャ管理においてKubermaticの位置付けを強化しました。このリリースは、2026年9月のKubermatic AIプラットフォーム発表に続き、マネージドKubernetesデプロイメントの幅広いセットにKubermatic AIプラットフォームを拡張するものです。
- 2026年7月:SupermicroはRed HatおよびEverpureと協力して、Red Hat OpenShift、Supermicroのエッジ コンピューティング ハードウェア、およびAIワークロード向けPortworxデータ管理プラットフォームを組み合わせた検証済みKubernetes Edge AIアプライアンスを発売しました。ソフトウェアとハードウェアがプリロードされた状態で出荷されるターンキー アプライアンスにより、製造、医療、および小売のお客様向けの分散エッジ サイトでのAIアプリケーションのデプロイメント、スケーリング、およびセキュリティが簡素化されます。
- 2026年3月:Red HatとGoogle CloudはKubeConおよびCloudNativeConでコラボレーションを拡大し、Red Hat OpenShiftをGoogle Cloudコンソールで直接利用可能にし、Google Cloud上のRed Hat OpenShift DedicatedでのRed Hat OpenShift仮想化の一般提供を発表しました。この統合により、企業は既存のアプリケーションを再設計することなく、Google Cloud上の単一のマネージドKubernetesプラットフォームに仮想マシンとコンテナ ワークロードを移行できます。
- 2026年3月:German Edge Cloud、Red Hat、およびフラウンホーファーCCITは、Hannover Messe 2026でエッジからクラウドへの連続体全体にわたるRed Hat OpenShift上動作するONCITE Digital Production Systemをデモンストレーションしました。このリファレンス アーキテクチャにより、ONCITE DPSが断続的な接続を持つリソース制約環境向けのRed Hat Device Edge上で完全に動作可能となり、分散工場サイト全体でのリアルタイム ショップフロア データ処理および産業用AIデプロイメントが可能になります。
グローバル マネージド エッジ Kubernetes サービス市場レポートのスコープ
マネージド エッジ Kubernetes サービスとは、第三者プロバイダーが地理的に分散したエッジ拠点およびリソースが制約されたローカル ノード全体でコンテナ化された環境のプロビジョニング、オーケストレーション、アップデート、およびセキュリィ確保に対する運用責任を担う、アウトソーシングされたクラウド マネージド インフラストラクチャ プラットフォームを指します。
マネージド エッジ Kubernetes サービス市場レポートは、サービスタイプ(マネージド プラットフォーム サービス、マネージド インフラストラクチャ サービス、マネージド アプリケーションおよびワークロード サービス、マネージド セキュリティおよびコンプライアンス サービス、およびその他のサービスタイプ)、デプロイメント モデル(パブリック クラウド エッジ、プライベートおよびオンプレミス エッジ、およびハイブリッド エッジ)、組織規模(大企業および中小企業)、アプリケーション(モノのインターネットおよびデバイス管理、人工知能および機械学習インファレンス、データ アナリティクスおよびリアルタイム プロセッシング、ネットワーク ファンクション仮想化およびクラウド ネイティブ5G、産業オートメーションおよびスマート製造、およびその他のアプリケーション)、エンドユーザー産業(ITおよびテレコミュニケーション、BFSI、医療よびライフ サイエンス、製造、小売および電子商取引、政府および公共部門、およびその他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| マネージド プラットフォーム サービス |
| マネージド インフラストラクチャ サービス |
| マネージド アプリケーションおよびワークロード サービス |
| マネージド セキュリティおよびコンプライアンス サービス |
| その他のサービスタイプ |
| パブリック クラウド エッジ |
| プライベートおよびオンプレミス エッジ |
| ハイブリッド エッジ |
| 大企業 |
| 中小企業 |
| モノのインターネットおよびデバイス管理 |
| 人工知能および機械学習インファレンス |
| データ アナリティクスおよびリアルタイム プロセッシング |
| ネットワーク ファンクション仮想化およびクラウド ネイティブ5G |
| 産業オートメーションおよびスマート製造 |
| その他のアプリケーション |
| ITおよびテレコミュニケーション |
| BFSI |
| 医療およびライフ サイエンス |
| 製造 |
| 小売および電子商取引 |
| 政府および公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージド プラットフォーム サービス | |
| マネージド インフラストラクチャ サービス | ||
| マネージド アプリケーションおよびワークロード サービス | ||
| マネージド セキュリティおよびコンプライアンス サービス | ||
| その他のサービスタイプ | ||
| デプロイメント モデル別 | パブリック クラウド エッジ | |
| プライベートおよびオンプレミス エッジ | ||
| ハイブリッド エッジ | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | モノのインターネットおよびデバイス管理 | |
| 人工知能および機械学習インファレンス | ||
| データ アナリティクスおよびリアルタイム プロセッシング | ||
| ネットワーク ファンクション仮想化およびクラウド ネイティブ5G | ||
| 産業オートメーションおよびスマート製造 | ||
| その他のアプリケーション | ||
| エンドユーザー産業別 | ITおよびテレコミュニケーション | |
| BFSI | ||
| 医療およびライフ サイエンス | ||
| 製造 | ||
| 小売および電子商取引 | ||
| 政府および公共部門 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド エッジ Kubernetes サービス市場の2027年の価値はいくらですか?
マネージド エッジ Kubernetes サービス市場は2027年に42.4億米ドルと推定され、20.36%のCAGRで2032年までに107.1億米ドルに達すると予測されています。この予測は、専任のローカル チームを配置できない拠点全体での分散コンピューティング、オートメーション、および運用サポートへの持続的な需要を反映しています。
マネージド エッジ Kubernetes サービスの需要を牽引しているものは何ですか?
5G仮想化、AIインファレンス、産業用IoT、およびローカルのKubernetesームなしで分散サイトを運用する必要性が需要を支えています。マネージド エッジ Kubernetes サービス市場はまた、クラウド隣接、オンプレミス、および断続的に接続されるサイト全体で1つの運用モデルを求めるバイヤーからも恩恵を受けています。
最も急速に拡大しているデプロイメント モデルはどれですか?
マネージド エッジ Kubernetes サービス市場では、ハイブリッド エッジが集中型ポリシー管理とローカル実行を組み合わせるため、2032年にかけて22.98%のCAGRで拡大すると予測されています。産業、テレコム、およびソブリン環境全体でレイテンシ、レジリエンス、およびデータ レジデンシー要件のバランスを取る必要がある場合に特に関連します。
最も急速に拡大しているサービスタイプはどれですか?
マネージド エッジ Kubernetes サービス市場では、マネージド セキュリティおよびコンプライアンス サービスが2032年にかけて21.94%のCAGRで拡大すると予測されています。このサービスは、ワークロードが複数の拠点および管轄区域に分散している場合に継続的なポリシー適用と監査可能な運用を必要とします。
需要をリードするエンドユーザー セクターはどこですか?
ITおよびテレコミュニケーションは2026年の需要の26.69%を占め、クラウド ネイティブ5GおよびオープンRANデプロイメントによってサポートされています。このセクターのリモートかつキャリア グレードのライフサイクル管理の経験は、マネージド エッジ Kubernetes サービス市場の重要なリファレンス顧客グループとなっています。
最も急速に拡大している地域はどこですか?
アジア太平洋は5Gの商業化とエッジAI向けの製造需要によって支えられ、2032年にかけて21.92%のCAGRで拡大すると予測されています。マネージド エッジ Kubernetes サービス市場全体で、成長はテレコム投資、産業オートメーション、および運用サイトに近いマネージド コンピューティング容量の必要性によって強化されています。この地域環境は、製造、テレコム、およびクラウド オペレーションを1つの分散アーキテクチャで対応できるサービス プロバイダーをサポートします。マネージド エッジ Kubernetes サービス市場はまた、多様なサイト状況に対応でる運用モデルを必要としています。