
マネージドIoTエッジインフラストラクチャサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
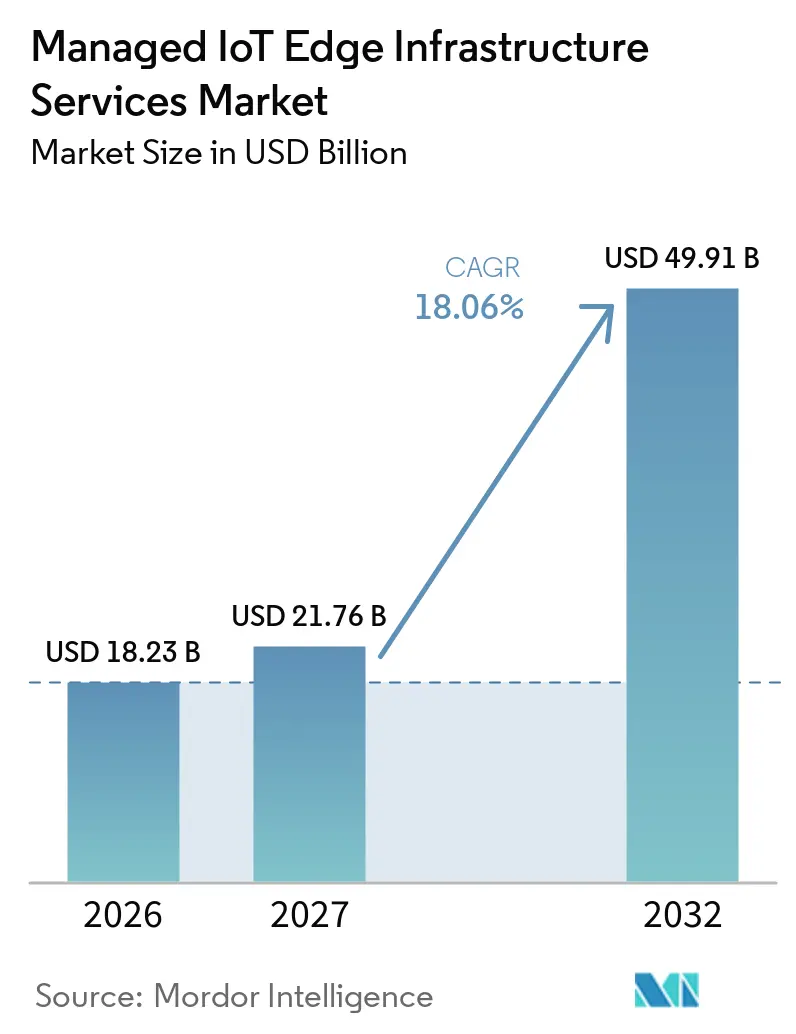
| 市場規模 (2027) | 21.76 十億米ドル |
| 市場規模 (2032) | 49.91 十億米ドル |
| 成長率 (2027 - 2032) | 18.06 % |
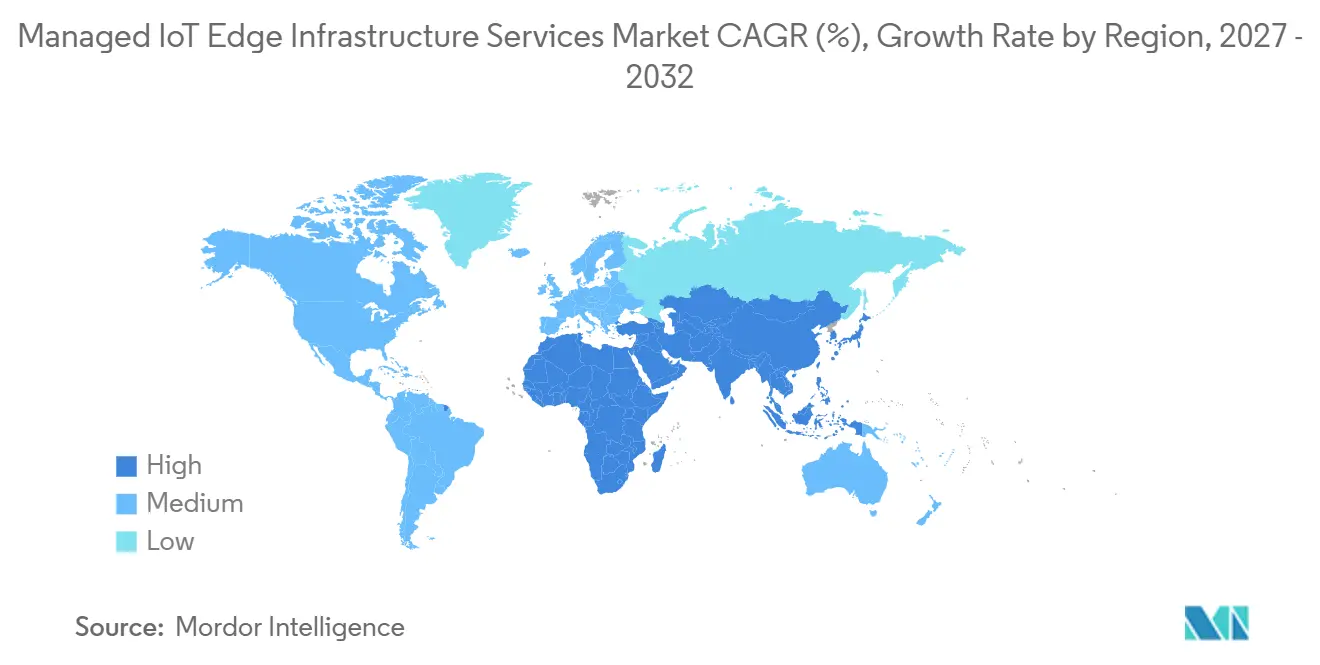
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
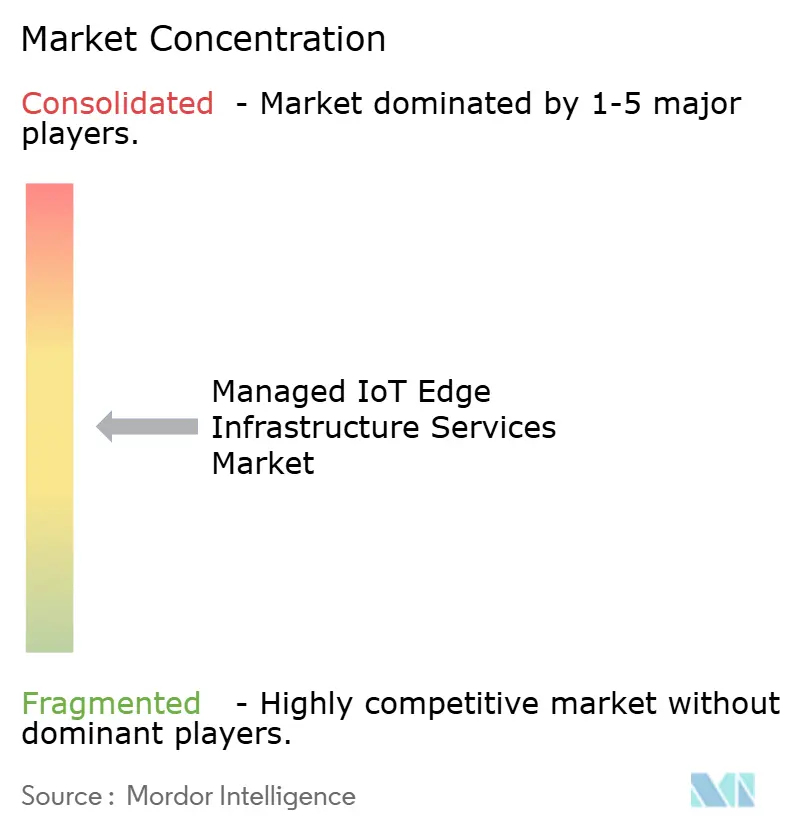
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドイoTエッジインフラストラクチャサービス市場分析
マネージドIoTエッジインフラストラクチャサービス市場規模は、2026年の18.23 ビリオン 米ドルおよび2027年の21.76 ビリオン 米ドルから、2032年までに49.91 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 18.06%を記録すると予測されています。マネージドIoTエッジインフラストラクチャサービス市場は、すべてのデータを集中型クラウドシテムに送信するのではなく、機器の近くで業務データを処理する必要がある企業から恩恵を受けています。AIワークロードも産業上の意思決定のために信頼性の高い低遅延処理を必要としており、これがマネージドローカルインフラストラクチャの価値を高めています。顧客はハードウェア、ファームウェア、セキュリティ、およびサービスレベルの責任を専門プロバイダーに委ねる成果ベースの契約をますます活用しています。このアプローチは、労働力の専門知識、ネットワーク品質、稼働スケジュール、環境条件、および既存技術システムの成熟度が異なる施設全体で機器の可用性を維持しなければならない場合に、内部技術能力が限られた資産集約型組織にとって、マルチサイトのエッジ運用をより管理しやすくする可能性があります。欧州およびアジア太平洋地域のデータ居住規制も、規制された産業顧客にサービスを提供するプロバイダーにとって、地域インフラカバレッジと国別コンプライアンスを重要な競争上の考慮事項にしています。
レポートの主要ポイント
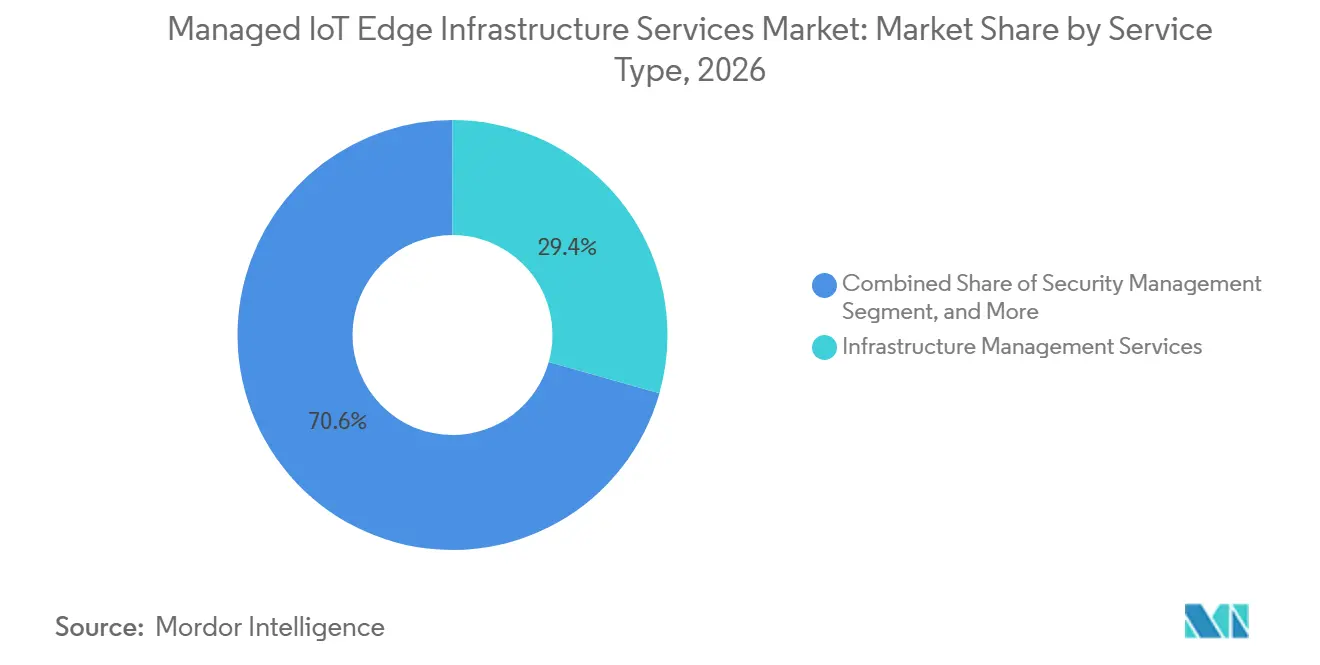
- サービスタイプ別では、インフラストラクチャ管理サービスが2026年のマネージドIoTエッジインフラストラクチャサービス市場の29.37%を占め、セキュリティ管理サービスは2032年までCAGR 21.42%で拡大する見込みです。
- デプロイメントモデル別では、クラウドマネージドエッジが2026年の収益の42.63%を占め、ハイブリッドエッジは2032年までCAGR 19.97%で拡大する見込みです。
- 組織規模別では、大企業が2026年のマネージドIoTエッジインフラストラクチャサービス市場収益の73.41%を占め、中小企業は2032年までCAGR 20.37%で拡大する見込みです。
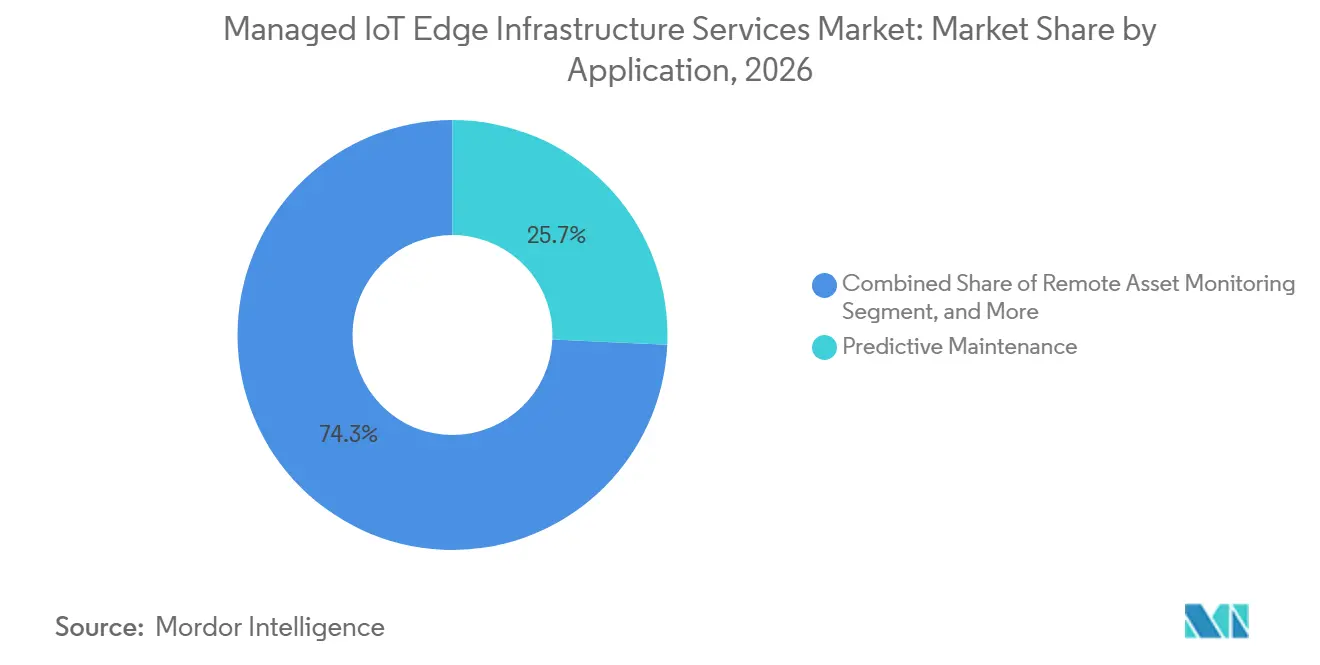
- アプリケーション別では、予知保全が2026年の収益の25.73%を占め、品質検査およびマシンビジョンは2032年までCAGR 21.13%で拡大する見込みです。
- エンドユーザー産業別では、製造業が2026年の収益の30.89%を占め、輸送・物流は2032年までCAGR 21.57%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドIoTエッジインフラストラクチャサービス市場収益の32.57%を占め、アジア太平洋地域は2032年までCAGR 21.63%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドIoTエッジインフラストラクチャサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチサイトIoTデプロイメントの拡大 | +3.5% | 北米およびアジア太平洋地域に集中するグローバル | 中期(2〜4年) |
| 低遅延エッジアナリティクスへの需要 | +3.2% | 北米、欧州、およびアジア太平洋地域の産業ハブ | 中期(2〜4年) |
| AI対応予知保全の成長 | +2.8% | 製造業が盛んなアジア太平洋地域と欧州が牽引するグローバル | 中期(2〜4年) |
| IT-OTサイバーセキュリティおよびコンプライアンス要件の増大 | +2.5% | 北米およびEU、中東・アフリカへの波及 | 短期(2年以内) |
| 既存設備の全面刷新なしのブラウンフィールドエッジ近代化 | +2.0% | ブラウンフィールドの導入基盤が最大の北米および欧州 | 長期(4年以上) |
| 成果ベース契約によるエッジ運用の統合 | +1.5% | 北米および北欧市場での早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチサイトIoTデプロイメントの拡大
マネージドIoTエッジインフラストラクチャサービス市場は、組織がエッジシステムを単一施設から多数のサイトへと拡張する際に勢いを増します。これは、追加された各拠点が独自の機器構成、接続状況、現地手順、およびサポートニーズをもたらし、進行中の業務を中断することなく調整しなければならないためです。マネージドIoTエッジインフラストラクチャサービス市場において、マルチサイトのインストールを管理するには、異なるデバイスタイプ、ネットワーク状況、プロトコル、およびファームウェアバージョンにわたって一貫したポリシーが必要であり、一方でローカルチームは単一の汎用設定では対応できない機器固有の状況に対応する柔軟性も必要です。追加された各サイトは、内部チームが既存の責務と並行してサポートしなければならないローカルの運用上の制約をもたらす可能性があります。マネージドプロバイダーは、ゼロタッチプロビジョニング、集中型コントロールプラットフォーム、および定義された稼働時間コミットメントを通じてこのニーズに対応します。これらの機能により、デバイス資産が拡大しても技術スタッフを増員する必要性が軽減されます。その結果、運用の一貫性が初期デプロイメントと同様に重要となる継続的サービスに対するより強力な根拠が生まれます。
低遅延エッジアナリティクスへの需要
マネージドIoTエッジインフラストラクチャサービス市場は、クラウドのみの処理によって生じる遅延を許容できないアプリケーション、特に生産・検査・制御の意思決定が評価前にルーティングされると運用上の価値を失うローカルデータに依存する場合にも支えられています。Cisco Systemsは2025年11月、ゼロタッチデプロイメント、フリート管理、およびオブザーバビリティ機能を備えた分散型エージェントAIワークロード向けのユニファイドエッジプラットフォームを発表しました。[1] 2026年のAWS IoT Greengrassアーキテクチャに関する科学的研究では、ハイブリッドエッジ処理により意思決定の遅延が23.1ミリ秒から0.09ミリ秒に短縮され、クラウド向け帯域幅が86.8%削減されたと報告されています。品質検査ラインおよびプロセス制御システムは、遅延した意思決定が業務を中断させたり欠陥を通過させたりする可能性があるため、このレベルの応答性を必要としています。プロバイダーは低遅延サービスコミットメントを満たすためにローカルインフラストラクチャを継続的に監視しなければなりません。この要件により、意思決定速度が稼働時間と製品品質に直結するマネージドデリバリーの関連性が高まります。
AI対応予知保全の成長
AI対応予知保全は、信頼性の高いエッジデータ収集、ローカル推論、および継続的なインフラストラクチャサポートへの需要を高めています。2025年の研究では、エッジクラウド予知保全デプロイメントにおいて保全コストが25%〜30%削減され、機器故障が70%〜75%削減され、ダウンタイムが35%〜45%削減されたと報告されています。別の2025年のIEEE研究では、ハイブリッドSCADA-エッジアーキテクチャにおいて計画外ダウンタイムが28%削減され、故障検出精度が32%向上したと報告されています。これらのデプロイメントは、長期にわたるクリーンな運用データと安定した接続性に依存しています。マネージドプロバイダーは、モデル監視、デバイス可用性、および制御されたアップデートをサポートするエッジ資産を運用できます。大規模なプロバイダーは、複数のマネージドフリートから匿名化されたパターンを適用して予測モデルを改善すことで、提供内容を強化することもできます。
IT-OTサイバーセキュリティおよびコンプライアンス要件の増大
ITと運用技術の統合により、協調的なセキュリティ監視を必要とするシステムの数が増加しています。マネージドIoTエッジインフラストラクチャサービス市場は、マネージドセキュリティ、パッチ適用、セグメンテーション、および監査サポートを通じてこの問題に対応し、産業オペレーターがサイトごとに異なる世代の機器やネットワークを使用している場合でも、リモートノード全体に一貫したセーフガードを適用できるようにします。欧州委員会のデジタルスキル・雇用プラットフォームは、2025年に欧州でOTサイバーセキュリティの未充足ポジションが30,000〜45,000件あるというISC2の推計を引用しました。産業オペレーターは、制御システム、エンタープライズネットワーク、クラウドサービス、および分散エッジノード全体のセキュリティを管理しなければなりません。ISA/IEC 62443、ISO 27001、およびEU NIS2指令などの標準により、ベンダー選定において認定されたセキュリティ慣行がより重要になっています。確立されたコンプライアンスプロセスを実証できるプロバイダーは、規制された産業アカウントに対してより有利な立場にあります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 堅牢なエッジインフラストラクチャの高い初期コスト | -2.5% | 中東・アフリカおよび南米で最も深刻なグローバル | 短期(2年以内) |
| OT-IT-クラウドエンジニアリング人材の不足 | -2.0% | 欧州および北米で特に顕著なグローバル | 中期(2〜4年) |
| ミドルウェアと相互運用性標準の断片化 | -1.5% | マルチベンダーのアジア太平洋地域デプロイメントでより顕著なグローバル | 長期(4年以上) |
| 分散パッチ管理とデータ管理の複雑性 | -1.2% | 北米およびEUの規制産業で深刻なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
堅牢なエッジインフラストラクチャの高い初期コスト
堅牢なエッジハードウェアは、過酷な産業環境における極端な温度、振動、および電磁干渉に対応するよう設計されています。この機器は、通常の屋内システムが長期間の稼働に耐えられない条件に耐えるよう設計されているため、同等のデータセンターハードウェアの3〜5倍のコストがかかる場合があります。コスト負担は、中規模の産業組織や機器ファイナンスオプションが発達していない新興市場において特に大きくなります。マルチサイトの近代化プログラムは、運用上の節約が見えてくる前に相当のコミットメントを必要とする場合があります。サブスクリプションおよび成果ベースの契約により、このコストの一部を時間をかけて分散させることができます。しかし、基礎となる機器コストは、技術予算が依然として制約されているセクターでの採用を制限します。
OT-IT-クラウドエンジニアリング人材の不足
マネージドIoTエッジインフラストラクチャサービス市場は、産業制御、エンタープライズセキュリティ、およびクラウドオーケストレーションを理解する専門家を必要としています。これは、信頼性の高いサービスデリバリーには、物理的な業務、サイバーリスク、アプリケーションパフォーマンス、およびローカルサイトチームの実際の限界を考慮した意思決定が必要なためです。これらのスキルが一つの標準的な教育または職業的ルートを通じて一緒に開発されることはほとどありません。欧州委員会のプラットフォームは、製造業、エネルギー、輸送、およびユーティリティ全体のスキル不足を特定しました。[2] 人材不足はデプロイメントを遅らせ、特にプロジェクトがサイトレベルの機器と運用情報を収集・保護・管理する集中型システムの両方に関する知識を必要とする場合に、複雑なクライアント環境をサポートするプロバイダーの能力を制限する可能性があります。また、確立された産業エンジニアリングチームを持つプロバイダーの価値を高めます。この制約は、組織がより多くの接続資産とより高度なエッジアプリケーションを採用する間、重要であり続ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:インフラストラクチャ管理サービスが主導し、セキュリティサービスが加速
インフラストラクチャ管理サービスは2026年のマネージドIoTエッジインフラストラクチャサービス市場シェアの29.37%を占めており、これはより高付加価値のデータ、アナリティクス、またはセキュリティサービスが確実に機能する前に、ハードウェアのライフサイクル、接続性、およびエッジノードのプロビジョニングを維持するという基本的なニーズを反映しています。企業は多くの場合、異なるサイト、機器の年代、プロトコル、および稼働スケジュールをサポートしなければならない内部チームから日常的なインフラストラクチャの責任を移管することでマネージドエンゲージメントを開始します。これらの初期エンゲージメントは、プロバイダーが後のサービス追加をサポートする物理的および運用的基盤の責任を担うため、長期的な関係になる可能性があります。このセグメントは、分散した機器が一貫したサポートを必要とする製造業、ユーティリティ、輸送、およびその他の資産集約型分野で幅広い関連性を持っています。その主導的な地位は、定義された運用コミットメントの下で地理的に分散したハードウェアを利用可能で最新の状態に保ち、接続を維持するために継続的に必要な取り組みも反映しています。
セキュリティ管理サービスは、分散ノードがより多くの潜在的なアクセスポイントを生み出し、制御されたアイデンティティ、監視、パッチ適用、セグメンテーション、およびタイムリーな修復が必要になるため、2027年から2032年の間にCAGR 21.42%で拡大する見込みです。ネットワーク管理サービスおよびデータ管理サービスは、顧客が孤立したパイロットからマルチサイトデプロイメントへと移行するにつれて、接続性の統一されたビューとガバナンスされたデータフローを必要とするため、関連性が高まっています。マネージドIoTエッジインフラストラクチャサービス産業は、共通のコントロールプラットフォームと単一の運用関係を通じてインフラストラクチャ、セキュリティ、ネットワーク、データ、およびデバイスサポートを組み合わせたバンル型の取り決めへと移行しており、複数のプロバイダーを調整して責任のギャップを自ら解決しなければならない顧客の負担を軽減しています。Cisco Systemsの2025年ユニファイドエッジプラットフォームは、ゼロタッチデプロイメントとCisco Intersightフリート管理を組み合わせており、スタンドアロンではなく協調的なエッジ運用への実際の移行を反映しています。統合スタックを持つプロバイダーはクライアント環境のより広い範囲をサポートできますが、個々のサービスラインに限定されたプロバイダーは価格と狭い範囲でより直接的な競争に直面します。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:クラウドマネージドエッジが規模を維持しながらハイブリッドエッジが採用を拡大
クラウドマネージドエッジは2026年のマネージドIoTエッジインフラストラクチャサービス市場の42.63%を占めており、確立されたクラウドインフラストラクチャと、アプリケーション、レポーティング、およびソフトウェアサービスをクラウドネイティブのツールセットで既に管理しているITチームによって支えられています。これにより、組織が確立された技術ガバナンスと調達プロセスにエッジ運用を適合させたい場合に、サービス採用が容易になります。その規模は、特に組織が個別のローカル管理システムなしに一貫したソフトウェア調整、モデルトレーニング、ガバナンス、および運用レポーティングを望む場合に、多くの拠点にわたる集中管理への選好を反映しています。このモデルは、使い慣れたハイパースケールプラットフォームと既存のエンタープライズクラウド投資、既存のガバナンス手順、確立されたベンダー関係、および既知の技術運用モデルを優先する調達慣行と一致しています。また、ローカル機器が中央サービスからの完全な分離を必要としない場合に、分散サイトを調整するための実際的なルートを提供します。オンプレミスエッジは、エアギャップ環境、重要インフラ、防衛アプリケーション、および厳格なデータ居住規則を持つ施設に引き続き必要であり、デプロイメントの選択が運用条件に結びついたままであることを保証します。
ハイブリッドエッジは、時間的に敏感な意思決定のためにローカル処理を維持しながら、集約、モデルトレーニング、監視、および広範なレポーティングにクラウドリソースを使用するため、2027年から2032年の間にCAGR 19.97%で拡大する見込みです。マネージドIoTエッジインフラストラクチャサービス市場において、このアプローチにより産業オペレーターは、即時のローカルアクションとエンタープライズ全体の可視性の両方を必要とする業務において価値があり、工場、倉庫、港湾、およびフィールド資産全体の集中型情報管理の利点を失うことなく、制御ループを機器近くに維持できます。プロバイダーはハイブリッド設計を使用して、ローカル応答とクラウド同期に対して個別のパフォーマンス期待値を設定し、実際の運用ニーズに対してサービスコミットメントをより具体的にすることができます。Siemens Aktiengesellschaftは2025年3月にMicrosoft Corporationとの協業を拡大し、OT-クラウドデータフローとローカル推論のためにSiemens Industrial EdgeをAzure IoT Operationsと接続しました。[3] この取り決めは、産業プラットフォームベンダーがこれらのアーキテクチャを競合する代替手段として扱うのではなく、ローカルエッジ機能をクラウドサービスと接続していることを示しています。
組織規模別:大企業が需要を支え、中小企業がアクセスを拡大
大企業は2026年のマネージドIoTエッジインフラストラクチャサービス市場収益の73.41%を占めており、そのマルチサイト資産と複数年契約は専用デリバリーリソースと複雑な環境が必要とするカスタマイズされた統合作業を正当化できる一方、長い計画サイクルにより複数の運用拠点にわたって共有手順を確立することもできます。これらの組織は多くの場合、新しいエンタープライズアプリケーション、厳格なセキュリティ要件、および標準化された内部サポートを困難にする多様なローカル制約と並行してレガシー運用システムを運用しています。その規模は、インフラストラクチャ管理と産業ドメイン知識、協調ガバナンス、および反復可能なデプロイメントのための確立された手順を組み合わせることができるプロバイダーの価値を高めます。工場、倉庫、港湾、またはエネルギー資産全体の契約は、プロバイダーに安定した継続的収益と隣接するマネージドサービスへの関係拡大の明確な基盤を提供できます。したがって、大企業の需要は引き続きプロバイダーの能力、アカウント戦略、およびベンダーが優先するサービス機能を形成しています。
中小企業は、サブスクリプション価格と成果連動型契約が専門的なコンピューティング、接続性、および管理ツールへの大規模な初期投資の必要性を軽減するため、2032年までCAGR 20.37%で拡大する見込みです。マネージドIoTエッジインフラストラクチャサービス市場において、このモデルは以前は専用エッジ環境を自ら構築・運用するための規模、人員、または資本が不足していたメーカーのアクセスを改善し、採用が完全な内部プラットフォームを資金調達・運用する能力よりも運用ニーズに依存するようにします。三井和コンピュータは2025年3月に日本でCisco Merakiを活用した工場向けマネージドネットワークサービスを開始し、小規模な産業デプロイメントを対象としたマネージドアプローチを実証しました。ドイツのミッテルシュタントと日本の製造業基盤での採用は、明確なパッケージングと実際的なリモートサポートを提供するプロバイダーの潜在的な顧客基盤を拡大できます。この機会は、大規模な内部エンジニアリングチームに依存しない標準化されたデプロイメント、わかりやすい価格設定、デバイスライフサクル管理、および運用サポートの重要性を高めます。
アプリケーション別:予知保全が主導し、マシンビジョンが加速
予知保全は2026年のマネージドIoTエッジインフラストラクチャサービス市場規模の25.73%を占めており、機器データが保全計画に直接情報を提供し、故障前に発展中の運用上の問題を特定できるため、中心的なアプリケーションとなっています。これにより、運用チームはエッジデータ収集、ローカル分析、および測定可能な資産管理の意思決定の間に直接的なつながりを持つことができます。製造業、石油・ガス、および鉱業のオペレーターは、これらのデータストリームを使用して資産状態を把握しており、機器の可用性が生産の継続性と運用コストに直接影響します。エッジ処理は、特にすべての生データをリモートシステムに送信すると遅延が生じたり帯域幅の需要が生まれたりする場合に、情報を資産の近くで評価しなければならない場合に価値があります。マネージドプロバイダーは、持続的なモデルパフォーマンスに必要なデバイス、接続性、ローカルコンピューティング、データフロー、および継続的な運用条件を維持することでこのユースケースをサポートします。したがって、予知保全は組織がマネージドエッジサービスを他の資産およびプロセス要件に拡張するための一般的な最初のアプリケーションとして機能します。
品質検査およびマシンビジョンは、高解像度の視覚的推論が信頼性の高いローカルコンピューティング能力、信頼できるデバイス監視、および即時の生産現場での意思決定をサポートできるデータ処理を必要とするため、2032年までCAGR 21.13%で拡大する見込みです。マネージドIoTエッジインフラストラクチャサービス市場において、このアプリケーションは品質基準が遅延したレビューや一貫性のない推論パフォーマンスの余地をほとんど残さない場所で関連性があります。生産チームはリモートシステムの可用性を待たずに即時の意思決定をサポートできる信頼性の高いローカル処理を必要としているためです。リアルタイムプロセス最適化、リモート資産監視、および安全・コンプライアンスアナリティクスは、それぞれ独自の運用および調達要件を持つ重要な隣接用途として残っています。エネルギー最適化およびカーボンモニタリングも、組織がクラウドのみのアーキテクチャでは効率的にサービスを提供できない可能性がある脱炭素化コミットメントをサポートするために分散資産からのリアルタイムテレメトリを求めるにつれて注目を集めています。2025年の科学論文では、KubeEdgeとKubernetesを使用したエッジハードウェア上でのトランスフォーマーベースの故障診断が実証され、より高度な産業エッジアプリケーションの技術的基盤が支持されました。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:製造業が主導し、輸送・物流が加速
製造業は市場の2026年収益の30.89%を占めており、これは完成した生産資産の完全な置き換えを必要とせずに接続、監視、および最適化できる自動化機器の広範な導入基盤を反映しています。これらのサービスを提供するには、生産環境に不可欠なままであるプログラマブルロジックコントローラー、SCADAシステム、および古い産業プロトコルへの精通が必要なことが多いです。この要件は、汎用的な情報技術サービスだけでなく、特定の製造環境に適した運用技術の経験と実装能力を持つプロバイダーを優遇します。ブラウンフィールドの近代化は、完全なグリーンフィールド置き換えプログラムよりも生産への中断が少なく長寿命の機器を接続できるため、引き続き重要です。したがって、製造業はマネージドIoTエッジインフラストラクチャサービス市場における継続的なインフラストラクチャ、セキュリティ、デバイス管理、およびアプリケーションサポート需要の主要な源泉であり、セクターの導入機器基盤が制御された近代化、信頼性の高い監視、および協調的な運用サポートの継続的なニーズを生み出しているためです。
輸送・物流は、港湾オペレーターと貨物ネットワークが分散環境全体でリアルタイムの資産追跡、運用可視性、および予測フリートメンテナンスのためにエッジインテリジェンスを展開するにつれて、2027年から2032年の間にCAGR 21.57%で拡大する見込みです。マネージドIoTエッジインフラストラクチャサービス市場において、これらのシステムはモバイル資産、リモート施設、および変化するネットワーク条件全体で機能しなければならず、これにより弾力性のあるデバイスと接続性の管理が特に重要になり、変化する物理的な場所全体で一貫したサービスを維持できるプロバイダーの価値が高まります。石油・ガス、鉱業・金属、およびユーティリティ・エネルギーも、その資産が重要で分散しており、しばしば厳しい継続性基準の対象となるため、高付加価値グループを形成しています。ヘルスケアは、医療機器管理、ポイントオブケアモニタリング、およびローカル診断データ処理を通じて台頭しており、サービスデリバリーはデータガバナンスの期待にも対応しなければなりません。これらのセクター全体で、プロバイダーは技術インフラストラクチャと、サポートされる資産の重要性、場所、および規制上の文脈を反映した運用慣行を組み合わせなければなりません。
地域分析
北米は2026年のマネージドIoTエッジインフラストラクチャサービス市場の32.57%を占めており、クラウドインフラストラクチャ、産業資産、規制された組織、および確立された成果ベースのマネージドサービス関係の密な基盤によって支えられています。この地域のメーカー、エネルギーオペレーター、および規制された企業は、情報技術システムと運用環境のより緊密な統合に投資しています。米国は、プロバイダーが地理的に分散した顧客業務全体のデプロイメントに使用できる広範な低遅延インフラストラクチャを持っています。このエコシステムにより、マネージドプロバイダーはすべてのデプロイメントに独自の国内プレゼンスポイントを構築することなくローカル処理をサポートできます。地域の顧客はまた、稼働時間、セキュリティ、規模、および反復可能なフリート運用を非常に重視しています。
欧州は、ドイが大規模な産業自動化基盤を持ち、英国、フランス、およびイタリアがエネルギー、金融サービス、および製造業全体で確立された需要を持つため、引き続き重要です。データ居住義務とEU NIS2指令は、企業がプロバイダーと使用するインフラストラクチャの場所を評価する方法を変えています。顧客はますます、運用能力と欧州ホスティングおよびコンプライアンス認証を組み合わせたソリューションを必要としています。HilscherとSchwarz Digitsは2026年4月に産業顧客向けのソブリンエッジ-クラウドプラットフォームを開始し、準拠した地域インフラストラクチャの商業的重要性を示しました。[4] マネージドIoTエッジインフラストラクチャサービス市場において、認定されたローカルカバレッジを持つプロバイダーは技術パフォーマンスだけでなくサービスを差別化できます。これは、地域のコンプライアンス認証が顧客がインフラストラクチャ、セキュリティ、およびアプリケーション機能の全範囲を評価する前に調達の意思決定に影響を与える可能性があるためです。
アジア太平洋地域は、中国の広範なエッジ対応5G基盤と主要経済圏全体の構造化された産業投資に支えられ、2032年までCAGR 21.63%で拡大する見込みです。日本のクラウド-エッジ-IoTコンティニュアムプログラムは、エッジコンピューティングを産業競争力の一部として位置づけ、スケーラブルなオーケストレーションへの需要をサポートしています。インドの生産連動型インセンティブプログラムと韓国のプライベート5Gエコシステムは製造業と物流の採用をサポートし、南米はブラジルとアルゼンチンを近期市場として採用の初期段階にあります。中東・アフリカも、サウジアラビアのビジョン2030、アラブ首長国連邦のスマートシティイニシアチブ、および南アフリカ、ナイジェリア、エジプトの鉱業、ユーティリティ、および通信活動に関連した機会を提供しています。
競合ランドスケープ
マネージドIoTエッジインフラストラクチャサービス市場は、すべての要件で直接競合するのではなく、異なるクライアントニーズにサービスを提供するハイパースケーラー、産業運用技術スペシャリスト、ネットワーキングプラットフォームプロバイダー、およびシステムインテグレーターの間で適度に断片化されています。ハイパースケーラーは、クラウド統合、確立されたエンタープライズ関係、およびエッジ環境を既存のクラウドシステムと接続できるグローバルインフラストラクチャリーチを通じて競合しています。産業スペシャリストは、ブラウンフィールドプロトコルカバレッジ、運用知識、およびミッションクリティカルな稼働時間に関連する認証を通じて競合しています。システムインテグレーターは、デリバリー規模、マルチベンダー調整、および複雑な顧客資産全体にソリューションを実装する能力を通じて競合しています。この構造は、中堅市場の顧客向けにインフラストラクチャ管理、セキュリティ、および成果ベースのアナリティクスを組み合わせるプロバイダーのための空間を残しています。
Rockwell Automation, Inc.は2025年11月にSecureOTソリューションスイートを開始し、OTセキュリティプラットフォームとプロフェッショナルサービス、マネージドサービス、および24時間365日のセキュリティおよびネットワーク運用カバレッジを組み合わせました。このような垂直統合型のセキュリティ提供は、分散技術を厳しい運用およびコンプライアンス要件に合わせなければならない産業クライアントの間での維持率を強化できます。Siemens Aktiengesellschaftは2025年9月にAWSおよびAzureマーケットプレイスを通じてSiemens Industrial Edge Cloud Deviceを利用可能にし、クラウドマーケットプレイス配布を通じた調達を簡素化しました。この動きは、既存のクラウド購買プロセスに適合した相互運用可能な提供の重要性を高めながら、顧客の切り替えコストを下げる可能性があります。Siemens AktiengesellschaftとOnLogicは2026年4月に提携し、Siemens Industrial Edgeソフトウェアとファンレスハードウェアを組み合わせて、鉱物、エネルギー、および分散インフラストラクチャの過酷な場所にSiemens Industrial Edgeを拡張しました。
マネージドIoTエッジインフラストラクチャサービス市場において、小規模なエッジネイティブプロバイダーは、事前統合されたサブスクリプション価格のマネージドスタックを使用して、予測可能なサポートを必要とするが専用のカスタムデリバリーモデルを正当化できない組織を含む、より広い範囲の小規模デプロイメントのためにカスタマイズされたエンゲージメントを通じて大規模サプライヤーが経済的にサービスを提供できない顧客をターゲットにしています。AIネイティブ機能は別の競争領域を形成しています。これは、マネージドフリートからのデータが予知保全と品質検査モデルの継続的な改善をサポートできるためです。ただし、プロバイダーがデータを責任を持って管理し、同等の運用条件からの学習を使用可能なアプリケーションパフォーマンスに変換できることが条件です。同様の産業環境にサービスを提供するプロバイダーは反復可能なデリバリー慣行を開発できますが、汎用的な水平サービスは垂直最適化された提供よりも強い価格圧力に直面します。マネージドIoTエッジインフラストラクチャサービス市場は、スケーラブルな運用、信頼できるセクター知識、深いプロトコルサポート、および顧客業務に適したアプリケーションライブラリを組み合わせるプロバイダーを優遇するでしょう。
マネージドIoTエッジインフラストラクチャサービス産業リーダー
-
Microsoft Corporation
-
IBM Corporation
-
Schneider Electric SE
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Honeywell International Inc.は、NVIDIAおよびDell Technologies Inc.と共同開発した産業・施設運用向けの自己完結型エージェントAIおよびシミュレーションプラットフォームであるForge Cognitionを発表しました。NVIDIAのVoyagerキャンパスでのパイロットでは、不要なアラートが最大90%削減され、最大10%のエネルギー節約の可能性が達成され、プラットフォームはHoneywellが管理する30万サイトを超える導入基盤をターゲットとしています。
- 2026年4月:Siemens AktiengesellschaftとOnLogicは、Siemens Industrial Edgeソフトウェアと標準的なエッジコンピューティングでは以前は到達できなかった資産向けのOnLogicの堅牢なファンレスハードウェアを組み合わせて、Siemens Industrial Edgeエコシステムを鉱物、エネルギー、および分散インフラストラクチャの極端なエッジ環境に拡張する戦略的パートナーシップを発表しました。
- 2026年4月:Amazon Web Services, Inc.とSiemens Aktiengesellschaft Energyは戦略的協業を拡大し、Amazon Web Services, Inc.をSiemens Aktiengesellschaft Energyのデジタルトランスフォーメーションの主要クラウドプロバイダーとして確立し、IoT接続工場プラットフォームを通じたスマート製造と自律プラント運用を包含し、Amazon BedrockとSageMakerが産業ワークフロー全体でジェネレーティブAI機能を実現しています。
- 2026年2月:UnisysはDell Technologies Inc.との協業でデバイスサブスクリプションサービスを拡大し、マネージドエッジおよびIoTデバイスライフサイクル管理をレストランハードウェア、スマート駐車センサー、およびキャンパスIoTデバイスに拡張し、複雑な分散デバイス資産を管理する複数子会社組織をターゲットとしています。
グローバルマネージドIoTエッジインフラストラクチャサービス市場レポートの範囲
マネージドIoTエッジインフラストラクチャサービスとは、すべてを集中型リモートクラウドに信するのではなく、データソースの近くのローカルハードウェア上でコンピューティング、ストレージ、およびアナリティクスワークロードを直接デプロイ、監視、および管理するクラウド制御型ソリューションを指します。
マネージドIoTエッジインフラストラクチャサービス市場レポートは、サービスタイプ(インフラストラクチャ管理サービス、セキュリティ管理サービス、ネットワーク管理サービス、データ管理サービス、およびデバイス管理サービス)、デプロイメントモデル(クラウドマネージドエッジ、オンプレミスエッジ、およびハイブリッドエッジ)、組織規模(大企業および中小企業)、アプリケーション(予知保全、品質検査およびマシンビジョン、リアルタイムプロセス最適化、リモート資産監視、安全・コンプライアンスアナリティクス、およびエネルギー最適化・カーボンモニタリング)、エンドユーザー産業(製造業、石油・ガス、鉱業・金属、ユーティリティ・エネルギー、輸送・物流、ヘルスケア、およびその他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| インフラストラクチャ管理サービス |
| セキュリティ管理サービス |
| ネットワーク管理サービス |
| データ管理サービス |
| デバイス管理サービス |
| クラウドマネージドエッジ |
| オンプレミスエッジ |
| ハイブリッドエッジ |
| 大企業 |
| 中小企業 |
| 予知保全 |
| 品質検査およびマシンビジョン |
| リアルタイムプロセス最適化 |
| リモート資産監視 |
| 安全・コンプライアンスアナリティクス |
| エネルギー最適化およびカーボンモニタリング |
| 製造業 |
| 石油・ガス |
| 鉱業・金属 |
| ユーティリティ・エネルギー |
| 輸送・物流 |
| ヘルスケア |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | インフラストラクチャ管理サービス | |
| セキュリティ管理サービス | ||
| ネットワーク管理サービス | ||
| データ管理サービス | ||
| デバイス管理サービス | ||
| デプロイメントモデル別 | クラウドマネージドエッジ | |
| オンプレミスエッジ | ||
| ハイブリッドエッジ | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 予知保全 | |
| 品質検査およびマシンビジョン | ||
| リアルタイムプロセス最適化 | ||
| リモート資産監視 | ||
| 安全・コンプライアンスアナリティクス | ||
| エネルギー最適化およびカーボンモニタリング | ||
| エンドユーザー産業別 | 製造業 | |
| 石油・ガス | ||
| 鉱業・金属 | ||
| ユーティリティ・エネルギー | ||
| 輸送・物流 | ||
| ヘルスケア | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドIoTエッジインフラストラクチャサービス市場の規模はどのくらいですか?
市場は2026年に18.23 ビリオン 米ドル、2027年に21.76 ビリオン 米ドルと予測されており、2032年までの予測値は49.91 ビリオン 米ドルです。
マネージドIoTエッジインフラストラクチャサービスへの需要を牽引しているものは何ですか?
マルチサイトデプロイメント、低遅延アナリティクス、予知保全、およびセキュリティ要件がマネージド運用モデルへの需要を高めています。
マネージドIoTエッジインフラストラクチャサービス主導するサービスタイプはどれですか?
インフラストラクチャ管理サービスは2026年収益の29.37%を占めており、ハードウェアライフサイクル、接続性、およびエッジノードサポートの必要性を反映しています。
最も急速に拡大しているデプロイメントモデルはどれですか?
ハイブリッドエッジは、ローカルの意思決定をクラウドベースの管理とレポーティングでサポートするため、2032年までCAGR 19.97%で拡大する見込みです。
最大のシェアを持つエンドユーザーセクターはどれですか?
製造業は大規模な自動化導入基盤とブラウンフィールド近代化の必要性から、2026年収益の30.89%を占めています。
最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋地域は、産業接続性、プライベート5G、および製造業投資に支えられ、2032年までCAGR 21.63%で拡大する見込みです。