
Taille et Part du Marché des Services Kubernetes de Périphérie Gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
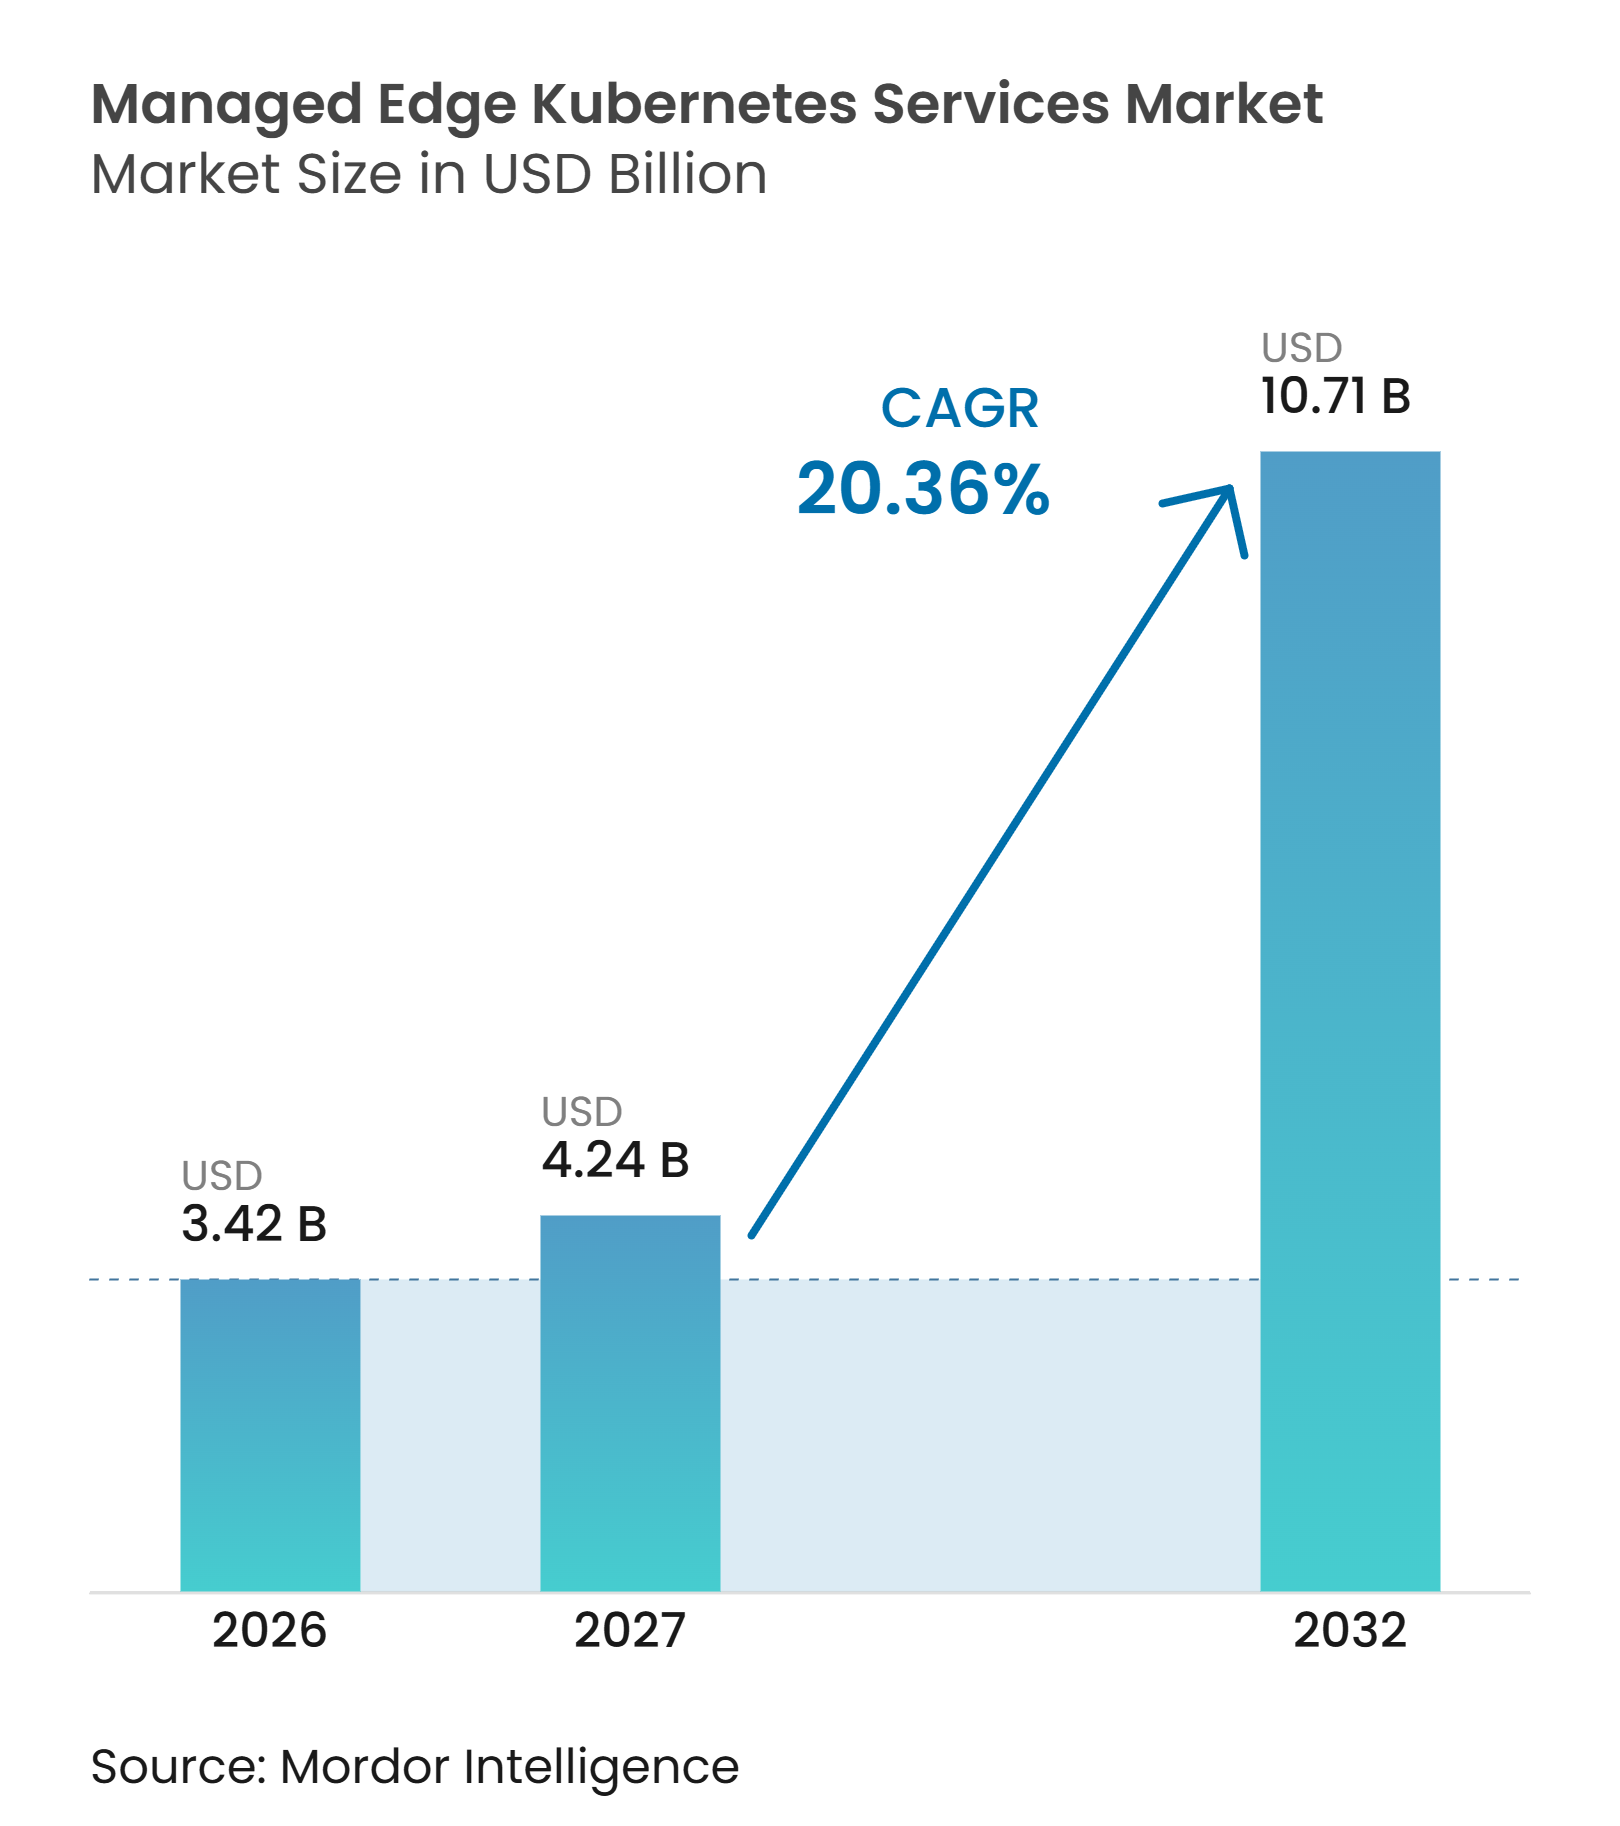
| Taille du Marché (2027) | 4.24 Milliards de dollars |
| Taille du Marché (2032) | 10.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 20.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Kubernetes de Périphérie Gérés par Mordor Intelligence
La taille du marché des services Kubernetes de périphérie gérés devrait s'étendre de 3,42 milliards USD en 2026 et 4,24 milliards USD en 2027 à 10,71 milliards USD d'ici 2032, enregistrant un CAGR de 20,36% entre 2027 et 2032. Le marché des services Kubernetes de périphérie gérés est façonné par la nécessité d'exploiter des sites de calcul distribués sans maintenir une équipe spécialisée à chaque emplacement. La virtualisation des réseaux 5G, l'inférence d'intelligence artificielle et les projets d'Internet des objets industriel rapprochent l'orchestration de conteneurs des sites réseau, des usines et des points de vente. Les acheteurs recherchent de plus en plus des fournisseurs qui combinent l'automatisation du cycle de vie, les contrôles de sécurité et le support sur les emplacements cloud et sur site. Cela crée une ouverture pour les hyperscalers, les fournisseurs de plateformes spécialisées et les intégrateurs de systèmes, bien que leurs rôles diffèrent selon le déploiement et les besoins de conformité. La variation matérielle, les connexions intermittentes, les pénuries de compétences et les réglementations sur les données allongent encore les décisions d'adoption dans certains environnements de périphérie.
Points Clés du Rapport
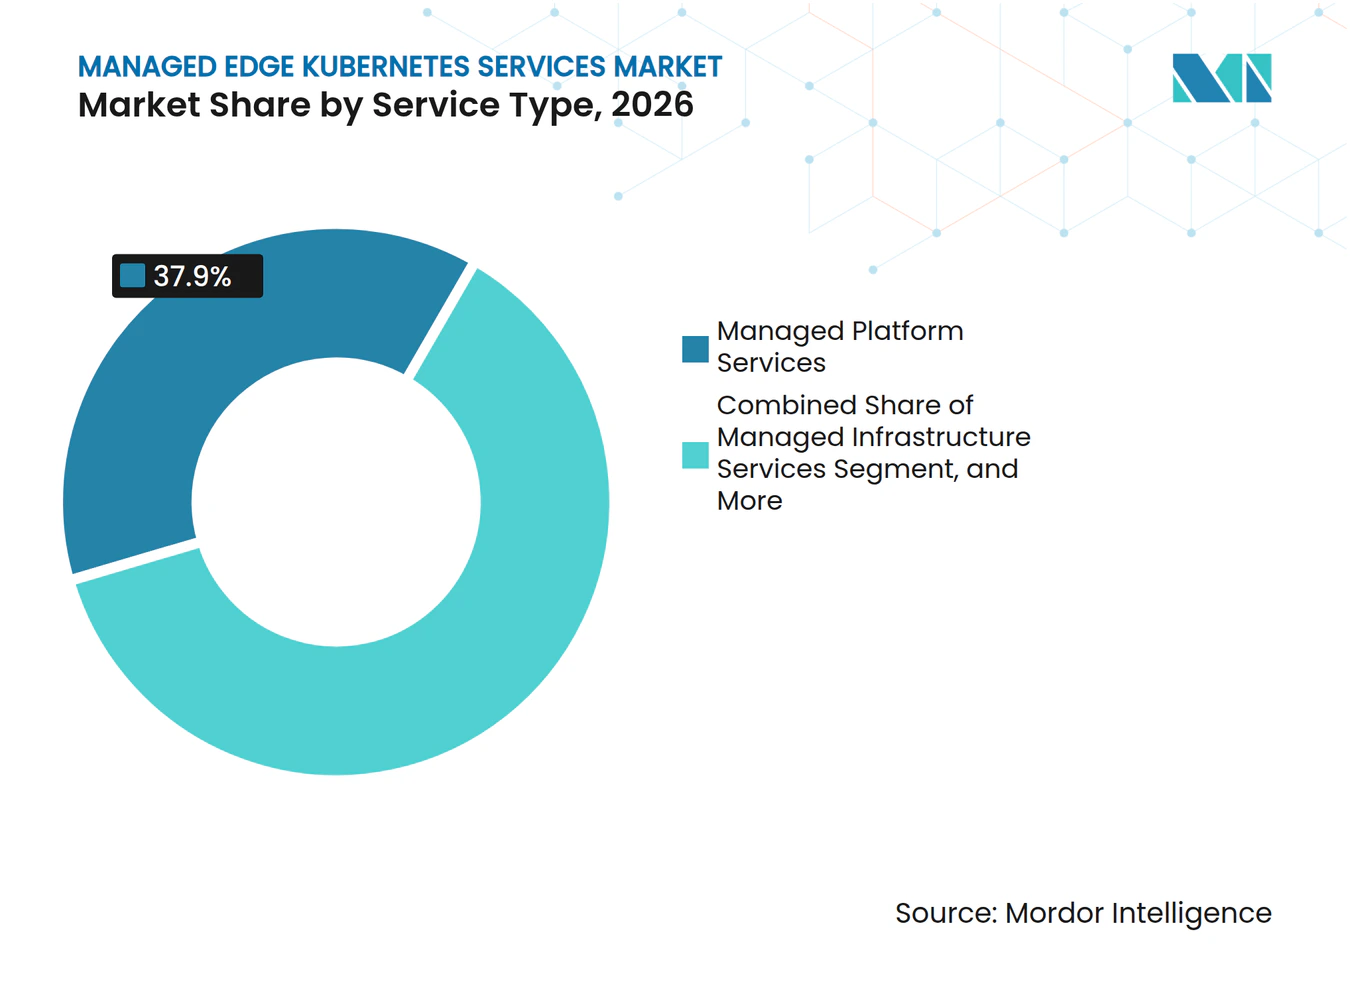
- Par type de service, les services de plateforme gérés détenaient 37,90% de la part du marché des services Kubernetes de périphérie gérés en 2026, tandis que les services de sécurité et de conformité gérés devraient se développer à un CAGR de 21,94% jusqu'en 2032.
- Par modèle de déploiement, la périphérie cloud public détenait 52,00% du marché en 2026, tandis que la périphérie hybride devrait se développer à un CAGR de 22,98% jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 70,81% de la part du marché des services Kubernetes de périphérie gérés en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 21,67% jusqu'en 2032.
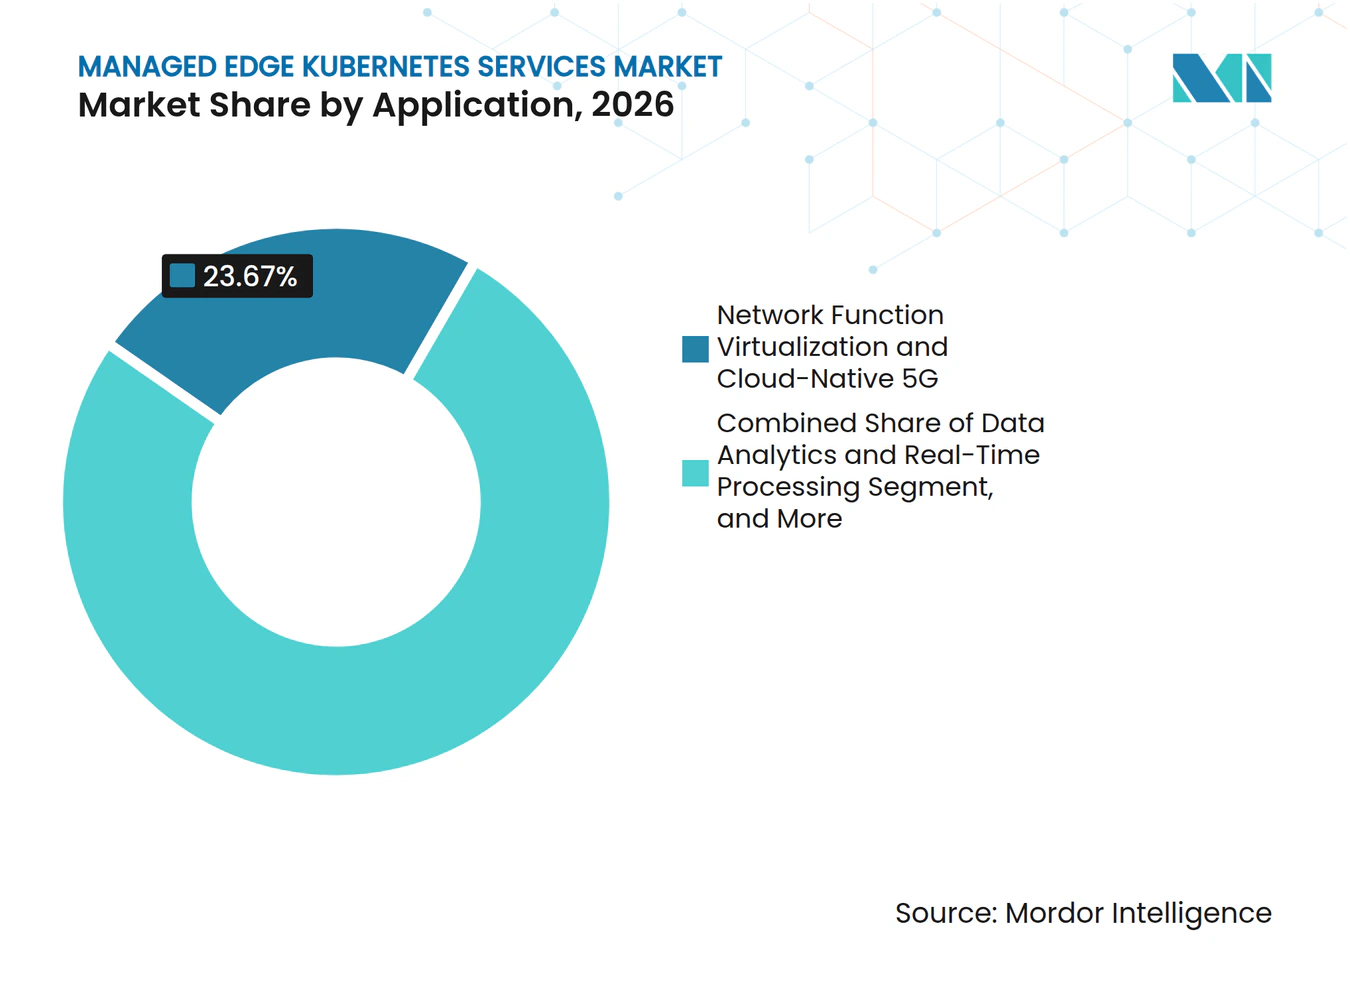
- Par application, la virtualisation des fonctions réseau et la 5G cloud-native détenaient une part de 23,67% en 2026, tandis que l'inférence d'intelligence artificielle et d'apprentissage automatique devrait se développer à un CAGR de 23,62% jusqu'en 2032.
- Par secteur d'utilisateur final, l'informatique et les télécommunications détenaient 26,69% de la part du marché des services Kubernetes de périphérie gérés en 2026, tandis que le secteur manufacturier devrait se développer à un CAGR de 21,61% jusqu'en 2032.
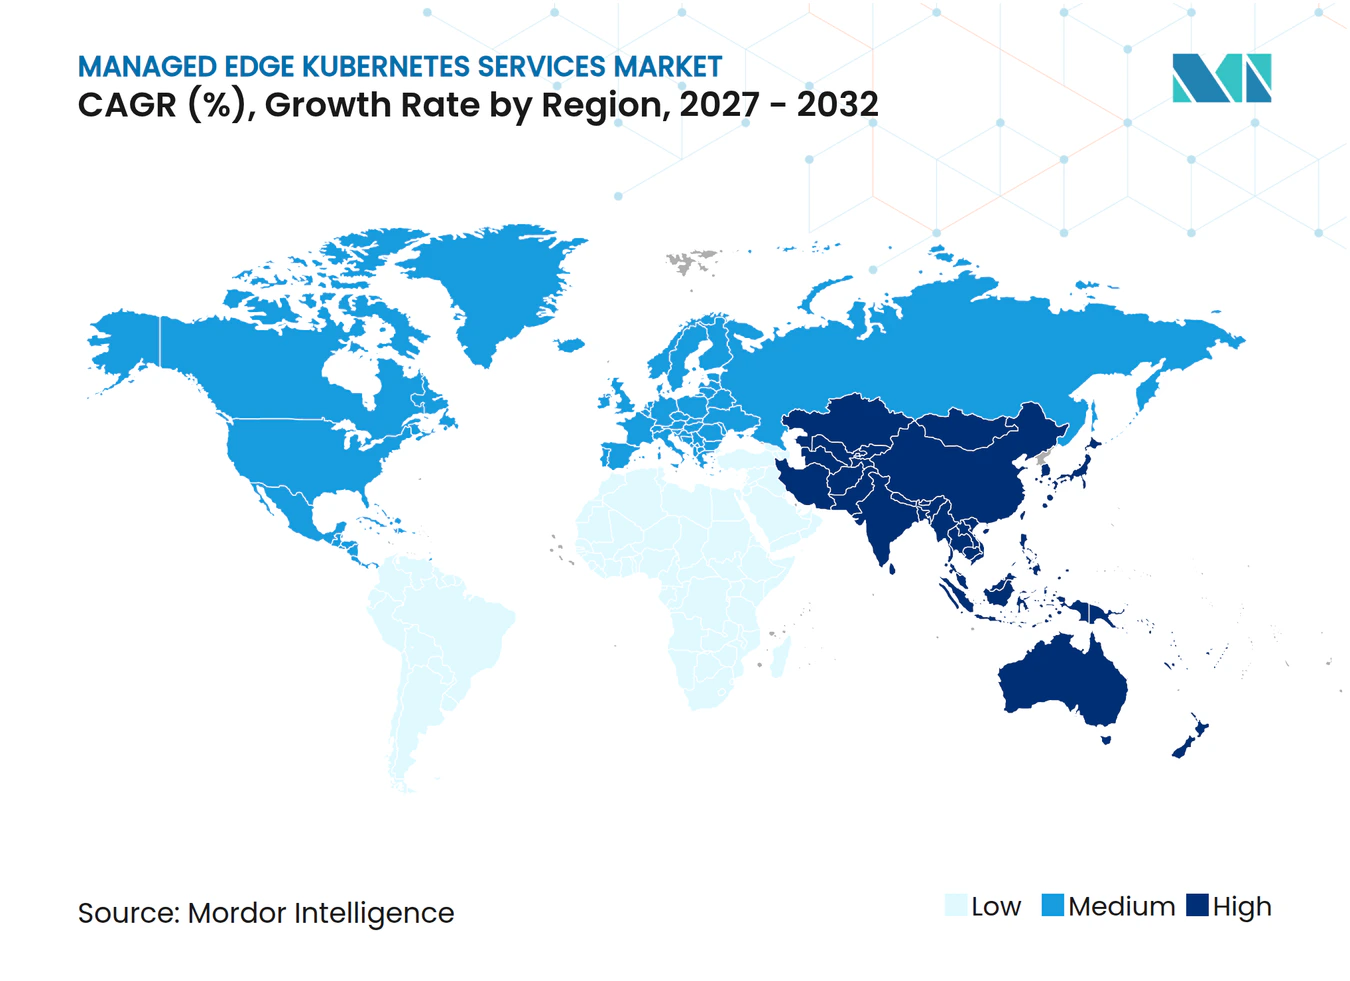
- Par géographie, l'Amérique du Nord détenait une part de 35,57% en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 21,92% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prolifération des Sites de Calcul en Périphérie et 5G | +5.2% | Mondial, Asie-Pacifique et Amérique du Nord en tête | Court terme (≤ 2 ans) |
| Inférence d'Intelligence Artificielle et d'Apprentissage Automatique en Périphérie | +4.5% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Modernisation des Applications Cloud-Natives | +3.8% | Mondial, Amérique du Nord et Europe marchés primaires | Court terme (≤ 2 ans) |
| Portabilité des Charges de Travail Hybrides et Multi-Cloud | +2.7% | Mondial, Amérique du Nord dominante | Moyen terme (2-4 ans) |
| Opérations de Flotte sans Intervention pour les Sites à Connectivité Intermittente | +1.8% | Régions industrielles, Europe, Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de Déploiement en Périphérie Souveraine et en Réseau Isolé | +1.2% | Europe, Amérique du Nord, Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des Sites de Calcul en Périphérie et 5G
L'Open RAN remplace les équipements réseau propriétaires par des composants logiciels cloud-natifs, ce qui fait de chaque site radio un emplacement potentiel pour un cluster Kubernetes. Cela étend le marché des services Kubernetes de périphérie gérés au-delà des centres de données centraux, car les sites dispersés nécessitent une gestion cohérente du cycle de vie. Wind River a été sélectionné par Vodafone en octobre 2025 pour fournir la couche de service de conteneur en tant que service pour les déploiements Open RAN en Allemagne et dans d'autres emplacements européens. Le déploiement implique des milliers de sites où des équipes Kubernetes locales seraient impraticables. NTT DOCOMO a démontré que l'automatisation centralisée peut gérer une infrastructure réseau distribuée sur des emplacements régionaux et de périphérie, faisant des opérations de flotte une exigence commerciale centrale. Les normes de cycle de vie de l'O-RAN Alliance et de l'ETSI influencent également la sélection des fournisseurs, car les opérateurs ont besoin de plateformes conformes à leurs exigences de certification et d'interopérabilité.
Inférence d'Intelligence Artificielle et d'Apprentissage Automatique en Périphérie
L'inférence d'intelligence artificielle crée une demande de calcul local là où le routage cloud ne peut pas répondre de manière cohérente aux besoins de latence, de coût ou de résidence des données. Le marché des services Kubernetes de périphérie gérés bénéficie lorsque les fournisseurs peuvent exploiter les ressources GPU, les modèles et les mises à jour d'applications dans le cadre d'un seul engagement de service. ZEDEDA a introduit Edge Kubernetes App Flows en novembre 2025 avec prise en charge du calcul GPU sur matériel nu dans les environnements de fabrication et de logistique. Des recherches publiées dans l'IEEE Internet of Things Journal ont rapporté qu'une conception de surveillance industrielle native Kubernetes prenait en charge 12 répliques de cluster simultanées tout en maintenant des erreurs de prédiction en plusieurs étapes inférieures à 0,26 unité d'erreur absolue moyenne. Ces exigences opérationnelles déplacent les dépenses de l'administration de base des clusters vers la planification GPU gérée, la gestion des versions de modèles et la gestion des correctifs. Les fournisseurs qui regroupent ces capacités pour les environnements industriels peuvent s'adresser aux budgets d'intelligence artificielle qui se situaient auparavant en dehors des opérations Kubernetes.
Modernisation des Applications Cloud-Natives
Les changements apportés aux parcs de virtualisation d'entreprise incitent les organisations à évaluer ensemble les machines virtuelles et les charges de travail de conteneurs. L'acquisition de VMware par Broadcom en 2024 et les modifications de licences qui ont suivi ont accru la nécessité d'envisager des chemins de migration pour l'infrastructure sur site et de périphérie. Platform9 a étendu son Private Cloud Director en 2025 avec la prise en charge du matériel d'intelligence artificielle et des outils de migration destinés à convertir les clusters VMware vSphere en place. Red Hat et Google Cloud ont élargi leur collaboration en mars 2026 pour rendre Red Hat OpenShift disponible dans la console Google Cloud et pour rendre OpenShift Virtualization généralement disponible sur Red Hat OpenShift Dedicated sur Google Cloud. Cela donne aux entreprises une plateforme gérée pour les machines virtuelles et les conteneurs sans nécessiter la refonte de chaque application au préalable. Cela élargit également le marché des services Kubernetes de périphérie gérés, car les fournisseurs peuvent prendre en charge une base plus large de charges de travail lors des transitions d'infrastructure.
Portabilité des Charges de Travail Hybrides et Multi-Cloud
Les organisations exécutent souvent Kubernetes sur des environnements cloud, sur site et de périphérie, ce qui augmente les exigences de configuration et de gestion des politiques. Un fournisseur qui n'exploite qu'un seul environnement cloud ne peut pas répondre pleinement à ces exigences de flotte. Kubermatic a publié KKP 2.29 en octobre 2025 avec l'allocation dynamique des ressources, la prise en charge de Kueue pour le traitement par lots et une meilleure visibilité des GPU dans les environnements multi-clusters.[1] Microsoft a rendu Azure Kubernetes Service Automatic généralement disponible en septembre 2025 avec des paramètres opérationnels prédéfinis, une mise à l'échelle et des contrôles de sécurité. Spectro Cloud a ajouté la prise en charge d'Amazon EKS Hybrid Nodes à Palette 4.6 en 2025, permettant un plan de contrôle cloud géré de gouverner les nœuds de travail sur site et de périphérie. Ces produits réduisent la complexité du plan de contrôle, bien que les fournisseurs spécialisés restent pertinents lorsque les flottes sont hétérogènes, déconnectées ou en réseau isolé.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénurie de Compétences Kubernetes et Complexité Opérationnelle | -2.2% | Mondial, plus aigu dans les marchés émergents à forte proportion de PME | Court terme (≤ 2 ans) |
| Risques de Sécurité, de Souveraineté des Données et de Conformité | -1.7% | Europe, Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes Matérielles Hétérogènes, Énergétiques et de Connectivité | -1.1% | Sites ruraux et industriels en Afrique, en Asie du Sud et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Complexité de l'Observabilité Distribuée et de la Gestion des Correctifs | -0.7% | Mondial, en particulier les déploiements multi-cloud et multi-régions | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de Compétences Kubernetes et Complexité Opérationnelle
La pénurie de talents en opérations Kubernetes limite le rythme auquel les entreprises peuvent exploiter des clusters de périphérie distribués en interne. La Data on Kubernetes Community a rapporté en 2025 que 40% des organisations identifiaient les lacunes en matière de talents et de compétences comme un défi opérationnel majeur.[2] Les équipes ont besoin de compétences en opérations, stockage, performance, gestion des coûts et infrastructure d'intelligence artificielle, ce qui est difficile à assembler pour une petite flotte. Le marché des services Kubernetes de périphérie gérés gagne donc en demande auprès des acheteurs qui ont besoin d'un soutien opérationnel externe plutôt que d'une autre plateforme autogérée. La difficulté est plus grande en périphérie car le plan de données, les correctifs et la surveillance doivent être gérés à distance. Les petites et moyennes entreprises sont particulièrement touchées car elles manquent souvent d'une fonction d'ingénierie de plateforme dédiée.
Risques de Sécurité, de Souveraineté des Données et de Conformité
Les obligations de sécurité et de conformité augmentent plus rapidement que de nombreux déploiements Kubernetes distribués ne peuvent s'adapter. La directive NIS2 est applicable depuis octobre 2024, tandis que le règlement sur la résilience opérationnelle numérique est devenu applicable en janvier 2025 pour les entités financières concernées. Les flottes de périphérie doivent appliquer des contrôles qui empêchent les données réglementées de traverser les juridictions sans autorisation. Spectro Cloud a rapporté un statut FedRAMP Moderate en cours de traitement et une validation FIPS 140-3 en octobre 2025, reflétant l'importance des exigences fédérales et cryptographiques dans la sélection des fournisseurs. Différentes juridictions peuvent exiger des pratiques d'audit, des contrôles de données et des normes cryptographiques distincts. Cela fait de la capacité de conformité une exigence produit, mais cela peut retarder l'adoption lorsqu'une organisation ne peut pas vérifier les contrôles sur chaque site.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
Les Services de Sécurité Dépassent la Couche de PlateformeLes services de plateforme gérés représentaient 37,90% de la part du marché des services Kubernetes de périphérie gérés en 2026. Le segment est le premier achat car les organisations ont besoin de provisionnement, de configuration, de maintenance du plan de contrôle et de mises à niveau avant d'ajouter des services à plus haute valeur ajoutée. Il fait face à une standardisation à mesure que les plateformes hyperscalers automatisent certains travaux de routine du plan de contrôle. Les services d'infrastructure gérés prennent en charge les clusters distants dans des conditions matérielles et de connectivité variées. Les services d'application et de charge de travail gérés couvrent les tâches du cycle de vie des applications, l'allocation GPU et le déploiement de modèles pour les acheteurs recherchant un service d'exploitation plus large.
Les services de sécurité et de conformité gérés devraient se développer à un CAGR de 21,94% jusqu'en 2032. Le segment est soutenu par les exigences d'application continue des politiques et de journaux prêts pour l'audit dans les flottes dispersées. FIPS 140-3, FedRAMP, NIS2 et DORA élèvent le niveau de contrôle requis pour les utilisateurs du secteur public, financier et des infrastructures critiques. Red Hat propose Advanced Cluster Security for Kubernetes, tandis que Spectro Cloud a annoncé Hadron comme base Linux axée sur la sécurité pour les environnements de périphérie d'entreprise en janvier 2026. Canonical, IBM et Rackspace Technology regroupent également des services d'infrastructure et d'application, faisant évoluer le secteur des services Kubernetes de périphérie gérés au-delà de l'administration de base du plan de contrôle.



Par Modèle de Déploiement :
La Périphérie Hybride Progresse Rapidement tandis que la Part du Cloud se StabiliseLa périphérie cloud public représentait 49,32% de la taille du marché des services Kubernetes de périphérie gérés en 2026. Les hyperscalers étendent les modèles d'exploitation cloud via des zones locales, des zones de longueur d'onde et des nœuds cloud distribués à proximité des emplacements d'entreprise. AWS EKS Anywhere, Microsoft AKS Arc et Google Distributed Cloud fournissent des capacités Kubernetes gérées en dehors des régions cloud centralisées. Cette approche convient aux acheteurs qui souhaitent un plan de gestion familier tout en conservant une capacité de calcul locale. Les déploiements privés et sur site restent importants là où la latence, la résidence des données ou les exigences opérationnelles restreignent les plans de contrôle externes.
La périphérie hybride devrait se développer à un CAGR de 22,98% jusqu'en 2032 à mesure que les acheteurs combinent les opérations basées sur le cloud avec des sites locaux. Elle prend en charge les charges de travail qui nécessitent simultanément une gestion centralisée des politiques et une exécution locale. Google Distributed Cloud et son appliance en réseau isolé ont reçu l'autorisation de niveau d'impact 6 du Département de la Défense des États-Unis en mai 2025 pour les charges de travail classifiées de niveau Secret. La plateforme Kubernetes de Nutanix est devenue disponible via l'environnement Platform One du Département de la Défense en 2025, tandis que Rancher Government Solutions a rendu IC Cloud Support généralement disponible en octobre 2025 pour les opérations Kubernetes classifiées.[3] Le marché des services Kubernetes de périphérie gérés favorise les fournisseurs capables d'opérer sur plus d'un modèle de déploiement pour les utilisateurs souverains et industriels.
Par Taille d'Organisation :
Les PME Réduisent l'Écart d'Adoption de KubernetesLes grandes entreprises détenaient 70,81% de la demande en 2026. Même avec les opérations quotidiennes externalisées, le client a besoin d'équipes internes pour la gouvernance, la planification de l'intégration et les décisions de politique de sécurité. Les opérateurs de télécommunications et les fabricants ont également l'échelle nécessaire pour justifier des contrats de services gérés sur de nombreux sites. Leur adoption précoce a établi des modèles opérationnels pour les utilisateurs d'entreprise plus larges. Les grandes organisations peuvent intégrer Kubernetes géré avec les programmes réseau, de sécurité et cloud existants.
Les petites et moyennes entreprises devraient se développer à un CAGR de 21,67% jusqu'en 2032. Les services packagés réduisent la capacité interne requise pour déployer un environnement Kubernetes dans un emplacement de périphérie. Spectro Cloud et HPE ont proposé une approche de périphérie intégrée qui combine des serveurs compacts avec le logiciel Palette pré-provisionné pour les utilisateurs du commerce de détail, de la santé et de la fabrication. Les abonnements basés sur la consommation et par cluster peuvent réduire l'engagement initial par rapport aux contrats de grandes entreprises. Palette a été testé au-delà de 10 000 clusters depuis un seul plan de gestion, montrant que le marché des services Kubernetes de périphérie gérés peut servir une longue traîne de petits utilisateurs.
Par Application :
L'Inférence d'Intelligence Artificielle Gagne en Priorité en PériphérieLa virtualisation des fonctions réseau et la 5G cloud-native représentaient 23,67% de la taille du marché des services Kubernetes de périphérie gérés en 2026. L'Open RAN a fait de Kubernetes une couche d'orchestration clé pour les fonctions réseau conteneurisées chez les opérateurs de niveau 1. Cette charge de travail nécessite une automatisation fiable sur les sites des opérateurs en Amérique du Nord, en Europe et en Asie-Pacifique. L'analyse de données, la gestion de l'Internet des objets et des appareils, et l'automatisation industrielle nécessitent également une orchestration de périphérie fiable. Ces cas d'utilisation créent une demande continue pour des applications et une infrastructure gérées à distance.
L'inférence d'intelligence artificielle et d'apprentissage automatique devrait se développer à un CAGR de 23,62% jusqu'en 2032. Les fabricants, les détaillants, les prestataires logistiques et les organisations de santé utilisent l'inférence en périphérie pour la vision, l'inventaire, le routage et les diagnostics où le temps de réponse est important. Les nœuds compatibles GPU nécessitent une planification des ressources et des contrôles du cycle de vie des modèles au-delà de l'administration de base des clusters. Des recherches de l'IEEE publiées en 2025 ont révélé que les plateformes MLOps multi-clusters peuvent prendre en charge l'inférence d'apprentissage automatique à faible latence sur des appareils de périphérie à ressources limitées. ZEDEDA a conçu Edge Kubernetes App Flows avec des clients des secteurs de la fabrication, de l'énergie, du transport et du commerce de détail pour combler l'écart opérationnel entre la livraison d'applications et la gestion de l'infrastructure.

Par Secteur d'Utilisateur Final :
Les Télécommunications Ancrent, le Secteur Manufacturier AccélèreL'informatique et les télécommunications détenaient 26,69% de la demande des utilisateurs finaux en 2026. Le secteur a investi pendant des années dans la virtualisation des fonctions réseau et s'appuie sur Kubernetes pour le cœur 5G cloud-native et les déploiements Open RAN. Cette expérience a établi des attentes en matière de niveau de service pour les environnements de production distribués. Nokia et Ericsson peuvent utiliser leurs positions installées dans les télécommunications pour étendre leurs portefeuilles de services 5G cloud-native et de réseau privé sans fil. Les télécommunications restent le plus grand groupe de clients du marché des services Kubernetes de périphérie gérés.
Le secteur manufacturier devrait se développer à un CAGR de 21,61% jusqu'en 2032. Les programmes Industrie 4.0 nécessitent un traitement local des données, une maintenance prédictive et une coordination sur plusieurs sites de production. German Edge Cloud, Red Hat et Fraunhofer CCIT ont démontré le système de production numérique ONCITE sur Red Hat OpenShift en mars 2026 pour une utilisation industrielle de la périphérie au cloud. Foxconn a utilisé la plateforme Arcfra Enterprise Cloud dans des usines en Chine continentale, à Taïwan, au Vietnam et en Amérique du Nord pour gérer des machines virtuelles et des conteneurs depuis un seul plan basé sur Kubernetes. La santé, le commerce de détail, les services publics, le gouvernement et les services financiers nécessitent également l'isolation, l'auditabilité et le traitement local pour certaines charges de travail.
Analyse Géographique
Marché des Services Kubernetes Gérés en Périphérie en Amérique du Nord
L'Amérique du Nord représentait 35,57 % de la part de marché des services Kubernetes gérés en périphérie en 2026. La région dispose d'une infrastructure hyperscaler dense et de déploiements Open RAN commerciaux précoces. La demande fédérale est passée des évaluations aux déploiements Kubernetes gérés à l'échelle de production dans des environnements classifiés et non classifiés. L'autorisation du Département de la Défense pour Google Distributed Cloud au niveau d'impact 6 a établi une référence élevée pour les déploiements souverains. Les déploiements Open RAN, les réseaux 5G privés et les révisions de la virtualisation héritée soutiennent la demande dans les secteurs des télécommunications, du gouvernement et des utilisateurs industriels.
Marché des Services Kubernetes Gérés en Périphérie en Europe
L'Europe est la deuxième région en importance, soutenue par la demande en Allemagne, au Royaume-Uni, en France et dans les pays nordiques. Les investissements dans le secteur automobile soutiennent l'informatique locale, tandis que le RGPD et la loi européenne sur les données renforcent les exigences de résidence des données. ScaleUp Technologies a obtenu la certification KaaS compatible avec le Sovereign Cloud Stack en juin 2025, fournissant un signal de conformité pour les équipes d'approvisionnement.[4] Swisscom a lancé un service Kubernetes souverain en août 2025 avec 390 clusters, 2 100 nœuds de travail et 160 To de stockage persistant en production.
Marché des Services Kubernetes Gérés en Périphérie en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 21,92 % jusqu'en 2032. La Chine, le Japon, la Corée du Sud et l'Inde combinent de vastes programmes 5G avec une demande manufacturière pour l'IA en périphérie. Les programmes nationaux de télécommunications et de cloud offrent aux fournisseurs une large base pour les opérations distribuées dans toute la région. Alibaba Cloud a exigé la migration des versions de clusters plus anciennes vers son niveau de cluster géré pro à partir de janvier 2026, tandis que Wind River Systems, Inc. et Tech Data se sont associés en octobre 2025 pour soutenir l'adoption du cloud natif en périphérie en Inde. Le marché des services Kubernetes gérés en périphérie est également soutenu par les programmes 5G privés du Japon et la base manufacturière à forte intensité robotique de la Corée du Sud.
Paysage Concurrentiel
Concentration du Marché
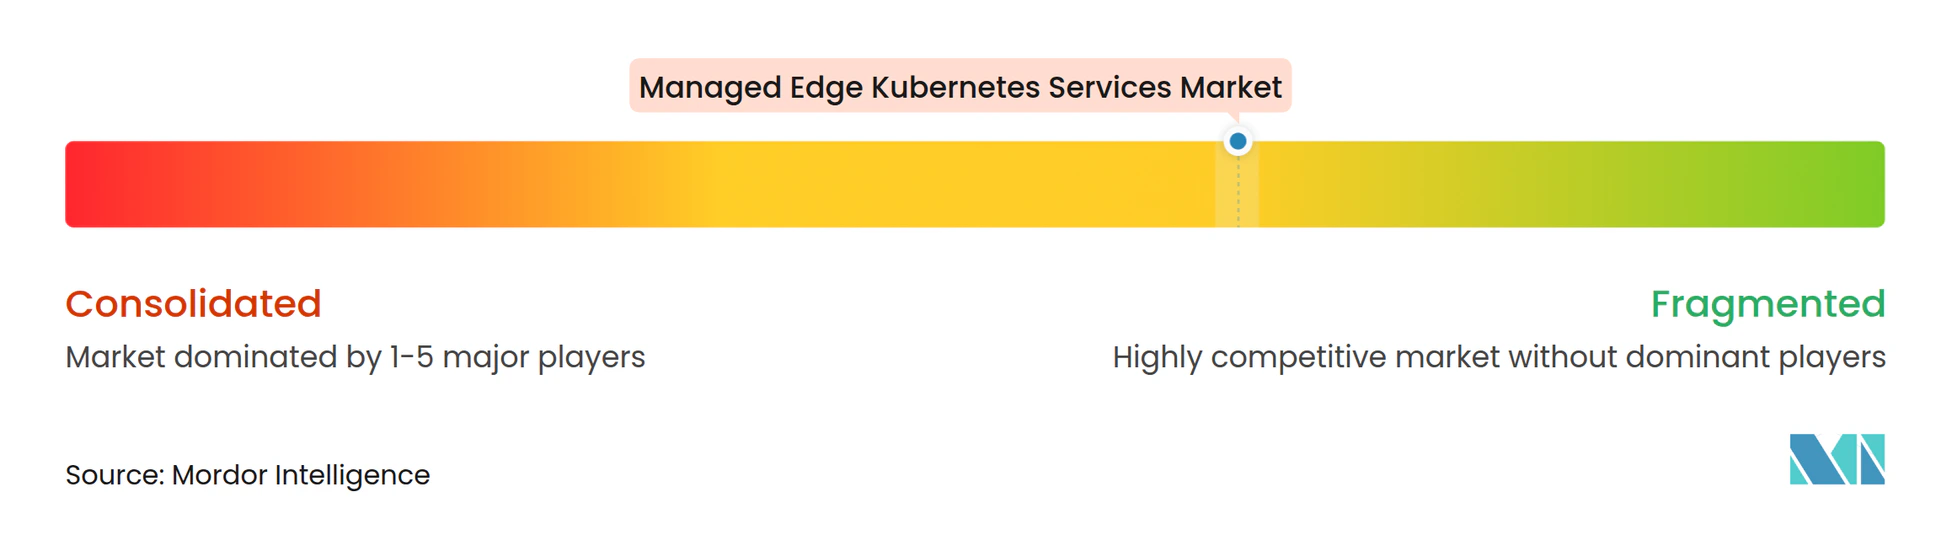
Le marché des services Kubernetes de périphérie gérés est modérément fragmenté au niveau de la couche de solutions, mais plus concentré au niveau de la couche d'infrastructure hyperscaler. AWS, Microsoft et Google fournissent des plans de contrôle gérés qui sous-tendent une part significative des déploiements de périphérie d'entreprise. Wind River, Spectro Cloud, Rafay Systems, Kubermatic et Platform9 se concentrent sur la gestion multi-clusters, les déploiements en réseau isolé et les besoins de conformité verticale. Accenture et Kyndryl sont en concurrence via la mise en œuvre et les opérations gérées dans les secteurs réglementés. Le marché des services Kubernetes de périphérie gérés peut prendre en charge les 3 groupes de fournisseurs car les acheteurs peuvent avoir besoin simultanément d'infrastructure, de logiciels spécialisés et d'une expertise en déploiement.
Les fournisseurs utilisent la certification de sécurité, les capacités d'infrastructure d'intelligence artificielle et les appliances validées pour différencier leurs offres. Spectro Cloud a combiné les travaux d'autorisation fédérale avec la validation FIPS pour les environnements connectés et en réseau isolé. Supermicro a introduit des appliances Kubernetes Edge AI validées avec Red Hat et Everpure en juillet 2026 pour simplifier le déploiement d'intelligence artificielle distribué. Kubermatic a annoncé sa plateforme d'intelligence artificielle en septembre 2026, étendant son rôle de gestion Kubernetes aux opérations d'intelligence artificielle d'entreprise.
Nokia et Ericsson peuvent étendre leurs relations dans les télécommunications grâce aux services 5G cloud-native et de réseau privé sans fil, créant un avantage de base installée sur les fournisseurs plus petits. Les opérations de sécurité gérées pour les clusters de périphérie restent moins développées que les services d'orchestration et d'infrastructure de base. L'écart est important car NIS2 et DORA appliquent un examen plus approfondi aux contrôles de sécurité, à la réponse aux incidents et à l'auditabilité. Les fournisseurs spécialisés qui développent des capacités d'observabilité en périphérie et de sécurité à l'exécution peuvent être compétitifs dans cet espace.
Leaders du Secteur des Services Kubernetes de Périphérie Gérés
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Red Hat, Inc.
-
Cisco Systems, Inc.
-
VMware LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Kubernetes Gérés en Périphérie Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Red Hat, Inc.
- SUSE S.A.
- International Business Machines Corporation
- Cisco Systems, Inc.
- VMware LLC
- Nutanix, Inc.
- Mirantis, Inc.
- Canonical Group Limited
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Ericsson AB
- Wind River Systems, Inc.
- Spectro Cloud, Inc.
- Rafay Systems, Inc.
- Kubermatic GmbH
- Platform9 Systems, Inc.
- ZEDEDA, Inc.
- Rackspace Technology, Inc.
- Accenture plc
- Kyndryl Holdings, Inc.
Développements industriels récents dans Marché des Services Kubernetes Gérés en Périphérie
- Octobre 2026 : Kubermatic a publié KDP 1.2 avec un protocole de contexte de modèle intégré, une gestion plus intelligente des plans directeurs avec les collections kro, et de nouveaux packages de plateforme pour les charges de travail d'intelligence artificielle d'entreprise, étendant la plateforme d'intelligence artificielle Kubermatic à un ensemble plus large de déploiements Kubernetes gérés. La version fait progresser la position de Kubermatic dans la gestion d'infrastructure d'intelligence artificielle native Kubernetes à la suite de l'annonce de la plateforme d'intelligence artificielle Kubermatic de septembre 2026.
- Juillet 2026 : Supermicro, en collaboration avec Red Hat et Everpure, a lancé des appliances Kubernetes Edge AI validées combinant Red Hat OpenShift avec le matériel de calcul en périphérie Supermicro et la plateforme de gestion des données Portworx pour les charges de travail d'intelligence artificielle. L'appliance clé en main, livrée préchargée avec logiciels et matériel, simplifie le déploiement, la mise à l'échelle et la sécurité des applications d'intelligence artificielle sur des sites de périphérie distribués pour les clients des secteurs de la fabrication, de la santé et du commerce de détail.
- Mars 2026 : Red Hat et Google Cloud ont élargi leur collaboration lors de KubeCon et CloudNativeCon, rendant Red Hat OpenShift directement disponible dans la console Google Cloud et annonçant la disponibilité générale de Red Hat OpenShift Virtualization sur Red Hat OpenShift Dedicated sur Google Cloud. L'intégration permet aux entreprises de migrer des machines virtuelles et des charges de travail de conteneurs vers une seule plateforme Kubernetes gérée sur Google Cloud sans rearchitecturer les applications existantes.
- Mars 2026 : German Edge Cloud, Red Hat et Fraunhofer CCIT ont démontré le système de production numérique ONCITE fonctionnant sur Red Hat OpenShift sur le continuum périphérie-cloud à Hannover Messe 2026. L'architecture de référence permet le traitement des données d'atelier en temps réel et le déploiement d'intelligence artificielle industrielle sur des sites d'usine distribués, le ONCITE DPS étant désormais entièrement opérationnel sur Red Hat Device Edge pour les environnements à ressources limitées avec une connectivité intermittente.
Périmètre du Rapport sur le Marché Mondial des Services Kubernetes de Périphérie Gérés
Les Services Kubernetes de Périphérie Gérés désignent des plateformes d'infrastructure cloud-gérées externalisées où un fournisseur tiers assume la responsabilité opérationnelle du provisionnement, de l'orchestration, de la mise à jour et de la sécurisation des environnements conteneurisés sur des emplacements de périphérie géographiquement distribués et des nœuds locaux à ressources limitées.
Le Rapport sur le Marché des Services Kubernetes de Périphérie Gérés est Segmenté par Type de Service (Services de Plateforme Gérés, Services d'Infrastructure Gérés, Services d'Application et de Charge de Travail Gérés, Services de Sécurité et de Conformité Gérés, et Autres Types de Services), Modèle de Déploiement (Périphérie Cloud Public, Périphérie Privée et Sur Site, et Périphérie Hybride), Taille d'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Application (Internet des Objets et Gestion des Appareils, Inférence d'Intelligence Artificielle et d'Apprentissage Automatique, Analyse de Données et Traitement en Temps Réel, Virtualisation des Fonctions Réseau et 5G Cloud-Native, Automatisation Industrielle et Fabrication Intelligente, et Autres Applications), Secteur d'Utilisateur Final (Informatique et Télécommunications, BFSI, Santé et Sciences de la Vie, Fabrication, Commerce de Détail et Commerce Électronique, Gouvernement et Secteur Public, et Autres Secteurs d'Utilisateurs Finaux), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Services de Plateforme Gérés |
| Services d'Infrastructure Gérés |
| Services d'Application et de Charge de Travail Gérés |
| Services de Sécurité et de Conformité Gérés |
| Autres Types de Services |
| Périphérie Cloud Public |
| Périphérie Privée et Sur Site |
| Périphérie Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Internet des Objets et Gestion des Appareils |
| Inférence d'Intelligence Artificielle et d'Apprentissage Automatique |
| Analyse de Données et Traitement en Temps Réel |
| Virtualisation des Fonctions Réseau et 5G Cloud-Native |
| Automatisation Industrielle et Fabrication Intelligente |
| Autres Applications |
| Informatique et Télécommunications |
| BFSI |
| Santé et Sciences de la Vie |
| Fabrication |
| Commerce de Détail et Commerce Électronique |
| Gouvernement et Secteur Public |
| Autres Secteurs d'Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Type de Service | Services de Plateforme Gérés | |
| Services d'Infrastructure Gérés | ||
| Services d'Application et de Charge de Travail Gérés | ||
| Services de Sécurité et de Conformité Gérés | ||
| Autres Types de Services | ||
| Par Modèle de Déploiement | Périphérie Cloud Public | |
| Périphérie Privée et Sur Site | ||
| Périphérie Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Application | Internet des Objets et Gestion des Appareils | |
| Inférence d'Intelligence Artificielle et d'Apprentissage Automatique | ||
| Analyse de Données et Traitement en Temps Réel | ||
| Virtualisation des Fonctions Réseau et 5G Cloud-Native | ||
| Automatisation Industrielle et Fabrication Intelligente | ||
| Autres Applications | ||
| Par Secteur d'Utilisateur Final | Informatique et Télécommunications | |
| BFSI | ||
| Santé et Sciences de la Vie | ||
| Fabrication | ||
| Commerce de Détail et Commerce Électronique | ||
| Gouvernement et Secteur Public | ||
| Autres Secteurs d'Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur du marché des services Kubernetes de périphérie gérés en 2027 ?
Le marché des services Kubernetes de périphérie gérés est estimé à 4,24 milliards USD en 2027 et devrait atteindre 10,71 milliards USD d'ici 2032 à un CAGR de 20,36%. Les prévisions reflètent des exigences soutenues en matière de calcul distribué, d'automatisation et de support opérationnel sur des emplacements qui ne peuvent pas être dotés d'équipes locales dédiées.
Qu'est-ce qui stimule la demande de services Kubernetes de périphérie gérés ?
La virtualisation 5G, l'inférence d'intelligence artificielle, l'Internet des objets industriel et la nécessité d'exploiter des sites dispersés sans équipes Kubernetes locales soutiennent la demande. Le marché des services Kubernetes de périphérie gérés bénéficie également des acheteurs recherchant un modèle d'exploitation unique sur des sites adjacents au cloud, sur site et à connectivité intermittente.
Quel modèle de déploiement se développe le plus rapidement ?
Pour le marché des services Kubernetes de périphérie gérés, la périphérie hybride devrait se développer à un CAGR de 22,98% jusqu'en 2032 car elle combine la gestion centralisée des politiques avec l'exécution locale. Elle est particulièrement pertinente lorsque les organisations doivent équilibrer les exigences de latence, de résilience et de résidence des données dans les environnements industriels, de télécommunications et souverains.
Quel type de service se développe le plus rapidement ?
Dans le marché des services Kubernetes de périphérie gérés, les services de sécurité et de conformité gérés devraient se développer à un CAGR de 21,94% jusqu'en 2032. Le service nécessite une application continue des politiques et des opérations auditables lorsque les charges de travail sont distribuées sur plusieurs emplacements et juridictions.
Quel secteur d'utilisateur final mène la demande ?
L'informatique et les télécommunications détenaient 26,69% de la demande en 2026, soutenues par les déploiements 5G cloud-native et Open RAN. L'expérience du secteur en matière de gestion du cycle de vie à distance de qualité opérateur en fait un groupe de clients de référence important pour le marché des services Kubernetes de périphérie gérés.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 21,92% jusqu'en 2032, soutenue par la commercialisation de la 5G et la demande manufacturière pour l'intelligence artificielle en périphérie. Sur l'ensemble du marché des services Kubernetes de périphérie gérés, la croissance est renforcée par l'investissement dans les télécommunications, l'automatisation industrielle et le besoin de capacité de calcul gérée à proximité des sites opérationnels. Cet environnement régional soutient les prestataires de services capables de répondre aux besoins de la fabrication, des télécommunications et des opérations cloud dans une seule architecture distribuée. Le marché des services Kubernetes de périphérie gérés nécessite également des modèles opérationnels adaptés à des conditions de site variées.