
Marktgröße und Marktanteil für Managed Edge Kubernetes Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.24 Milliarden US-Dollar |
| Marktgröße (2032) | 10.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 20.36 % |
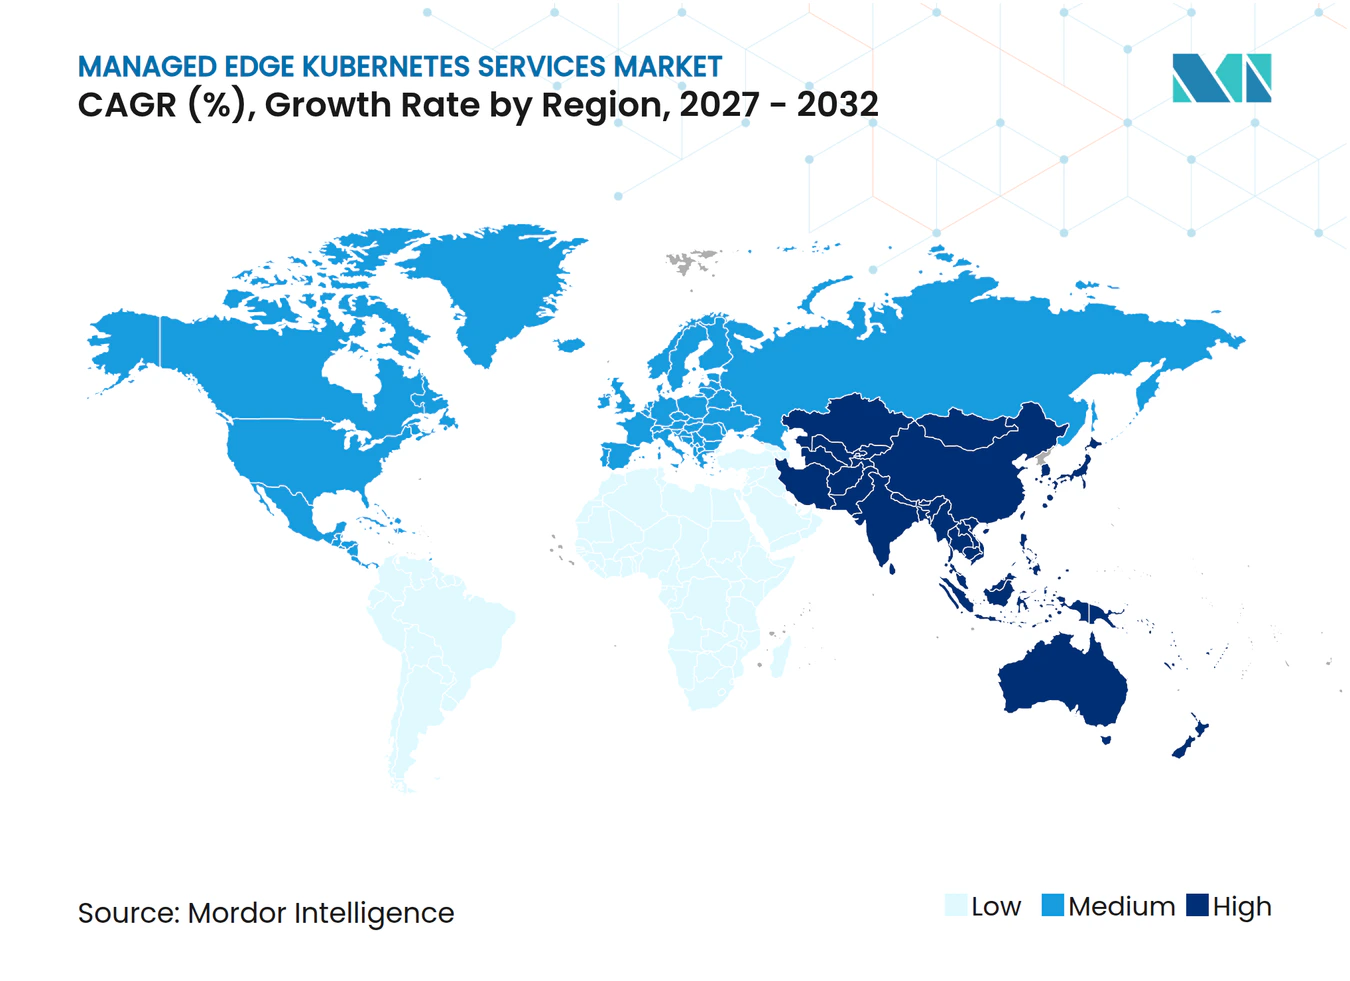
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Edge Kubernetes Services von Mordor Intelligence
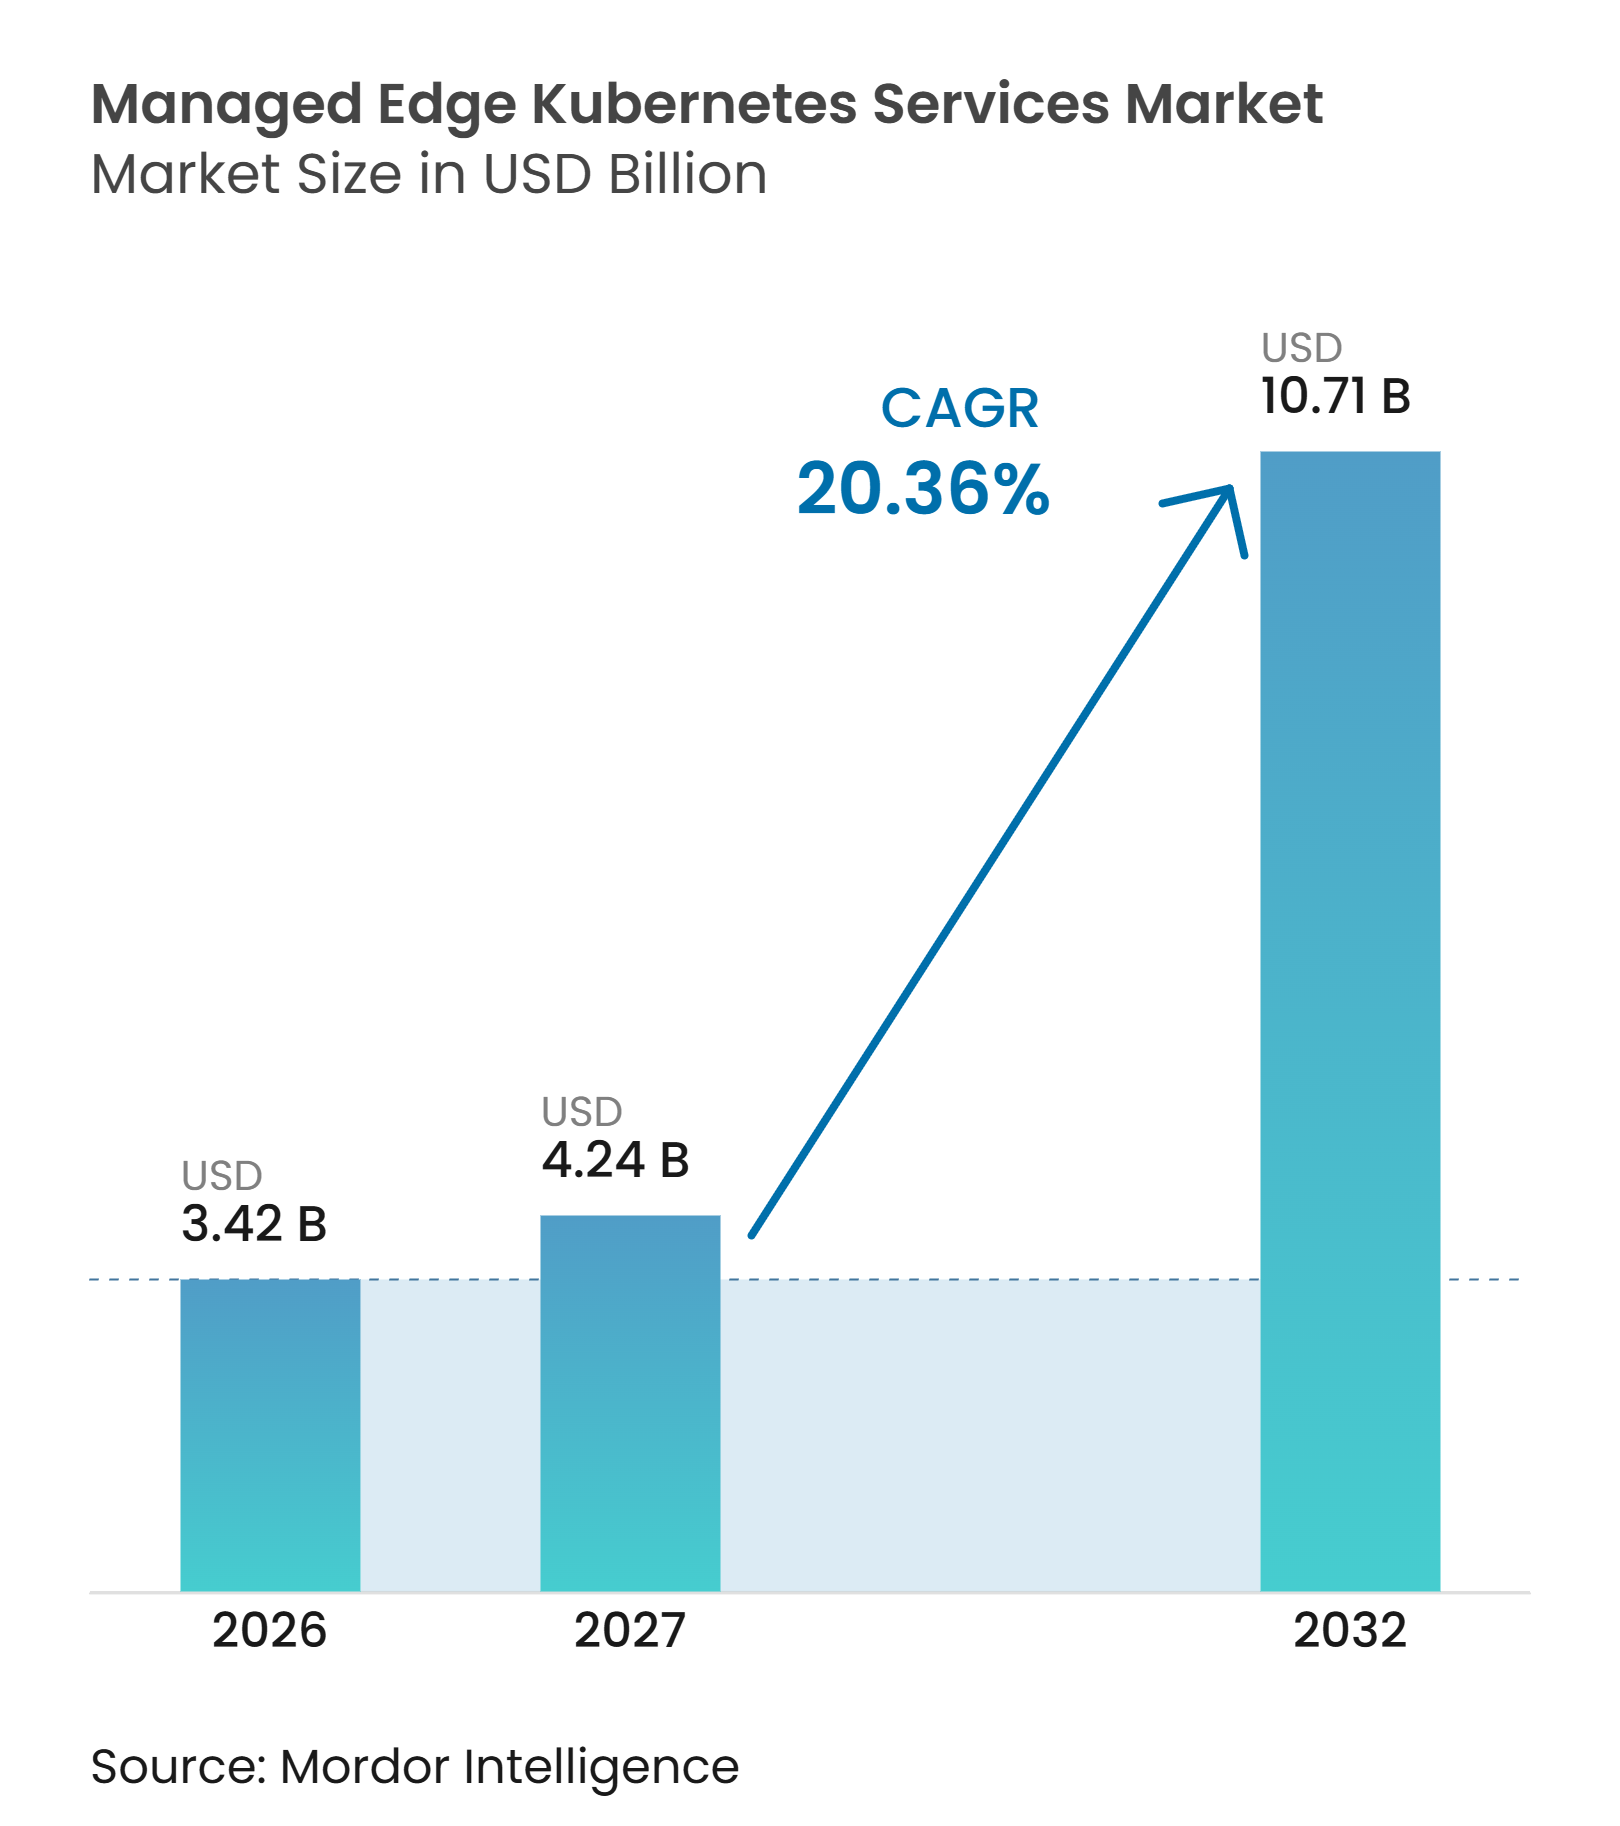
Die Marktgröße für Managed Edge Kubernetes Services wird voraussichtlich von 3,42 Milliarden USD im Jahr 2026 und 4,24 Milliarden USD im Jahr 2027 auf 10,71 Milliarden USD bis 2032 anwachsen, was einem CAGR von 20,36 % zwischen 2027 und 2032 entspricht. Der Markt für Managed Edge Kubernetes Services wird durch den Bedarf geprägt, verteilte Rechenstandorte zu betreiben, ohne an jedem Standort ein Spezialistenteam vorhalten zu müssen. 5G-Netzwerkvirtualisierung, KI-Inferenz und industrielle IoT-Projekte bringen die Container-Orchestrierung näher an Netzwerkstandorte, Fabriken und Einzelhandelsstandorte heran. Käufer suchen zunehmend nach Anbietern, die Lifecycle-Automatisierung, Sicherheitskontrollen und Support über Cloud- und On-Premises-Standorte hinweg kombinieren. Dies schafft eine Öffnung für Hyperscaler, spezialisierte Plattformanbieter und Systemintegratoren, obwohl sich ihre Rollen je nach Bereitstellungs- und Compliance-Anforderung unterscheiden. Hardware-Variationen, intermittierende Verbindungen, Fachkräftemangel und Datenvorschriften verlängern in einigen Edge-Umgebungen nach wie vor die Adoptionsentscheidungen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Managed Platform Services im Jahr 2026 einen Marktanteil von 37,90 % am Markt für Managed Edge Kubernetes Services, während Managed Security und Compliance Services bis 2032 voraussichtlich mit einem CAGR von 21,94 % wachsen werden.
- Nach Bereitstellungsmodell hielt Public Cloud Edge im Jahr 2026 einen Marktanteil von 52,00 %, während Hybrid Edge bis 2032 voraussichtlich mit einem CAGR von 22,98 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 70,81 % am Markt für Managed Edge Kubernetes Services, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einem CAGR von 21,67 % wachsen werden.
- Nach Anwendung hielten Netzwerkfunktionsvirtualisierung und cloud-natives 5G im Jahr 2026 einen Anteil von 23,67 %, während KI- und maschinelles Lernen-Inferenz bis 2032 voraussichtlich mit einem CAGR von 23,62 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Marktanteil von 26,69 % am Markt für Managed Edge Kubernetes Services, während die Fertigungsindustrie bis 2032 voraussichtlich mit einem CAGR von 21,61 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 35,57 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 21,92 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbreitung von Edge Computing und 5G-Standorten | +5.2% | Global, Asien-Pazifik und Nordamerika führend | Kurzfristig (≤ 2 Jahre) |
| KI- und maschinelles Lernen-Inferenz am Edge | +4.5% | Global, konzentriert in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Modernisierung cloud-nativer Anwendungen | +3.8% | Global, Nordamerika und Europa als Hauptmärkte | Kurzfristig (≤ 2 Jahre) |
| Portabilität von Hybrid- und Multi-Cloud-Workloads | +2.7% | Global, Nordamerika dominierend | Mittelfristig (2–4 Jahre) |
| Zero-Touch-Flottenoperationen für intermittierend verbundene Standorte | +1.8% | Industrieregionen, Europa, Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach souveräner und Air-Gapped-Edge-Bereitstellung | +1.2% | Europa, Nordamerika, Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbreitung von Edge Computing und 5G-Standorten
Open RAN ersetzt proprietäre Netzwerkausrüstung durch cloud-native Softwarekomponenten, wodurch jeder Funkstandort zu einem potenziellen Standort für ein Kubernetes-Cluster wird. Dies erweitert den Markt für Managed Edge Kubernetes Services über zentrale Rechenzentren hinaus, da verteilte Standorte ein konsistentes Lifecycle-Management erfordern. Wind River wurde im Oktober 2025 von Vodafone ausgewählt, um die Container-as-a-Service-Schicht für Open-RAN-Bereitstellungen in Deutschland und anderen europäischen Standorten bereitzustellen. Die Bereitstellung umfasst Tausende von Standorten, an denen lokale Kubernetes-Teams unpraktisch wären. NTT DOCOMO hat gezeigt, dass eine zentralisierte Automatisierung verteilte Netzwerkinfrastrukturen über regionale und Edge-Standorte hinweg verwalten kann, was Flottenoperationen zu einer zentralen kommerziellen Anforderung macht. Die Lifecycle-Standards der O-RAN Alliance und von ETSI beeinflussen ebenfalls die Anbieterauswahl, da Netzbetreiber Plattformen benötigen, die ihren Zertifizierungs- und Interoperabilitätsanforderungen entsprechen.
KI- und maschinelles Lernen-Inferenz am Edge
KI-Inferenz schafft Nachfrage nach lokaler Rechenleistung, wenn Cloud-Routing Latenz-, Kosten- oder Datenhaltungsanforderungen nicht konsistent erfüllen kann. Der Markt für Managed Edge Kubernetes Services profitiert, wenn Anbieter GPU-Ressourcen, Modelle und Anwendungsaktualisierungen unter einer einzigen Serviceverpflichtung betreiben können. ZEDEDA führte im November 2025 Edge Kubernetes App Flows mit Unterstützung für Bare-Metal-GPU-Computing in Fertigungs- und Logistikumgebungen ein. Forschungen im IEEE Internet of Things Journal berichteten, dass ein Kubernetes-natives industrielles Überwachungsdesign 12 gleichzeitige Cluster-Replikate unterstützte und dabei mehrstufige Vorhersagefehler unter 0,26 mittleren absoluten Fehlereinheiten hielt. Diese betrieblichen Anforderungen verlagern die Ausgaben von der grundlegenden Cluster-Administration hin zu verwaltetem GPU-Scheduling, Modell-Versionierung und Patch-Management. Anbieter, die diese Fähigkeiten für industrielle Umgebungen bündeln, können KI-Budgets ansprechen, die bisher außerhalb des Kubernetes-Betriebs lagen.
Modernisierung cloud-nativer Anwendungen
Veränderungen in den Virtualisierungslandschaften von Unternehmen veranlassen Organisationen dazu, virtuelle Maschinen und Container-Workloads gemeinsam zu bewerten. Die Übernahme von VMware durch Broadcom im Jahr 2024 und die anschließenden Lizenzänderungen haben den Bedarf erhöht, Migrationspfade für On-Premises- und Edge-Infrastrukturen zu prüfen. Platform9 erweiterte seinen Private Cloud Director im Jahr 2025 um KI-Hardware-Unterstützung und Migrationswerkzeuge, die VMware-vSphere-Cluster an Ort und Stelle konvertieren sollen. Red Hat und Google Cloud weiteten ihre Zusammenarbeit im März 2026 aus, um Red Hat OpenShift in der Google Cloud-Konsole verfügbar zu machen und OpenShift Virtualization auf Red Hat OpenShift Dedicated auf Google Cloud allgemein verfügbar zu machen. Dies gibt Unternehmen eine verwaltete Plattform für virtuelle Maschinen und Container, ohne dass jede Anwendung zunächst neu gestaltet werden muss. Es erweitert auch den Markt für Managed Edge Kubernetes Services, da Anbieter eine größere Basis von Workloads während Infrastrukturübergängen unterstützen können.
Portabilität von Hybrid- und Multi-Cloud-Workloads
Organisationen betreiben Kubernetes häufig über Cloud-, On-Premises- und Edge-Umgebungen hinweg, was den Konfigurations- und Richtlinienverwaltungsaufwand erhöht. Ein Anbieter, der nur eine einzige Cloud-Umgebung betreibt, kann diese Flottenanforderungen nicht vollständig erfüllen. Kubermatic veröffentlichte KKP 2.29 im Oktober 2025 mit dynamischer Ressourcenzuweisung, Kueue-Unterstützung für die Stapelverarbeitung und verbesserter GPU-Sichtbarkeit in Multi-Cluster-Umgebungen.[1] Microsoft machte den Azure Kubernetes Service Automatic im September 2025 mit voreingestellten Betriebsstandards, Skalierung und Sicherheitskontrollen allgemein verfügbar. Spectro Cloud fügte im Jahr 2025 die Unterstützung für Amazon EKS Hybrid Nodes zu Palette 4.6 hinzu, wodurch eine verwaltete Cloud-Steuerungsebene On-Premises- und Edge-Worker-Knoten steuern kann. Diese Produkte reduzieren die Komplexität der Steuerungsebene, obwohl spezialisierte Anbieter dort relevant bleiben, wo Flotten heterogen, getrennt oder air-gapped sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kubernetes-Fachkräftemangel und betriebliche Komplexität | -2.2% | Global, am stärksten in KMU-geprägten Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Sicherheits-, Datensouveränitäts- und Compliance-Risiken | -1.7% | Europa, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Heterogene Hardware-, Strom- und Konnektivitätsbeschränkungen | -1.1% | Ländliche und industrielle Standorte in Afrika, Südasien, Südostasien | Langfristig (≥ 4 Jahre) |
| Komplexität der verteilten Beobachtbarkeit und des Patch-Managements | -0.7% | Global, insbesondere bei Multi-Cloud- und Multi-Region-Bereitstellungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kubernetes-Fachkräftemangel und betriebliche Komplexität
Der Mangel an Kubernetes-Betriebsfachkräften begrenzt das Tempo, mit dem Unternehmen intern verteilte Edge-Cluster betreiben können. Die Data on Kubernetes Community berichtete im Jahr 2025, dass 40 % der Organisationen Talente- und Qualifikationslücken als führende betriebliche Herausforderung identifizierten.[2] Teams benötigen Kenntnisse in Betrieb, Speicherung, Leistung, Kostenmanagement und KI-Infrastruktur, was für eine kleine Flotte schwer zusammenzustellen ist. Der Markt für Managed Edge Kubernetes Services gewinnt daher Nachfrage von Käufern, die externe Betriebsunterstützung benötigen, anstatt eine weitere selbstverwaltete Plattform. Die Schwierigkeit ist am Edge größer, da Datenpfad, Patching und Überwachung aus der Ferne verwaltet werden müssen. Kleine und mittelständische Unternehmen sind besonders betroffen, da ihnen häufig eine dedizierte Plattform-Engineering-Funktion fehlt.
Sicherheits-, Datensouveränitäts- und Compliance-Risiken
Sicherheits- und Compliance-Verpflichtungen steigen schneller, als viele verteilte Kubernetes-Bereitstellungen sich anpassen können. Die NIS2-Richtlinie ist seit Oktober 2024 durchsetzbar, während der Digital Operational Resilience Act im Januar 2025 für relevante Finanzunternehmen anwendbar wurde. Edge-Flotten müssen Kontrollen anwenden, die verhindern, dass regulierte Daten ohne Genehmigung über Jurisdiktionen hinweg übertragen werden. Spectro Cloud meldete im Oktober 2025 den FedRAMP Moderate-In-Process-Status und die FIPS-140-3-Validierung, was die Bedeutung von Bundes- und kryptografischen Anforderungen bei der Anbieterauswahl widerspiegelt. Verschiedene Jurisdiktionen können separate Prüfpraktiken, Datenkontrollen und kryptografische Standards erfordern. Dies macht Compliance-Fähigkeit zu einer Produktanforderung, kann jedoch die Einführung verzögern, wenn eine Organisation die Kontrollen nicht an jedem Standort verifizieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
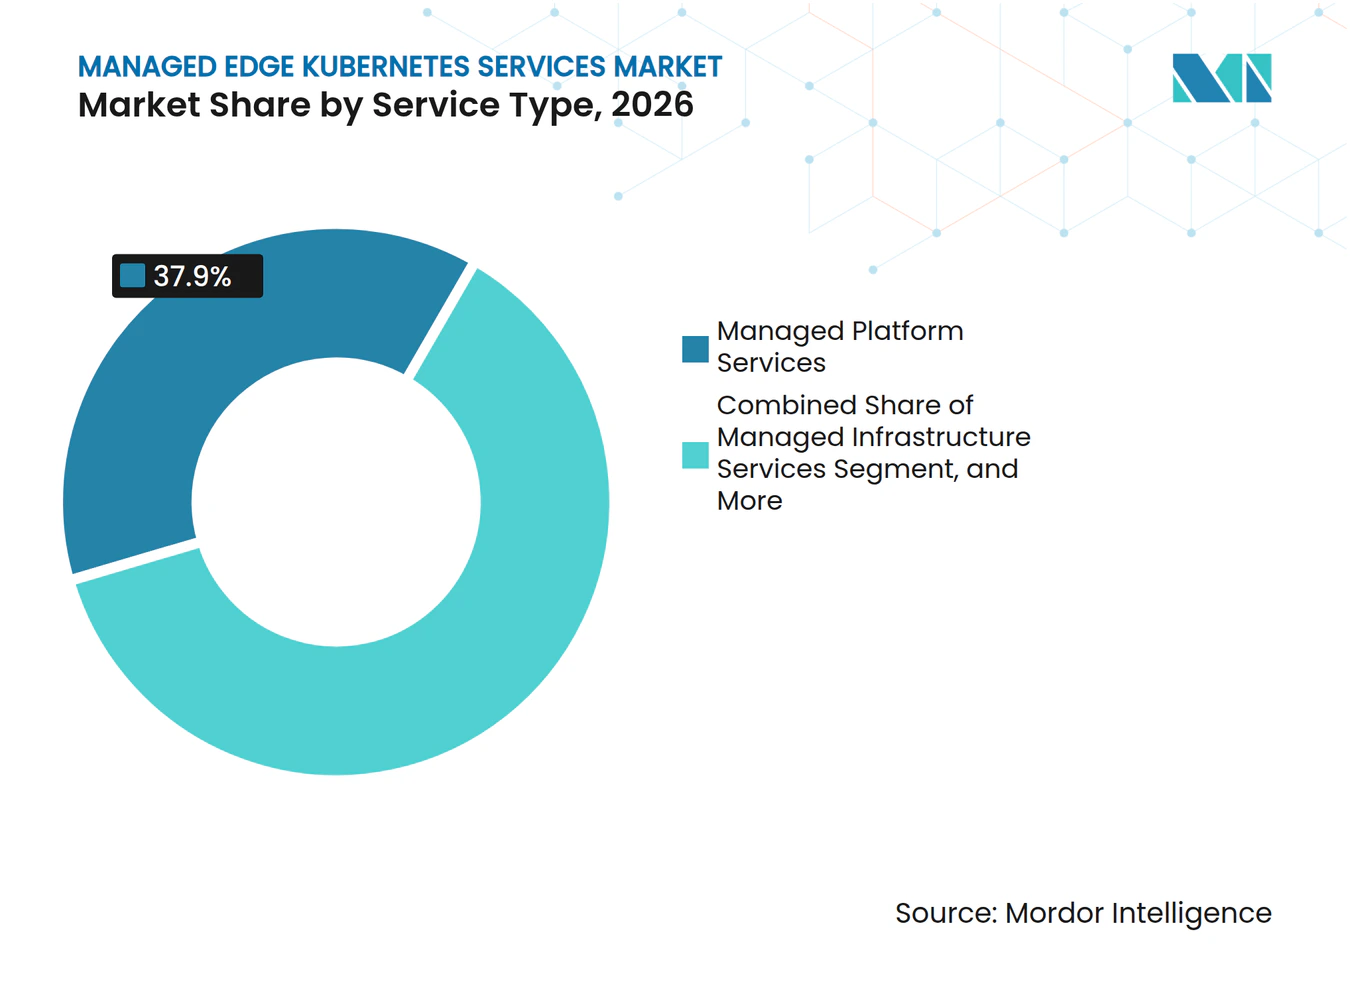
Sicherheitsdienste überholen die PlattformschichtManaged Platform Services machten im Jahr 2026 einen Marktanteil von 37,90 % am Markt für Managed Edge Kubernetes Services aus. Das Segment ist der erste Kauf, da Organisationen Bereitstellung, Konfiguration, Wartung der Steuerungsebene und Upgrades benötigen, bevor sie höherwertige Dienste hinzufügen. Es sieht sich einer Standardisierung gegenüber, da Hyperscaler-Plattformen einige routinemäßige Steuerungsebenenarbeiten automatisieren. Managed Infrastructure Services unterstützen Remote-Cluster über verschiedene Hardware- und Konnektivitätsbedingungen hinweg. Managed Application and Workload Services decken Anwendungslebenszyklus-Aufgaben, GPU-Zuweisung und Modellbereitstellung für Käufer ab, die einen umfassenderen Betriebsservice suchen.
Managed Security and Compliance Services werden bis 2032 voraussichtlich mit einem CAGR von 21,94 % wachsen. Das Segment wird durch Anforderungen an kontinuierliche Richtliniendurchsetzung und prüfungsbereite Protokolle in verteilten Flotten unterstützt. FIPS 140-3, FedRAMP, NIS2 und DORA erhöhen das erforderliche Kontrollniveau für Nutzer im öffentlichen Sektor, im Finanzbereich und in der kritischen Infrastruktur. Red Hat bietet Advanced Cluster Security für Kubernetes an, während Spectro Cloud im Januar 2026 Hadron als sicherheitsorientierte Linux-Basis für Enterprise-Edge-Umgebungen ankündigte. Canonical, IBM und Rackspace Technology bündeln ebenfalls Infrastruktur- und Anwendungsdienste und verschieben die Managed Edge Kubernetes Services-Branche über die grundlegende Steuerungsebenen-Administration hinaus.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Hybrid Edge steigt stark an, während der Cloud-Anteil sich stabilisiertPublic Cloud Edge machte im Jahr 2026 einen Anteil von 49,32 % an der Marktgröße für Managed Edge Kubernetes Services aus. Hyperscaler erweitern Cloud-Betriebsmodelle durch lokale Zonen, Wellenlängenzonen und verteilte Cloud-Knoten in der Nähe von Unternehmensstandorten. AWS EKS Anywhere, Microsoft AKS Arc und Google Distributed Cloud bieten verwaltete Kubernetes-Fähigkeiten außerhalb zentralisierter Cloud-Regionen. Dieser Ansatz eignet sich für Käufer, die eine vertraute Verwaltungsebene wünschen und gleichzeitig lokale Rechenkapazität behalten. Private und On-Premises-Bereitstellungen bleiben wichtig, wo Latenz, Datenhaltung oder betriebliche Anforderungen externe Steuerungsebenen einschränken.
Hybrid Edge wird bis 2032 voraussichtlich mit einem CAGR von 22,98 % wachsen, da Käufer cloudbasierte Operationen mit lokalen Standorten kombinieren. Es unterstützt Workloads, die gleichzeitig zentralisiertes Richtlinienmanagement und lokale Ausführung erfordern. Google Distributed Cloud und sein Air-Gapped-Gerät erhielten im Mai 2025 die US-Verteidigungsministerium-Autorisierung für Impact Level 6 für klassifizierte Workloads auf Secret-Ebene. Die Nutanix Kubernetes Platform wurde 2025 über die Platform One-Umgebung des Verteidigungsministeriums verfügbar, während Rancher Government Solutions im Oktober 2025 IC Cloud Support für klassifizierte Kubernetes-Operationen allgemein verfügbar machte.[3] Der Markt für Managed Edge Kubernetes Services bevorzugt Anbieter, die für souveräne und industrielle Nutzer über mehr als ein Bereitstellungsmodell hinweg operieren können.
Nach Unternehmensgröße:
KMU verringern den Kubernetes-EinführungsrückstandGroßunternehmen hielten im Jahr 2026 einen Anteil von 70,81 % der Nachfrage. Selbst wenn der tägliche Betrieb ausgelagert wird, benötigt der Kunde interne Teams für Governance, Integrationsplanung und Sicherheitsrichtlinienentscheidungen. Telekommunikationsbetreiber und Hersteller haben auch die Größe, um verwaltete Serviceverträge über viele Standorte hinweg zu rechtfertigen. Ihre frühe Einführung hat Betriebsmuster für breitere Unternehmensnutzer etabliert. Große Organisationen können verwaltetes Kubernetes in bestehende Netzwerk-, Sicherheits- und Cloud-Programme integrieren.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 21,67 % wachsen. Gebündelte Dienste reduzieren die interne Kapazität, die für die Bereitstellung einer Kubernetes-Umgebung an einem Edge-Standort erforderlich ist. Spectro Cloud und HPE haben einen Edge-in-a-Box-Ansatz angeboten, der kompakte Server mit vorbereiteter Palette-Software für Einzelhandels-, Gesundheits- und Fertigungsnutzer kombiniert. Verbrauchsbasierte und Pro-Cluster-Abonnements können den Vorabaufwand im Vergleich zu großen Unternehmensverträgen reduzieren. Palette wurde mit über 10.000 Clustern von einer Verwaltungsebene aus getestet, was zeigt, dass der Markt für Managed Edge Kubernetes Services eine lange Reihe kleinerer Nutzer bedienen kann.
Nach Anwendung:
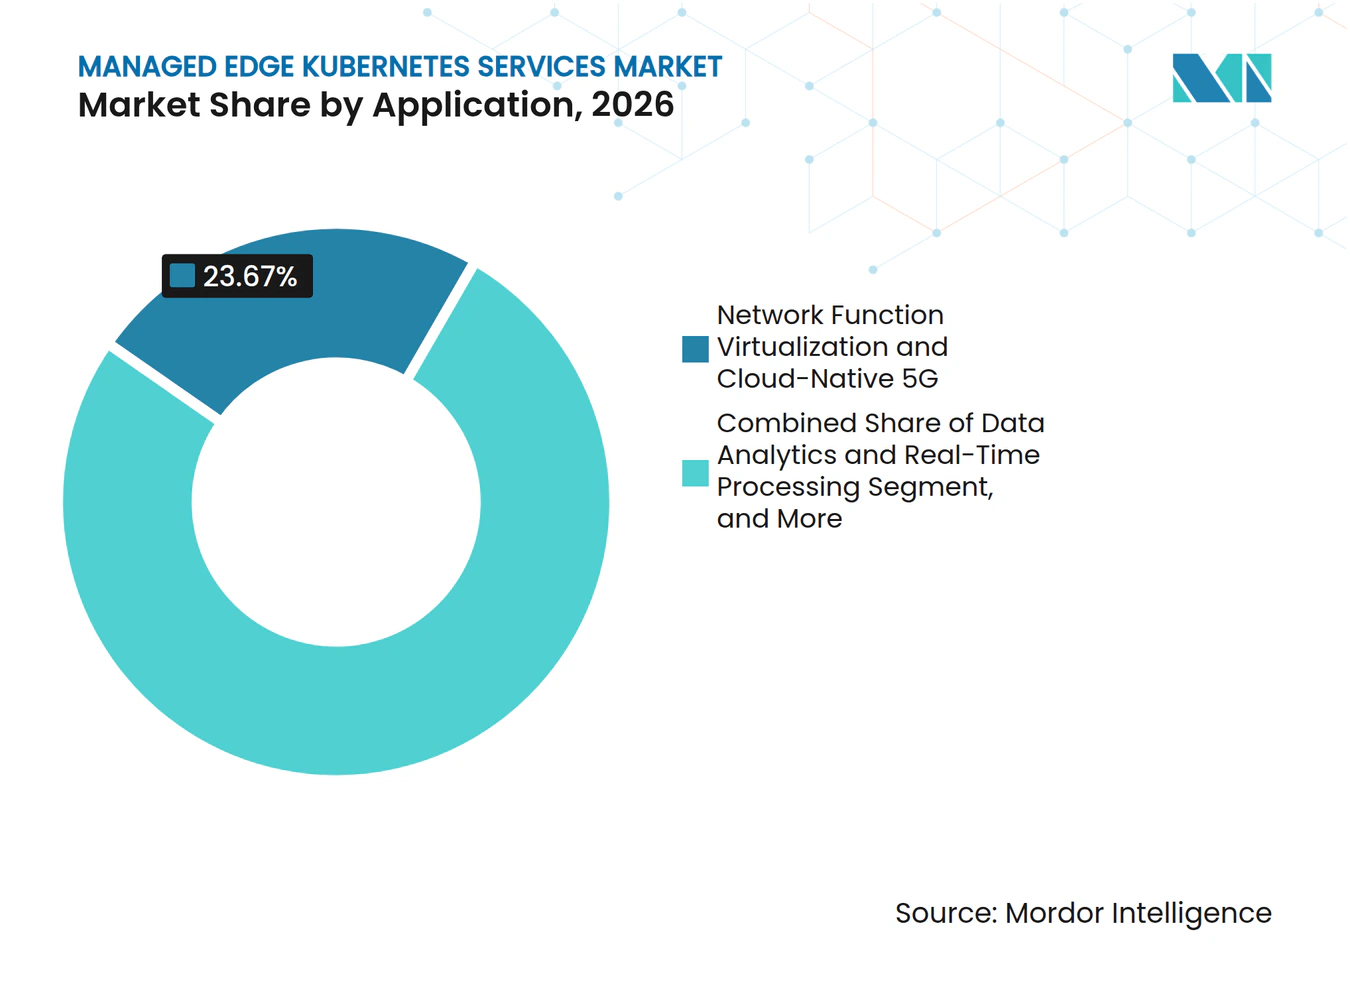
KI-Inferenz gewinnt am Edge an PrioritätNetzwerkfunktionsvirtualisierung und cloud-natives 5G machten im Jahr 2026 einen Anteil von 23,67 % an der Marktgröße für Managed Edge Kubernetes Services aus. Open RAN hat Kubernetes zu einer wichtigen Orchestrierungsschicht für containerisierte Netzwerkfunktionen bei Tier-1-Betreibern gemacht. Dieser Workload erfordert zuverlässige Automatisierung über Carrier-Standorte in Nordamerika, Europa und Asien-Pazifik hinweg. Datenanalyse, IoT und Geräteverwaltung sowie industrielle Automatisierung erfordern ebenfalls eine zuverlässige Edge-Orchestrierung. Diese Anwendungsfälle schaffen eine anhaltende Nachfrage nach fernverwalteten Anwendungen und Infrastrukturen.
KI- und maschinelles Lernen-Inferenz werden bis 2032 voraussichtlich mit einem CAGR von 23,62 % wachsen. Hersteller, Einzelhändler, Logistikanbieter und Gesundheitsorganisationen nutzen Edge-Inferenz für Bildverarbeitung, Bestandsverwaltung, Routing und Diagnostik, wo die Reaktionszeit entscheidend ist. GPU-fähige Knoten benötigen Ressourcenplanung und Modell-Lifecycle-Kontrollen, die über die grundlegende Cluster-Administration hinausgehen. IEEE-Forschungen aus dem Jahr 2025 ergaben, dass Multi-Cluster-MLOps-Plattformen maschinelles Lernen-Inferenz mit niedriger Latenz auf ressourcenbeschränkten Edge-Geräten unterstützen können. ZEDEDA entwickelte Edge Kubernetes App Flows gemeinsam mit Kunden aus den Bereichen Fertigung, Energie, Transport und Einzelhandel, um die betriebliche Lücke zwischen Anwendungsbereitstellung und Infrastrukturverwaltung zu schließen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Telekommunikation als Anker, Fertigung beschleunigtIT und Telekommunikation hielten im Jahr 2026 einen Anteil von 26,69 % der Endnutzernachfrage. Der Sektor hat jahrelang in Netzwerkfunktionsvirtualisierung investiert und ist auf Kubernetes für cloud-native 5G-Kernnetz- und Open-RAN-Bereitstellungen angewiesen. Diese Erfahrung hat Service-Level-Erwartungen für verteilte Produktionsumgebungen etabliert. Nokia und Ericsson können ihre installierten Telekommunikationspositionen nutzen, um cloud-native 5G- und private Drahtlosdienstportfolios zu erweitern. Telekommunikation bleibt die größte Kundengruppe im Markt für Managed Edge Kubernetes Services.
Die Fertigungsindustrie wird bis 2032 voraussichtlich mit einem CAGR von 21,61 % wachsen. Industrie-4.0-Programme erfordern lokale Datenverarbeitung, vorausschauende Wartung und Koordination über mehrere Produktionsstandorte hinweg. German Edge Cloud, Red Hat und Fraunhofer CCIT demonstrierten das ONCITE Digital Production System auf Red Hat OpenShift im März 2026 für industrielle Edge-to-Cloud-Anwendungen. Foxconn nutzte die Arcfra Enterprise Cloud Platform in Fabriken auf dem chinesischen Festland, in Taiwan, Vietnam und Nordamerika, um virtuelle Maschinen und Container von einer Kubernetes-basierten Ebene aus zu verwalten. Gesundheitswesen, Einzelhandel, Versorgungsunternehmen, Regierung und Finanzdienstleistungen erfordern ebenfalls Isolation, Prüfbarkeit und lokale Verarbeitung für ausgewählte Workloads.
Geografische Analyse
Markt für verwaltete Edge-Kubernetes-Dienste in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 35,57 % am Markt für verwaltete Edge-Kubernetes-Dienste. Die Region verfügt über eine dichte Hyperscaler-Infrastruktur und frühe kommerzielle Open-RAN-Implementierungen. Die Nachfrage des Bundes hat sich von Evaluierungen hin zu produktionsskaligen verwalteten Kubernetes-Umgebungen in klassifizierten und nicht klassifizierten Bereichen entwickelt. Die Genehmigung des Verteidigungsministeriums für Google Distributed Cloud auf Impact Level 6 hat einen hohen Maßstab für souveräne Implementierungen gesetzt. Open-RAN-Implementierungen, private 5G-Netzwerke und Überprüfungen der Legacy-Virtualisierung stützen die Nachfrage in den Bereichen Telekommunikation, Behörden und industrielle Nutzer.
Markt für verwaltete Edge-Kubernetes-Dienste in Europa
Europa ist die zweitgrößte Region, gestützt durch die Nachfrage in Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern. Investitionen in der Automobilindustrie fördern das lokale Computing, während die DSGVO und der EU-Datenakt die Anforderungen an die Datenhaltung im Inland verstärken. ScaleUp Technologies erlangte im Juni 2025 die Sovereign Cloud Stack-kompatible KaaS-Zertifizierung und lieferte damit ein Compliance-Signal für Beschaffungsteams.[4] Swisscom startete im August 2025 einen souveränen Kubernetes-Dienst mit 390 Clustern, 2.100 Worker-Nodes und 160 TB persistentem Speicher im Produktionsbetrieb.
Markt für verwaltete Edge-Kubernetes-Dienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 21,92 % wachsen. China, Japan, Südkorea und Indien verbinden umfangreiche 5G-Programme mit der Nachfrage nach Edge-KI in der Fertigung. Nationale Telekommunikations- und Cloud-Programme bieten Anbietern eine breite Basis für verteilte Betriebsabläufe in der gesamten Region. Alibaba Cloud verlangte ab Januar 2026 die Migration älterer Cluster-Versionen auf seinen verwalteten Cluster-Pro-Tarif, während Wind River und Tech Data im Oktober 2025 eine Partnerschaft eingingen, um die Einführung cloud-nativer Edge-Lösungen in Indien zu unterstützen. Der Markt für verwaltete Edge-Kubernetes-Dienste wird zudem durch Japans private 5G-Programme und Südkoreas robotikintensive Fertigungsbasis gestützt.
Wettbewerbslandschaft
Marktkonzentration
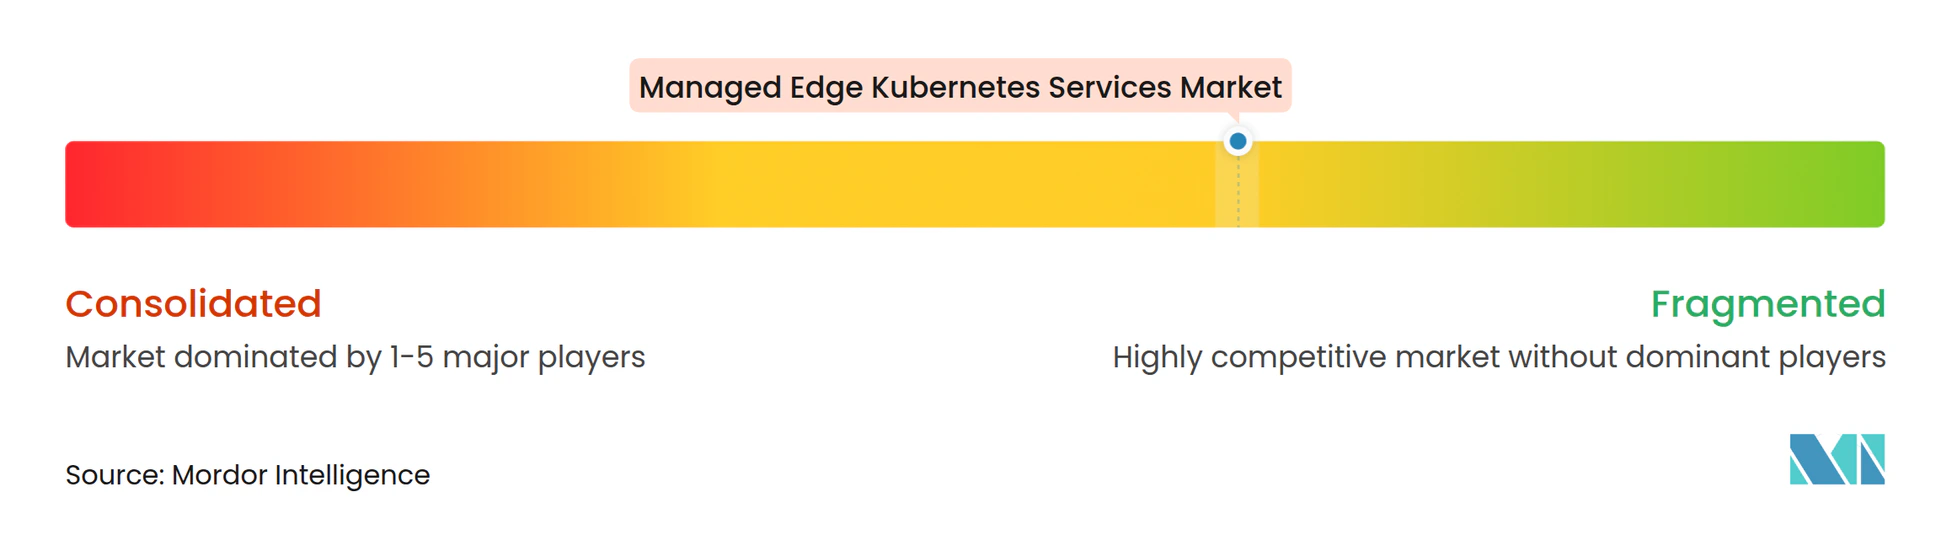
Der Markt für Managed Edge Kubernetes Services ist auf der Lösungsebene mäßig fragmentiert, auf der Hyperscaler-Infrastrukturebene jedoch stärker konzentriert. AWS, Microsoft und Google stellen verwaltete Steuerungsebenen bereit, die einen erheblichen Anteil der Enterprise-Edge-Bereitstellungen unterstützen. Wind River, Spectro Cloud, Rafay Systems, Kubermatic und Platform9 konzentrieren sich auf Multi-Cluster-Management, Air-Gapped-Bereitstellungen und vertikale Compliance-Anforderungen. Accenture und Kyndryl konkurrieren durch Implementierung und verwaltete Operationen in regulierten Sektoren. Der Markt für Managed Edge Kubernetes Services kann alle 3 Anbietergruppen unterstützen, da Käufer möglicherweise gleichzeitig Infrastruktur, spezialisierte Software und Bereitstellungsexpertise benötigen.
Anbieter nutzen Sicherheitszertifizierungen, KI-Infrastrukturfähigkeiten und validierte Appliances, um ihre Angebote zu differenzieren. Spectro Cloud kombinierte Bundesautorisierungsarbeit mit FIPS-Validierung für verbundene und Air-Gapped-Umgebungen. Supermicro führte im Juli 2026 in Zusammenarbeit mit Red Hat und Everpure validierte Kubernetes Edge AI-Appliances ein, um die verteilte KI-Bereitstellung zu vereinfachen. Kubermatic kündigte im September 2026 seine KI-Plattform an und erweiterte damit seine Kubernetes-Managementrolle auf den Bereich Enterprise-KI-Operationen.
Nokia und Ericsson können ihre Telekommunikationsbeziehungen durch cloud-native 5G- und private Drahtlosdienste ausbauen und so einen Installationsbasisvorteil gegenüber kleineren Anbietern schaffen. Verwaltete Sicherheitsoperationen für Edge-Cluster sind weniger entwickelt als Kernorchestrierungs- und Infrastrukturdienste. Die Lücke ist wichtig, da NIS2 und DORA eine stärkere Prüfung von Sicherheitskontrollen, Incident Response und Prüfbarkeit verlangen. Spezialisierte Anbieter, die Edge-Beobachtbarkeit und Laufzeitsicherheitsfähigkeiten aufbauen, können in diesem Bereich konkurrieren.
Branchenführer im Markt für Managed Edge Kubernetes Services
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Red Hat, Inc.
-
Cisco Systems, Inc.
-
VMware LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Edge-Kubernetes-Dienste Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Red Hat, Inc.
- SUSE S.A.
- International Business Machines Corporation
- Cisco Systems, Inc.
- VMware LLC
- Nutanix, Inc.
- Mirantis, Inc.
- Canonical Group Limited
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Ericsson AB
- Wind River Systems, Inc.
- Spectro Cloud, Inc.
- Rafay Systems, Inc.
- Kubermatic GmbH
- Platform9 Systems, Inc.
- ZEDEDA, Inc.
- Rackspace Technology, Inc.
- Accenture plc
- Kyndryl Holdings, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Edge-Kubernetes-Dienste
- Oktober 2026: Kubermatic veröffentlichte KDP 1.2 mit integriertem Model Context Protocol, intelligentem Blueprint-Management mit kro Collections und neuen Plattformpaketen für Enterprise-KI-Workloads, wodurch die Kubermatic-KI-Plattform auf eine breitere Basis verwalteter Kubernetes-Bereitstellungen ausgeweitet wird. Die Veröffentlichung stärkt Kubermatic's Position im Bereich Kubernetes-nativer KI-Infrastrukturverwaltung nach der Ankündigung der Kubermatic-KI-Plattform im September 2026.
- Juli 2026: Supermicro startete in Zusammenarbeit mit Red Hat und Everpure validierte Kubernetes Edge AI-Appliances, die Red Hat OpenShift mit Supermicro-Edge-Computing-Hardware und der Portworx-Datenverwaltungsplattform für KI-Workloads kombinieren. Die schlüsselfertige Appliance, vorinstalliert mit Software und Hardware geliefert, vereinfacht die Bereitstellung, Skalierung und Absicherung von KI-Anwendungen an verteilten Edge-Standorten für Kunden aus den Bereichen Fertigung, Gesundheitswesen und Einzelhandel.
- März 2026: Red Hat und Google Cloud weiteten ihre Zusammenarbeit auf der KubeCon und CloudNativeCon aus, machten Red Hat OpenShift direkt in der Google Cloud-Konsole verfügbar und kündigten die allgemeine Verfügbarkeit von Red Hat OpenShift Virtualization auf Red Hat OpenShift Dedicated auf Google Cloud an. Die Integration ermöglicht es Unternehmen, virtuelle Maschinen und Container-Workloads auf eine einzige verwaltete Kubernetes-Plattform auf Google Cloud zu migrieren, ohne bestehende Anwendungen neu zu gestalten.
- März 2026: German Edge Cloud, Red Hat und Fraunhofer CCIT demonstrierten das ONCITE Digital Production System auf Red Hat OpenShift über das Edge-Cloud-Kontinuum auf der Hannover Messe 2026. Die Referenzarchitektur ermöglicht die Echtzeit-Shopfloor-Datenverarbeitung und den industriellen KI-Einsatz über verteilte Fabrikstandorte hinweg, wobei das ONCITE DPS nun vollständig auf Red Hat Device Edge für ressourcenbeschränkte Umgebungen mit intermittierender Konnektivität betrieben werden kann.
Globaler Berichtsumfang für den Markt für Managed Edge Kubernetes Services
Managed Edge Kubernetes Services bezeichnen ausgelagerte, cloud-verwaltete Infrastrukturplattformen, bei denen ein Drittanbieter die betriebliche Verantwortung für die Bereitstellung, Orchestrierung, Aktualisierung und Absicherung containerisierter Umgebungen über geografisch verteilte Edge-Standorte und ressourcenbeschränkte lokale Knoten hinweg übernimmt.
Der Bericht über den Markt für Managed Edge Kubernetes Services ist segmentiert nach Servicetyp (Managed Platform Services, Managed Infrastructure Services, Managed Application and Workload Services, Managed Security and Compliance Services und andere Servicetypen), Bereitstellungsmodell (Public Cloud Edge, Private und On-Premises Edge sowie Hybrid Edge), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Anwendung (Internet der Dinge und Geräteverwaltung, KI- und maschinelles Lernen-Inferenz, Datenanalyse und Echtzeit-Verarbeitung, Netzwerkfunktionsvirtualisierung und cloud-natives 5G, industrielle Automatisierung und intelligente Fertigung sowie andere Anwendungen), Endnutzerbranche (IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, Fertigung, Einzelhandel und E-Commerce, Regierung und öffentlicher Sektor sowie andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed Platform Services |
| Managed Infrastructure Services |
| Managed Application and Workload Services |
| Managed Security and Compliance Services |
| Andere Servicetypen |
| Public Cloud Edge |
| Private und On-Premises Edge |
| Hybrid Edge |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Internet der Dinge und Geräteverwaltung |
| KI- und maschinelles Lernen-Inferenz |
| Datenanalyse und Echtzeit-Verarbeitung |
| Netzwerkfunktionsvirtualisierung und cloud-natives 5G |
| Industrielle Automatisierung und intelligente Fertigung |
| Andere Anwendungen |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzelhandel und E-Commerce |
| Regierung und öffentlicher Sektor |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed Platform Services | |
| Managed Infrastructure Services | ||
| Managed Application and Workload Services | ||
| Managed Security and Compliance Services | ||
| Andere Servicetypen | ||
| Nach Bereitstellungsmodell | Public Cloud Edge | |
| Private und On-Premises Edge | ||
| Hybrid Edge | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Anwendung | Internet der Dinge und Geräteverwaltung | |
| KI- und maschinelles Lernen-Inferenz | ||
| Datenanalyse und Echtzeit-Verarbeitung | ||
| Netzwerkfunktionsvirtualisierung und cloud-natives 5G | ||
| Industrielle Automatisierung und intelligente Fertigung | ||
| Andere Anwendungen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Regierung und öffentlicher Sektor | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Managed Edge Kubernetes Services im Jahr 2027?
Der Markt für Managed Edge Kubernetes Services wird im Jahr 2027 auf 4,24 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 20,36 % einen Wert von 10,71 Milliarden USD erreichen. Die Prognose spiegelt anhaltende Anforderungen an verteiltes Computing, Automatisierung und Betriebsunterstützung an Standorten wider, die nicht mit dedizierten lokalen Teams besetzt werden können.
Was treibt die Nachfrage nach Managed Edge Kubernetes Services an?
5G-Virtualisierung, KI-Inferenz, industrielles IoT und der Bedarf, verteilte Standorte ohne lokale Kubernetes-Teams zu betreiben, unterstützen die Nachfrage. Der Markt für Managed Edge Kubernetes Services profitiert auch von Käufern, die ein einheitliches Betriebsmodell über cloud-nahe, On-Premises- und intermittierend verbundene Standorte hinweg suchen.
Welches Bereitstellungsmodell wächst am schnellsten?
Im Markt für Managed Edge Kubernetes Services wird Hybrid Edge bis 2032 voraussichtlich mit einem CAGR von 22,98 % wachsen, da es zentralisiertes Richtlinienmanagement mit lokaler Ausführung kombiniert. Es ist besonders relevant, wenn Organisationen Latenz-, Resilienz- und Datenhaltungsanforderungen in industriellen, telekommunikations- und souveränen Umgebungen ausbalancieren müssen.
Welcher Servicetyp wächst am schnellsten?
Im Markt für Managed Edge Kubernetes Services wird Managed Security and Compliance Services bis 2032 voraussichtlich mit einem CAGR von 21,94 % wachsen. Der Dienst erfordert kontinuierliche Richtliniendurchsetzung und prüfbare Operationen, wenn Workloads über mehrere Standorte und Jurisdiktionen verteilt sind.
Welcher Endnutzersektor führt die Nachfrage an?
IT und Telekommunikation hielten im Jahr 2026 einen Anteil von 26,69 % der Nachfrage, unterstützt durch cloud-native 5G- und Open-RAN-Bereitstellungen. Die Erfahrung des Sektors mit ferngesteuertem, carrier-grade Lifecycle-Management macht ihn zu einer wichtigen Referenzkundengruppe für den Markt für Managed Edge Kubernetes Services.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 21,92 % wachsen, unterstützt durch die 5G-Kommerzialisierung und die Fertigungsnachfrage nach Edge-KI. Im gesamten Markt für Managed Edge Kubernetes Services wird das Wachstum durch Telekommunikationsinvestitionen, industrielle Automatisierung und den Bedarf an verwalteter Rechenkapazität in der Nähe von Betriebsstandorten verstärkt. Dieses regionale Umfeld unterstützt Dienstleister, die Fertigung, Telekommunikation und Cloud-Operationen in einer verteilten Architektur ansprechen können. Der Markt für Managed Edge Kubernetes Services benötigt auch Betriebsmodelle, die unter unterschiedlichen Standortbedingungen funktionieren.