
Taille et part du marché des services CWPP gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.05 Milliards de dollars |
| Taille du Marché (2032) | 2.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 22.25 % |
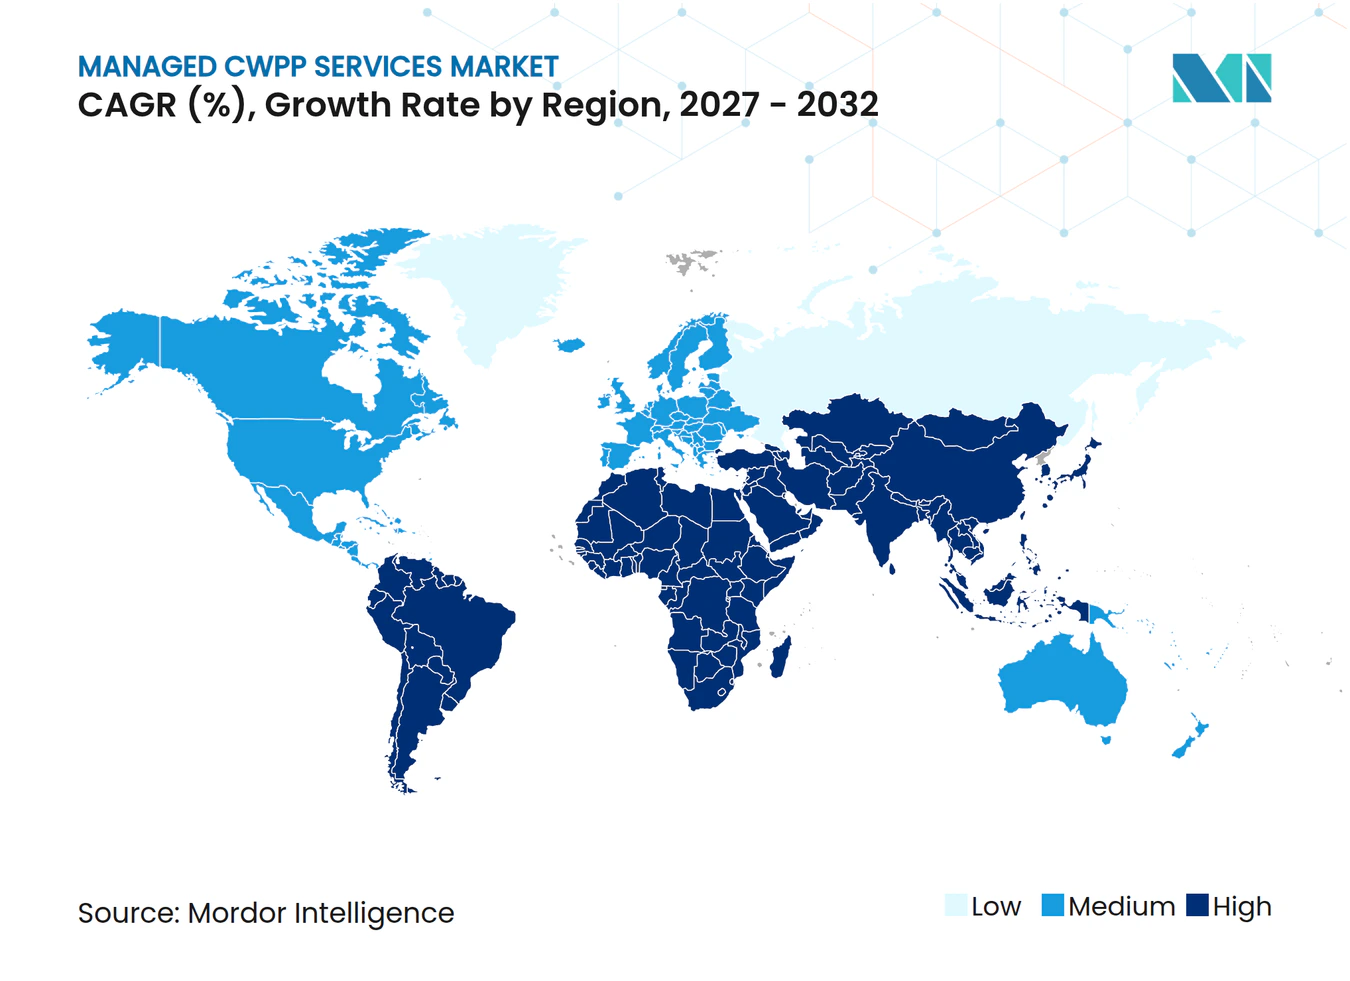
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services CWPP gérés par Mordor Intelligence
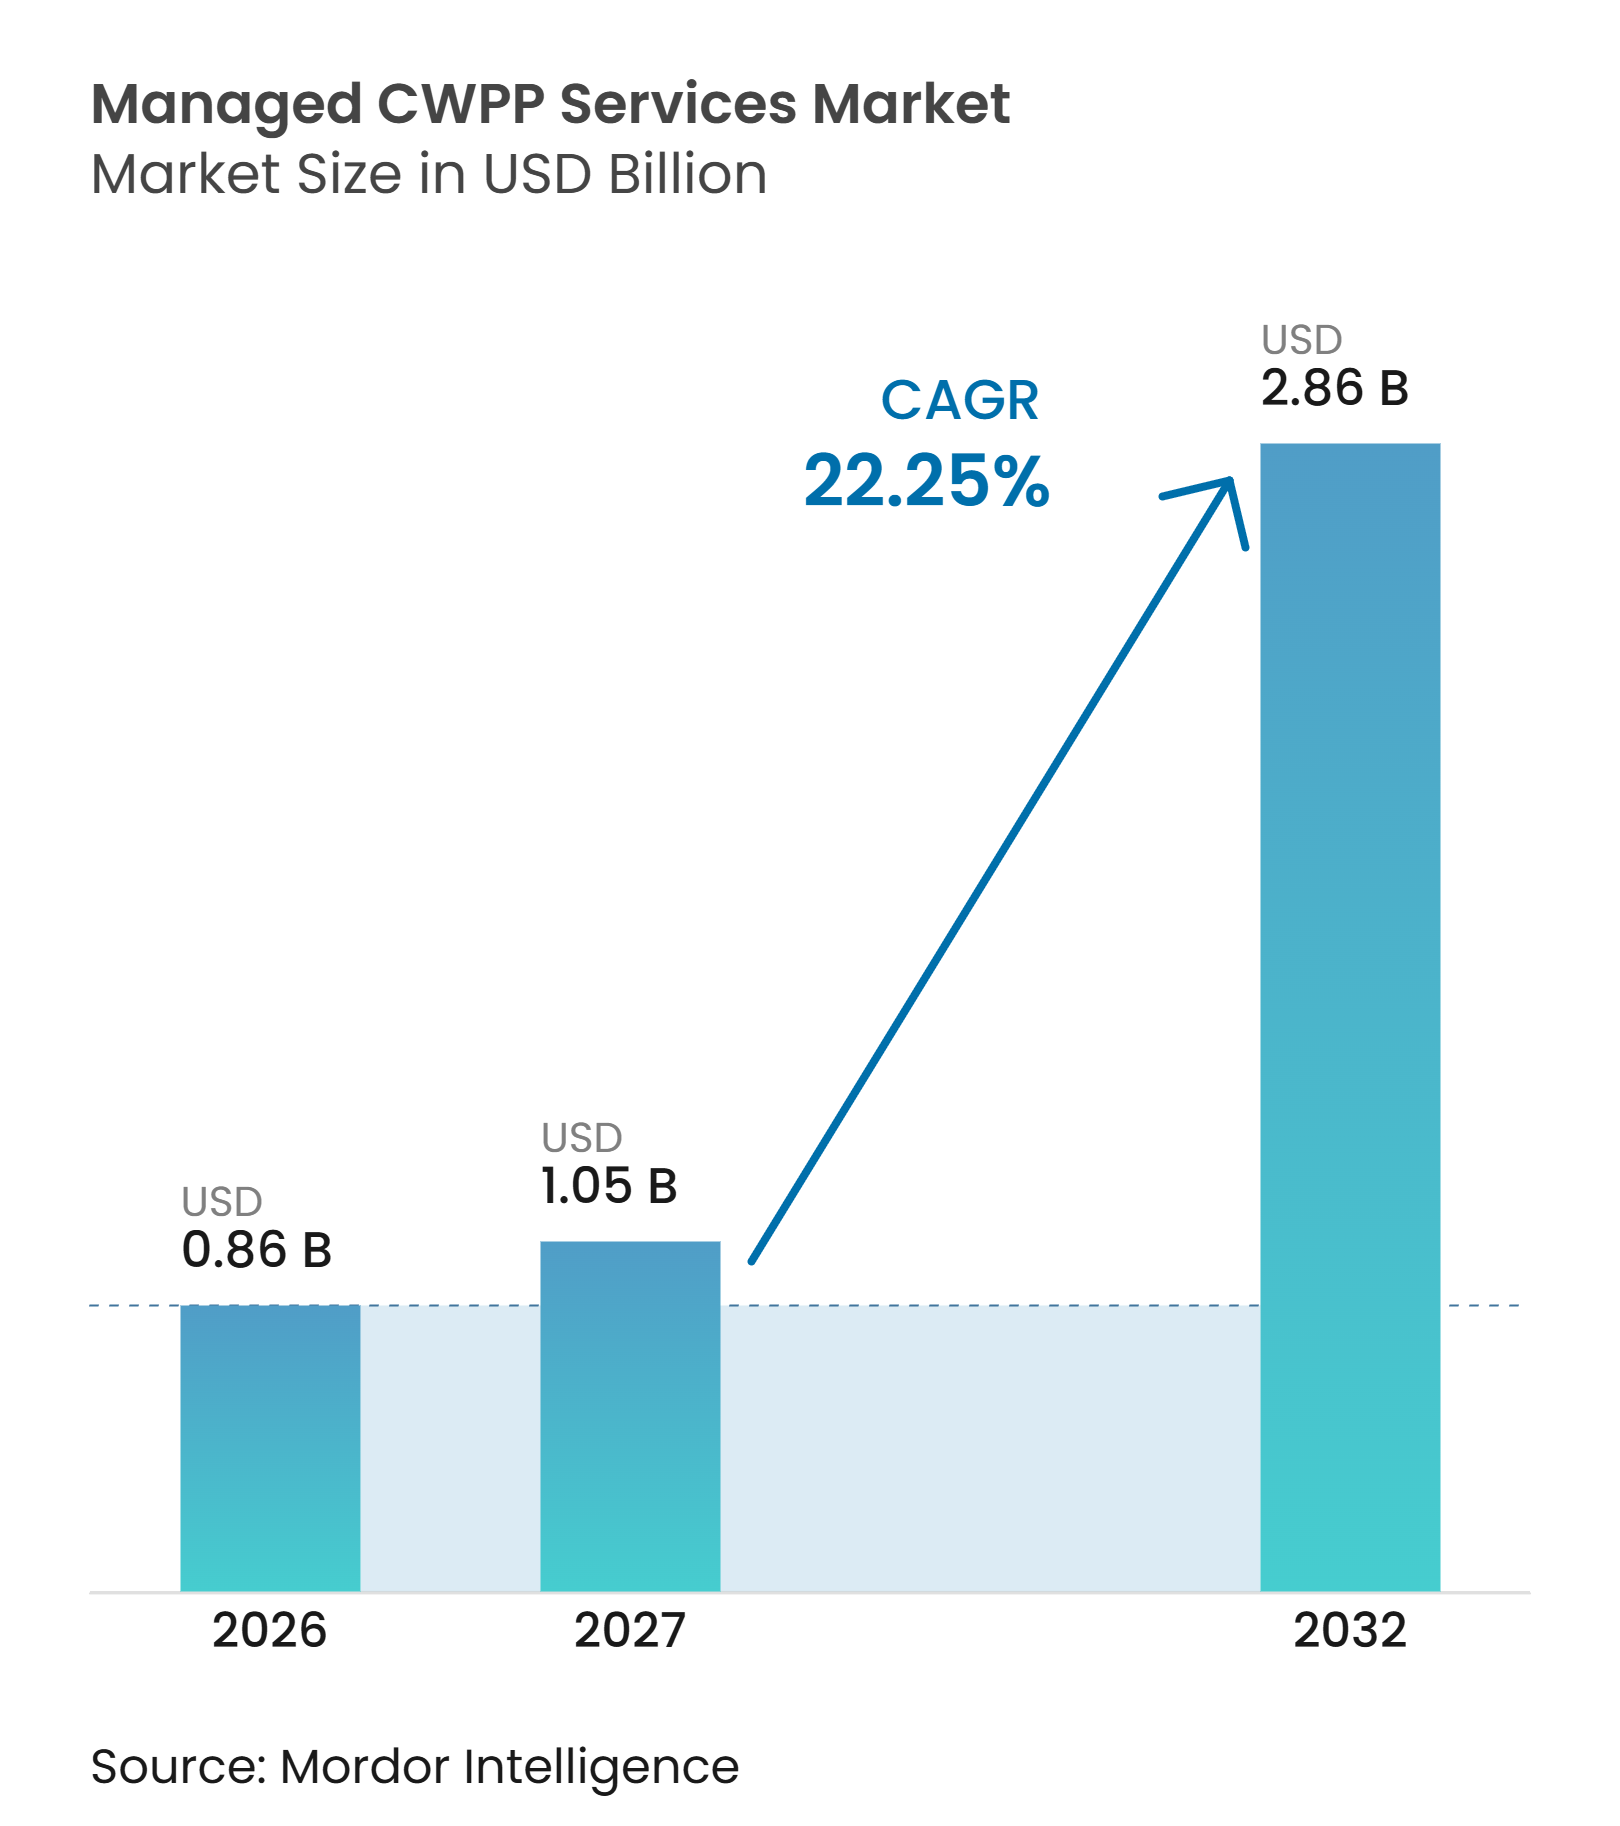
La taille du marché des services CWPP gérés devrait s'étendre de 0,86 milliard USD en 2026 à 1,05 milliard USD en 2027, puis à 2,86 milliards USD d'ici 2032, enregistrant un CAGR de 22,25 % entre 2027 et 2032. Le marché des services CWPP gérés se développe à mesure que les entreprises protègent les charges de travail s'exécutant dans des environnements cloud publics et privés. Les contrôles d'exécution sont devenus plus importants car la sécurité axée sur le périmètre ne peut pas surveiller entièrement les charges de travail conteneurisées et sans serveur. La demande reflète également le passage d'outils de sécurité cloud distincts vers des plateformes intégrées de protection des applications cloud natives. Les rançongiciels, l'utilisation abusive des identifiants et les exigences de conformité augmentent la valeur de la surveillance continue des charges de travail. Les fournisseurs qui combinent l'intégration de plateformes, les services de réponse et la capacité de livraison locale sont mieux positionnés pour servir les clients réglementés.
Points clés du rapport
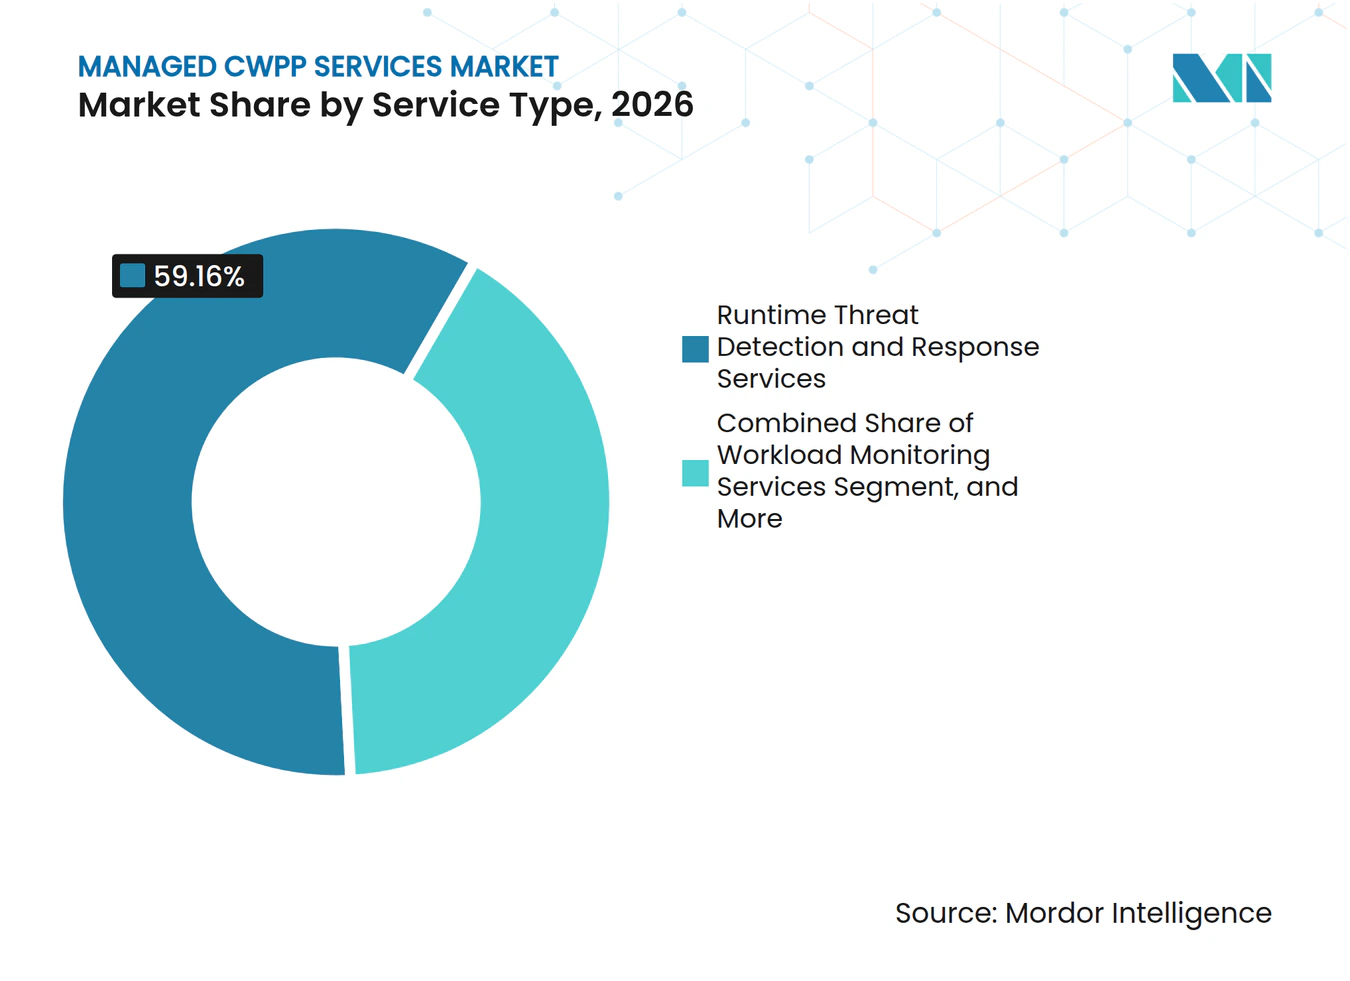
- Par type de service, les services de détection et de réponse aux menaces en temps d'exécution ont détenu 59,16 % de la part du marché des services CWPP gérés en 2026, tandis que les services de gestion de la sécurité des conteneurs et de Kubernetes devraient se développer à un CAGR de 23,36 % jusqu'en 2032.
- Par modèle de déploiement, le cloud public a représenté 66,45 % de la part du marché des services CWPP gérés en 2026, tandis que le cloud hybride devrait croître à un CAGR de 23,78 % jusqu'en 2032.
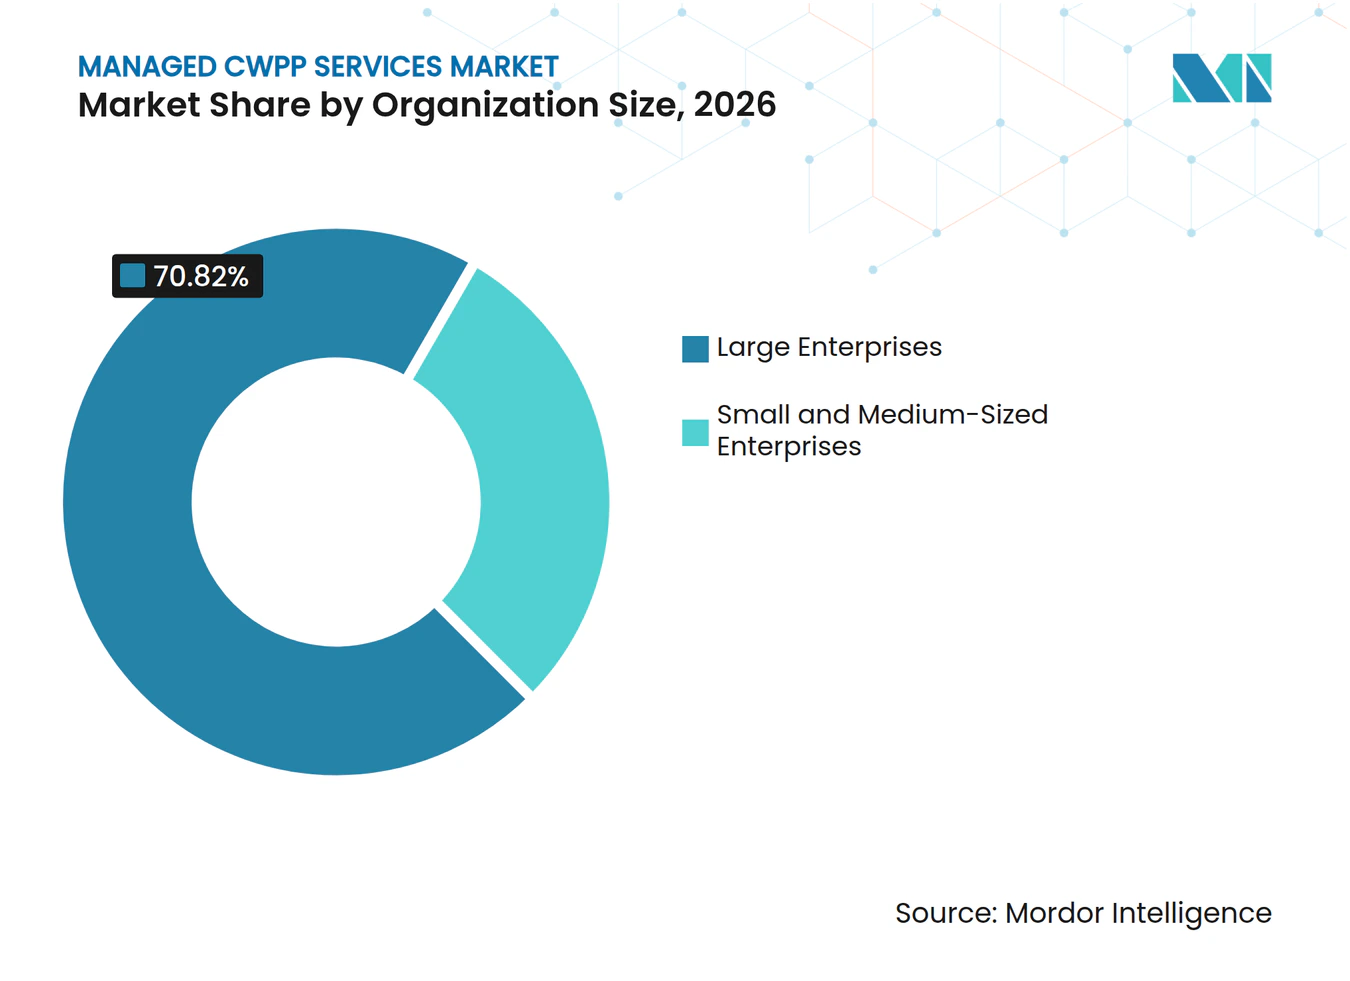
- Par taille d'organisation, les grandes entreprises ont détenu 70,82 % de la part des revenus du marché des services CWPP gérés en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 24,08 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI a représenté 29,11 % de la part des revenus du marché des services CWPP gérés en 2026, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 22,76 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu 36,51 % de la part des revenus du marché des services CWPP gérés en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 23,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption du multi-cloud et du cloud hybride | +4.8% | Mondial | Court terme (≤ 2 ans) |
| Intégration DevSecOps et consolidation CNAPP | +4.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Rançongiciels cloud natifs et exposition à la conformité | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Exigences de contrôle des cyber-assurances | +2.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Télémétrie d'exécution basée sur eBPF | +2.3% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Expertise gérée pour les charges de travail distribuées | +1.9% | Mondial, avec des gains précoces en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'adoption du multi-cloud et du cloud hybride élargit la base de demande pour les services CWPP gérés
Les architectures multi-cloud et cloud hybride élargissent la base de clientèle du marché des services CWPP gérés. Thales a rapporté que les entreprises utilisaient en moyenne 2,1 fournisseurs de cloud public en 2025. Il a également constaté que 55 % des répondants considéraient la sécurité multi-cloud plus difficile que la sécurité sur site. C'était 4 points de pourcentage de plus que l'année précédente. Des environnements cloud distincts créent des lacunes dans la façon dont la télémétrie des charges de travail est collectée et évaluée. Les fournisseurs gérés peuvent centraliser ce travail pour les organisations sans centre d'opérations de sécurité cloud dédié. Rackspace a rapporté que 48 % des décideurs informatiques considéraient le déploiement cloud hybride comme essentiel aux opérations au cours des 12 à 24 prochains mois. Les programmes DevSecOps augmentent le besoin de contrôles d'exécution sur le marché des services CWPP gérés. Les vérifications de sécurité dans les pipelines de développement ne peuvent pas identifier chaque menace au moment de l'exécution dans les environnements conteneurisés.
L'intégration DevSecOps et la consolidation CNAPP accélèrent la consommation de services gérés
Les programmes DevSecOps augmentent le besoin de contrôles d'exécution sur le marché des services CWPP gérés. Les vérifications de sécurité dans les pipelines de développement ne peuvent pas identifier chaque menace qui apparaît lorsqu'une charge de travail s'exécute. Cette limitation est importante pour les conteneurs qui fonctionnent dans des environnements cloud changeants. Palo Alto Networks a introduit Cortex Cloud 2.0 en octobre 2025 avec des agents d'intelligence artificielle autonomes entraînés sur 1,2 milliard de réponses à des incidents de sécurité. La mise à jour comprenait également un Cloud Command Center pour une visibilité unifiée des actifs, des risques et des menaces actives en multi-cloud. Les offres intégrées peuvent réduire la dépendance aux outils CWPP, CSPM et CIEM distincts. Cela rend la livraison gérée plus attrayante pour les acheteurs qui ne disposent pas d'un centre d'opérations de sécurité interne.
Les rançongiciels cloud natifs et l'exposition à la conformité élèvent la surveillance d'exécution
Les rançongiciels cloud natifs augmentent la valeur de la surveillance continue sur le marché des services CWPP gérés. Les microservices conteneurisés peuvent créer des chemins de déplacement latéral que les outils de protection des points de terminaison traditionnels peuvent ne pas identifier. IBM a rapporté que le vol de données représentait 18 % des incidents de sécurité dans ses conclusions de renseignement sur les menaces de 2025. Cette exposition rend la surveillance au niveau des charges de travail pertinente à la fois pour les équipes de sécurité et la direction exécutive. Les exigences en matière de santé à l'étude comprennent le chiffrement des informations de santé électroniques protégées, des plans de réponse aux incidents écrits et la restauration des systèmes critiques dans les 72 heures. Les institutions financières européennes doivent également documenter la posture de sécurité des charges de travail et signaler les incidents en vertu du DORA et des orientations connexes sur l'externalisation cloud.[1] La cyber-assurance soutient une demande récurrente pour la protection gérée des charges de travail. Delinea a constaté que 99,5 % des répondants à l'enquête avaient besoin d'au moins certains contrôles de sécurité pour obtenir une couverture cyber en 2025. La détection des menaces et la réponse aux incidents figuraient parmi les contrôles les plus fréquemment requis.
Les exigences de contrôle des cyber-assurances créent une demande récurrente
La cyber-assurance soutient une demande récurrente pour la protection gérée des charges de travail. Delinea a constaté que 99,5 % des répondants à l'enquête avaient besoin d'au moins certains contrôles de sécurité pour obtenir une couverture cyber en 2025. La détection des menaces et la réponse aux incidents figuraient parmi les contrôles les plus fréquemment requis. Les assureurs examinent de plus en plus les vulnérabilités externes et la posture de sécurité cloud avant d'émettre des polices. Les organisations sans contrôles documentés peuvent faire face à des restrictions de couverture ou à des primes plus élevées. Le Centre national de cybersécurité du Royaume-Uni a inclus la surveillance d'exécution au niveau des charges de travail dans les orientations d'hygiène cyber pour l'évaluation des assurances en septembre 2026. Le marché des services CWPP gérés peut donc bénéficier lorsque les petites entreprises cherchent une protection pour satisfaire aux conditions de couverture.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de résidence des données et de télémétrie souveraine | -2.4% | Europe, Asie-Pacifique et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Pénurie de compétences en sécurité cloud | -1.8% | Mondial | Long terme (≥ 4 ans) |
| Fatigue des agents et coûts de prolifération des outils | -1.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Lacunes de couverture ARM et sans serveur | -0.9% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les contraintes de résidence des données et de télémétrie souveraine fragmentent la prestation de services
Les exigences de résidence des données peuvent restreindre la façon dont les fournisseurs gérés délivrent l'offre du marché des services CWPP gérés. La loi européenne sur les données est entrée en vigueur en septembre 2025 et a ajouté des obligations pour les données non personnelles et les flux de données transfrontaliers. NIS2 et DORA exigent également des rapports d'incidents en temps opportun et influencent l'endroit où les données peuvent être traitées. Ces exigences peuvent nécessiter des plans de données régionaux et des outils de conformité spécifiques à la juridiction. Le Schéma européen de certification cloud comprend un parcours de niveau le plus élevé qui requiert des fournisseurs dont le siège est dans l'Union européenne et un traitement en région. Les fournisseurs peuvent avoir besoin de plusieurs centres d'opérations de sécurité régionaux, ce qui peut augmenter les coûts de livraison et réduire les marges pour les entreprises de niveau intermédiaire.
La pénurie de compétences en sécurité cloud limite l'adoption et la capacité de livraison
La pénurie de talents en sécurité cloud limite le marché des services CWPP gérés. Les organisations peuvent acheter une plateforme, mais peuvent ne pas avoir le personnel pour configurer les politiques ou répondre aux alertes. Ce défi peut encourager l'utilisation de services gérés tout en limitant également la capacité des fournisseurs à intégrer de nouveaux clients. Les incidents complexes nécessitent encore un jugement humain pour l'escalade, l'investigation et l'ajustement des politiques. Le triage et la remédiation automatisés peuvent réduire la charge du travail de routine. Cependant, l'automatisation n'élimine pas encore le besoin de spécialistes en sécurité cloud native.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la demande d'exécution est en tête tandis que la sécurité des conteneurs prend de l'élanLes services de détection et de réponse aux menaces en temps d'exécution ont détenu 59,16 % du marché des services CWPP gérés en 2026. Le segment bénéficie de la demande de surveillance comportementale continue plutôt que d'analyses périodiques des vulnérabilités. Les acheteurs du BFSI, de la santé et des infrastructures critiques ont besoin de preuves de détection active pour les audits. Les services d'exécution enregistrent le comportement des charges de travail et l'activité de réponse. Cela soutient les organisations qui doivent démontrer une surveillance continue de la sécurité sur le marché des services CWPP gérés.
Les services de gestion de la sécurité des conteneurs et de Kubernetes devraient croître à un CAGR de 23,36 % jusqu'en 2032. Les grandes entreprises étendent les charges de travail Kubernetes sur plusieurs clusters et régions. De nombreuses équipes internes manquent d'expérience avec les capteurs eBPF, l'ajustement de la détection Falco et la gestion des politiques multi-clusters. Le marché des services CWPP gérés crée des opportunités pour les fournisseurs dans les services de conseil, d'investigation et de réponse qui exploitent la télémétrie native de la plateforme.[2] AWS a étendu la surveillance d'exécution GuardDuty pour Amazon EKS en juin 2025 en utilisant un agent eBPF entièrement géré que les clients ne déploient pas ni ne maintiennent.



Par modèle de déploiement :
l'utilisation hybride modifie les exigences de prestation de servicesLe cloud public a représenté 66,45 % du marché des services CWPP gérés en 2026. Les charges de travail de production sont concentrées sur AWS, Microsoft Azure et Google Cloud. Ces environnements prennent en charge des intégrations étroites et des exigences de déploiement d'agents plus faibles. Les clients du cloud public sur le marché des services CWPP gérés peuvent utiliser des services de sécurité gérés avec des connecteurs de plateforme établis. Cela favorise un déploiement efficace pour les fournisseurs ayant une expertise en hyperscaleur.
Le cloud hybride devrait croître à un CAGR de 23,78 % jusqu'en 2032. Les entreprises utilisent des architectures hybrides pour répondre aux besoins de souveraineté et maintenir le contrôle sur certaines charges de travail. Le cloud privé reste important pour la défense, les banques centrales et les services publics essentiels. Ces déploiements peuvent nécessiter des capteurs sur site et des ressources dédiées aux opérations de sécurité. En juillet 2025, Orca Security a étendu sa plateforme d'exécution aux environnements cloud hybrides et privés, ajoutant la détection d'évasion de conteneurs, la surveillance de l'escalade des privilèges, la protection Windows et les investigations en langage naturel.
Par taille d'organisation :
la demande des PME augmente avec les exigences d'assuranceLes grandes entreprises ont représenté 70,82 % du marché des services CWPP gérés en 2026. Elles exploitent davantage de charges de travail cloud, des environnements Kubernetes plus importants et des surfaces de menace plus larges. Ces conditions rendent la protection d'exécution gérée opérationnellement et financièrement pertinente. Les entreprises réglementées ont également besoin de preuves que les contrôles fonctionnent. Les grandes organisations restent donc la principale base de revenus pour les fournisseurs gérés.
Les petites et moyennes entreprises devraient croître à un CAGR de 24,08 % jusqu'en 2032. La livraison gérée réduit la charge opérationnelle pour les entreprises avec des équipes de sécurité limitées. Les exigences de cyber-assurance peuvent encourager les acheteurs sur le marché des services CWPP gérés à mettre en œuvre une protection documentée des charges de travail. Les fournisseurs peuvent rendre leurs offres plus pertinentes en fournissant des preuves de conformité, des rapports prêts pour l'audit et une cartographie des cadres. Sysdig a introduit son serveur de protocole de contexte de modèle en octobre 2025 et a rapporté une réduction de 76 % du temps moyen de réponse avec un filtrage de plus de 98 % du bruit de vulnérabilité à faible risque.

Par secteur d'activité des utilisateurs finaux :
le BFSI soutient les revenus tandis que la santé croît plus rapidementLe BFSI a détenu 29,11 % du marché des services CWPP gérés en 2026. Les institutions financières gèrent des charges de travail cloud à haute valeur et font face à des exigences de sécurité strictes. DORA et les orientations révisées sur l'externalisation cloud exigent une posture de sécurité documentée et des délais d'incidents. Les fournisseurs gérés peuvent assurer une surveillance continue et des preuves pour les programmes de conformité. Ces exigences soutiennent le rôle du secteur en tant que principale base de revenus.
La santé et les sciences de la vie devraient croître à un CAGR de 22,76 % jusqu'en 2032. Le secteur répond aux exigences proposées pour les plans de réponse aux incidents, la restauration des systèmes et le chiffrement des informations de santé lectroniques protégées. Ces obligations augmentent la valeur de la visibilité continue des charges de travail sur le marché des services CWPP gérés. L'administration gouvernementale et publique, les technologies de l'information et des télécommunications, la fabrication industrielle, le commerce de détail et l'e-commerce, et l'énergie et les services publics représentent la base de demande restante. Qualys TotalCloud a reçu l'autorisation FedRAMP High en mai 2026 pour la protection des charges de travail, la gestion de la posture, la gestion des droits, la sécurité des conteneurs et la détection et réponse cloud.
Analyse géographique
Marché des Services Gérés de Protection des Charges de Travail Cloud en Amérique du Nord
L'Amérique du Nord détenait 36,51 % du Marché des Services Gérés de Protection des Charges de Travail Cloud en 2026. La région présente une forte concentration d'entreprises natives du cloud et de fournisseurs de sécurité gérée. Les règles de divulgation en matière de sécurité et les exigences sectorielles rendent la protection d'exécution documentée importante pour de nombreux acheteurs. Les États-Unis stimulent la demande régionale grâce à l'utilisation intensive d'AWS et d'Azure.
Marché des Services Gérés de Protection des Charges de Travail Cloud en Europe
L'Europe présente un profil de croissance axé sur la réglementation et des contraintes de livraison significatives pour le Marché des Services Gérés de Protection des Charges de Travail Cloud. NIS2, DORA, la loi européenne sur les données et le Schéma européen de certification cloud influencent la portabilité de la télémétrie et les choix de traitement des données. Les fournisseurs peuvent avoir besoin d'une infrastructure régionale ou de partenaires locaux pour servir les clients réglementés. L'Allemagne, le Royaume-Uni et la France sont les plus grands centres de demande nationaux.[3] L'adoption croissante des architectures hybrides et multi-cloud dans les secteurs réglementés accroît davantage la demande de services gérés de protection des charges de travail cloud dans toute la région.
Marché des Services Gérés de Protection des Charges de Travail Cloud en Amérique du Sud, APAC et MEA
L'Asie-Pacifique devrait se développer à un CAGR de 23,05 % jusqu'en 2032 sur le Marché des Services Gérés de Protection des Charges de Travail Cloud. Le Japon s'oriente vers l'approvisionnement en sécurité gérée à travers des activités publiques de transformation numérique et des tests comparatifs de détection des menaces cloud, publiés en juillet 2025 par l'Agence de promotion des technologies de l'information. L'Inde génère une demande supplémentaire à mesure que les entreprises migrent davantage de charges de travail vers des environnements cloud. La Corée du Sud est exposée aux charges de travail de fabrication et de semi-conducteurs susceptibles de contenir une propriété intellectuelle de grande valeur. Cybereason a lancé une solution CNAPP au Japon en mai 2025 avec une protection des charges de travail basée sur eBPF et une journalisation des incidents d'exécution. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent plus modestes en termes absolus, bien que le Brésil et les Émirats arabes unis se développent comme centres d'adoption du cloud dans le secteur financier et de numérisation gouvernementale.
Paysage concurrentiel
Concentration du Marché
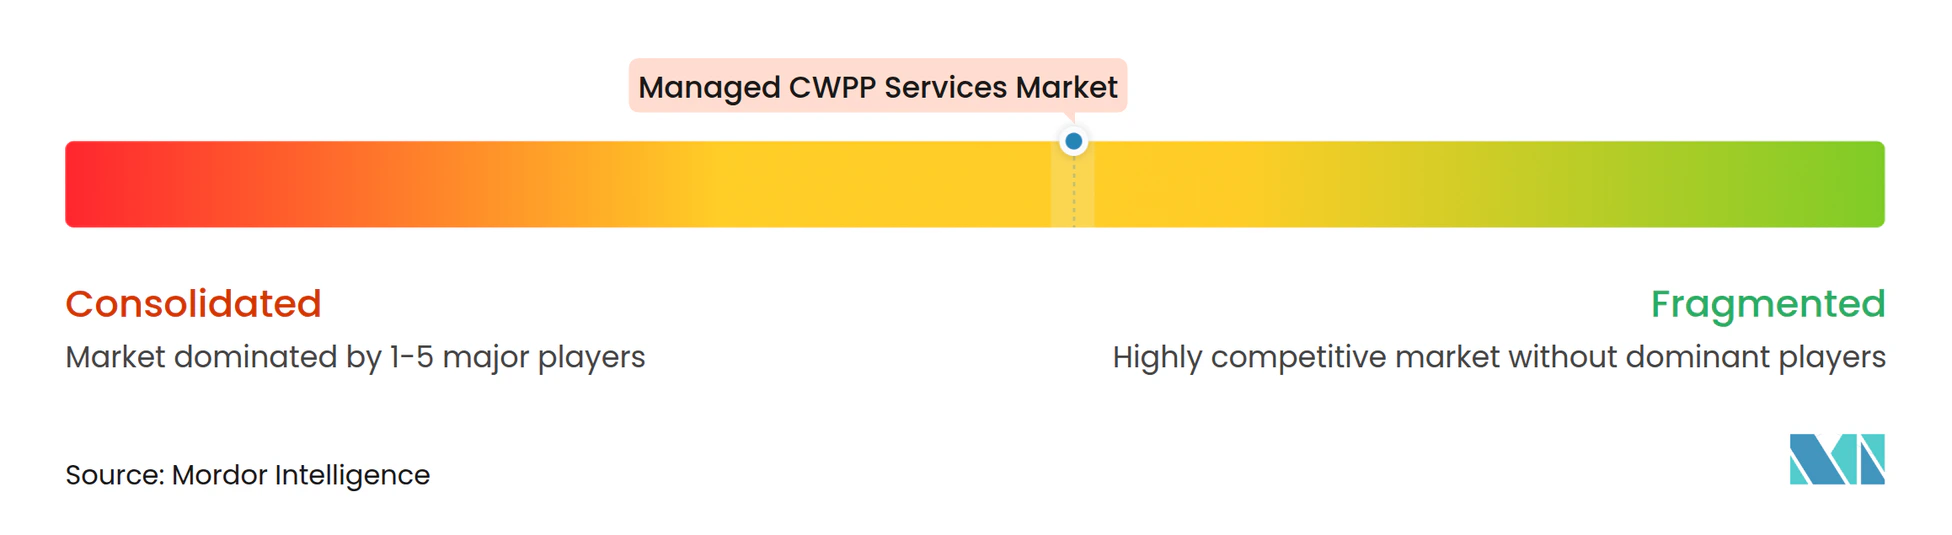
Le marché des services CWPP gérés présente une concentration modérée parmi les principaux fournisseurs de plateformes. Palo Alto Networks, CrowdStrike et Wiz ont une large empreinte sur le marché des services CWPP gérés et des capacités CNAPP adjacentes. Google a signé un accord pour acquérir Wiz pour 32 milliards USD en mars 2025. Les produits Wiz devaient rester disponibles sur AWS, Azure et Oracle Cloud après la clôture, sous réserve de l'approbation réglementaire.
Palo Alto Networks a lancé Cortex Cloud 2.0 en octobre 2025 avec des agents d'intelligence artificielle autonomes et une visibilité unifiée multi-cloud. CrowdStrike a annoncé l'analyse de modèles d'intelligence artificielle et la protection des données d'exécution basée sur eBPF lors de la conférence RSA 2025. Ces évolutions étendent la protection de l'alerte vers l'investigation et la remédiation. Sysdig a introduit son serveur de protocole de contexte de modèle en octobre 2025 pour connecter la télémétrie d'exécution aux plateformes d'intelligence artificielle. Ces fonctions peuvent réduire la charge de livraison pour les fournisseurs servant des clients avec de petites équipes de sécurité.[4] À mesure que les capacités d'automatisation pilotées par l'intelligence artificielle arrivent à maturité, les fournisseurs de services gérés devraient améliorer l'efficacité opérationnelle, réduire la charge de travail des analystes et offrir des résultats plus rapides en matière de détection et de réponse aux menaces dans des environnements cloud complexes.
Le marché des services CWPP gérés présente des opportunités dans la couverture d'exécution cloud hybride et privé. L'architecture ARM et la protection sans serveur restent des domaines où la couverture peut être incomplète. La Fondation eBPF a attribué 228 200 USD en 2025 pour des travaux de sécurité ARM64 en amont. Les offres pour les PME combinant surveillance et preuves de conformité représentent une autre opportunité. Les fournisseurs tiers doivent se différencier par l'intelligence inter-cloud, le support de réponse et les services de conseil à mesure que les hyperscaleurs ajoutent des capacités de détection.
Leaders du secteur des services CWPP gérés
-
Palo Alto Networks, Inc.
-
Trend Micro Incorporated
-
Fortinet, Inc.
-
Sophos Limited
-
Check Point Software Technologies Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Protection des Charges de Travail Cloud Entreprises couvertes dans ce rapport
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- Wiz, Inc.
- Trend Micro Incorporated
- Orca Security Ltd.
- Aqua Security Software Ltd.
- Sysdig, Inc.
- Uptycs, Inc.
- Upwind Security, Inc.
- SentinelOne, Inc.
- Qualys, Inc.
- Tenable Holdings, Inc.
- Rapid7, Inc.
- Illumio, Inc.
- Check Point Software Technologies Ltd.
- Fortinet, Inc.
- Sophos Limited
- Trellix, Inc.
- Cyscale, Inc.
- CloudDefense.AI, Inc.
Développements industriels récents dans Marché des Services Gérés de Protection des Charges de Travail Cloud
- Septembre 2026 : SentinelOne a étendu son service de chasse aux menaces Wayfinder pour couvrir l'activité du plan de contrôle AWS, Azure et Google Cloud, combinant la télémétrie de la plateforme Singularity avec une chasse menée par des experts humains pour l'escalade des privilèges IAM, l'accès non autorisé aux données et l'abus d'infrastructure cloud mappés aux techniques MITRE ATT&CK. L'extension a étendu la protection continue des charges de travail cloud à tous les principaux environnements hyperscaleurs et était immédiatement disponible pour les clients Wayfinder existants.
- Août 2026 : SentinelOne et AWS ont étendu leur collaboration pour offrir une gouvernance unifiée de l'intelligence artificielle aux clients, en s'appuyant sur Amazon Bedrock, en intégrant la sécurité d'exécution de l'intelligence artificielle de SentinelOne avec Amazon Bedrock AgentCore pour donner aux équipes de sécurité une couche unique d'application et de remédiation pour le risque des agents d'intelligence artificielle, ciblant le fossé croissant entre la vélocité de déploiement de l'intelligence artificielle et la capacité des équipes de sécurité à gouverner les charges de travail d'intelligence artificielle.
- Mai 2026 : Qualys TotalCloud a obtenu l'autorisation FedRAMP High, la positionnant comme une CNAPP de niveau gouvernemental couvrant la protection des charges de travail cloud, le CSPM, le CIEM, Kubernetes et la sécurité des conteneurs, ainsi que la détection et la réponse cloud pour les agences fédérales américaines, répondant à un segment précédemment mal desservi du marché des services CWPP gérés où les exigences de conformité dépassaient les offres certifiées disponibles.
- Octobre 2025 : Palo Alto Networks a dévoilé Cortex Cloud 2.0, intégrant des agents d'intelligence artificielle autonomes entraînés sur 1,2 milliard de réponses de sécurité réelles, un Cloud Command Center repensé pour une visibilité unifiée des risques multi-cloud, et un agent CDR qui offre une protection en temps réel avec jusqu'à 50 % de consommation de ressources en moins. Des mises à niveau automatisées ont été programmées pour tous les clients mondiaux au premier semestre 2026, marquant la transition de la plateforme vers un moteur d'opérations de sécurité cloud autonome.
Périmètre du rapport mondial sur le marché des services CWPP gérés
Le marché des services CWPP gérés comprend les services de cybersécurité externalisés qui surveillent, protègent, gèrent, valident et répondent aux menaces affectant les charges de travail cloud dans des environnements cloud publics, privés et hybrides. Ces services englobent la surveillance des charges de travail, la détection et la réponse aux menaces en temps d'exécution, la gestion de la sécurité des conteneurs et de Kubernetes, la gestion de la conformité et de la configuration, et les opérations de sécurité continues conçues pour protéger les machines virtuelles, les conteneurs, les charges de travail sans serveur et les applications cloud natives. Le marché comprend les services gérés, la mise en œuvre, le conseil, le support, la maintenance et les opérations de sécurité continues associées à la protection des charges de travail cloud.
Le rapport sur le marché des services CWPP gérés est segmenté par type de service (services de surveillance des charges de travail, services de détection et de réponse aux menaces en temps d'exécution, services de gestion de la sécurité des conteneurs et de Kubernetes, services de gestion de la conformité et de la configuration, et autres types de services), modèle de déploiement (cloud public, cloud privé et cloud hybride), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance [BFSI], administration gouvernementale et publique, santé et sciences de la vie, technologies de l'information et des télécommunications, fabrication industrielle, commerce de détail et e-commerce, énergie et services publics, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de surveillance des charges de travail |
| Services de détection et de réponse aux menaces en temps d'exécution |
| Services de gestion de la sécurité des conteneurs et de Kubernetes |
| Services de gestion de la conformité et de la configuration |
| Autres types de services |
| Cloud public |
| Cloud privé |
| Cloud hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Administration gouvernementale et publique |
| Santé et sciences de la vie |
| Technologies de l'information et des télécommunications |
| Fabrication industrielle |
| Commerce de détail et e-commerce |
| Énergie et services publics |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services de surveillance des charges de travail | |
| Services de détection et de réponse aux menaces en temps d'exécution | ||
| Services de gestion de la sécurité des conteneurs et de Kubernetes | ||
| Services de gestion de la conformité et de la configuration | ||
| Autres types de services | ||
| Par modèle de déploiement | Cloud public | |
| Cloud privé | ||
| Cloud hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Administration gouvernementale et publique | ||
| Santé et sciences de la vie | ||
| Technologies de l'information et des télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et e-commerce | ||
| Énergie et services publics | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services CWPP gérés ?
Le marché des services CWPP gérés devrait s'étendre de 0,86 milliard USD en 2026 et 1,05 milliard USD en 2027 à 2,86 milliards USD d'ici 2032, à un CAGR de 22,25 %.
Qu'est-ce qui stimule la demande de services de protection gérée des charges de travail cloud ?
Les opérations multi-cloud, l'exposition aux menaces d'exécution, les exigences de conformité et les contrôles de cyber-assurance augmentent la demande de surveillance continue des charges de travail.
Quel est le plus grand service CWPP géré ?
Les services de détection et de réponse aux menaces en temps d'exécution ont détenu 59,16 % de la part des revenus en 2026.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le cloud hybride devrait croître à un CAGR de 23,78 % jusqu'en 2032, à mesure que les entreprises équilibrent l'utilisation du cloud, le contrôle et les exigences de résidence des données.
Quel groupe de clients connaît la croissance la plus rapide pour les services CWPP gérés ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 24,08 % jusqu'en 2032, soutenues par la livraison gérée et les exigences de cyber-assurance.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 23,05 % jusqu'en 2032, soutenue par l'adoption du cloud au Japon, en Inde et en Corée du Sud.