
Managed CWPP Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.05 Milliarden US-Dollar |
| Marktgröße (2032) | 2.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed CWPP Services Marktanalyse von Mordor Intelligence
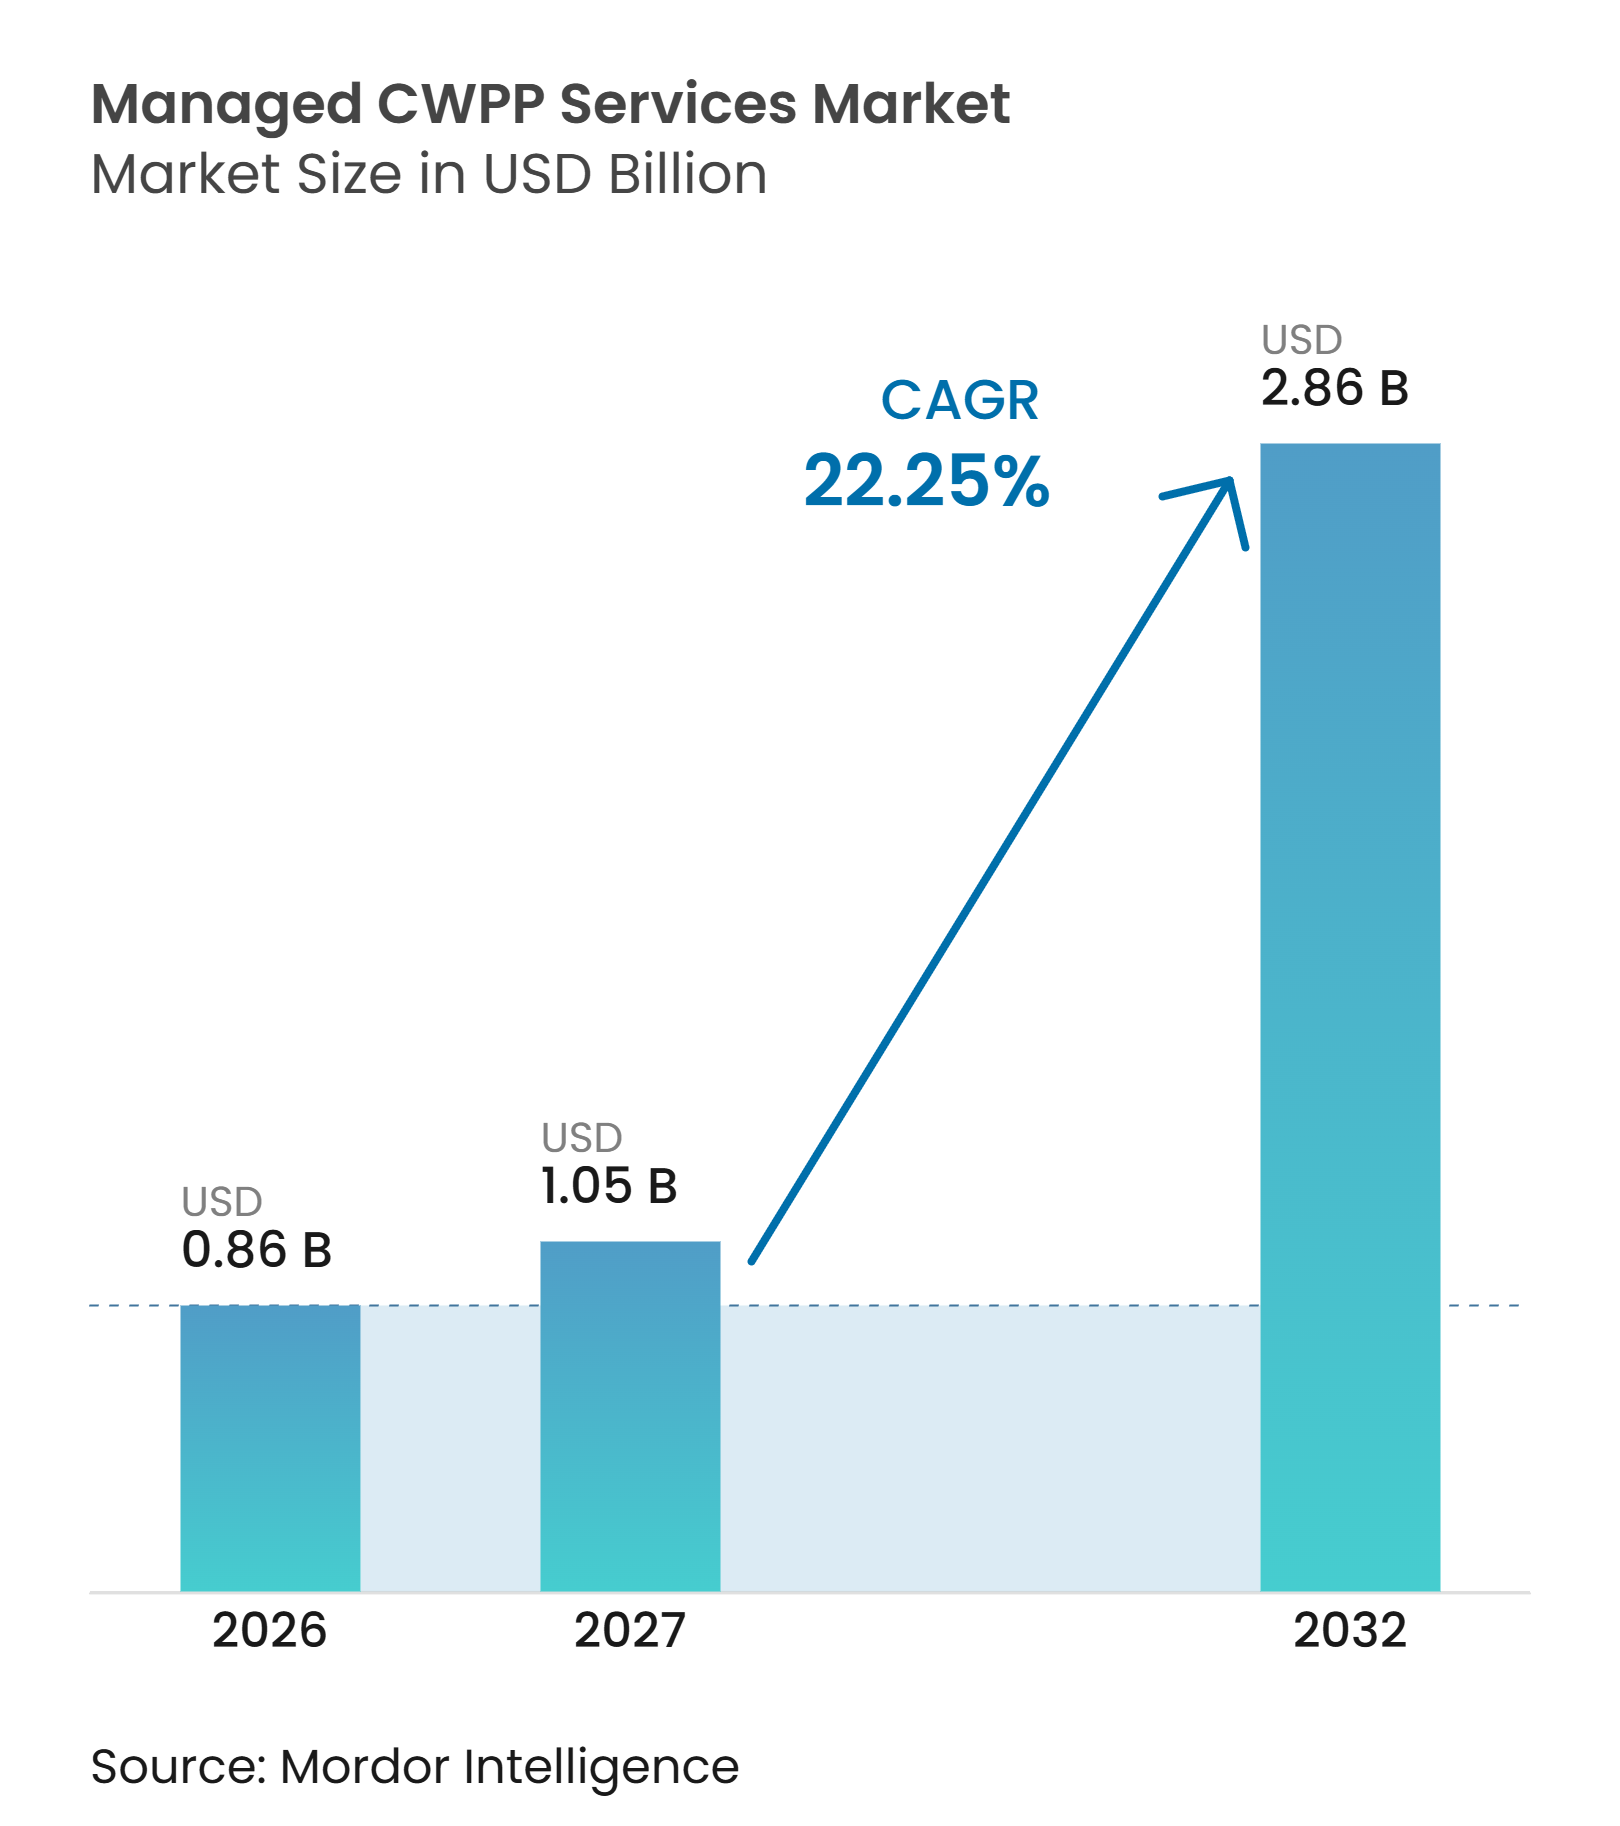
Die Größe des Managed CWPP Services Marktes wird voraussichtlich von 0,86 Milliarden USD im Jahr 2026 auf 1,05 Milliarden USD im Jahr 2027 und bis 2032 auf 2,86 Milliarden USD anwachsen, mit einer CAGR von 22,25 % zwischen 2027 und 2032. Der Managed CWPP Services Markt expandiert, da Unternehmen Workloads schützen, die in öffentlichen und privaten Cloud-Umgebungen betrieben werden. Laufzeitkontrollen sind wichtiger geworden, da perimeterorientierte Sicherheit containerisierte und serverlose Workloads nicht vollständig überwachen kann. Die Nachfrage spiegelt auch den Übergang von separaten Cloud-Sicherheitstools hin zu integrierten Cloud-nativen Anwendungsschutzplattformen wider. Ransomware, Missbrauch von Anmeldedaten und Compliance-Anforderungen erhöhen den Wert der kontinuierlichen Workload-Überwachung. Anbieter, die Plattformintegration, Reaktionsdienste und lokale Bereitstellungskapazitäten kombinieren, sind besser positioniert, um regulierte Kunden zu bedienen.
Wichtigste Erkenntnisse des Berichts
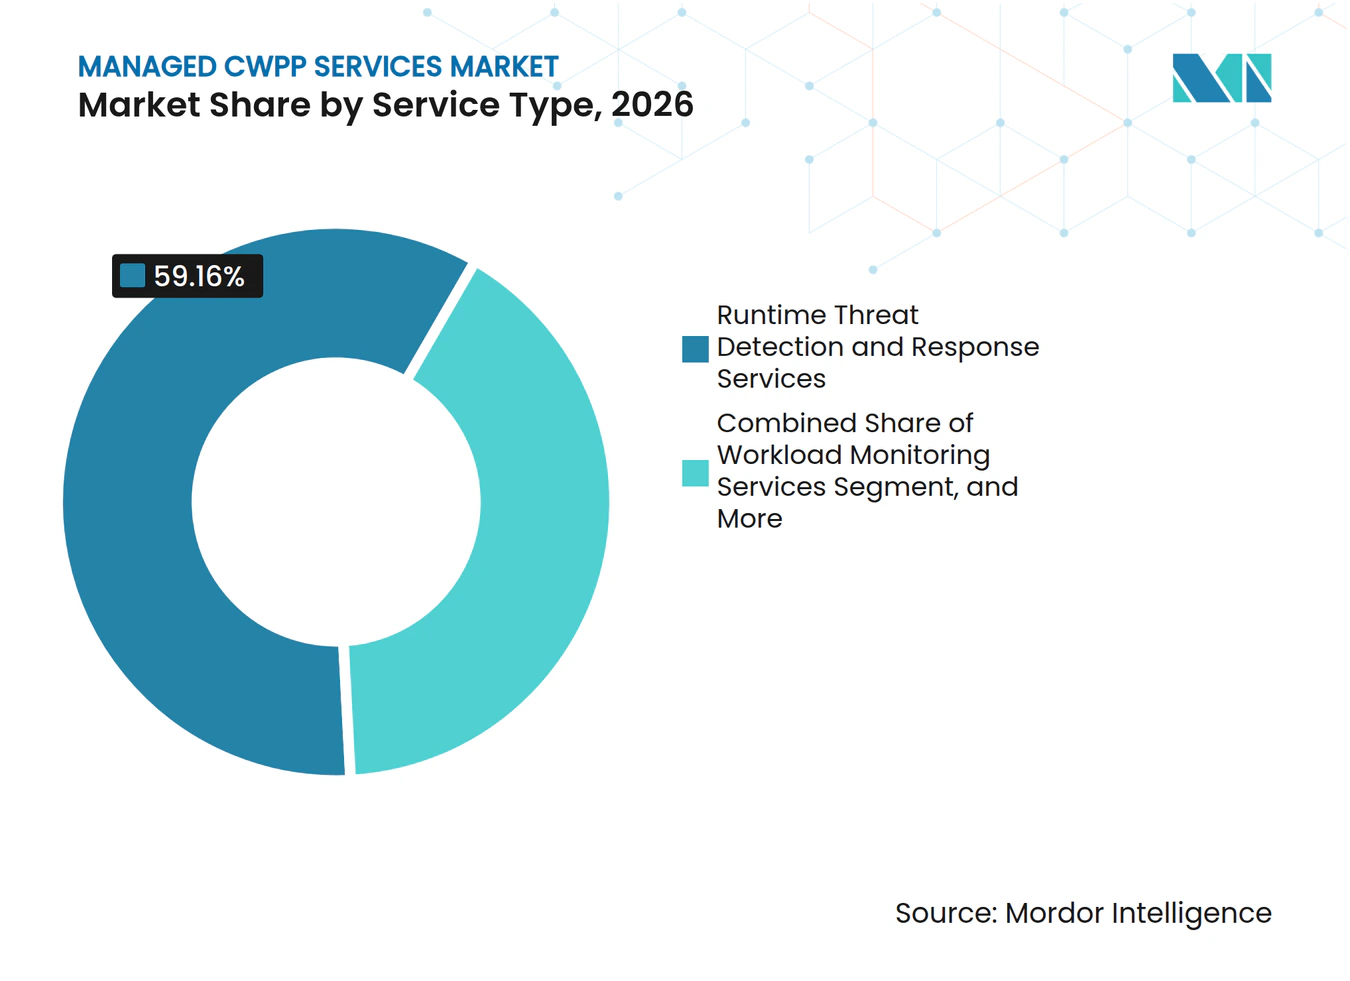
- Nach Servicetyp hielt Runtime-Bedrohungserkennung und -reaktionsdienste im Jahr 2026 einen Anteil von 59,16 % am Managed CWPP Services Markt, während Container- und Kubernetes-Sicherheitsverwaltungsdienste bis 2032 voraussichtlich mit einer CAGR von 23,36 % wachsen werden.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Anteil von 66,45 % am Managed CWPP Services Markt auf die Public Cloud, während die Hybrid Cloud bis 2032 voraussichtlich mit einer CAGR von 23,78 % wachsen wird.
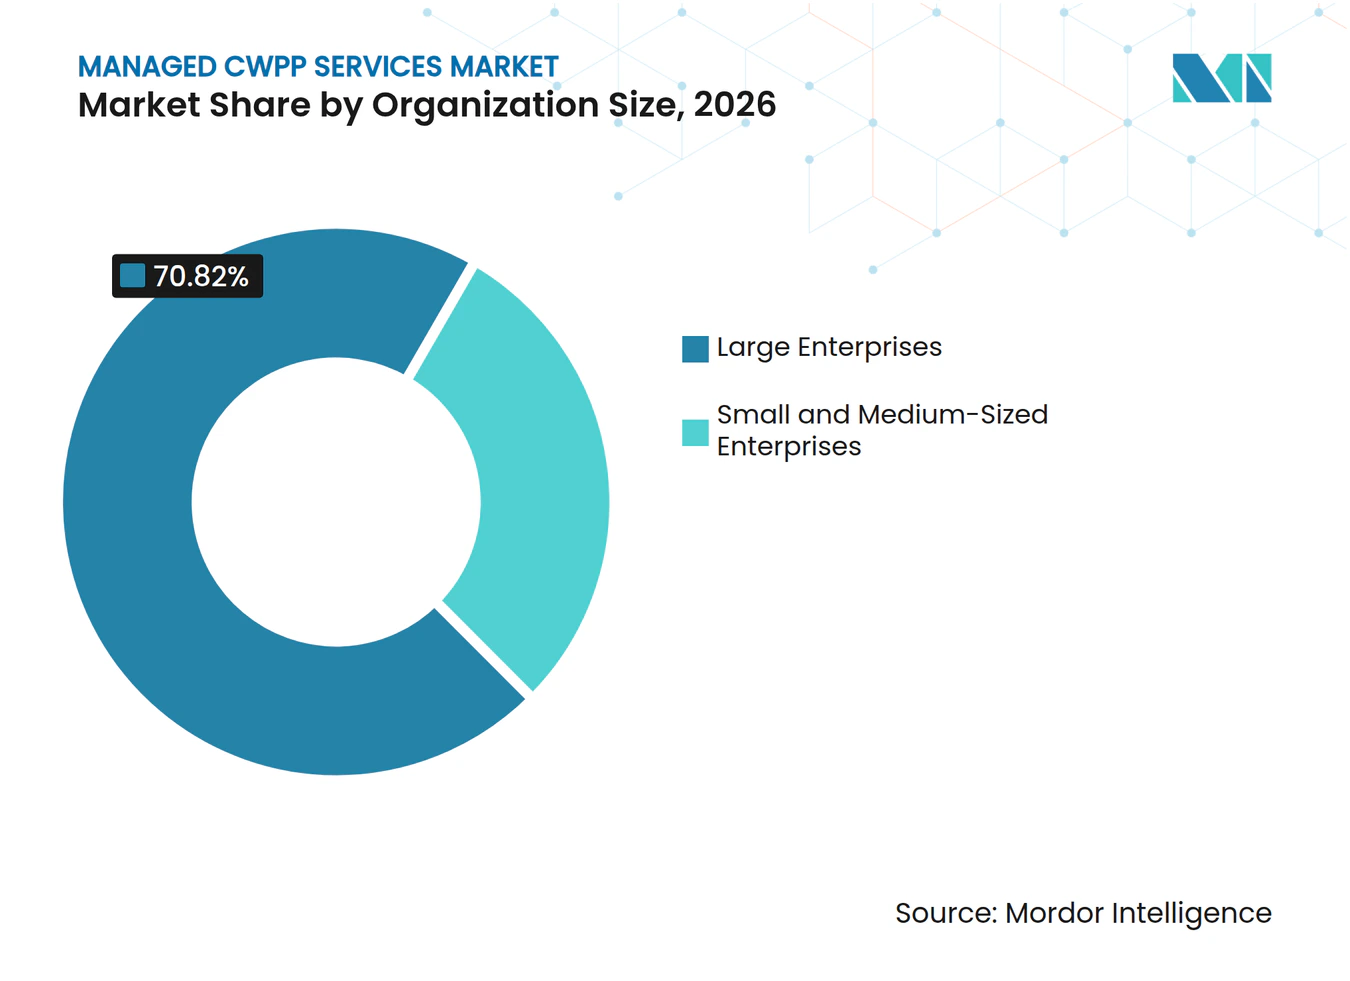
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 70,82 % am Managed CWPP Services Markt, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 24,08 % wachsen werden.
- Nach Endnutzerbranche entfiel im Jahr 2026 ein Umsatzanteil von 29,11 % am Managed CWPP Services Markt auf BFSI, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 22,76 % wachsen werden.
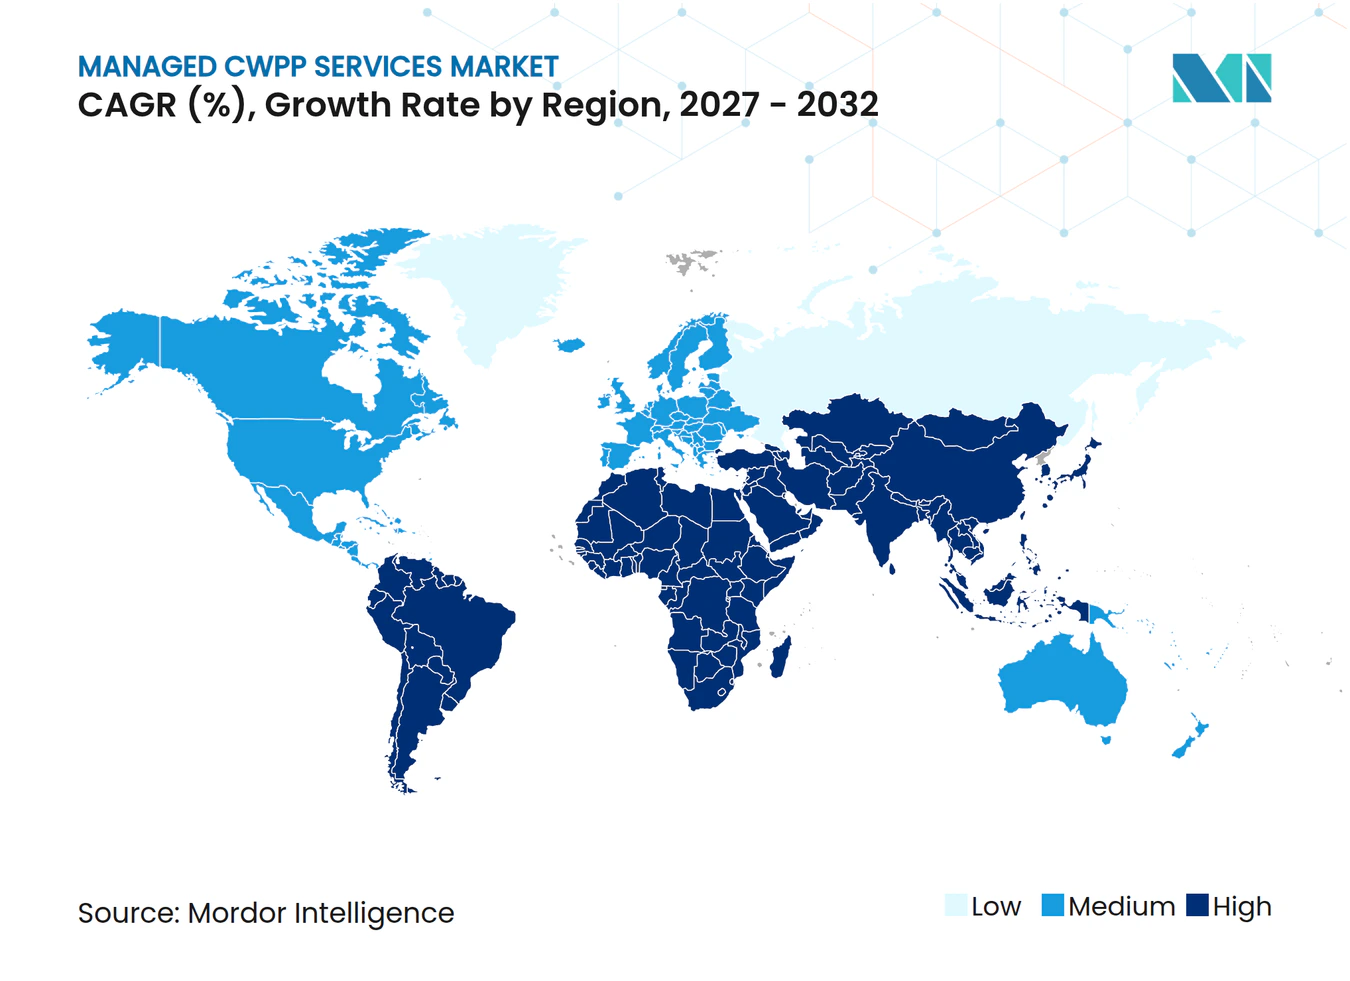
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,51 % am Managed CWPP Services Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 23,05 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Multi-Cloud- und Hybrid-Cloud-Einführung | +4.8% | Global | Kurzfristig (≤ 2 Jahre) |
| DevSecOps-Integration und CNAPP-Konsolidierung | +4.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cloud-native Ransomware und Compliance-Exposition | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Kontrollanforderungen der Cyber-Versicherung | +2.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| eBPF-basierte Laufzeit-Telemetrie | +2.3% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Verwaltetes Fachwissen für verteilte Workloads | +1.9% | Global, mit frühen Gewinnen im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Multi-Cloud- und Hybrid-Cloud-Einführung verbreitert die Nachfragebasis für Managed CWPP
Multi-Cloud- und Hybrid-Cloud-Designs erweitern den Kundenstamm für den Managed CWPP Services Markt. Thales berichtete, dass Unternehmen im Jahr 2025 durchschnittlich 2,1 öffentliche Cloud-Anbieter nutzten. Außerdem stellte das Unternehmen fest, dass 55 % der Befragten die Multi-Cloud-Sicherheit als schwieriger als die On-Premises-Sicherheit betrachteten. Dies war 4 Prozentpunkte höher als im Vorjahr. Separate Cloud-Umgebungen schaffen Lücken bei der Erfassung und Bewertung von Workload-Telemetrie. Managed-Anbieter können diese Arbeit für Organisationen ohne ein dediziertes Cloud-Sicherheitsoperationszentrum zentralisieren. Rackspace berichtete, dass 48 % der IT-Entscheidungsträger die Hybrid-Cloud-Bereitstellung in den nächsten 12 bis 24 Monaten als kritisch für den Betrieb betrachteten. DevSecOps-Programme erhöhen den Bedarf an Laufzeitkontrollen im Managed CWPP Services Markt. Sicherheitsprüfungen in Entwicklungs-Pipelines können nicht jede Bedrohung zur Ausführungszeit in containerisierten Umgebungen identifizieren.
DevSecOps-Integration und CNAPP-Konsolidierung beschleunigen den Verbrauch von Managed Services
DevSecOps-Programme erhöhen den Bedarf an Laufzeitkontrollen im Managed CWPP Services Markt. Sicherheitsprüfungen in Entwicklungs-Pipelines können nicht jede Bedrohung identifizieren, die auftritt, wenn ein Workload ausgeführt wird. Diese Einschränkung ist wichtig für Container, die in sich verändernden Cloud-Umgebungen betrieben werden. Palo Alto Networks stellte im Oktober 2025 Cortex Cloud 2.0 mit autonomen KI-Agenten vor, die auf 1,2 Milliarden Sicherheitsvorfallreaktionen trainiert wurden. Das Update enthielt auch ein Cloud Command Center für einheitliche Multi-Cloud-Asset-, Risiko- und aktive Bedrohungssichtbarkeit. Integrierte Angebote können die Abhängigkeit von separaten CWPP-, CSPM- und CIEM-Tools reduzieren. Dies macht die verwaltete Bereitstellung für Käufer attraktiver, denen ein internes Sicherheitsoperationszentrum fehlt.
Cloud-native Ransomware und Compliance-Exposition erhöhen den Wert der Laufzeitüberwachung
Cloud-native Ransomware erhöht den Wert der kontinuierlichen Überwachung im Managed CWPP Services Markt. Containerisierte Microservices können laterale Bewegungspfade schaffen, die herkömmliche Endpunkt-Tools möglicherweise nicht identifizieren. IBM berichtete, dass Datendiebstahl 18 % der Sicherheitsvorfälle in seinen Bedrohungsintelligenz-Erkenntnissen von 2025 ausmachte. Diese Exposition macht die Überwachung auf Workload-Ebene sowohl für Sicherheitsteams als auch für die Unternehmensführung relevant. Zu den in Betracht gezogenen Anforderungen im Gesundheitswesen gehören Verschlüsselung für elektronisch geschützte Gesundheitsinformationen, schriftliche Notfallreaktionspläne und die Wiederherstellung kritischer Systeme innerhalb von 72 Stunden. Europäische Finanzinstitute müssen außerdem die Sicherheitslage von Workloads dokumentieren und Vorfälle gemäß DORA und den damit verbundenen Cloud-Auslagerungsrichtlinien melden.[1] Cyber-Versicherungen unterstützen die wiederkehrende Nachfrage nach verwaltetem Workload-Schutz. Delinea stellte fest, dass 99,5 % der Umfrageteilnehmer im Jahr 2025 mindestens einige Sicherheitskontrollen benötigten, um Cyber-Versicherungsschutz zu erhalten. Bedrohungserkennung und Vorfallreaktion gehörten zu den am häufigsten geforderten Kontrollen.
Kontrollanforderungen der Cyber-Versicherung schaffen wiederkehrende Nachfrage
Cyber-Versicherungen unterstützen die wiederkehrende Nachfrage nach verwaltetem Workload-Schutz. Delinea stellte fest, dass 99,5 % der Umfrageteilnehmer im Jahr 2025 mindestens einige Sicherheitskontrollen benötigten, um Cyber-Versicherungsschutz zu erhalten. Bedrohungserkennung und Vorfallreaktion gehörten zu den am häufigsten geforderten Kontrollen. Versicherer prüfen zunehmend externe Schwachstellen und die Cloud-Sicherheitslage, bevor sie Policen ausstellen. Organisationen ohne dokumentierte Kontrollen können mit Deckungsbeschränkungen oder höheren Prämien konfrontiert werden. Das Nationale Cyber-Sicherheitszentrum des Vereinigten Königreichs nahm im September 2026 die Laufzeitüberwachung auf Workload-Ebene in die Cyber-Hygiene-Leitlinien für die Versicherungsbewertung auf. Der Managed CWPP Services Markt kann daher profitieren, wenn kleinere Unternehmen Schutz suchen, um Versicherungsbedingungen zu erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen durch Datenspeicherort und souveräne Telemetrie | -2.4% | Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cloud-Sicherheitsfachkräften | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Agent-Überlastung und Kosten durch Tool-Proliferation | -1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lücken bei ARM- und serverloser Abdeckung | -0.9% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen durch Datenspeicherort und souveräne Telemetrie fragmentieren die Servicebereitstellung
Anforderungen an den Datenspeicherort können einschränken, wie Managed-Anbieter das Angebot des Managed CWPP Services Marktes bereitstellen. Der EU-Datenakt trat im September 2025 in Kraft und fügte Verpflichtungen für nicht-personenbezogene Daten und grenzüberschreitende Datenflüsse hinzu. NIS2 und DORA erfordern außerdem eine zeitnahe Vorfallmeldung und beeinflussen, wo Daten verarbeitet werden können. Diese Anforderungen können regionale Datenebenen und jurisdiktionsspezifische Compliance-Tools erfordern. Das Europäische Cloud-Zertifizierungsschema umfasst einen Pfad der höchsten Stufe, der EU-ansässige Anbieter und die Verarbeitung innerhalb der Region vorsieht. Anbieter benötigen möglicherweise mehrere regionale Sicherheitsoperationszentren, was die Bereitstellungskosten erhöhen und die Margen für mittelgroße Unternehmen verringern kann.
Mangel an Cloud-Sicherheitsfachkräften begrenzt Einführung und Bereitstellungskapazität
Der Mangel an Cloud-Sicherheitstalenten begrenzt den Managed CWPP Services Markt. Organisationen können eine Plattform kaufen, haben aber möglicherweise nicht das Personal, um Richtlinien zu konfigurieren oder auf Warnmeldungen zu reagieren. Diese Herausforderung kann die Nutzung von Managed Services fördern und gleichzeitig die Kapazität der Anbieter zur Aufnahme neuer Kunden einschränken. Komplexe Vorfälle erfordern nach wie vor menschliches Urteilsvermögen für Eskalation, Untersuchung und Richtlinienanpassung. Automatisierte Triage und Behebung können die Last der Routinearbeit reduzieren. Automatisierung beseitigt jedoch noch nicht den Bedarf an Cloud-nativen Sicherheitsspezialisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Laufzeitnachfrage führt, während Container-Sicherheit an Dynamik gewinntRuntime-Bedrohungserkennung und -reaktionsdienste hielten im Jahr 2026 einen Anteil von 59,16 % am Managed CWPP Services Markt. Das Segment profitiert von der Nachfrage nach kontinuierlicher Verhaltensüberwachung anstelle periodischer Schwachstellenscans. BFSI-, Gesundheitswesen- und Käufer aus kritischen Infrastrukturen benötigen aktive Erkennungsnachweise für Audits. Laufzeitdienste zeichnen das Workload-Verhalten und die Reaktionsaktivität auf. Dies unterstützt Organisationen, die im Managed CWPP Services Markt eine kontinuierliche Sicherheitsaufsicht nachweisen müssen.
Container- und Kubernetes-Sicherheitsverwaltungsdienste werden bis 2032 voraussichtlich mit einer CAGR von 23,36 % wachsen. Größere Unternehmen erweitern Kubernetes-Workloads über mehrere Cluster und Regionen hinweg. Vielen internen Teams fehlt Erfahrung mit eBPF-Sensoren, Falco-Erkennungsoptimierung und Multi-Cluster-Richtlinienverwaltung. Der Managed CWPP Services Markt schafft Möglichkeiten für Anbieter in Beratungs-, Untersuchungs- und Reaktionsdiensten, die plattformnative Telemetrie nutzen.[2] AWS erweiterte im Juni 2025 die GuardDuty-Laufzeitüberwachung für Amazon EKS mithilfe eines vollständig verwalteten eBPF-Agenten, den Kunden weder bereitstellen noch warten müssen.



Nach Bereitstellungsmodell:
Hybridnutzung verändert die Anforderungen an die ServicebereitstellungDie Public Cloud entfiel im Jahr 2026 auf 66,45 % des Managed CWPP Services Marktes. Produktions-Workloads sind auf AWS, Microsoft Azure und Google Cloud konzentriert. Diese Umgebungen unterstützen enge Integrationen und geringere Anforderungen an die Agent-Bereitstellung. Public-Cloud-Kunden im Managed CWPP Services Markt können verwaltete Sicherheitsdienste mit etablierten Plattform-Konnektoren nutzen. Dies unterstützt eine effiziente Bereitstellung für Anbieter mit Hyperscaler-Expertise.
Die Hybrid Cloud wird bis 2032 voraussichtlich mit einer CAGR von 23,78 % wachsen. Unternehmen nutzen Hybrid-Designs, um Souveränitätsanforderungen zu erfüllen und die Kontrolle über ausgewählte Workloads zu behalten. Private Cloud bleibt wichtig für Verteidigung, Zentralbanken und kritische Versorgungsunternehmen. Diese Bereitstellungen können On-Premises-Sensoren und dedizierte Sicherheitsoperationsressourcen erfordern. Im Juli 2025 erweiterte Orca Security seine Laufzeitplattform auf Hybrid- und Private-Cloud-Umgebungen und fügte Container-Escape-Erkennung, Überwachung von Privilegieneskalation, Windows-Schutz und Untersuchungen in natürlicher Sprache hinzu.
Nach Unternehmensgröße:
KMU-Nachfrage steigt mit VersicherungsanforderungenGroßunternehmen entfielen im Jahr 2026 auf 70,82 % des Managed CWPP Services Marktes. Sie betreiben mehr Cloud-Workloads, größere Kubernetes-Umgebungen und breitere Bedrohungsflächen. Diese Bedingungen machen den verwalteten Laufzeitschutz operativ und finanziell relevant. Regulierte Unternehmen benötigen außerdem Nachweise, dass Kontrollen funktionieren. Großunternehmen bleiben daher die wichtigste Umsatzbasis für Managed-Anbieter.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 24,08 % wachsen. Die verwaltete Bereitstellung reduziert die operative Belastung für Unternehmen mit begrenzten Sicherheitsteams. Cyber-Versicherungsanforderungen können Käufer im Managed CWPP Services Markt dazu veranlassen, dokumentierten Workload-Schutz zu implementieren. Anbieter können ihre Angebote relevanter gestalten, indem sie Compliance-Nachweise, prüfungsfertige Berichte und Framework-Zuordnungen bereitstellen. Sysdig stellte im Oktober 2025 seinen Model Context Protocol-Server vor und berichtete von einer Reduzierung der mittleren Reaktionszeit um 76 % durch Filterung von mehr als 98 % des Rauschens durch Schwachstellen mit geringem Risiko.

Nach Endnutzerbranche:
BFSI stützt den Umsatz, während das Gesundheitswesen schneller wächstBFSI hielt im Jahr 2026 einen Anteil von 29,11 % am Managed CWPP Services Markt. Finanzinstitute verwalten hochwertige Cloud-Workloads und unterliegen strengen Sicherheitsanforderungen. DORA und überarbeitete Cloud-Auslagerungsrichtlinien erfordern eine dokumentierte Sicherheitslage und Vorfallzeitpläne. Managed-Anbieter können kontinuierliche Überwachung und Nachweise für Compliance-Programme liefern. Diese Anforderungen unterstützen die Rolle des Sektors als wichtigste Umsatzbasis.
Das Gesundheitswesen und die Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 22,76 % wachsen. Der Sektor reagiert auf vorgeschlagene Anforderungen für Notfallreaktionspläne, Systemwiederherstellung und ePHI-Verschlüsselung. Diese Verpflichtungen erhöhen den Wert der kontinuierlichen Workload-Sichtbarkeit im Managed CWPP Services Markt. Regierung und öffentliche Verwaltung, IT und Telekommunikation, industrielle Fertigung, Einzel- und E-Commerce sowie Energie und Versorgung repräsentieren die verbleibende Nachfragebasis. Qualys TotalCloud erhielt im Mai 2026 die FedRAMP High-Autorisierung für Workload-Schutz, Posture Management, Berechtigungsverwaltung, Container-Sicherheit sowie Cloud-Erkennung und -Reaktion.
Geografische Analyse
Markt für verwaltete CWPP-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 36,51 % am Markt für verwaltete CWPP-Dienste. Die Region weist eine hohe Konzentration an cloud-nativen Unternehmen und verwalteten Sicherheitsdienstleistern auf. Vorschriften zur Offenlegung von Sicherheitsvorfällen und branchenspezifische Anforderungen machen eine dokumentierte Laufzeitschutzlösung für viele Käufer unverzichtbar. Die Vereinigten Staaten treiben die regionale Nachfrage durch den umfangreichen Einsatz von AWS und Azure an.
Markt für verwaltete CWPP-Dienste in Europa
Europa weist ein regulierungsgetriebenes Wachstumsprofil und erhebliche Lieferbeschränkungen für den Markt für verwaltete CWPP-Dienste auf. NIS2, DORA, der EU-Datengesetz und das Europäische Cloud-Zertifizierungsschema beeinflussen die Portabilität von Telemetriedaten und die Entscheidungen zur Datenverarbeitung. Anbieter müssen möglicherweise regionale Infrastrukturen oder lokale Partner einsetzen, um regulierte Kunden zu bedienen. Deutschland, das Vereinigte Königreich und Frankreich sind die größten nationalen Nachfragezentren.[3] Die wachsende Einführung hybrider und Multi-Cloud-Architekturen in regulierten Branchen erhöht die Nachfrage nach verwalteten Cloud-Workload-Schutzdiensten in der gesamten Region weiter.
Markt für verwaltete CWPP-Dienste in Südamerika, APAC und MEA
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 23,05 % im Markt für verwaltete CWPP-Dienste wachsen. Japan bewegt sich in Richtung einer verwalteten Sicherheitsbeschaffung durch öffentliche Maßnahmen zur digitalen Transformation und vergleichende Tests zur Cloud-Bedrohungserkennung, die im Juli 2025 von der Agentur zur Förderung der Informationstechnologie veröffentlicht wurden. Indien verzeichnet einen wachsenden Bedarf, da Unternehmen mehr Workloads in Cloud-Umgebungen verlagern. Südkorea ist durch Fertigungs- und Halbleiter-Workloads exponiert, die wertvolles geistiges Eigentum enthalten können. Cybereason hat im Mai 2025 eine CNAPP-Lösung in Japan eingeführt, die auf eBPF-basiertem Workload-Schutz und Laufzeit-Incident-Protokollierung basiert. Südamerika, der Nahe Osten und Afrika bleiben in absoluten Zahlen kleiner, obwohl sich Brasilien und die Vereinigten Arabischen Emirate als Zentren für die Cloud-Einführung im Finanzsektor und die Digitalisierung des öffentlichen Sektors entwickeln.
Wettbewerbslandschaft
Marktkonzentration
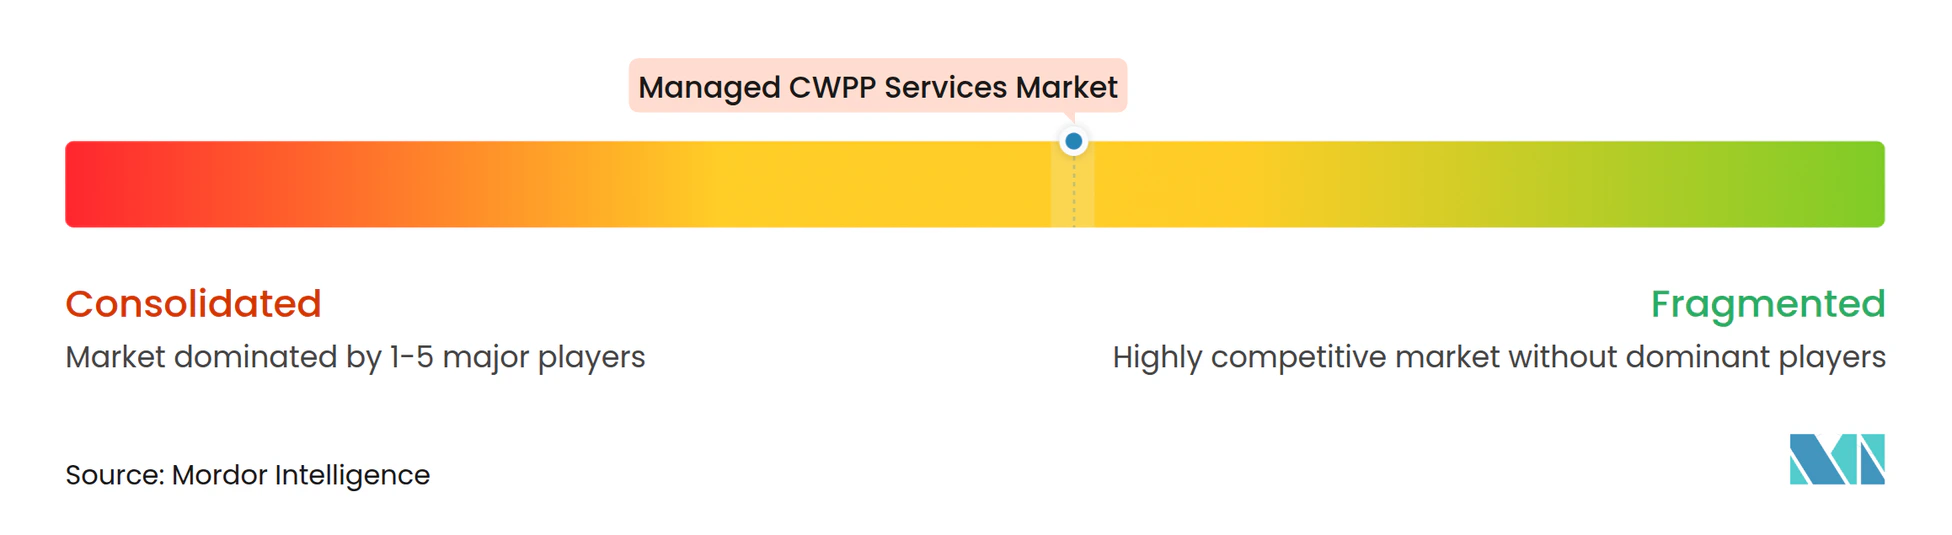
Der Managed CWPP Services Markt weist eine moderate Konzentration unter führenden Plattformanbietern auf. Palo Alto Networks, CrowdStrike und Wiz haben eine breite Präsenz im Managed CWPP Services Markt und angrenzenden CNAPP-Fähigkeiten. Google unterzeichnete im März 2025 eine Vereinbarung zur Übernahme von Wiz für 32 Milliarden USD. Es wurde erwartet, dass Wiz-Produkte nach dem Abschluss vorbehaltlich der behördlichen Genehmigung weiterhin auf AWS, Azure und Oracle Cloud verfügbar sein würden.
Palo Alto Networks stellte im Oktober 2025 Cortex Cloud 2.0 mit autonomen KI-Agenten und einheitlicher Multi-Cloud-Sichtbarkeit vor. CrowdStrike kündigte auf der RSA Conference 2025 KI-Modell-Scanning und eBPF-gestützten Laufzeit-Datenschutz an. Diese Schritte erweitern den Schutz von der Alarmierung hin zu Untersuchung und Behebung. Sysdig stellte im Oktober 2025 seinen Model Context Protocol-Server vor, um Laufzeit-Telemetrie mit KI-Plattformen zu verbinden. Diese Funktionen können die Bereitstellungslast für Anbieter reduzieren, die Kunden mit kleinen Sicherheitsteams betreuen.[4] Da KI-gesteuerte Automatisierungsfähigkeiten reifen, wird erwartet, dass Managed-Service-Anbieter die betriebliche Effizienz verbessern, die Analysten-Arbeitsbelastung reduzieren und schnellere Ergebnisse bei der Bedrohungserkennung und -reaktion in komplexen Cloud-Umgebungen erzielen.
Der Managed CWPP Services Markt bietet Möglichkeiten bei der Laufzeitabdeckung für Hybrid- und Private-Cloud. ARM-Architektur und serverloser Schutz bleiben Bereiche, in denen die Abdeckung unvollständig sein kann. Die eBPF Foundation vergab 2025 228.200 USD für vorgelagerte ARM64-Sicherheitsarbeiten. KMU-Pakete, die Überwachung mit Compliance-Nachweisen kombinieren, sind eine weitere Möglichkeit. Drittanbieter müssen sich durch Cross-Cloud-Intelligenz, Reaktionsunterstützung und Beratungsdienste differenzieren, da Hyperscaler Erkennungsfähigkeiten hinzufügen.
Managed CWPP Services Branchenführer
-
Palo Alto Networks, Inc.
-
Trend Micro Incorporated
-
Fortinet, Inc.
-
Sophos Limited
-
Check Point Software Technologies Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete CWPP-Dienste Unternehmen in diesem Bericht
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- Wiz, Inc.
- Trend Micro Incorporated
- Orca Security Ltd.
- Aqua Security Software Ltd.
- Sysdig, Inc.
- Uptycs, Inc.
- Upwind Security, Inc.
- SentinelOne, Inc.
- Qualys, Inc.
- Tenable Holdings, Inc.
- Rapid7, Inc.
- Illumio, Inc.
- Check Point Software Technologies Ltd.
- Fortinet, Inc.
- Sophos Limited
- Trellix, Inc.
- Cyscale, Inc.
- CloudDefense.AI, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete CWPP-Dienste
- September 2026: SentinelOne erweiterte seinen Wayfinder-Bedrohungsjagddienst auf die Aktivitäten der Steuerungsebene von AWS, Azure und Google Cloud und kombinierte dabei die Telemetrie der Singularity-Plattform mit von Experten geleiteter Bedrohungsjagd für IAM-Privilegieneskalation, unbefugten Datenzugriff und Missbrauch der Cloud-Infrastruktur, zugeordnet zu MITRE ATT&CK-Techniken. Die Erweiterung erstreckte den kontinuierlichen Cloud-Workload-Schutz auf alle wichtigen Hyperscaler-Umgebungen und war für bestehende Wayfinder-Kunden sofort verfügbar.
- August 2026: SentinelOne und AWS weiteten ihre Zusammenarbeit aus, um Kunden eine einheitliche KI-Governance bereitzustellen, aufbauend auf Amazon Bedrock, und integrierten SentinelOne's KI-Laufzeitsicherheit mit Amazon Bedrock AgentCore, um Sicherheitsteams eine einzige Durchsetzungs- und Behebungsebene für KI-Agentenrisiken bereitzustellen, die auf die wachsende Lücke zwischen der Geschwindigkeit der KI-Bereitstellung und der Kapazität der Sicherheitsteams zur Steuerung von KI-Workloads abzielt.
- Mai 2026: Qualys TotalCloud erhielt die FedRAMP High-Autorisierung und positionierte sich damit als CNAPP auf Regierungsebene, das Cloud-Workload-Schutz, CSPM, CIEM, Kubernetes- und Container-Sicherheit sowie Cloud-Erkennung und -Reaktion für US-Bundesbehörden abdeckt und ein bisher unterversorgtes Segment des Managed CWPP Services Marktes adressiert, in dem Compliance-Anforderungen die verfügbaren zertifizierten Angebote überstiegen.
- Oktober 2025: Palo Alto Networks stellte Cortex Cloud 2.0 vor und integrierte autonome KI-Agenten, die auf 1,2 Milliarden realen Sicherheitsreaktionen trainiert wurden, ein neu gestaltetes Cloud Command Center für einheitliche Multi-Cloud-Risikosichtbarkeit sowie einen CDR-Agenten, der Echtzeitschutz mit bis zu 50 % geringerem Ressourcenverbrauch bietet. Automatische Upgrades wurden für alle globalen Kunden in der ersten Jahreshälfte 2026 geplant, was den Übergang der Plattform zu einer autonomen Cloud-Sicherheitsoperationsmaschine markiert.
Globaler Managed CWPP Services Markt – Berichtsumfang
Der Managed CWPP Services Markt umfasst ausgelagerte Cybersicherheitsdienste, die Bedrohungen überwachen, schützen, verwalten, validieren und darauf reagieren, die Cloud-Workloads in öffentlichen, privaten und hybriden Cloud-Umgebungen betreffen. Diese Dienste umfassen Workload-Überwachung, Runtime-Bedrohungserkennung und -reaktion, Container- und Kubernetes-Sicherheitsverwaltung, Compliance- und Konfigurationsverwaltung sowie laufende Sicherheitsoperationen zum Schutz virtueller Maschinen, Container, serverloser Workloads und Cloud-nativer Anwendungen. Der Markt umfasst Managed Services, Implementierung, Beratung, Support, Wartung und kontinuierliche Sicherheitsoperationen im Zusammenhang mit dem Cloud-Workload-Schutz.
Der Managed CWPP Services Marktbericht ist segmentiert nach Servicetyp (Workload-Überwachungsdienste, Runtime-Bedrohungserkennung und -reaktionsdienste, Container- und Kubernetes-Sicherheitsverwaltungsdienste, Compliance- und Konfigurationsverwaltungsdienste sowie weitere Servicetypen), Bereitstellungsmodell (Public Cloud, Private Cloud und Hybrid Cloud), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, industrielle Fertigung, Einzel- und E-Commerce, Energie und Versorgung sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Workload-Überwachungsdienste |
| Runtime-Bedrohungserkennung und -reaktionsdienste |
| Container- und Kubernetes-Sicherheitsverwaltungsdienste |
| Compliance- und Konfigurationsverwaltungsdienste |
| Weitere Servicetypen |
| Public Cloud |
| Private Cloud |
| Hybrid Cloud |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzel- und E-Commerce |
| Energie und Versorgung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Workload-Überwachungsdienste | |
| Runtime-Bedrohungserkennung und -reaktionsdienste | ||
| Container- und Kubernetes-Sicherheitsverwaltungsdienste | ||
| Compliance- und Konfigurationsverwaltungsdienste | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodell | Public Cloud | |
| Private Cloud | ||
| Hybrid Cloud | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzel- und E-Commerce | ||
| Energie und Versorgung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed CWPP Services Markt?
Der Managed CWPP Services Markt wird voraussichtlich von 0,86 Milliarden USD im Jahr 2026 und 1,05 Milliarden USD im Jahr 2027 auf 2,86 Milliarden USD bis 2032 wachsen, mit einer CAGR von 22,25 %.
Was treibt die Nachfrage nach verwalteten Cloud-Workload-Schutzdiensten an?
Multi-Cloud-Betrieb, Laufzeit-Bedrohungsexposition, Compliance-Anforderungen und Cyber-Versicherungskontrollen erhöhen die Nachfrage nach kontinuierlicher Workload-Überwachung.
Welcher verwaltete CWPP-Dienst ist der größte?
Runtime-Bedrohungserkennung und -reaktionsdienste hielten im Jahr 2026 einen Umsatzanteil von 59,16 %.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid Cloud wird bis 2032 voraussichtlich mit einer CAGR von 23,78 % wachsen, da Unternehmen Cloud-Nutzung, Kontrolle und Anforderungen an den Datenspeicherort in Einklang bringen.
Welche Kundengruppe wächst bei verwalteten CWPP-Diensten am schnellsten?
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 24,08 % wachsen, unterstützt durch verwaltete Bereitstellung und Cyber-Versicherungsanforderungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 23,05 % wachsen, unterstützt durch die Cloud-Einführung in Japan, Indien und Südkorea.