
マネージドCNAPPオペレーションサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.69 十億米ドル |
| 市場規模 (2032) | 7.28 十億米ドル |
| 成長率 (2027 - 2032) | 14.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドゲームサービス市場分析によるマネージドCNAPPオペレーションサービス市場分析
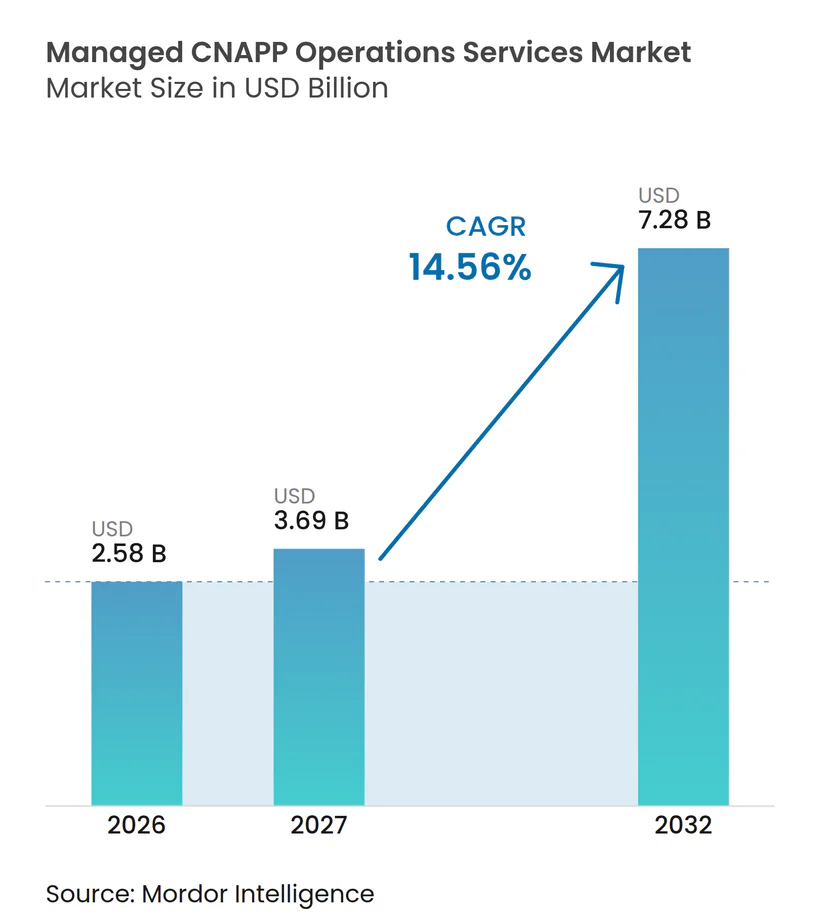
マネージド CNAPP オペレーション サービスの市場規模は、2026年に2.58 ビリオン 米ドル、2027年に3.69 ビリオン 米ドルと予測され、2032年までに7.28 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 14.56%で成長する見込みである。
マネージド CNAPP オペレーション サービス市場は、クラウドセキュリティプラットフォームの急速な導入とそれを継続的に運用するために必要な人員との間のギャップによって支えられている。企業はプラットフォームを迅速に導入できるが、調査、コネクター監視、および監査レポートの作成には継続的なアナリストの時間が必要となる。マルチクラウドの活用とクラウドネイティブアプリケーションのデリバリーは、社内チームが評価・解決しなければならない検出結果の量を増加させる。検出、コンプライアンス、および修復機能と運用サービスを組み合わせたプロバイダーは、セキュリティ要件がより高度になるにつれて、クライアントエンゲージメントの範囲を拡大することができる。競争は、幅広いデリバリー能力を持つ大規模テクノロジーサービス企業と、個々のプラットフォームに関する深い知識をつスペシャリストによって形成されている。
レポートの主要なポイント
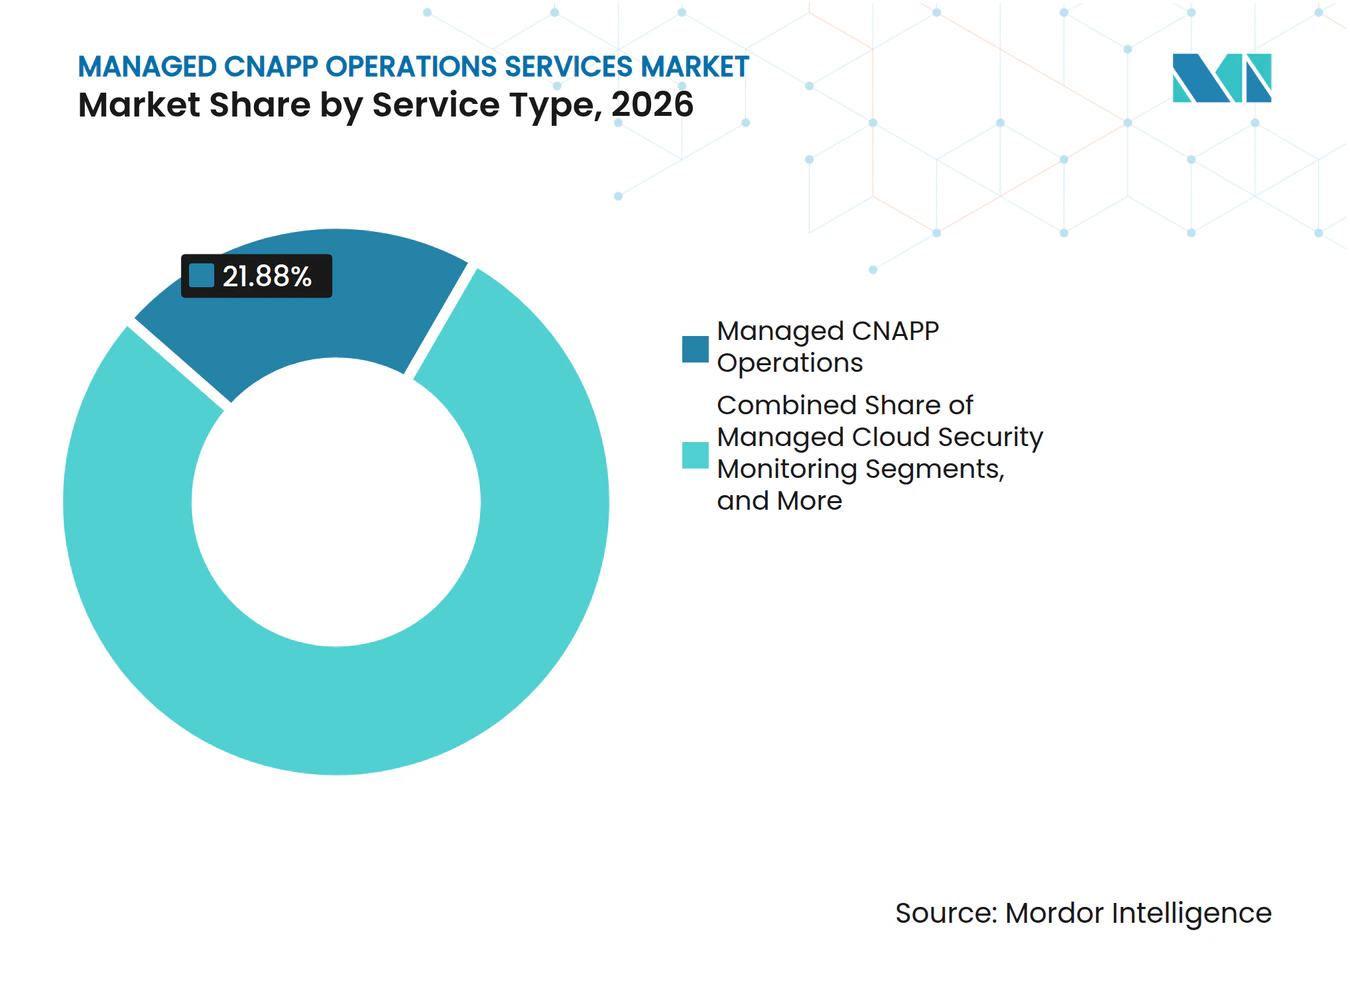
- サービスタイプ別では、マネージドCNAPPオペレーションが2026年のマネージドCNAPPオペレーションサービス市場シェアの21.88%を占め、マネージドクラウド検知・対応は2032年にかけてCAGR 14.82%で拡大すると予測されています。
- サポートされるCNAPPプラットフォーム別では、Wizが2026年のマネージドCNAPPオペレーションサービス市場シェアの15.24%を占め、Microsoft Defender for Cloudは2032年にかけてCAGR 14.86%で拡大すると予測されています。
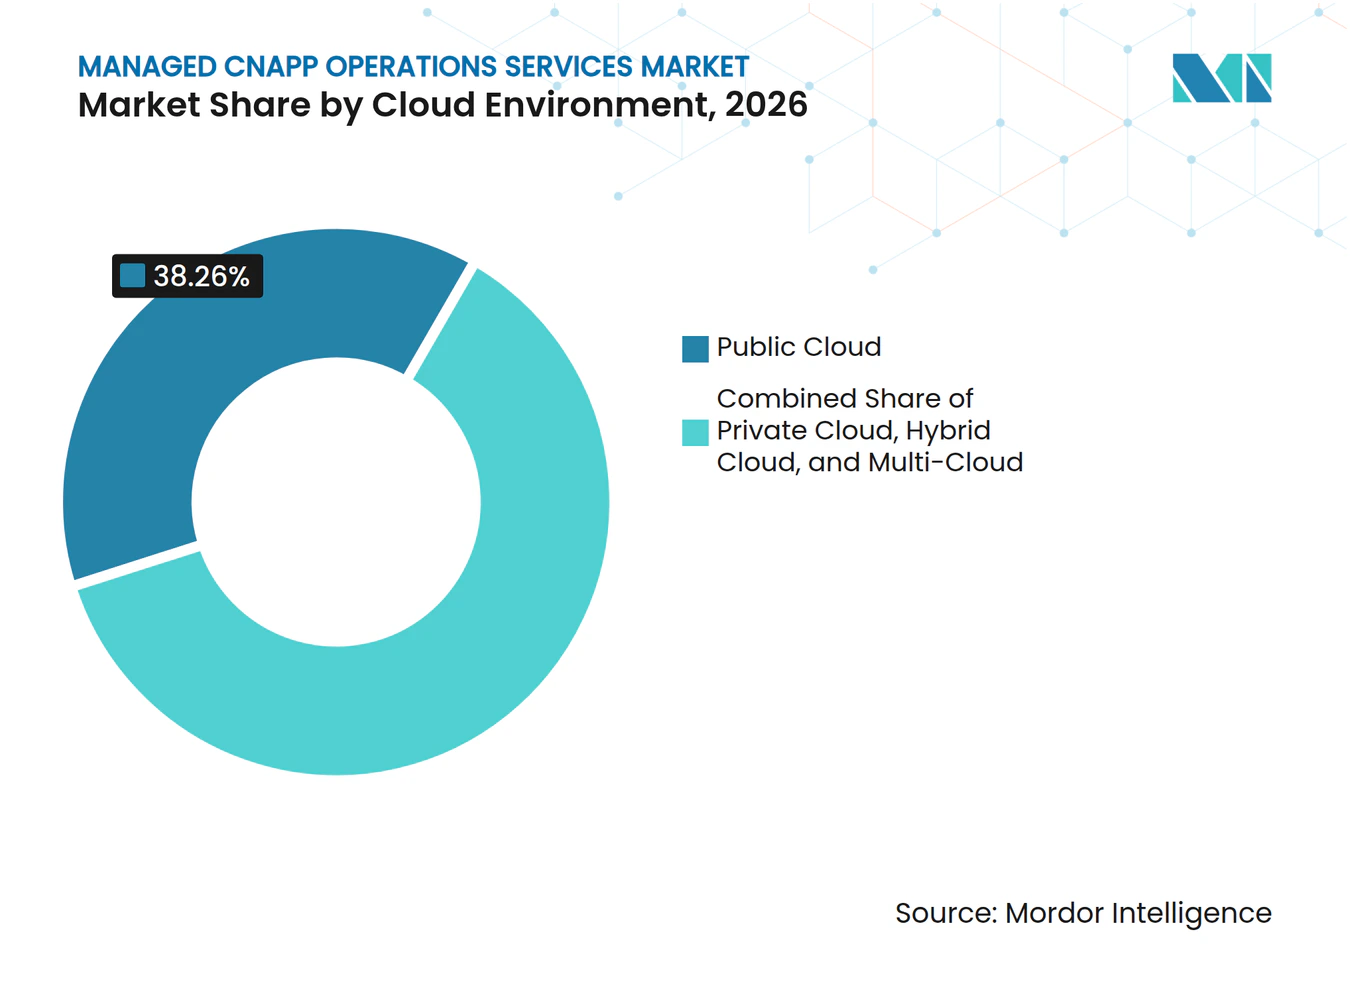
- クラウド環境別では、パブリッククラウドが2026年の収益シェアの38.26%を占め、マルチクラウドは2032年にかけてCAGR 14.93%で拡大すると予測されています。
- 組織規模別では、大企業が2026年の収益シェアの79.22%を占め、中小企業は2032年にかけてCAGR 15.14%で拡大すると予測されています。
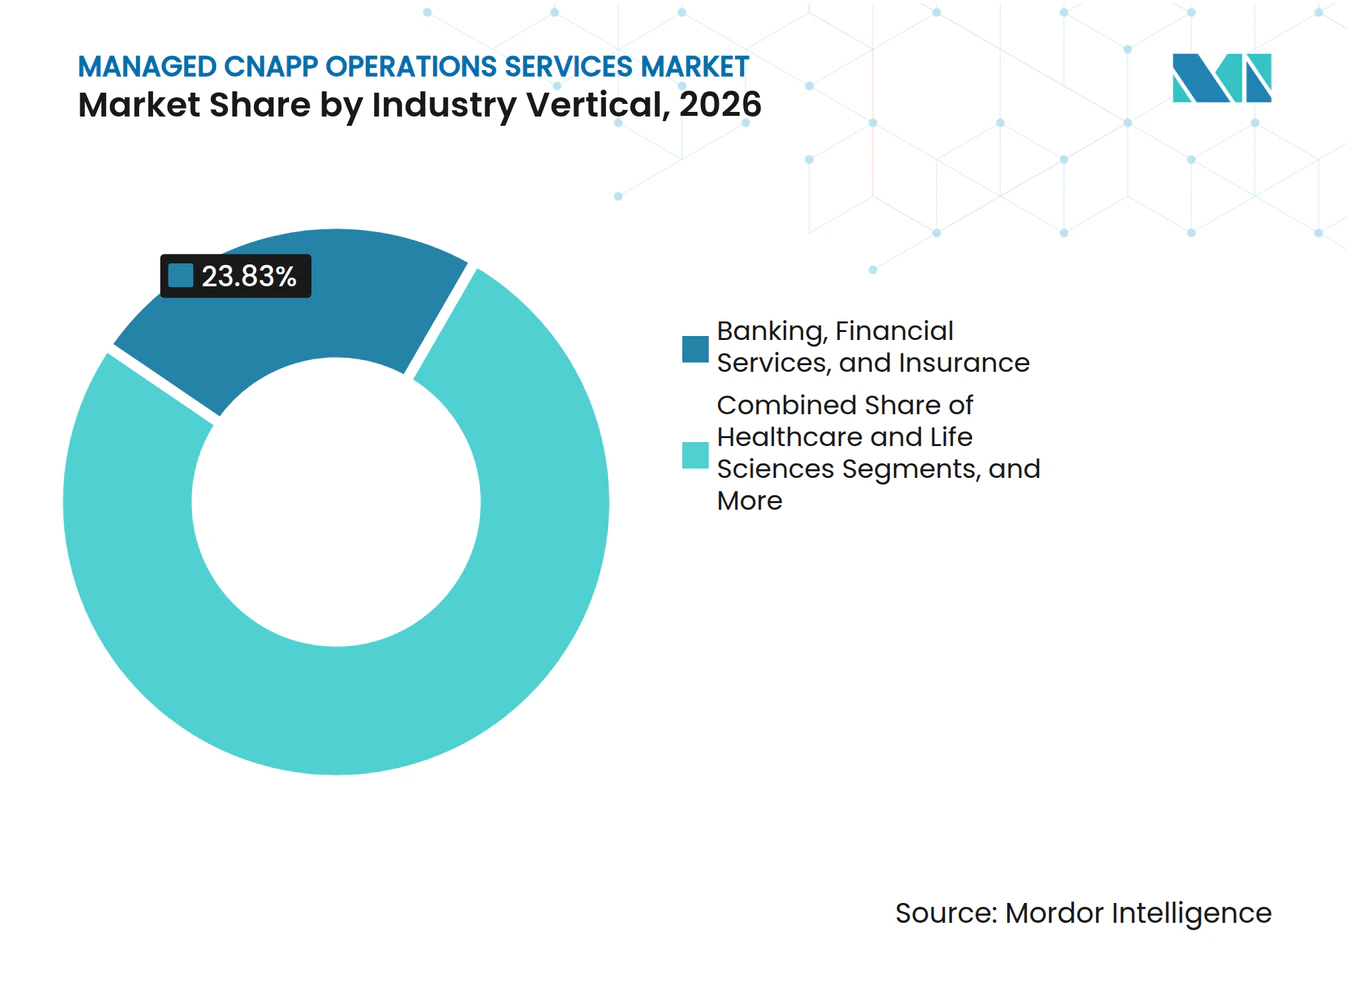
- 業種別では、銀行・金融サービス・保険が2026年の収益シェアの23.83%を占め、情報技術・通信は2032年にかけてCAGR 15.16%で拡大すると予測されています。
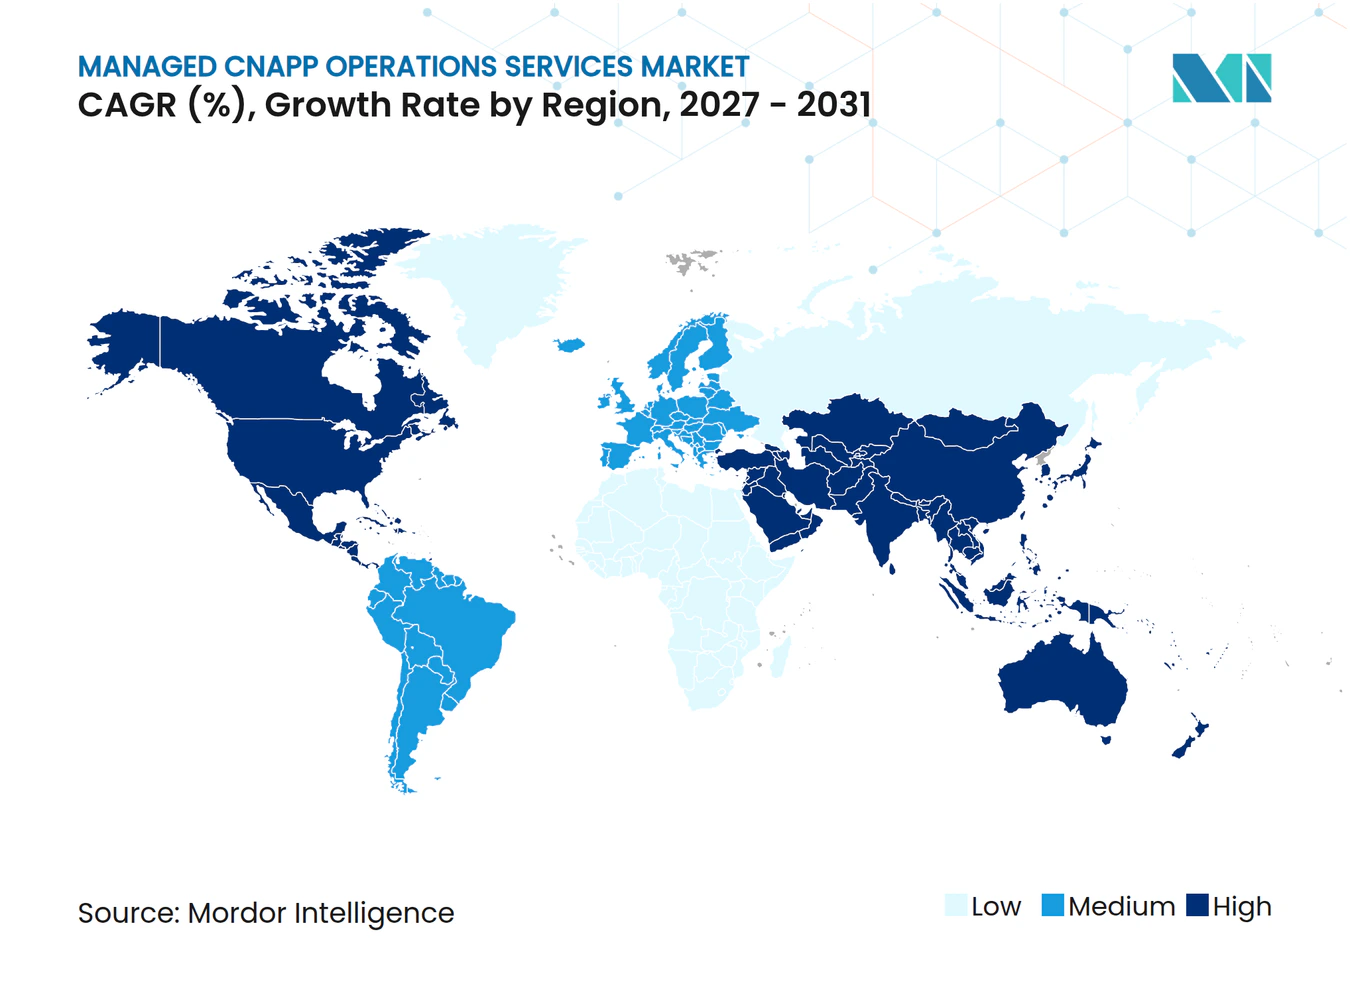
- 地域別では、北米が2026年の収益シェアの52.38%を占め、アジア太平洋は2032年にかけてCAGR 15.23%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチクラウドおよびハイブリッドクラウドの複雑性の加速 | +3.5% | グローバル | 中期(2〜4年) |
| 熟練したクラウドセキュリティ専門家の不足 | +2.8% | グローバル | 短期(2年以内) |
| より厳格なクラウドコンプラアンスおよび継続的なエビデンス要件 | +2.4% | 北米およびEU | 中期(2〜4年) |
| クラウドネイティブワークロード、コンテナ、およびサーバーレスアプリケーションの拡大 | +1.9% | アジア太平洋中心、北米およびEUへの波及 | 長期(4年以上) |
| プロビジョニング解除済みリソースからの継続的なアラート | +1.2% | グローバル | 短期(2年以内) |
| 人間が検証するAI修復への需要 | +0.8% | 北米およびEU | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マルチクラウドおよびハイブリッドクラウドの複雑性の加速
マルチクラウドの利用が設計上の目標ではなく運用上の現実となるにつれ、マネージドCNAPPオペレーションサービス市場は恩恵を受けています。SANSの調査では、回答者の63%が複数のクラウドを保護する際の主な課題として複雑性を挙げています。[1] Thales報告によると、企業は平均2.1のパブリッククラウドプロバイダーを利用しており、54%はハイブリッドクラウドモデルも活用しています。[2] 各アカウント、Kubernetesクラスター、およびサーバーレス環境には、認可された接続、マッピングされたポリシー、および定期的な再認可が必要です。これにより、クラウドの規模拡大とともに増大するメンテナンスの負担が生じます。コネクターガバナンスを担うプロバイダーは、より包括的な運用カバレッジを通じてマネージドCNAPPオペレーションサービスを差別化できます。
熟練したクラウドセキュリティ専門家の不足
熟練したクラウドセキュリティ専門家の不足により、マネージドCNAPPオペレーションサービス市場における外部提供の重要性が高まっています。ISC2の報告によると、2025年にはセキュリティチームの59%が重大まは深刻なスキル不足に直面しており、2024年の44%から増加しています。クラウドセキュリティは2番目に緊急性の高いスキルニーズであり、回答者の36%が挙げています。組織は承認されたポジションを持っていても、必要なプラットフォームおよびクラウドの知識を持つ実務者の採用に苦労する場合があります。プロバイダーがクライアントのチューニングルール、抑制ロジック、および修復ワークフローを理解した後、その運用知識を内部で置き換えることは困難になります。マネージドチームが日常的なクラウドセキュリティプロセスに組み込まれることで、強固なリテンションが支えられます。
より厳格なクラウドコンプライアンスおよび継続的なエビデンス要件
より厳格なクラウドコンプライアンス要件により、セキュリティチームに求められる業務が変化しています。欧州委員会は、NIS2がEU全域の重要エンティティおよび重要性の高いエンティティに対するサイバーセキュリティ義務を強化すると述べています。これらの義務により、継続的なコントロールエビデンス、インシデントレポートおよびサードパーティリスク記録の価値が高まります。マネージドCNAPPオペレーションサービス市場は、継続的なポリシーチェックおよび監査対応レポートを必要とするバイヤーをサポートできます。継続的なモニタリングは、随時行う手作業によるレビューでは管理が困難です。ドイツでは、クラウドサービスの調達においてBSI C5:2020認証も重視されており、これは規制対象顧客向けのサポートプラットフォームの選定に影響を与えます。
クラウドネイティブワークロード、コンテナ、およびサーバーレスアプリケーションの拡大
クラウドネイティブワークロードは、マネージドCNAPPオペレーションサービス市場が対処するセキュリティサーフェスを拡大しています。Snykの報告によると、本番ワークロードの78%がコンテナまたはサーバーレスアプリケーションとして展開されています。Datadogの調査では、コンテナを利用する組織の中でサーバーレスコンテナの採用率が46%に達しており、2年前の31%から増加しています。短命なワークロードは、スケジュールされたスキャンが特定する前に閉じてしまう可能性のある脆弱性ウィンドウを生み出します。このため、定期的な状態スナップショットよりも継続的なランタイムモニタリングの方が有効です。サービスプロバイダーは、ワークロードが廃止される前に検出結果を特定し、それを実用的なアクションに変換する必要があります。この要件により、マネージドの提供範囲は構成モニタリングだけにとどまらず拡大します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| CNAPP統合およびコネクターマッピングの複雑性 | -1.4% | グローバル | 中期(2〜4年) |
| 高い導入コストおよび継続的な運用コスト | -1.1% | アジア太平洋および南米 | 短期(2年以内) |
| ベンダーロックインおよびプロプライエタリエージェントへの懸念 | -0.7% | 北米およびEU | 中期(2〜4年) |
| 本番変更リスクおよびヒューマンインザループへの依存 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CNAPP統合およびコネクターマッピングの複雑性
CNAPPの統合とコネクターマッピングは、マネージドCNAPPオペレーションサービス市場における採用を遅らせ可能性があります。大規模なクラウド環境では、AWS、Azure、Google Cloud、およびプライベート環境にわたる構成、API認可、およびポリシーの正規化が必要です。ARMOの調査では、組織の97%がクラウド攻撃の検知と対応に3〜8種類のセキュリティツールを使用していることが判明しています。[3] 同調査では、アラートがそれらのツール間で相関付けられなかったために、30%が進行中の攻撃を見逃していたことも判明しています。統一されたコンソールは、接続の移行とポリシーの統合に時間がかかるため、断片化を直ちに解消するわけではありません。大規模なインテグレーターは自動化フレームワークと再利用可能なコネクターライブラリを活用できますが、専門企業はクライアント固有の工数に対してより高い価格設定が必要になる場合があります。
高い導入コストおよび継続的運用コスト
高い導入コストと運用コストは、マネージドCNAPPオペレーションサービスの意思決定を遅らせる可能性があります。エンゲージメントには、プラットフォームライセンス、コネクター開発、エージェントまたはセンサーの展開、および経験豊富なアナリスト能力が必要です。ARMOの報告によると、マネージドCNAP環境では月平均4,080件のセキュリティアラートが発生し、確認されたインシデントごとに6,994件のアラートが発生しています。チューニングと抑制が維持されない場合、このアラートの量は確認済みアクションごとに必要な工数を増加させる可能性があります。アジア太平洋および南米では予算への感度が高く、目に見える月次コストを正当化することが難しい場合があります。人間によるレビューの前にアラートスコアリングを改善するプロバイダーは、検知カバレッジを低下させることなくサービスの収益性を守ることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コアオペレーションに対して検知・対応が存在感を拡大マネージドCNAPPオペレーションは2026年のマネージドCNAPPオペレーションサービスの市場規模の21.88%を占めています。これは、クライアントのセキュリティプログラムが成熟するにつれてプロバイダーが追加機能を導入するための基本的なサービス構造です。当サービスには、ポスチャー管理、設定ミスのトリアージ、コネクターガバナンス、および定期的なレポート作成が含まれます。これらの活動は基盤となるものですが、組織はそれらが必要とする継続的な労力を過小評価することが多いです。このサービスは、放置できない日常的な運用タスクに対応するため、マネージドCNAPPオペレーションサービス市場への安定した参入ポイントを提供します。
マネージドクラウド検知・対応は、2027年から2032年にかけてCAGR 14.82%で拡大すると予測されています。需要は、構成に焦点を当てたポスチャー管理を超えたリアルタイムの調査と封じ込めの必要性を反映しています。Tamnoonは2025年6月に専用のマネージドCDRサービスを開始し、Wiz Defend、Amazon GuardDuty、およびCrowdStrike Falconを統一されたトリアージワークフローに統合しました。コンプライアンスとエビデン生成は、監査証跡を定期的に維持する必要があるBFSIおよび政府機関においても重要です。モニタリング、修復・最適化、インシデント対応・脅威ハンティングは、成果ベースの契約をサポートするモジュール式の追加機能です。


注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
サポートされるCNAPPプラットフォーム別:
Wizがリードし、Microsoft Defenderが加速Wizは2026年に収益シェアの15.24%を占めました。エージェントレスアーキテクチャにより、すべてのワークロードにエージェントをインストールする必要がないため、プロバイダーのオンボーディング作業を削減できます。これは、クライアントがタイムトゥバリューを重視する場合に有効です。プラットフォームに対応したプロバイダーは、このアーキテクチャを活用して、クライアントのクラウド環境をより迅速にマネージドカバレッジに組み込むことができます。マネージドCNAPPオペレーションサービス市場には、初期の可視性を簡素化するプラットフォームを中心に構築された相当規模のエコシステムが含まれています。
Microsoft Defender for Cloudは、2027年から2032年にかけてCAGR 14.86%で拡大すると予測されています。このパターンは、すでにAzureおよびMicrosoft 365インフラを利用している組織による追加的な採用を反映しています。Googleは2026年3月にWizの32.00 ビリオン 米ドルの買収を完了し、一部のAWSおよびAzure中心のバイヤーに中立性に関する疑問を生じさせました。Palo Alto Networksは2025年2月にPrisma Cloudの次世代製品としてCortex Cloudを発表し、クラウド検知・対応機能を導入しまた。Check Pointも2025年9月にWizとのグローバル展開を完了し、クラウドネットワークセキュリティとCNAPP可視性を統合しました。
クラウド環境別:
パブリッククラウドがリードし、マルチクラウド採用が急増パブリッククラウドは2026年のマネージドCNAPPオペレーションサービスの市場規模の38.26%を占めました。このシェアは、AWS、Azure、Google CloudへのエンタープライズワークロードのAWS集中を反映しています。ハイパースケーラーAPIのコネクターライブラリも、他の多くの環境のものよりも成熟しています。これにより、パブリッククラウドアカウント全体にわたる広範なマネージドカバレッジが実現します。マネージドCNAPPオペレーションサービス市場は、これら大規模クラウド環境の規模と運用上の複雑性と密接に結びついています。
マルチクラウドは、2027年から2032年にかけてCAGR 14.93%で拡大すると予測されています。組織は、レジリエンスの向上、コスト管理、プロバイダー固有のAIおよびアナリティクスサービスへのアクセスのために2つ以上のハイパースケーラーを利用していす。Thalesは企業当たり平均2.1のパブリッククラウドプロバイダーを確認しており、異なるAPI、アイデンティティ構造、およびログ形式にわたって一貫したポリシーの必要性が生じています。プライベートおよびハイブリッド環境は、データ居住要件を持つ規制対象産業および政府機関にとって引き続き重要です。プラットフォームニュートラルなプロバイダーは、複雑なKubernetesおよびサーバーレス展開でより高いマージンを確保できる、より深い専門知識を持つスペシャリストと競争しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
組織規模別:
大企業が支配し、中小企業が拡大大企業は2026年の収益の79.22%を占めました。大企業のクラウド環境は、複数のプロバイダーおよびビジネスユニットにわたって数百のアカウントに及ぶことがあります。これらの環境は、予算が確保されている場合でも社内対応能力を超えるアラートおよび修復の作業負荷を生み出します。買収した事業や複数地域にわたるクラウドオペレーションは、コネクターおよびポリシーの複雑性をさらに高めます。このため、マネージドCNAPPオペレーションサービス市場における多くの大規模バイヤーにとって、専門家による提供が効率的な運用の選択肢となっています。
中小企業は、2027年から2032年にかけてCAGR 15.14%で拡大すると予測されています。標準化されたSaaS型サービスモデルにより、専用のセキュリティオペレーションセンターを持たない組織でもマネージドオペレーションに参入しやすくなっています。CTCは2025年に日本でWizの導入、アラート検知、マルチラウド環境にわたる運用レポートを対象としたマネージドCNAPPサービスを開始しました。同社は、Wiz関連の提供に関して3年間の合算売上目標を200 ビリオン 円(13.25 ミリオン 米ドル)に設定しています。バイヤーはポスチャー管理から開始し、ニーズが発展するにつれて検知、対応、またはコンプライアンスモジュールを追加できます。
業種別:
BFSIがリードし、ITおよび通信が最速で拡大銀行・金融サービス・保険は2026年の収益の23.83%を占めました。この業種は高価値データを管理し、高度な脅威に直面し、詳細な規制上の期待に応えながら業務を行っています。これらの状況により、定期的なセキュリティレビューよりも継続的なクラウドセキュリティオペレーションの重要性が高まります。マネージドの提供は、金融機関が必要とする定期的な記録とモニタリングを提供できます。これにより、規制対象のクラウド環境におけるマネージドCNAPPオペレーションサービス市場の役割が支えられています。
情報技術・通信は、2027年から2032年にかけてCAGR 15.16%で拡大すると予測されていま。これらの組織はコンテナ化されたアプリケーション、マルチクラウドツール、および開発者が管理するインフラを広範に利用しています。そのクラウド環境はセキュリティ人員の水準よりも速く拡大する場合があります。ヘルスケアおよびライフサイエンスも、クラウドに保存された患者情報を保護するために継続的なポスチャーモニタリングを活用しています。政府・防衛の需要は、米国におけるFedRAMP HighおよびCMMC要件によって形成されています。小売・電子商取引・製造業は、コンテナ化された開発が一般化するにつれて、コンプライアンス中心のアセスメントから継続的なモニタリングへと移行しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
北米マネージドCNAPPオペレーションサービス市場
北米は2026年に52.38%の収益シェアを占めた。同地域は、ハイパースケーラーへの高い支出、CNAPPの早期導入、および確立されたマネージドセキュリティ調達を組み合わせている。米国の需要は、サイバーセキュリティ開示規則、NIST CSF 2.0の活用、および政府隣接ワークロードに対するFedRAMP High要件の影響を受けている。カナダは金融サービスおよび連邦政府のデジタル化によって支えられており、メキシコは製造業および小売業のクラウドプログラムによって支えられている。多くの多国籍契約は米国本社から請求されるため、実際の提供場所と比較して北米の記録上のシェアが増加する場合がある。
南米マネージドCNAPPオペレーションサービス市場
南米は依然として導入の初期段階にある。ブラジルは、LGPD関連のコンプライアンスニーズが金融サービスおよびヘルスケアにおけるマネージドセキュリティの活用を促進することで、地域の活動をリードしている。アルゼンチンとチリは、クラウド移行の成熟度とマネージドCNAPPサービスへの認知度が共に向上するにつれて発展しつつある。マネージドCNAPPオペレーションサービス市場は、この地域において価格感応度の高い購買環境に直面している。プロバイダーは、直接的な月次コストに対して価値を示す運用モデルを必要としている。
アジア太平洋・欧州中東アフリカマネージドCNAPPオペレーションサービス市場
アジア太平洋地域は2027年から2032年にかけて15.23%のCAGRで拡大すると予測されている。日本はマネージドCNAPPサービスの中心地として発展しており、NTT DoCoMo Businessは2025年11月にWizをベースとしたAIセキュリティポスチャーマネジメントソリューションを発表した。中国は国内ハイパースケーラーおよび国家サイバーセキュリティ要件を中心に組織されており、国内マネージドデリバリーが優遇されている。インドおよび韓国は、金融サービスおよびITサービスの導入を通じてクラウドセキュリティ需要を高めている。欧州はDORA、NIS2、GDPR、およびドイツBSI C5:2020の調達要件によって支えられている。中東・アフリカはサウジアラビアおよびアラブ首長国連邦が主導しており、南アフリカおよびエジプトは重要な金融サービスセンターとして位置づけられている。
競合状況
市場集中度
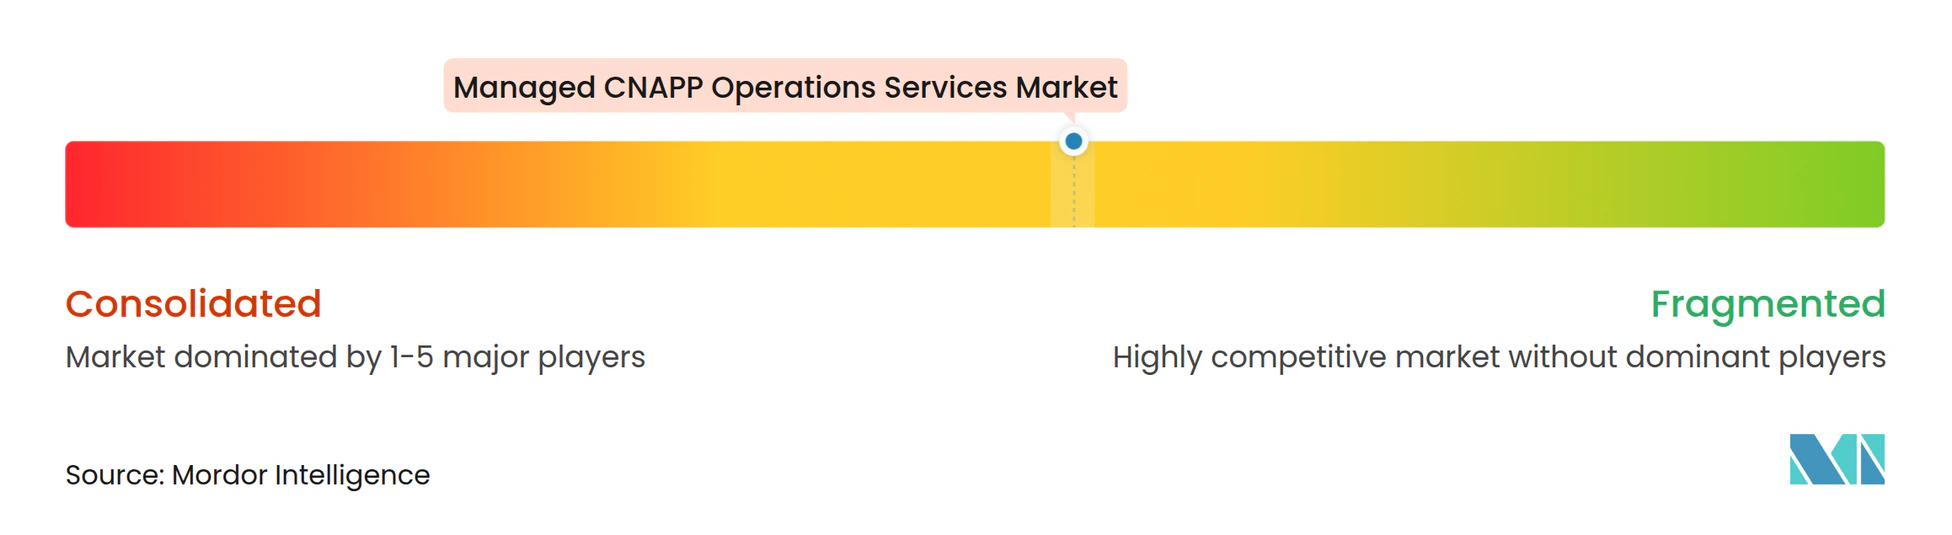
マネージドCNAPPオペレーションサービス市場は適度に断片化されています。グローバルITサービスプロバイダーは、提供規模、広範なプラットフォームカバレッジ、およびハイパースケーラーとの関係を通じて競争しています。専門プロバイダーは、アラートチューニング、クラウド固有の修復ガイダンス、および選択したプラットフォームでの迅速なオンボーディングを通じて競争しています。この構造により、バイヤーは幅広い統合能力と専門的な技術的深度いずれかを選択できます。市場集中スコアが10点満点中6点であることは、大規模なグローバルプロバイダーが意味のある専門プロバイダー層と共存していることを反映しており、入手可能なエビデンスからは上位プレイヤーの合算シェアは示されていません。
プロバイダーは提供経済性を改善するためにAI支援トリアージをますます活用しています。アラートスコアリングと抑制により、人間が検出結果を検証する前に必要なアナリストの作業を削減できます。WiproとCrowdStrikeは2026年9月にCISOコマンドセンターを開設し、コンサルティング主導のリスク戦略とAIネイティブのマネージド検知・対応を組み合わせました。TamnoonはそのTami AIエージェントを使用して、人間のCloudProがレコメンデーションをレビューする前にアラートを統合・優先順位付けしています。自動化により本番変更から人間によるレビューを排除することなく対応の一貫性が改善される場合、マネージドCNAPPオペレーションサービス市場は恩恵を受けることができます。
信頼とコンプライアンスの認証もプロバイダーの選定に影響しす。SOC 2 タイプII認証とISO 27001認証は、規制対象顧客にサービスを提供するプロバイダーにとって重要です。CMMCレベル3の認定は、米国政府隣接クラウド環境にサービスを提供するプロバイダーを差別化できます。Accentureは2026年3月にGoogle Cloudとのパートナーシップを拡大し、Google Security Operationsをサイバーセキュリティ AIマイグレーションファクトリーと統合しました。GoogleのUnified Security Recommendedプログラムは2025年12月にPalo Alto NetworksをCrowdStrike、Fortinet、Wizと並んで追加する形で拡大されました。複数のCNAPPプラットフォームにわたって検出結果を正規化できるプロバイダーは、複数のプラットフォームを同時に利用するバイヤーに対応できます。
マネージドCNAPPオペレーションサービス業界リーダー
-
Accenture plc
-
Deloitte Touche Tohmatsu Limited
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
-
Wipro Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド CNAPP オペレーション サービス市場 このレポートでカバーされる企業
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- International Business Machines Corporation
- Wipro Limited
- Capgemini SE
- HCL Technologies Limited
- Kyndryl Holdings, Inc.
- Cognizant Technology Solutions Corporation
- NTT DATA Corporation
- DXC Technology Company
- Persistent Systems Limited
- Mphasis Limited
- LTIMindtree Limited
- GuidePoint Security LLC
- Check Point Software Technologies Ltd.
- Novacoast, Inc.
- Integrity360 Group Limited
- Tamnoon, Inc.
- Lightstream Technical Services, LLC
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- Orca Security Ltd.
- Wiz, Inc.
- Microsoft Corporation
最近の産業開発事情 マネージド CNAPP オペレーション サービス市場
- 2026年9月:WiproとCrowdStrikeはCISOコマンドセンターを開設しました。これはコンサルティング主導のサイバーセキュリティプラクティスであり、WiproインテリジェンスソリューションのCyberTransformおよびCyberShieldと、CrowdStrike Falconプラットフォームを統合したものです。同センターは、統合されたセキュリティオペレーションセンターを通じてエンドポイントセキュリティ、クラウドセキュリティ、エクスポージャー管理、およびAIキュリティにわたる統合的な保護を提供し、ツール主導のマネージド検知・対応を超えたエンタープライズリスク主導モデルを実現します。
- 2026年5月:eSentireはWiz向けMDRを開始し、マネージド検知・対応ポートフォリオをWizプラットフォームに拡張しました。このサービスはWiz Cloud(エージェントレスCSPMおよびCIEMモニタリング)とWiz Defend(ランタイムモニタリング)の両方をカバーし、eSentireのAtlas相関エンジンを通じてAWS、Azure、Google Cloud全体で24時間365日のSOC調査を提供し、簡素化されたオンボーディングにより数分以内にWiz接続が可能です。
- 2026年3月:Accentureは Google Cloudとの戦略的パートナーシップを拡大し、Google Security Operationsプラットフォームをaccentureのサイバーセキュリティ AIマイグレーションファクトリーと統合して、SIEMの移行加速と統一されたクラウドセキュリティ提供を実現しました。Accentureは同時に自社のグローバルクラウドフットプリント全体にWizを展開し、GoogleによるWiz買収後のGoogle CloudおよびWizスタックの主要マネージドデリバリーパートナーとしての地位を強化しました
- 2026年3月:Googleは32.00 ビリオン 米ドルのWiz買収を完了しました。これはGoogleの歴史上最大の買収であり、サイバーセキュリティ分野でも最大規模の買収の一つであり、主要なCNAPPプラットフォームをハイパースケーラーの傘下に置くものです。この取引は米国司法省および欧州委員会の審査を行動的条件なしで通過しましたが、クラウドセキュリティアライアンスはこれを、エンタープライズのCNAP依存性のレビューを必要とする重大なベンダーリスクイベントとして特定しました。
グローバルマネージドCNAPPオペレーションサービス市場レポートのスコープ
マネージドCNAPPオペレーションサービス市場は、第三者プロバイダーがクラウドネイティブアプケーション保護プラットフォーム(CNAPP)を組織に代わって運用・管理するアウトソーシングされた24時間365日のセキュリティサービスで構成されており、クラウドネイティブ環境(コンテナ、Kubernetes、サーバーレス、マイクロサービス、マルチクラウド)にわたる継続的なクラウドセキュリティポスチャー管理、設定ミスの修復、脆弱性・エンタイトルメント管理、ランタイム脅威の検知・対応、およびアラートトリアージを対象としています。
マネージドCNAPPオペレーションサービス市場レポートは、サービスタイプ(マネージドCNAPPオペレーション、マネージドクラウドセキュリティモニタリング、マネージドクラウド検知・対応、マネージドコンプライアンス・エビデンス生成、マネージド修復・最適化、マネージドインシデント対応・脅威ハンティング)、サポートされるCNAPPプラットフォーム(Wiz、Prisma Cloud、Orca Security、Microsoft Defender for Cloud、CrowdStrike Falcon Cloud Security、Check Point CloudGuard、その他のCNAPPプラットフォーム)、クラウド環境(パブリッククラウド、プライベートクラウド、ハイブリドクラウド、マルチクラウド)、組織規模(大企業、中小企業)、業種(銀行・金融サービス・保険、ヘルスケアおよびライフサイエンス、政府・防衛、情報技術・通信、小売・電子商取引、製造業、その他の業種)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| マネージドCNAPPオペレーション |
| マネージドクラウドセキュリティモニタリング |
| マネージドクラウド検知・対応 |
| マネージドコンプライアンス・エビデンス生成 |
| マネージド修復・最適化 |
| マネージドインシデント対応・脅威ハンティング |
| Wiz |
| Prisma Cloud |
| Orca Security |
| Microsoft Defender for Cloud |
| CrowdStrike Falcon Cloud Security |
| Check Point CloudGuard |
| その他のCNAPPプラットフォーム |
| パブリッククラウ |
| プライベートクラウド |
| ハイブリッドクラウド |
| マルチクラウド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| 政府・防衛 |
| 情報技術・通信 |
| 小売・電子商取引 |
| 製造業 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米のその他の地域 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州のその他の地域 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋のその他の地域 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| 中東およびアフリカのその他の地域 |
| サービスタイプ別 | マネージドCNAPPオペレーション | |
| マネージドクラウドセキュリティモニタリング | ||
| マネージドクラウド検知・対応 | ||
| マネージドコンプライアンス・エビデンス生成 | ||
| マネージド修復・最適化 | ||
| マネージドインシデント対応・脅威ハンティング | ||
| サポートされるCNAPPプラットフォーム別 | Wiz | |
| Prisma Cloud | ||
| Orca Security | ||
| Microsoft Defender for Cloud | ||
| CrowdStrike Falcon Cloud Security | ||
| Check Point CloudGuard | ||
| その他のCNAPPプラットフォーム | ||
| クラウド環境別 | パブリッククラウ | |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| マルチクラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 銀行・金融サービス・保険 | |
| ヘルスケアおよびライフサイエンス | ||
| 政府・防衛 | ||
| 情報技術・通信 | ||
| 小売・電子商取引 | ||
| 製造業 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米のその他の地域 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州のその他の地域 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋のその他の地域 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| 中東およびアフリカのその他の地域 | ||
レポートで回答されている主な質問
マネージドCNAPPオペレーションサービスの市場規模はどれくらいですか?
マネージドCNAPPオペレーションサービス市場は2026年に2.58 ビリオン 米ドルであり、CAGR 14.56%で2032年には7.28 ビリオン 米ドルに達すると予測されています。
最も急速に拡大しているマネージドCNAPPサービスはどれですか?
マネージドクラウド検知・対応は、2027年から2032年にかけてCAGR 14.82%で拡大すると予測されています。
マネージドCNAPPサービスで最も大きなシェアを持つクラウド環境はどれですか?
パリッククラウドは2026年に収益シェアの38.26%を占めており、AWS、Azure、Google CloudのエンタープライズワークロードによってAWSが支えられています。
組織がマネージドCNAPPオペレーションサービスを利用する理由は何ですか?
マルチクラウドの複雑性、クラウドセキュリティスキルの不足、継続的なコンプライアンスニーズ、およびクラウドネイティブワークロードの増加が、外部からの運用サポートの必要性を高めています。
マネージドCNAPPサービスに対する最大の需要を生み出している組織はどれですか?
大企業は2026年の収益の79.22%を占めており、そのクラウド環境が相当なアラート、コネクター、および修復の作業負荷を生み出しているためです。
マネージドCNAPPサービスで最も急速に拡大すると予想される地域はどこですか?
アジア太平洋は、クラウド採用とクラウドネイティブセキュリティ機能への需要によって支えられ、2027年から2032年にかけてCAGR 15.23%で拡大すると予測されています。