
APIポスチャー管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
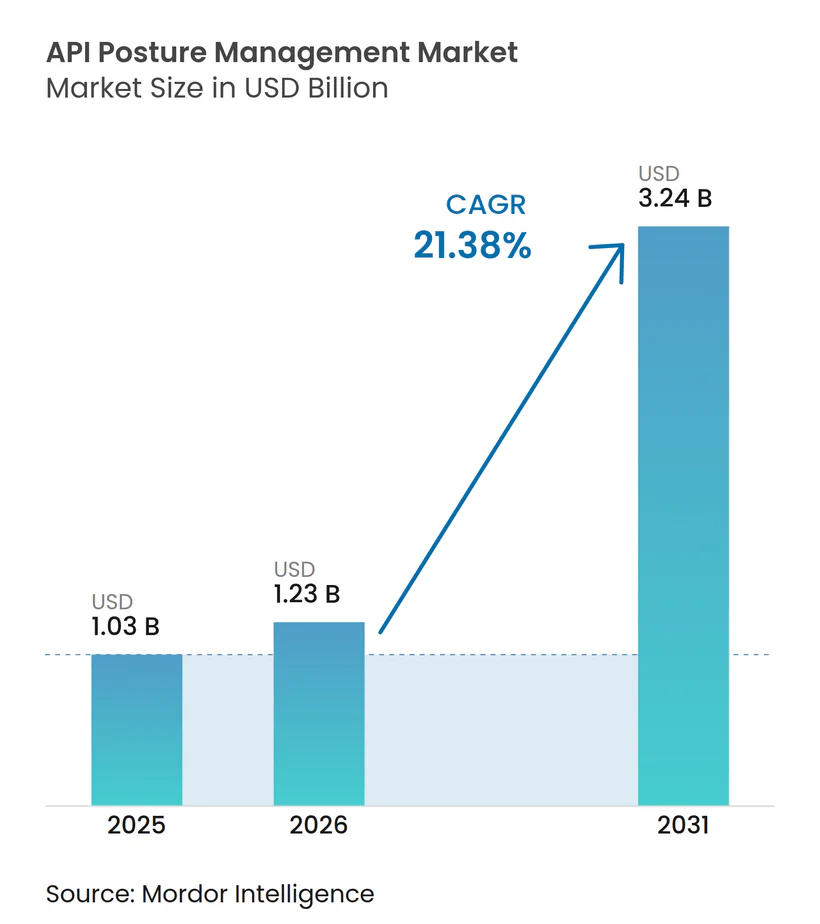
| 市場規模 (2026) | 1.23 十億米ドル |
| 市場規模 (2031) | 3.24 十億米ドル |
| 成長率 (2026 - 2031) | 21.38 % |
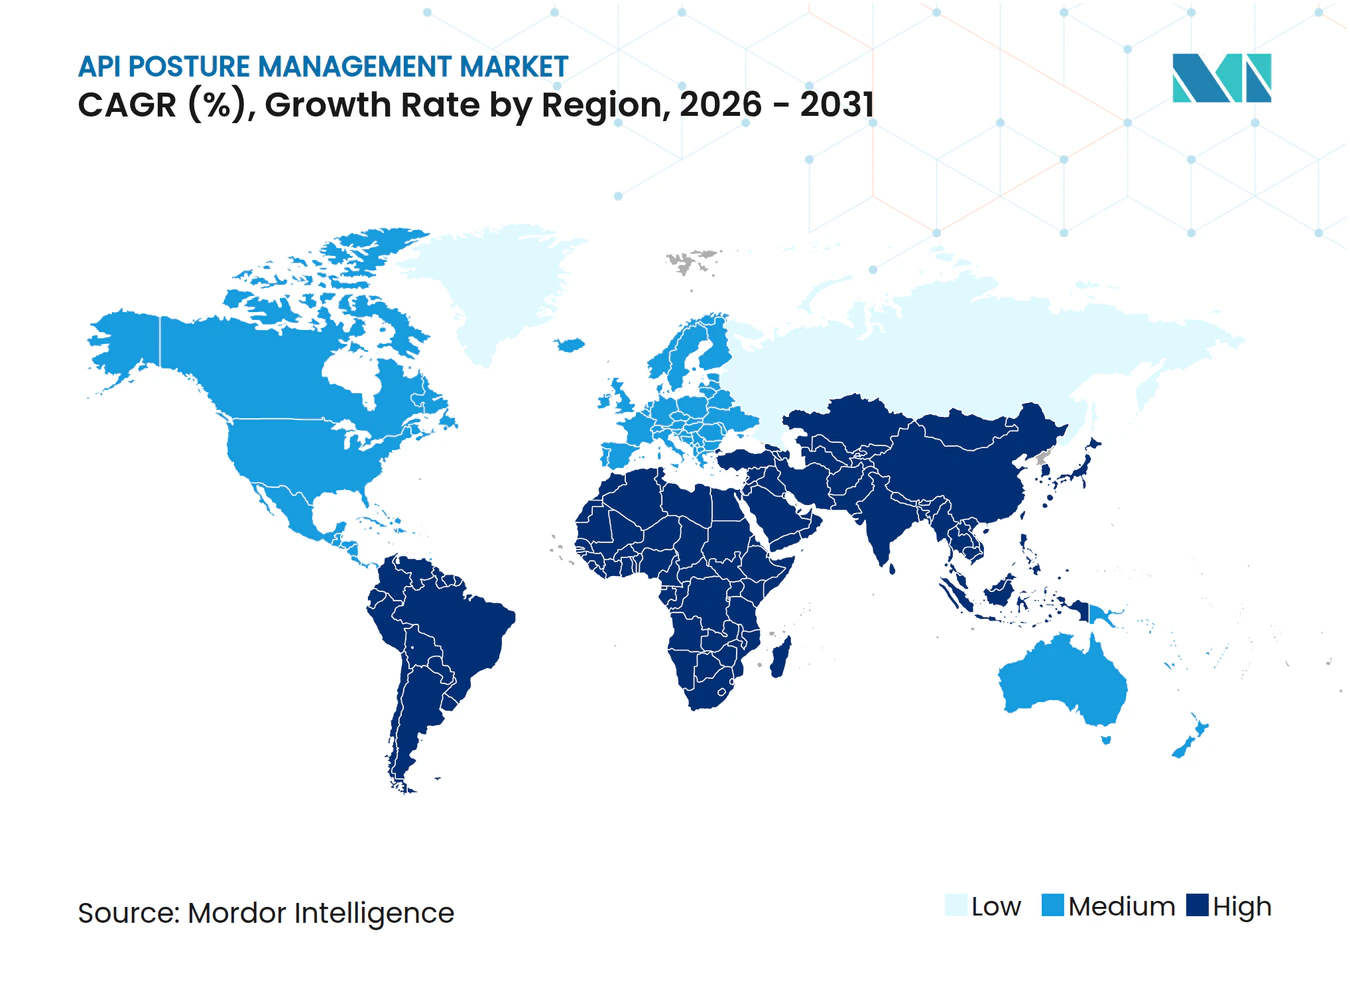
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAPIポスチャー管理市場分析
APIポスチャー管理市場の規模は、2025年の1.03 ビリオン 米ドルから2026年には1.23 ビリオン 米ドルへ、さらに2031年には3.24 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 21.38%を記録すると予測されています。クラウドホスト型サービスや短命なエンドポイントが、より安定したアプリケーション環境に取って代わるにつれ、企業のAPI資産のガバナンスはますます困難になっています。セキュリティチームは、把握しているAPIと本番環境で稼働し続けているAPIとの間に広がるギャップへの対応を迫られています。需要はまた、従来のAPIと並んで、MCPサーバーやLLMツールコールAPIを含むAI関連インターフェースを評価する必要性によっても形成されています。プロバイダーは買収、プラットフォーム統合、および顧客が継続的にコントロールを運用できるよう支援するサービスを通じて対応しています。したがって、APIポスチャー管理市場は、混在環境全体でディスカバリー、リスク優先順位付け、および実践的な修復を組み合わせることができるサプライヤーを優遇する傾向にあります。
主要レポートのポイント
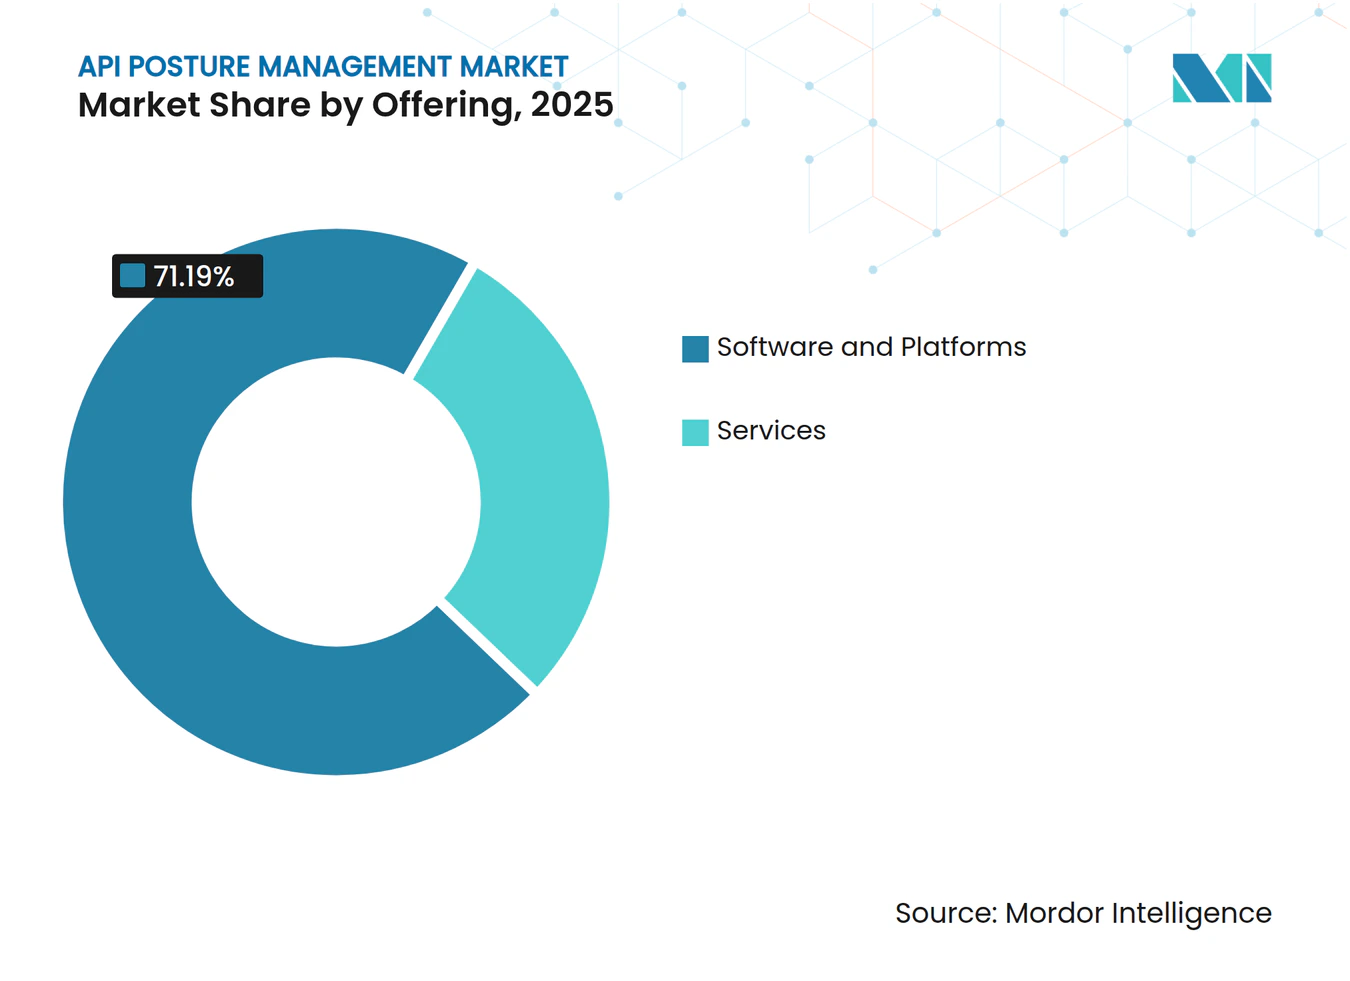
- 提供形態別では、ソフトウェアおよびプラットフォームが2025年のAPIポスチャー管理市場収益の71.19%を占め、サービスは2031年にかけてCAGR 23.05%で拡大する見込みです。
- 展開モード別では、クラウドが2025年のAPIポスチャー管理市場収益の68.15%を占め、ハイブリッド展開は2031年にかけてCAGR 22.77%で拡大する見込みです。
- 組織規模別では、大企業が2025年のAPIポスチャー管理市場収益の70.44%を占め、中小企業は2031年にかけてCAGR 23.45%で成長する見込みです。
- APIタイプ別では、REST APIが2025年のAPIポスチャー管理市場収益の56.10%を占め、GraphQL APIは2031年にかけてCAGR 22.49%で拡大する見込みです。
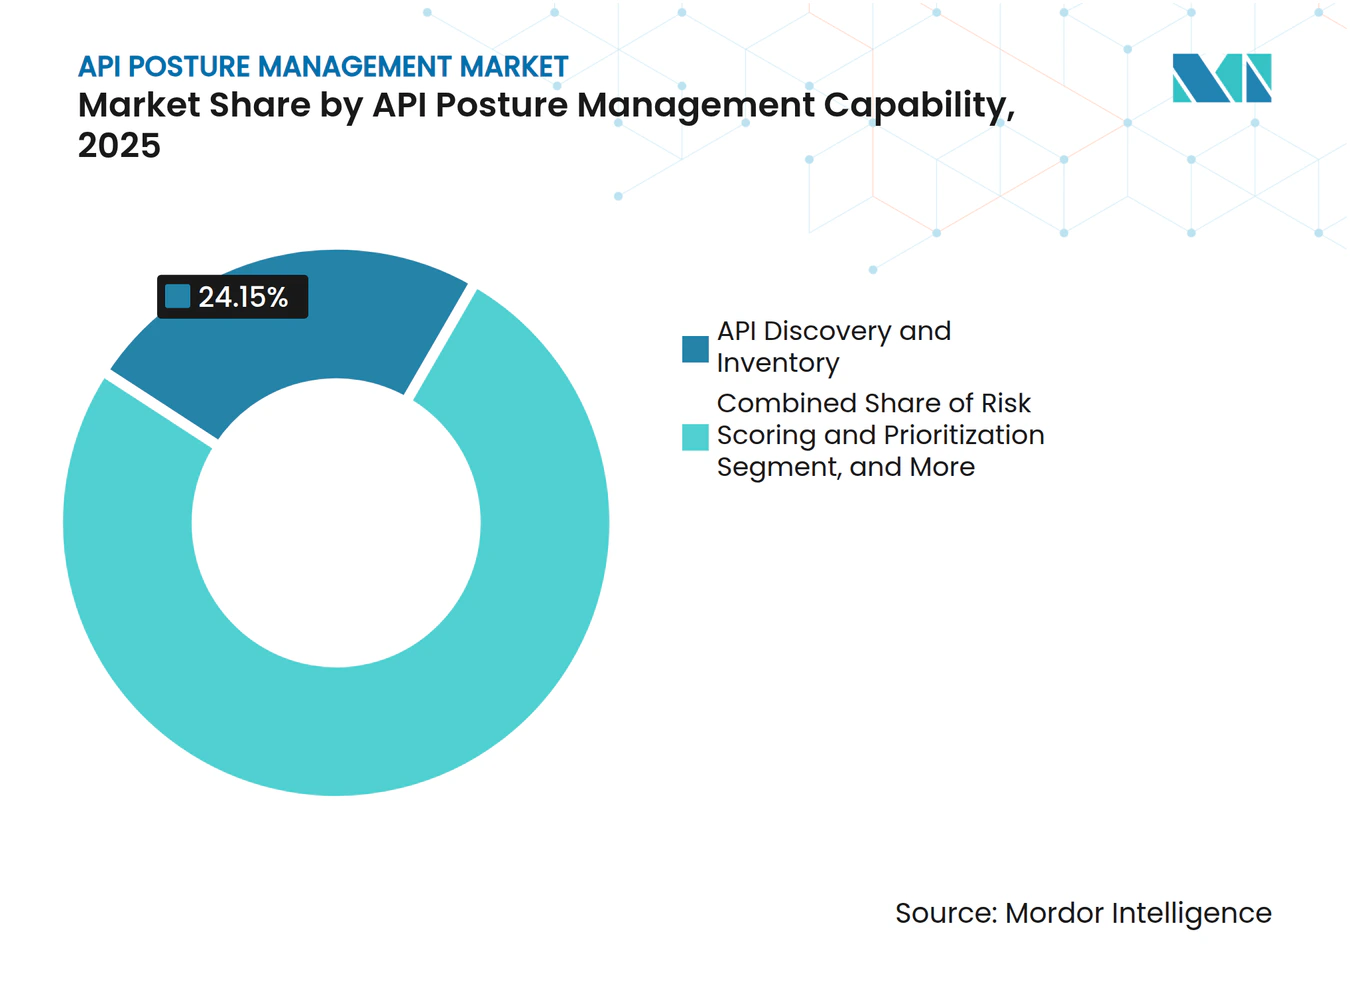
- 機能別では、APIディスカバリーおよびインベントリが2025年のAPIポスチャー管理市場収益の24.15%を占め、リスクスコアリングおよび優先順位付けは2031年にかけてCAGR 21.82%で拡大する見込みです。
- 業種別では、BFSIが2025年の収益の21.49%を占め、政府および行政は2031年にかけてCAGR 21.56%で拡大する見込みです。
- 地域別では、北米が2025年の収益の35.66%を占め、アジア太平洋地域は2031年にかけてCAGR 22.14%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドネイティブおよびマイクロサービスアーキテクチャの拡大 | +4.2% | グローバル、北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| デジタルエコシステム全体でのAPIエクスポージャーの増大 | +3.8% | グローバル、北米、欧州、アジア太平洋地域で強い | 中期(2〜4年) |
| API関連データ侵害およびビジネス悪用の増加 | +3.5% | グローバル | 短期(2年以内) |
| 規制強化およびセキュアバイデザイン要件の高まり | +2.6% | グローバル、北米に集中 | 短期(2年以内) |
| AIエージェントおよびモデルコンテキストプロトコルAPIの拡大 | +2.0% | グローバル、北米および欧州の大企業で最も強い | 中期(2〜4年) |
| エフェメラルインフラ全体でのAPIインベントリドリフト | +1.8% | グローバル、北米および欧州で最も強い | 中期から期(2〜5年) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブおよびマイクロサービスアーキテクチャの拡大
クラウドネイティブへの移行は、多くのガバナンスプログラムが対応できる速度を超えてAPI資産を変化させています。各マイクロサービスはインターフェースを公開でき、サービスメッシュは数分以内にエンドポイントを作成できます。この運用モデルは、登録されたゲートウェイトラフィックが完全なインベントリではないため、APIポスチャー管理市場の需要を支えています。Akamaiは2026年に、企業あたりの中央値として5,900のAPIを報告し、上位四分位は29,400を超えるAPIを保有していました。これらのインベントリ水準は手動ガバナンスを困難にし、自動化されたディスカバリープラットフォームへの需要を支えています。
デジタルエコシステム全体でのAPIエクスポージャーの増大
APIは、収益を生み出すサービス、パートナー接続、および内部デジタル業務を支援するためにますます活用されています。Traceable AIとPonemon Instituteは、典型的な組織がAPIレイヤーに統合された131のサードパーティ接続を持つことを発しました。[1] これらの接続は、インターフェースレベルでのパートナーおよびアグリゲーターの動作を観察することをより困難にする可能性があります。行動監視は、スキーマチェックでは特定できないビジネスロジックの悪用、列挙活動、およびデータ抽出を識別できます。このニーズは、ビジネスロジックの悪用、列挙活動、およびスキーマチェックが見逃す可能性のあるデータ抽出を検出するために、初期のBFSIおよびテクノロジー分野を超えてAPIポスチャー管理市場の利用を拡大しています。オープンバンキングフレームワークとfintechの統合要件も、最新インベントリと継続的監視の価値を高めています。
API関連データ侵害およびビジネス悪用の増加
APIインシデントは、その頻度と修復コストがより可視化さたため、2024年から2025年にかけて経営幹部の注目を集めるようになりました。Akamaiは2024年に、調査対象のセキュリティ専門家の84%が過去12ヶ月間にAPIセキュリティインシデントを経験したと報告しました。この調査では、米国の平均修復コストが591,404 米ドル、金融サービスのコストが832,801 米ドルであることが示されました。Akamaiの2026年調査では、組織の平均財務的影響が700,000 米ドルであり、インシデントの42%がAI関連APIに起因すると報告されました。Wallarmが2025年に開示された60件のインシデントを分析したところ、認証の不備がカテゴリ分類されたインシデントの52%を占めていました。未発見のAPIは、標準的な認証および監視プロセスの対象外となる可能性があるため、特に保護が困難です。
規制強化およびセキュアバイデザイン要件の高まり
規制要件は、API保護の調達においてより直接的な要因となっています。NISTは2025年6月にSP 800-228を公開し、2026年3月にAPIリスクカテゴリとライフサイクルセキュリティコントロールを追加して更新しました。2025年3月に必須となったPCI DSS v4.0.1の要件には、要件6.3.2に基づくAPIインベントリの維持が含まれています。この標準はまた、要件6.4.2に基づくAPIレイヤー攻撃の継続的な自動検出と防止を要求しています。AkamaiはOWASP APIセキュリティトップ10関連インシデントの32%増加を記録し、NIS2は欧州の重要インフラ全体への監視を拡大しています。APIポスチャー管理市場において、コンプライアンス展開は、監査後も有用であり続ける継続的なディスカバリーおよびリスクスコアリング機能を提供することもできます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 既存のAPIゲートウェイおよびセキュリティツールとの統合 | -1.8% | グローバル、レガシースタックが密集する北米および欧州で最も深刻 | 中期(2〜4年) |
| APIおよびクラウドセキュリティ専門家の不足 | -1.5% | グローバル、アジア太平洋地域および南米で最も深刻 | 長期(4年以上) |
| 行動API監視における誤検知 | -1.0% | グローバル | 中期(2〜4年) |
| 内部、パートナー、シャドーAPIの所有権の不明確さ | -0.8% | グローバル、大企業の展開で最も強い摩擦 | 長期(4年以上 |
| 情報源: Mordor Intelligence | |||
既存のAPIゲートウェイおよびセキュリティツールとの複雑な統合
APIゲートウェイ、ウェブアプリケーションファイアウォール、およびセキュリティ情報イベント管理システムとの統合は、展開における繰り返し発生する課題です。Akamaiは、企業の80%がウェブアプリケーションファイアウォールを導入しているが、専用のAPIセキュリティツールを使用しているのは35%に過ぎないことを発見しました。この差異は、既存のコントロールに専用のディスカバリーおよびリスクスコアリング機能を追加するために必要な追加作業を反映しています。複数のゲートウェイを持つ組織は、リスクスコアを一貫して適用する前にテレメトリを正規化する必要があります。大企業の展開には6〜12ヶ月かかる場合があり、年間セキュリティ予算内で価値を実証するための時間が短縮されます。APIポスチャー管理市場は、統合作業を削減し、異なるゲートウェイからのデータを1つの運用ビューに統合するコネクタを持つベンダーを優遇します。
APIセキュリティおよびクラウドセキュリティ専門家の不足
APIおよびクウドセキュリティ専門家の不足は、人材採用の課題を超えて導入を制限しています。Traceable AIとPonemon Instituteは、回答者のわずか19%がAPIセキュリティソリューションを非常に効果的と評価していることを発見しました。効果的な活用には、ディスカバリーポリシーを調整し、行動パターンを理解し、大規模な修復作業を管理できるアナリストが必要です。ビジネスロジックの悪用にも、セキュリティの専門知識とアプリケーションの機能に関する知識が必要です。これらのニーズは、テクノロジーを独立して運用できない購入者向けのマネージド検出および修復サービスを支えています。また、顧客が運用負担を軽減するサポートを求めるため、APIポスチャー管理市場内でサービスがより速く成長している理由の説明にも役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
サービスの成長が運用ニーズを反映ソフトウェアおよびプラットフォームは、定義されたAPI資産を評価するためのパッケージ化されたツールへの需要を反映し、APIポスチャー管理市場の2025年収益の71.19%を占めました。サービスは2031年にけてCAGR 23.05%で拡大する見込みです。この成長率は、内部のセキュリティ能力をしばしば超えるマルチクラウド構成要件を反映しています。プラットフォーム購入者は、ディスカバリー、監視、および修復プロセスが本番環境で連携して機能することを必要としています。大規模な組織はまた、分散クラウド環境全体にコントロールを拡張する際にサポートを必要とします。したがって、APIポスチャー管理業界は、ソフトウェアプロバイダーに実装およびマネージド運用サポートを追加するインセンティブを与えています。
プロフェッショナルサービスには、実装、マネージド検出、および継続的監視が含まれます。これらの提供物は、初めてポスチャー管理を導入する中堅市場の顧客にサービスを提供します。また、複数のクラウド環境全体でコントロールを調整する必要がある大企業もサポートします。GraphQL、gRPC、およびWebSocketsのサービスは、古いREST中心の構成によって残されたギャップに対処できます。Apollo GraphQLは、GraphQLベースのオーケストレーションを使用する組織が、RESTのみのピアと比較して2〜3倍速いデプロイメントサイクルを達成したと報告しました。このシフトは、複数のプロトコルタイプにセキュリティポリシーを適用できる実務者への需要を高める可能性があります。ハイブリッド環境は、クラウドサービスとローカルシステム間でインベントリドリフトを生じさせる可能性があります。クラウド専用ツールは未登録のオンプレミスAPIを見逃す可能性があり、ローカルツールはクラウドベースのエフェメラルエンドポイントへのアクセスが欠如している場合があります。統合コントロールプレーンは、ディスカバリーとリスク情報の単一ビューを提供できます。別個の階層ベースのライセンスなしに両方の環境をカバーするベンダーは、これらの顧客にサービスを提供するためにより有利な立場にある可能性があります。


展開モード別:
クラウドがリードし、ハイブリッドが混在資産に対応クラウド展開は2025年収益の68.15%を占め、ほとんどの新しいAPI資産がクラウドネイティブ環境で構築されています。SaaS提供ツールは、変化するエンドポイント全体で継続的なディスカバリーをサポートできます。オンプレミス展開は、データ主権を必要とする防衛、規制された金融サービス、および重要インフラの設定において引き続き関連性があります。ただし、オンプレミス運用はより多くのローカルインフラと管理作業を必要とする場合があります。ハイブリッド展開は2031年にかけてCAGR 22.77%で拡大する見込みです。ハイブリッド展開のAPIポスチャー管理市場規模は、クラウドで新しいAPIファーストのワークロードを構築しながら古いシステムを維持する組織によって支えられています。
ハイブリッド環境は、クラウドサービスとローカルシステム間でインベントリドリフトを生じさせる可能性があります。クラウド専用ツールは未登録のオンプレミスAPIを見逃す可能性があり、ローカルツールはクラウドベースのフェメラルエンドポイントへのアクセスが欠如している場合があります。統合コントロールプレーンは、ディスカバリーとリスク情報の単一ビューを提供できます。別個の階層ベースのライセンスなしに両方の環境をカバーするベンダーは、これらの顧客にサービスを提供するためにより有利な立場にある可能性があります。
組織規模別:
大企業が支出をリードし、中小企業が勢いを増す大企業は、API資産、規制上のエクスポージャー、およびセキュリティ予算が大きいため、2025年収益の70.44%を占めました。中小企業は2031年にかけてCAGR 23.45%で拡大する見込みです。fintech、電子商取引、およびデジタルヘルスのクラウドネイティブ企業は、かつて大企業と関連付けられていたAPI資産を運用するようになっています。大規模な顧客は、APIポスチャー管理をクラウドおよびアプリケーションセキュリティポスチャー管理と並べて配置することが増えています。これにより、ツール間の重複を減らし、より一貫したポリシー使用をサポートできます。APIポスチャー管理市場は大規模な組織に根ざしています、小規模な購入者はマネージドおよびプラットフォームベースの提供を通じて需要を追加しています。
中小企業は、専用のAPIセキュリティチームを運用していないため、マネージドサービスに依存することが多いです。使用量ベースの価格設定、軽量なオンボーディング、および事前構築されたコンプライアンステンプレートは、導入障壁を下げることができます。Cequenceは2026年6月に、25のグローバル規制フレームワークにマッピングされたリスクルールとAI支援インターフェースを備えたプラットフォーム9.0をリリースしました。これらの機能は、専門家リソースが限られた顧客がコントロールを構成するために必要な時間を短縮できます。大企業はまた、APIセキュリティコントロールがサプライチェーン要件の一部である場合、サプライヤーの導入を促進することができます。これにより、よりシンプルな展開と継続的なサポートを必要とする中小企業の参入経路が生まれます。
APIタイプ別:
RESTが最大のベースを維持し、GraphQLが複雑さを加えるREST APIは2025年収益の56.10%を占め、企業APIインラにおける大規模なインストールベースを反映しています。SOAP APIは、置き換えコストが高いレガシー金融サービスおよびエンタープライズリソースプランニング環境に残っています。gRPC、WebSockets、およびその他のAPIは、パフォーマンスとバイナリエンコーディングが重要な内部マイクロサービス間の通信に使用されています。GraphQL APIは2031年にかけてCAGR 22.49%で拡大する見込みです。したがって、APIポスチャー管理市場は、1つの検査方法に依存するのではなく、混在プロトコル環境に対応する必要があります。
提供された調査によると、GraphQLの企業利用は2025年までに本番環境で50%を超えました。その単一エンドポイントとクライアント定義クエリは、REST指向のパスルールとレート制御の有効性を制限する可能性があります。セキュリティチームは、イントロスペクションの悪用、クエリ深度攻撃、およびミューテーション入力を通じた大量割り当てを評価する必要があります。42Crunchは2026年6月にスキーマ対応GraphQLフェデレーションカバレッジを拡張しました。この動きは、APIポスチャー管理業界におるマルチプロトコルカバレッジの高まるニーズを示しています。
APIポスチャー管理機能別:
ディスカバリーが基盤となり、リスクスコアリングが成長APIディスカバリーおよびインベントリは2025年収益の24.15%を占め、APIポスチャー管理市場における最大の機能シェアを持ちます。これは、評価と修復が必要な資産を特定するための出発点です。リスクスコアリングおよび優先順位付けは2031年にかけてCAGR 21.82%で拡大する見込みです。購入者は、基本的な資産リストから、セキュリティチームが最初に何を修正すべきかを決定するのに役立つ方法へと移行しています。構成およびセキュリティポリシー評価と、脆弱性およびエクスポージャー管理が、他の主要な基盤コントロールを構成しています。ディスカバリーのAPIポスチャー管理市場シェアは、コントロールを適用する前にどのAPIがアクティブであるかを知るという実際的なニーズを反映しています。
リスクスコアは、データの機密性、認証状態、公開エクスポージャー、およびアクティブな脅威シグナルを考慮できます。このアプローチはセキュリティチームが限られたリソースをより高リスクのインターフェースに向けるのに役立ちます。Impervaは、高度な機械学習が2024年に組織あたり平均613のAPIを特定したと報告しました。ライフサイクルおよびバージョンガバナンスも重要性を増しています。なぜなら、廃止されたAPIが現在の認証や監視なしにアクティブなままである可能性があるからです。Salt Securityは、企業APIの30〜40%が文書化されていないか孤立していることを発見しました。これらの状況は、ディスカバリーが大規模で不均一にガバナンスされた資産を明らかにする場合に、リスク優先順位付けをより有用にします。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
業種別:
BFSIがリードし、政府の導入が増加BFSIは2025年収益の21.49%を占め、APIポスチャー管理市場における最大の業種シェアを持ちます。決済API、オープンバンキング接続、および財務上のペナルティが、可視性を維持する強力な理由を提供しています。Akamaiは、2025年に銀行がすべてのAPI攻撃の83%を吸収したと報告しました。[2] ヘルスケアおよびライフサイエンス、ITおよび通信、小売および電子商取引も相当なAPIエクスポージャーを持っています。輸送および物流、製造、エネルギー、およびユーティリティは、運用技術と情報技術システムが収束するにつれてAPI接続を追加しています。APIポスチャー管理市場規模は、これらの拡大するサービス接続をガバナンスする必要性によって支えられています。
政府および行政は2031年にかけてCAGR 21.56%で拡大する見込みです。デジタル市民サービスは、北米、欧州、およびアジア太平洋地域全体でAPIの使用を増加させています。Akamaiは2024年に、エネルギーおよびユーティリティが91%のAPIインシデント率を報告したことを発見しました。このセクターはまた、13のセキュリティ優先事項の中でAPIセキュリティを最低にランク付けしました。メディアおよびエンターテインメント、教育および研究機関、およびその他の業種も、クラウドワークロードとSaaS統合が拡大するにつれてツールを導入しています。それらの導入は、直接的な規制圧力よりもサービスの近代化に関連していることが多いです。
地域分析
北米APIポスチャー管理市場
北米は2025年のグローバル収益の35.66%を占め、クラウドネイティブ企業の採用と確立されたセキュリティ調達チャネルによって牽引されました。米国は最大の国内市場であり、BFSI、テクノロジー、ヘルスケア組織がAPIセキュリティに多大な支出を行っています。NIST SP 800-228-upd1、CISAのセキュア・バイ・デザイン・ガイダンス、およびPCI DSS 4.0.1が地域の要件を形成しています。[3] NSAは2026年5月に、CVSS スコア9.4のCVE-2025-49596をむMCPの設計上の体系的リスクを説明するガイダンスを発行しました。カナダとメキシコは二次的な成長市場であり、カナダの金融機関は米国と同等のポスチャー基準に準拠しつつあります。
欧州APIポスチャー管理市場
欧州はAPIポスチャー管理市場において第2位の地域市場であり、NIS2、GDPRへの対応、およびサードパーティAPIコネクションに関するDORAマッピング要件によって採用が形成されました。ドイツ、英国、フランスが地域内の採用をリードしました。Akamaiの調査によると、ドイツ企業の83%が2025年にAPIセキュリティインシデントを経験しました。同調査では、提供された2025年の換算レートに基づき、インシデント1件あたりの平均財務的損害が540,041米ドルと報告されました。また、EMEA回答者の37%が専用のAPIセキュリティツールを使用しているのに対し、ウェブアプリケーションファイアウォールを使用しているのは78%であることも判明しました。
アジア太平洋、中東・アフリカおよび南米APIポスチャー管理市場
アジア太平洋地域は2031年までに22.14%のCAGRで拡大すると予測されてり、最も成長の速い地域となっています。同地域のAPIポスチャー管理市場シェアは、fintechの拡大、電子商取引の活性化、および公共デジタル化プログラムによって支えられています。Akamaiは中国、インド、日本、シンガポールの640名のサイバーセキュリティリーダーを対象に調査を実施し、81%が2025年にAPIセキュリティインシデントを経験したことを明らかにしました。完全なAPIインベントリを保有していると回答したのはわずか22%でした。日本では、インシデント1件あたりの平均損失が2億4,600万円(171万米ドル)と報告されました。インドおよび東南アジアは発展途上の機会を有しており、南米、中東、アフリカでは多国籍BFSIプログラムおよびUAEとサウジアラビアにおけるデジタル政府活動を主導とした初期需要が見られます。
競合環境
市場集中度
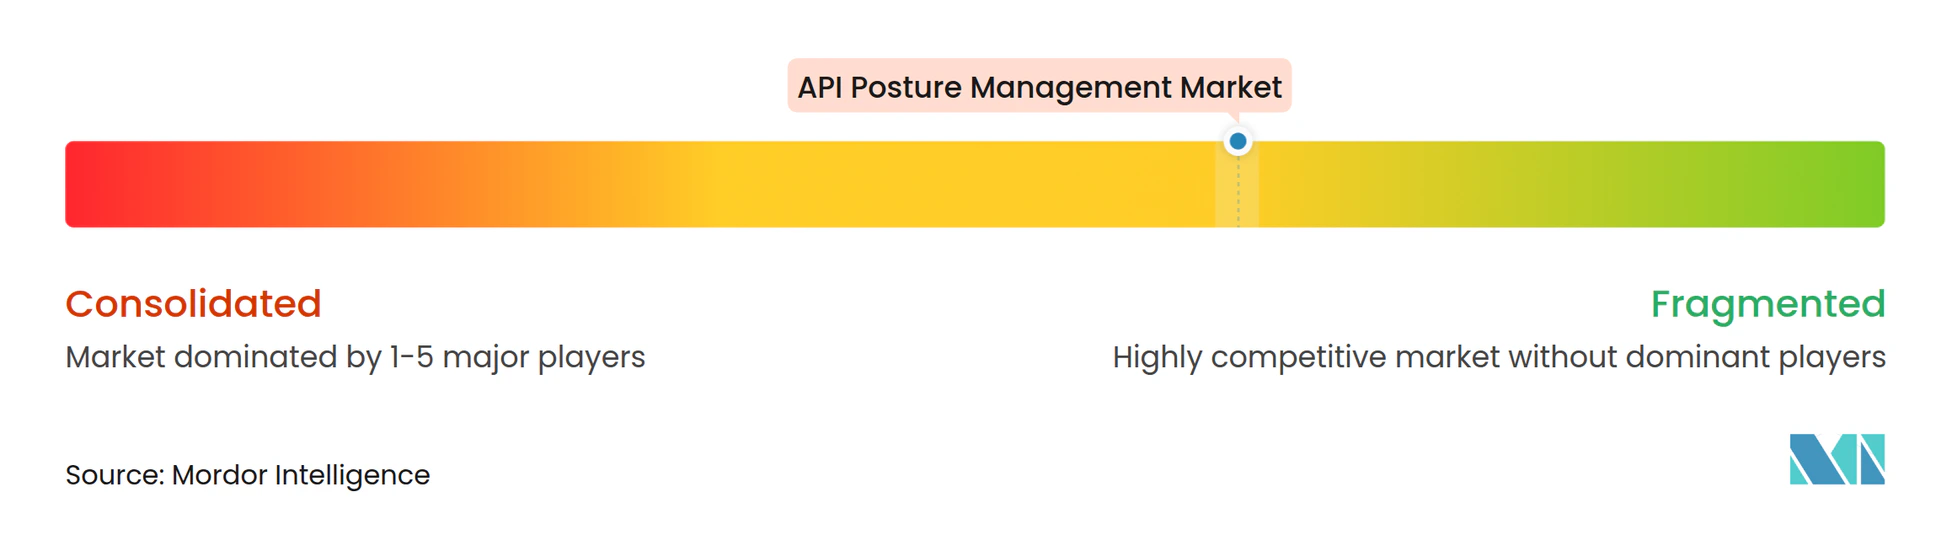
APIポスチャー管理市場は、プラットフォームベンダーが専門的な機能を買収し、小規模ベンダーが専門的な製品開発を通じて競争するにつれて統合が進んでいます。プラットフォームプロバイダーは、より少ない製品の中にディスカバリー、インベントリ、リスクスコアリング、行動監視、およびAI関連カバレッジを組み合わせています。Palo Alto Networksは2026年2月に25 ビリオン 米ドルでCyberArkの買収を完了しました。[4] この買収により、API接続を持つ人間、機械、およびエージェントアイデンティティのアイデンティティ機能が追加されました。Palo Alto Networksはその後、2026年5月にAIゲートウェイカバレッジを拡張するためにPortkeyを買収しました。
NISTガイダンスは、APIライフサイクル全体のコントロールに対応しているため、企業評価の有用な技術的参照となっています。APIポスチャー管理市場内では、専門ベンダーがエージェントAIカバレッジとより速いリリースサイクルを通じて差別化を図っています。Salt Securityは2026年3月に、LLM接続、MCPサーバー、およびAPIインタラクションの継続的なディスカバリーとガバナンスのためのエージェントセキュリティプラットフォームを立ち上げました。
gRPCおよびWebSocketプロトコルのカバレッジは、ベンダーが製品を開発している分野です。自動修復はまた、ディスカバリーとリスクスコアを開発パイプラインの開発者アクションと結びつけるのに役立ちます。Cequenceは2026年6月に、通信、金融サービス、エネルギーセクターにわたる最大の取引を含む記録的な四半期を報告しました。このパフォーマンスは、専門ベンダーが大企業の展開で競争できることを示唆しています。プラットフォーム全体の幅とプロトコル全体の深さの両方が重要であるため、APIポスチャー管理市場は競争が激しい状態が続いています。入手可能な情報は、主要ベンダーの合計市場シェアを提供していないため、記載された方法論に基づく集中スコアを確立していません。
APIポスチャー管理業界リーダー
-
IBM Corporation
-
Oracle Corporation
-
Microsoft Corporation
-
Google LLC
-
Amazon Web Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
APIポスチャー管理市場 このレポートでカバーされる企業
- Salt Security Ltd.
- Traceable, Inc.
- Cequence Security, Inc.
- Wallarm Inc.
- Akto Technologies, Inc.
- 42Crunch Limited
- APIsec, Inc.
- FireTail, Inc.
- Data Theorem, Inc.
- Escape Technologies, Inc.
- Noname Gate, Inc.
- Neosec, Inc.
- Imperva, Inc.
- Akamai Technologies, Inc.
- Palo Alto Networks, Inc.
- Checkmarx Ltd.
- Broadcom Inc.
- F5, Inc.
- Kong Inc.
- IBM Corporation
- Cisco Systems, Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Oracle Corporation
最近の産業開発事情 APIポスチャー管理市場
- 2026年9月:Palo Alto Networksが、エージェントセキュリティオペレーションを可能にするAIネイティブプラットフォームであるConsoleの買収を完了。ConsoleCortexの自律的なアラート調査とアクション機能を強化し、企業環境全体でAPIおよびエージェントAIセキュリティオーケストレーションのカバレッジを深めます。
- 2026年8月:Salt SecurityがBlack Hat USA 2026で発表し、AWS MarketplaceでAWS WAF向けSalt Managed Rulesを立ち上げ。このルールセットは、APIの悪用とAIエージェント主導の脅威に対する専用保護でAWS WAFを拡張し、企業エッジ展開向けの業界初のMCP対応検出ルールを含みます。
- 2026年7月:Cequence Securityが5つの新しいAIゲートウェイ機能、AIディスカバリー、APIレジストリ、LLMレジストリ、スキルレジストリ、およびアップグレードされたエージェントペルソナをリリース。ビジネスユーザーが技術的な専門知識を必要とせずに、特定のツール、データ、および自動化されたポリシー施行に縛られた最小権限アクセスでAIエージェントをガバナンスできるようにします。
- 2026年6月:Cequence Securityが、組み込みAIアシスタント、オープンMCPサーバー、25のグローバル規制フレームワークにマッピングされたコンプライアンス対応リスクルール、およびサブ5秒のページード時間を維持しながら最大50倍のエンドポイントをサポートする再設計されたAPIセキュリティエンジンを備えたプラットフォーム9.0をリリース。
グローバルAPIポスチャー管理市場レポートの範囲
APIポスチャー管理市場は、企業環境全体でアプリケーションプログラミングインターフェース(API)のセキュリティポスチャーを継続的にディスカバリー、インベントリ化、評価、監視、ガバナンス、および改善するために設計されたソフトウェアプラットフォーム、ソリューション、および関連サービスで構成されています。APIポスチャー管理ソリューションはクラウド、オンプレミス、およびハイブリッドインフラ全体でAPI資産、構成、セキュリティコントロール、脆弱性、エクスポージャー、ライフサイクルステータス、およびリスクレベルへの包括的な可視性を組織に提供します。市場には、既知および未知のAPIを特定し、セキュリティポリシーに対してAPI構成を評価し、脆弱性とエクスポージャーを検出し、ビジネスおよび技術的コンテキストに基づいてリスクを優先順位付けし、APIライフサイクル活動をガバナンスし、継続的なAPIセキュリティ管理をサポートする技術が含まれます。これらのソリューションは、組織がAPI関連の攻撃対象領域を削減し、コンプライアンスを改善し、セキュリティ標準を施行し、ガバナンスを強化し、ますます複雑化するAPIエコシステム全体で運用上の可視性を維持するのに役立ちます。
APIポスチャー管理市場レポートは、提供形態(ソフトウェアおよびプラットフォーム、サービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、APIタイプ(REST API、GraphQL API、SOAP API、gRPCおよびその他のAPI)、APIポスチャー管理機能(APIディスカバリーおよびインベントリ、構成およびセキュリティポリシー評価、脆弱性およびエクスポージャー管理、リスクスコアリングおよび優先順位付け、APIライフサイクルおよびバージョンガバナンス、その他)、業種(政府および行政、産業製造、小売および電子商取引、輸送および物流、エネルギーおよびユーティリティ、石油・ガス、ITおよび通信、メディアおよびエンターテインメント、教育および研究機関、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険〔BFSI〕、その他の業種)、地域(北米、南米、欧州、アジア太平洋、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェアおよびプラットフォーム |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| REST API |
| GraphQL API |
| SOAP API |
| gRPCおよびその他のAPI |
| APIディスカバリーおよびインベントリ |
| 構成およびセキュリティポリシー評価 |
| 脆弱性およびエクスポージャー管理 |
| リスクスコアリングおよび優先順位付け |
| APIライフサイクルおよびバージョンガバナンス |
| その他のAPIポスチャー管理機能 |
| 政府および行政 |
| 産業製造 |
| 小売および電子商取引 |
| 輸送および物流 |
| エネルギーおよびユーティリティ |
| 石油・ガス |
| ITおよび通信 |
| メディアおよびエンターテインメント |
| 教育および研究機関 |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| 欧州その他 | ||
| アジ太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
| 提供形態 | ソフトウェアおよびプラットフォーム | ||
| サービス | |||
| 展開モード別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| APIタイプ別 | REST API | ||
| GraphQL API | |||
| SOAP API | |||
| gRPCおよびその他のAPI | |||
| APIポスチャー管理機能別 | APIディスカバリーおよびインベントリ | ||
| 構成およびセキュリティポリシー評価 | |||
| 脆弱性およびエクスポージャー管理 | |||
| リスクスコアリングおよび優先順位付け | |||
| APIライフサイクルおよびバージョンガバナンス | |||
| その他のAPIポスチャー管理機能 | |||
| 業種別 | 政府および行政 | ||
| 産業製造 | |||
| 小売および電子商取引 | |||
| 輸送および物流 | |||
| エネルギーおよびユーティリティ | |||
| 石油・ガス | |||
| ITおよび通信 | |||
| メディアおよびエンターテインメント | |||
| 教育および研究機関 | |||
| ヘルスケアおよびライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| 欧州その他 | |||
| アジ太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| アフリカその他 | |||
レポートで回答される主要な質問
APIポスチャー管理市場の規はどのくらいですか?
APIポスチャー管理市場は2026年に1.23 ビリオン 米ドルと評価されており、CAGR 21.38%で2031年までに3.24 ビリオン 米ドルに達すると予測されています。
APIポスチャー管理ツールの導入を促進しているものは何ですか?
クラウドネイティブアーキテクチャ、パートナー接続の拡大、APIインシデント、およびコンプライアンス要件が、継続的なAPI可視性の必要性を高めています。
どの展開モードが導入をリードしていますか?
クラウド展開は2025年の収益の68.15%を占め、ハイブリッド展開は2031年にかけてCAGR 22.77%で最も速く成長すると予測されています。
どのAPIタイプが最も速く成長していますか?
GraphQL APIは、そのクエリモデルがREST指向の検査ルールを超えたコントロールを必要とするため、2031年にかけてCAGR 22.49%で成長すると予測されています。
どのエンドユーザー業種が最大の需要を持っていますか?
BFSIは2025年収益の21.49%を占め、決済API密度、オープンバンキング活動、および規制要件によって支えられています。
どの地域が最も速く成長すると予測されていますか?
アジア太平洋地域は、fintech、電子商取引、および政府デジタル化プログラムによって牽引され、2031年にかけてCAGR 22.14%で成長すると予測されています。