
マシンテンディングビジョンシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 503.34 百万米ドル |
| 市場規模 (2031) | 841.63 百万米ドル |
| 成長率 (2026 - 2031) | 10.82 % |
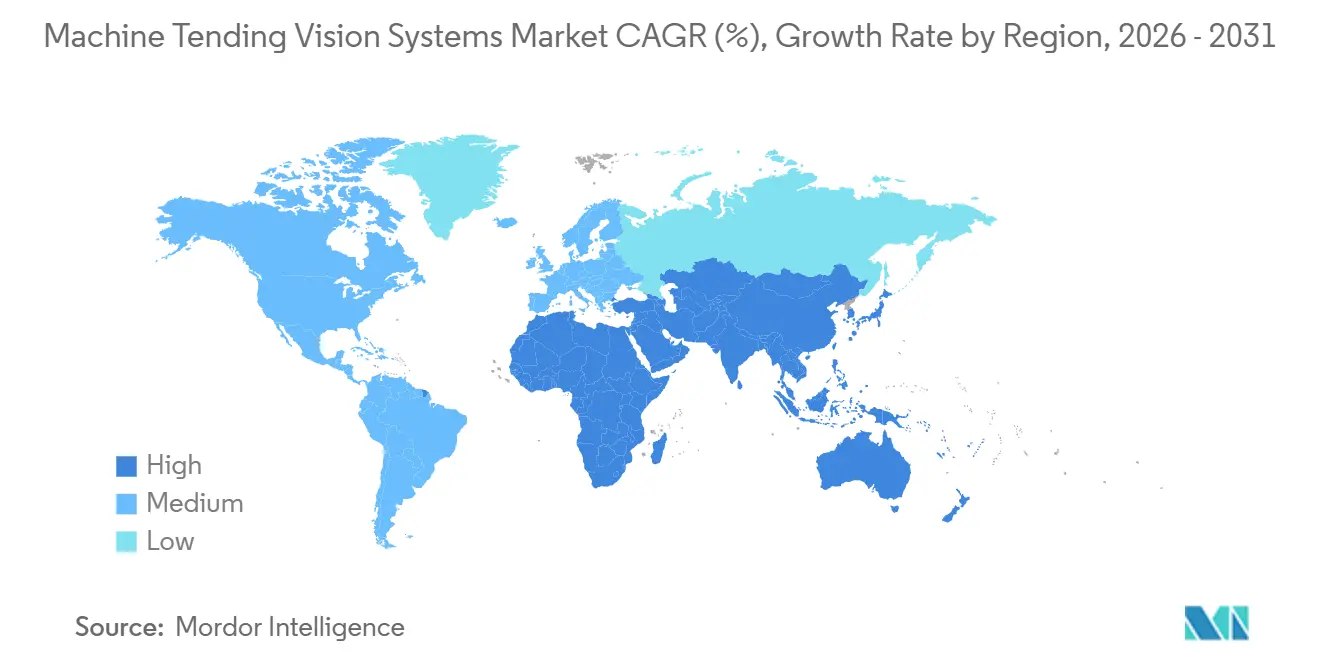
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
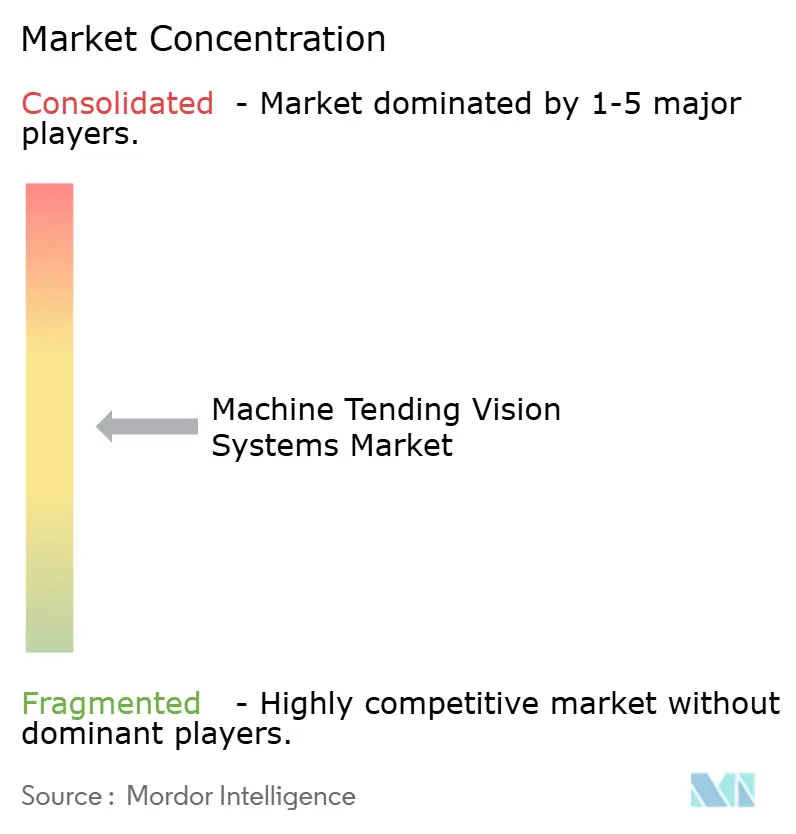
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマシンテンディングビジョンシステム市場分析
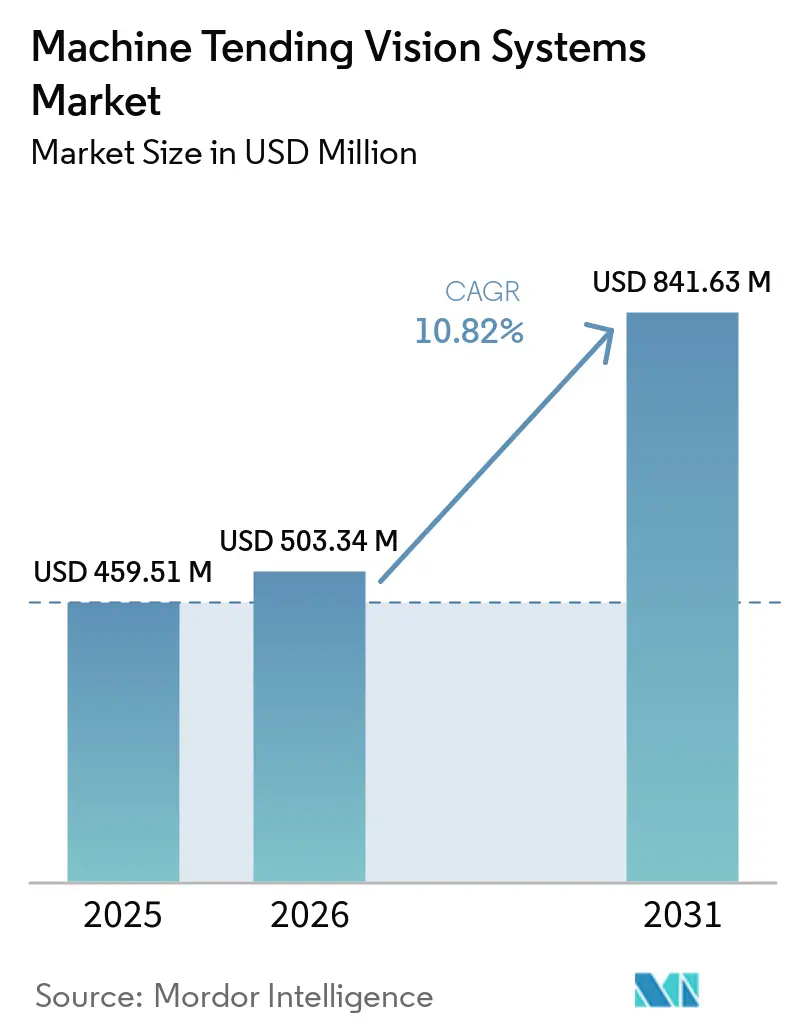
マシンテンディングビジョンシテムの市場規模は2025年に459.51 ミリオン 米ドルであり、2031年までに841.63 ミリオン 米ドルに達すると予測され、2026年から2031年の間にCAGR 10.82%を記録する見込みです。ビジョンガイド自動化は、無人運転およびマルチシフト機械稼働を支援することから、精密製造においてより中心的な役割を担うようになっています。この変化により、大手OEMメーカーを超えて、受託機械加工工場や中規模の組立業者にまで採用が拡大しています。バイヤーは、設置後に追加するのではなく、新しい自動化セルを仕様決定する際にビジョン機能をますます考慮するようになっています。サプライヤーは、導入の複雑さを軽減する統合型ハードウェア、ソフトウェア、サービスパッケージで対応しています。高いブラウンフィールドコストと専門家の不足は、特に中小規模メーカーにとって依然として重大な障壁となっています。
主要レポートのポイント
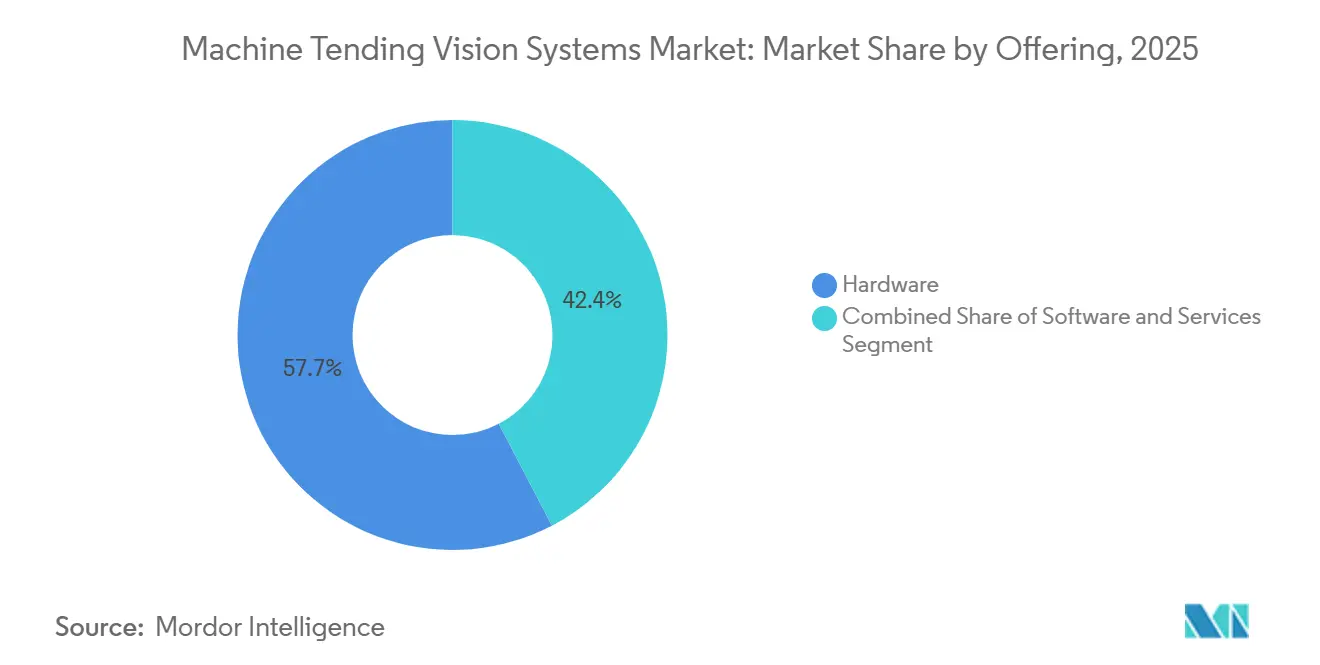
- 提供内容別では、ハードウェアが2025年のマシンテンディングビジョンシステム市場において売上の57.65%を占め、ソフトウェアは2031年にかけてCAGR 11.21%で拡大すると予測されています。
- ビジョン技術別では、2Dエリアスキャンビジョンが2025年の売上の37.65%を占め、タイムオブフライトビジョンは2031年にかけてCAGR 11.32%で拡大すると予測されています。
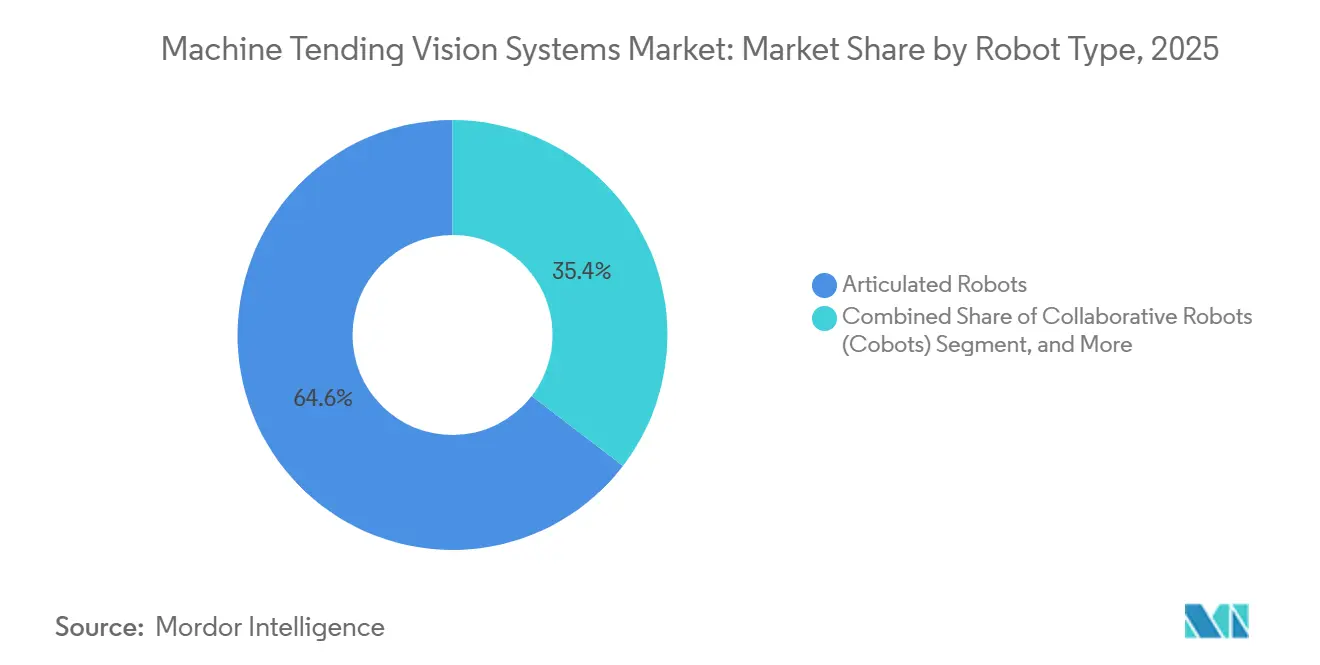
- ロボットタイプ別では、多関節ロボットが2025年の売上の64.51%を占め、協働ロボットは2031年にかけてCAGR 11.78%で成長すると予測されています。
- 導入形態別では、新規マシンテンディングセルが2025年の売上の63.21%を占め、2031年にかけてCAGR 11.51%で拡大すると予測されています。
- 用途別では、ビンピッキングおよびランダムパーツフィーディングが2025年の売上の29.91%を占め、2031年にかけてCAGR 11.81%で拡大すると予測されています。
- エンドユーザー産業別では、自動車および自動車部品が2025年の売上の32.22%を占め、電子機器・半導体は2031年にかけてCAGR 11.87%で拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年のマシンテンディングビジョンシステム市場売上の39.78%を占め、中東・アフリカが2031年にかけてCAGR 11.13%で最も速い地域拡大を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマシンテンディングビジョンシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ライツアウトおよび少人数稼働CNC操業の拡大 | +3.2% | グローバル、特に北米、ドイツ、日本、韓国に集中 | 短期(2年以内) |
| 高ミックス生産向けビジョンガイドロボティクス | +2.8% | グローバル、アジア太平洋および北米で最も強い | 短期(2年以内) |
| 3DビジョンおよびAIベースのパーツローカリゼーション | +2.1% | グローバル、日本、韓国、北米での早期採用 | 中期(2〜4年) |
| スピンドルアイドル時間の削減と設備稼働率の向上 | +1.5% | 北米、欧州、日本 | 短期(2年以内) |
| 中小規模メーカー向け標準化ビジョンキット | +1.0% | 北米、欧州、ASEAN | 中期(2〜4年) |
| 混在ロボットフリート全体でのビジョンベースレシピ転送 | +0.7% | グローバル、特に自動車および受託機械加工ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ライツアウトおよび少人数稼働CNC操業の拡大
熟練CNC労働者の不足により、多くのメーカーにとってライツアウト操業の重要性が高まっています。設定済みのライツアウトセルは、シングルシフト体制の40時間と比較して、週最大168時間の生産稼働を維持できます。ビジョンシステムは、ロボットがテンディング作業を完了する前にパーツを識別、方向付け、確認します。この機能により、プロセス条件が安定している複数シフトにわたる無人操業が可能になります。そのため、新しいセルは当初の仕様策定プロセスにビジョンを含める可能性が高くなっています。
高ミックス生産向けビジョンガイドロボティクスの採用
高ミックス・低ボリューム生産は、ビジョンガイドロボティクスの強力なユースケースを生み出しています。ビジョン認識により、短い生産ランでは正当化が難しい専用治具への依存度が低下します。北米のロボット受注は、2026年第2四半期に台数で4.3%、金額で21.3%増加しました。[1] 半導体・電子機器用途は、2026年上半期の協働ロボット受注の36.5%を占めました。ビジョンガイドコボットは、大規模な機械的改造なしに多様な受注ロファイルに対応するため、中小規模の受託工場を支援します。このアプローチは、大規模生産施設が従来優位性を持っていたリードタイムパフォーマンスを改善できます。
3DビジョンおよびAIベースのパーツローカリゼーションの統合の進展
マシンテンディングビジョンシステム市場は、2Dイメージングから深度認識知覚およびAIベースのローカリゼーションへとシフトしています。2026年の研究では、次元削減を使用した3Dステレオビジョンシステムにおいて、99%の把持成功率と0.38 mmの並進誤差が報告されました。[2] このレベルのパフォーマンスにより、インテグレーターは複雑なピッキング作業に対してより厳しい稼働時間コミットメントをサポートできます。ビジョンコントローラー内のAI推論は、ソフトウェアと統合機能の重要性も高めています。Cognexは2026年4月にNVIDIA Jetsonプロセッシングを搭載したIn-Sight 6900コントローラーを発表しました。同社は2026年5月にQualcomm Dragonwingプロセッシングを搭載したIn-Sight 3900システムを発表しました。
スピンドルアイドル時間の削減と設備稼働率向上への需要
スピンドル稼働率は、工作機械の生産性の重要な指標であり続けています。パーツの探索と方向付けの遅延により、加工サイクル間に高価な設備がアイドル状態になります。構造化光3Dシステムは、適切な用途においてパーツ探索時間を数分から1秒未満に短縮できます。2025年の平均レートで200,000ユーロ(220,000米ドル)の5軸マシニングセンターの場合、稼働率が10ポイント向上すると、12〜18ヶ月以内の回収を支援できます。FANUCのロボット部門は378,610 ミリオン 日本円(2.51 ビリオン 米ドル)を生み出し、売上は14.9%増加しました。[3] このパフォーマンスは、設備投資決定における協調ロボティクス、モーションコントロール、ビジョンの重要性の高まりを反映しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いブラウンフィールド統合および改修コスト | -1.8% | グローバル、特に北米と欧州で深刻 | 短期(2年以内) |
| ビジョン、ロボティクス、制御統合専門家の不足 | -1.2% | グローバル、欧州、北米、日本で最も深刻 | 中期(2〜4年) |
| 金属の光沢、クーラント、切削屑、変動する照明への感度 | -0.7% | グローバル、特に金属加工およびCNC集約的な環境 | 短期(2年以内) |
| 接続されたビジョンセルにおけるサイバーセキュリティとデータ所有権への懸念 | -0.5% | 北米、欧州、アジア太平洋のテクノロジーハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いブラウンフィールド合および改修コスト
多くの設置は、異なる世代の設備を持つ稼働中の施設で行われます。既存のCNCラインは、多様なPLC構成、安全システム、通信プロトコルを持つことが多いです。統合には、信号互換性の作業とISO 13849に基づく新たな安全検証が必要になる場合があります。工場のダウンタイムにより、ハードウェア費用に匹敵するコストが追加される可能性があります。2026年の研究では、プロトコル標準化の限界が中小規模メーカーにとって深刻な障害であり続けていることが明らかになりました。不確実な統合コストにより、予測可能な商業モデルが困難になり、改修の決定が遅れる可能性があります。
ビジョン、ロボティクス、制御統合専門家の不足
マシンテンディングプロジェクトには、ビジョンアルゴリズム、ロボットモーション、CNC制御にわたる専門知識が必要です。そのため、導入スケジュールは設備の可用性よりもインテグレーターの能力に依存する場合があります。ABBは、OmniCore EyeMotionがカスタム統合と比較してコミッショニング時間を最大90%短縮できると報告しました。簡略化されたツールは標準的な用途に有用であり、技術チームの負担を軽減できます。レガシー安全アーキテクチャや特殊なパーツ形状を持つブラウンフィールドサイトでは、専門家を完全に代替することはできません。産業団体による研修活動により人材プールが拡大する可能性がありますが、不足は中期的に引き続き関連性を持つ可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:ハードウェアが収益基盤を提供し、ソフトウェアの重要性が高まる
ハードウェアは2025年のマシンテンディングビジョンシステム市場シェアの57.65%を占めました。マシンテンディングビジョンシステム市場において、カメラ、センサー、照明、プロセッサーは多関節アームテンディングセルに設置されるコア機器を形成しています。カメラとビジョンセンサーは、多くの工場環境で最も高いボリュームのハードウェアカテゴリーを代表しています。3D導入が増加するにつれて、構造化光プロジェクターとフレームグラバーの関連性が高まっています。光学系とレンズは、テレセントリックイメージング用途を含む特殊な測定ニーズに対応しています。偏光および同軸照明の配置は、金属表面と一貫性のない反射に対処するのに役立ちます。照明性能が画像品質と検出信頼性に影響するため、これらのシステムにはアプリケーションの知識が必要です。ソフトウェアが差別化のより大きな源泉となっても、ハードウェアは依然として必要です。サービス活動も、メンテナンスとサポート業務を通じてインストールベースとともに増加します。マシンテンディングビジョンシステム産業は、高スループット生産セルにおけるハードウェアの信頼性に引き続き依存しています。
ソフトウェアは2031年にかけてCAGR 11.21%で拡大すると予測されています。ディープラーニングおよびAIビジョンソフトウェアは、ルールベースのツールが新しいパーツのバリエーションに苦労する高ミックス用途を管理できます。パーツの外観や方向が頻繁に変化する場合、CADベースのマッチングはあまり効果的ではありません。Cognexは、2026年5月にOneVisionが一般提供開始となった後、100社以上の顧客がシングルラインAIパイロットからマルチサイト展開に移行したと述べました。マシンテンディングビジョンシステム市場において、ローカル実行を伴集中型モデル開発は、生産サイト全体でより一貫した導入をサポートできます。ロボットガイダンスおよびパーツローカリゼーションソフトウェアは、将来の投資における重要な分野を代表しています。効果的なソフトウェアプラットフォームを持つサプライヤーは、より強力な顧客維持を実現できます。ハードウェアのみのプロバイダーは、分析機能とAI機能を統合するためのより大きなプレッシャーに直面しています。製造条件が工場間で異なる場合、システム統合サービスは依然として必要です。マシンテンディングビジョンシステム市場は、物理的な設備の必要性を減らすことなく、一部の価値をソフトウェア機能へとシフトしています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


ビジョン技術別:2Dエリアスキャンが規模を維持し、タイムオブフライトが深度認識タスクをサポート
2Dエリアスキャンビジョンは2025年の売上の37.65%を占めました。実績があり費用対効果が高いため、フラットパーツ検査とトレイベースのローディングに広く使用されています。マシンテンディングビジョンシステム市場において、現在のパフォーマンスが生産要件を満たしている場合、設置済みセルはこれらのシステムを維持することが多いです。一貫したパーツ提示を伴う構造化された用途では、3D技術へのアップグレードの根拠が弱くなる場合があります。2Dラインスキャンシステムは、連続ウェブ検査と高速コンベア操業に対応しています。構造化光3Dおよびステレオビジョンは、より要求の高いビンピッキングタスクをサポートします。偏光照明は、反射性金属表面でのローカリゼーション精度を向上させることができます。ハイパースペクトルおよびキャリブレーション済みマルチカメラアレイは、医療機器や航空宇宙における特殊なニーズに対応しています。これらの技術は、特定の検査要件を持つ狭い用途に対応しています。アプリケーション条件が大幅に異なるため、マシンテンディングビジョンシステム市場は幅広い技術ミックスを維持しています。
タイムオブフライトビジョンは2031年にかけてCAGR 11.32%で拡大すると予測されています。マシンテンディングビジョンシステム市場において、そのコンパクトなフォームファクターは、利用可能なスペースが限られている設置をサポートします。また、他のアプローチに影響を与える周囲光条件下でも良好なパフォーマンスを発揮できます。安全監視タスクでは、ピーク空間分解能よりもスキャンサイクルのレイテンシーの方が重要な場合があります。STMicroelectronicsは2026年6月に、100 fpsで2.3K解像度を持つVL53L9ダイレクトタイムオブフライト3D LiDARモジュールを発表しました。高フレームレートのタイムオブフライトシステムは、人が協働作業ゾーンに近づいた際の速度調整をサポートできます。構造化光ビジョンは、特定の精密ローカリゼーションタスクにより適しています。両技術、異なる機能のために同じセルで動作できます。マシンテンディングビジョンシステム産業は、この組み合わせを使用して精度、速度、安全要件のバランスをとっています。技術の選択は、各用途の材料、サイクルタイム、取り扱い条件に引き続き結びついています。
ロボットタイプ別:多関節ロボットがリードし、コボットが柔軟性を高める
多関節ロボットは2025年の売上の64.51%を占めました。マシンテンディングビジョンシステム市場において、高ペイロードおよび高スループットのCNCテンディング用途に広く使用されています。自動車ボディ部品ラインは、反復的なハンドリングタスクのために6軸モーションと広いリーチに依存しています。航空宇宙構造加工セルも、ワークピースが複雑な位置決めを必要とする場合に多関節ロボットを使用しています。重金属加工用途は、大型パーツや加工設備の周囲で動作できる堅牢なシステムを好みます。SCARAロボットは、回路基板のローディングや小型精密部品など、高速平面タスクに対応しています。デカルトおよびガントリーシステムは、大型フォーマットの航空宇宙製造に関連しています。オーバーヘッドレールマウントビジョンシステムは、これらの設置において転送前にワークピースを検査できます。ボリュームとパーツの一貫性が専用セルを正当化する場合、確立されたロボットタイプが引き続き適切です。マシンテンディングビジョンシステム市場は、要求の高い生産環境において多関節ロボットに引き続き依存しています。
協働ロボットは2031年にかけてCAGR 11.78%で拡大すると予測されています。マシンテンディングビジョンシステム市場において、電子機器組立、医療機器、受託製造における低ペイロードテンディングニーズに対応しています。半導体・電子機器用途は、2026年上半期のコボット受注の36.5%を占めました。コボットは、小規模施設がビジョンガイド自動化を採用するために必要な資本コミットメントを削減できます。パーツの切り替えがより頻繁に発生する場合、その柔軟性が有用です。Universal RobotsとFlexは2026年4月にパートナーシップを拡大しました。Flexは主要コンポーネントを製造しながら、その施設にUniversal Robotsのコボットを導入しています。この取り決めにより、生産経験が製品開発業務に結びついています。コボットプラットフォームが実際のテンディング要件に適応するにつれて、マシンテンディングビジョンシステム市場は恩恵を受けることができます。マシンテンディングビジョンシステム産業は、これらの導入を活用して柔軟な自動化のためのツールを改善しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
導入形態別:新規セルがリードし、改修が機会を拡大
新規マシンテンディングセルは2025年の売上の63.21%を占め、2031年にかけてCAGR 11.51%で拡大すると予測されています。マシンテンディングビジョンシステム市場において、グリーンフィールドの半導体工場、北米のEVバッテリー施設、欧州の近代化プロジェクトが需要を支えています。これらのプロジェクトでは、設計段階でビジョンシステムを仕様に含めることができます。これにより、カメラの配置、照明設計、ソフトウェアアーキテクチャを最初から検討することができます。新規セルの契約には、統合、コミッショニング、保証サービスが含まれることが多いです。これらのバンドルパッケージは、単体の設備購入よりも高い価値を持つ場合があります。リショアリング関連の建設活動は、新規テンディングセルプロジェクトのパイプラインを支えています。OEMチャネルは、ターンキーソリューションの提供において重要な役割を果たしています。新規セルのマシンテンディングビジョンシステム市場規模は、専用生産能力への投資から恩恵を受けています。新規設置は、レガシー設備に関連する多くの技術的な複雑さも回避します。
改修およびアップグレードされたセルは、現在のシェアが低いにもかかわらず、戦略的に重要であり続けています。CNCのインストールベースには、北米と欧州に数十万台のユニットが含まれています。このインストールベースは、ビジョンアップグレードの実質的な機会を生み出しています。既存の設備には、新しい安全検証、通信統合、カスタマイズされた機械設計が必要になる場合があります。FANUCは、2025年12月のIREXデビュー以来、1,000台以上の物理AIロボットの出荷を報告しました。同社はこれらのシステムを稼働中の工場でのインテリジェンスアップグレード向けに位置付けました。標準化されたビジョンキットとノーコードツールは、改修用途において強力な商業的効果を発揮できます。より明確なコストパラメーターを持つ認定アップグレードは、バイヤーの信頼を向上させることができます。ブラウンフィールド変換を簡略化するサプライヤーは、マシンテンディングビジョンシステム市場での地位を強化できます。改修需要は、新規資本プロジェクトを超えてアドレス可能なベースを拡大します。
用途別:ビンピッキングがリードし、構造化ローディングが引き続き重要
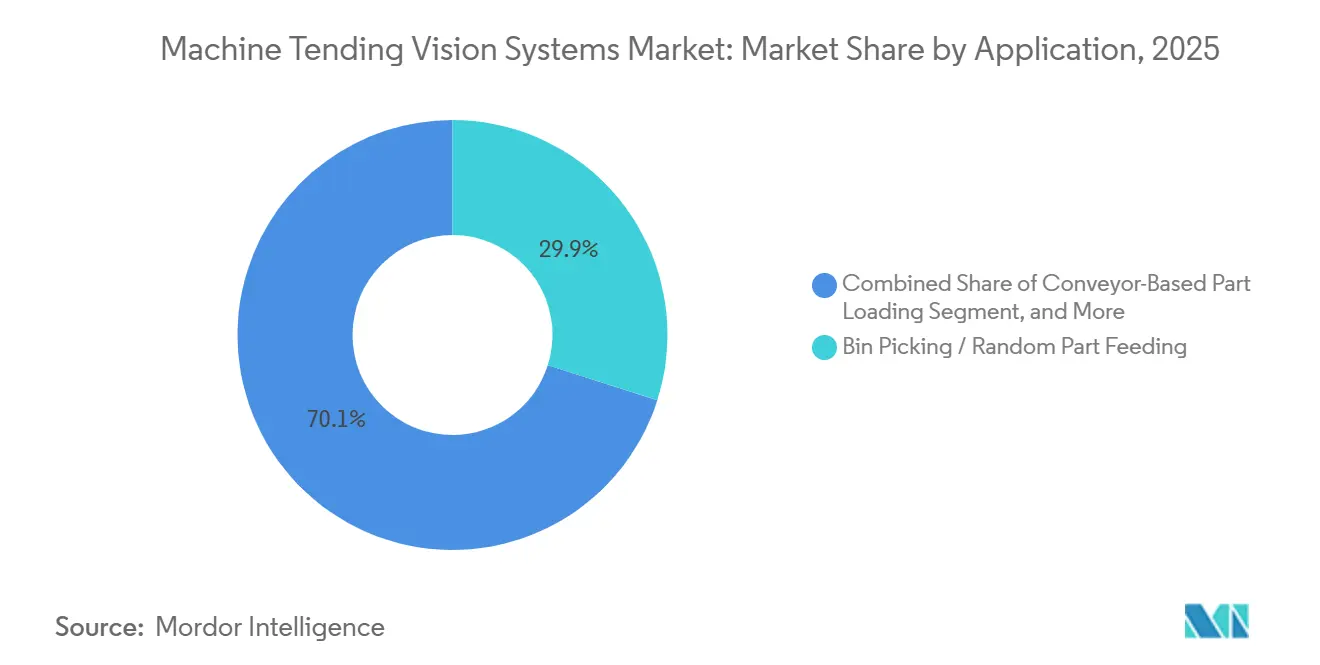
ビンピッキングおよびランダムパーツフィーディングは2025年の売上の29.91%を占め、2031年にかけてCAGR 11.81%で拡大すると予測されています。これらの用途では、システムがさまざまな方向で到着するパーツを識別する必要があります。2026年の研究では、520 msのサイクルタイムで金属パーツのサブミリメートルローカリゼーションが報告されました。このパフォーマンスは、CNCテンディングワークフローにおけるAIベースのビンピッキングの使用をサポートします。VentionはNVIDIA GTC 2026でRapid Operator AIを発表し、深さ60.9 cmまでのコンテナに対して最大99%のファーストピック成功率を報告しました。Apera AIはAutomate 2026でVuePodを発表しました。これは、初期導入からピッキング戦略、再方向付け、パスプランニングを自律的に計画する自己設定型ビンピッキングセルです。製品化されたシステムは、現場での広範な専門知識の必要性を減らすことができます。これらの開発により、適切なユースケースでの導入コストを削減できます。ビンピッキングが保有するマシンテンディングビジョンシステム市場シェアは、非構造化パーツ提示に対するその幅広い関連性を反映しています。この用途は、3D知覚とAIソフトウェアの進歩とも密接に結びついています。
トレイベースおよびパレットベースのローディングは、自動化設計を簡略化する構造化された入力レイアウトを使用します。ビジョンは、ポケットの占有状況とコンポーネントの方向を確認するために引き続き有用です。コンベアベースのローディングは、移動する材料と同期した高速イメージングを必要とします。これは、自動車および民生用電子機器生産における2Dラインスキャンカメラへの需要をサポートします。機械間直接転送は、ビジョンを使用してハンドオフジオメトリを確認し、パーツのスリップを識別します。これらの機能は、連結された加工操業全体でスクラップを削減できます。構造化ローディング用途は、予測期間を通じてハードウェア需要の信頼できる基盤を提供します。トレイベースのローディングは、医療機器組立において関心が高まっています。繊細なコンポーネントと無菌環境は、この設定でより高い価値の導入をサポートできます。構造化おび非構造化ハンドリングには異なる技術的アプローチが必要なため、マシンテンディングビジョンシステム市場は多様であり続けています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:自動車が需要を支え、電子機器が成長をリード
自動車および自動車部品は2025年の売上の32.22%を占めました。ハウジング、シャフト、ブラケット、EVバッテリーケーシングの大量生産がCNCテンディングセルを通じて行われています。EVバッテリーエンクロージャーと電気モーターハウジングは、追加のハンドリング要件を生み出しています。これらのコンポーネントは、出力ボリュームが投資を正当化する専用セルをサポートできます。航空宇宙・防衛はボリュームでは小さいですが、より高い価値要件を持っています。厳しい公差、特殊合金、正式な監視は、較正済みでトレーサブルなビジョンシステムへの需要をサポートします。金属加工および金属製造は多くのセルを占めていますが、困難な表面条件を伴います。光沢、クーラント、切削屑はエンジニアリング作業を増加させ、システムコストに影響を与える可能性があります。機械・産業機器も、さまざまな加工サブアセンブリのための柔軟なテンディングを使用しています。各エンドユーザーが信頼性の高いパーツハンドリングと検証を必要とするため、マシンテンディングビジョンシステム市場は幅広いエンドユーザーにサービスを提供しています。
電子機器・半導体は2031年にかけてCAGR 11.87%で拡大すると予測されています。半導体の生産能力増強と高ミックス組立プロファイルがこの見通しをサポートしています。製品構成が頻繁に変化する場合、ルールベースの自動化は維持が困難になる可能性があります。協働ロボットは、2026年上半期の半導体・電子機器ロボット受注の36.5%を占めました。医療機器用途もビジョンガイドテンディングで台頭しています。FDA 21 CFR Part 11およびEU MDR要件は、ガイダンスと文書化の両方を支援する監視システムをサポートしています。機械メーカーは、さまざまなパーツと小ロットに対応する適応型システムを必要としています。製品の多様性が高い場合、治具ベースのセットアップは非経済的になる可能性があります。マシンテンディングビジョンシステム市場は、特殊な製造環境全体での適応型自動化のニーズから恩恵を受けています。これらのエンドユーザーは、繰り返し可能なハンドリング、トレーサビリティ、より短い切り替え時間を重視しています。
地域分析
アジア太平洋地域は2025年のグローバル売上の39.78%を占めました。中国、日本、韓国、台湾は、CNC工作機械と電子機器生産の密度の高い基盤を提供しています。中国の電子機器輸出活動、国内工作機械セクター、ベトナムおよびタイでの製造拡大が地域需要をサポートしています。FANUCのロボット部門は2026年度平均ートで378,610 ミリオン 日本円(2.51 ビリオン 米ドル)を生み出し、売上は14.9%増加しました。一方、Yaskawa Electric Corporationは2026年7月にMOTOMAN NEXT エージェンティックロボットシステムを発表しました。
北米と欧州は、それぞれ第2位と第3位の地域市場です。リショアリング、労働コスト、製造インセンティブ、新しい半導体およびEVバッテリープロジェクトが、北米での自動化投資をサポートしています。Cognexは2026年第1四半期の売上として268 ミリオン 米ドルを報告し、前年同期比24%増となりました。ドイツの自動車および機械工学セクターは欧州において引き続き重要です。SICKは2026年8月にNovaプラットフォームでAI搭載3D検査を発表し、EU機械規制EU 2023/1230およびISO 13849により、フルセルソリューションの認証が重要となっています。
中東・アフリカは2031年にかけて最も速い地域拡大を記録すると予測されています。サウジアラビアおよびアラブ首長国連邦の製造プログラムは、自動化対応の産業施設をサポートしています。Rockwell Automationは、中東のメーカーの98%がデジタルトランスフォーメーションを不可欠と見なし、先進技術に運営予算の約30%を配分していると報告しました。サウジアラビアのAlatはSoftBank Groupと国内ロボット製造を確立しており、アラブ首長国連邦のMIITE 2026プログラムには10億アラブ首長国連邦ディルハムの産業レジリエンス基金が含まれています。南米は、ブラジルの自動車・金属加工クラスターとアルゼンチンの航空宇宙部品基盤を通じて段階的な需要を加えています。

競合ランドスケープ
マシンテンディングビジョンシステム市場は、統合プラットフォームプロバイダー、ビジョン専門企業、AIフォーカスの新規参入者にわたって適度に分散しています。ABB、FANUC、Yaskawa、KUKA、Mitsubishi Electricは、モーションとビジョンの統合を通じて競合しています。Cognex、Keyence、SICK、Basler、Allied Vision Technologiesは、イメージングパフォーマンス、ソフトウェア機能、グローバルサービスネットワークを通じて競合しています。Cognexは、2026年5月の一般提供開始後にOneVisionが100社以上のエンタープライズ顧客を持つと述べ、そのプラットフォームはローカル実行をサポートしながらAIモデルトレーニングを集中化しています。サプライヤーはまた、クーラントや切削屑を含む金属表面用途での機会も追求しています。
PhotoneoのBin Picking Studio 1.12は、11ブランド以上にわたる275以上のロボットモデルをサポートしています。この機能は、3Dビンピッキング導入のためのマルチブランドオプションを提供します。Doosan RoboticsはScan and Goソリューションで2つのCES 2026イノベーションアワードを受賞しました。このソリューションはレーザーベースの3Dビジョンを使用して点群データから最適化されたツールパスを作成します。AIフォーカスの新規参入者は、マシンテンディングビジョンシステム市場の一部でプレッシャーを高めています。認定製品と確立されたサポートネットワーク、規制された工場環境において優位性を維持しています。EU機械規制EU 2023/1230およびISO 13849は、検証とサービスリソースを持つ大規模サプライヤーの地位を強化しています。バイヤーは、安全検証、ビジョンシステム、ロボティクス統合を管理できるベンダーを好む場合があります。小規模な専門企業は、フォーカスされたイメージング、AI機能、マルチブランドパートナーシップを通じて競争力を維持できます。マシンテンディングビジョンシステム市場には、統合プロバイダーと専門技術企業の両方が含まれています。
マシンテンディングビジョンシステム産業のリーダー企業
-
FANUC Corporation
-
ABB Ltd.
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:SICK AGは、Novaプラットフォームでディープラーニングと高さデータ分析を組み合わせた加工部品の異常検出のためのAI搭載3D品質検査を発表しました。このリリースは、SICKの高精度3Dビジョンレンジ全体での最初のAI導入を示し、専門的なマシンビジョンの専門知識なしに設定可能なインテリジェント検査を可能にします。
- 2026年7月:Yaskawa Electric Corporationは、GoogleのDeepMindのGemini Robotics ER 1.6具現化推論モデルを統合したMOTOMAN NEXT エージェンティックロボットシステムを発表しました。このシステムにより、ロボットは事前にプログラムされた指示なしに自律的に状況を評価し、作業手順を考案できます。
- 2026年7月:PhotoneoはBin Picking Studio 1.12とLocator Studio 1.5をリリースし、センサースキャンからの直接3Dローカリゼーションモデル作成、AIベースのオブジェクト分類、Estunロボットサポートを導入しました。対応ロボットモデルは現在、11以上の主要ブランドにわたる275以上に及びます。
- 2026年6月:Apera AIはAutomate 2026でVuePodを発表しました。これは4Dビジョン上に構築された自己設定型ビンピッキングセルで、初期導入からピッキング戦略、再方向付け、パスプランニングを自律的に計画します。この製品は、ビンピッキング自動化のための現場統合専門知識の要件を排除します。


グローバルマシンテンディングビジョンシステム市場レポートの範囲
マシンテンディングビジョンシステム市場は、CNC機械、旋盤、フライス加工センター、プレス機、射出成形機、その他の産業機器におけるワークピースの自動ローディング、アンローディング、位置決め、識別、検査中にロボットまたは協働ロボットをガイドおよび監視するために2Dまたは3Dマシンビジョンを使用するハードウェア、ソフトウェア、および関連ソリューションの販売、統合、サービスで構成されています。
マシンテンディングビジョンシステム市場レポートは、提供内容(ハードウェア〔カメラおよびビジョンセンサー、光学系およびレンズ、照明システム、プロセッサーおよびフレームグラバー、その他のハードウェアコンポーネント〕、ソフトウェア〔ルールベースビジョンソフトウェア、ディープラーニングおよびAIビジョンソフトウェア、較正および測定ソフトウェア、ロボットガイダンスおよびパーツローカリゼーションソフトウェア〕、サービス〔システム統合サービスおよびメンテナンス・サポートサービス〕)、ビジョン技術(2Dエリアスキャンビジョン、2Dラインスキャンビジョン、3Dステレオビジョン、構造化光3Dビジョン、タイムオブフライト〔ToF〕、その他のビジョン技術)、ロボットタイプ(多関節ロボット、協働ロボット〔コボット〕、SCARAロボット、デカルト/ガントリーロボット、その他のロボットタイプ)、導入形態(新規マシンテンディングセルおよび改修/アップグレードされたマシンテンディングセル)、用途(ビンピッキング/ランダムパーツフィーディング、トレイベースパーツローディング、コンベアベースパーツローディング、パレットベースパーツローディング、機械間直接転送、その他の用途)、エンドユーザー産業(自動車および自動車部品、航空宇宙・防衛、電子機器・半導体、機械・産業機器、金属加工および金属製造、医療機器、その他のエンドユーザー産業)、地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、その他の南米〕、欧州〔ドイツ、英国、フランス、イタリア、スペイン、その他の欧州〕、アジア太平洋〔中国、日本、インド、韓国、ASEAN、その他のアジア太平洋〕、中東・アフリカ〔中東(サウジアラビア、アラブ首長国連邦、その他の中東)およびアフリカ(南アフリカ、その他のアフリカ)〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア | カメラおよびビジョンセンサー |
| 光学系およびレンズ | |
| 照明システム | |
| プロセッサーおよびフレームグラバー | |
| その他のハードウェアコンポーネント | |
| ソフトウェア | ルールベースビジョンソフトウェア |
| ディープラーニングおよびAIビジョンソフトウェア | |
| 較正および測定ソフトウェア | |
| ロボットガイダンスおよびパーツローカリゼーションソフトウェア | |
| サービス | システム統合サービス |
| メンテナンス・サポートサービス |
| 2Dエリアスキャンビジョン |
| 2Dラインスキャンビジョン |
| 3Dステレオビジョン |
| 構造化光3Dビジョン |
| タイムオブフライト(ToF) |
| その他のビジョン技術 |
| 多関節ロボット |
| 協働ロボット(コボット) |
| SCARAロボット |
| デカルト/ガントリーロボット |
| その他のロボットタイプ |
| 新規マシンンディングセル |
| 改修/アップグレードされたマシンテンディングセル |
| ビンピッキング/ランダムパーツフィーディング |
| トレイベースパーツローディング |
| コンベアベースパーツローディング |
| パレットベースパーツローディング |
| 機械間直接転送 |
| その他の用途 |
| 自動車および自動車部品 |
| 航空宇宙・防衛 |
| 電子機器・半導体 |
| 機械・産業機器 |
| 金属加工および金属製造 |
| 医療機器 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| 提供内容別 | ハードウェア | カメラおよびビジョンセンサー | |
| 光学系およびレンズ | |||
| 照明システム | |||
| プロセッサーおよびフレームグラバー | |||
| その他のハードウェアコンポーネント | |||
| ソフトウェア | ルールベースビジョンソフトウェア | ||
| ディープラーニングおよびAIビジョンソフトウェア | |||
| 較正および測定ソフトウェア | |||
| ロボットガイダンスおよびパーツローカリゼーションソフトウェア | |||
| サービス | システム統合サービス | ||
| メンテナンス・サポートサービス | |||
| ビジョン技術別 | 2Dエリアスキャンビジョン | ||
| 2Dラインスキャンビジョン | |||
| 3Dステレオビジョン | |||
| 構造化光3Dビジョン | |||
| タイムオブフライト(ToF) | |||
| その他のビジョン技術 | |||
| ロボットタイプ別 | 多関節ロボット | ||
| 協働ロボット(コボット) | |||
| SCARAロボット | |||
| デカルト/ガントリーロボット | |||
| その他のロボットタイプ | |||
| 導入形態別 | 新規マシンンディングセル | ||
| 改修/アップグレードされたマシンテンディングセル | |||
| 用途別 | ビンピッキング/ランダムパーツフィーディング | ||
| トレイベースパーツローディング | |||
| コンベアベースパーツローディング | |||
| パレットベースパーツローディング | |||
| 機械間直接転送 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 自動車および自動車部品 | ||
| 航空宇宙・防衛 | |||
| 電子機器・半導体 | |||
| 機械・産業機器 | |||
| 金属加工および金属製造 | |||
| 医療機器 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||


レポートで回答される主要な質問
マシンテンディングビジョンシステム市場の規模はどのくらいですか?
市場は2025年に459.51 ミリオン 米ドルと評価され、CAGR 10.82%で2031年までに841.63 ミリオン 米ドルに達すると予測されています。
マシンテンディングビジョンシステムでリードしている提供内容カテゴリーはどれですか?
ハードウェアは2025年の売上の57.65%でリードしました。これは、カメラ、センサー、照明、プロセッサーが自動テンディングセルに必要なためです。
マシンテンディングビジョンシステムで最も速く拡大している技術は何ですか?
タイムオブフライトビジョンは、深度認識ローカリゼーションと安全監視ニーズに支えられ、2031年にかけてCAGR 11.32%で拡大すると予測されています。
協働ロボットがマシンテンディングにとって重要な理由は何ですか?
協働ロボットは、高ミックス操業における柔軟で低ペイロードのタスクをサポートするため、2031年にかけてCAGR 11.78%で拡大すると予測されています。
マシンテンディングビジョンシステムで最大のシェアを持つ用途はどれですか?
ビンピッキングおよびランダムパーツフィーディングは2025年の売上の29.91%を占め、2031年にかけてCAGR 11.81%で拡大すると予測されています。
マシンテンディングビジョンシステムの需要をリードしている地域はどこですか?
アジア太平洋地域は2025年の売上の39.78%を占め、CNC工作機械、電子機器、半導体生産基盤に支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。
