
モジュラー機械視覚システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.32 十億米ドル |
| 市場規模 (2031) | 7.78 十億米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモジュラー機械視覚システム市場分析
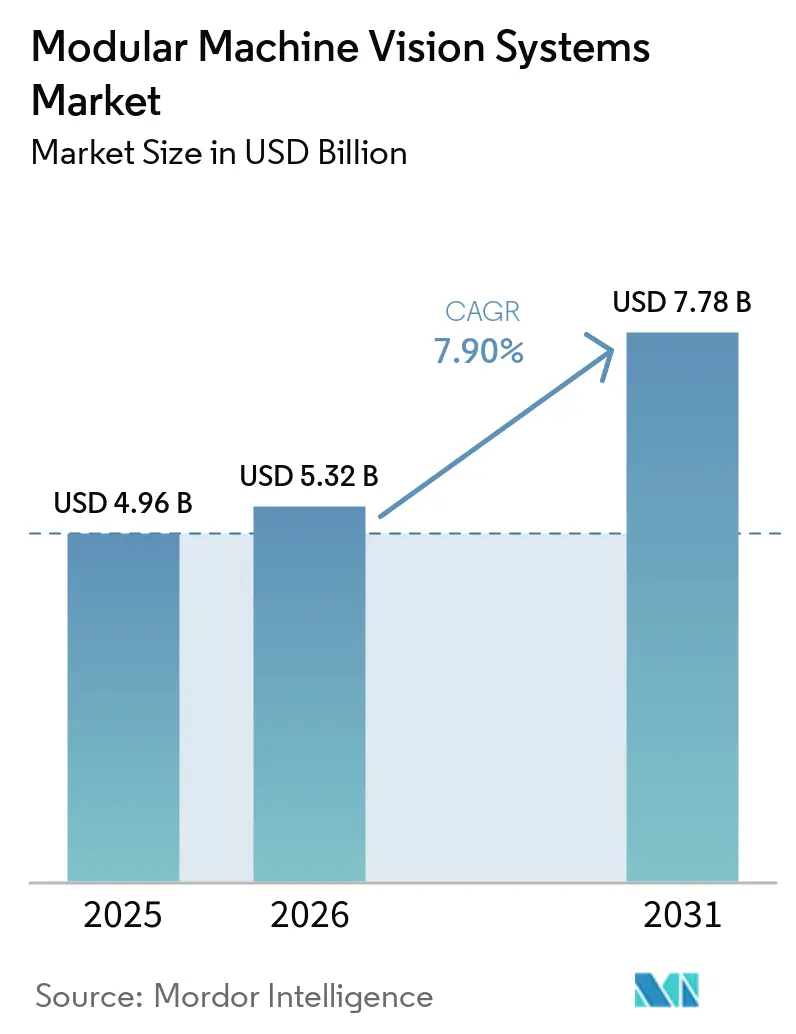
モジュラー機械視覚システム市場規模は2025年に4.96 ビリオン 米ドルと評価され、2026年の5.32 ビリオン 米ドルから2031年には7.78 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.90%です。
工場自動化プログラムは、製品ラインが変化した際にモジュラー機器を調整できるため、購買者を固定システムから遠ざけています。エッジAIも、閉鎖型ハードウェアバンドルの代わりに、独立した処理・演算モジュールへの需要を高めています。サプライヤーはソフトウェアプラットフォームを活用して、ハードウェア販売をサブスクリプション収入や複数拠点展開と結びつけています。このアプローチは、トレーニングツール、カメラ、光学系、制御機器を使いやすいシステムに統合できるベンダーに有利です。統合コスト、専門スキルの不足、サイバーセキュリティ要件は、特に中小規模メーカーや新興経済圏において依然として重要な参入障壁となっています。
主要レポートのポイント
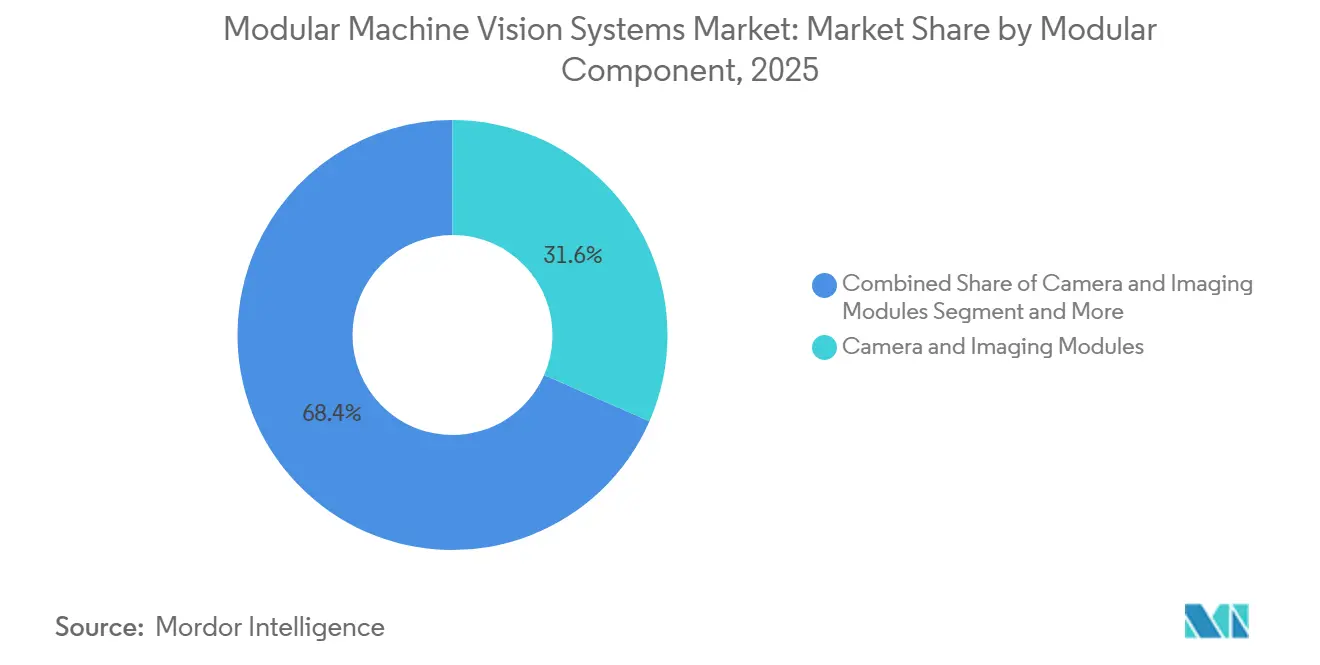
- モジュラーコンポーネント別では、カメラ・イメージングモジュールが2025年のモジュラー機械視覚システム市場シェアの31.56%を占め、ビジョンソフトウェア・AIモジュールは2031年にかけてCAGR 9.11%で拡大する見込みです。
- イメージングタイプ別では、2Dビジョンシステムが2025年のモジュラー機械視覚システム市場規模の68.76%を占め、ハイパースペクトル・マルチスペクトルイメージングシステムは2031年にかけてCAGR 9.88%で拡大する見込みです。
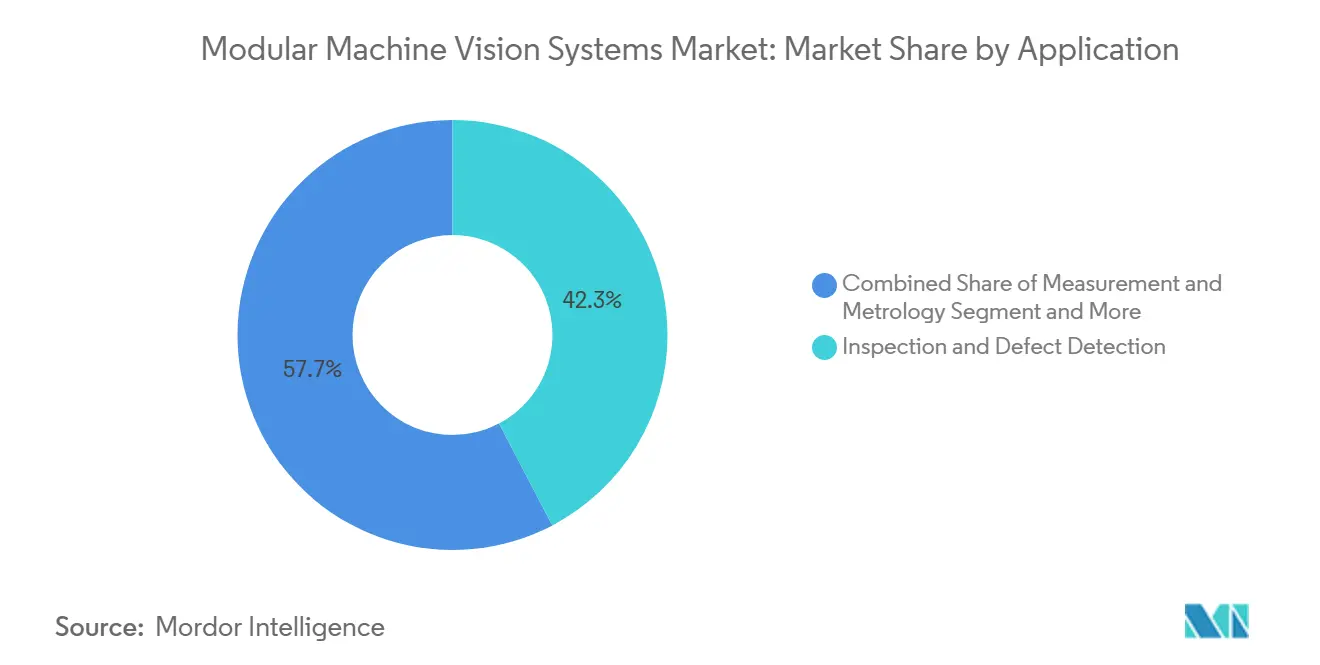
- アプケーション別では、検査・欠陥検出が2025年の収益の42.31%を占め、誘導・位置決めは2031年にかけてCAGR 8.66%で進展する見込みです。
- エンドユーザー産業別では、自動車が2025年の収益の25.12%を占め、ヘルスケア・医薬品は2031年にかけてCAGR 8.78%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年のモジュラー機械視覚システム市場シェアの38.76%を占め、2031年にかけてCAGR 8.32%で進展する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 工場自動化とインダストリー4.0の普及 | +2.1% | グローバル | 長期(4年以上) |
| AI対応欠陥検出とプロセス最適化 | +1.7% | グローバル、北米・欧州・アジア太平洋地域に集中 | 中期(2~4年) |
| 電子・半導体・バッテリー検査の複雑化 | +1.2% | アジア太平洋地域が中心、北米への波及あり | 長期(4年以上) |
| ビジョン誘導ロボティクスと自律型マテリアルハンドリング | +1.0% | 北米、アジア太平洋地域、欧州 | 中期(2~4年) |
| スペース制約のある機械におけるエッジAI推論 | +0.7% | グローバル | 短期(2年以内) |
| 機械可読製品識別要件 | +0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
工場自動化とインダストリー4.0の普及
スマートマニュファクチャリングへの投資は、モジュラー機械視覚システム市場を牽引する主要な力です。メーカーは、製品設計や生産量の変化に応じて調整できる検査システムを必要としています。オープンな通信規格により、カメラ、照明、プロセッサ、工場制御機器の連携が容易になっています。この要件は、互換性のある入出力モジュールを備えたモジュラーシステムを支持します。日本、ドイツ、中国は重要な製造拠点であり、近代化プログラムが調達決定に影響を与えています。これらの地域では、コンプライアンス要件が、期待される財務的リターンと同様に、アップグレードのタイミングに影響を与えることがあります。
AI対応欠陥検出とプロセス最適化
AIベースの欠陥検出は、モジュラー機械視覚システム市場全体でパイロットプロジェクトから本番利用へと移行しています。NVIDIAは、ビジョン基盤モデルと自己教師あり学習を使用したダイレベルの半導体欠陥分類において、98.51%の精度を報告しました。このアプローチにより、特殊な検査タスクに必要なラベル付きデータも削減されました。[1]NVIDIA Corporation、「生成AIとビジョン基盤モデルによる半導体欠陥分類の最適化」、NVIDIA Developer Blog、developer.nvidia.com。 これは、欠陥の発生頻度が低く、ラベル付き画像が限られている場合に重要です。2025年のレビューでは、データセットに10,000サンプル以上が含まれる場合、複数の産業検査環境においてディープラーニングが従来の機械学習を上回ることが示されました。これらのモデルをサポートする処理モジュールは、システムのライフサイクル全体にわたってアノテーションおよび再トレーニング作業を削減できます。
電子・半導体・バッテリー検査の複雑化
半導体ノードはますます微細化しており、先進パッケージングにはより高度な検査手法が求められています。チップレット、チップオンウェーハオンサブストレート、ファンアウトウェーハレベルパッケージングは、旧来の光学システムの能力を超える場合があります。バッテリー製造では、電極コーティングの均一性とセパレーター欠陥検出に関する個別のニーズが加わります。これらのタスクには高い空間分解能が必要であり、場合によってはマルチスペクトルセンシングも必要です。交換可能な光学系と照明により、メーカーはプロセス要件の変化に応じてシステムを更新できます。これにより、典型的な5~7年の設備投資サイクルにおいて、完全な検査プラットフォームを交換するリスクが軽減されます。
ビジョン誘導ロボティクスと自律型マテリアルハンドリング
ビジョン誘導ロボットは、モジュラー機械視覚システム市場における対応可能なユースケースを拡大しています。フルフィルメントセンターは、多様な在庫管理単位を識別し、ピッキング機器をリアルタイムで誘導できるシステムを必要としています。モジュラーカメラと照明の構成により、オペレーターはロボットセル全体を再構築することなく、ピックゾーンを変更したり製品タイプを追加したりできます。産業用AIの展開では、マテリアル搬送に自動搬送車や自律型移動ロボットも活用されています。2025年および2026年のヒューマノイドロボットの試験運用により、軽量なボディマウント型カメラと処理機器の組み合わせへの需要が高まっています。これらの設計は、6自由度の動作下でも安定して動作する必要があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システム統合とライフサイクルコストの高さ | -1.4% | グローバル、新興市場で最も顕著 | 長期(4年以上) |
| 機械視覚統合スキルの不足 | -1.0% | グローバル | 中期(2~4年) |
| 製品・照明バリアント間のデータセットドリフト | -0.7% | グローバル | 中期(2~4年) |
| 産業用サイバーセキュリティとデータ所有権に関する懸念 | -0.4% | 北米、欧州、アジア太平洋地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
システム統合とライフサイクルコストの高さ
モジュラー機械視覚システム市場では、総所有コストが購買者の予想を上回る場合があります。ハードウェアはプロジェクトコストの40~60%を占める可能性があり、統合エンジニアリング、ライセンス、キャリブレーション、照明設計が残りを構成します。マルチベンダー構成では、コンポーネント層間の互換性を確保するためにカスタムミドルウェアが必要になる場合があります。レンズモジュールと照明モジュールの交換スケジュールも異なります。これにより、モノリシックなスマートカメラと比較してメンテナンスが複雑になります。標準インターフェースと認証プログラムによりこの負担を軽減できますが、ベンダーベース全体での採用は依然として不均一です。
機械視覚統合スキルの不足
機械視覚の統合には、光学系、産業用ネットワーク、プログラマブルロジックコントローラ、監視制御システム、AIモデル管理の知識が必要です。この組み合わせを一人のエンジニアに求めることは困難です。認定ビジョンスペシリストの採用期間が長くなると、立ち上げが遅れ、外注コストが増加する可能性があります。自動セットアップツールにより、各展開に必要なスペシャリスト作業量を削減できます。Cognexは、100社以上のエンタープライズ顧客がベータ段階でOneVisionを使用し、AI拡張コストを最大50%削減したと述べています。モデルドリフトの監視と再トレーニングは、ルールベースシステムにはあまり関係のなかった別のスキル要件を追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モジュラーコンポーネント別:
カメラモジュールがリードし、AIソフトウェアがより速い拡大を支援カメラ・イメージングモジュールは2025年のモジュラー機械視覚システム市場シェアの31.56%を占めました。カメラの選択は、解像度、センサーフォーマット、シャッタータイプ、インターフェースプロトコルの選択を左右します。そのため、モジュラーシステム内の多くの後続の決定に影響を与えます。光学・レンズモジュール、照明モジュール、画像取得・インターフェースモジュールが次のハードウェア支出グループを構成します。表面テクスチャや材料組成を識別する必要がある場合、調整可能なLED照明が注目を集めています。エッジ対応AIアクセラレーターが高性能システムの一部となるにつれ、処理・演算モジュールも変化しています。
Cognexは2026年4月に、NVIDIAジェットソン技術と最大157 TOPSのAIパフォーマンスを備えたIn-Sight 6900ビジョンコントローラを発売しました。[2]Cognex Corporation、「CognexがNVIDIA搭載のIn-Sightビジョンコントローラを発売」、Cognex、investor.cognex.com。 ビジョンソフトウェア・AIモジュールは、2031年にかけてCAGR 9.11%という最速のコンポーネント成長率を記録する見込みです。ソフトウェアは、複数のサイトにわたるトレーニング、改良、展開をサポートできるため、より緊密な顧客関係を構築します。Cognexは2026年5月に、100社以上のエンタープライズ顧客を含むベータ版を経てOneVisionを一般提供しました。I/O・通信モジュールは比較的標準化されたままですが、デジタルマニュファクチャリングプログラムが互換性のあるデータ接続を指定する場合、OPC-UA対応インターフェースへの需要が高まっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


イメージングタイプ別:
2Dシステムが規模を維持しながらハイパースペクトルの用途が拡大2Dビジョンシステムは2025年のモジュラー機械視覚システム市場規模の68.76%を占めました。その大規模な導入実績は、馴染みのある統合手法、確立されたソフトウェアサポート、および検査ポイントあたりの低コストを反映しています。包装、電子機器組みて、物流コード読み取りでは、高速グローバルシャッターカメラが一般的に使用されています。LMI Technologiesは2026年1月に、エッジネイティブAI、IP67エンクロージャ、最大毎秒84フレームのサポートを備えたGocator 2Dスマートカメラを発売しました。これらの機能により、以前はより高コストな3D構成が必要だった環境への2D展開を拡大できます。
3Dビジョンシステムは、深度情報が必要なビンピッキング、はんだ接合部検査、自動車ボディギャップ測定に使用されています。Basler AGとOrbbecは2026年3月に産業用3Dビジョンパートナーシップを発表し、自律型移動ロボットおよび自動搬送車のナビゲーション向けBasler Stereo miniを含む製品を提供します。[3]Basler AG、「Basler AGとOrbbecが産業用3Dビジョンソリューションでパートナーシップを締結」、Basler、baslerweb.com。 ハイパースペクトル・マルチスペクトルイメージングシステムは、2031年にかけてCAGR 9.88%で拡大する見込みです。検出器コストの低下とオンチップニューラルネットワークにより、スナップショットカメラでの推論レイテンシが10ミリ秒未満に短縮されました。食品選別、医薬品検査、バッテリーカソード検証、入荷材料認証には、RGBシステムでは提供できないスペクトル情報が必要です。
アプリケーション別:
検査が収益を維持しながら誘導・位置決めが拡大検査・欠陥検出は2025年のアプリケーション収益の42.31%を占めました。ゼロ欠陥要件は、自動車サプライチェーン、バッテリー製造、医薬品包装における需要を支えています。CVPR 2026で発表されたIMDD-1Mプロジェクトには、421種類の欠陥タイプと63の産業ドメインにわたる124万枚のアノテーション付き欠陥画像が含まれています。この研究は、特殊なアプリケーションにおけるAI検査に必要なトレーニングデータを支援します。計測・メトロロジーも、半導体パッケージングや小型電子部品がより厳しい幾何学的公差を必要とする場合に重要です。
識別・コード読み取りは、GS1サンライズ2027が2027年末までに販売時点管理システムに2Dバーコードの読み取りを要求するため、2026年に追加の注目を集めています。この変更により、ブランドはQRコードおよびデータマトリックスフォーマットのインラインプリント・検証ステーションを検証する必要があります。誘導・位置決めは、2031年にかけてCAGR 8.66%という最速のアプリケーション成長率を記録する見込みです。製造・物流における協働ロボティクスは、各動作サイクル全体でリアルタイムの空間認識を必要とします。プリント・ラベル検査と農産物選別は規模の小さいアプリケーションですが、以前は手動検査に依存していた中小規模メーカーの間で採用が進んでいます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
自動車が需要を支え、ヘルスケア・医薬品が加速自動車は2025年に25.12%という最大のエンドユーザーシェアを占めました。車両ラインにわたる生産規模と高い検査密度がこの地位を支えています。バッテリーパックと電動パワートレインは、電極コーティング、タブ溶接、電解液充填レベルの検査ニーズを追加します。モジュラーシステムは、固定された専用設備よりもコスト効率よくこれらの個別検査ステーションに対応できます。電子・半導体は第2位のエンドユーザーセグメントです。韓国のディスプレイパネル検査と台湾の半導体自動光学検査は、高速ラインスキャンおよびエリアスキャンモジュールへの需要を支えています。
食品・飲料、物流・小売、包装では、AIビジョンを使用して多様な製品外観を管理しています。不規則な農産物の形状や多様なラベルは、各バリアントに個別のレシピが必要なルールベースシステムにとってより困難です。ヘルスケア・医薬品は、2031年にかけてCAGR 8.78%という最速のエンドユーザー成長率を記録する見込みです。電子記録と医薬品シリアライゼーション要件により、検証済み包装検査は必要なコンプライアンス活動となっています。OMRONは2026年6月に、IEC 15415およびIEC 15416要件に基づくキャリブレーション済みインライン検証向けVHV5-SRVバーコード検証システムを発売しました。[4]OMRON Automation、「OMRONが100%インライン検査向けVHV5-SRVバーコード検証システムを発売」、OMRON Automation、automation.omron.com。 このシステムは、二次包装検査、ラベルチェック、シリアライゼーション検証、充填レベル検査、容器完全性評価をサポートします。
地域分析
アジア太平洋地域モジュラーマシンビジョンシステム市場
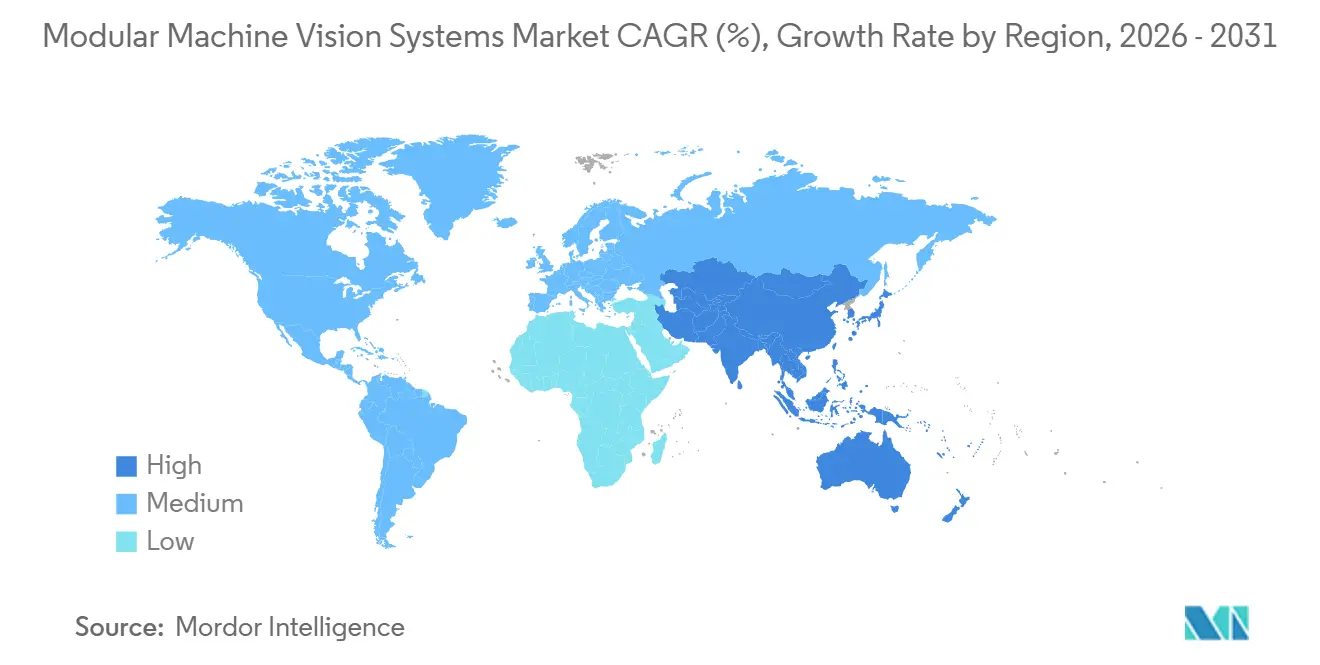
アジア太平洋地域は2025年のモジュラーマシンビジョンシステム市場シェアの38.76%を占め、2031年までに8.32%のCAGRで拡大すると予測されています。中国は地域内で最大の国内需要を有しており、半導体自動光学検査、AI対応ビジョンシステム、およびロボットビジョンへの投資が集まっています。日本では、メーカーが相互運用可能なファクトリーシステムを採用するにつれ、旧来の検査ラインの刷新が進んでいます。韓国は、半導体メモリおよびディスプレイパネル向けに高速ラインスキャンおよびメトロロジーグレードのセンサーを必要としています。Basler AGは2025年10月にAlpha TechSys Automationの76%の株式を取得し、Basler Indiaとして再ブランド化することで、インドにおける販売およびサービス体制を強化しました。
北米および欧州モジュラーマシンビジョンシステム市場
北米と欧州は合わせて、モジュラーマシンビジョンシステム市場において2番目に大きい複合需要地域を形成しています。米国では、AIビジョンソフトウェアおよび半導体製造装置との統合に対する強い需要があります。防衛および国家安全保障プログラムも、推論データをローカルに保持するオンデバイスシステムを優先しています。ドイツは自動車サプライヤーおよび精密工学企業を通じて欧州需要の中核を担っています。英国、フランス、イタリア、スペインは、包装機械および食品・飲料検査に重点を置いています。カナダとメキシコは半導体および自動車サプライチェーン投資の恩恵を受けていますが、その規模は米国より小さいです。
中東・アフリカおよび南米モジュラーマシンビジョンシステム市場
中東とアフリカは導入の初期段階にありますが、製造業への投資が新たな機会を生み出しています。サウジアラビアとアラブ首長国連邦は国内製造能力の構築を進めており、新設の製薬、食品加工、および電子機器工場におけるビジョンガイド検査を支援しています。グリーンフィールドプロジェクトでは、ライン設計の当初からモジュラー規格が組み込まれるため、統合の障壁を低減できます。南アフリカは、自動車組立および食品加工に牽引され、アフリカ域内で最も確立されたマシンビジョン需要を有しています。ブラジルは南米をリードしており、自動車および食品加工が体系的な投資を支えています。アルゼンチンおよびその他の南米諸国は、資本設備の価格が手頃になるにつれ、より小規模な機会として残っています。

競合ランドスケープ
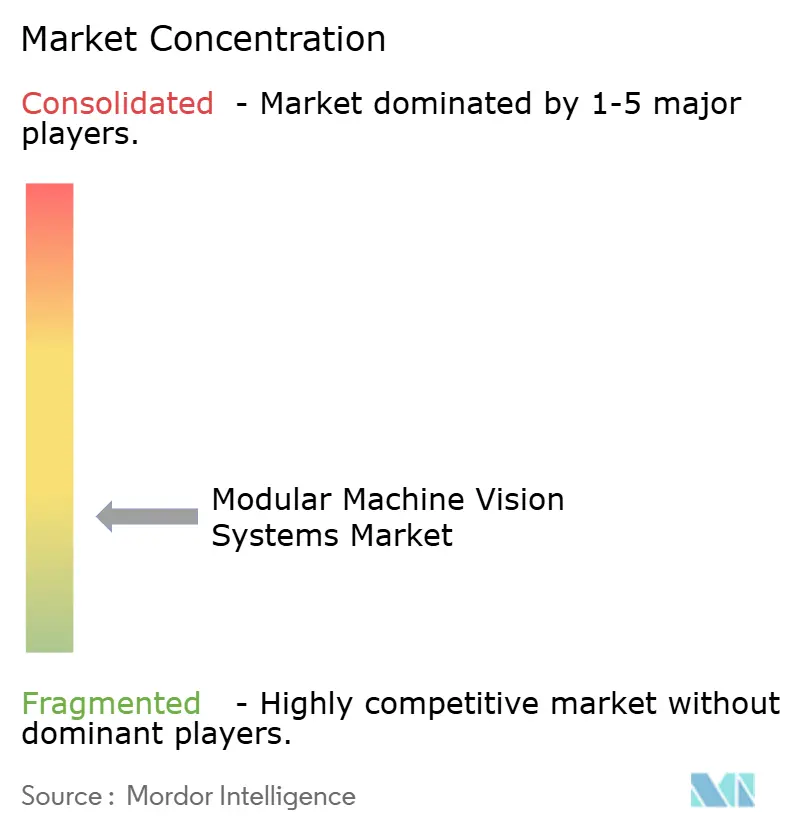
モジュラー機械視覚システム市場は断片化しています。Cognex Corporation、KEYENCE Corporation、Teledyne Technologiesが合わせてグローバル収益の約3分の1を占め、残りは専門コンポーネントメーカーが占めています。競争は、顧客が複数のサイトにわたってAI検査アプリケーションを構築・管理するのを支援するソフトウェアにますます集中しています。Cognexは2026年5月に、AIビジョンアプリケーションの開発、改良、スケーリングのための協働環境としてOneVisionを一般提供しました。このモデルはハードウェア展開をソフトウェア利用と結びつけ、継続的な収益を支援できます。優れたソフトウェアとハードウェアのポートフォリオを持つベンダーは、より大規模なエンタープライズ契約を獲得するのに有利な立場にあります。
KEYENCEはカスタム32コアAIエンジン、内蔵画像ストレージ、最大8台のカメラ接続をサポートするVS-Gシリーズを提供しています。その画像ストレージ機能は、生産プロセス全体にわたる視覚的なトレーサビリティをサポートします。Teledyneは2026年8月に、1.1 ビリオン 米ドルの全額現金取引でVarex Imagingを買収する最終合意を発表しました。この取引により、X線管、デジタルフラットパネル検出器、光子計数検出器、イメージングソフトウェアが追加されます。これにより、医療画像診断と産業用非破壊検査におけるTeledyneの地位が広がります。このような動きは、ベンダーが単一のコンポーネントカテゴリに依存するのではなく、より広範なイメージングポートフォリオを求めている理由を示しています。
中間市場ユーザー向けのハイパースペクトル統合、規制対象業務向けのサイバーセキュリティ認定プラットフォーム、モバイルおよびヒューマノイドロボット向けのコンパクトな3Dシステムに潜在的な機会が残っています。AdvantechとBasler AGは2026年4月に、フィジカルAI、ヒューマノイドロボティクス、自律型移動ロボット、インテリジェント物流向けのGMSLベースのビジョンおよびロボティクスコンピューティングパートナーシップを発表しました。コンポーネントパートナーシップにより、これらの新興用途に対応するために必要な時間を短縮できます。購買者は依然として、過度な統合作業を生じさせることなく、カメラ、光学系、照明、演算、ソフトウェアを組み合わせたシステムを要としています。この要件は、展開全体にわたって互換性とサポートを実証できるサプライヤーに有利です。
モジュラー機械視覚システム産業リーダー
Cognex Corporation
KEYENCE CORPORATION
Basler AG
Teledyne Technologies Incorporated
OMRON Corporation
- *免責事項:主要選手の並び順不同
モジュラーマシンビジョンシステム市場
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne Technologies Incorporated
- OMRON Corporation
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- MVTec Software GmbH
- LMI Technologies Inc.
- Matrox Imaging Inc.
- Euresys S.A.
- Chromasens GmbH
- JAI A/S
- Vieworks Co., Ltd.
- Tordivel AS
- Opto Engineering S.p.A.
- A&B Software LLC
- Advanced Illumination, Inc.
- CCS Inc.
- Smart Vision Lights, Inc.
- Edmund Optics Inc.

Recent Industry Developments in モジュラーマシンビジョンシステム市場
- 2026年8月:Teledyne Technologiesは、1.1 ビリオン 米ドルの全額現金取引でVarex Imaging Corporationを買収する最終合意を発表しました。対価は1株あたり18.90米ドルであり、Varexの直近終値に対して52.3%のプレミアムを表します。この取引により、X線管、デジタルフラットパネル検出器、光子計数検出器、イメージングソフトウェアがTeledyneのポートフォリオに追加されます。これにより、医療診断画像診断と産業用非破壊検査における同社のモジュラーイメージングの範囲が広がります。クロージングは規制当局の承認とVarex株主の同意を条件として、2027年初頭に予定されています。
- 2026年7月:三菱電機とソニーセミコンダクタソリューションズは戦略的合弁事業契約を発表し、日本の横浜にAdvanced Vision Solutionsを設立することを含みます。三菱電機が60%、ソニーセミコンダクタソリューションズが40%を保有します。この合弁会社は工場自動化向けAIビジョンセンサーソリューションを開発します。三菱の工場自動化制御の専門知識とソニーセミコンダクターのイメージセンサーおよびエッジAI技術を組み合わせます。事業開始は2026年10月を予定しています。
- 2026年4月:AdvantechとBasler AGは、GMSLベースのビジョンおよびロボティクスコンピューティングプラットフォームを提供する戦略的パートナーシップを発表しました。このプラットフォームは、BaslerのAce 2 GMSL産業用カメラとAdvantechのNVIDIAジェットソン搭載ロボティクスコントローラを組み合わせています。フィジカルAI、ヒューマノイドロボティクス、自律型移動ロボット、インテリジェント物流アリケーションを対象としています。
- 2026年3月:Onto Innovationは、大量生産半導体製造におけるサブミクロンの2Dおよび3Dマクロ欠陥検査向けDragonfly G5検査システムを発売しました。マルチモード照明、先進光学系、AIによる欠陥分類を組み込んでいます。このシステムは、複数の顧客製造工場において2D検査の従来のツールオブレコードを置き換える受注を獲得しました。3Di出荷もDragonfly G5の設置と並行して開始されました。


グローバルモジュラー機械視覚システム市場レポートの範囲
モジュラー機械視覚システムとは、単一のプレパッケージ型ユニットを使用するのではなく、カメラ、レンズ、照明、フレームグラバー、プロセッサなどの個別の互換性のあるハードウェアおよびソフトウェアコンポーネントを選択・組み合わせることで構築される、カスタマイズ可能な産業用検査セットアップを指します。
モジュラー機械視覚システム市場レポートは、モジュラーコンポーネント別(カメラ・イメージングモジュール、光学・レンズモジュール、照明モジュール、画像取得・インターフェースモジュール、処理・演算モジュール、ビジョンソフトウェア・AIモジュール、I/O・通信モジュール)、イメージングタイプ別(2Dビジョンシステム、3Dビジョンシステム、ハイパースペクトル・マルチスペクトルイメージングシステム)、アプリケーション別(検査・欠陥検出、計測・メトロロジー、識別・コード読み取り、誘導・位置決め、その他のアプリケーション)、エンドユーザー産業別(自動車、電子・半導体、食品・飲料、ヘルスケア・医薬品、物流・小売、包装、その他のエンドユーザー産業)、地域別(北米、欧州、アジア太平洋地域、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| カメラ・イメージングモジュール |
| 光学・レンズモジュール |
| 照明モジュール |
| 画像取得・インターフェースモジュール |
| 処理・演算モジュール |
| ビジョンソフトウェア・AIモジュール |
| I/O・通信モジュール |
| 2Dビジョンシステム |
| 3Dビジョンシステム |
| ハイパースペクトル・マルチスペクトルイメージングシステム |
| 検査・欠陥検出 |
| 計測・メトロロジー |
| 識別・コード読み取り |
| 誘導・位置決め |
| その他のアプリケーション |
| 自動車 |
| 電子・半導体 |
| 食品・飲料 |
| ヘルスケア・医薬品 |
| 物流・小売 |
| 包装 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| モジュラーコンポーネント別 | カメラ・イメージングモジュール | |
| 光学・レンズモジュール | ||
| 照明モジュール | ||
| 画像取得・インターフェースモジュール | ||
| 処理・演算モジュール | ||
| ビジョンソフトウェア・AIモジュール | ||
| I/O・通信モジュール | ||
| イメージングタイプ別 | 2Dビジョンシステム | |
| 3Dビジョンシステム | ||
| ハイパースペクトル・マルチスペクトルイメージングシステム | ||
| アプリケーション別 | 検査・欠陥検出 | |
| 計測・メトロロジー | ||
| 識別・コード読み取り | ||
| 誘導・位置決め | ||
| その他のアプリケーション | ||
| エンドユーザー産業別 | 自動車 | |
| 電子・半導体 | ||
| 食品・飲料 | ||
| ヘルスケア・医薬品 | ||
| 物流・小売 | ||
| 包装 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||


レポートで回答される主要な質問
モジュラー機械視覚シテムの市場規模はどのくらいですか?
モジュラー機械視覚システムの市場規模は2026年に5.3 ビリオン 米ドルであり、CAGR 7.90%で2031年までに7.8 ビリオン 米ドルに達すると推定されています。
モジュラー機械視覚システムで最大のシェアを持つコンポーネントはどれですか?
カメラ・イメージングモジュールは2025年の収益の31.56%を占めました。これはカメラの仕様がその後の光学系と処理の選択を左右するためです。
最も速く拡大すると予想されるイメージング技術はどれですか?
ハイパースペクトル・マルチスペクトルイメージングシステムは、食品、医薬品、バッテリー検査用途に支えられ、2031年にかけてCAGR 9.88%で拡大する見込みです。
企業がモジュラー機械視覚システムを採用する理由は何ですか?
メーカーは、製品ライン、検査ニーズ、自動化プログラムの変化に応じてカメラ、照明、演算を調整するためにモジュラーシステムを使用しています。
最も速く拡大すると予想されるエンドユーザーセクターはどれですか?
ヘルスケア・医薬品は、包装検査とシリアライゼーション要件により、2031年にかけてCAGR 8.78%で拡大する見込みです。
モジュラー機械視覚システムの需要をリードする地域はどこですか?
アジア太平洋地域は2025年の収益の38.76%を占め、2031年にかけてCAGR 8.32%で拡大する見込みです。
最終更新日:



